


Экономика стейблкоинов: в 2026 году кто на самом деле зарабатывает на цифровых потоках доллара США?
Автор: insights4vc
Подготовка материала: TechFlow
Анонс TechFlow: В течение первых трех кварталов 2026 года совокупный объем сырых ончейн-транзакций глобальных стейблкоинов приблизился к $98 трлн, однако после исключения внутренней хеджировки и автоматического роутинга реальный масштаб, используемый для коммерческих платежей, оказался меньше $482 млрд; одновременно с этим среди кажущихся колоссальными доходов от процентных ставок по резервам эмитенты вынуждены уступать более половины прибыли мощным каналам дистрибуции, таким как Coinbase. Данный отчет подробно разбирает логику взаимодействия на каждом этапе цепочки создания стоимости стейблкоинов, указывая на то, что один лишь объем ончейн-переводов не способен обосновать высокие рыночные оценки. Тот, кто сможет контролировать низкозатратный фиатный клиринг, сети комплаенс-инкассации и вывода средств, а также высокотехнологичные торговые сценарии с высокой долей удержания клиентов, именно тот и сможет в условиях цикла снижения ключевых ставок и жесткой конкуренции за процентные спреды по-настоящему зарабатывать прибыль.
Рынок стейблкоинов пропускает через себя все больше средств, однако объем активов, закрепленных в самих стейблкоинах, не демонстрирует значительного роста.
По состоянию на конец сентября 2026 года совокупное предложение стейблкоинов в обращении составило $304,9 млрд, прибавив всего 0,4% по сравнению с уровнем декабря прошлого года. Однако, согласно данным аналитической платформы Allium, объем транзакций со стейблкоинами, классифицированных как платежи, за первые девять месяцев года достиг $482 млрд, что на 45,4% превышает показатель аналогичного периода 2025 года. Общий объем накопленных средств фактически стоит на месте, тогда как оценочный объем их использования в реальных платежных сценариях показывает качественный скачок.[1]
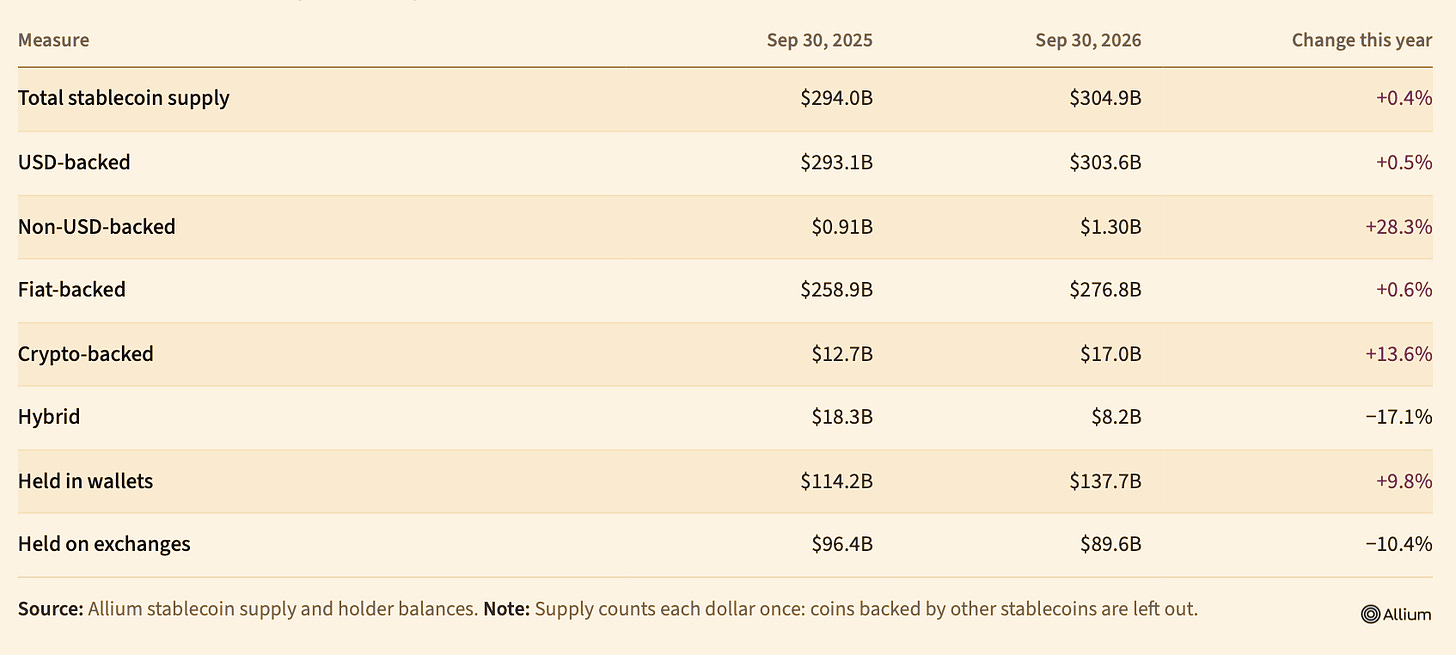
Рис. 1: Ключевые показатели стейблкоинов: остатки в обращении и распределение капитализации
Для инвесторов это ставит вопрос глубже, чем просто «как велик может быть рынок стейблкоинов»: кто именно в процессе непрерывного оборота цифровых долларов зарабатывает реальные деньги?
Представим следующую ситуацию: клиент получает зарплату в стейблкоинах, хранит остаток средств в приложении для выплат, а затем расплачивается банковской картой. На этом пути эмитент стейблкоина получает доход от процентов по своим резервным активам; приложение для начисления зарплаты контролирует отношения с конечными клиентами; провайдер платежных услуг отвечает за конвертацию валют и клиринг. В одной сделке участвуют множество сторон, но их экономические модели и прибыльность радикально отличаются. Эмитент с наибольшим объемом предложения未必 становится победителем, захватывающим максимальную коммерческую ценность.
Однако за этими блестящими показателями роста скрывается слепая зона. Оцененные Allium $482 млрд платежей рассчитываются на основе классификации тегов кошельков и моделей поведения ончейн-транзакций, а не верифицируются реальными фактурными счетами или чеками. Несмотря на то, что методология исключает огромный массив арбитражных операций и действий ботов, она все равно не может достоверно подтвердить коммерческий характер каждой отдельной ончейн-транзакции. Когда многочисленные стартапы используют объемы ончейн-переводов для оправдания своих высоких оценок или заявляют о резком росте своей доли на мировом платежном рынке, критически важно осознавать это фундаментальное различие.[1–3]
Анализ экономических моделей гораздо убедительнее простого слежения за объемами транзакций. Эмитенты получают доход на основе остатков резервов и макроэкономических процентных ставок; каналы дистрибуции торгуются, опираясь на преимущества в привлечении клиентов, и делят этот процент; клиринговые провайдеры взимают комиссию за движение средств, конвертацию валют и подключение к банковскому基础设施. Одна и та же цифровая единица валюты может генерировать выручку на разных бизнес-уровнях, что легко приводит к завышенным оценкам общей прибыли отрасли.
Кроме того, наиболее коммерчески ценные этапы платежного процесса зачастую вообще не связаны с самими ончейн-переводами. Бесшовная интеграция с местными банковскими каналами клиринга, обеспечение надежной конвертации фиатных курсов, сверка счетов, соответствие строгим нормативным требованиям и эффективная обработка возвратов после сбоев транзакций — вот эти компоненты являются сложными барьерами, которые невозможно轻易 скопировать.
Данное исследование направлено на глубокий разбор истинного направления потоков прибыли стейблкоинов, анализ того, какие участники обладают сильной переговорной позицией для удержания доходов, и оценку устойчивости различных бизнес-моделей в условиях будущего цикла снижения ставок, сужения маржинальности и усиливающейся рыночной конкуренции.
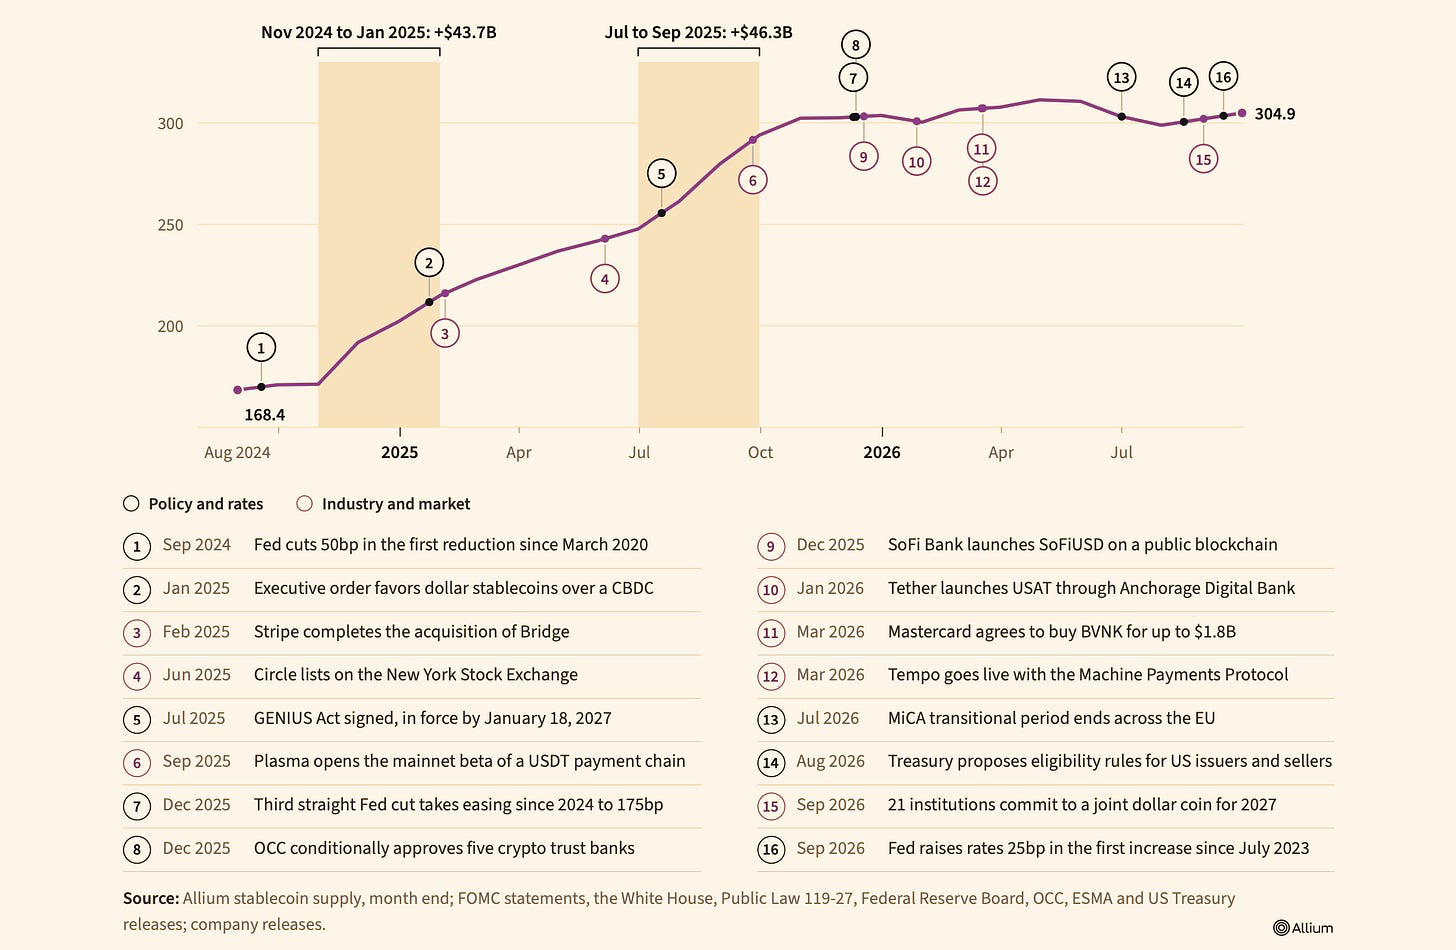
Рис. 2: Схема этапов цепочки создания стоимости стейблкоинов и распределения доходов
За 98 триллионами долларов: каков размер реального платежного рынка
Блокчейн с высокой точностью фиксирует историю переводов токенов, но крайне редко включает реальные коммерческие凭证 исполнения обязательств. В терминах ончейн-событий реальная оплата закупки поставщику практически неотличима от внутреннего перераспределения позиций маркетмейкера. Механизмы автоматического роутинга смарт-контрактов многократно увеличивают количество записей в логах, тогда как системы нетто-расчетов могут несколько реальных платежей сжимать до одной ончейн-транзакции. Во всех дискуссиях о коммерческой адаптации стейблкоинов именно это фундаментальное различие напрямую определяет точность расчетной базы.
Согласно отчету Allium, общий объем сырых ончейн-переводов глобальных стейблкоинов за первые три квартала 2026 года достиг поразительных $97,9 трлн. Из них Allium относит $59,3 трлн на базовую инфраструктуру, а $36,2 трлн — на арбитраж ликвидности централизованных и децентрализованных торговых площадок. После исключений остается около $2,4 трлн скорректированной реальной активности. Далее платформа определяет фактическим платежным действием лишь $482 млрд, составляющие чуть более пятой части от скорректированного объема и менее 0,5% от исходного. Каждый этап данного анализа представляет собой фильтрацию по воронке. Эти $482 млрд — исключительно оценочный параметр модели в рамках отслеживаемых активов, идентификаторов юрислиц и правил классификации Allium, никак не являясь независимым аудиторским итогом завершенных коммерческих расчетов во всем мире.[1]
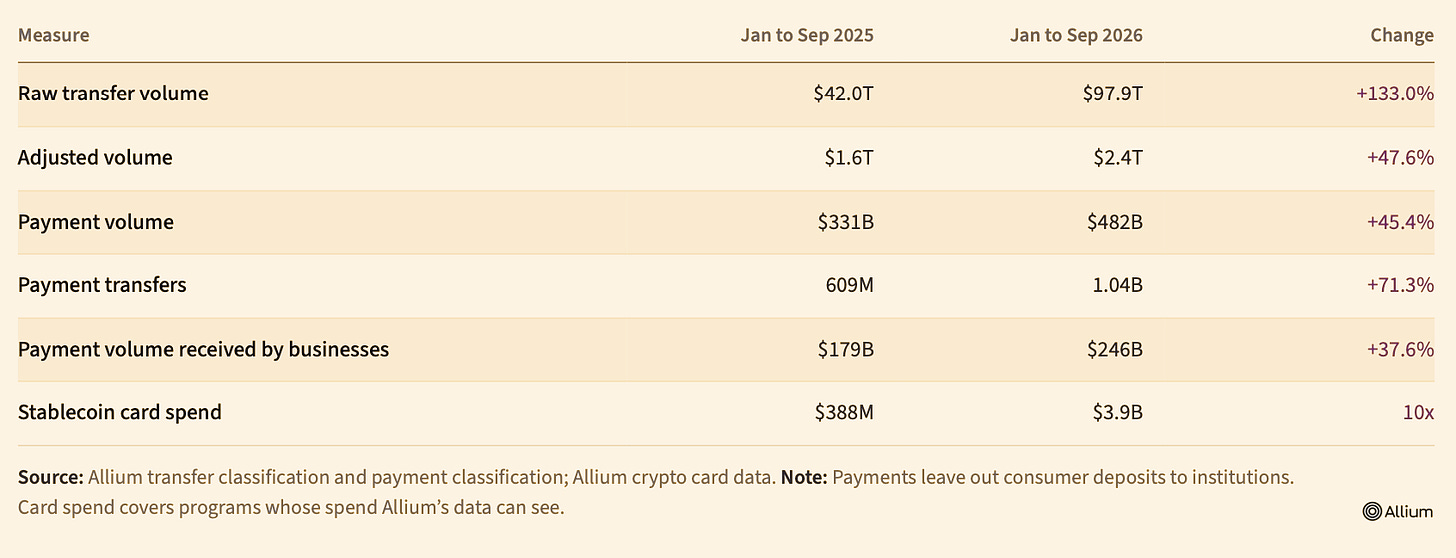
Рис. 3: Активность транзакций со стейблкоинами и распределение движения средств по различным сценариям
Такая фильтрация, безусловно, является прогрессом по сравнению с грубой статистикой нативных ончейн-переводов, однако ее точность сохраняет высокий уровень неопределенности. Allium комбинирует проприетарные теги адресов, логику классификации кошельков и поведенческие правила, принимая первое совпавшее правило за окончательное решение. Однако переводы между двумя уже идентифицированными предприятиями могут быть Settlement фактуры, внутрикорпоративным перераспреждением казначейских фондов или движением средств между аффилированными лицами. У Allium отсутствует опубликованный взвешенный по сумме отчет об ошибках первого и второго рода (ложноположительных и ложноотрицательных результатов) для данной выборки в $482 млрд.
Рабочий документ Банка международных расчетов (BIS) делает эту проблему еще более очевидной. Исследователи детально проанализировали 593 млн событий переводов стейблкоинов в рамках 141 млн транзакций в сети Ethereum и выявили, что почти 60% таких событий вложены в сложные многоступенчатые вызовы контрактов. Выборка основана на данных трех долларовых стейблкоинов в сети Ethereum за 2025 год. Это убедительно показывает серьезную ошибку приравнивания ончейн-взаимодействий к независимым платежам, однако из-за разного охвата измерений она не может служить прямым корректирующим коэффициентом для макро-данных Allium.[2]
При сравнении исторических данных через циклы возникает второй слой сложности. 18 сентября 2026 года Visa обновила методологию классификации своего онлайн-дашборда, резко расширив базу адресуемых адресов примерно с 15 млн до 600 млн и добавив алгоритмы роутинга. Это изменение позволило выявить и исключить больше автоматизированных машинных взаимодействий. Поскольку дашборд Visa напрямую использует первичные данные Allium,的一致性 их данных не может служить независимым перекрестным проверкам. Любые строгие расчеты темпов роста должны базироваться на единых и последовательных правилах маркировки и исключения на нижнем уровне.[3]
Два эмитента доминируют на все более уплотненном рынке
По состоянию на конец сентября данные Allium показывают, что обращение Tether составляет $184 млрд, Circle — $85,6 млрд, совместно они занимают 88,5% рынка. Третье место занимает USDS от Sky с объемом $8,2 млрд;紧随其后的是 PayPal PYUSD на $3,2 млрд. Все остальные эмитенты вместе держат $23,9 млрд. Общий оборот учетных активов составляет $304,9 млрд, тогда как в декабре 2025 года этот показатель равнялся $303,7 млрд.[1]
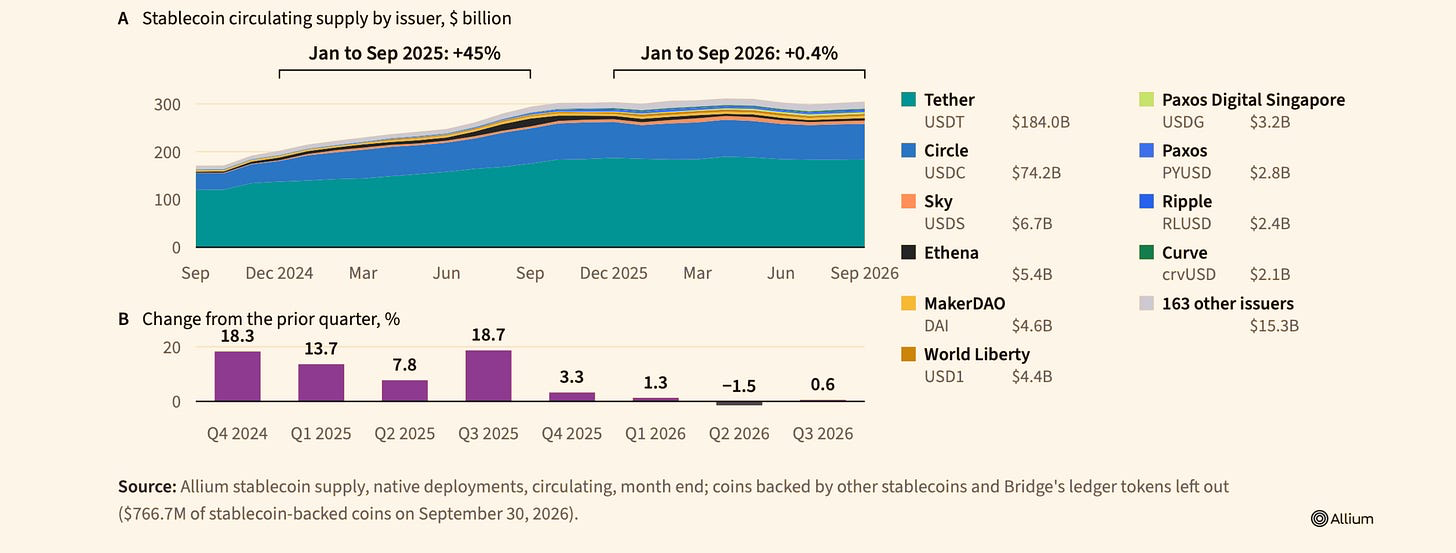
Рис. 4: Доля обращения стейблкоинов по эмитентам
За внешне спокойным общим存量 стоит почти полное равенство: новосозданные экспансионистские эмитенты получили $11,4 млрд增量 против $10,2 млрд утечки капитала у устоявшихся игроков. USDG, RLUSD, USD1 и ряд других ажио быстро поглощают остатки фонда, причем такая экспансия часто достигается за счет старших монет. Макро-данные на уровне эмитентов слабо позволяют определить, какая часть этих изменений отражает реальный внешний спрос новых клиентов, а какая — простое казначейское перемещение, краткосрочные субсидии или存量搬家 между двумя долларными токенами. Десятки миллиардов нового эмиссии иногда представляют собой лишь новую оболочку для уже существующих долларовых активов.[1]
Кроме того, не все брендированные токены можно прямо суммировать с их базовыми обеспечительными активами. Некоторые совместные бренды напрямую включают уже существующие стейблкоины в качестве резервного обеспечения. Если учитывать запакованные токены и базовые одновременно, создается ложный образ роста рынка. Allium исключила такие структурные запасы из своей отчетности по обращению, однако в своем отчете привела два противоречащие друг другу числа для суммы исключений за сентябрь: $766,7 млн в разделе эмитентов и $872 млн в разделе бренд-токенов. Разница может происходить из-за вариаций в методах учета или бухгалтерской классификации, первоисточник не содержит пояснений для сводки. Поэтому мы придерживаемся открытых сводных данных, категорически избегая двойного счета упакованных активов.[1]
Особое внимание заслуживают低频流动的沉睡资金余额 (спящие остатки с низкой оборачиваемостью). Цифровой доллар может тихо лежать на балансе биржи, выступая залогом для деривативов; может выбираться семейством в удаленном регионе как средство защиты сбережений; может работать под проценты в составе портфеля ликвидности. Реальная годовая чистая прибыль эмитента напрямую зависит от масштаба и длительности таких депонированных остатков, а не от частоты ончейн-переводов за одну неделю. Спонтанное долгосрочное удержание токена конечным пользователем в течение шести месяцев имеет совершенно иную коммерческую ценность, чем краткосрочная спекулятивная покупка партнером канала для поддержки маркетинговой кампании.
Лидерство Tether особенно ярко проявляется в сегменте платежей. В классификационной системе Allium USDT занял $406 млрд платежного оборота в период с января по сентябрь текущего года, составив 84,2%. Эта концентрация долей даже значительно превосходит его преимущество по общему предложению. Она полностью подтверждает наличие рва, образованного глубокой ликвидностью, устоявшейся сетью контрагентов и мощными привычками пользователей. Однако это не позволяет напрямую вывести, какую долю комиссий за клиринг платежей заберет Tether. Эмитенты токенов, базовые публичные блокчейны и конвертеры в локальный фиат выступают как строго независимые коммерческие субъекты.[1]
Доходы от процента по резервам после доли дистрибьюторов
Для традиционных стейблкоинов с фиатным обеспечением отправной точкой расчета прибыли является среднесуточный остаток合规储备资产 (комплаенс-резервов) и реализованная ставка доходности. Затем необходимо вычесть комиссии за каналы дистрибуции и другим сервис-провайдерам, оплачиваемые эмитентом, а также операционные расходы компании. Опираться исключительно на конец периода供应量 (объем в обращении) для推算盈利 (расчета прибыли) крайне неточно, особенно в периоды колебаний базовых ставок или реструктуризации каналов. Снижение ставки доходности резервов всего на один процентный пункт (100 базисных пунктов) способно полностью уничтожить микроскопическую прибыль от нескольких кварталов умеренного роста платежного бизнеса.
Финансовая отчетность Circle с редкой прозрачностью демонстрирует эту борьбу за долю. Во втором квартале 2026 года Circle зафиксировал $667,7 млн дохода от процентов по резервам и $33,6 млн прочих доходов, общая выручка составила $701,3 млн. Но при этом он потратил $412,5 млн на канальную дистрибуцию, обработку сделок и связанные прочие расходы. Оставшиеся $288,8 млн представляют собой лишь прибыль до вычета внутренних операционных расходов (RLDC), что дает маржу около 41,2%, а вовсе не чистую прибыль. Особо примечательно, что из этих $412,5 млн расходов на дистрибуцию только одному Coinbase выплачена комиссия за каналы в размере около $324,6 млн. Этот факт обнажает суровую коммерческую реальность: несмотря на управление колоссальным объемом общих резервов, большая часть заработанных процентов стекает в руки гигантов каналов дистрибуции, обладающих реальными клиентскими базами и входами в沉淀资金 (накопленные средства).[4]
Такой механизм распределения利益完全成立 (абсолютно логичен в коммерческом плане). Дистрибьюторы, приносящие реальных пользователей и обеспечивающие постоянный приток остатков, обладают высокой переговорной силой. Для эмитента выплата канальной комиссии渠道商 (канальным партнерам) часто экономически эффективнее, чем самостоятельное создание потребительских кошельков, платежных платформ и пробитие сложных регуляторных лицензий в десятках юрисдикций. Однако дистрибьюторы随时可能更换底层供应商 (могут в любой момент сменить базового поставщика) или даже самостоятельно запустить выпуск токена. Таким образом, истинный ров эмитента полностью определяется стоимостью замещения, глубиной сетевой ликвидности, признанной рынком безопасностью инфраструктуры и брендовым восприятием самого токена.
Мы можем визуально оценить эти микроэкономические изменения через предельно простую модель чувствительности: допустим, средний дневной объем резервов составляет $1 млрд, при реальной годовой доходности в 3% валовой процентный доход до затрат составит $30 млн. Если после распределения эмитент удерживает половину, то до собственных расходов ему остается $15 млн. При неизменной общей сумме и доле дистрибуции снижение реальной доходности на 1 процентный пункт приведет к прямому падению удержанного дохода на $5 млн; если требования партнеров к комиссии вырастут на 10 процентных пунктов, удержанная выручка сократится еще на $3 млн. Эти цифры — лишь базовая математическая модель, а не конкретные конфиденциальные условия договоров компаний.
Tether демонстрирует совершенно иной стиль раскрытия информации. В документах подтверждения резервов, аудируемых BDO, Tether публикует около $1,5 млрд чистой операционной прибыли за второй квартал 2026 года и сверхвысокий буфер избыточных резервов в $4,11 млрд. В августе 2026 года официальная страница Tether объявила о получении необоротного заключения аудита от KPMG по финансовым отчетам Tether International за 2025 год. Важно отметить, что годовой аудит финансовой отчетности не следует смешивать с регулярными квартальными подтверждениями резервов; в ходе подготовки данного материала оригинал подписанного аудита нами не проверялся. Одновременно с этим, долгие годы распространявшийся тезис о том, что «Tether никогда не проходил официального финансового аудита», явно устарел без учета этого нового анонса. Из-за различий в стандартах раскрытия и границах核算范围 (охвата расчетов) данные Tether нельзя напрямую сравнивать с квартальной отчетностьюCircle как публичной компании.[5–6]
Контракты дистрибуции определяют, кто удерживает спред
Большинство текущих конкурентных боев разыгрываются в знакомых программных экосистемах. Кошельки определяют, какой долларовый токен предлагается по умолчанию; биржи направляют глубину ликвидности основных торговых пар; корпоративные финтех-платформы глубоко интегрируют определенные токены в базовые платежные потоки. Именно эти решения на фронтенде в конечном итоге определяют, чьи резервы эмитента будут постоянно расти, и на каком активе сформируются устойчивые привычки у конечных пользователей.
Глобальная долларовая сеть (Global Dollar Network) разработала эко-систему стимулирующего распределения для партнерских сетей на основе активности отливки,_custody_ (хранения) и merchant_acceptance (принятия商户) USDG. Open USD (OUSD) продемонстрировал альтернативную форму сотрудничества: Open Standard отвечает за концепцию продукта и стандарты, Bridge выступает легальным эмитентом, а Stripe полностью и глубоко интегрирует OUSD в свою матрицу глобальных платежей и финансовых инфраструктур. Партнеры Open Standard могут получать вознаграждения пропорционально вкладу в бизнес OUSD. Stripe, как основный соучредитель, создала этот стандарт, а не владеет им монополистически. Подобные разноформатные архитектурные коллаборации доказывают одно: гиганты, контролирующие сценарии дистрибуции, обладают сильной ценообразующей властью над долями, однако по открытым источникам невозможно точно рассчитать фактические нормы удержания прибыли и детали распределения между партнёрами.[7–8]
Брендированная white-label продукция создает еще одну бухгалтерскую дилемму. Одна платформа может публиковать продукт с собственным брендом, но за кулисами обязательства по обеспечению, инвестиции резервов и обмен на фиат обрабатываются иным лицензированным регулируемым实体 (юридическим лицом). Судя только по внешнему названию товара, невозможно понять запутанные контрактные права и обязанности. При анализе供应量 токенов исследователи обязаны смотреть сквозь упаковку на базовые обеспечительные активы; при разборе фактической прибыльности необходимо проследовать сквозь текст контрактов, чтобы выявить истинное направление инвестиционного процента, канальных бонусов и комиссий за услуги.
Вертикальная интеграция способна улучшить экосистемную позицию оператора, но простая покупка акций绝非高利润率的保证 (не гарантирует высокую рентабельность). Mastercard объявила о завершении 100% приобретения поставщика инфраструктуры стейблкоинов BVNK в августе. Стратегическая цель заключается в объединении трансграничных возможностей оркестрации между традиционной сетью карточек и движением цифровых активов. Тем не менее, этот анонс символизирует лишь закрытие сделки M&A, а не мгновенное снижение себестоимости, успешную интеграцию или гарантированный объем новой выручки. Между тем, приобретение Bridge платформой Stripe позволило бесшовно соединить базовые функции выпуска с продуктовой матрицей для миллионов глобальных merchants и разработчиков. Сохранит ли такая软硬件一体化 (интеграция программного и аппаратного обеспечения) возможность устанавливать высокие тарифы, окончательно зависит от абсолютной надежности сервиса и реально создаваемой ценности для рабочих процессов корпоративных клиентов.[8–9]
Корпоративные платежи: ограниченная проверка при высоких оценках
В течение первых трех кварталов 2026 года Allium отнесла $134 млрд из общего объема категоризированных платежей на переводы между предприятиями (B2B), что составляет около 28% от всей структурированной суммы. Платежи потребителей предприятиям (C2B) составили $167 млрд (34,7%), предприятия потребителям (B2C) — $128 млрд (26,6%), а P2P-переводы (C2C) — $53 млрд (10,9%). Эти доли представляют собой исключительно аналитическую декомпозицию $482 млрд модели, а не внешние проверенные фактуры или журналы начисления заработной платы.[1]
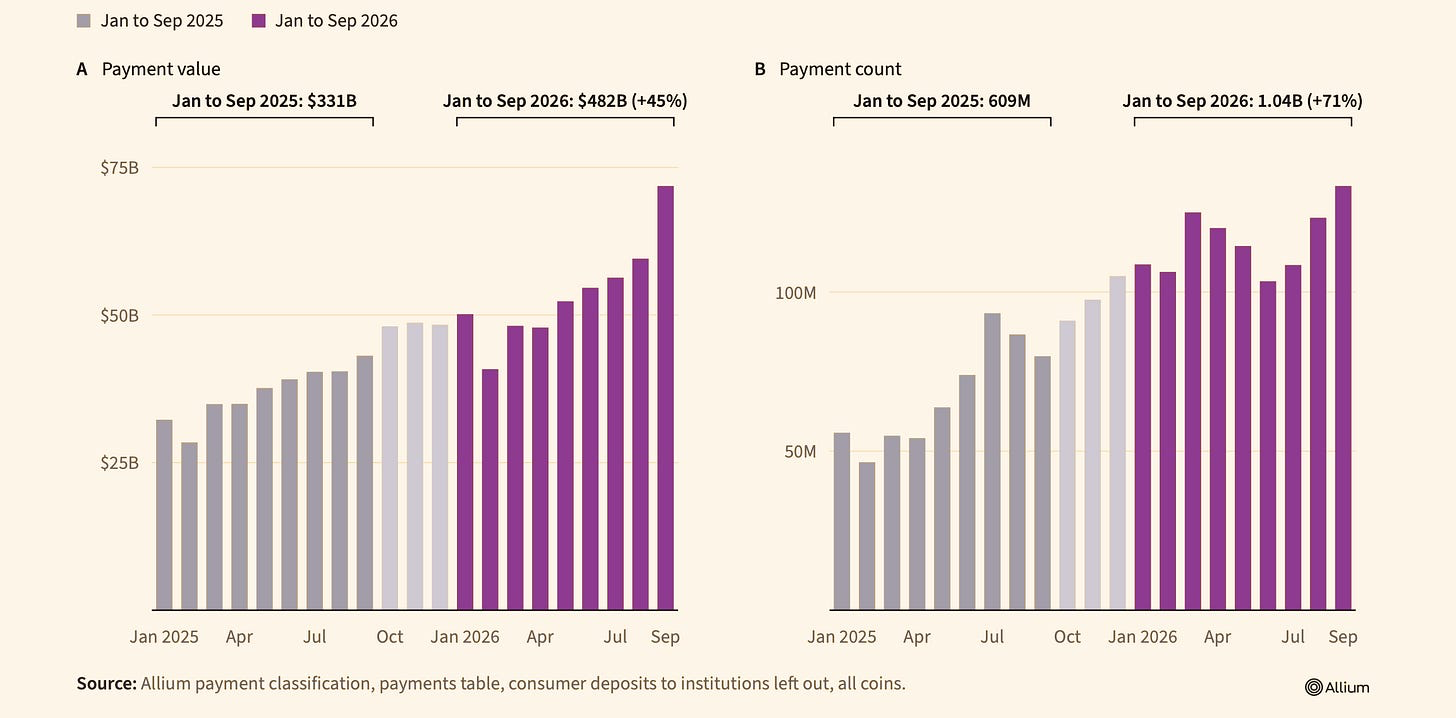
Рис. 5: Динамика общей суммы и количества транзакций стейблкоин-платежей по месяцам
Allium также классифицировала коммерческое назначение ончейн-переводов: реальные закупки товаров и услуг составили $111,8 млрд, операционная ликвидность предприятий — $116 млрд, а финансовые операции — целых $122,9 млрд. inclusion такого высокого процента финансовых маневров в общую сумму платежей полностью согласуется с авторитетными отраслевыми исследованиями прошлых лет. Академическая работа BIS по ончейн-переводам Ethereum указывает, что подавляющее большинство ончейн-взаимодействий со стейблкоинами предназначено для поддержания биржевых торгов, децентрализованного предоставления ликвидности и межрыночного хеджирования, а не розничных закупок. Наблюдатели рынка склонны узко трактуют понятие «платеж» как «покупку вещей», однако в системах категоризации огромная доля на деле представляет собой исключительно финансовые переброски средств и операционную поддержку ликвидности.[1–2]
Самые жизнеспособные сценарии внедрения платежей в краткосрочной перспективе сосредоточены в областях с замедленной работой традиционных финансовых систем, завышенными комиссиями или геополитическими ограничениями. Транснациональные расчеты корпоративных закупок, выплата зарплат фрилансеров и удаленных сотрудников, рынки цифровых виртуальных товаров и платежи поставщикам в международных цепочках поставки — везде традиционная система корреспондентских счетов обладает огромным сопротивлением. Стейблкоины способны радикально сократить время нахождения средств в пути и обойти层层盘剥的代理行手续费 (каскадные комиссии агентских банков), но это не означает автоматического устранения рисков колебаний валютных курсов, потерь при локальном обналичивании, корпоративного налогового инвойсинга и локальных комплаенс-деклараций — тяжелых офчейн-барьеров.
В плоскости коммерческой оценки самым убедительным ориентиром является поведение одних и тех же verifiable corporate clients (верифицированных корпоративных клиентов) с высокой частотой повторных покупок. Однако эти ключевые метрики почти никогда не раскрываются в обычной рекламной литературе. Резкие всплески объемов от краткосрочных корпоративных программ привлечения новых клиентов абсолютно не отражают реальную удержание клиентов (churn/retention) и юнит-экономику. Строгий аналитик должен задавать вопросы: сколько физических лиц/компаний совершали повторные платежи дважды в течение последних трех месяцев? Сколько чистой прибыли фактически заработал провайдер на каждой успешноProcessed invoice (проведенной фактуре)? Сколько канальных издержек пришлось отдать местному банку или лицензированному партнеру ради офчейн-вывода фиата?
Скрытые затраты платежей, невидимые в блокчейне
Низкие комиссии за сети (Gas) — несомненно важный веха развития blockchain-технологий. По горизонтальным сравнениям Allium за сентябрь текущего года медиана комиссии за перевод в сети Tron составляет менее 10 центов, сеть Ethereum — около $1,50, а Solana требует примерно полцента. Значительный разрыв в ставках нативных цепей рационально объясняет, почему разработчики развертывают большие партии частых автоматизированных транзакций в конкретных сетях и почему мелкорозничный пользователь голосует ногами. Тем не менее, Gas fee никак не отражает полную綜合成本 (совокупную стоимость) реальной коммерческой оплаты.
Компания, заказывающая услуги клиринга платежей, беспокоит лишь то, какая сумма будет безопасно и вовремя доставлена получателю. Ончейн-комиссия блокчейна часто является лишь каплей в море этой综合账单 (совокупного счета). Главные расходы скрыты в spread (разнице) конвертации фиатных валют (FX), комиссиях банковского вывода и ввода, cost of capital (стоимости капитала) на время нахождения в пути, затратах на фрод-мониторинг и AML, а также в корпоративном ПО для взаимозачетов. В некоторых кросс-бордерных валютных коридорах新兴市场本币清算 (клирингEmerging Market currencies) стоимость самой валютной конвертации может достигать 50–200 базисных пунктов. По сравнению с этим доля комиссии ончейн-перевода в полной стоимости составляет менее 5%.
На примере гипотетического инвойса закупки в международной цепочке поставок на $100 000: даже если стоимость перевода стейблкоина в Tron составляет всего $0,10, она несоизмерима с 0,75% банком FX ($750), $25 комиссии международного банковского перевода SWIFT и двухдневным cost of tied-up capital (стоимостью заблокированного капитала). Экономия в несколько центов на ончейне теряется на фоне этих показателей. Если инфраструктурный провайдер предлагает лишь чистый ончейн-трейл для перевода токенов, он продает гомогенизированную магистральную услугу; напротив, только комплексные поставщики, эффективно берущие на себя конвертацию, гарантирующие compliance invoice matching и оперативно проводящие средства на местные банковские счета поставщиков по конкурентному курсу, способны заработать щедрую премию за обслуживание в данном коммерческом workflow.
Для транснациональных корпораций cost of working capital (затраты на оборотный капитал) часто многократно превышает номинальную плату за сами платежи. Компания, ежедневно обрабатывающая множество мелких分散打款 (рассредоточенных выплат), обычно вынуждена предварительно предоставлять крупные пулы ликвидности множеству местных посредников в разных странах и регионах. Стабильная линия клиринга стейблкоинов высвобождает этот замороженный неиспользуемый капитал, существенно улучшая cash conversion cycle (скорость оборота наличности). Однако в Emerging Markets с недостатком liquidity провайдеры сами вынуждены держать дополнительные локальные запасы ликвидности для защиты от bank run (банковских очередей на вывод средств) или settlement delays (задержек расчетов). Следовательно, экономию этих финансовых затрат необходимо включать в общую модель управления казначейством и количественно оценивать динамично, исходя из реальных требований к ликвидности и объемов сделок.
Сама индустрия платёжных процессоров сталкивается с еще более жесткими marginal calculations (маржинальными расчетами): предположим, платежный агрегатор зарабатывает $10 млн валовой комиссии (10 б.п. от $10 млрд годового оборота). Переменные costs (издержки) финансовых контрагентов и settlement expenses (расчеты за расчеты) съедают 6 б.п. ($6 млн). До вычета fixed overheads (постоящих накладных расходов) и bad debts (плохих долгов) маржинальный вклад остается лишь $4 млн. Если внутренняя конкуренция сбивает общую комиссию до 8 б.п., а hard baseline costs остаются на 6 б.п., то при сохранении прежнего $10 млрд оборота реальный profit contribution (вклад в прибыль) упадет вдвое до $2 млн. Чтобы поддерживать прежнюю $4 млн прибыль, провайдеру придется удвоить объем транзакций до $20 млрд. Эта вычисленная модель предполагает константные единичные издержки и игнорирует операционный рычаг, не представляя собой официальные отраслевые тарифы.
Ликвидность, а не Gas fee, определяет уровень сетевого соперничества
В течение первых трех кварталов 2026 года сеть Tron занимала около две третей скорректированного объема переводов Allium и монополизировала 66,6% классифицированной суммы платежей. Ethereum все еще является крупнейшим базовым резервуаром общей native supply (нативной эмиссии) стейблкоинов, тогда как Solana и BNB Chain забрали бо́льшую долю по количеству отдельных транзакций. Каждая метрика рисует совершенно разные грани конкуренции: supply представляет собой источник первичной базовой активации; balances (остатки) показывают зоны глубокого накопления ликвидности; а payment volume очерчивает производную подмножество активных денежных потоков. Ни один из этих индикаторов не может быть напрямую приравнен к удовлетворенности конечного пользователя или коммерческой прибыльности самого протокола блокчейна.[1]
Гегемония Tron объясняется не дешевизной Gasfee alone (одним лишь газом). Высокая распространенность USDT, глобальная сеть Existing acquirers (существующих эквайеров), глубоко интегрированные каналы основных бирж и укоренившаяся мышечная память в виде привычек переводов создают мощную гравитацию, возвращающую пользователей. Новая emerging blockchain (возникающая блокчейн-сеть) с более низкими комиссиями, не имея local fiat on-ramps/off-ramps (местных точек ввода/вывода фиата), абсолютно непривлекательна для merchants (торговых точек) с реальными клиринговыми нуждами. И наоборот, зрелая chain с высокими execution costs (затратами на выполнение), обладающая unmatched deep liquidity (несравненной глубокой ликвидностью), strict system reliability (строгой отказоустойчивостью), mature risk controls (зрелым риск-менеджментом) и enterprise integrations (корпоративной интеграцией), способна своим совокупным коммерческим value generated (генерируемой ценностью) легко нивелировать friction high fees (высокое трение от комиссий).
Недавно запущенные новые цепи наглядно продемонстрировали этот раскол. По состоянию на конец сентября данные Allium показывают, что Plasma накопила $1,73 млрд остатков стейблкоинов, Robinhood Chain — $831 млн, Tempo — $718 млн, Arc от Circle — $528 млн. В сентябрьской статистике категоризированных платежей Plasma зарегистрировал оборот $168 млн, Tempo — $24 млн, тогда как данные Arc и Robinhood仍在分类核实处理中 (все еще находятся на стадии проверки категоризации). Отсутствие данных не означает нулевой реальный спрос. Кроме того, on-chain balances (ончейн-остатки) необходимо строго отличать от native issuance (нативной эмиссии), поскольку значительная часть оставшихся активов往往是跨链桥接而来的 (переведена через мосты из других зрелых mainnets).
Ранние surface-level liquidity data (поверхностные данные о ликвидности) трудно доказать способность удержания реальных пользователей. Лишь после полного финансового квартала average daily active balances (средние дневные активные остатки), verifyable true paying customers (верифицированные реальные клиенты), monthly repurchase frequency per funded account (месячная частота повторов на каждый профинансированный аккаунт) и global fiat off-ramp coverage breadth (ширина покрытия глобальных точек вывода фиата) позволят объективно измерить фактическую проникающую способность каждой цепи. На уровне инвестиционной логики аналитики обязаны строить более строгие модели финансового учета: четко разделяя captured network fees (пойманные сетевые сборы), incentive node income (доходы от узлов с激励 (stимулированием)), official ecosystem subsidies (официальные экосистемные субсидии) и final free cash flows flowing back to token holders (финальные денежные потоки, возвращающиеся к держателям токенов). Один лишь пустой nominal total settlement principal (номинальный общий объем расчетных средств) никоим образом не может выводить fair investment valuation (справедливую инвестиционную оценку) базового токена.
Банковские карты связывают остаток стейблкоинов с устоящейся merchant network (сети продавцов)
Для конечных розничных потребителей самый прямой и с наименьшим порогом входа продукт стейблкоинов — это обычная банковская дебетовая или кредитная карта. Клиент пополняет счет покупки цифровыми долларами; физические лица и онлайн продавцы принимают транзакции через давно известные сети карточных ассоциаций, получая расчеты в привычном локальном фиате. Весь цикл принятия платежей может бесшовно разворачиваться на базе existing acquiring networks (существующих сетей эквайринга). Для конечного продавца фундаментальный процесс движения стейблкоинов往往完全无感的透明存在 (является незаметным прозрачным фоном).
По оценкам Allium, общая сумма глобальных транзакций со стейблкоинами через банковские карты, поддающаяся мониторингу, в период с января по сентябрь 2026 года достигла $3,9 млрд, что приблизительно в 10 раз превышает сопоставимый объем в базе данных за аналогичный период 2025 года. Карты KAST, Ether.fi и Karta стали крупными игроками с лидерами в открытом мониторинге. Однако этот aggregate metric (общий показатель) смешивает различные методы подсчета: лишь около 19% суммы продаж имеют direct supporting merchant purchase trails (прямые подтверждающие следы покупок от продавцов), остальное же построено на обратной инженерии netting settlement data (неттированных данных расчетов) backend processing (задней обработки). Netting结算 (расчеты по нетто) часто маскирует реальное количество underlying transactions (базовых транзакций) и average ticket size (средний чек). Следовательно, эти данные отражаютperformance мониторингующих проектов (показатели проектов), включенных в выборку, а не исчерпывающий глобальный итог всех карт стейблкоинов.[1]
Его детализированная выборка单笔消费样本 (отдельных образцов расходов) соответствует разным базам отсчета. В ключевом проекте карт, формирующем 36% совокупного потребления, исследователь зафиксировал 23,8 млн индивидуальных выборков. Микропотребления менее $50 составляют около 83% от общего числа транзакций, но лишь 17% в общей сумме; напротив, крупные платежи свыше $1000 составляют жалкие 0,7% по количеству транзакций, но всосали в себя 39% от общей суммы расходов. Эти данные живо рисуют модели поведения выборочных пользователей в повседневной жизни и крупных трат. Но без весового коэффициента суммы применение этих частичных закономерностей ко всему $3,9 млрд массиву неизбежно создаст иллюзию overfitting (переобучения данных).[1]
Коммерческая цепочка利益背后 (за ней стоят интересы) карт чрезвычайно сложна. Одна карточная программа может брать commission split (долю комиссии), monthly account maintenance fee (месячный платеж за обслуживание) или FX spread (валютный спред); но одновременно она обязана платить channel costs (канальные издержки) процессинговым компаниям, clearing networks (сетям клиринга), counterparty FX liquidity (ликвидным контрагентам по валюте) и выдавать cashback rebates (возвраты кэшбэка) клиентам. Пополнение стейблкоинов порождает one on-chain hash record (одну запись хеша в блокчейне), последующее списание картой генерирует one bank pre-authorization record (запись предварительной авторизации в банке), а финальный settlement days later (расчет несколькими днями позже) вносит会计 entry (бухгалтерскую запись). Эти три потока в реальности относятся к одному и тому же расходу. Без сквозного reconciliation (согласования) от закупки до settlement, простое механическое overlay (наложение) данных карточного бизнеса на обычный общий объем платежей inevitably会带来严重的双重计算风险 (неизбежно принесет серьезные риски двойного учета).
Множественная борьба вокруг прав на доходы цифровых долларов
Долларовые стейблкоины, токенизированные банковские вклады и токенизированные денежный фонды (MMFs) на базовом слое блокчейна часто делят идентичные интерфейсы вызова смарт-контрактов, однако юридически предоставляют держателям radically different right claims (радикально иные требования прав). Права держателей стейблкоинов обычно зависят от архитектуры redemption (погашения) эмитента и safe qualification合规储备资产 (безопасной квалификации его合规储备资产); токенизированные депозиты по сути являются прямыми обязательствами коммерческих банков, строжайше regulated prudential banking rules (регулируемыми правилами банковской осмотрительности), ограничены合约条款ми (условиями контракта) и准入约束 (ограничениями допуска); токенизированные фонды представляют четкие паи инвестиционного фонда, следуя specific portfolio guidelines (специфическим инструкциям по портфелю) и законам о fund subscriptions/redemptions (подписке/выкупе фондов). Инструменты существенно различаются по периодам поддержки redemption, лимитам on-chain transfers (ончейн-переводов), механизмам распределения interest yields (процентных доходов) и level of investor compensation protection (уровню защиты компенсации инвесторов) в extreme scenarios (экстремальных ситуациях).[11, 14]
Финансовый директор предприятия, делая выбор资产配置 (распределения активов), полностью руководствуется своими конкретными business needs к праву претензии на базовый уровень: если нужен инструмент ликвидности для свободного оборота, settle секунд (расчета за секунды) и широкой сети контрагентов, публичные стейблкоины с solid redemption track record (твердой историей погашений) безусловно лидируют; если речь идет о mature multinational corporate clients (зрелых мультинациональных корпоративных клиентах), токенизированные депозиты, работающие в рамках их existing banking credit frameworks (устоявшихся рамок банковского кредитования), скорее найдут предпочтения у риск-менеджмента; а если потребность заключается в earning higher yields на idle liquidity (бездействие ликвидности), токенизированные MMF и соответствующие subscription/redemption clauses (условия подписки/выкупа) становятся главным объектом. Хотя эти финансовые инновации работают на общей base tokenization technology (базовой технологии токенизации), в юридических атрибутах,变现 ликвидности (ликвидности при конвертации в фиат) и фактических exposure dimensions (измерениях подверженности рискам) они никоим образом не являются взаимозаменяемыми同质化替代品 (гомогенными заменителями).
Эта полифоническая финансовая гонка оказала глубокое воздействие на balance sheets современного банковского сектора. Base reserves самих стейблкоинов часто содержат коммерческие банковские депозиты и краткосрочные US Treasuries, поэтому激增发行规模 (резкий рост объема эмиссии) стейблкоинов并不意味着所有相关资金被彻底抽离了传统银行体系 (не означает, что все связанные средства полностью отточили из традиционной банковской системы). Оно меняет主体银行存款 (субъект банковских депозитов) с фрагментированных розничных клиентов на концентрированных институциональных гигантов, мигрирует структуру срока обязательств (liability tenor) и определяет, кто делит macro spread earnings (доходы от макро-спреда). Если retail depositors (розничные вкладчики) снимут свои checking accounts (текущие счета) в банках, купят полностью secured by short-term US Treasuries (полностью обеспеченные краткосрочными облигациями США) стейблкоины, impact на кредитоспособность liability side (пассивную сторону баланса) банка отличается принципиально от传导路径 (пути передачи) при преобразовании闲置 funds в брокерских счетах или legacy crypto tokens (устаревших крипто-токенов) в стейблкоины. Обобщенный тезис о том, что «каждый новый выпущенный стейблкон отнимает депозиты банков в соотношении 1:1»,金融逻辑上是站不住脚的 ((financially) несостоятелен).
Традиционные банки have sufficient motivation (имеют достаточную мотивацию) выпускать собственные токенизированные liabilities (токенизированные обязательства), также они strongly crave (искренне стремятся) предоставлять custody (хранение) and off-ramp services (сервисы вывода средств) ведущим эмитентам стейблкоинов. Core moat банков (основной ров банков) — это regulated政企客户网络 (защищенные нормативами сети корпоративных/государственных клиентов), mature cash concentration (зрелая концентрации денежных средств), credit asset pricing能力 (способность ценообразования кредитных активов), compliant AML风控中台 (комплаенс AML-центры управления рисками) и direct access к traditional央行级大额支付清算系统 (традиционным центрально-банковским системам крупных платежей). По сравнению с ними nativestablecoin tech机构 (родные технологические агентства стейблкоинов) обладают agility advantage (преимуществами скорости) в открытии ширины分发 (дистрибуции) публичных цепей и круглосуточной 7x24运转 (работе без выходных). Здесь нет абсолютного碾压 dominance (подавляющего превосходства). Победитель определяется степенью开放权限 (открытости прав),barriers client eligibility thresholds (порогами квалификаций клиентов),preferred ultimate settlement assets收款方 (предпочитаемыми конечными расчетными активами получателей) и overall综合成本 (совокупной стоимостью) на отдельную транзакцию.
Спрос на доллары резервы и кросс-бордер расчеты принадлежат к двум совершенно разным рынкам
Получение активов в долларах для резервов и engagement в跨境资金结算 (международных денежных расчетах) хоть и пересекаются, но Категорически不可在商业分析中混为一谈 (нераздельны в бизнес-анализе). В странах с высоким инфляционным давлением ordinary household持有 USDT (обычные домохозяйства, владеющие USDT), как правило, хотят защитить себя от恶性本币贬值 risks (опасных рисков девальвации национальной валюты); трейдеры crypto derivatives (крипто-деривативов) держат стейблкоины в качестве leverage collateral (обеспечения для плеч) на биржах; экспортно-ориентированная外贸企业 (внешнеторговая фирма), получив overseas receivable (зарубежную дебиторскую задолженность), выбирает长期留存 (долгосрочное хранение), не осуществляя二次跨国划转 (вторичных трансграничных переводов). Даже если эти токены ни разу не были потрачены终端零售商户 (конечными розничными продавцами), они все ровно выполняют极其关键的economic sink function (крайне важную функцию экономического резервуара).
The most directive geo-movement data (самые направленные географические данные движения) в отчете Allium происходят из непрофильной выборки самохранящихся non-custodial wallets (непрофильных кошельков самохранения), где удалось successfully IP geolocate (успешно геопривязать по IP) оба конца приема и перевода денег. Эта выборка занимает лишь около 3% от общей суммы классифицированных платежей. В пределах highly restricted sample (строго ограниченной выборки) 42% суммы B2B платежей, 39% C2B потребления, 34% B2C выплат и 22% C2C переводов относятся к跨国流动 (трансграничному движению). Эти данные достоверно рисуют лишь局部定位样本 (частично локализованные образцы). Они не могут служить authoritative basis (авторитетной основой) для вывода реального глобального比例 (пропорция) трансграничных транзакций во всех платежах стейблкоинов. Massive existence托管型中心化钱包 (массивное существование custodial centralized wallets),模糊节点地理位置 (размытая география некоторых узлов) и客观地址标签偏差 (объективные смещения в тегировании адресов в разных странах) способны dramatically skew全局统计结果 (значительно исказить глобальные результаты статистики).[1]
Commercial monetization paths孕育 этих двух сценариев存在本质差异 (имеют фундаментальные различия). Foreign public savings demand美元资产沉淀 (зарубежный общественный спрос на накопление активов в долларах), даже при крайне низкой частоте переводов пользователей, постоянно feed massive reserve interest income (питает колоссальные доходы от процентов по резервам) для эмитентов;切入跨境代理行清算业务 (внедрение в бизнес клиринга через корреспондентские счета) reliance на实现极致高频的资金周转 (реализации предельно частых оборотов средств) на relatively lightweight pool周转资金池 (относительно легких оборотных пулах), чтобы密集赚取支付过路手续费 (плотно зарабатывать комиссии за транзит платежей). Публичные ончейн данные忠实记录这两类活动的交互轨迹 ( faithfully записывают траектории взаимодействия этих двух типов активности),却很难在财务层面将二者彻底解耦 (но крайне сложно на финансовом уровне полностью развязать их). Эмитент, get valuation (получающий оценку) на основе narrative «reserve interest income» («доходы от процентов по резервам»), должен принять rigorous test (суровое испытание) на sticky duration (липкость/долгосрочность удержания) своих средств; fintech定位于«跨境支付清算» (позиционирующий себя как «международные платежные расчеты»), должен self-prove (самоподтвердиться) completed customer remittance fulfillment records (записями о выполненных клиентских переводах) по каждому клиринговому коридору и actual retained profit margins (фактическими удержанными нормами прибыли) на каждой линии.
Регуляторные рамки перестраивают комплаенс-cost хранения и перевода долларов
США и ЕС активно устанавливают一系列具有深远影响的监管立法框架 (ряд регуляторных законодательных рамок с далеко идущими последствиями), которые completely reshape谁有资格发行稳定币、储备金可以配置何种资产 (кто имеет право выпускать стейблкоины и какие assets могут конфигурироваться в резервы),机构能够对外提供哪些衍生金融服务以及终端用户享有哪些法定保护 (какие производные финансовые услуги могут предлагать учреждения и какие statutory protections享有 конечные пользователи). The US GENIUS Act正式签署成法 (GENIUS Act официально подписался как закон) в июле 2025 года. Полное落地执行法律条文 (внедрение и исполнение правовых положений) зависит от法定时间表与配套规则推进节奏 (法定时间表 и темпа продвижения сопутствующих правил), который начинается с较早日点为准 (раньше наступившей даты из 18 месяцев после принятия закона или 120 дней после выпуска final implementing rules (окончательных имплементирующих правил)). Закон устанавливает четкие红线 (красные черты) по准入资质 (правам доступа) разрешенных эмитентов платежных стейблкоинов, composition liquidity reserve assets (составу активов ликвидных резервов), statuary redemption timeframes (статутным срокам погашения) и запрет на прямое risk-free派息 (безрисковое распределение дивидендов) от эмитентов держателям токенов. Открытые консультации美国货币监理署 (OCC) и财政部 в 2026 году仅代表正在推进的立法磋商过程 (лишь представляют текущий процесс переговоров) по регулированию, перед formal signing (официальным подписанием) их absolutely不能草率视为终局定稿法规 (категорически нельзя слепо считать окончательными законами).[11–12]
Rамки EU's MiCA (MiCA) classify electronic money tokens (EMT) и asset reference tokens (ART) в高度专业且严格的行政牌照许可与展业行为规范之中 (внутрь высокопрофессиональных и строгих административных лицензионных рамок и норм ведения деятельности). В октябре 2026 года European Securities and Markets Authority (ESMA) further clarified监管预期 (регулирование ожиданий) для всего рынка относительно предоставления加密资产服务 related unauthorized stablecoins (сервисов крипто-активов, связанных с незаконодательными стейблкоинами) residents欧盟境内居民 (резидентам в зоне ЕС). Невозможно推断其在特定合规司法管辖区内合法合规地位 (вывести статус законности в конкретной合规司法管辖区 (юридикции)) solely based on极高交易量海外其他主流离岸市场拥有 (высокого объема торгов на других основных offshore рынках abroad). legal reach terminal customers (легальный доступ к конечным пользователям) heavily depends on specific issuer qualifications (специфических квалификации эмитента), jurisdiction of registration (юрисдикции регистрации),中介机构牌照 (лицензий посреднических организаций) и scope of business operations (масштаба бизнес-операций).[13–14]
Compliance既是沉重的成本开支 (compliance — это тяжелые затраты),又是天然的竞争壁垒 (это естественный конкурентный барьер). Он может превратиться в solid moat (крепкий ров), эффективно защищающий vested interests (закрепленные интересы) устоявшихся игроков с合规批文 (согласованием compliance) и core clearing banks partnerships (партнерствами с основными клиринговыми банками);但同时它也重重捆绑那些依赖高额利息返还、高风险底层投资或无许可开放分发网络的创新商业模型 (одновременно сковывает инновационные бизнес-модели, полагающиеся на высокие процентные возвраты, рискованную базовую инвестицию или безлицензионное открытое распределение). Stablecoin issuer actively preparing申请信托银行特许牌照 (подачу заявки на льготную лицензию trust banking) currently仅仅是提交申请阶段 (лишь на этапе подачи заявки),绝不等于已经成功将牌照收入囊中 (отнюдь не равно успешному получению лицензии в кошелёк). При прогнозировании future permitted scopes业务未来准许开展的业务范围 (будущие разрешенные области) и估值定价合规生态溢价 (ценообразования премии за compliance ecosystem distinction),区分已申请与已获批存在着天壤之别 (различение статуса «подано» и «одобрено» создает пропасть).
Service availability与兑付质量的绝对可靠 (доступность услуг и абсолютная надежность quality of redemption) достаточно彻底击败单纯的费率价格战 (достаточно полностью побить simple rate price wars). Когда получатель苦等资金到账 из-за bank system downtime maintenance (простаивания банковской системы), AML/sanctions list screening (скрининга по спискам санкций), underlying公链网络拥堵中断 (network congestion/blockchain outage) или local off-ramp provider experiencing liquidity crunch (проблем с ликвидностью местного вывода),所谓“超额储备金资产”宣传根本无法缓解其燃眉之急 (просто слова об «избыточных резервах» не решают насущную проблему). В коммерческих соглашениях最终由哪一方垫付交易失败损失、处理退款赔偿并承担系统灾备恢复 (то, какая сторона авансирует убытки от failed transactions, обрабатывает refunds compensation и берет на себя system disaster recovery) — это cornerstone决定信任 (foundation, определяющая доверие). Оценивая commercial value一家支付科技企业 (коммерческую ценность финтеха-плательщика), инвесторы помимо紧盯宣传彩页上宣称的“秒级结算时间” (помимо слежения за заявленным «секундным settlement time» в marketing brochure) must meticulously scrutinize底层合同中的损失分摊与风控兜底条款 (must тщательно审视 contract bottom-layer loss allocation и risk control bail-out clauses).
AI Agent支付交易量激增,但商业变现证据依然匮乏
В исследовательских отчетах Allium领域增长率最为惊人的当属面向机器智能体(AI Agent)的自动化支付流 (самая поразительная область роста процентов — automated payment flows для machine agents (AI Agents)), однако她的 absolute资金规模依然微乎其微 (абсолютный объем средств остается ничтожным). Данные показывают, что Q3 number of transfers initiated by machine agents directly doubled from previous quarter’s 34.1 млн до 68.3 млн笔, но涉及总金额却不升反降, dropping slightly from Q2’s $3.9 млн to $3.7 млн. Average客单价单笔转账的平均客单价 (средняя цена чека за перевод) составила лишь около 5 cents, и в сентябре медианная单笔金额甚至远远更低 (единичная сумма в сентябре была еще ниже). В то же время explosion在交易笔数翻倍暴增的同时, actual settled total amount却在逆向萎缩 (реальный урегулированный общий объем фактически сокращался).(1]
Протокол x402 и Machine Payments Protocol (Machine Payments Protocol), jointly发起由 Stripe 和 Tempo (совместно инициированный Stripe и Tempo), aims provide frictionless payments for software fully auto-purchasing data APIs, compute resources及其他微服务 (нацелен на предоставление frictionless платежей для полностью автоматизированной закупки API данных, вычислительных ресурсов и other microservices).此类协议能够有效消除小额、非周期性零星交易所面临的高昂企业账户开户摩擦 (подобные протоколы эффективно устраняют дорогостоящие friction开户摩擦 открытия корпоративных счетов, встречаемые в small-scale, non-periodic sporadic trades). However, in two major data序列 observed by Allium采用截然不同的过滤与统计规则 (два ряда наблюдений Allium применяют совершенно разные правила фильтрации и статистики), и绝大多数被记录的链上交互实际上由极少数网关节点所垄断 (подавляющее большинство записанных ончейн-взаимодейств фактически монополизировано несколькими gateway nodes).究竟有多少真实资金最终流向了独立的终端商户,目前仍缺乏确凿证据 (сколько реальных средств в итоге достигло independent merchants, пока缺乏确凿证据 (нет достаточных доказательств). These cutting-edge protocols雄辩证实了底层技术架构的可行性 (убедительно доказали feasibility underlying technological architecture),但要证明市场具备真实可持续的付费意愿,仍需要商户维度的商业落地数据支撑 (чтобы доказать real sustainable willingness-to-pay market,仍需 merchant-dimension коммерческие данные поддержки).[1, 15]
Oценка此新兴市场最科学指标应包括: external genuine inbound unique customers数 (количество внешних уникальных клиентов с реальными входящими поступлениями),产生复购的商户数 (количество merchants с повторными покупками),剔除官方补贴刺激后的纯天然交易额 (чистый товарный объем после исключения официальных субсидий),chargeback dispute rates (процент спорных случаев/отказов от оплат) и platform actual net take rates (фактическая чистая комиссия платформы).Thousands微小调用 initiated by某单一 internal integration渠道 (тысячи микротранзакций, инициируемые одним внутренним каналом интеграции),虽能证明技术架构运转正常 (хотя и доказывают техническую работоспособность架构),但其为服务商创造的实际营收,甚至可能不及一份最基础的传统企业 SaaS软件订阅费 (реальный доход, генерируемый для поставщика услуг, возможно, ниже базовой подписки на традиционный корпоративный SaaS). AI agent on-chain清算作为下一代基础设施的前沿探索值得长期追踪 (on-chain расчеты AI агентов как frontier exploration next-gen infrastructure deserve long-term tracking),但仅凭当前虚浮的笔数暴增绝不足以作为外推中短期财务盈利预测的扎实依据 (однако нынешний искусственный взрыв числа транзакций absolutely insufficient solid basis для mid-short term financial profitability forecasting).
盈利能力的真正试金石
Стейблкоины базовая инфраструктура目前已经成功承载了庞大体量的数字美元资产 (уже успешно приняла и несет huge volumes digital dollar assets). Под классификацией Allium actual commercial payment activities呈现出强劲的增长韧性 (actual коммерческие платежные активности проявляют strong growth resilience),而详尽财务披露毫无保留揭示了储备金利息收益向渠道分销巨头让渡巨大规模 (детальные финансовые отчеты беспощадно показали колоссальный объем процентов по резервам, ушедших гигантам каналов дистрибуции). Доминирование Tether в классифицированном платежном объеме подчеркивает unshakable long-term value深水区流动性与成熟交易对手网络 (непоколебимая долгосрочная ценность deep-water liquidity и mature counterparty networks) в финансовом мире. Банковские карты успешно借力早于 blockchain数十年建立的成熟商户收单网络 (успешно воспользовались mature merchant acquiring networks established decades before blockchain), extending stablecoin payment触角延伸至千家万户 (распространив щупальца платежей стейблкоинов across households). Все эти solid empirical data表明稳定币生态绝非由单一赢家包揽全产业链赢家通吃格局 (говорят что stblecoin ecology far from single-winner monopoly covering entire产业链),而是孕育出分工鲜明的共存商业形态 в каждом价值层级上 (рождает distinctively specialized co-existing commercial forms на каждом value层级). [1, 4]
Nаш基准判断是审慎且附带约束条件的 (наша базовая оценка осторожная и conditional): обладая vast и high-sticky retention funds (обладая огромным и высоколипким retention фондом), эмитенты смогут持续赚取可观的储备金利差收益 (продолжать зарабатывать значительный reserve spread income), но их ultimate利润对宏观基准利率走向以及分销商提出的分成条件极为敏感 (но их финальная прибыль крайне чувствительна к макро-базовой ставке и demands split каналов); directly controlling customer account体系发薪系统、企业财资工作流以及收银结账入口前端平台 (контролируя напрямую счета клиентов, системы выплат зарплаты, корпоративные cash workflow и POS-входы frontend platforms)拥有极为广阔的多元商业变现延展空间 (обладают очень широкими пространствами множественных коммерческих monetizations), но они должны提供真实的客户留存率与为正的单客贡献利润来自证价值 (но должны предоставить реальные retention rates и positive unit economics для self-verifyvalue);深耕底层的基础设施机构只要能够切实替客户扛下复杂的合规审计、流动性兑换以及账目自动核销脏活累活 (deep-tech infrastructure providers simply нужно реально брать на себя complex compliance audits, liquidity conversions и automatic reconciliation dirty work),就能持续赚取稳固的服务溢价 (они будут продолжать зарабатывать устойчивые service premiums); middleware провайдеров仅提供同质化 routing algorithms或基础代币转账协议面临着全行业最为严峻的费率击穿与利润内卷风险 (middleware провайдеры, предлагающие только гомогенные алгоритмы маршрутизации или базовые протоколы обмена токенов, сталкиваются с самыми суровыми risks rate compression и margin involution в индустрии).
上述判断可能会因终端客户展现出对特定发行品牌的强烈偏好而发生重塑 (вышеизложенные утверждения могут быть re-shapéed если terminal customers проявят strong preference для specific issuer brand). Если terminal user基于兑付质量与流动性的高度信赖即便分销渠道大力推销自营联名代币依然坚定不移选择老牌代币 (если end-user, опираясь на высочайшее доверие к качеству redemption и liquidity, упорно выберет legacy brand даже при агрессивном sales proprietary co-branded tokens от каналов дистрибуции),那么核心议价权就将重新牢牢回流至发行方手中 (тогда core bargaining power firmly rebounds back to issuers). For integrated ecosystem platforms反向风险同样尖锐 (обратные риски для integrated ecosystem platforms equally sharp): relying short-term high subsidy incentives堆砌起来的资金沉淀一旦补贴退潮便可能瞬间作鸟兽散导致支付利润率在折扣终止后迅速恶化 (built up deposits from short-term high subsidy incentives once subsidies dry up might evaporate instantly causing rapidly deteriorating payment margins post-discount termination).随着各家支付机构逐步将链上分类转账流水与线下真实发票、商户实际销售额及客户打款回单进行严格平账核对 (по мере того как платежные институты постепенно align on-chain categorized transfer logs с offline real invoices, actual merchant sales volumes и customer remittance receipts),整个行业的底层商业真实规模也必将迎来一轮去伪存真的重新标定 (истинный коммерческий масштаб всей индустрии неизбежно столкнется с новым rounds去除虚假存真校准).
检验这门生意的投资评估清单其实极其清晰明了:追踪日均活跃沉淀资金余额以及扣除渠道分成后实际留存的储备利息净利润 (tracking daily average active resting fund balances и net reserve interest profits actually retained after channel splits);将链上转账流水与剔除冲正撤销后的真实客户履约打款精准对齐 (precisely aligning on-chain transfer logs с реальные customer fulfillments после снятия reversals/cancellations);测算扣除可变通道成本后的每笔支付净贡献利润,并持续追踪已识别客户群体的真实复购频次 (calculating net contribution profit per payment после deducting variable channel costs, и continuously tracking real repurchase frequency identified customer base). Только these core indicators才能将这门商业飞轮的两端严丝合缝地扣合在一起 (только эти core indicators смогут плотно сцепить两端 этого business flywheel):一端是美元在静止沉淀时所赚取的资产收益 (один конец — asset earnings долларов в состоянии rest/resting),另一端则是美元在高速流转时所收取的过路价值 (другой конец — toll value collected когда доллары в high-speed transit).
商业模式终极经济学试金石归根结底在于扣除生态伙伴分成之后每单位客户资金余额所能创造的留存利息收入以及每完成一笔真实支付所能沉淀的实际贡献利润 (ultimate economic litmus test商业模式 сводится к retained interest income created per unit customer fund balance после deductions ecosystem partners splits и actual contribution profit沉淀ed после completion каждая реальный payment). Только those enterprises which坚决捍卫上述核心财务指标在未来基准利率下行、支付抽成变窄以及全球合规监管收紧的重重风暴中 (лишь те компании, которые坚定 защищали вышеупомянутые core financial metrics amidst future falling baserates, narrowing payment cuts и tightening global regulatory compliance storms),才能真正配得上自身的估值与市值 (verdient truly own valuations и market caps). Один лишь繁荣假象堆砌的链上账面转账量绝无可能撑起虚高的估值王座 (one лишь illusion prosperity piled-on на on-chain ledger transfer volumes absolutely cannot propped up inflated valuation thrones).
数据来源与研究方法
核心数据源:https://www.allium.so/reports/state-of-stablecoins-and-payments-q3-2026
[1] Все исследования Allium, «Состояние стейблкоинов и платежей: по итогам третьего квартала 2026 года» (State of Stablecoins and Payments: Through Q3 2026), октябрь 2026 года. Суммы платежей по категориям, назначения и географическое положение указаны в отчете являются оценочными значениями модели, а не аудированными документами об исполнении обязательств клиентами.https://www.allium.so/reports/state-of-stablecoins-and-payments-q3-2026
[2] Банк международных расчетов (BIS), «Анатомия транзакций со стейблкоинами» (The Anatomy of Stablecoin Transactions), рабочая бумага № 1359. Выборка основана на данных транзакций в сети Ethereum.https://www.bis.org/publ/work1359.htm
[3] Vis Onchain Analytics, «Хроника изменений» (Changelog), 18 сентября 2026 года. Использует входные данные Allium, не служит независимой перекрестной проверкой данных.https://www.visaonchainanalytics.com/changelog
[4] Circle Internet Group, Ежеквартальный отчет Form 10-Q (по состоянию на 30 июня 2026 года), подан в Комиссию по ценным бумагам и биржам США (SEC).https://www.sec.gov/Archives/edgar/data/1876042/000187604226000248/crcl-20260630.htm
[5] Tether, Финансовые данные за второй квартал 2026 года и уведомление о резервах, 31 июля 2026 года. Официально公布 квартальной прибыли и аудиторское заключение BDO по резервам компании.https://tether.io/news/tether-posts-strong-q2-performance-generates-1-5b-net-operating-profit-maintains-4-11b-reserve-buffer-and-expands-gold-holdings-to-more-than-146-tons/
[6] Tether, Аннонс завершения аудита финансовой отчетности Tether International за 2025 год компанией KPMG и получения аудиторского заключения, 13 августа 2026 года.https://tether.io/news/tether-completes-the-largest-inaugural-financial-audit-in-history/
[7] Глобальная долларовая сеть (Global Dollar Network), Структура сети и стимулирование партнеров USDG.https://globaldollar.com/network
[8] Введение Open USD организацией Open Standard (30 июня 2026 года); Запуск OUSD компанией Bridge (30 сентября 2026 года); Announcement Stripe о том, что OUSD стал ее стабильным монетой по умолчанию.https://joinopenstandard.com/blog/introducing-open-usd
[9] Mastercard, Завершение приобретения BVNK для расширения глобальных возможностей клиринга стейблкоинов, август 2026 года.https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
[10] Всемирный банк (World Bank), Методология определения цен на международные переводы (Remittance Prices Worldwide: Methodology).https://remittanceprices.worldbank.org/methodology
[11] Конгресс США, Закон GENIUS (Public Law 119-27), подписан 18 июля 2025 года.https://www.govinfo.gov/content/pkg/PLAW-119publ27/html/PLAW-119publ27.htm
[12] Управление денежного обращения США (OCC), Сбор предложений общества по реализации Закона GENIUS; Предлагаемые правила Министерства финансов США.https://www.occ.gov/news-issuances/news-releases/2026/nr-occ-2026-9.html
[13] Европейское управление по ценным бумагам и рынкам (ESMA), Надзорные ожидания относительно услуг, связанных с несертифицированными стейблкоинами и криптоактивами, 8 октября 2026 года.https://www.esma.europa.eu/press-news/esma-news/esma-sets-out-supervisory-expectations-services-related-unauthorised
[14] Регламент ЕС о рынках криптоактивов (MiCA), тексты законов EUR-Lex.https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32023R1114
[15] Stripe, Запуск Протокола машинных платежей (Machine Payments Protocol), март 2026 года; Спецификации Фонда x402.https://stripe.com/blog/machine-payments-protocol
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @insights4vc














