Краткое содержание годового собрания акционеров Berkshire Hathaway 2026 г. | Первое публичное «тестирование на стресс» для преемника Уоррена Баффета — Грега Абеля
2 мая 2026 г., суббота, в Омахе состоялось ежегодное собрание акционеров Berkshire Hathaway — главное событие инвестиционного мира по центральному времени США.
Продолжительность собрания составила около четырёх с половиной часов. Новый генеральный директор Грег Абель подробно ответил на ряд острых вопросов; 95-летний Уоррен Баффет выступил с места в первом ряду, а также дал эксклюзивное интервью телеканалу CNBC.
Это первое годовое собрание акционеров Berkshire с тех пор, как Баффет возглавляет компанию уже шесть десятилетий, когда он окончательно ушёл «на второй план». Это также первый публичный «тест на стресс» для нового преемника Баффета — Грега Абеля.
Самым символичным изменением в этом году стало то, что руководители дочерних компаний Berkshire заняли место на президиуме вместе с Абелем и отвечали на вопросы акционеров. Такой шаг отправил внешнему миру чёткий сигнал:авторитет Berkshire больше не основывается на личном харизматическом влиянии, а будет опираться на более многогранную операционную систему.
Ниже приведены ключевые моменты собрания акционеров, обобщённые изданием WallStreetCN:
1) Баффет о рынке:
Сейчас не тот идеальный момент, который мы бы хотели видеть: азартная страсть людей никогда ещё не была столь высока.
Наиболее вероятное время для покупки — когда все остальные перестают отвечать на звонки.
То, о чём люди говорят и чего опасаются, обычно не происходит; напротив, именно внезапные «чёрные лебеди» способны потрясти рынок.
2) Баффет о преемнике:
«Абель делает всё то, что делал я раньше, и даже больше; кроме того, он делает это лучше во всех отношениях. Поэтомумы ставим этому решению оценку «100 из 100».»
3) Баффет об Apple:
«Десять лет назад мы инвестировали 35 млрд долларов в акции Apple. С учётом дивидендов эта сумма сегодня выросла до 185 млрд долларов — при том, что я ничего для этого не делал».
Кук, сменивший Стива Джобса, совершил один из величайших подвигов в американском корпоративном управлении.
4) Абель об ИИ:
«ИИ должен приносить реальную пользу нашим бизнесам. Мы не будем внедрять ИИ ради самого ИИ. Мы развернём его ограниченными объёмами и исключительно там, где он создаст ценность».
Фейковое видео с участием Баффета, показанное на собрании, наглядно продемонстрировалориски кибербезопасности, связанные с ИИ.
Строительство дата-центров и связанная с ним нагрузка на электросети открывают перед компаниями коммунального сектора огромные возможности роста.
Затраты на энергопотребление дата-центров должны быть отделены от затрат обычных потребителей электроэнергии.
5) Абель об инвестициях:
Подтвердил, что акционный портфель базируется на «четвёрке лидеров»: Apple, American Express, Moody’s и Coca-Cola.
«В инвестиционной деятельности мы действуем в полной кооперации с Баффетом».
Инвестиции в пять крупнейших японских торговых домов носят долгосрочный и стратегический характер; продолжается углубление сотрудничества с такими компаниями, как Tokyo Marine.
Внутренняя структура Berkshire отличается высокой эффективностью и лёгкостью; компания обладает возможностью межгруппового перераспределения капитала и не собирается ни разделяться, ни продавать дочерние предприятия.
6) Абель о своём «Чарли Мангерсе»:
«Партнёрство Баффета и Мангера невозможно воспроизвести».
«Я окружён талантливыми людьми, у меня прекрасная команда генеральных директоров, с которыми я регулярно консультируюсь и прошу совета».
7) Аджит Джайн, заместитель председателя правления Berkshire по страховому бизнесу:
«Страхование судов, проходящих через Ормузский пролив, зависит от цены»; наличие эскорта ВМС США является одним из обязательных условий страхования.
ИИ вряд ли сможет в ближайшее время принимать решения по ценообразованию и выплатам страховых возмещений — на это потребуется ещё много лет.
«Если вы рассчитываете, что ИИ подскажет вам, какие акции покупать и какие продавать, — этого не произойдёт».
Ранее Berkshire Hathaway также опубликовала отчёт за первый квартал 2026 года; ключевые данные приведены ниже:
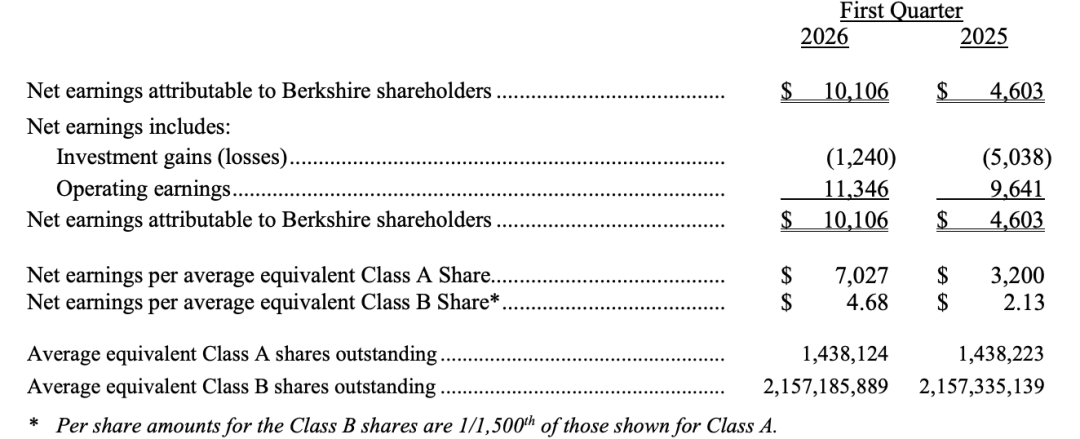
Операционная прибыль Berkshire Hathaway за первый квартал 2026 года составила 11,346 млрд долларов США, увеличившись на 18 % по сравнению с аналогичным периодом прошлого года. Прибыль от страховой деятельности выросла на 28 %, прибыль дочерней компании BNSF (железнодорожная компания Burlington Northern Santa Fe) — на 13 %, доходы от валютных операций значительно улучшились.
Чистый убыток от инвестиций сократился с 5,038 млрд долларов США в прошлом году до 1,240 млрд долларов США, что привело к росту чистой прибыли по стандартам GAAP примерно на 120 %.
Объём денежных средств на начало квартала достиг исторического максимума — 397 млрд долларов США.
По состоянию на 31 марта 61 % общей справедливой стоимости акционных инвестиций Berkshire Hathaway сосредоточены в акциях American Express, Apple, Bank of America, Chevron и Coca-Cola.
Ниже приведены ключевые моменты собрания акционеров Berkshire 2026 года в хронологическом порядке:
В первой половине собрания модераторами выступили Абель и вице-председатель правления по страховому бизнесу Аджит Джайн (Ajit Jain). Во второй половине собрания модераторами выступили Абель, генеральный директор железнодорожной компании Burlington Northern Santa Fe (BNSF) Кэти Фармер (Katie Farmer) и генеральный директор NetJets Адам Джонсон (Adam Johnson).
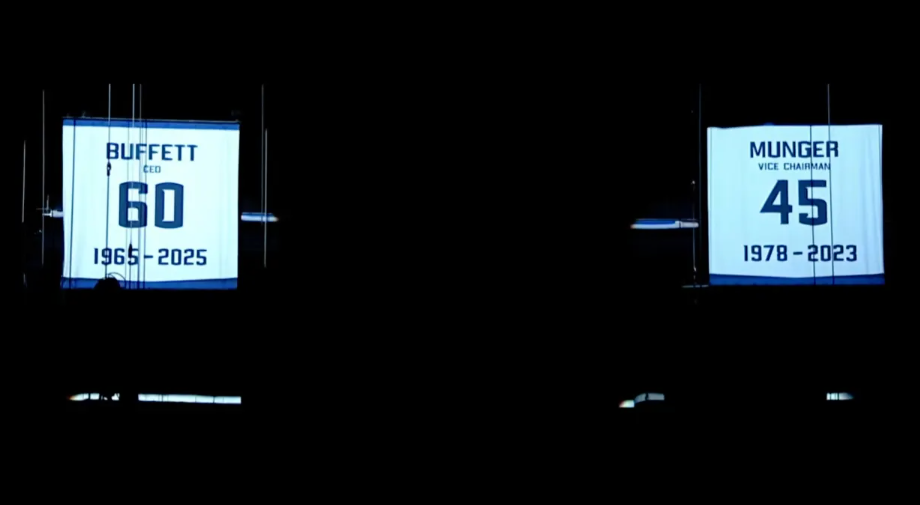
На открытии годового собрания акционеров Абель официально «увёл в отставку» футболку Баффета с цифрами «60», чтобы навсегда почтить «пророка из Омахи» за шестидесятилетнюю службу в этой корпоративной группе. Увольнение футболки — традиция в спорте, считающаяся высшей честью для спортсмена.
Эта футболка теперь висит высоко под крышей, рядом с увешанной на стене футболкой покойного инвестиционного гуру Чарли Мангера, на которой стоит цифра «45» — количество лет его работы в компании.
Абель сказал: «Я с радостью объявляю, что эти две футболки будут висеть здесь вечно».
21:20 Открывающее слово на собрании акционеров 2025 года
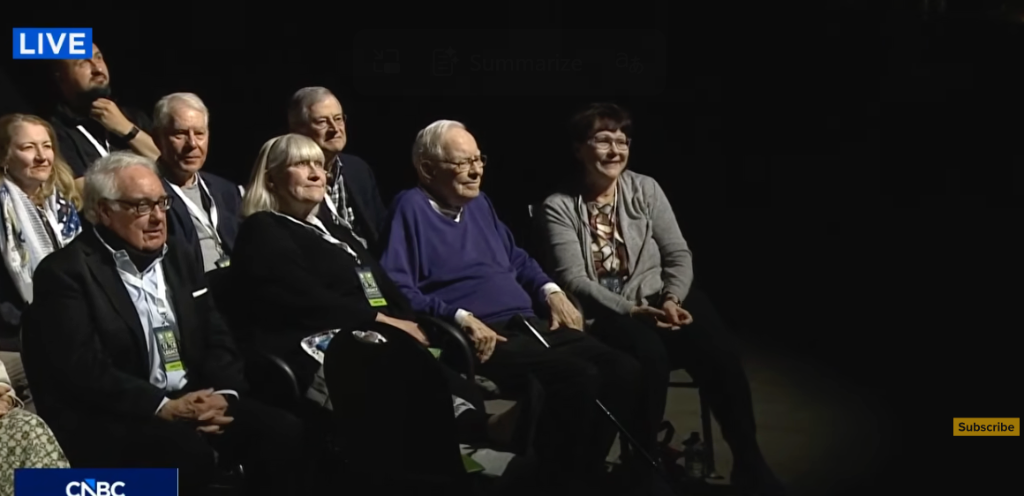
95-летний Уоррен Баффет под руководством сопровождающих занял место в первом ряду за столом директоров, вызвав бурные аплодисменты среди акционеров. Впервые за шесть десятилетий Баффет не стал абсолютной центральной фигурой на ежегодном собрании акционеров Berkshire.
Собрание акционеров Berkshire началось с видеоролика, посвящённого Баффету. В монтаже были собраны ценные фотографии и видеозаписи «пророка из Омахи» за многие годы, сопровождаемые классической композицией Хьюи Льюиса и группы The News «Back in Time», а также фрагментами прошлых собраний акционеров.
Абель представил ключевых сотрудников компании в алфавитном порядке; когда он представил Баффета, в зале раздались бурные аплодисменты.
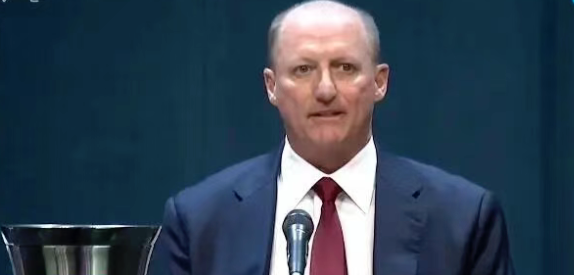
21:45 Баффет хвалит Абеля: выбор CEO «абсолютно успешен»
Баффет взял микрофон прямо со своего места и снова высоко оценил Абеля. Он отметил, что сегодня как раз совпадает с годовщиной его заявления о назначении Абеля новым генеральным директором.
Баффет сказал: «Это было самое правильное решение, которое мы когда-либо принимали — абсолютно успешное. Он сделал всё то, что делал я, и даже больше. Он — тот самый человек».
21:50 Баффет хвалит генерального директора Apple Тима Кука
В своей вступительной речи Баффет попросил Тима Кука, генерального директора Apple, который вскоре уйдёт в отставку, встать и приветствовать аудиторию. Эти слова символически перекликаются с передачей власти от Баффета к новому генеральному директору Berkshire Грегу Абелю.
Баффет рассказал о колоссальном давлении, которое испытал Кук, сменив основателя Apple Стива Джобса, и о том, как он блестяще справился с этой задачей.
Баффет сказал:
Подумайте сами: какова же нужна смелость, чтобы не просто заменить Стива (Джобса), но и превзойти его достижения? Это один из величайших чудес в истории американского бизнеса. Спасибо, Тим. После смерти Стива мы приняли инвестиционное решение и направили почти 10 % всех ресурсов Berkshire в Apple — фактически, доверив их Тиму. А он превратил эту инвестицию в прибыль до налогообложения в размере около 185 млрд долларов США.
Ранее в этом месяце Кук объявил об уходе с поста генерального директора, а его должность займет глава аппаратного подразделения Apple Джон Тернас.
22:00 Абель представляет финансовый отчёт
Абель заявил, что с ростом конкуренции страховой рынок становится «мягче». Потребители автостраховки демонстрируют беспрецедентное стремление сравнивать цены.
22:20 Генеральный директор отказывается следовать моде на ИИ и продолжает философию Баффета
Генеральный директор Berkshire Абель о ИИ: «Мы не будем внедрять ИИ ради самого ИИ. Мы инвестируем только тогда, когда увидим реальную ценность. ИИ должен приносить существенную пользу нашим бизнесам. Применение ИИ открывает возможности для всех наших направлений деятельности».
Абель отметил, что Berkshire занимает осторожную позицию в области применения и управления искусственным интеллектом, резко контрастируя с другими генеральными директорами, которые спешат полностью переформатировать свои бизнесы или перепозиционировать бренды вокруг этой технологии.
Абель добавил, что Berkshire будет внедрять ИИ в узком, сфокусированном масштабе, ориентируясь на создание реальной ценности; он также подчеркнул потенциальные риски ИИ для человечества и сообщил, что компания внимательно следит за этим вопросом.
22:40 Абель считает, что строительство дата-центров принесёт значительный рост коммунальным предприятиям
Абель отметил, что массовое строительство дата-центров и связанная с этим повышенная нагрузка на электросети создают ощутимые возможности роста для коммунальных предприятий.
В качестве примера Абель привёл экспансию сверхмасштабных дата-центров в штате Айова и указал, что текущий спрос на электроэнергию пока остаётся далеко от пиковой мощности:
Пиковое потребление электроэнергии дата-центрами — то есть фактическое потребление — составляет сейчас около 8 %. Отраслевые эксперты в целом стремятся к диапазону от 5 % до 10 %, и мы уже достигли 8 %. Таким образом, мы прогнозируем, что в течение следующих пяти лет этот показатель может вырасти ещё на 50 % или даже больше.
Абель подчеркнул важность изоляции затрат на электроэнергию дата-центров от затрат обычных потребителей сети: «Операторы сверхмасштабных дата-центров, сами дата-центры и прочие потребители электроэнергии должны полностью брать на себя все соответствующие расходы».
Во время ажиотажа вокруг ИИ давление, оказываемое дата-центрами на региональные электросети, привлекло внимание многих экологических организаций и защитников прав потребителей.
22:50 Удар по производителю сборных домов Clayton вызван уровнем процентных ставок
Абель заявил, что производитель сборных домов Clayton Homes испытывает трудности, поскольку потенциальные покупатели сталкиваются с высокими ставками по ипотечным кредитам и другими факторами давления. Очевидно, что это явление напрямую связано с текущим уровнем процентных ставок. Потребители также сталкиваются с рядом других проблем.
Абель сказал, что цель компании — предоставить американским потребителям «доступное жильё», после чего в зале раздались бурные аплодисменты.
23:05 Первый вопрос в части вопросов и ответов задал Баффет: почему нужно долго владеть акциями Berkshire?
Акционеры получили на этом собрании живой урок о рисках, связанных с искусственным интеллектом. В начале части вопросов и ответов Абель показал видеоролик, на котором появилось знакомое лицо.
На большом экране появился «Баффет» в костюме, который представился и задал Абелю вопрос: почему инвесторы должны долго владеть акциями Berkshire?
Здравствуйте, меня зовут Уоррен, я из Омахи. Абель, я наблюдаю за этой компанией уже давно — очень давно. Мой вопрос прост. Мне 95 лет, и, кроме времени и вишнёвого колы, мне ничего не нужно. Я хочу знать — просто чтобы сообщить моим акционерам-друзьям — почему им следует долго владеть акциями Berkshire?
Затем Абель раскрыл правду: это видео не является настоящей записью, а представляет собой «глубокий фейк» (deepfake), созданный с помощью ИИ. Он использовал этот случай, чтобы особо подчеркнуть акционерам риски кибербезопасности.
Отвечая на вопрос «фейкового» Баффета о том, почему инвесторам следует продолжать владеть акциями Berkshire, Абель особо подчеркнул колоссальный объём денежных средств компании в размере 397 млрд долларов США, который обеспечивает Berkshire исключительную свободу действий: «У нас есть наличные и казначейские облигации США — это позволяет нам использовать средства несколькими способами; мы не собираемся зависеть ни от кого».
Абель подтвердил основополагающие инвестиционные и управленческие принципы, на которых долгие годы строилась деятельность Баффета.
Он сообщил инвесторам, что хранение денежных средств в форме казначейских облигаций США, обеспечение финансовой независимости, гибкое перераспределение капитала, налоговая эффективность, а также постоянная бдительность по отношению к «трём ядам» — высокомерию (Arrogance), бюрократизму (Bureaucracy) и самодовольству (Complacency), — остаются главными приоритетами Berkshire:
Мы неоднократно слышали, что «три яда» — высокомерие, бюрократизм и самодовольство — могут незаметно подтачивать компанию и в конечном счёте уничтожить её. Мы ни в коем случае не допустим этого в Berkshire.
Он описал Berkshire как уникальное предприятие — способное объединять самые разные бизнесы и одновременно быстро и гибко перераспределять капитал:
Berkshire — это конгломерат, и мы это осознаём. Но мы — особенный конгломерат, потому что можем чрезвычайно эффективно перераспределять капитал. Мы можем переводить средства из страхового бизнеса в нестраховые направления, в фондовый рынок или сохранять их в виде наличных, если сочтём это целесообразным.
Абель отметил, что фейковое видео с Баффетом ярко иллюстрирует риски кибербезопасности, связанные с ИИ, с которыми сталкивается Berkshire:
Это отличное предупреждение для нашей команды. Это серьёзный риск, с которым мы сталкиваемся повсюду в Berkshire и каждый день. Berkshire будет стремиться применять технологические решения для выявления киберугроз, особенно в страховой сфере. Абель также особо подчеркнул, что создание этого фейкового видео с Баффетом происходило без его участия и без его разрешения.
23:15 Первый вопрос в настоящей части вопросов и ответов:Учитывая современные инструменты ИИ, где человеческое суждение остаётся конкурентным преимуществом Berkshire?
Аджит Джайн (Ajit Jain), заместитель председателя правления по страховому бизнесу: «Искусственный интеллект сейчас чрезвычайно популярен. Его активно внедряют как в страховой, так и в нестраховой сферах. Очевидно, что если ИИ действительно воплотится в жизнь так, как ожидают многие, он станет поистине революционным фактором».
В настоящее время мы видим, что ИИ используется как инструмент повышения производительности, как механизм снижения затрат на рабочую силу и выполнения рутинных повторяющихся задач. Я не считаю, что ИИ сможет в ближайшее время принимать решения в таких областях, как ценообразование и страховые выплаты, требующих взвешивания различных факторов. На это потребуется ещё много лет.
Кроме того, я склонен относиться к этому скептически. Если кто-то скажет мне, что способен решить эту задачу, я буду удивлён. Поэтому, если вы рассчитываете, что ИИ подскажет вам, какие акции покупать и какие продавать, — этого не произойдёт.
Джайн рассказал, что несколько недель назад он обсуждал эту тему с Абелем, и тот сразу же позвонил своей команде и заговорил о киберрисках, о которых они уже говорили ранее.
Затем они быстро перешли к обсуждению того, как повысить эффективность написания и управления кодом в рамках всей страховой деятельности, чему они уделяют особое внимание. Именно об этом они и заговорили сразу. Как вы упомянули, речь идёт и о повышении общей эффективности. Они также привели, на мой взгляд, прекрасный пример.
Я имею в виду, что если мы рассматриваем некий риск и просим традиционного андеррайтера оценить его, мы, скорее всего, сосредоточимся лишь на пяти самых крупных рисках, и ваша команда это подтвердила.
Сегодня же мы можем довольно быстро оценить эти крупные риски, но с помощью технологий мы также можем быстро выявить и другие риски. Мы можем проанализировать ещё пятнадцать рисков и сформировать по ним чёткое суждение.
23:20 Второй вопрос: как сбалансировать терпение и действия?
Вопрос: Я молодой инвестор, пытающийся найти баланс между терпением и действиями в условиях неопределённости и стремительных технологических перемен. Как лично вы различаете эти два понятия?
Ответ: Одним из наших главных преимуществ в Berkshire является терпение и дисциплина в распределении капитала. Со временем перед вами обязательно возникнут возможности. Это не означает, что их нет сегодня, но и не значит, что вам нужно немедленно разместить весь свой капитал или потратить все деньги.
Это действительно наш ежедневный подход. Мы осознаём, что обладаем важнейшим активом — большим объёмом наличных и казначейских облигаций США. Для нас это актив, представляющий собой огромную возможность. Когда вы чувствуете, что появилась возможность с сильной ценовой привлекательностью, вы почувствуете этот момент. Когда мы увидим такие возможности?
Мы уже изложили свою инвестиционную философию, и один из ключевых её элементов — глубокое понимание объекта инвестиций. Мы хотим иметь чёткое представление — вы упомянули технологии и их стремительную эволюцию. Я всегда начинаю с этого и знаю, что в Berkshire мы тоже так поступаем: понимаем ли мы этот бизнес? Понимаем ли мы эту возможность? И что ещё важнее — понимаем ли мы сопутствующие риски?
Затем мы хотим иметь чёткое представление о его экономических перспективах на ближайшие пять и десять лет. Да, следующий год важен, но мы инвестируем не на год. Необходимо иметь долгосрочное видение возможностей. Мы идём ещё дальше — мы готовы держать эти инвестиции вечно.
Таким образом, мы рассуждаем так: у нас должно быть чёткое мнение о менеджменте компании — обладает ли он необходимыми компетенциями и действует ли с высокой степенью честности. Но самое главное — в конечном счёте стоимость должна оправдать размещение нашего капитала. Мы не спешим вкладывать капитал в второсортные возможности.
Мы должны убедиться, что она соответствует нашим принципам, а затем, как я уже говорил, мы действуем решительно, быстро и в больших объёмах.
23:25 Третий вопрос: как сбалансировать надзор за полностью дочерними компаниями и акционным портфелем; как рассматривать крупный акционный портфель
Вопрос: Абель, учитывая ваш опыт операционного управленца, отличающийся от опыта Уоррена как инвестора на открытом рынке, можете ли вы рассказать, как вы распределяете своё время между надзором за полностью дочерними компаниями и нынешним акционным портфелем стоимостью 288 млрд долларов США? Кроме того, изменит ли ваша операционная точка зрения, по сравнению с историческим подходом Уоррена, способ оценки новых инвестиционных возможностей?
Абель поделился новыми взглядами на то, как он рассматривает крупный акционный портфель Berkshire, подчеркнув стратегию концентрированных инвестиций, основанную на нескольких ключевых позициях.
Он назвал Apple, American Express, Moody’s и Coca-Cola «четвёркой лидеров» и считает их фундаментом акционных инвестиций Berkshire. Он также особо выделил крупные инвестиции в пять крупнейших японских торговых домов как ещё одну ключевую опору портфеля, подчеркнув долгосрочную приверженность их удержанию. Помимо этих ключевых позиций,Абель также назвал ещё несколько важных инвестиций, включая Bank of America, Chevron и Alphabet. Berkshire приобрела акции Alphabet на сумму около 4 млрд долларов США в третьем квартале 2025 года.
Абель заявил, чтобудет играть более активную роль в управлении инвестициями, своевременно увеличивая позиции или корректируя их. Он добавил, что в инвестиционных решениях он «полностью сотрудничает» с Баффетом.
Абель: «Я много лет управлял различными бизнесами в Berkshire Energy, а затем работал заместителем председателя правления по нестраховым направлениям. К счастью, Джайн и я уже восемь лет, а теперь уже девять лет занимаем эти замечательные должности. Это дало мне важнейшую возможность глубоко изучить эти бизнесы».
Как я уже упоминал, у нас есть выдающиеся бизнесы и выдающиеся руководители, но возможности всё ещё существуют. Однако это напоминает мне, что я должен уделять определённое время этим бизнесам, чтобы гарантировать адекватное распределение капитала, продолжать анализировать риски и поощрять превосходство в операционной деятельности. Ведь, знаете ли, как внутренний специалист, вы легко можете убедить себя, что дела идут хорошо, просто глядя на внутренние показатели; вы должны смотреть наружу и спрашивать: что видят и чувствуют клиенты? Что делают наши конкуренты? Я считаю, что именно это и является той ценностью, которую мы можем внести в операционную деятельность.
Я упомянул, что Адам Райт берёт на себя больше обязанностей или выполняет больше функций в 32 бизнесах. Он обладает выдающимися операционными знаниями, и у нас есть команда и в страховой сфере.
Теперь перейдём к акционному портфелю и распределению времени. По-прежнему существует огромная возможность эффективно использовать капитал, находящийся на нашем балансе. Я упомянул объём наших наличных и казначейских облигаций США. Я хочу подчеркнуть, что если вы посмотрите на наш нынешний акционный портфель, как я описал его в письме, то увидите, что он концентрированный. Мы специально подчёркиваем это, называя его «ключевым», но наиболее точное описание — это действительно концентрированный портфель. У нас есть так называемые «ключевые» и «концентрированные» инвестиции.
В своём письме я особо выделил наши японские инвестиции. Любопытно, что если вы посмотрите на следующую группу компаний, в которых мы имеем очень крупные позиции, я хотел бы добавить, что по отношению к этим компаниям мы, возможно, продолжим покупать акции или оптимизировать размер позиций в портфеле. Первая группа, которую я выделил, составляет чуть менее 200 млрд долларов США и остаётся на этом уровне. Сейчас у нас около 100 млрд долларов США, или, точнее, 85 млрд долларов США. Затем, добавив другие инвестиции Berkshire, такие как Bank of America, Chevron, Google и другие компании, мы получим ещё 70 млрд долларов США. Это подчёркивает, что очень большая часть наших общих инвестиций сконцентрирована в ограниченном числе активов, и активное управление этими инвестициями на самом деле ограничено — вот на чём я действительно хочу сделать акцент.
Мы также хорошо знаем эти бизнесы. Мы знаем их менеджмент. Это всё ещё те вопросы, по которым Уоррен и я будем полностью сотрудничать и обсуждать. Вам не нужно обсуждать их ежедневно, но если в этих бизнесах возникнут какие-либо проблемы, мы обсудим их в течение этой недели или месяца. Возможно, речь пойдёт об их стратегическом направлении или о том, что мы узнали нового. Японские компании только что опубликовали свои результаты за последние 48 часов — это активно обсуждаемая тема, и вчера утром Уоррен и я обсудили их результаты и то, что мы видим на месте. Таким образом, это ключевые инвестиции, но это не означает, что мы их «забросили» или что они просто остаются в фокусе нашего внимания как концентрированные позиции.
Тед управляет ещё 20 млрд долларов США, или чуть менее этой суммы, но его обязанности выходят далеко за рамки этого. Он, безусловно, помогает нам в оценке других возможностей и рисков в бизнесе или в распределении капитала. Поэтому нам повезло иметь таких людей, но, учитывая объём управления и связанную с этим рабочую нагрузку, этот инвестиционный портфель очень легко управлять.
Как мы уже упоминали, возможность размещения этих наличных и казначейских облигаций США в нужное время — это чрезвычайно важная возможность, включающая как акции, так и операционные бизнесы, которые мы можем увидеть, а также страхование.
Что касается распределения времени, да, мы уделяем определённое время операционной деятельности и ставим её в приоритет, поскольку видим огромные возможности для дальнейшего улучшения и сокращения разрыва в области превосходства операционной деятельности. Мы видим возможности и в существующем портфеле — либо увеличение позиций, либо корректировка их размера. Затем мы постоянно оцениваем, какие ещё возможности есть на рынке — будь то полное приобретение частной или публичной компании. Аналогично, мы также рассматриваем, какие дополнительные возможности могут возникнуть, если мы захотим приобрести долю в компании. Эти возможности оцениваются таким же образом, как я уже говорил: мы анализируем экономическую перспективу. И это тесно связано с предыдущим ответом.
Джайн: «Я действительно считаю распределение капитала и операционное управление двумя сторонами одной медали. Одна из фраз Уоррена, сказанная много лет назад, кажется мне очень разумной: «Хороший распределитель капитала станет хорошим операционным управленцем, и наоборот».
Абель: «Когда вы думаете о наших операционных компаниях, я уже упоминал, что у нас есть очень богатый кадровый резерв. У нас есть выдающиеся операционные управленцы, которые хорошо знают свой бизнес. Они знают свою отрасль и своих клиентов. Да, у нас всё ещё есть возможности для улучшения? Да, это процесс постоянного совершенствования, и мы будем сокращать эти разрывы. Но у нас есть выдающаяся команда. Будь то Джайн, я сам или Адам Райт, мы тратим время, чтобы убедиться, что нас устраивает способ распределения капитала, что мы понимаем риски и осознаём эти разрывы».
23:35 Четвёртый вопрос: у терпения есть альтернативная стоимость, как долгосрочные инвесторы должны подходить к распределению капитала?
Вопрос: Когда у терпения есть реальная альтернативная стоимость, каким образом долгосрочные инвесторы сегодня должны подходить к распределению капитала? Как частным лицам сбалансировать терпение и действия, особенно в свете многолетних результатов господина Баффета, которые стали эталоном?
Абель: «Снова обращаясь к нашему подходу к распределению капитала и нашему долгосрочному методу, он полностью согласуется с нашими владельцами и акционерами, присутствующими здесь. Они также придерживаются очень долгосрочного подхода к инвестированию. Нам повезло, что у нас есть такой уникальный состав владельцев в наших акциях. И в долгосрочной перспективе у Berkshire будут значительные возможности. Это возвращает нас к терпению и дисциплине в распределении капитала. Знаем ли мы, что произойдёт завтра? Или это событие случится через три года или два года? Но рынок будет давать сбои, и это снова даст нам возможность действовать. Вот где проявляется наш дисциплинированный подход — знание нашей инвестиционной философии, связанной с этими действиями».
Это не означает, что мы сегодня не видим выдающихся компаний. Мы хотели бы приобрести многие из них. Я буду осторожен. В долгосрочной перспективе мы с радостью сохраним эти компании, поскольку они являются выдающимися благодаря своим превосходным менеджментам, и мы проводим их оценку. Я хочу сказать, что, размышляя о мире, это не означает, что таких компаний десятки, но они существуют. Однако мы не заинтересованы в приобретении этих компаний по указанной цене — будь то частичная или полная собственность — с учётом возможностей, экономических перспектив компании и связанных с ними рисков. Это не означает, что в будущем такой возможности не будет.
Вот чем мы занимаемся, готовясь к этому: во-первых, сохраняя дисциплину; во-вторых, осознавая некоторые ключевые возможности, которые мы ценим или готовы приобрести по адекватной цене. Это снова возвращает нас к дисциплине.
Вы спрашиваете, как лично я сбалансирую терпение и действия. Снова подчёркиваю, что это согласуется с моей ролью, и мне повезло работать с Уорреном, Джайном и другими. Мы делаем это, потому что любим и верим в Berkshire. Уоррен вложил в Berkshire огромную преданность, глубокое понимание и страсть. Исходя из этого, он стремился создать нечто очень долгосрочное, включая возможности, которые оно может породить. Что касается меня лично, и я знаю, что все мы — мы вкладываем ту же страсть и намерены действовать точно так же, как и раньше».
Джайн: «Знаете ли, страхование, как и инвестиции, — это игра, требующая терпения. Очень трудно заставить людей просто сидеть и ничего не делать. Когда я нанимаю людей, я использую свой обычный подход: я прямо говорю им: «Ваша работа — говорить „нет“. Вас ежедневно будут заваливать сделками, но ваша основная обязанность — говорить „нет“. Я говорю: иногда вы столкнётесь с сделкой, которая ударит вас, как доской, и будет громко кричать: „Деньги!“, и тогда вы придёте ко мне, и мы вместе примем решение».
Знаете ли, шутя, когда все остальные кружатся, как вихрь, под влиянием брокеров, а потом улетают в Лондон, а вы просто сидите и ничего не делаете, — это действительно трудно. Я считаю, что истинным испытанием успеха в страховом бизнесе, как и в инвестициях, является способность говорить „нет“».
23:40 Пятый вопрос: страхование судов, проходящих через Ормузский пролив
Когда Абеля спросили, когда и каким образом Berkshire будет страховать суда, проходящие через горячую точку — Ормузский пролив, — заместитель председателя правления Berkshire по страховому бизнесу Аджит Джайн дал краткий и ёмкий ответ: «Просто говоря — это зависит от цены». Едва он закончил фразу, как в зале раздались смех и аплодисменты.
Джайн сообщил, что Berkshire участвует в программе страхования судов, проходящих через Ормузский пролив, однако на данный момент никаких полисов ещё не оформлено. Ормузский пролив уже неоднократно закрывался или подвергался строгому контролю во время войны между США и Израилем с одной стороны и Ираном — с другой. «Мы уже в небольшом масштабе участвуем в программе страхования судов, проходящих через Ормузский пролив, но пока не оформили ни одного полиса».
Джайн отметил, что эскорт ВМС США для проходящих судов будет одним из условий страхования по этой программе. «Программа всё ещё находится в стадии доработки. Но если мы сможем добиться удовлетворительных условий — включая условия, касающиеся принятия решений по страхованию, и гарантии эскорта ВМС США, — мы уже назвали цену, которую считаем приемлемой для страхования. Однако на данный момент никаких конкретных шагов ещё не предпринято».
23:45 Шестой вопрос: как управлять инвестиционным портфелем, созданным Уорреном Баффетом?
Вопрос: Как управлять инвестиционным портфелем, созданным Уорреном Баффетом?
Абель: «Что касается управления существующим портфелем и его содержимого, как вы правильно заметили, он был создан Уорреном, но это набор компаний, которые Уоррен очень хорошо знает. А я уверен, что я также хорошо знаю эти бизнесы и их экономические перспективы. Поэтому, когда я излагаю это в своём письме, я действительно хочу донести следующее: да, мы очень довольны этими компаниями, мы хорошо их знаем, и да, это концентрированный портфель, но, знаете ли, их бизнес развивается, и могут возникнуть риски. Поэтому мы будем постоянно его оценивать, но это портфель, которым мы очень довольны».
Уоррен упоминал выдающийся успех Тима Кука в Apple. Уоррен и Тим недавно обсуждали этот вопрос и говорили о том, что Уоррен инвестировал в Apple не потому, что это технологическая компания. Он видел продукт и понимал, насколько важен он для конечного потребителя. Это исключительная точка зрения, но она очень похожа на ту, которую, как я считаю, применяют многие из нас.
Например, в энергетическом бизнесе я знаю многое: как обеспечить генерацию электроэнергии, как её передавать и т.д. Но настолько ли меня интересует, как производится iPhone? Я действительно заинтересован в том, где он производится и какие риски и вызовы связаны с этим. Но я полностью доверяю нашей команде, когда мы обсуждаем это в более широком контексте. Мы анализируем и спрашиваем себя: понимаем ли мы ценность этого продукта и почему он имеет ценность? На самом деле это и есть его ценность для потребителя.
Я считаю, что у нас есть уникальная возможность, и нам очень повезло, что Уоррен приходит в офис каждый день. Нам повезло, что мы можем обсуждать возможные новые возможности и привносить различные профессиональные навыки. Но в конечном итоге мы быстро сузим круг и определим, что это за возможность, почему она ценна, почему она будет долговечной для потребителя или пользователя в любой отрасли, и почему эта компания и этот продукт будут долговечными. И связано с этим — где находятся риски. Это, по сути, метод Уоррена и мой метод.
Что касается нашего существующего портфеля, мы всегда будем чётко понимать, во что мы инвестировали. Но в плане понимания возможностей и рисков, связанных с ним, мы уверены, что у нас есть чёткое видение, и мы довольны текущим положением дел».
23:50 Седьмой вопрос: планы преемственности для Джайна и страхового бизнеса, планы преемственности для Абеля
Когда Абеля спросили о планах преемственности для Джайна и для него самого, он ответил, что совет директоров относится к таким вопросам крайне серьёзно: «Они уже разработали соответствующие планы и продолжают их обсуждать. Таким образом, если сегодня Джайн или я не сможем исполнять свои обязанности, совет директоров чётко знает, какие действия необходимо предпринять».
Эти два плана преемственности, очевидно, являются важнейшими темами. Джайн присоединился к Berkshire в 1986 году и является архит
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News