Размещение в блокчейне не означает ликвидность: RWA нужен последний рывок
Автор: Zuoye Web3
Ликвидность в обмен на доходность: как понять путь RWA за одну статью
Глобальный тренд един: и ончейн, и офчейн одинаково жаждут ликвидности. Если посмотреть на Восток, фондовый рынок откусывает долю у банковских финансовых продуктов, а если на Запад — крупнейшие ИИ-корпорации ищут финансирование для самосохранения.
После 2008 года банки оказались под жестким регуляторным давлением, однако «приватный кредит» (Private Credit) трансформировался и стал важным источником корпоративного финансирования.
С 2018 года венчурные фонды (PE), BDC (компании коммерческого развития, Business Development Company) и приватный кредит забрали у банков 300 млрд долларов США, причем абсолютное большинство этих средств утекло в крупные интернет-компании, представленные платформами SaaS.
За этим последовала пандемия 2020 года, которая окончательно расколола глобальные финансовые рынки: всем пришлось заново искать свои якоря. Китайский фондовый рынок сделал ставку на hard tech, американский полностью инвестировал в ИИ. Но одних лишь активов недостаточно — необходима правильная организация ликвидности.
Первичный источник ликвидности — массовая эмиссия денег. В 2020 году Китай трижды снижал норму резервирования, ФРС США восстановила программу количественного смягчения (QE) и установила сверхнизкие ставки, а феномен «покупки фондов всем народом» временно превратил Чжан Куна в звезду Weibo.
Но в 2026 году выстрелы в Персидском заливе разрушили иллюзии: изменилось мышление пользователей. Доступные в любой момент средства стали важнее будущей доходности. Стремление к ликвидности сформировало масштабный контекст текущего бума RWA.
Уолл-стрит начала процесс токенизации и обязана конвертировать AUM множества своих продуктов в торговый объем, иначе давление обязательств просто раздавит самих себя.
Активы сами по себе не являются деньгами, только ликвидность придает им торговую ценность. Вот в чем важна роль RWAfi: выход актива в блокчейн создает пассивы, но он становится активом только после того, как начнется его торговля.
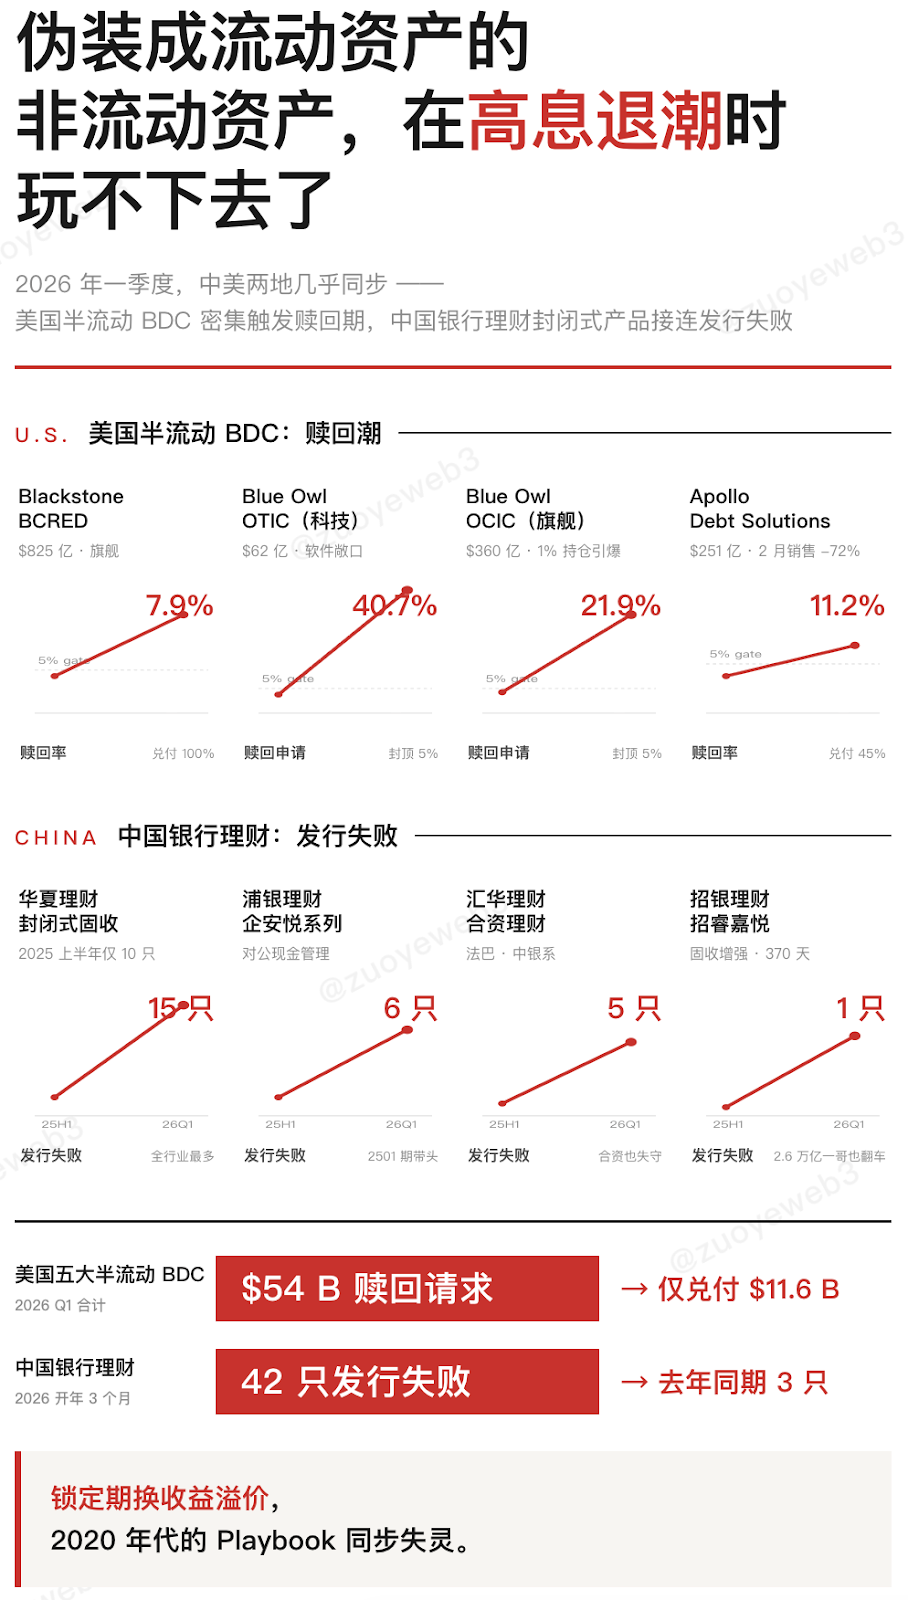
Подпись к изображению: ликвидность важнее доходности. Источник: @zuoyeweb3
Или иначе говоря, рынок переоценивает цену «премии за ликвидность». Волна запросов на вывод средств в американском приватном кредите и трудности с размещением закрытых фиксированных доходных продуктов в китайских банках показывают, что ликвидность отвоевывает позиции у доходности.
На фоне этой передачи рисков глобальным финансовым рынкам требуется новый соединительный элемент. Указ № 42 оставляет лазейку для модели «активы внутри страны + выпуск за рубежом», а скорое принятие соответствующего законодательства, вероятно, проложит путь для процентных инструментов. Стороны действуют по принципу молчаливого согласия: конкуренция, но без разрушения.
Без сомнения, блокчейн станет будущим глобальных финансов. Однако в США ончейн-финансы строится вокруг Canton, в Китае — вокруг цифрового юаня, тогда как истинной территорией Ethereum и Solana остается глобальный финансовый сектор. Чем больше противостояние, тем острее ощущается потребность в нейтральной площадке для диалога.
Поиск ликвидности на глобальном уровне — это высшая цель текущей волны RWAfi.
Ставка на прибыль: поиск качественных активов
Мы никогда не забываем уроки прошлого, просто иногда теряем их из виду.
Многие до сих пор ассоциируют RWA со старыми идеями «токенизации всего», но даже соучредитель Aave Стани Казопас увлечен идеей вывода солнечной энергетики в блокчейн. С одной стороны, он предупреждает, что DeFi рискует оказаться в пассивной роли поставщика ликвидности для приватного кредита, с другой — страстно призывает DeFi двигаться к таким «избыточным активам» (Abundance Assets), как солнечная энергия, оцениваемым в 30 трлн долларов.
К сожалению, современный мейнстрим DeFi — это именно «приватный кредит» и любые электронные форматы активов, включая гособлигации США, акции США, CLO (обеспеченные долговые облигации). Даже компания OnRe упаковывает реальные перестраховочные операции и выводит их в блокчейн, аккумулируя ончейн-ликвидность для генерации дохода.
RWA физического типа остались в прошлом, а повторный вывод энергоносителей и промышленных активов в блокчейн пока можно назвать лишь перспективной идеей.
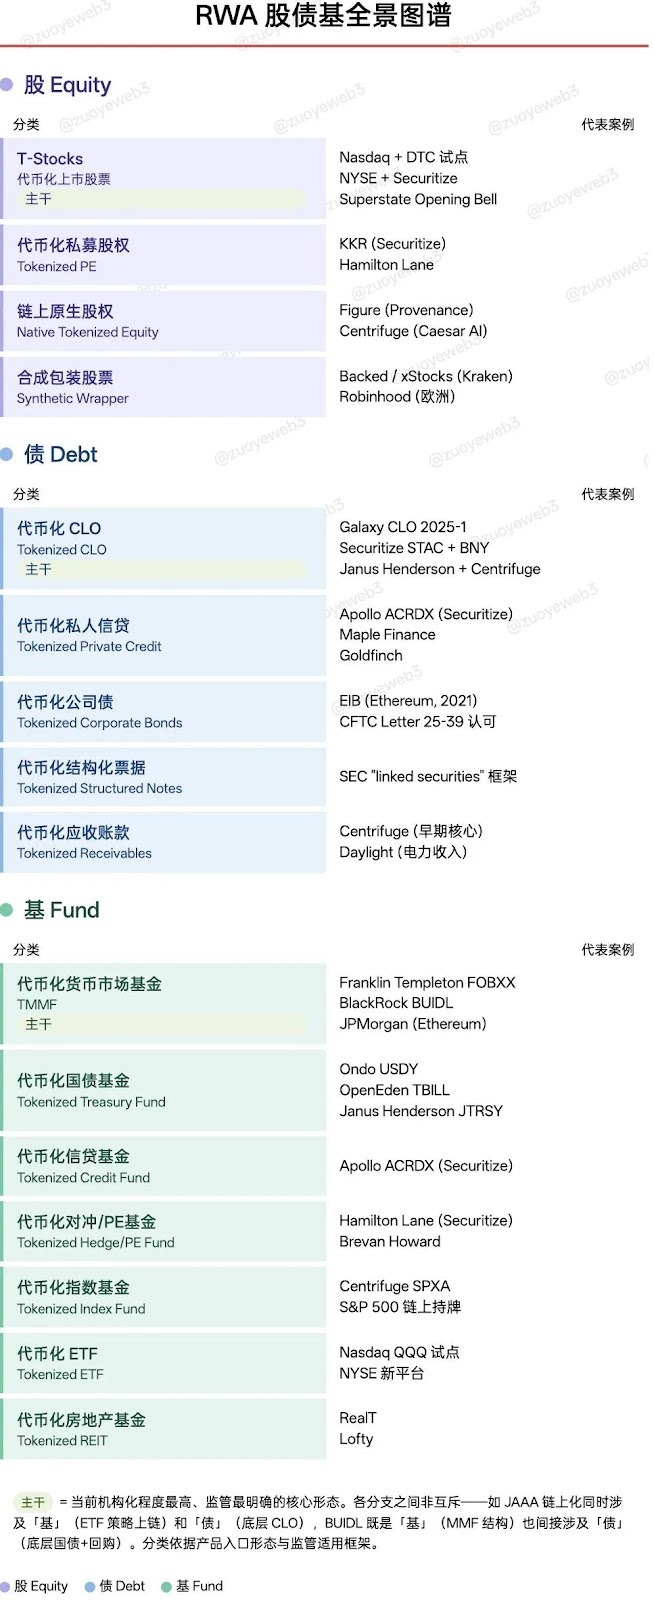
Подпись к изображению: полная карта акций, облигаций и фондов RWA. Источник: @zuoyeweb3
Подводя итог: RWA — это актив, основанный на другом активе. Это крайне редкий случай. Ценность ETH определяется утилитами пользователей, BNB — объемом торгов на Binance, BTC — нарративом децентрализации.
В этом и кроется проблема: командам проектов RWA кажется, что достаточно вывести актив в блокчейн, чтобы обеспечить ему ликвидность. Но, как говорится, «антиквариат был роскошью даже в свое время» — качественные проекты офчейн и так обладают достаточной ликвидностью. Вывод в блокчейн ≠ ликвидность.
Токенизация относится к технологической сфере, ликвидность — к финансовой. Смешивать эти понятия недопустимо.
Вывод в блокчейн способен породить ликвидность лишь в одном случае: когда он соответствует ожиданиям по доступности. Например, финансовые продукты, доступные только институциональным клиентам офчейн, могут быть преобразованы в стабильные монеты или Vaults для розничных инвесторов.
Исходя из этого структуру RWA можно разделить на три уровня: сверху вниз это уровень активов (Asset), токенизированные RWA-активы и RWAfi — активы с обеспеченной ликвидностью.
- Активы
- RWA: активы, основанные на базовых активах
- RWAfi: обеспечивающие ликвидность активы на основе базовых активов
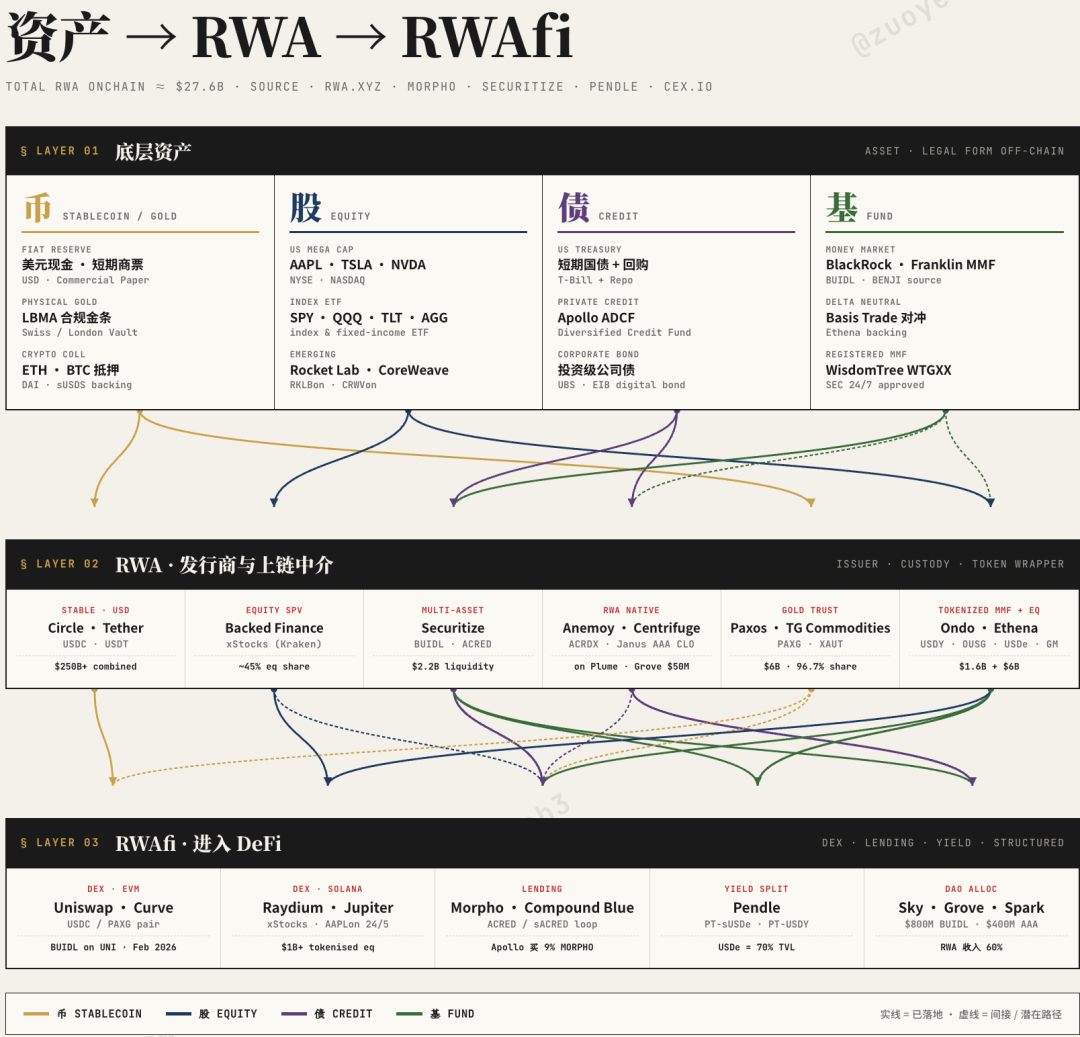
Подпись к изображению: трехуровневая структура RWA. Источник: @zuoyeweb3
Если не учитывать физические активы и будущее энергетики, инструменты реального мира делятся на четыре основные категории: стейблкоины, акции, долги и фонды. Наиболее знакомы нам стейблкоины, привязанные к доллару США (USDT, USDC), а также рынок акций США.
Однако прогнозируется, что долгие инструменты и фонды будут развиваться быстрее всех, поскольку их текущая ликвидность минимальна: простое перенесение процесса покупки институциональными клиентами в блокчейн не дает розничным инвесторам прямого доступа.
Яркий пример — токенизированные фонды GUSDT и GHKDT от Guotai Junan, которые продает Hashkey: пользователи не могут ни торговать ими, ни выводить средства. По общим показателям они отстают от рынка США на поколение.
По крайней мере, BlackRock видит, что токенизированные фонды способны совершить революцию на Уолл-стрит так же, как интернет перевернул почтовую службу. Логика проста: такие фонды ориентированы на глобальный рынок и полностью стирают национальные границы.
Разумеется, каждую категорию (криптовалюты, акции, долги, фонды) можно бесконечно сегментировать. Стейблкоины делятся по типу обеспечения (доллар vs криптоактивы) или валюте (доллар vs недолларовые). Долговые инструменты классифицируются по эмитенту (государства vs регионы vs компании) или по залогу (CLO базируются на кредитование vs CDO — на недвижимость).
Но это уже второстепенно. Детально изучать разницу в регулировании между США, Шэньчжэнем и Сингапуром необязательно: исследовательских отчетов и так предостаточно, и эти нюансы не являются ключевыми для операционной работы капитала.
Достаточно следить за практикой технологических провайдеров, помогающих выводить реальные активы в блокчейн, особенно компаний американского происхождения: Securities, SuperState, Canton и Ondo. Они помогут устранить все барьеры.
После того как SEC опубликовала руководящие принципы применения закона о ценных бумагах к токенизированным продуктам, в команду Securities вошли бывший руководитель листинга Spot Bitcoin ETF в NASDAQ Джанг Буй и бывший высокопоставленный чиновник SEC Бретт Редферн.
Помимо «карусели» между государственным и бизнес-сектором, в процесс активно вовлекаются и традиционные финансы.
Традиционная управляющая компания Invesco приобрела токенизированную облигацию $USTB от SuperState, а продукт USYC от Circle по объему выпуска даже превосходит таких гигантов, как BUIDL от BlackRock.
Цепь Canton, поддерживаемая Goldman Sachs, способна «обойти» Ethereum в экспериментах по токенизации DTCC.
За пределами технологических парадигм промежуточный слой RWA превратился в игру институционалов по захвату территорий, где идет борьба за четыре основные линейки продуктов. Пока нет четкого распределения зон влияния.
Однако на уровне RWAfi DeFi демонстрирует более открытое отношение: привлечение ликвидности под большее количество активов выгодно самим протоколам.
Для перехода от RWA к RWAfi необходимо искусственно создать первоначальную ликвидность. Если токены останутся лишь базовым активом в существующем стеке, они рискуют остаться невостребованными.
Откуда берется ликвидность?
Ончейн-ликвидность стала премиальным продуктом.
Если RWA хочет получить ликвидность из DeFi, целевая доходность составляет около 10%. По сравнению с доходностью по гособлигациям США ниже 4%, существующие RWA физически не могут покрыть эту разницу, не говоря уже о более высокой доходности. У розничных инвесторов практически нет мотивации покупать такие инструменты.
Чтобы поднять доходность, в портфели начинают добавлять менее безопасные инструменты.
- Заложенные в модель затраты на вывод средств или временные ограничения. Например, срок выкупа sUSDe от Ethena недавно перевели с фиксированных 7 дней на динамический, а в базовый актив добавлено больше инструментов, не связанных с гособлигациями США. По сути, здесь используется leverage за счет средств пользователей, хотя волатильность ниже, чем у perpetual-контрактов.
- Больше элементов субсидирования, например, выручка от продажи собственного токена. Это контролируемая структура: базовый актив содержит гособлигации США для гарантированного минимального обслуживания долга, высокая ставка привлекает оборотные средства, которые затем блокируются, а проект зарабатывает на управлении масштабом.
Практика 2025–2026 годов показала, что разрыв между офчейном и ончейном сохраняется даже в таких проектах, как Huma, Pharos и Bitway. Аудиты сторонних организаций без режима реального времени лишь придают легитимность концепции «неподвижных активов», но не увеличивают ончейн-ликвидность.
Несмотря на внешнее сходство в виде доходных стейблкоинов, внутренняя архитектура различных протоколов остается непрозрачной для пользователей.
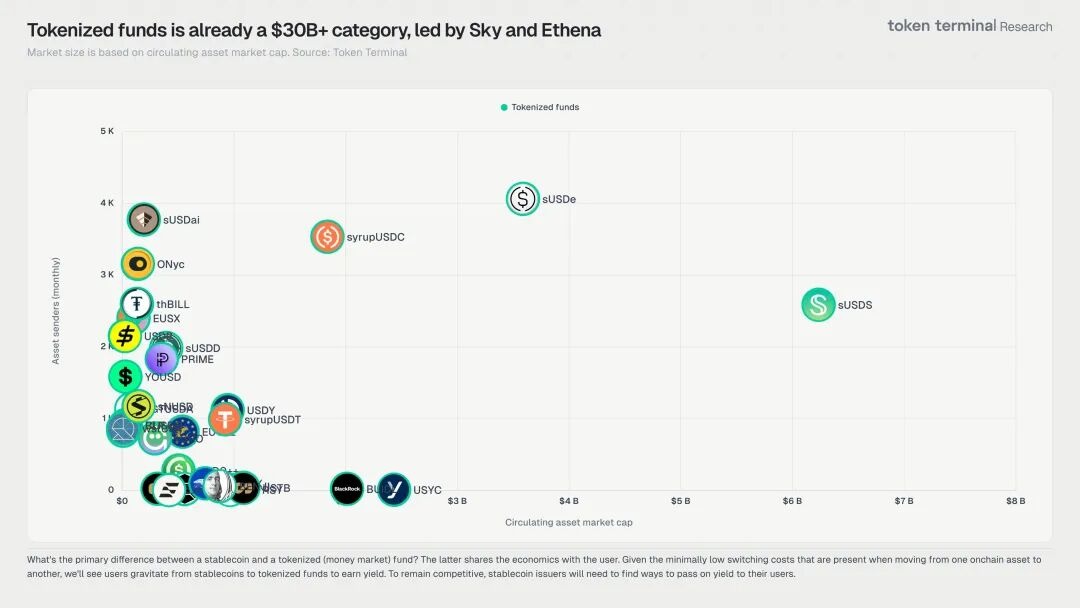
Подпись к изображению: Tokenized funds. Источник: @tokenterminal
Кроме того, искусственная ликвидность создается за счет повышения плеча на традиционных финансовых инструментах. Яркий пример — Trade.xyz на платформе Hyperliquid, который расширяет присутствие на рынке RWAfi, предлагая торговое плечо на нефть и драгоценные металлы.
Однако мы должны осознавать: ликвидность, генерируемая торговлей, и неподвижность приватного кредита — это две стороны одного кризиса. Принцип прост: любой зрелый рынок требует трех элементов:
- Недорогой капитал
- Стратегии с высоким кредитным плечом
- Рынок огромных масштабов
Баффетт использовал страховые пуловые фонды (float) и сверхдолгую временную опору, чтобы доминировать на финансовом рынке США. Аналогично, американская банковская система сопротивляется механизмам процентных доходов на стейблкоинах, желая сохранить монополию на текущие счета пользователей.
В то же время поддержание существования рынка perpetual-контрактов в индустрии криптовалют требует очень высоких затрат на капитал. Это плата за вечность контрактов, без которой не существовало бы дельта-нейтрального механизма. Сейчас Ethena постепенно отказывается от стратегии арбитража комиссий.
Проекты вроде Saturn и APyx начали использовать обратно акции MicroStrategy ($MSTR) в качестве базового актива для создания доходных ончейн-продуктов, что является прямым сигналом транзакционного кризиса в криптосообществе.
Хваля рост объема торгов Trade.xyz, не стоит забывать и о сигналах кризиса: крупное снижение стандартов VIP-категорий на Binance.
Подводя итоги, главная проблема сегодня заключается в том, что для покрытия разницы в 10% относительно гособлигаций США используются комбинации из гособлигаций, субсидий в виде токенов и маркетмейкерских стратегий. Некоторые странные проекты вроде Phraos и Gaib собирают средства в блокчейне, чтобы выдавать онлайн-кредиты странам третьего мира.
Поэтому для развития RWAfi куда важнее сектора платежей, фондов и облигаций, не связанные с прямыми сделками с кредитным плечом. Примеры включают остаточные средства платежных компаний и программы Galaxy по выдаче займов под залог BTC, оформленные через CLO.
Особенно важен второй вариант: венчурное подразделение Galaxy инвестирует в компанию Arch Lending, которая позволяет пользователям брать стейблкоины под избыточное обеспечение в BTC. Затем Galaxy упаковывает долги Arch в продукт CLO. Sky инвестирует средства в Arch через платформу Grove, получая соответствующую доходность. В этом процессе:
- Пользователи: не нужно продавать BTC, а значит, избегается налог на прирост капитала при конвертации
- Arch: получает институциональный «недорогой капитал», не продавая собственные монеты для расширения масштабов
- Galaxy: расширяет «рынок крупных масштабов», CLO-продукты на базе BTC легко принимаются протоколами DeFi
- Sky/Grove: реализуют «стратегию с высоким плечом»; внедренные RWA-активы помимо казначейских облигаций дают ожидаемую доходность выше
Конечно, идеальный сценарий невозможен: успех этого кейса напрямую связан с комплексными интересами Galaxy, но в масштабах всего рынка RWAfi это одна из наиболее эффективных и безопасных стратегий для повышения доходности.
Базовым активом продукта Galaxy CLO выступает залог в виде BTC. Ранее упоминалось, что такие проекты, как Saturn, используют акции США в качестве обеспечения. Давайте представим потенциальный путь интеграции акций США в DeFi через механизм залога.
Гособлигации США, доллар и фондовый рынок США — самые сильные финансовые инструменты в мире, но находятся на разных этапах развития. Доходность по казначейским облигациям и статус доллара обеспечивают стремительный рост стейблкоинов и TMMF (токенизированных фондов денежного рынка), тогда как процесс токенизации акций США только начинается.
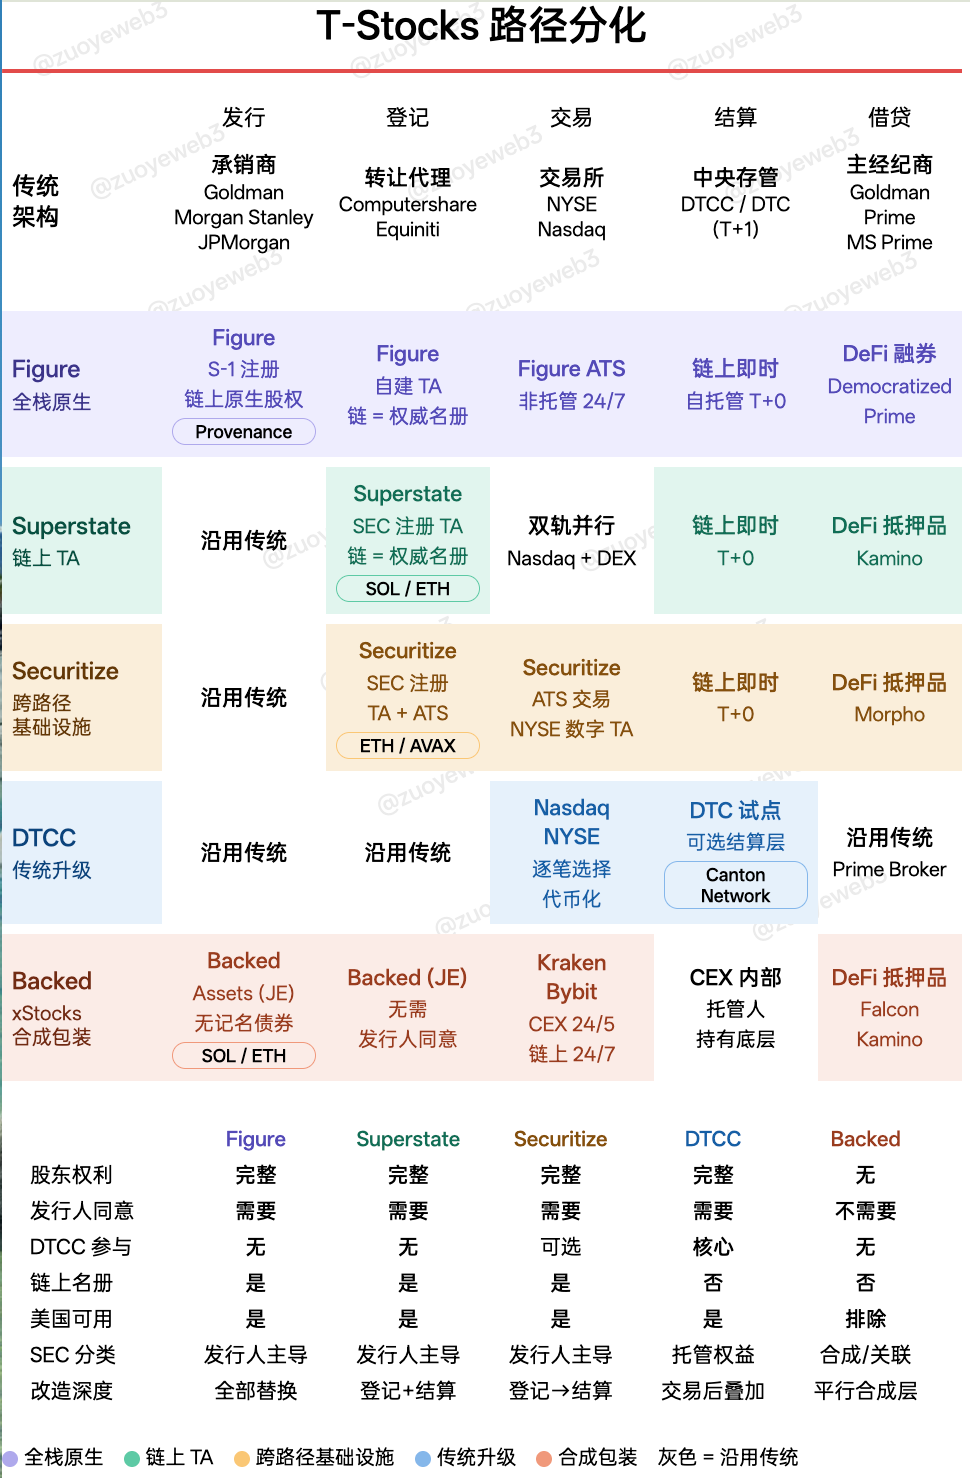
Подпись к изображению: Divergent pathways for T-Stocks. Источник: @zuoyeweb3
Помимо стандартных процедур эмиссии, управления, кастодианства, аудита и клиринга, спектр торговых инструментов с плечом на американском фондовом рынке чрезвычайно широк. От маржинальной торговли брокерами (Margin Trading) до продуктов на основе леверджированных ETF и гибких опционов (Options) — все потребности розничных инвесторов успешно закрываются.
Если говорить об институциональных или профессиональных инвесторах, фьючерсы (Futures) практически аналогичны популярным в криптосфере perpetual-контрактам.
Более того, несмотря на высокую концентрацию в группе крупнейших технологических корпораций, сам фондовый рынок США обладает гораздо более глубокой ликвидностью. Такие технические моменты, как торговля T+0, не влияют напрямую на эмиссию активов, поэтому подробно их обсуждать не будем. Возможность для DeFi заключается в переходе к роли кредитного посредника.
Это не фондовый рынок США ищет ликвидность в блокчейне, а протоколы DeFi proactively интегрируют в свою экосистему активы рынка акций.
Внутри этого процесса заложено контринтуитивное допущение: на самом деле DeFi остро нуждается в качественных активах для расширения масштабов рынка. В противном случае проект BTCFi не придумывали бы снова и снова. Однако крупные держатели монет выбирают стратегию защиты тела депозита, поэтому этот разрыв до сих пор не заполнен.
Хранилища вроде Kamino и Morpho способны, получив страхование от SuperState, использовать акции США в качестве более гибкого инструмента для ребалансировки портфеля, соединяя двусторонние потребности TradFi и DeFi.
Сравним: гособлигации США выступают фундаментом безрисковой доходности, тогда как акции США — это активы с более высокой волатильностью, но лучшей ликвидностью.
Коротко: блокчейн не должен восприниматься исключительно как технология для TradFi; необходимо использовать активы традиционных финансов для обратной экспансии собственной экосистемы.
Заключение
Путь к созданию рынка глобального масштаба.
Из-за ограничений по объему тема стейблкоинов раскрыта не полностью. С одной стороны, стейблкоины уже выросли в полноценный рынок с максимальной ликвидностью. С другой — процессы проценты, валютный контроль (недолларовые стейблкоины) и создание стейблкоинов, обеспеченных ончейн-активами, продолжают активно меняться. Эти аспекты мы рассмотрим в отдельной статье позже.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3