Баланс: следующее поле битвы за ликвидность в сфере криптовалют
Автор: Себастьян Дэвис, партнер Primal Capital
Подготовка материала: Лаффи, Foresight News
В течение последних десятилетий мировая финансовая индустрия была увлечена строительством инфраструктуры «путей», такой как платежные и торговые системы. Дискуссии вокруг цифровых активов почти полностью сосредоточены на пропускной способности блокчейна, криптографической безопасности децентрализованных приложений и теоретической элегантности логики смарт-контрактов. Это эпоха инфраструктуры, время безумного строительства «контейнеров». С 2020 по 2024 год индустрия стремительно возводила каналы, хранилища и шлюзы, пытаясь модернизировать оборот ценностей.
В этот период развитие крипторынка было сфокусировано на инфраструктуре, поскольку без нее институциональное участие было бы совершенно невозможным. Мы создавали корпоративные платформы хранения, стандартизированные биржевые API, сервисы ончейн-комплаенса, закрывая пять ключевых пробелов: хранение, торговля, исполнение, утилизация стейблкоинов и регуляторная отчетность.
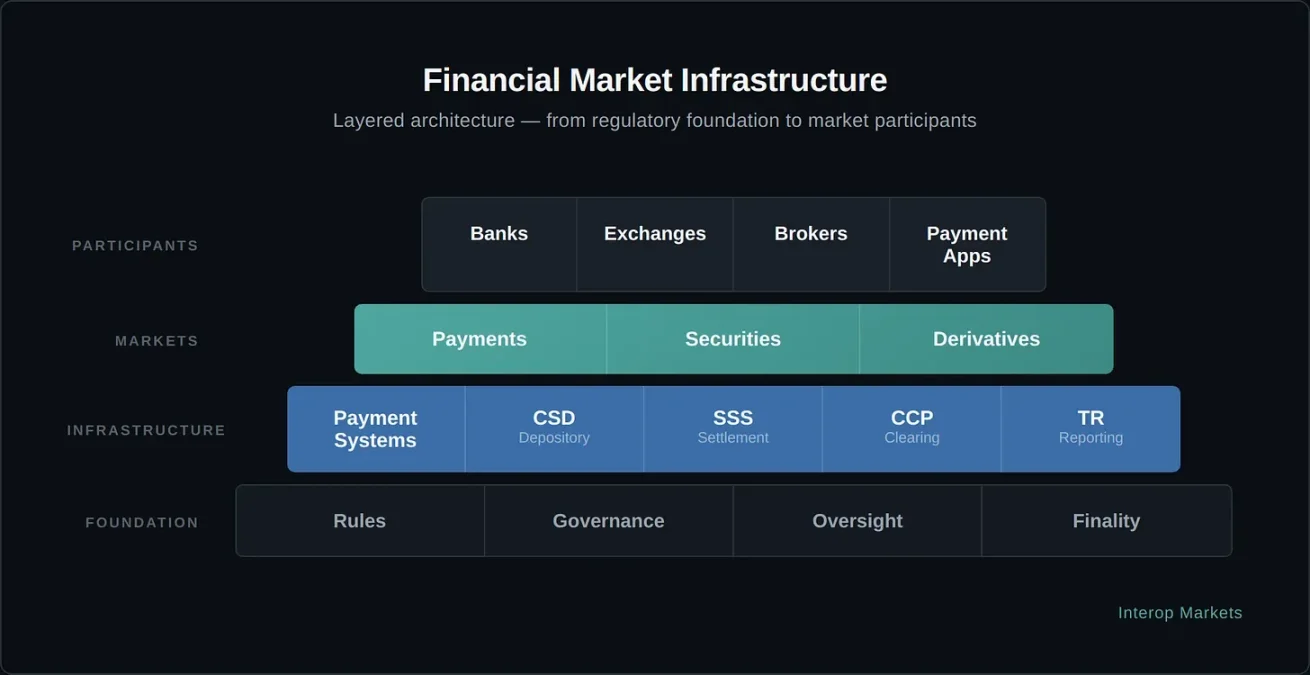
Однако сейчас индустрия сталкивается с фундаментальной истиной финансовой истории: инфраструктура является необходимым условием для финансовой деятельности, но именно балансовые показатели определяют, кто сможет захватить экономическую ценность.
Простое наличие более быстрых и прозрачных «путей» само по себе не меняет гравитационный центр рынка. Инфраструктура решает технические вопросы о том, «как участвовать» институтам, но игнорирует более важный вопрос: кто захватывает ценность.
В эпоху упора на инфраструктуру распределение ценности оставалось в традиционных рамках: централизованные маркетмейкеры зарабатывают на спрэде, ранние держатели получают прибыль от роста стоимости, валидаторы собирают комиссию за транзакции. Этот этап не создал новой структуры балансовых показателей, чтобы изменить места размещения депозитов или кардинально перестроить процесс создания кредита.
Типичный контраргумент звучит так: «пути» являются основным двигателем ценности, поскольку они снижают порог входа, демократизируют финансы и естественным образом смещают экономическую власть к периферии. Сторонники считают, что технологии с открытым исходным кодом и свободным доступом сами по себе являются движущей силой перемен. Для розничного, ориентированного на мелких игроков криптомира это привлекательный нарратив, но он не выдерживает испытания институциональной реальностью.
На зрелых финансовых рынках институты больше беспокоятся об эффективности капитала и доходности с поправкой на риск, чем об операционной эффективности. Институциональный игрок не переместит миллиард долларов только из-за снижения комиссий; он переведет капитал, потому что балансовые показатели, где размещаются эти средства, обеспечивают лучшую доходность или более эффективную утилизацию залога.
Инфраструктура лишь делает вход возможным, тогда как балансовые показатели становятся стратегическим активом, определяющим победителей в спреде.
Финансовая история неоднократно доказывала: инфраструктура не является ключом к рыночной силе, таким ключом выступают балансовые показатели. Взлет рынка евродолларов в 1960-х годах не нуждался в новых платежных каналах или финтех-инновациях; требовался лишь отток долларовых депозитов из американской банковской системы. Как только эти балансовые показатели мигрировали, возникла параллельная долларовая система, обладавшая гигантским масштабом и практически не подверженная внутреннему регулированию США.
Сейчас мы вступаем в новую стадию, начавшуюся в 2025 году: период реструктуризации институциональных балансовых показателей. Поле боя сместилось с уровня протоколов на уровень распределения ликвидности. Предыдущий этап был сфокусирован на построении платформ, следующий будет обращен к динамике участников и движению капитала.
В 2024 году финансовый директор, выбирая место для хранения наличности, технически уже мог использовать зрелые платформы хранения для владения USDC, но с точки зрения экономической отдачи традиционные банковские депозиты со страховкой FDIC и существенными процентными ставками оставались более привлекательными. Инфраструктура готова, но миграция балансовых показателей еще не произошла. Эта перебалансировка становится возможной лишь по мере того, как регуляторная среда переходит от абстрактного политического дизайна к конкретному внедрению.
Следующий этап массовой адаптации криптовалют определяется не инфраструктурой, а потоками балансовых показателей.
Врата практического внедрения
В течение большей части последнего десятилетия институциональное участие ограничивалось не отсутствием воображения или технологий, а невозможностью интегрировать цифровые активы в регулируемые балансовые показатели. Институциональным участникам нужен не просто рабочий кошелек; юридическая определенность, четкие методы бухгалтерского учета и строгие структуры управления являются минимальными требованиями.
Без признанного определения «хранения» и четкого пути комплаенса ни один регулируемый субъект не может принять риск загрязнения своего баланса. Массовая адаптация застряла в «игре в ожидание»: банки и управляющие компании ждут явных сигналов, подтверждающих возможность инвестирования средств без угрозы фатальных юридических последствий.
Эпоха политических дебатов наконец подошла к концу, уступив место этапу оперативного внедрения. Закон GENIUS, принятый в мае 2025 года, стал решающим катализатором, установившим национальную регуляторную рамку для платежей стейблкоинами и, в конечном итоге, предоставившим правовую базу для распределения балансовых показателей.
Закон устанавливает федеральный лицензионный процесс и требует обеспечения 100% резервами через признанные правительством инструменты, превращая цифровые активы из спекулятивной диковинки в признанный финансовый инструмент. В августе 2025 года Комиссия по ценным бумагам и биржам США (SEC) завершила многолетнее расследование протокола Aave без принятия мер правоприменения, окончательно разведав регуляторную тень, давившую на институциональное участие в DeFi.
Фокус теперь смещается на регуляторные детали. В феврале 2026 года Управление контролера валюты США (OCC) опубликовало комплексные предлагаемые правила для реализации Закона GENIUS, создавая рамки для «эмитентов合规ных платежных стейблкоинов». Этот шаг имеет огромное значение, поскольку предоставляет конкретные пруденциальные стандарты, охватывающие структуру резервов, достаточность капитала и операционную устойчивость, позволяя главному руководителю по рискам или комитету по управлению активами и пассивами официально утвердить стратегию цифровых активов. Закон GENIUS уже внедрил регулирование блокчейна в систему управления крупнейших финансовых учреждений мира.
Однако чтобы понять, почему изменения происходят именно сейчас, необходимо признать инерцию балансовых показателей, определяющую поведение институтов. Деятельность банков строго лимитирована регуляторными требованиями к достаточности капитала: каждый доллар активов с взвешенным по риску весов должен иметь капитальное обеспечение. Если банковские депозиты будут оттекать в стейблкоины, необходимо будет пропорционально сократить кредитование для поддержания этих коэффициентов достаточности. Это болезненное и затратное сокращение повлечет за собой цепную реакцию по всей экономике. Это также объясняет столь медленные темпы распространения стейблкоинов. Полная технологическая интеграция занимает от шести до восемнадцати месяцев, а циклы корпоративного управления, такие как аудиторские проверки и одобрение советом директоров, требуют еще большего времени.
Текущая среда входит в фазу компаундного ускорения. Пионеры, такие как JPMorgan Chase, Citigroup и Bank of America, начинают запускать решения для расчетов в стейблкоинах, подавая рынку четкий сигнал: риск упустить инициативу заменен риском отставания.
Мы находимся в стадии конкурентного давления, когда участие коллег снижает риски масштабной адаптации для всей отрасли. По мере ослабления этих институциональных ограничений открывается путь для миграции ликвидности из традиционных систем в программируемые контейнеры цифровой эпохи. Эта трансформация вынуждает нас заново осмыслить природу принадлежности капитала и направить внимание на «контейнеры», которые станут основой глобальной ликвидности следующего поколения.
Где обитает ликвидность
Чтобы понять масштаб этих изменений, следует прежде всего признать историческую стабильность финансовых «контейнеров». В каждой денежной эпохе ликвидность в конечном итоге находит свое пристанище. Это не просто техническая потребность в хранении, а долгосрочная глобальная потребность в безопасных краткосрочных активах.
На протяжении веков ликвидность была сильно сконцентрирована в нескольких четких структурах: балансовых показателях коммерческих банков, резервах центробанков и фондах денежного рынка. Каждый традиционный контейнер выступает в роли посредника, захватывающего экономическую ценность, генерируемую находящимся в нем капиталом.
Это определяет существование финансовых посредников для решения дисбаланса: денежной массы, генерируемой глобальными операциями, значительно больше, чем капитала, немедленно готового к производительному использованию, образуя постоянный профицит ликвидности, который ищет безопасное место для размещения.
Традиционно коммерческие банки привлекают эти профициты в виде депозитов и инвестируют их в долгосрочные активы, такие как ипотека и корпоративные кредиты, извлекая ощутимую разницу процентов. Этот чистый процентный доход является ключевым показателем коммерческих банков. Акционеры банков являются основными бенефициарами этого спреда, в то время как вкладчики получают лишь небольшую долю доходности в обмен на ликвидность и страховку с государственной гарантией.
Инфраструктура цифровых активов приносит совершенно новый тип «контейнеров», напрямую конкурирующих за этот капитал. Эта экономическая реструктуризация далеко выходит за рамки простого технологического апгрейда. Когда ликвидность перетекает из банков в пулы резервов стейблкоинов или токенизированные фонды казначейских облигаций, субъект, захватывающий доходность, меняется кардинально.
Например, в пулах резервов стейблкоинов эмитенты (такие как Circle, Tether) зарабатывают на спреде между доходностью базовых государственных облигаций и процентами, выплачиваемыми держателям токенов (которые обычно равны нулю). Фактически это означает перенос «экономики проживания ценности» из сектора коммерческих банков к эмитентам цифровых активов.
Кроме того, эти новые контейнеры обладают прозрачностью и программируемостью, недоступными традиционным структурам. В марте 2026 года рыночная капитализация токенизированных фондов казначейских облигаций превысила 11,5 млрд долларов, что символизирует структурную эволюцию, при которой доходность базовых активов напрямую принадлежит держателям.
Это создает мощные экономические стимулы: опытным финансовым директорам больше не нужно выбирать между надежностью банков и доходностью фондов; они могут владеть токенизированными фондами, сочетающими функции доходного актива и инструмента быстрого расчета. Переопределяя направления движения ликвидности, цифровая инфраструктура не просто строит новые пути, но и создает конкурентный рынок для балансовых показателей, поддерживающих мировую экономику.
Стейблкоины как драйвер перебалансировки капитала
Стейблкоины представляют первое массовое перемещение ликвидности в новые финансовые балансовые показатели, отмечая переход цифровой валюты из категории диковинки в важнейший компонент финансовой инфраструктуры.
Рыночный объем стейблкоинов приближается к историческому максимуму, достигая 311 млрд долларов при годовом росте 50%–70%. Такой рост разрушает тезис о том, что это «просто спекулятивный феномен». Мы становимся свидетелями реальной «перенастройки доллара»: капитал покидает традиционную банковскую инфраструктуру и уходит в программируемые системы расчетов.
Экономическое влияние этой миграции особенно заметно через эффект замены депозитов.
Когда предприятие или институциональный инвестор переводит 100 млрд долларов из традиционного банковского депозита в контейнер стейблкоина типа USDC, прибыльность банковской системы получает сильный удар. В традиционной модели эти 100 млрд долларов могли бы обеспечивать банковское кредитование, генерируя около 3 млрд долларов чистого процентного дохода ежегодно. При переходе капитала в резервы эмитентов стейблкоинов эта доходность проходит стадию деинтермедиации. Банки теряют депозиты, способность к кредитованию сжимается, а спред захватывается эмитентами стейблкоинов.
Этот переход оказывает глубокое влияние на создание кредита и финансовую стабильность.
Исследование экономистов Федеральной резервной системы, опубликованное в конце 2025 года, подчеркивает: сценарий высокой распространенности стейблкоинов может привести к снижению банковских депозитов на сумму от 65 млрд до 1,26 трлн долларов. Это способно кардинально перестроить механизмы предоставления кредита в экономике. Региональные банки, сильно зависящие от стабильных депозитов для местного кредитования, оказываются наиболее уязвимыми в этой миграции. По мере того как вкладчики стремятся воспользоваться преимуществами круглосуточных расчетов стейблкоинов, привлекательность традиционно используемого банками «спреда на транзитные средства» быстро падает.
В ответ на это банковский сектор перешел от сомнений к участию.
JPMorgan Chase, Citigroup и Bank of America объявили о запуске собственной инфраструктуры расчетов в стейблкоинах в конце 2025 – начале 2026 года не для того, чтобы «подорвать» собственный бизнес, а чтобы сохранить свою значимость как контейнера ликвидности. Эти учреждения осознают, что будущая экономическая ценность смещается в сторону эмитентов цифровых контейнеров. Выпуская стейблкоины самостоятельно, банки надеются захватить доходы от резервов, которые иначе ушли бы к новым игрокам.
Конечно, эта крупномасштабная перебалансировка наличности — лишь завеса. По мере стабилизации новых типов контейнеров ликвидности поле битвы смещается в сторону более сложных областей залога и систем кредитного плеча, поддерживающих мировые финансы.
Программируемый залог
Если миграция наличности, вызванная стейблкоинами, стала первой волной изменений, то миграция залога представляет собой более фундаментальную перестройку ключевых механизмов кредитного плеча в финансовой системе.
Современный финансовый рынок по своей сути представляет собой огромную сеть обеспеченных обязательств. Только на рынке репо в США ежедневный объем заема ценных бумаг достигает 2–4 трлн долларов. Но эта критически важная инфраструктура все еще тормозится традиционными «дискретными окнами расчетов» банков. В текущих условиях залог перемещается только в часы работы банков, а фрагментация custodia означает, что ценные бумаги, находящиеся у одного банка, не могут быть мгновенно использованы для покрытия маржинальных требований другого банка. Такие трения приводят к блокировке капитала, его низкой эффективности и неспособности реагировать на колебания рынка в реальном времени.
Токенизация превращает залог из статичного, территориально ограниченного актива в программируемый инструмент с высокой оборачиваемостью.
Превращая активы реального мира (RWA), такие как казначейские облигации США, в ончейн-токены, институты могут перемещать их круглосуточно и проводить атомарные расчеты. Рынок растет стремительно: по состоянию на 1 апреля 2026 года рыночный объем токенизированных RWA составляет около 28 млрд долларов, при этом на токенизированные казначейские облигации приходится почти половина. Этому росту способствуют институциональные продукты, такие как BlackRock BUIDL и Franklin Templeton BENJI, позволяя держателям получать доходность базовых государственных бумаг в размере 5%, сохраняя при этом ликвидность и пригодность токенов к использованию.
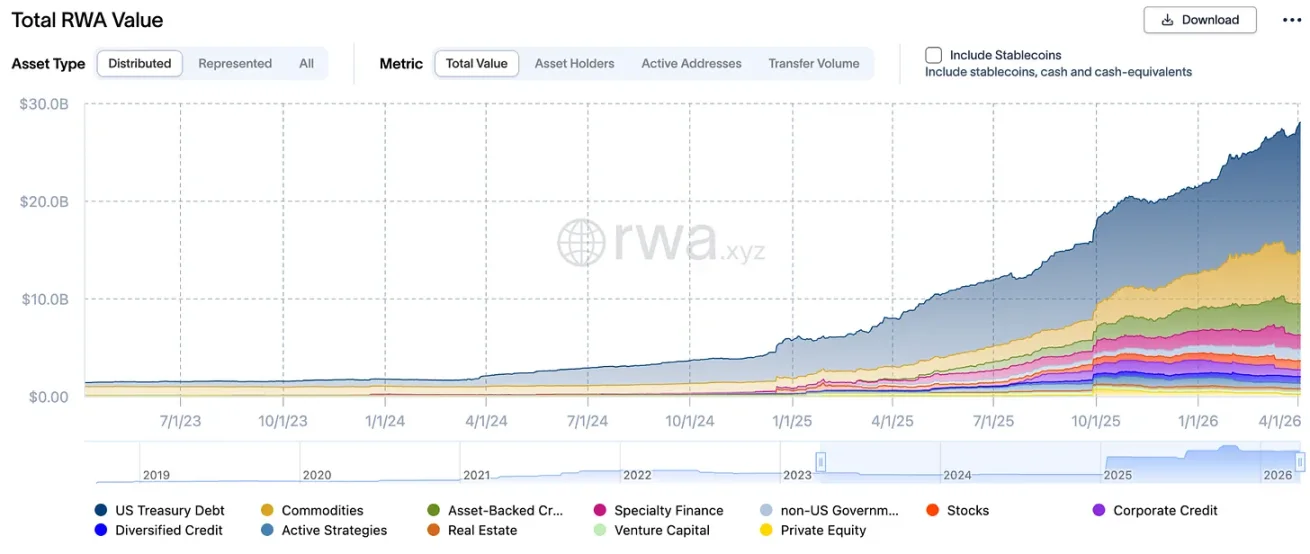
Стоимость активов RWA, источник: RWA.xyz
Истинное инновационное преимущество кроется в эффективности залога.
В традиционных сделках репо инвесторам, возможно, придется соглашаться на значительные дисконты или ждать несколько дней для разблокировки и перевода ценных бумаг между хранилищами. В отличие от этого, токенизированный залог обладает композируемостью. Институциональный инвестор, владеющий токенами BUIDL на 100 млн долларов, может в протоколах типа Aave мгновенно занять стейблкоины по коэффициенту 95% для ловли тактических возможностей. Залог не обязан покидать цифровую среду, а переоценивается постоянно через автоматизированные оракулы, а любые требования маржин-коллов обрабатываются посредством мгновенной автоматической ликвидации.
Этот переход переводит систему от «экономики дилеров» к «экономике протоколов».
На традиционном рынке репо крупные банки-дилеры выступают посредниками, занимая под одну процентную ставку и выдавая под другую, зарабатывая спред примерно в 50 базисных пунктов. В экосистеме токенизации держатели залога могут самостоятельно сопоставлять предложения на рынках кредитования DeFi, заменяя посредника программным обеспечением и захватывая весь спред. Хотя полномасштабное внедрение потребует еще несколько лет, эта трансформация способна перенаправить десятки миллиардов долларов ежегодной доходности из сектора традиционных дилеров в руки управления протоколами и держателей активов.
Механизм токенизированного залога разрушает ликвидную рвы крупных дилеров посредством атомарных расчетов. Процесс для институциональных участников выглядит следующим образом:
- Токенизация: высоколиквидные активы, такие как казначейские облигации США, упаковываются в цифровую форму (например, BUIDL), становясь токенами, доступными для перемещения 24/7.
- Мгновенная отправка: финансовая команда может отправить токенизированный залог в кредитный протокол в воскресенье вечером в 22:00, не дожидаясь понедельника и межбанковских переводов.
- Оценка в реальном времени: смарт-контракты с помощью оракулов переоценивают рыночную стоимость залога каждые несколько секунд вместо одного раза в день, существенно повышая коэффициент соотношения заемных средств к залогу (LTV).
- Сохранение доходности: инвесторы продолжают получать доходность от базовых гособлигаций во время нахождения активов в залоге, достигая эффекта «двойной доходности».
Для корпоративных финансовых или команд управления активами это фундаментальный пересмотр стоимости простаивающих ресурсов.
В традиционной модели CFOs вынуждены держать значительный буфер из низкодоходной наличности для покрытия внезапных маржин-коллов и операционных нужд. Благодаря токенизированному залогу этот буфер может непрерывно инвестироваться в доходные казначейские облигации, поскольку эти активы можно конвертировать в ликвидность за секунды, а не дни. Это устраняет историческую «дисконтированность ликвидности» для долгосрочных активов.
Влияние на банковский сектор также глубоко.
Долгое время банки зарабатывали на «средствах в движении» на рынке репо и посреднических спредах. По мере того как залог становится программируемым и способным к самостоятельному сопоставлению, эта «плата за проезд» исчезнет. Именно поэтому инфраструктурные каналы институционального уровня, такие как сеть Anchorage Atlas и внутренние проекты токенизации JPMorgan, имеют такое критическое значение. Они представляют собой попытку финансовых учреждений заблаговременно возвести новые барьеры, пока старые все еще сталкиваются с конкуренцией.
Переход от наличности к залогу знаменует переход финансовой системы от ряда «дискретных событий» к «непрерывному потоку». Учреждения, не сумевшие адаптировать свои балансовые показатели к этой новой скорости, обнаружат, что их капитал становится все более статичным и дорогостоящим.
На поверхности это выглядит лишь как повышение скорости расчетов, но по своей сути это полная перестройка механизмов распределения капитала, оценки и посредничества.
Кривая Adoption (S-curve)
Миграция институциональных балансовых показателей не происходит в одночасье через радикальный разрыв, а представляет собой постепенное поглощение с последующим ускоренным взрывным ростом. Это реализация концепции «Web2.5»: технологии блокчейна интегрируются в существующие финансовые архитектуры, не заменяя их.
Институциональная адаптация пока сдерживается инерцией балансовых показателей: нормативные требования к капиталу, одобрение комитетов по рискам, традиционные технологические стеки создают серьезные ограничения. Банки не могут просто щелкнуть переключателем для перевода активов; они обязаны поддерживать строгие коэффициенты капитала первого уровня, гарантируя, что перевод депозитов в цифровые контейнеры не вынудит сократить кредитный бизнес.
Несмотря на эти препятствия, масштабная адаптация цифровой инфраструктуры продвигается по четкой S-образной кривой, подобно процессу внедрения кредитных карт и интернета, растянувшемуся на десятилетия.
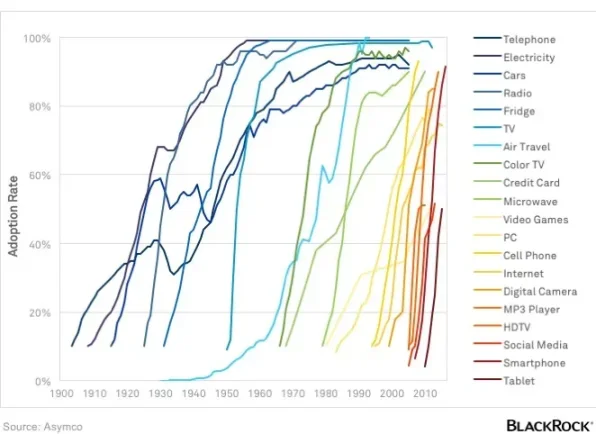
В период 2015–2024 годов рынок находился в фазе экспериментов и регуляторной неразберихи, где рост сдерживался неопределенностью. Мы перешли в фазу конкурентного давления (2025–2026), характеризующуюся ясностью регулирования и стандартизацией инфраструктуры. Девиз «ты можешь быть не первым, но绝不能 быть последним» стал ключевым мотиватором для корпоративных CFO. По мере того как все больше банков наблюдают участие коллег в расчетах стейблкоинами и фондами токенизированных облигаций, воспринимаемые риски масштабной адаптации резко падают.
Текущий размер рынка создает основу для ускоренного роста: объем переводов цифровых активов Fireblocks превысил 5 трлн долларов в год, рынок институциональных токенизированных активов стремительно расширяется, а новые инфраструктурные каналы достигли уровня готовности к production-эксплуатации. Стандартизация инфраструктуры позволяет банкам строить решения на базе зрелых систем, без необходимости разработки собственных проприетарных решений.
В перспективе 2027 года и далее существуют определенные «политические рычаги», способные дополнительно ускорить миграцию. Если эмитенты стейблкоинов получат прямой доступ к головному счету Федеральной резервной системы, либо если через механизм «вознаграждений» консорциума будут смягчены ограничения Закона GENIUS на выплату процентов по платежным стейблкоинам, скорость перехода депозитов со счетов традиционных банков в цифровые контейнеры может значительно вырасти.
Система готова войти в положительную петлю обратной связи: большая ликвидность стейблкоинов привлечет больше приложений DeFi, которые, в свою очередь, привлекут больший институциональный капитал, окончательно сформировав реструктурированную финансовую картину. «Битва за пути» завершена, фокус полностью сместился на стратегическое управление балансовыми показателями.
Конечные победители
Переход от эпохи инфраструктуры к эпохе балансовых показателей ознаменует, что дискуссии вокруг цифровых активов перейдут с технологической периферии в самое сердце глобальной макроэкономики.
Годы индустрия подразумевала, что строительство лучших путей неизбежно приведет к лучшей системе. Сегодня мы понимаем: пути — это лишь приглашение, а настоящие перемены происходят только тогда, когда сам капитал мигрирует.
В действительности в «битве за пути» победил набор стандартизированных, институциональных технологических стеков: MPC-хранилища, токенизированные фонды казначейских облигаций, федеральная регуляторная рамка стейблкоинов.
Новое поле битвы: балансовые показатели, удерживающие глобальную ликвидность и залог.
Движась к 2027–2030 годам, структурные преимущества останутся за теми субъектами, которые смогут максимально эффективно управлять этими новыми «цифровыми контейнерами». По мере того как вкладчики все больше ценят 7×24-часовые расчеты стейблкоинов и их высокую доходность, чистый процентный доход коммерческих банков будет продолжать испытывать давление. Крупные корпорации и институциональные инвесторы могут перенести основные накопления и финансовые функции на рынки DeFi и RWA, где прозрачность протоколов сведет к минимуму посреднические спреды.
Это не конец традиционных банков, но это конец эпохи, когда банки выступали в качестве статичных, неподвластных конкуренции хранилищ дешевого капитала.
Победителями новой эры станут гибриды «Web2.5» — учреждения, осознавшие, что они больше не просто кредиторы, а управляющие программируемой ликвидностью. К 2030 году объем рынка стейблкоинов, как ожидается, приблизится к 2 трлн долларов, а границы между криптовалютой и финансами практически сотрутся. Система полностью интегрирует эффективность путей в стабильность балансовых показателей.
В этой реструктурированной конфигурации финансовая власть принадлежит не создателям технологических инноваций, а субъектам, контролирующим конечные контейнеры глобальной ликвидности и залога.
За прошедшее десятилетие индустрия криптовалют уделяла основное внимание строительству инфраструктуры, позволяющей институтам участвовать в рынке. Ближайшее десятилетие определит, где в конечном итоге разместятся балансовые показатели институциональных участников.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News