


Сигнал ФРС о 400 млрд ликвидности: Биткоин находится под давлением и готов к прорыву
Автор: Олуапелуми Аджумо
Адаптация: Сори́с, Foresight News
Цена биткоина колеблется на фоне последнего в этом году решения ФРС по монетарной политике: на поверхности почти нет заметных изменений, однако глубинная структура рынка демонстрирует совершенно иную картину.
За кажущейся стабильностью ценового диапазона скрывается фаза концентрации рыночного стресса: данные блокчейна показывают, что ежедневные убытки инвесторов близки к 500 млн долларов, коэффициент левериджа на фьючерсном рынке резко снизился, а около 6,5 млн BTC в настоящее время находятся в состоянии нереализованного убытка.
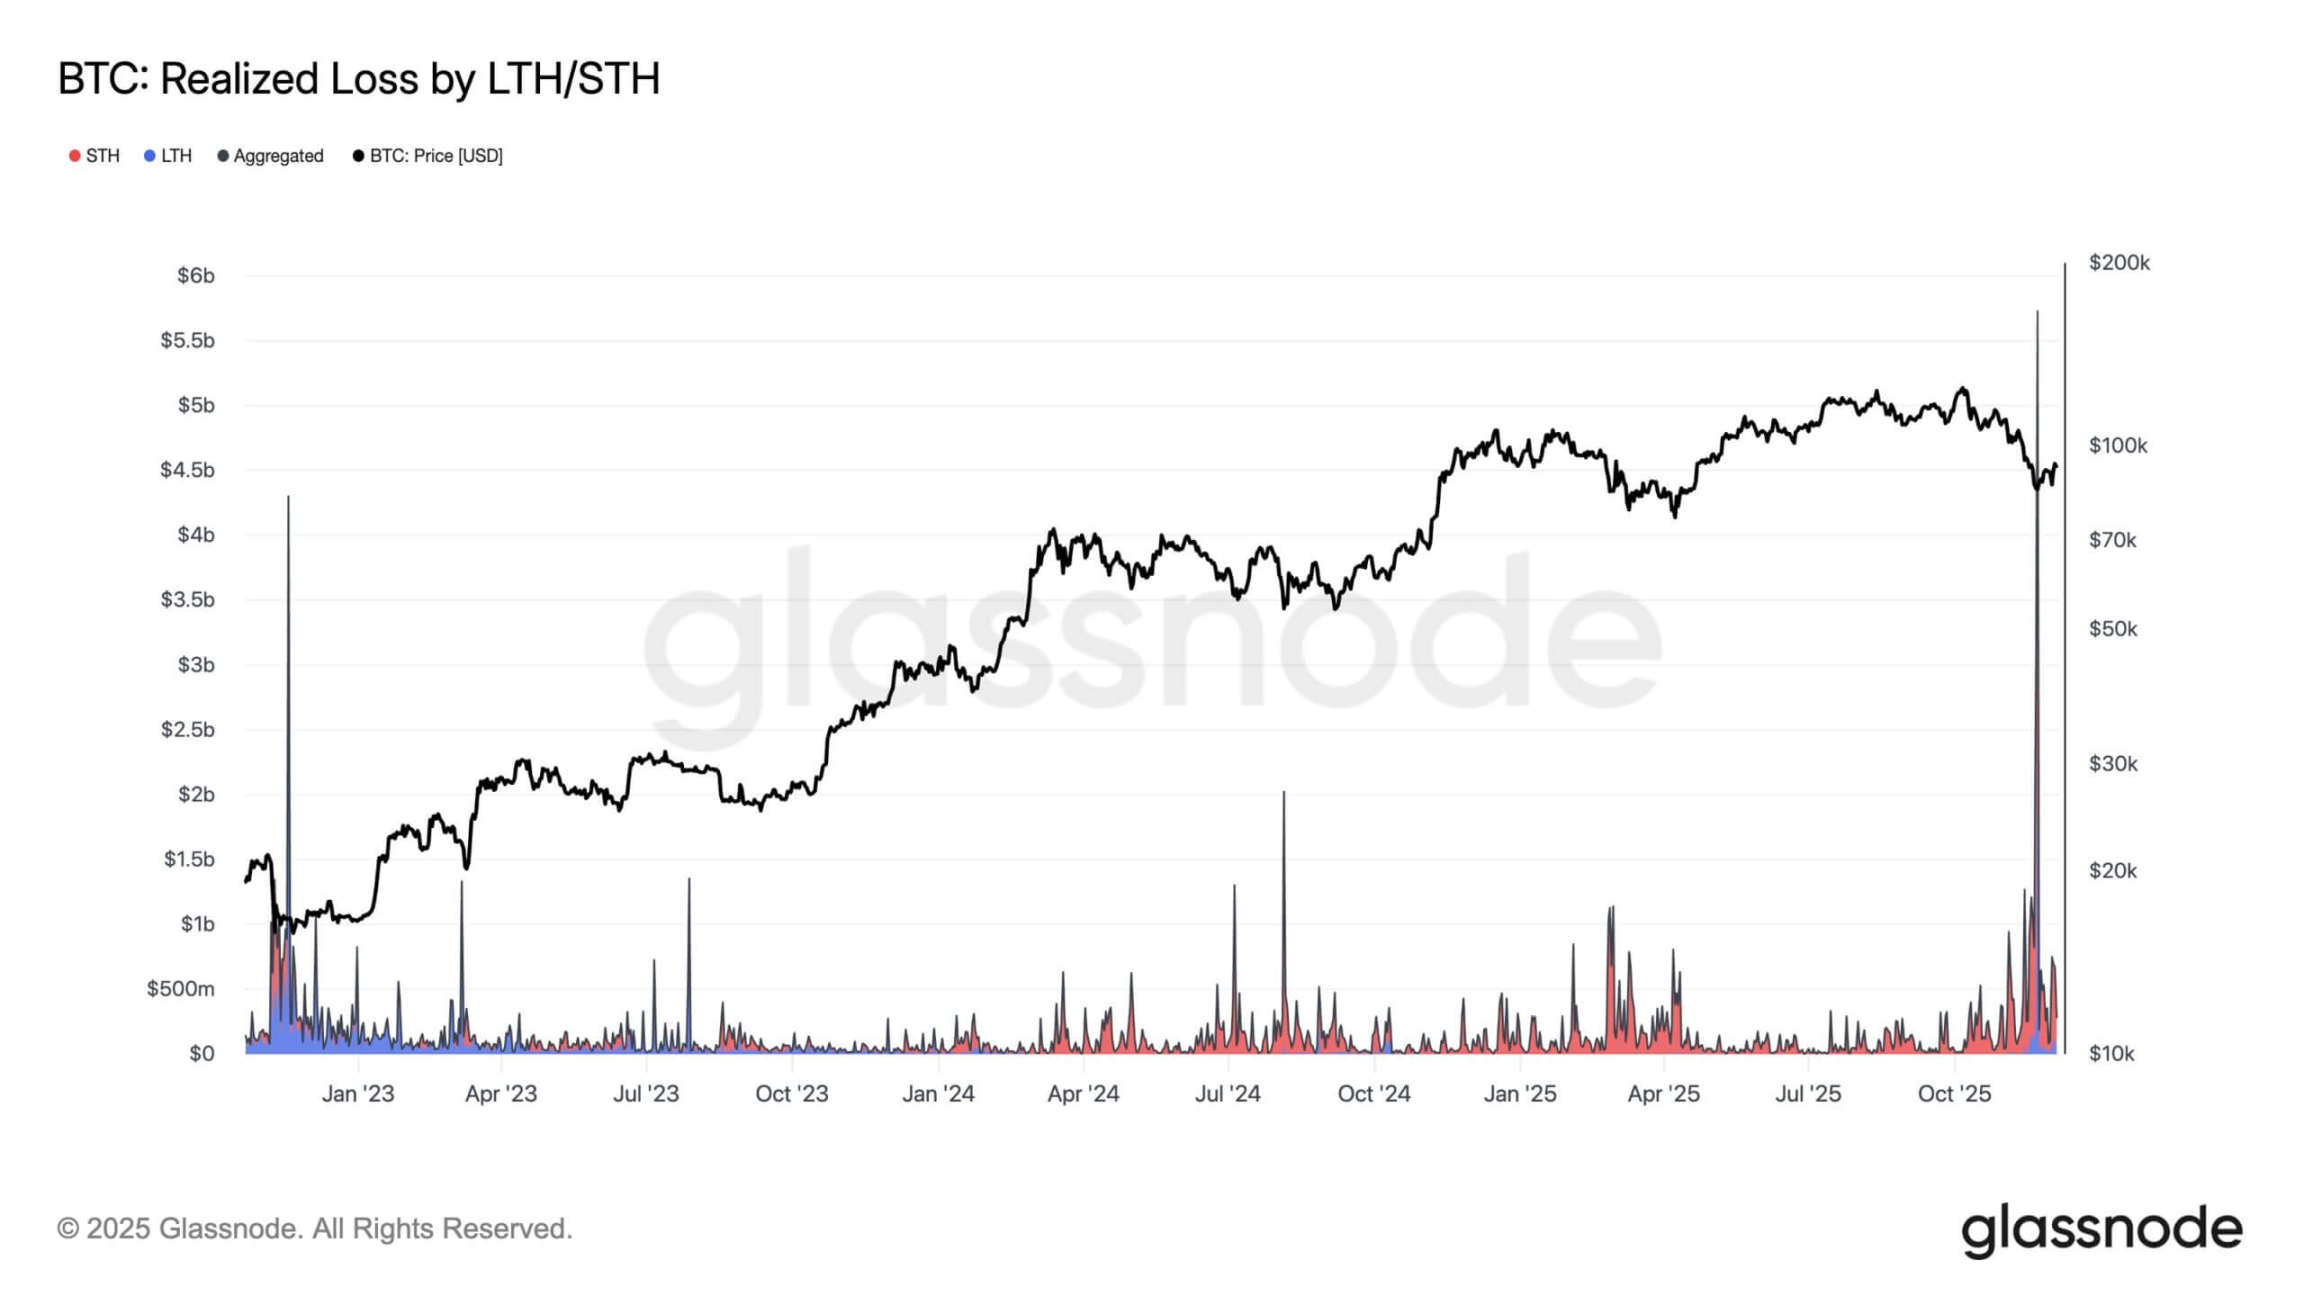
Уровень реализованного убытка биткоина, источник: Glassnode
Такая ситуация больше напоминает конец прошлых рыночных циклов сокращения, чем здоровый консолидационный период.
Тем не менее, структурные перестройки под внешне стабильной поверхностью для биткоина явление нередкое, но тайминг данной коррекции заслуживает пристального внимания.
Внутренняя «капитуляционная распродажа» на рынке пришлась точно на внешний перелом в монетарной политике США. ФРС завершила самый агрессивный этап сокращения баланса за последние более чем десять лет, а рынок ожидает, что декабрьское заседание заложит более четкие рамки «перехода к восстановлению резервов».
Исходя из этого, давление на ончейн-рынке и ожидаемое изменение направления ликвидности формируют макроэкономический фон текущей недели.
Смена вектора ликвидности
По данным Financial Times, количественное ужесточение (QT) было официально прекращено 1 декабря, за этот период ФРС сократила масштаб своего баланса примерно на 2,4 трлн долларов.
Это привело к снижению уровня банковских резервов до исторического интервала, ассоциирующегося с дефицитом денег, а ставка обеспеченного ночного финансирования (SOFR) несколько раз тестировала верхнюю границу целевого диапазона процентных ставок.
Эти изменения свидетельствуют о том, что рыночная система больше не обладает избыточной ликвидностью и постепенно переходит в фазу «тревоги из-за дефицита резервов».
В этих обстоятельствах наиболее ключевым сигналом от Федерального комитета по открытым рынкам (FOMC) становится не ожидаемое рымом? -> не ожидаемое рымом снижение ставки на 25 базисных пунктов, а направление стратегии ФРС по отношению к балансу.
Рынок ожидает, что ФРС разъяснит конкретный план перехода к программе «покупки для управления резервами» (RMP) посредством официальных заявлений или документов по осуществлению политики.
По оценке инвестиционной исследовательской компании Evercore ISI, данная программа может стартовать уже в январе 2026 года, предусматривая ежемесячную покупку краткосрочных казначейских облигаций на сумму около 35 млрд долларов — средства, освобождающиеся от досрочного погашения ипотечных ценных бумаг (MBS), будут реинвестированы в инструменты с коротким сроком погашения.
Детали данного механизма критически важны: маловероятно, что ФРС классифицирует RMP как «стимулирующую меру», однако непрерывное реинвестирование в краткосрочные казначейские бумаги обеспечит постепенное восстановление банковских резервов и сокращение структуры срочностей активов «системного счета операций на открытом рынке» (SOCMA).
Такая операция будет планомерно увеличивать объем резервов, пока годовые темпы расширения баланса не превысят 400 млрд долларов.
Этот разворот ознаменует собой первое с начала QT последовательное высвобождение ФРС сигналов расширительной политики. Исторические данные показывают, что чувствительность биткоина к подобным ликвидным циклам значительно превышает реакцию на изменения ключевой процентной ставки.
Параллельно данные по более широким агрегатам денежной массы указывают на возможный перелом ликвидного цикла.
Примечательно, что предложение денег M2 достигло исторического максимума в 22,3 трлн долларов, преодолев после длительного сжатия пиковые показатели начала 2022 года.
(Примечание: M2 является одним из ключевых индикаторов измерения денежного предложения, относится к категории «широких денег», охватывает более широкие категории, чем базовые деньги (M0) и узкие деньги (M1), и позволяет комплекснее отражать состояние ликвидности в экономике в целом).
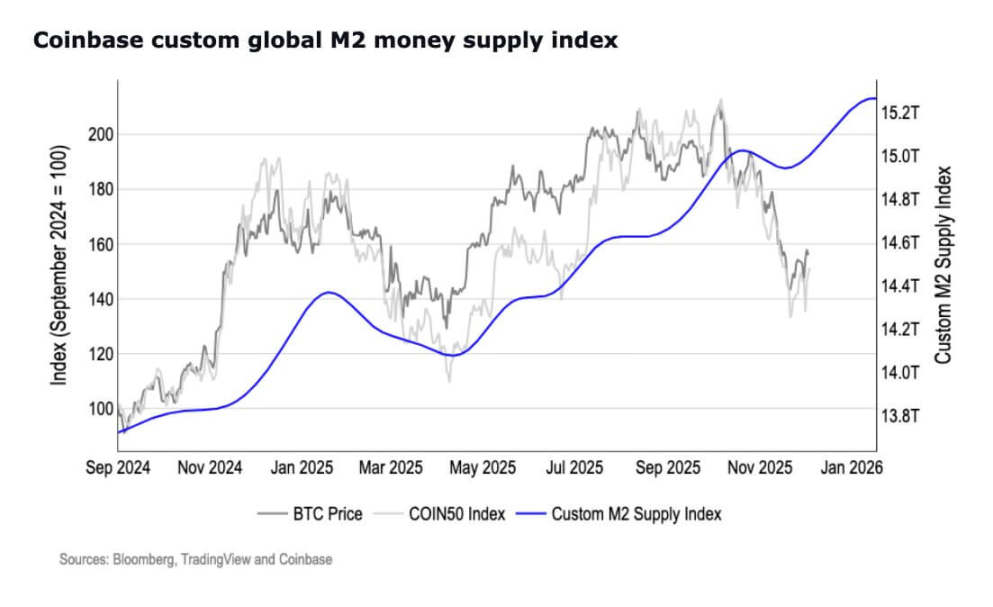
Монетарная масса M2 в США, источник: Coinbase
Таким образом, если ФРС подтвердит старт «восстановления резервов», чувствительность биткоина к динамике баланса может стремительно вырасти.
Макроэкономические ловушки
Ключевым обоснованием данного поворота политики послужили изменения в статистике занятости.
В пяти из последних семи месяцев наблюдалось сокращение числа занятых вне сельскохозяйственного сектора; при этом замедляются темпы снижения количества вакансий, показателя найма и добровольного увольнения, что смещает нарратив рынка труда с «высокой устойчивости» на «хрупкость под давлением».
По мере остывания этих индикаторов концепция «мягкой посадки» экономики всё труднее выдерживает проверку, а пространство для маневра в политике ФРС постоянно сужается.
Несмотря на некоторое снижение текущей инфляции, она все еще превышает целевые ориентиры; в то же время стоимость «сохранения жесткой политики на более длительном горизонте» постоянно возрастает.
Скрытый риск заключается в том, что слабость рынка труда может обостриться до того, как инфляция полностью вернется к целевому уровню. Следовательно, информационная ценность пресс-конференции ФРС на этой неделе может превзойти саму формулировку решения по ставке.
Рынок будет пристально следить за тем, как председатель ФРС Джером Пауэлл будет балансировать между двумя мандатами —— поддержанием стабильности рынка труда и обеспечением доверия к траектории снижения инфляции. Его формулировки относительно «достаточности резервов», «стратегии баланса» и «сроков запуска RMP» станут основным драйвером ожиданий рынка на 2026 год.
Для биткоина это означает, что динамика его цены не сведется к бинарному сценарию «только вверх или только вниз», а будет напрямую зависеть от конкретных векторов политических сигналов.
Если Пауэлл признает слабость рынка труда и очертит план восстановления резервов, рынок может счесть текущую внутридиапазонную котировку оторванной от нового курса —— пробой биткоином уровня 92 000–93 500 долларов станет сигналом того, что трейдеры формируют позиции под расширение ликвидности.
И наоборот, если Пауэлл сделает акцент на осторожности политики или отложит детализацию RMP, биткоин может закрепиться в нижнем консолидационном диапазоне 82 000–75 000 долларов —— зоне, где концентрируются минимумы портфелей ETF, пороги корпоративных криптозапасов и исторические зоны структурного спроса.
Стоит ли ожидать «капитуляционной распродажи» биткоина?
Тем временем внутренняя рыночная динамика биткоена дополнительно подтверждает тезис о том, что актив проходит процесс «внутреннего переформатирования».
Короткие держатели продолжают реализовывать монеты на фоне слабости рынка; по мере роста стоимости майнинга до отметки 74 000 долларов экономическая эффективность добычи существенно снижается.
Одновременно сложность сети показала самое крупное однократное снижение с июля 2025 года, что указывает на сокращение мощностей или полную остановку оборудования маржинальными майнерами.
Однако эти стрессовые сигналы сосуществуют с ранними признаками «сжатия предложения».
Исследовательская группа BRN Research сообщила CryptoSlate: за минувшую неделю крупные кошельки накопили дополнительно около 45 000 BTC; балансы биткоина на биржах продолжают сокращаться; приток капитала в стейблкоины свидетельствует о готовности средств вернуться на рынок при улучшении конъюнктуры.
Кроме того, показатели предложения от управляющей компании Bitwise демонстрируют, что различные кошельки наращивают позиции в биткоине даже на фоне «крайней тревожности» розничных инвесторов. Монеты перетекают с платформ с высокой ликвидностью на кошельки долгосрочного хранения, что дополнительно снижает долю предложения, доступную для поглощения продаж.
Такая парадигма, объединяющая «принудительную распродажу, давление на майнеров и выборочное накопление», традиционно выступает фундаментальной базой для формирования долгосрочного дна рынка.
Bitwise дополнительно отмечает:
«Потоки финансирования биткоина продолжают сжиматься, показатель роста фактической капитализации за 30 дней упал до скромных 0,75% в месяц. Это свидетельствует о том, что текущая фиксации прибыли и вынужденные продажи по стоп-лоссам примерно уравновешены, а убытки лишь незначительно превышают прибыль. Данное приблизительное равновесие означает, что рынок вышел на „фазу затишья“, когда ни быки, ни медведи не обладают явным контролем».
Технический анализ
С точки зрения рыночной структуры, биткоин по-прежнему ограничен двумя ключевыми диапазонами.
При устойчивом пробое уровня 93 500 долларов актив войдет в зону, где чаще срабатывают «импульсные модели», где следующими целями выступают 100 000 долларов, 103 100 долларов (уровень средней стоимости коротких держателей) и долгосрочная скользящая средняя.
И наоборот, если под давлением осторожных сигналов ФРС пробить сопротивление не удастся, рынок может откатиться в диапазон 82 000–75 000 долларов —— зону, которая неоднократно служила «накопителем» структурного спроса.
BRN Research указывает, что кросс-активная динамика также подтверждает эту чувствительность: в канун заседания ФРС золото и биткоин показали разнонаправленное движение, что отражает «ротацию активов, движимую изменением ликвидных ожиданий», а не просто колебания, управляемые настроением риска.
Следовательно, если комментарии Пауэлла усилят уверенность в том, что «восстановление резервов станет центральным элементом политики следующего этапа», капитал может оперативно перетечь в активы, позитивно реагирующие на «расширение ликвидности».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CryptoSlate














