


Артур Хейс: Биткоин стал заложником «тревоги за долларовую ликвидность»: какая его судьба в цикле смягчения?
Автор: Arthur Hayes
Перевод: Saoirse, Foresight News
Мои божества принимают облик милых плюшевых игрушек. Каждый год в разгар сезона катания на сноуборде и лыжах на Хоккайдо (январь-февраль) я молюсь «Хмурому Облаку» (Frowny Cloud) — богине, ведающей снегопадами. Уникальные местные климатические условия таковы, что в хорошем снежном сезоне небо почти всегда покрыто облаками, и солнечный свет проникает редко. К счастью, я также молюсь богине витаминов (её облик — очаровательная маленькая лошадка 🐴), которая обеспечивает меня необходимыми добавками, такими как таблетки витамина D3.
Хотя мне нравятся снегопады, далеко не весь снег является качественным и безопасным. Тот вид беззаботного скольжения по склонам, которым я увлекаюсь, требует определенного типа снежного покрытия. Идеальные условия для его формирования включают слабый ветер ночью и температуру от -5°C до -10°C. Это позволяет свежему снегу плотно сцепляться со старым слоем, образуя глубокий пушистый пудровый снег. Днем «Хмурое Облако» отсекает определенные длины волн солнца, предотвращая таяние южных склонов под прямыми лучами и снижая риск схода лавин.
Иногда «Хмурое Облако» «бросает» нас, смелых лыжников, ночью. В холодные ясные ночи снежный слой проходит процесс сначала нагрева, а затем охлаждения, образуя ледяную корку из кристаллов, что создает устойчивую слабую зону в структуре снега. Эта зона может сохраняться какое-то время; если вес лыжника передаст энергию, вызвав обрушение слабого слоя, это может привести к фатальной лавине.
Как и всегда, единственный способ понять, какие снежные слои формируются под влиянием «Хмурого Облака», — изучить историю. На склоне мы рыем шурфы, чтобы проанализировать тип снега за разные периоды. Однако эта статья не о теории лавин. На финансовых рынках мы изучаем историю через анализ графиков и взаимосвязи между историческими событиями и ценовыми колебаниями.
Цель данной статьи — рассмотреть взаимосвязь между биткоином, золотом, акциями (под которыми здесь подразумеваются крупные американские технологические компании, входящие в индекс NASDAQ 100) и ликвидностью доллара США.
Те, кто не верит в криптовалюты, но поклоняется золоту, либо находятся на верхушке финансового олимпа (в роскошных нарядах) и твердо убеждены в том, что акции стоит держать долго (мне当初 не хватило GPA, чтобы попасть на лекции профессора Зиглера в Уортонской бизнес-школе), сейчас ликуют, так как биткоин стал худшим основным классом активов в 2025 году. Эти приверженцы золота усмехнутся энтузиастам криптоактивов: если биткоин действительно является «инструментом протеста» против устоявшегося порядка, как заявлено, почему он не смог догнать или превзойти золото?
А сторонники фиатных акций тоже высмеивают криптоэнтузиастов: они утверждают, что биткоин — просто высокорисковый актив с высокой бетой относительно индекса NASDAQ, но в 2025 году он даже этого не обеспечил. Раз так, то какая вообще причина включать криптовалюты в инвестиционный портфель?
Ниже представлен ряд графиков с моими личными комментариями для расшифровки причин синхронизации этих рыночных показателей. По моему мнению, поведение биткоина полностью соответствует его «природе» — он падает вместе со снижением ликвидности фиатных валют (особенно доллара США), поскольку в 2025 году именно кредитный импульс от «американского мира» (Pax Americana — периода относительной стабильности и снижения конфликтов в глобальном или региональном масштабе при доминировании США) стал главным драйвером рынка.
Цена на золото взлетела из-за того, что суверенные государства, нечувствительные к цене, массово скупают его: они опасаются за безопасность своих активов в виде госдолгов США. Ведь в 2022 году США уже заморозили российские гособлигации, а недавние меры против Венесуэлы лишь усилили обеспокоенность стран в отношении долларовых активов, вынуждая их заменять доллары на золото в резервах.
Наконец, пузырь искусственного интеллекта (ИИ) и все сопутствующие отрасли, извлекающие из него пользу, не исчезнут. Фактически, президенту США Трампу необходимо усиливать государственную поддержку ИИ-сектора, поскольку ИИ является главным двигателем роста ВВП страны. Это означает, что даже при замедлении темпов эмиссии доллара индекс NASDAQ сможет расти дальше, ведь Трамп фактически национализировал отрасль ИИ. Те, кто знаком с китайским капиталом, знают: на начальном этапе национальнойлизации соответствующие акции часто показывают отличные результаты, однако по мере того как политические цели начнут преобладать над доходностью капитала коммерческих капиталистов, их котировки в конечном итоге резко упадут.
Если ценовая динамика биткоина, золота и акций в 2025 году подтвердит мою модель, то моим основным фокусом останутся колебания долларовой ликвидности. Хочу напомнить читателям, что мой прогноз заключается в следующем: администрация Трампа будет стимулировать экономику к бурному росту за счет расширения кредитования. Экономический подъем повысит шансы Республиканской партии на переизбрание на выборах в ноябре этого года. Расширение объема кредитов в долларах произойдет тремя путями: расширение балансов центробанков, увеличение выдачи займов коммерческими банками «стратегическим отраслям» и снижение ипотечных ставок за счет прямой эмиссии («печати денег»).
Основываясь на приведенном историческом анализе, следует ли мне с такой же дерзостью вкладывать новые фиатные средства, как на спуске с горного склона, и поддерживать крайне высокий уровень риска? Ответ каждый оставит для себя сам.
Один график решит всё
Прежде всего сопоставим доходности биткоина, золота и индекса NASDAQ за первый год второго срока Трампа (2025 год) и проанализируем связь между их поведением и изменениями долларовой ликвидности.
Впоследствии я подробно разберу детали, но пока выдвину гипотезу: при снижении долларовой ликвидности цены данных активов должны были упасть. Однако реальность показала иное: золото и акции выросли, тогда как биткоин повел себя согласно ожиданиям — и весьма плачевно. Далее объясню, почему золото и акции смогли пойти вопреки тренду на фоне сокращения долларовой ликвидности.
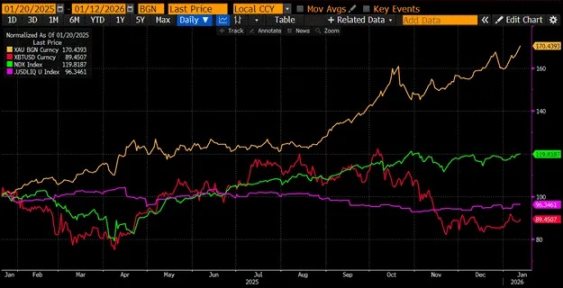
Легенда графика: биткоин (красный), золото (золотистый), индекс NASDAQ 100 (зеленый), ликвидность доллара США (малиновый)
Блеск золотой оболочки
Мой путь в инвестициях криптовалют начался с золота. В 2010–2011 годах, когда ФРС наращивала программу количественного смягчения (QE), я начал закупать физические золотые монеты в Гонконге [1]. В абсолютном выражении у меня было немного монет, но относительно моего тогдашнего состояния их доля была колоссальной. В итоге управление позициями дало мне жестокое предупреждение: в 2013 году ради арбитража на бирже ICBIT мне пришлось продавать монеты в убыток и покупать биткоины.
К счастью, история закончилась хорошо. Пережив это, я все еще владею значительными запасами физических монет и слитков в хранилищах по всему миру, а акции золотодобывающих и серебряных компаний занимают ведущее место в моем фондовом портфеле. У читателей может возникнуть вопрос: будучи преданным последователем «Сатоши Накamoto», почему я до сих пор держу золото?
Причина в том, что мы находимся на ранней стадии процесса, когда центральные банки по всему миру начинают продавать госдолги США и увеличивать свои золотые резервы. Кроме того, страны все чаще используют золото для расчетов торгового дефицита — эту тенденцию прослеживается даже при анализе статистики торгового баланса США.
Проще говоря, я покупаю золото, потому что его скупают центральные банки. Будучи «настоящей валютой» человеческой цивилизации, золото имеет тысячелетнюю историю. Поэтому, если управляющие центробанков сомневаются в текущей фиатной финансовой системе, доминируемой долларом, они никогда не выберут биткоин в качестве резервного актива, а выберут (и уже выбирают) золото. Если доля золота в официальных валютных резервах восстановится до уровня 1980-х годов, его цена может достичь примерно 12 000 долларов. Прежде чем скептически отнестись к этому кажущемуся невероятным прогнозу, взгляните на визуальное доказательство.
В фиатной системе традиционная точка зрения гласит, что золото выступает «инструментом защиты от инфляции», следовательно, его цена должна приблизительно следовать за официальными данными потребительских цен (CPI) государств. Вышеприведенный график показывает, что с 1930-х годов курс золота в целом коррелировал с уровнем инфляции. Однако после 2008 года, особенно после 2022-го, скорость роста цен на золото значительно опередила инфляцию. Не находится ли золото в состоянии пузыря, который нанесет серьезные убытки таким инвесторам, как я?
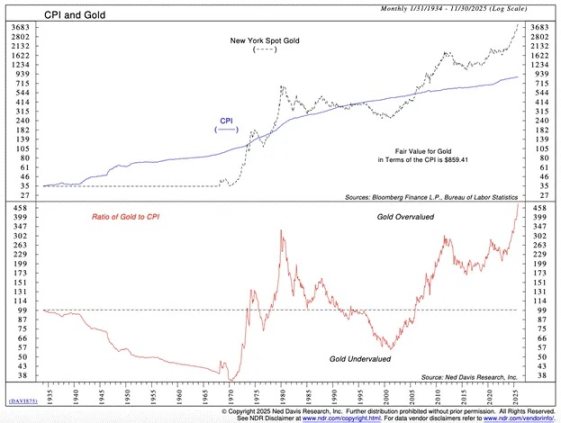
Аналитическая диаграмма взаимосвязи индекса потребительских цен (CPI) США и золота
Если бы золото действительно находилось в пузыре, розничные инвесторы бросились бы скупать его. Наиболее популярный способ торговли золотом — через биржевые инвестиционные фонды (ETF), причем крупнейшим среди них является SPDR Gold ETF (GLD US) [2]. Когда розничные игроки делают ставку на золото, количество обращающихся акций фонда GLD растет. Чтобы сравнивать этот эффект во времени и через ценовые циклы, нужно разделить число акций GLD в обращении на цену физического золота. Приведенный ниже график демонстрирует, что данный коэффициент постоянно снижается, а не увеличивается — следовательно, настоящего ажиотажа вокруг золота еще не случилось.
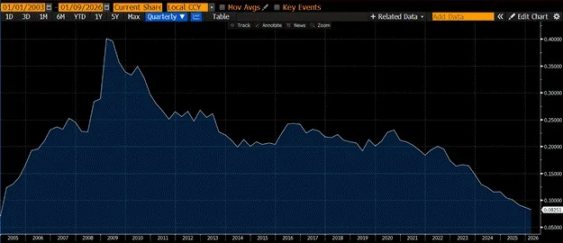
Легенда: соотношение количества акций в обращении GLD US к цене на физическое золото
Если рядовые инвесторы не толкают цену золота вверх, то кто эти «покупатели, нечувствительные к цене»? Ответ прост: центральные банки по всему миру. За последние два десятилетия произошло два ключевых события, которые заставили этих «управляющих денежной массой» осознать, что доллар более не является надежным резервным активом.
В 2008 году американские финансовые гиганты спровоцировали глобальную панику дефляции. В отличие от кризиса 1929 года (когда ФРС практически не вмешивалась в сжатие кредитования), на этот раз центральный банк отказался от поддержания покупательной способности доллара, решив «спасти» часть крупных фининститутов путем «печати денег». Этот момент стал поворотным пунктом в процентном соотношении госдолгов США и золота в балансах центробанков: доля американских облигаций достигла пика, а доля золота упала до минимума.
В 2022 году решение президента США Байдена шокировало мир: он заморозил российские государственные ценные бумаги. Следует помнить, что Россия обладает крупнейшими в мире запасами ядерного оружия и входит в число главных экспортеров сырья. Если Штаты готовы нарушать имущественные права России, они могут повторить подобные действия в отношении слабых или богатых природными ресурсами стран. Очевидно, остальные страны не захотят наращивать владение американскими облигациями ради избегания рисков принудительного изъятия активов, поэтому начали форсированно скупать золото. Центральные банки как покупатели золота абсолютно не чувствительны к цене: в конце концов, если один приказ президента США о заморозке счетов принесет потерю в 100%; тогда какие могут быть разговоры о стоимости покупки золота для устранения контрагентного риска?
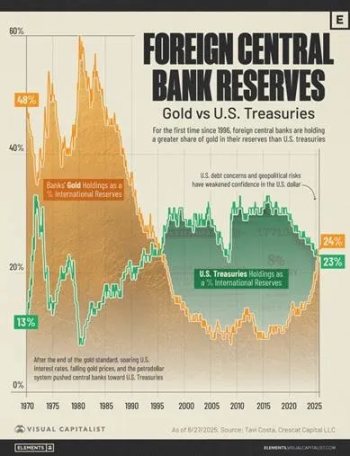
Государственные обязательства иностранных центральных банков: долгосрочная динамика золота vs госдолга США
Основная причина высокого спроса на «древний актив» со стороны суверенных государств заключается в том, что расчеты по глобальному торговому дефициту все больше опираются на золото. Рекордное сужение торгового дефицита США в декабре 2025 года лишь доказывает, что золото вновь становится настоящей мировой резервной валютой — изменение торгового баланса Америки на 100%+ обусловлено ростом экспорта золота.
«По данным Министерства торговли США, опубликованным в четверг, чистый экспорт товаров в США сократился на 11% по сравнению с предыдущим месяцем до $52,8 млрд. Такой размер дефицита стал самым низким с июня 2020 года и ниже прогноза экономистов в опросе Reuters на уровне $63,3 млрд. В период с августа по декабрь объем экспорта США вырос на 3%, достигнув $289,3 млрд, причем этот рост был в основном стимулирован экспортом немонетарного золота; импорт же вырос на 0,6%.» — Источник: The Financial Times.
Направление движения золота таково: оно экспортируется из США в Швейцарию, где подвергается рафинированию и переплавляется в слитки различных стандартов для отправки в другие страны. На графике видно, что главными покупателями выступают Китай, Индия и другие развивающиеся экономики — государства либо лидеры в производстве физических товаров, либо экспортеры сырья. Готовая продукция из этих стран в конечном итоге стекается в Америку, а золото уходит в регионы с более высокой «производительностью». Под «производительностью» здесь понимается не умение заполнять утомительные отчеты или правильно указывать гендерные местоимения в подписях e-mail, а способность экспортировать энергоресурсы и ключевые промышленные товары, а также выпускать сталь, проводить очистку редкоземельных металлов. На фоне падения долларовой ликвидности цена на золото растет именно благодаря ускоренному возвращению мировых экономических систем к золотому стандарту.
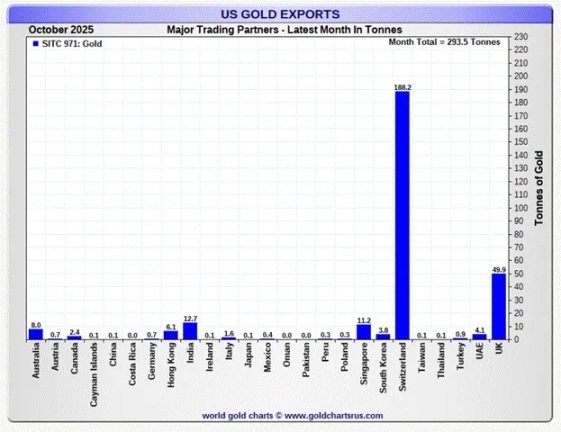
Данные по экспорту золота США за октябрь 2025 г.
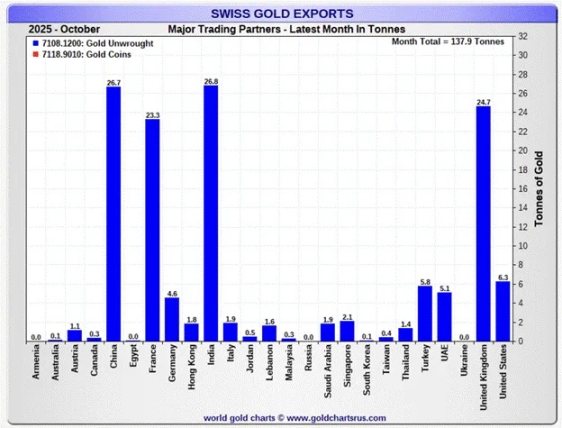
Данные по экспорту золота Швейцарии за октябрь 2025 г.
Долгосрочные активы предпочитают ликвидность
В каждой эпохе были модными технологическими бумагами. Во время бычьего рынка США в 1920-х хитами спекуляций были производители радиоаппаратуры RCA; в 60–70-х годах безраздельно правили компьютерные гиганты IBM, выпускавшие новейшие мэйнфреймы; сегодня на пике популярности находятся сверхкомпьютерные компании сферы искусственного интеллекта и разработчики микропроцессоров.
Люди по своей природе оптимистичны и любят мечтать о светлом будущем — будто бы сегодняшние инвестиции в IT приведут к созданию социальной утопии. Для тех, кто счастлив обладать акциями этих компаний, словно контролируя будущее, богатство сваливается с небес. Чтобы убедить инвесторов в неизбежности этого «светлого будущего», техногиганты не жалеют денег и идут на долги. При достаточной ликвидности ставки на будущее делаются легко — ведь считается, что такие новаторы в перспективе принесут огромные денежные потоки. Следовательно, акционеры готовы прямо сейчас вкладывать «обесценивающиеся» наличные в акции технологических фирм в обмен на будущие сверхприбыли, что взвинчивает мультипликатор P/E сектора. Из этого ясно: в эпохи избыточной ликвидности котировки растущих технологических компаний растут экспоненциально.
Биткоин представляет собой «денежную технологию». Его стоимость напрямую зависит от степени девальвации фиатных валют. Изобретение блокчейна на Proof-of-Work (PoW) обеспечило механизм консенсуса Byzantine Fault Tolerance (BFT) — шаг, имеющий огромное значение, которого вполне достаточно для обеспечения ненулевой ценности биткоина. Однако для достижения курса около $100 000 потребуется дальнейшая девальвация фиата. Резкий рост денежной массы доллара после глобального финансово-экономического кризиса 2008 года стал непосредственной причиной «асимптотически нарастающего» скачкообразного роста курса биткоина.
Таким образом, вывод таков:
При расширении долларовой ликвидности цены биткоина и индекса NASDAQ будут расти.
Но проблема заключается в том, что в последнее время котировки биткоина и индекса NASDAQ разошлись.
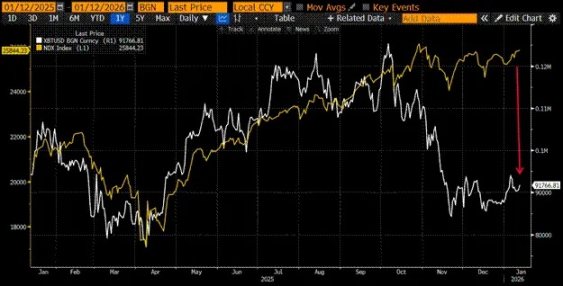
Я считаю, что причина, по которой индекс NASDAQ в 2025 году не скорректировался на фоне падения долларовой ликвидности, кроется в том, что и Китай, и США фактически национализировали сектор ИИ.
Ведущие специалисты в сфере ИИ внушили лидерам двух крупнейших экономик мира следующую мысль: искусственный интеллект способен решить любую задачу — обнулить затраты на рабочую силу, излечить рак, повысить производительность труда и сделать творчество доступным для всех, главное же — позволит любой стране обеспечить военное доминирование над планетой. Следовательно, независимо от расплывчатости определения «победы», любая держава, которая одержит верх в гонке вооружений ИИ, станет мировым гегемоном.
Китай давно принял подобный взгляд на технологическое будущее, что идеально совпадает с подходом Политбюро ЦК КПК задавать цели развития сверху вниз через пятилетние планы. Китайские акционеры традиционно внимательно изучают содержание каждого плана и ежегодных корректировок, чтобы определить, какие отрасли и связанные с ними компании получат дешевое кредитование от государства и политические преференции на конкурентном рынке.
В Америке, по крайней мере в современную эпоху, такой «анализ инвестиций с учетом политики» — явление свежее. Промышленная политика на самом деле стала общим выбором и США, и Китая, различается лишь риторика. Трамп очарован «магией» ИИ, и теперь победа в области ИИ стала важной составной частью его экономической стратегии. Правительство США фактически «национализировало» все звенья产业链 ИИ, признанные ключевыми для «победы»: посредством административных постановлений и государственных инвестиций Трамп ослабил сигналы свободного рынка, и капитал, игнорируя реальную рентабельность собственного капитала, устремился во все проекты, связанные с ИИ.
Именно поэтому в 2025 году индекс NASDAQ разошелся с ценой биткоина и динамикой долларовой ликвидности, показав рост вопреки общему тренду.
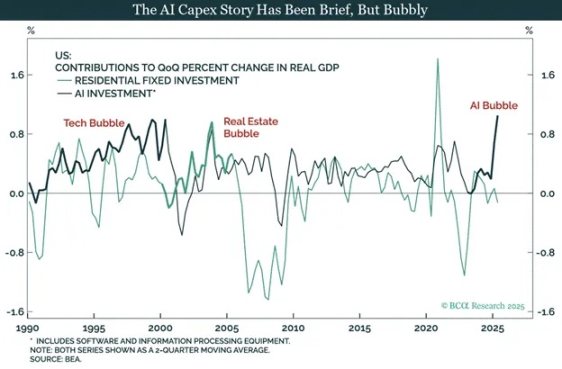
Процесс образования пузыря в расходах на капитал в сфере ИИ
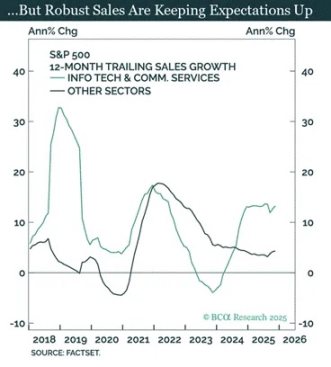
Сравнение темпов роста выручки секторов S&P 500: технологии / телекоммуникационные услуги против остальных секторов
Независимо от наличия пузыря, увеличение расходов ради «победы в конкуренции ИИ» стимулирует рост экономики США. Трамп обещал на выборах раскачать экономику до предела «горячего состояния», поэтому, даже если через несколько лет станет очевидно, что рентабельность этих вложений ниже стоимости заемных средств, он ни в коем случае не остановится.
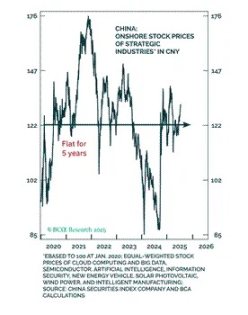
Цены на акции стратегических промышленных секторов Китая (в юанях)
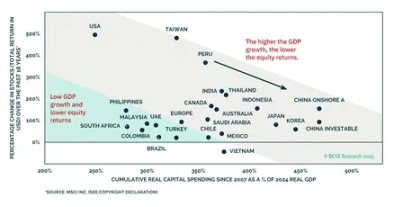
Связь между темпами роста ВВП и доходностью акций: сравнение по мировым экономикам
Американским технологическим инвесторам следует осторожнее относиться к своим «ожиданиям». Промышленная политика США, нацеленная на «победу в ИИ-гонке», с высокой вероятностью приведет к тому, что капитал инвесторов окажется выброшенным на ветер. Политические цели Трампа (либо его преемника) рано или поздно столкнутся с интересами акционеров, которых классифицируют как «стратегические компании». Инвесторы из Китая извлекли этот горький урок из тяжелого опыта. Конфуций однажды сказал: «Изучайте историю как зеркало». Судя по выдающимся показателям NASDAQ, американские участники рынка явно не вынесли из нее уроков.
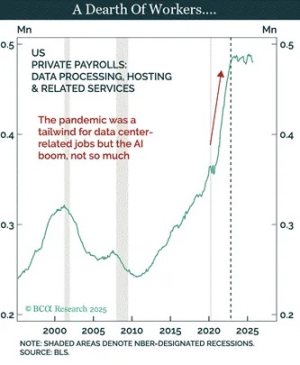
Динамика численности занятых в частном секторе отрасли обработки данных / хостинга в США
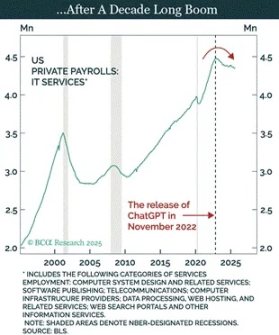
Динамика занятости в частном ИТ-сервисном секторе США
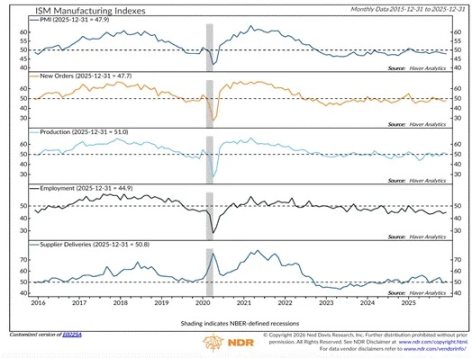
Индекс производственного сектора США (ISM): распределение по компонентам
Легенда графика: значение ниже 50 указывает на сжатие экономики. Рост ВВП не потянул за собой восстановление обрабатывающей промышленности.
Думал, Трамп — «защитник белого рабочего класса»? Чушь, дружище. Экс-президент Клинтон «продал» ваши рабочие места Китаю; Трамп пусть и вернул заводы в Америку, но ныне цеха завалены роботами-ассистентами из штата Илона Маска. Простите, вас снова провели — хотя Агентство по иммиграции и таможенному контролю (ICE) все еще открывает вакансии [3]!
Данные графики четко демонстрируют, что рост индекса NASDAQ — результат официального «бэкпинга» правительства США. Поэтому, даже если совокупный рост долларового кредитования замедлится или пойдет на спад, сектор ИИ по-прежнему получит необходимое для «победы» финансирование. Вот почему в 2025 году котировки NASDAQ разошлись с моим индексом долларовой ликвидности и превзошли результаты биткоина. Считаю, что пузырь ИИ еще не достиг точки лопания. Такого вида превосходства над биткоином станет «нормой» на мировых рынках капитала до момента смены парадигмы — наиболее вероятным триггером служит, как прогнозирует Polymarket, захват Палаты представителей демократами в 2026 году и возможная победа на президентских выборах 2028-го. Если Республиканская партия — «футуристы» в стиле мультсериала «Семейка Джетсонов», то Демократическая партия — «консерваторы» в духе «Флинтонов».
Если золото и индекс NASDAQ «на подъеме», то как биткоину «возродиться»? Ответ прост: необходима экспансия долларовой ликвидности. Очевидно, я уверен в ее расширении в 2026 году, поэтому перейдем к обсуждению конкретных путей реализации.
Разогнать экономику до «горячего состояния»
Во-первых, я полагаю, что масштабное расширение долларовой ликвидности в этом году (2026) будет опираться на три главные опоры:
- ФРС расширит балансы через прямую эмиссию («печать денег»);
- Коммерческие банки увеличат кредитование стратегических отраслей;
- ФРС снизит ипотечные ставки путем прямого финансирования («печатания денег»).
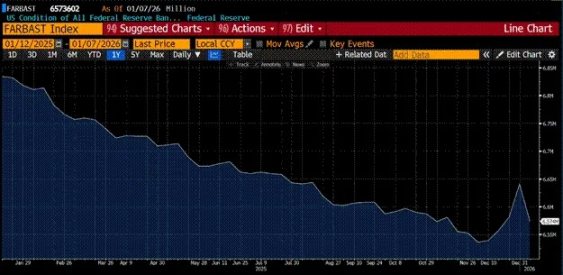
Как видно на приведенном графике, в течение 2025 года балансы ФРС непрерывно сокращались из-за программы количественного ужесточения (QT) [4]. В декабре 2025 года QT завершилась, и ФРС представила новый «план печати» — «Покупки для управления резервами» (RMP). В статье «Язык любви (Love Language)» я подробно разобрал механизм работы RMP. График наглядно показывает, что баланс ФРС достиг своего дна в декабре 2025 года. Согласно плану RMP, центральный банк будет ежемесячно вливать на рынок как минимум $40 млрд ликвидности; при росте потребностей федерального бюджета в финансировании объем этих закупок только увеличится.
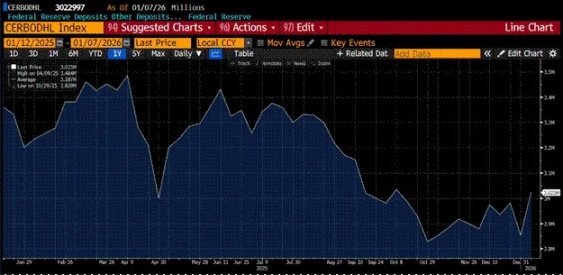
Приведенный выше график отражает еженедельно публикуемые данные ФРС о приросте кредитов в банковской системе США под названием «Другие депозиты и обязательства» (ODL). Внимание к данному показателю я привлёк после изучения исследований Лейси Хант (Lacy Hunt). Начиная с четвертого квартала 2025 года банки стали наращивать кредитование. Процесс выдачи кредита банком — это по сути создание депозитов («из воздуха»), то есть эмиссия новых денег.
Крупные банки, такие как JPMorgan Chase, с удовольствием выдают займы предприятиям, напрямую поддерживаемым властями — Chase запустил специальный инструмент объемом $1,5 трлн. Принцип работы таков: правительство США делает инвестиции (долевое участие) или заключает контракты на закупку (гарантируя будущие заказы компании), после чего предприятие обращается в Chase или другой крупный коммерческий банк за кредитом на расширение мощностей. Официальная гарантия снижает риски дефолта (через обеспечение спроса), поэтому банки охотно идут на эмиссию новых денег для финансирования этих стратегов. Это полностью повторяет китайскую модель кредитной экспансии — переход создания кредитов от центробанка к коммерческим институтам обеспечит как минимум на начальном этапе резкое ускорение оборачиваемости денег, что вытолкнет номинальный ВВП за пределы базовых трендов.
Америка продолжит демонстрацию военного потенциала, а разработка оружия массового поражения требует привлечения финансирования через коммерческую банковскую систему. Именно поэтому ожидаемый рост банковского кредитования в 2026 году приобретет долгосрочный восходящий характер.
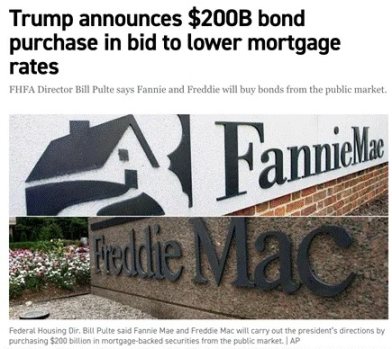
Трамп пришел из риэлторского бизнеса и отлично знает механику финансирования недвижимости. Недавно Трамп подписал новую директиву, обязывающую правительственные предприятия с мандатным статусом (GSE) Fannie Mae и Freddie Mac использовать средства с собственных балансов для покупки ипотечных ценных бумаг (MBS) на сумму $200 млрд [5]. До распоряжения Трампа эти ресурсы простаивали на балансах этих организаций, поэтому данная мера немедленно увеличит ликвидность в долларах. Если эксперимент сработает успешно, Трамп с большой долей вероятности внедрит аналогичные механизмы в дальнейшем.
Стимуляция жилого рынка за счет удешевления ипотечных кредитов даст многим американцам возможность брать залоговое финансирование под беспрецедентно высокую стоимость жилья. Подобный «эффект богатства» настроит обычных граждан позитивно на тему экономики в день выборов, побудив их голосовать за Республиканцев (партию красного цвета). Для же нас, владельцев активов высокого риска, самое важное заключается в том, что создастся дополнительный объем заемного капитала для инвестиций в различные финансовые инструменты.
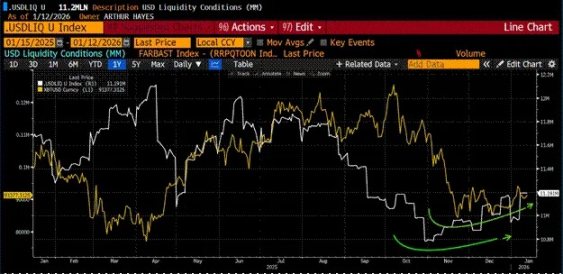
Биткоин (золотая линия) и долларовая ликвидность (белая линия) достигли локальных минимумов практически одновременно. Как отмечалось ранее, при резком расширении долларовой ликвидности курс биткоина также поползет вверх. Забудьте о вялотекущей динамике биткоина в 2025 году — тогдашний объем ликвидности объективно не мог обеспечить рост криптопортфеля. Тем не менее, делать неверный вывод из плохой динамики прошлого нельзя: траектория биткоина неразрывно связана с параметрами ликвидности как в прошлом, так и в настоящем.
Стратегия торговли
Я провожу агрессивную спекуляцию. Несмотря на то, что наш фонд Maelstrom уже близок к полной нагрузке позиций, в виду своей твердой уверенности в расширении долларовой ликвидации я хочу дополнительно увеличить общую экспозицию к риску. Поэтому я открыл длинные позиции в Strategy (тиккер: MSTR US) и Metaplanet (тиккер: 3350 JT), получая тем самым леверидж на биткоин без необходимости торговать бессрочными фьючерсами или опционами.
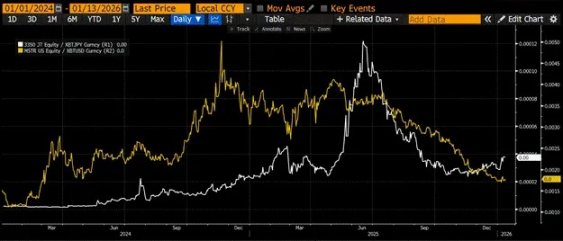
Я разделю цену акции Metaplanet (белая линия) на курс биткоина в йенах, а цену Strategy (золотая линия) на курс биткоина в долларах. Результаты показывают, что отношение этих акций к курсу биткоина находится на многолетнем минимуме последних двух лет, существенно упав относительно середины 2025 года. Если BTC вернется к отметке $110 000, трейдеры снова предпочтут косвенные инвестиции в криптоактивы через покупку этих компаний. Поскольку капитальная структура этих эмитентов изначально содержит встроенный рычаг, на этапе роста цены биткоина котировки данных бумаг будут расти быстрее самого актива.
Помимо прочего, мы продолжаем наращивать позицию в Zcash (ZEC). Уход разработчиков из Electronic Coin Company (ECC) вовсе не является негативным фактором. Я глубоко убежден, что эти специалисты в рамках независимой коммерческой структуры создадут более качественные и влиятельные продукты. Я благодарен случаю за возможность приобрести ZEC по сниженной цене у паникеров.
Уважаемые спелянты, смело идите вперед и вверх. Внешний мир полон опасностей, берегите себя. Мир вам всем, низкий поклон богине «Хмурого Облака»!
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Arthur Hayes














