Академия развития Huobi | Макроаналитический отчет по рынку криптовалют: переоценка криптоактивов на фоне отлива ликвидности
Резюме
В первом квартале 2026 года криптовалютный рынок пережил историческую волну раскрутки кредитных рычагов. Биткоин скорректировался вниз более чем на 40% от своих максимумов, Ethereum показал еще более глубокую просадку, а альткоины в среднем обвалились вдвое. Данная резкая коррекция была обусловлена не просто охлаждением рыночных настроений или слухами о регулировании, а синергией трех факторов сужения ликвидности: массовым закрытием позиций по арбитражным сделкам на основе разницы процентных ставок (yen carry trade), восстановлением баланса счета TGA Министерства финансов США (выкачивающего средства из рынка) и систематическим повышением требований к марже на рынке деривативов. Эти факторы, наложившись на структурно высокую долговую нагрузку и оценочные пузыри самого крипторынка, совместно вызвали каскадную ликвидацию позиций. Прогноз на будущее показывает, что криптоотрасль отказалась от экстенсивного этапа роста, движимого избытком ликвидности, и перешла в «новую норму», определяемую макроэкономическими факторами. На фоне неясности траектории политики ФРС и сокращения балансов центральных банков мира криптоактивы столкнутся с непрерывным давлением переоценки.
1. Исторически высокие оценки акций США: «эффект потолочного ограничения» при ценообразовании рискованных активов
При анализе динамики криптовалютного рынка нельзя игнорировать следующий макроструктурный контекст: оценки фондового рынка США находятся в исторически высоком диапазоне. Выступая в роли «якоря ценообразования» для глобальных рискованных активов, уровень оценок фондового рынка США не только отражает ожидания рынка относительно прибыли американских корпораций, но и через механизмы сравнительной доходности активов, инвестиционного аппетита и глобального перетока капитала глубоко влияет на верхнюю границу оценки криптоактивов. Множество индикаторов подтверждают текущие завышенные оценки акций США. Индикатор Баффета демонстрирует соотношение общей капитализации фондового рынка к ВВП на экстремально высоком историческом уровне в 230%, что значительно превышает показатели периода интернет-пузыря 2000 года и перед крахом 2007 года. Форвардный коэффициент P/E S&P 500 за 12 месяцев составляет 22,0x, что значительно выше среднеисторического значения за 30 лет (17,1x) и приближается к уровню 25,2x эпохи пузыря. Циклический скорректированный индекс Кейла Шиллера (CAPE) составляет около 38x, уступая лишь показателю 44x в 2000 году. Соотношение цены к выручке (P/S) превысило отметку 3,0x, установив исторический максимум. Все эти показатели указывают на одно: акции США находятся в зоне явной переоценки.
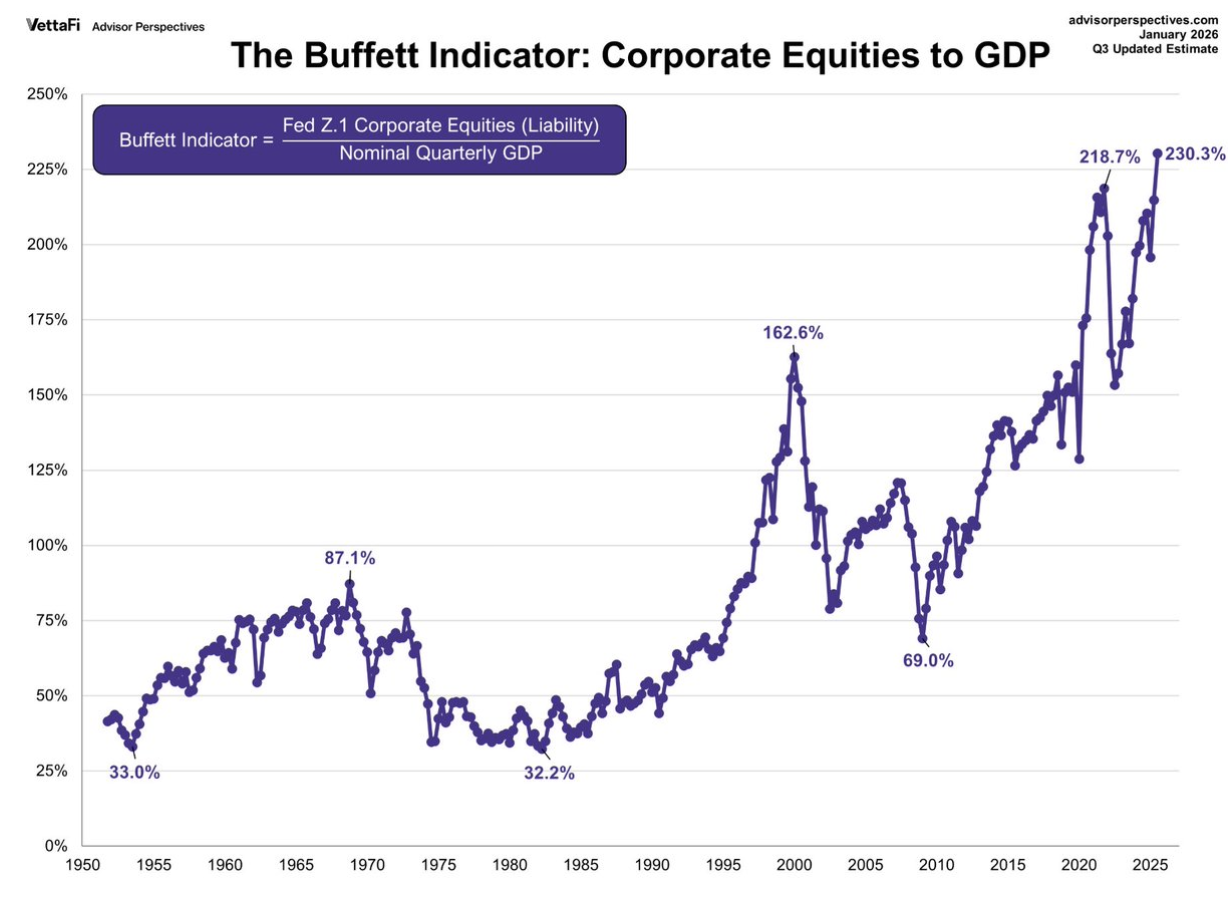
Высокая оценка фондового рынка США транслируется в криптоотрасль через несколько механизмов. С точки зрения эффекта взаимозамещения активов, когда оценки акций США достигают исторических максимумов, это означает снижение ожидаемой будущей доходности; рациональные инвесторы пересматривают пропорции распределения рискованных активов во всем портфеле, тогда как криптовалюты как более волатильные «периферийные рисковые активы» часто страдают первыми. С точки зрения ограничений политики ФРС, высокая оценка акций ставит ФРС в сложное положение, ограничивая возможности для смягчения и повышая вероятность сохранения более длительного цикла жесткой политики, чем ожидал рынок, что создает давление на все рискованные активы. Что касается фиксации прибылей, институциональные участники давно перегружены позициями в акциях США; когда оценки достигают экстремальных уровней, они систематически снижают риск-экспозицию, обычно начиная с продажи активов с наибольшей динамикой роста и лучшей ликвидностью — включая биткоин. Наконец, с точки зрения настроения риска, поскольку фондовый рынок США служит барометром глобальной склонности к риску, его завышенная оценка заставляет инвесторов проявлять осторожность ко всем активам, чрезмерно выросшим в цене и трудно поддающимся количественной оценке; криптоактивы оказываются наиболее уязвимыми для быстрого исключения из портфелей.
Исторический опыт однозначно свидетельствует: всякий раз, когда оценки достигали подобных высот, это неизбежно завершалось болезненным возвратом к среднему значению. Уроки 1929, 2000 и 2007 годов остаются яркими и незабытыми. Особая особенность текущих оценок акций США заключается в том, что они стали прямым результатом самой длительной и масштабной экспериментальной программы монетарного стимулирования за последние 15 лет. Когда эта политика начинает выходить на этап свертывания, а оценки сохраняются на исторических максимумах, процесс возврата может оказаться более жестким, чем когда-либо прежде. Для криптовалютного рынка это означает, что даже при непрерывном улучшении фундаментальных показателей внутри отрасли, макрооценочное давление останется ключевым препятствием в ближайшие 1–2 года. Лишь после того, как оценки фондового рынка США вернутся к разумному диапазону за счет временной амортизации или ценовой коррекции, криптоотрасль сможет уверенно запустить новый этап здорового бычьего движения.
2. Закрытие позиций по yen carry trade: «невидимый насос» глобальной ликвидности
Разворот сделок по переносу ставки в иене (Yen Carry Trade) стал спусковым крючком текущей распродажи на крипторынке и главным макроэкономическим драйвером. Долгое время нулевая процентная ставка Банка Японии делала японскую иену валютой с самой низкой стоимостью фондирования; международные инвесторы массово занимали иены, конвертировали их в доллары США или другие высокостопные валюты и направляли средства на глобальные высокодоходные активы — среди которых оказались и крайне волатильные криптовалюты.
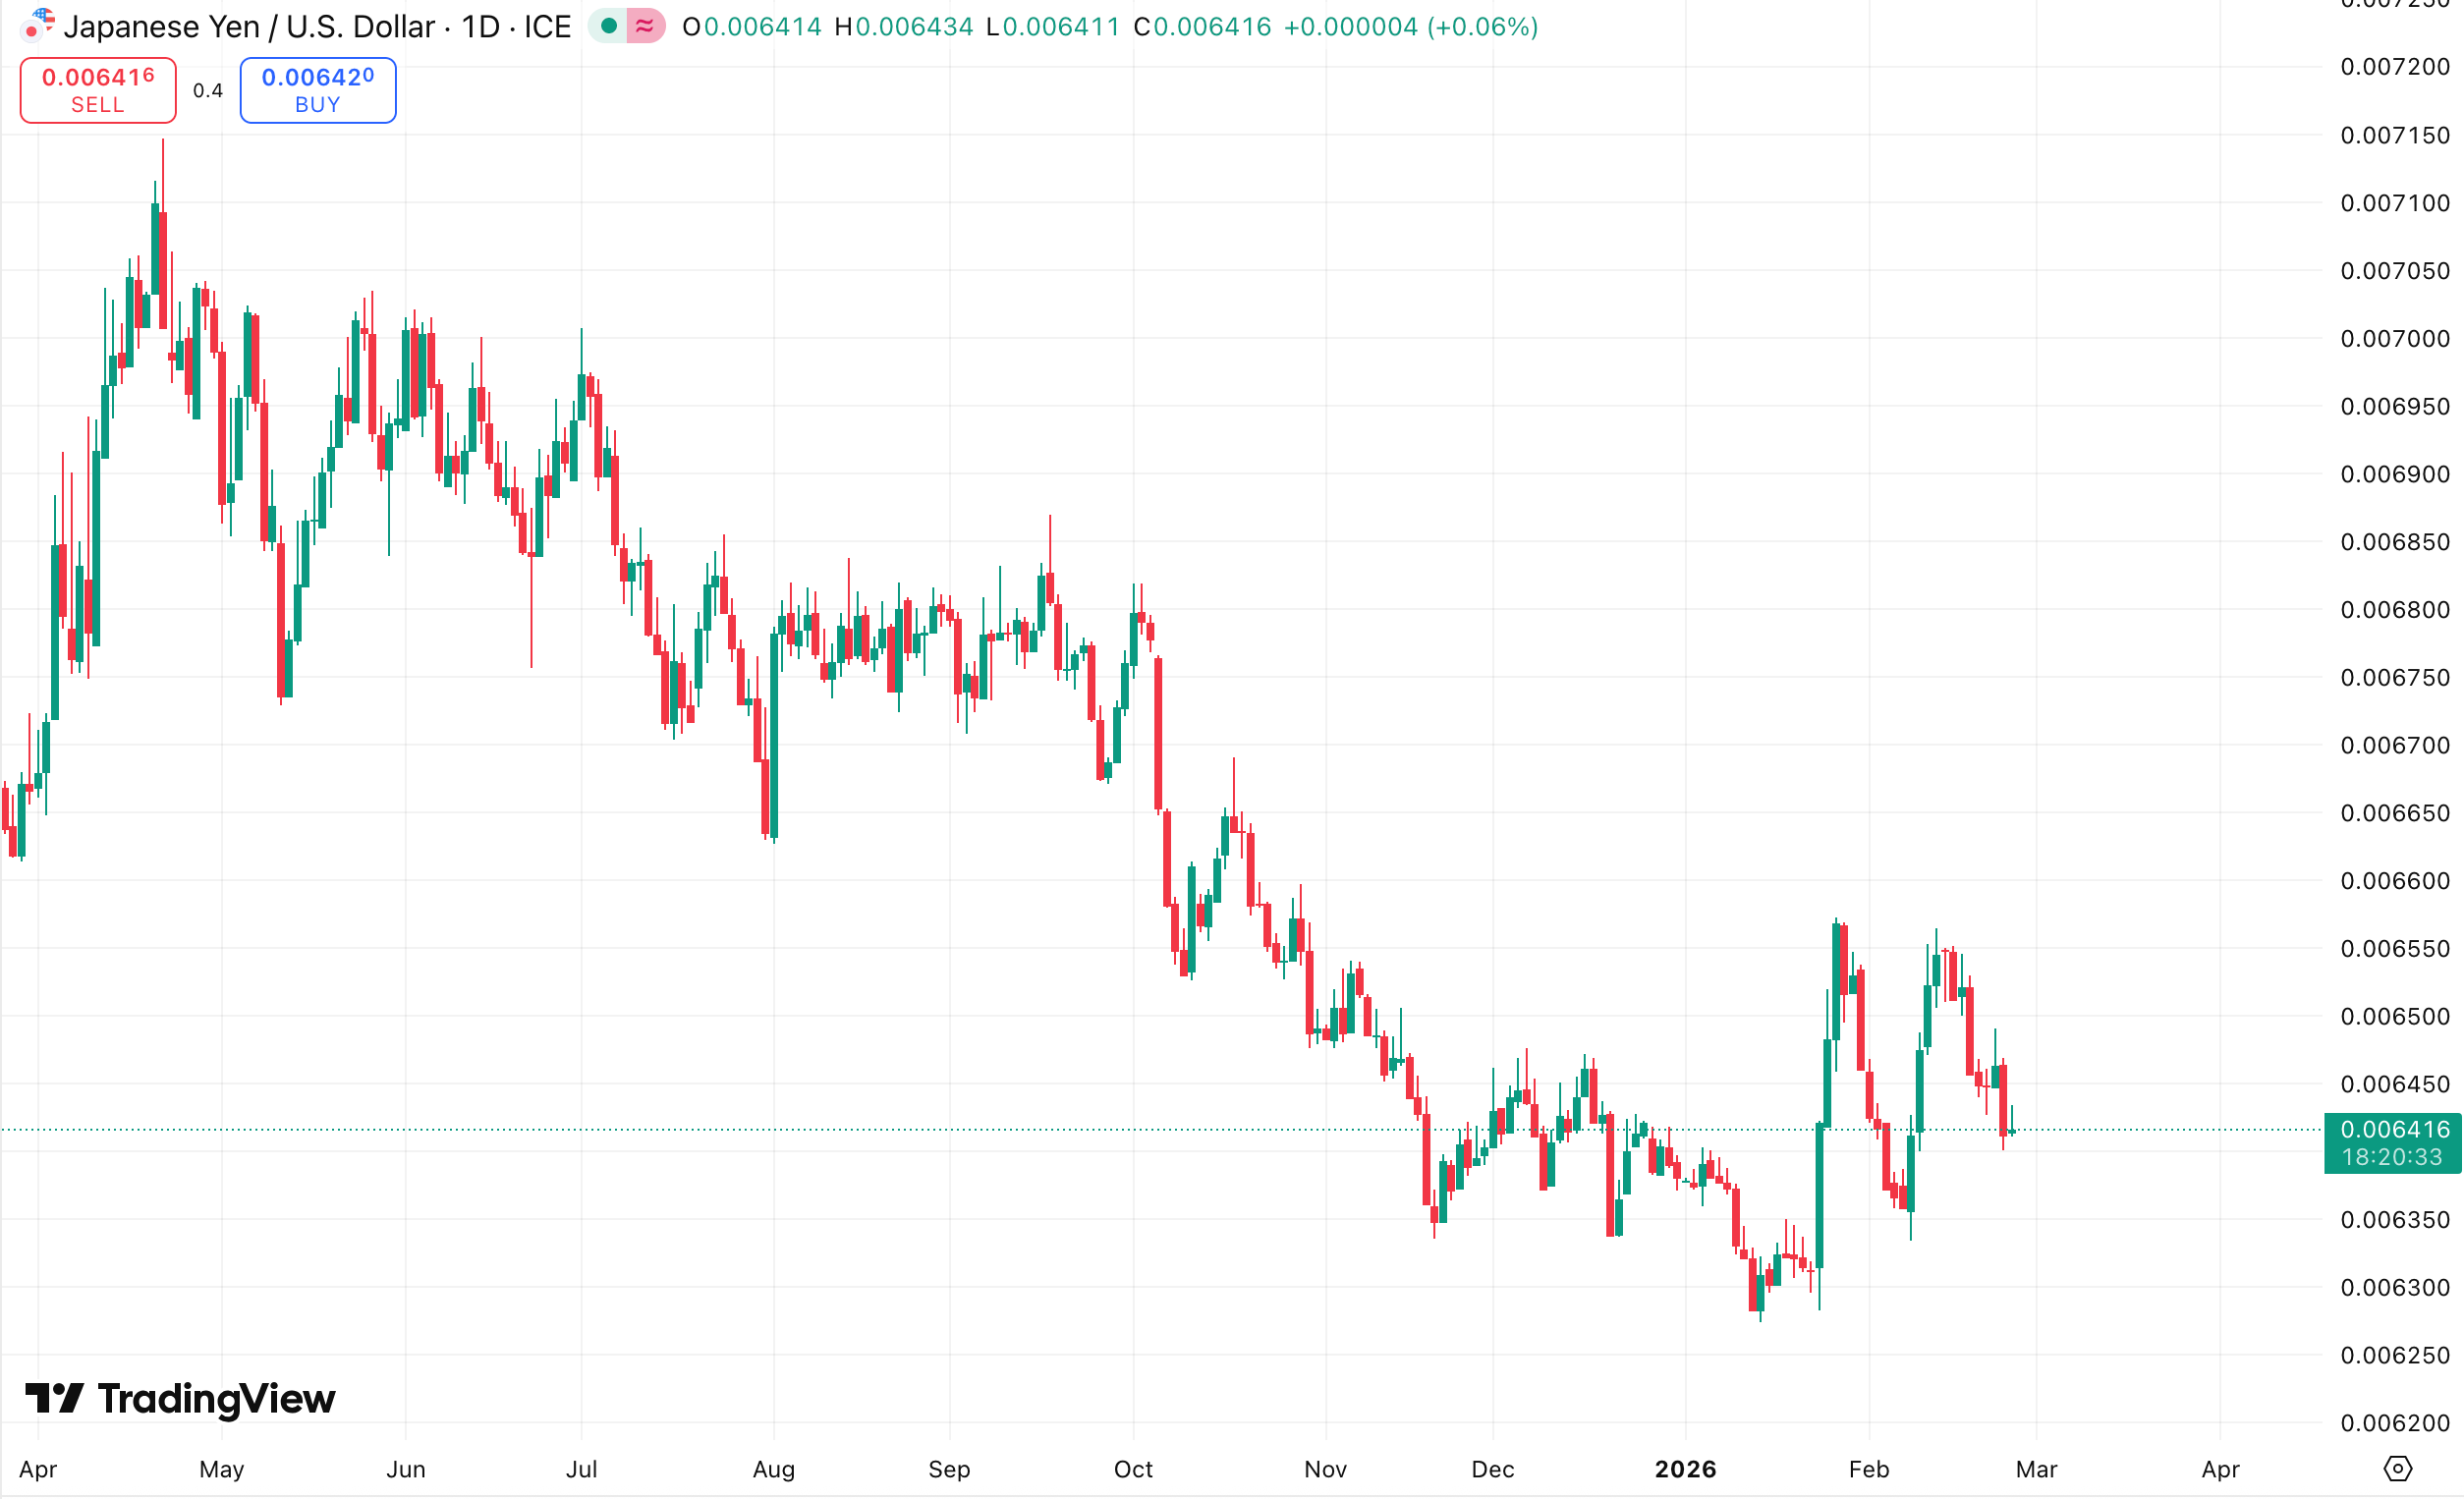
В начале 2026 года базовая логика данной арбитражной стратегии оказалась под угрозой. По мере нарастания инфляционного давления внутри Японии резко усилились ожидания выхода Банка Японии из режима отрицательных ставок. Доходность государственных облигаций Японии продемонстрировала несколько резких скачков, а 10-летняя доходность JGB преодолела отметку 1,2%, обновив многолетние максимумы. Это изменение напрямую сузило процентную разницу между иеной и долларом: когда стоимость заемных средств в иенах растет, а ожидаемая доходность долларовых активов остается неизменной или снижается, привлекательность арбитражных сделок стремительно падает.
Еще более критичным стало то, что по мере укрепления иены (курс USD/JPY рухнул с уровня выше 150 в диапазон около 140) трейдеры, реализовавшие carry trade, столкнулись не только со сужением процентного спреда, но и с валютными потерями. В такой ситуации наиболее рациональным решением становится закрытие позиций: продажа ранее приобретенных иностранных активов (включая биткоин, эфир и другие криптоактивы) с последующей конвертацией обратно в иены для погашения кредитов. Специфика крипторынка заключается в круглосуточной торговле без выходных и высокой ликвидности, что делает его первичным источником средств для экспорта капитала трейдерами, реализующими арбитражные позиции. Данные четко подтверждают этот тезис: в середине февраля в дни быстрого укрепления иены курс BTC/JPY демонстрировал сильную отрицательную корреляцию, что является классическим признаком ликвидации арбитражных позиций.
Стоит отметить, что объем сделок yen carry trade оценивается в десятки триллионов долларов США, а процесс их закрытия носит продолжительный характер. Пока процентный спред между США и Японией не расширится вновь и тренд на укрепление иены не изменится, этот «насос» будет продолжать выкачивать капитал с глобального рынка рискованных активов. Для криптовалютного рынка, зависящего от притока новых денег, это фактически отсекает ключевые источники финансирования.
3. Восстановление баланса счета TGA и выпуск гособлигаций: фискальное выкачивание ликвидности
Если разворот yen carry trade представляет собой сужение ликвидности на международном уровне, то изменения остатка на основном операционном счете Министерства финансов США (TGA) действуют как прямое выкачивание средств непосредственно в рамках долларовой системы. По своей сути счет TGA — это «кошелек» Минфина: когда министерство увеличивает баланс TGA за счет выпуска облигаций или сбора налогов, это означает перевод средств из банковской системы в счета казначейства, что приводит к снижению резервов банков и сжатию рыночной ликвидности; и наоборот, когда Минфин тратит средства (например, на оплату госконтрактов, социальное обеспечение и т.д.), деньги возвращаются в обращение, увеличивая ликвидность.
В феврале–марте 2026 года рынок столкнулся с периодом быстрого восстановления баланса TGA. Согласно планам финансирования, опубликованным Министерством финансов США, к концу марта целевой остаток TGA должен составить 850 млрд долларов США, а в апреле, в период налогового сезона, он достигнет пика примерно в 1,025 трлн долларов. Это означает, что в течение двух месяцев Министерство финансов извлечет из финансовой системы почти 200 млрд долларов. Одновременно для пополнения TGA и финансирования бюджетного дефицита в начале февраля MinFin объявил о крупном квартальном плане рефинансирования, объем выпуска облигаций которого превзошел ожидания рынка.
Такая комбинация «выпуск облигаций + наращивание остатков TGA» напрямую привела к непрерывному снижению банковских резервов. Для криптоотрасли механизм передачи воздействия работает иначе, но от этого не менее критичен: снижение резервов банков → сужение кредитования финансовыми институтами → снижение способности хедж-фондов и маркетмейкеров к финансированию → вынужденное сжатие риск-экспозиции → распродажа криптоактивов. Резервы стейблкоинов преимущественно состоят из казначейских облигаций США; восстановление TGA усиливает волатильность доходности долговых обязательств, что косвенно повышает давление погашения стейблкоинов и снижает их способность поддерживать общую ликвидность.
Опыт прошлого доказывает: резкие колебания баланса TGA тесно коррелируют с динамикой рынков рискованных активов. Стремительное снижение остатков TGA в начале 2021 года (на фоне расширения госрасходов) совпало с пиковыми этапами бычьего рынка биткоина; напротив, период восстановления TGA в начале 2026 года сопровождался стагнацией криптоотрасли и финальным крахом рынка. Здесь нет никакой случайности — это закономерное отражение циклов ликвидности.
4. Повышение требований к марже и деверингирование деривативов: принудительная ликвидация на биржевом уровне
Помимо сужения макроликвидности, структурная уязвимость собственного деривативного рынка криптовалют стала важным усилителем текущего обвала. В начале февраля на фоне экстремальных колебаний на рынках золота, серебра и других драгоценных металлов Чикагская товарная биржа (CME) неоднократно повышала требования к марже для фьючерсных контрактов на драгоценные металлы. Хотя данная мера была напрямую направлена на сырьевой рынок, ее лавинообразные последствия быстро передались в криптосферу.
Во-первых, как главная мировая биржа производных финансовых инструментов, CME задает стандарт. Риск-менеджеры крупнейших криптобирж, наблюдая рост рыночной волатильности, последовательно повысили требования к марже для бессрочных контрактов (perpetuals) и фьючерсов, одновременно снизив максимальный доступный кредитный рычаг. Для крипторынка, критически зависящего от торговых позиций с плечом, это означало форсированное снижение долга. Огромное количество позиций с высоким кредитным плечом было принудительно ликвидировано, что спровоцировало дополнительное падение цен, запуская дальнейшие цепочки маржин-коллов и создавая негативный спиральный эффект.
Во-вторых, на крипторынке и рынке драгоценных металлов присутствуют общие группы длинных игроков — макро-хедж-фонды и трендовые трейдеры. Когда эти структуры терпят убытки на рынках металлов из-за повышения маржинальных требований, им часто приходится продавать другие активы (включая криптоактивы) для внесения дополнительных гарантий или покрытия провалов в портфеле. Такая кросс-ассетовая ликвидация дополнительно усугубила давление продаж на криптовалюты.
Особого внимания заслуживает следующее: в ходе данного обвала фьючерсная премия (Basis) на биткоин и эфир стремительно сместилась в отрицательную зону (фьючерсы начали торговаться с дисконтом к споту), а показатель funding rate по бессрочным контрактам поддерживается устойчиво отрицательным значением, что сигнализирует о смене контроля от быков к медведям. При длительном отрицательном funding rate длинные позиции не только несут потери от падения цен, но и выплачивают вознаграждение коротким игрокам, что дополнительно подавляет желание оставаться в лонгах и затягивает процесс поиска дна. Исторические данные показывают: стабилизация рынка возможна только после возврата funding rate к нейтральным или положительным значениям и восстановления фьючерсной премии.
5. Внутренняя структура криптовалютного рынка: двойная уязвимость из-за завышенных оценок и зависимости от ликвидности
На макрофоне сужения ликвидности собственные черты криптовалютного рынка — высокие оценки и высокая долговая нагрузка — многократно усилили интенсивность падения. Несмотря на отсутствие традиционных мультипликаторов вроде P/E, оценить уровень стоимостных показателей криптовалют можно по нескольким параметрам:
Первый параметр — доля капитализации биткоина. Перед началом этой распродажи доля капитализации BTC временно опустилась ниже 40%, а крупные потоки капитала хлынули в различные альткоины и токены DeFi. Это классическая характеристика поздней стадии бычьего цикла, когда средства направляются на поиск доходности в хвостовых активах с высоким риском, а не в лидеров рынка. В момент разворота ликвидности именно активы с высокой бета-коэффициентой страдают первыми, обваливаясь значительно сильнее биткоина.
Второй параметр — изменение совокупной капитализации стейблкоинов. Стейблкоины выступают в роли «резервного топливного бака» для криптоотрасли; динамика их общей капитализации отражает готовность внешних капиталов заходить в рынок. Данные показывают: с января 2026 года динамика роста совокупной капитализации USDT и USDC остановилась или даже показала умеренное снижение, что указывает на то, что темпы притока нового капитала уже не поспевают за нуждами расширяющейся рыночной базы. Когда рынок искусственно удерживается на высоких отметках за счет накопленной ликвидности и кредитных рычагов, любое внешнее шоковое воздействие способно спровоцировать обрушение.
Третий параметр — расхождение между ончейн-активностью и ценой. В месяцы, предшествовавшие обвалу, несмотря на поддержание высоких котировок биткоина, такие метрики, как число активных адресов и количество транзакций в блокчейне, не достигали новых максимумов, а порой и снижались. Это прямо указывает на то, что рост цен был обусловлен спекулятивной торговлей с использованием кредита непосредственно внутри бирж, а не реальным улучшением фундаментала или ростом adoption. Ценовые импульсы, подпитываемые кредитными рычагами, приходят быстро и также быстро заканчиваются; как только денежный поток сжимается, цена мгновенно возвращается к базовому уровню.
Специфика криптовалютного рынка заключается в том, что его участники обладают куда более высокой чувствительностью к макроэкономической ликвидности, чем инвесторы других классов активов. Все дело в том, что криптовалюты лишены привычного «внутреннего денежного потока», а их стоимость полностью зависит от готовности маргинальных покупателей открывать позиции. В периоды изобилия макроликвидности эти покупатели (преимущественно частные инвесторы с высокой толерантностью к риску и хедж-фонды) располагают свободными средствами, которые расталкивают котировки вверх; как только макроликвидность сжимается, именно эти капиталы первым делом покидают рынок. Текущий обвал наглядно демонстрирует работу именно этого механизма.
6. Перспективы развития: переоценка криптоактивов в рамках индикаторов ликвидности
Глядя вперед, динамика криптовалютного рынка больше не будет определяться одним фактором, переходя в новую стадию доминирования макропараметров. Инвесторам необходимо построить систему анализа, основанную на индикаторах ликвидности, уделяя особое внимание следующим переменным:
Прежде всего, траектория монетарной политики ФРС. Несмотря на определенные опасения рынка относительно более жесткого курса нового председателя ФРС, важно наблюдать за фактическими экономическими данными. Если рынок труда заметно охладится, а инфляция продолжит снижаться, темпы ужесточения политики ФРС могут замедлиться относительно ожиданий. Инструмент CME FedWatch показывает, что ожидания рынка по снижению ставки в 2026 году были существенно пересмотрены, однако этот фактор уже частично отражен в котировках. Ключевой вопрос заключается во времени публикации ясных сигналов о смене политического вектора со стороны ФРС.
Во-вторых, динамика баланса TGA и чистой ликвидности. Инвесторам следует пристально следить за еженедельными отчетами Минфина США по остаткам на счете TGA, а также за изменениями баланса ФРС и объемами средств на обратном РЕПО (ON RRP). Чистая ликвидность (Активы ФРС минус TGA минус ON RRP) служит наиболее понятным индикатором доступных наличных средств в системе. Если чистая ликвидность продолжит падать, крипторынок останется под давлением; напротив, если она достигнет дна и начнет расти, возможен промежуточный отскок цен.
В-третьих, эволюция сделок yen carry trade. Два ключевых индикатора: курс USD/JPY и процентный спред между 2-летними гособлигациями США и Японии. Если тренд укрепления иены остановится, а спред стабилизируется или расширится, давление от закрытия арбитражных позиций ослабнет, что станет позитивным сигналом для всех глобальных рискованных активов, включая крипторынок. И наоборот, при дальнейшем укреплении иены следует ожидать дальнейшего снижения кредитных рычагов.
И наконец, внутренние структурные индикаторы самого криптовалютного рынка. Восстановится ли рост совокупной капитализации стейблкоинов, стабилизируется ли доля капитализации биткоина, вернется ли funding rate по бессрочным контрактам к положительным значениям — все эти параметры служат важнейшими ориентирами для определения точки локального дна. Исторический опыт подсказывает: уверенное восстановление рыночных настроений происходит только после поддержания positive funding rate, возвращения фьючерсной премии и возобновления притока стейблкоинов на биржи.
С точки зрения конкретного таймфрейма второй квартал традиционно характеризуется относительным дефицитом ликвидности в течение года (в налоговый сезон остатки TGA достигают пика), в сочетании с продолжающимся количественным ужесточением политики ФРС криптоотрасль, вероятно, сохранит тренд на консолидацию и поиск низких точек. Настоящий разворот, скорее всего, произойдет во второй половине года — тогда, когда остатки TGA начнут сокращаться, а у участников рынка сформируются более четкие ориентиры по траектории политики Федеральной резервной системы.
7. Заключение: уход от экстенсивного роста в макроновую «нормальность»
Масштабный обвал криптовалютного рынка в первом квартале 2026 года стал системной волной снижения кредитных рычагов, инициированной сужением макроэкономической ликвидности и многократно усиленной внутренней структурой криптоиндустрии. Это событие ознаменовало конец экстенсивного этапа бурного роста, двигавшегося на волне мягкой денежно-кредитной политики с 2023 года; криптовалютный рынок официально вступает в новую макроэкономическую «нормальность».
В условиях этой новой нормы криптоактивы, как и прочие рискованные инструменты, будут находиться под глубоким влиянием балансов центральных банков, фискальной политики, колебаний валютных курсов и других макроэкономических факторов. нарративы о том, что «крипторынок изолирован от макроэкономики» и «цифровое золото обладает убежищными свойствами», были окончательно опровергнуты в ходе данного обвала. В моменты серьезного кризиса ликвидности просадка биткоина ничем не уступала падению технологических акций, а его корреляция с индексом Nasdaq достигла исторических максимумов.
Для инвесторов это означает необходимость формирования более широкого макрообзорного взгляда, а не опору исключительно на фундаментальные исследования конкретных проектов или технические индикаторы. Индикаторы ликвидности должны выступать одним из главных ориентиров при принятии инвестиционных решений: отслеживайте чистую ликвидность, обращайте внимание на аномальные всплески ставки SOFR, контролируйте рост индекса волатильности государственных облигаций MOVE и расширение кредитных спредов на бонды с высоким купонным доходом. Именно эти макропеременные задают общий вектор бета-коэффициента криптовалютного рынка, тогда как фундаментальная оценка проектов обеспечивает возможность получения альфа-доходности исключительно после подтверждения общего рыночного тренда.
Безусловно, за масштабными распродажами традиционно открываются новые возможности. Когда избыточные кредитные рычаги будут окончательно утилизированы, спекулянты выйдут из рынка, а стоимостные оценки стабилизируются, проекты с реальным долгосрочным фундаментом получат оптимальное окно для набора позиций. Однако до тех пор, пока в макроэкономическом ландшафте не обозначится четкий разворот, приоритетом остается осторожность. В сфере криптовалют наличность остается единственным абсолютным дефицитным ресурсом, а ликвидность — единственной непреложной истиной.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy