iOSG Weekly Brief|$PUMP: разбор оценки стоимости — ончейн-данные опровергают «теорию накрутки показателей»: что на самом деле является источником дисконта?
Автор: Макс Вонг @IOSG
Введение
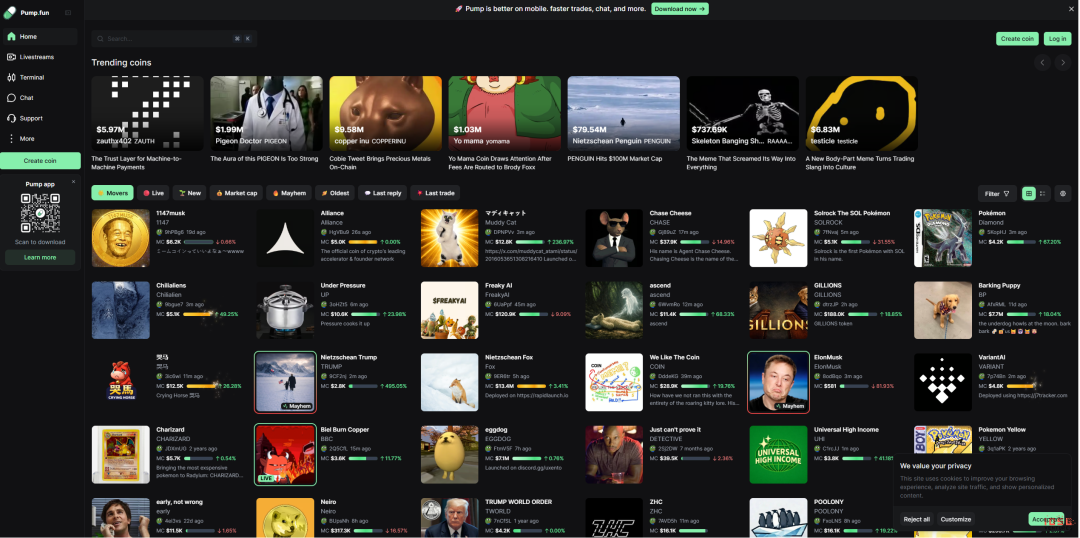
Pump.fun был запущен в начале 2024 года в качестве не требующего разрешений меми-лаунчпада на Solana, позволяющего любому пользователю создавать и торговать токенами за считанные секунды с помощью механизма Bonding Curve . Изначально являясь нишевым экспериментом, проект быстро стал одним из приложений с наибольшей доходностью в публичных блокчейнах.
В период с 2024 по 2025 год ежедневный доход протокола Pump.fun стабильно держался на уровне или превышал показатели Hyperliquid , что особенно примечательно на фоне естественной высокой цикличности мем-рынка. Нативный токен $PUMP был выпущен через ICO на сумму $600 млн по цене $0,004 за штуку при FDV в $4 млрд.
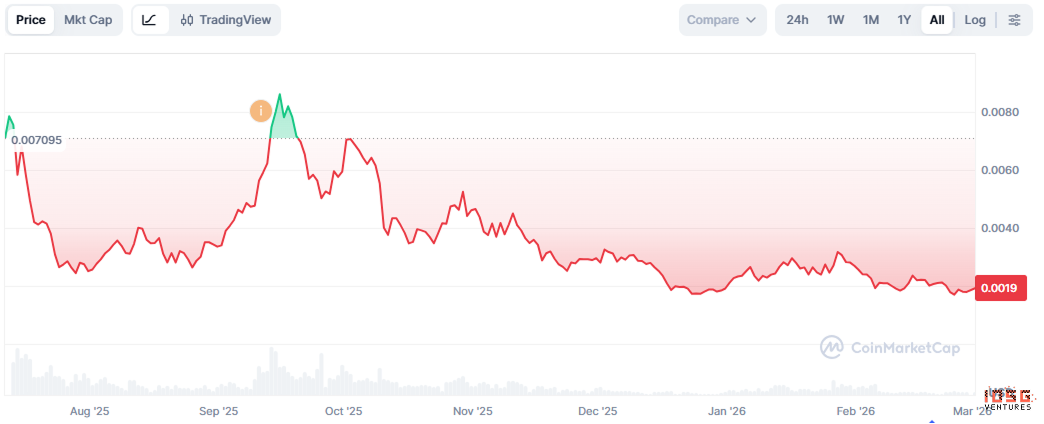
За последние несколько месяцев рекордные доходы и удвоение стоимости токена сменились снижением текущей цены $PUMP до примерно $0,0019, что составляет падение на 80% от исторического максимума в $0,086 (соответствующего FDV в $8,6 млрд). Текущая рыночная капитализация оценивается примерно в $679 млн, а FDV — в $1,9 млрд. Разрыв между тенденциями доходов и оценкой очевиден.
В данном отчете рассматривается эволюция продуктов Pump.fun и стратегия развития экосистемы, проводится стресс-тест доходов на наличие искусственного завышения, а также анализируется, является ли текущая оценка ценовым искажением или обоснованной скидкой к реальным рискам.
Продуктовая линейка
Pump.fun больше не просто лаунчпад. Начиная с конца 2024 года компания начала расширяться в смежные направления, диверсифицируя источники дохода и усиливая контроль над спекулятивным трафиком в ончейн-пространстве.
Launchpad (ключевой продукт)
Первый продукт платформы, заложивший основу узнаваемости бренда. Любой пользователь может развернуть свой токен, уплатив небольшую комиссию.
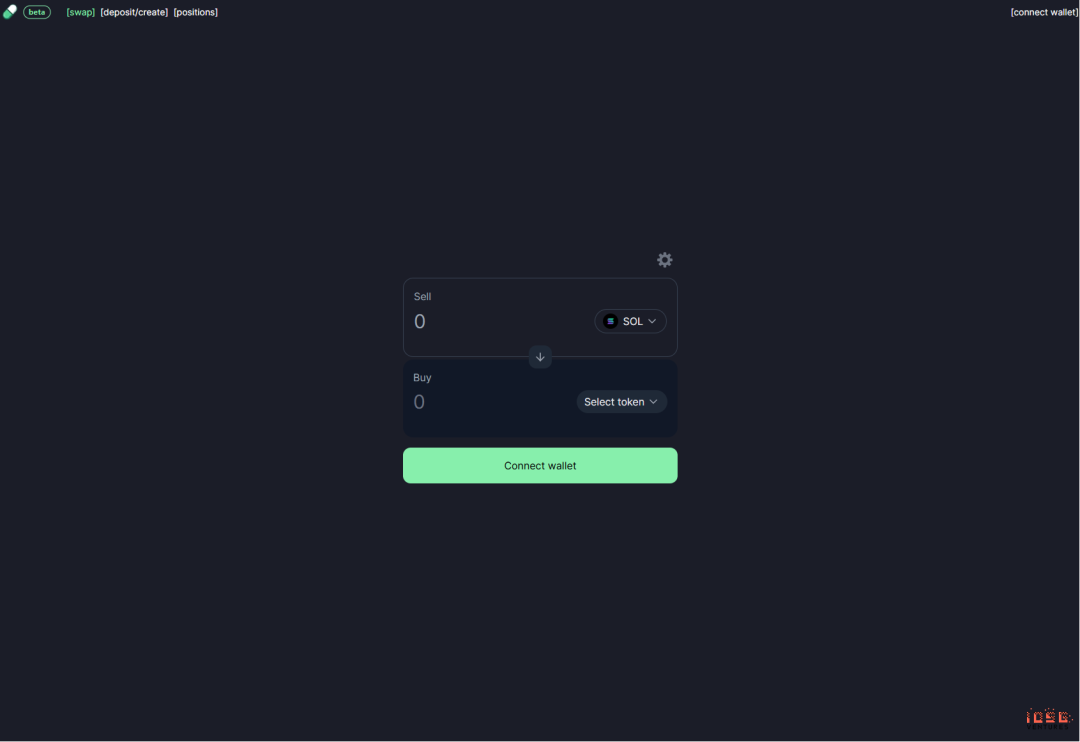
PumpSwap
PumpSwap — это собственная AMM DEX от Pump.fun, запущенная в марте 2025 года с прямой целью вернуть комиссионные сборы, которые ранее уходили платформе Raydium (Raydium взимала 6 SOL за каждый токен, «выпустившийся» из лаунчпада). После обновления тарифов в мае 2025 года протокол удерживает 0,05% с каждой сделки, LP получают 0,20%, а создатели токенов — 0,05%.
Функционал включает: бесплатное создание пулов ликвидности для любых токенов, пополнение существующих пулов ликвидностью и торговлю всеми токенами, листингованными в PumpSwap.
Padre / Pump Terminal
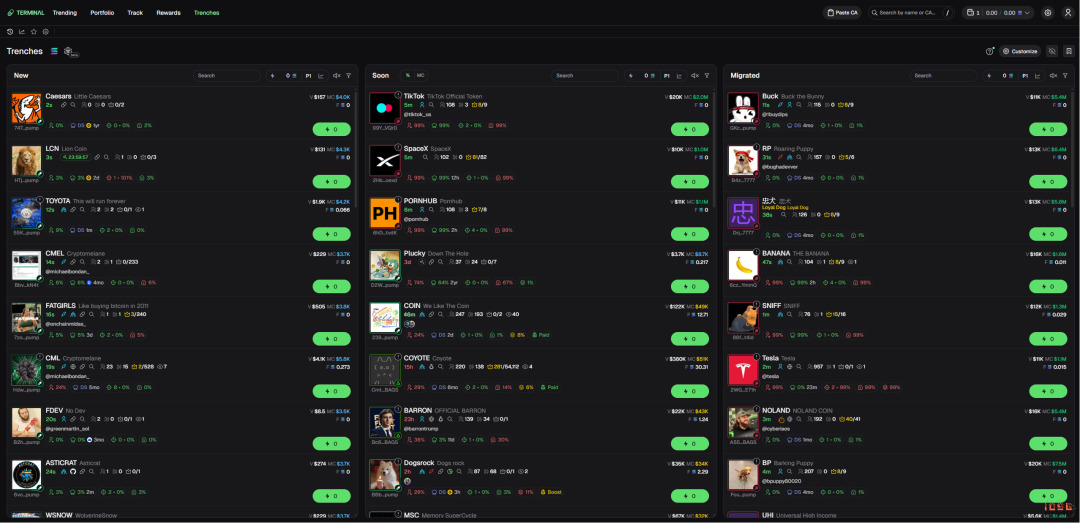
Padre , после приобретения Pump.fun был переименован в Terminal. Позиционируется как профессиональный терминал для торговли, поддерживающий в настоящее время сети Solana, BNB, Base и ETH.
Функционал аналогичен аналогичным терминалам: раздел Trenches (просмотр только что перемещенных / готовящихся к миграции токенов), настройка интерфейса, поддержка фастбиндинга и мгновенного входа в позицию, стратегии для мультикошельков, детекторы бандлов.
Pumplive
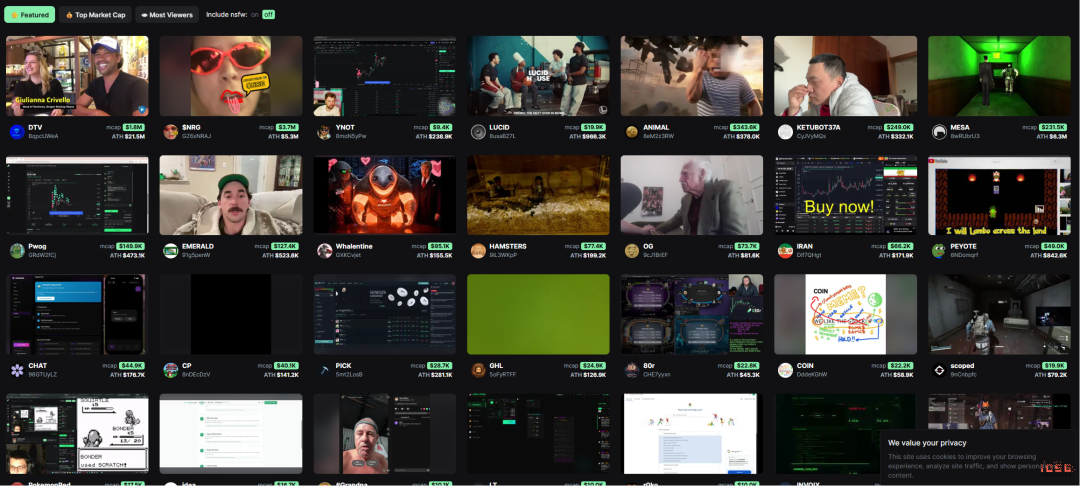
Pumplive — функция встроенного видеостриминга на платформе, при создании трансляции автор может привязать к ней конкретный токен.
Логика проста: «создатель контента выступает площадкой». Модель напоминает механики Parti и Kick/stake.com: стримерам выгодно разгонять объем торгов, поскольку они получают процент от общих комиссий; держатели токенов заинтересованы в росте ликвидности и buying-давления. Чем чаще ведется стрим, тем активнее токен и выше объем торгов.
Инициативы в области экосистемы
С момента TGE платформа накопила около $1 млрд денежных резервов. Продолжая регулярно выводить новые продукты (покупка Padre — одно из ярких тому подтверждений), команда фокусируется на нескольких ключевых направлениях:
Pumpfund
Запущенный 19 января 2026 года хакатон BiP (Build in Public) на $3 млн. При базовой оценке проектов в $10 млн каждому из 12 выбранных стартапов было выделено по $250 тыс. Отбор проходит по механизму, ориентированному на общественный интерес и рыночный спрос, а не по традиционной модели оценки венчурными фондами.
Glass Full Foundation
Программа по обеспечению ликвидности, представленная в августе 2025 года. Через пять прозрачных кошельков было распределено около $1,7 млн (2022 SOL) среди 10 токенов (включая Tokabu 21,3%, House 20,6%, USDUC, NEET, MASK, FART и др.), приоритет отдавался проектам с высоким уровнем вовлеченности сообщества.
Project Ascend
Запущенная в 2025 году программа мотивации креаторов. Ключевой механизм — динамическое снижение комиссий для авторов (от 0,95% до 0,05%), цель которого — десятикратное увеличение доходов создателей и ускорение процесса передачи контроля сообществу (CTO).
Комплексные метрики (все продукты)
Ниже в таблице обобщены данные по трем продуктовым линиям. Показатели за 2025 год отражают фактические данные, за 2026 год — прогнозные темпы работы.
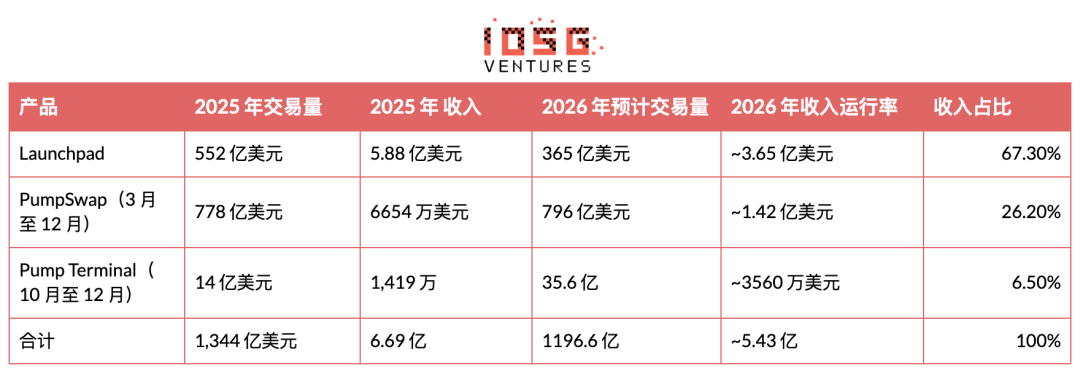
На данный момент около 32,7% общего дохода приходится на продукты, кроме Launchpad, что свидетельствует о том, что процесс диверсификации доходов уже начинает давать результаты.
На текущий момент около 32,7% общей выручки платформы генерируется продуктами за пределами Launchpad, что четко указывает на достижение первых успехов в цели диверсификации источников дохода и поиске точек роста в других сегментах.
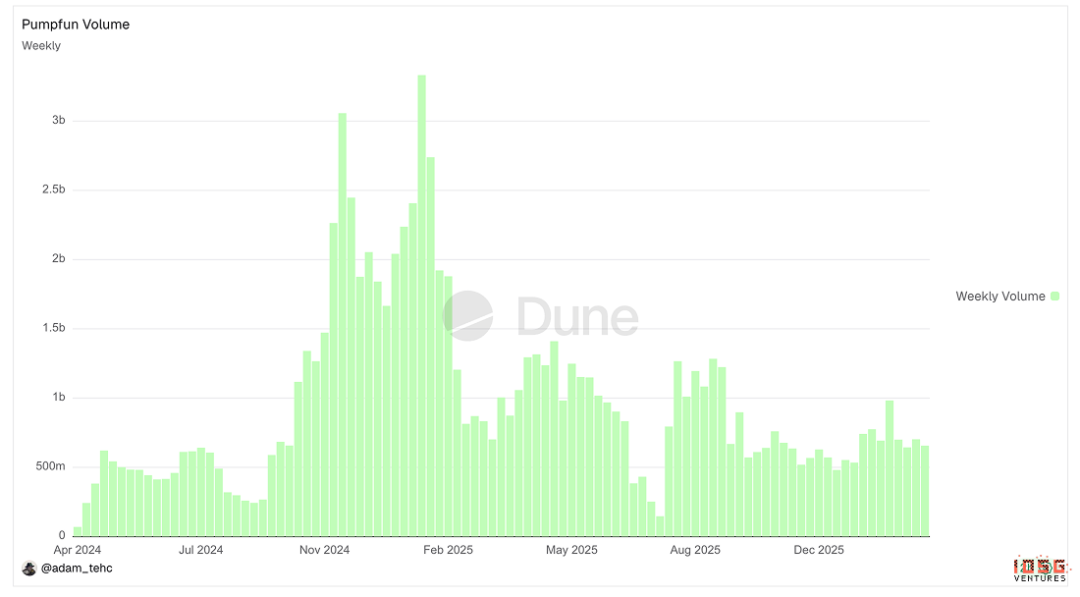
▲ График объемов торгов Pumpfun
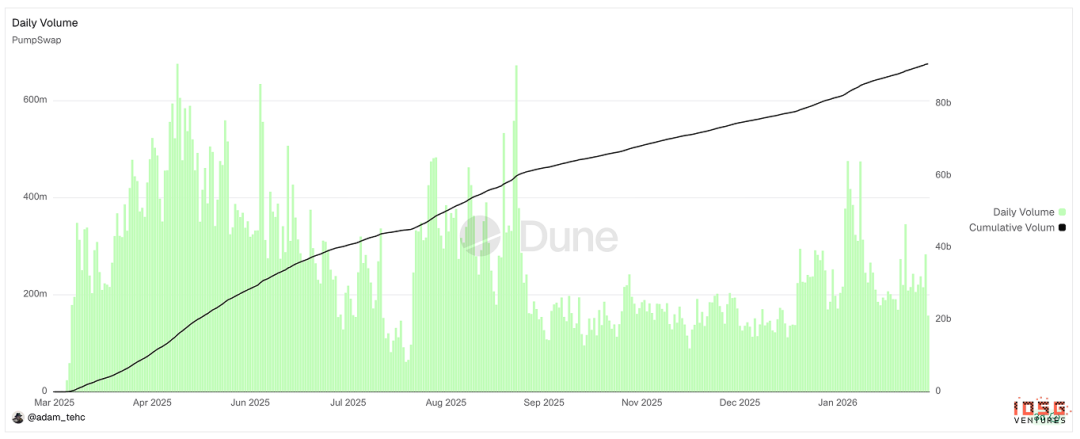
▲ График объемов торгов Pumpswap
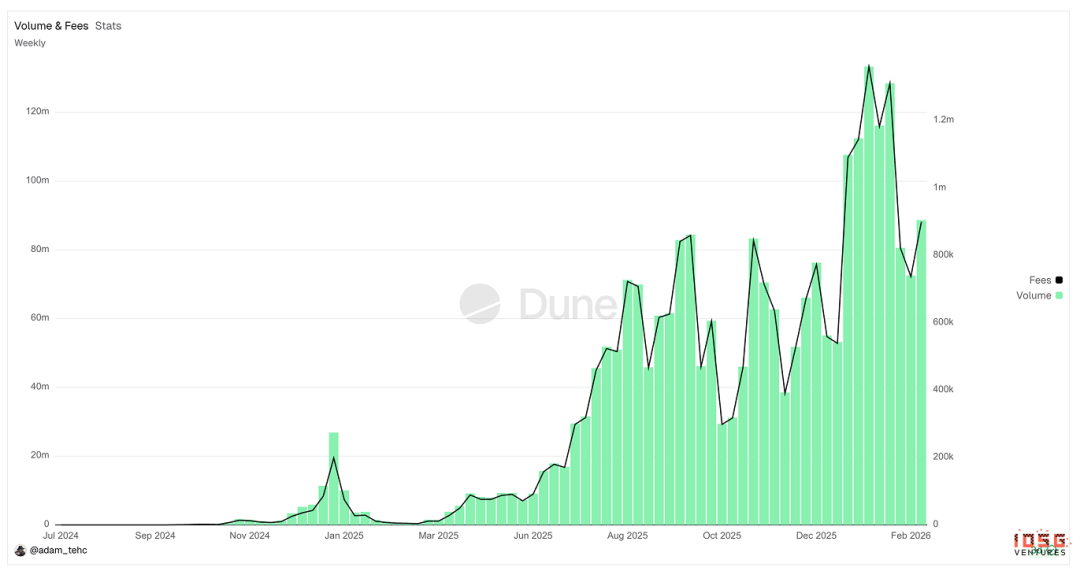
▲ График объемов торгов Padre/Pump Terminal
Существует ли искусственное завышение объемов торгов на Pump.fun?
Поверхностные фундаментальные показатели $PUMP выглядят крепкими, но главный вопрос заключается в следующем: отражают ли объемы торгов реальную экономическую активность или же они искусственно раздуты пользователями и ботами?
Анализ корреляции объемов торгов
Логика проста: в здоровом рынке объемы торгов на Launchpad и PumpSwap должны находиться в прямой положительной корреляции с временным лагом. Активность на Launchpad сигнализирует о высоком реальном спекулятивном спросе, часть средств через механизм graduation (вывода токена из кривой) поступает на PumpSwap, поддерживая ликвидность и торги после листинга.
При наличии серьезных объемов фейковых сделок (wash trading) эта связь разрушается. Искусственно раздутые объемы на Launchpad позволяют токенам «выпускаться» на базе сфабрикованной активности по кривой, попадая на PumpSwap без реальных покупателей. Результат: взлет объемов на Launchpad, стагнация или падение на PumpSwap, а корреляция стремится к нулю или становится отрицательной.
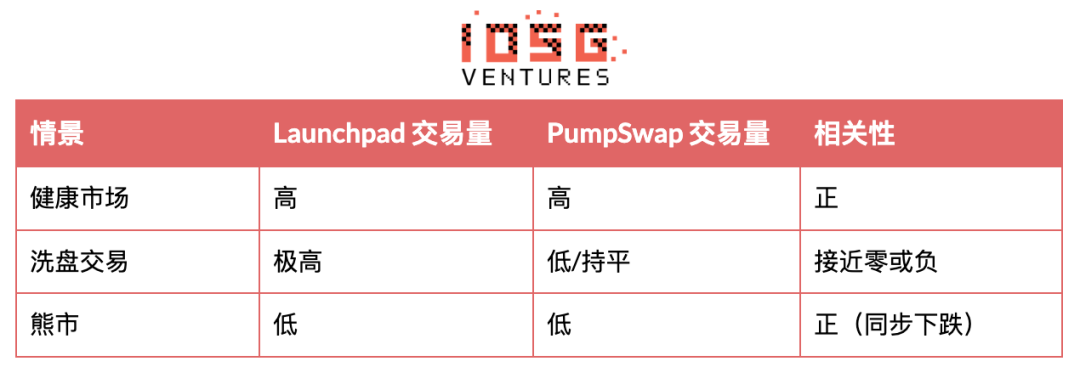
Наиболее показательная комбинация сигналов: резкий скачок доли успешно graduation (выведенных) токенов (когда больше монет искусственно достигает пороговых значений кривой), одновременно объемы торгов на PumpSwap для каждого отдельного токена остаются низкими и быстро затухают, а глубина ликвидности на PumpSwap не растет синхронно с количеством выпущенных токенов.
Данные с января по настоящий момент 2026 года:
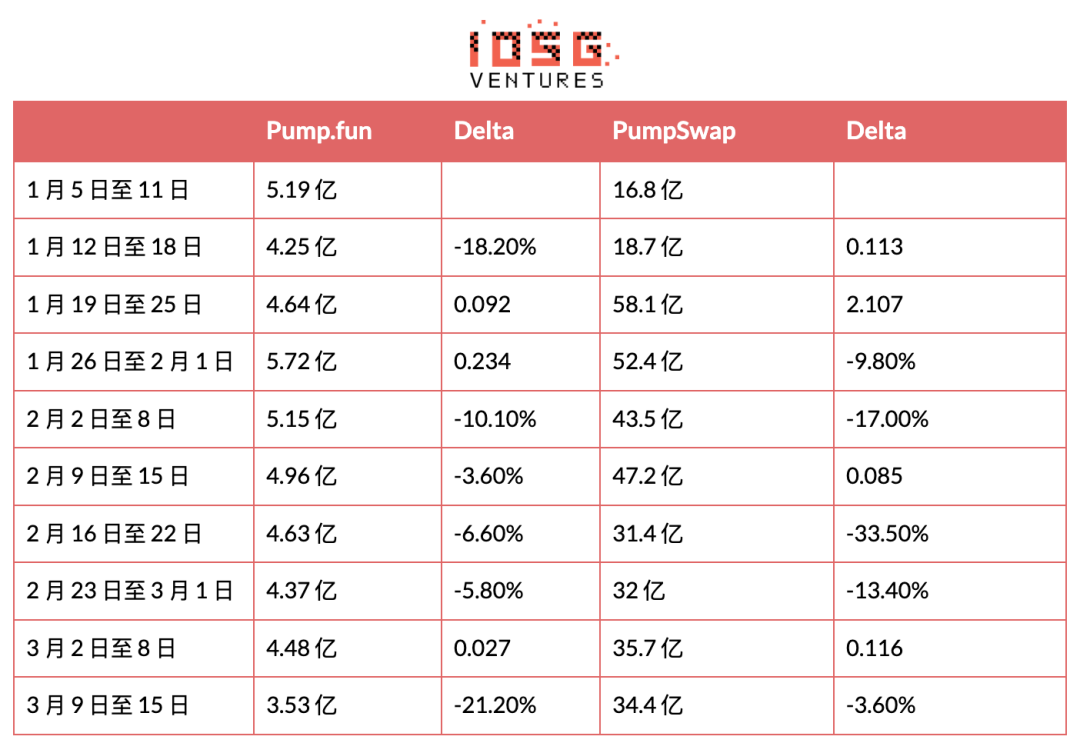
*(Первые две точки данных исключены из корреляционного анализа из-за аномалий, вызванных изменением торговой комиссии и политики маркет-мейкеров на PumpSwap)*
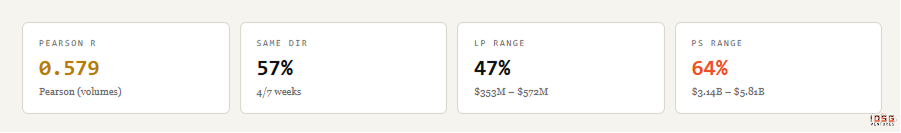
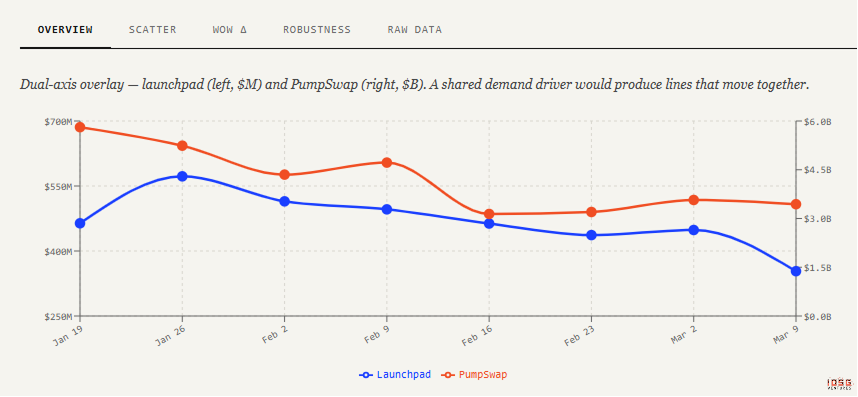
Результаты анализа:
Объемы торгов на Launchpad оставались стабильными, колеблясь в диапазоне от $400 млн до $570 млн за 8 недель (примерно 40%). Учитывая присутствие большого количества бандл-трейдеров и пользователей, искусственно поддерживающих объем, это ожидаемо.
На PumpSwap волатильность выше: в тот же период объемы варьировались от $3,5 млрд до $5,8 млрд (около 60%), что было обусловлено главным образом всплеском спроса на мем-торги в середине января и дополнительными стимулами от команды, при этом сопоставимого роста на Launchpad замечено не было.
r = 0,579 — умеренная прямая корреляция. Для выборки n=8 значение p<0,05 требует r>0,63, статистической значимости достигнуто не было, однако направление и сила связи согласуются с гипотезой органического роста.
Исследование Пизанского университета
Исследователи Пизанского университета провели всесторонний ончейн-анализ Pump.fun Launchpad, охватив все транзакции с 655 770 токенами, выпущенными в сентябре–октябре 2025 года, используя метаданные логов транзакций Solana для разграничения действий роботов и людей.
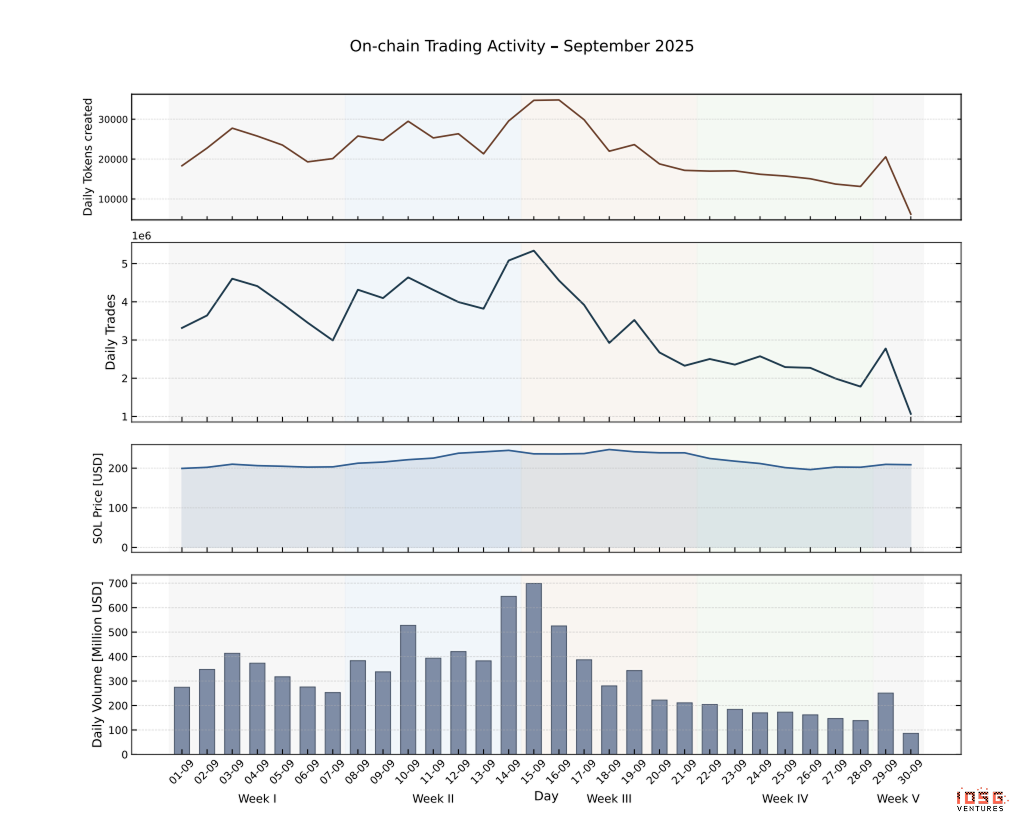
Четыре из полученных выводов напрямую касаются проблемы фейковых сделок.
Крупные ручные закупки являются самым сильным предиктором успешного graduation (вывода из кривой)
Главным признаком скоршего graduation является быстрое накопление SOL посредством небольшого количества крупных сделок. Медиана успешного вывода составила всего около 457 сделок, а время от создания токена до graduation заняло примерно 4,4 минуты. Такая модель (внесение крупного капитала с низкой частотой с разных кошельков) характерна для скоординированного ручного спекулирования (координация в Telegram-группах, раскрутка KOL) или серии последовательных pump-and-dumps, но не для высокочастотного ворсинга роботами. Напротив, токены, контролируемые ботами, накапливают огромное количество мелких транзакций, после чего их активность останавливается перед достижением порога graduation.
Активность ботов фактически препятствует graduation
После начального этапа формирования кривой вероятность graduation для токенов с высокой активностью ботов систематически снижается. Порог graduation требовал накопления приблизительно 85 SOL в кривой. Если бы боты накручивали объемы ради выхода в основной пул, доля таких токенов должна была быть выше, однако данные указывают на обратное.
Причина носит структурный характер: при graduation происходит переход Bonding Curve от виртуальных резервов к реальной ликвидности AMM, что вызывает дискретное падение эффективной глубины рынка. Продавать токен до graduation (под прикрытием виртуальной глубины) выгоднее, чем после него.
Также установлено, что десять крупнейших издателей токенов по итогам сентября 2025 года выпустили каждый свыше 2000 монет за один месяц. Перед достижением каждым токеном порога graduation наблюдались статистически аномальные последовательности продаж, инициированные кластерами кошельков. Бандл-трейтеры и снайперы заранее занимали длинные позиции, чтобы затем сбросить активы розничным инвесторам, подтянутым ростом кривой.
Вывод исследования: большинство ботов на платформе — это front-runners, извлекающие ценность у человека-контрагента на этапах входа и выхода из позиции, а не ворсинг-боты, накручивающие объемы ради прохождения порога graduation. Роботы скупают и накапливают большие объемы предложения, а затем сбрасывают его розничным трейдерам незадолго до graduation. Это принципиально иное явление, чем торговля между своими кошельками (wash trading).
Постоянный чистый приток SOL структурно несовместим с ворсингом
Авторы подсчитали чистый денежный поток SOL по полному набору данных (общая сумма SOL, направленных в кривую, минус SOL, извлеченные из системы при продаже). За одномесячный период наблюдения экосистема аккумулировала чистое нетто-значение порядка 160 000 SOL (что эквивалентно примерно $32 млн по ценам сентября 2025 года).
Это жесткая проверка на наличие фейковых сделок: оборот между связанными кошельками приводит к тому, что чистый приток капитала близок к нулю, поскольку покупатели и продавцы компенсируют друг друга. Наличие $32 млн чистого нетто-притока структурно несовместимо с масштабным ворсингом, что подтверждает непрерывное поступление реального внешнего капитала от розничных инвесторов на платформу. Каждая сделка оплачивается комиссией в 1,25% (потеря стоимости), формируя фонд для доходов протокола.
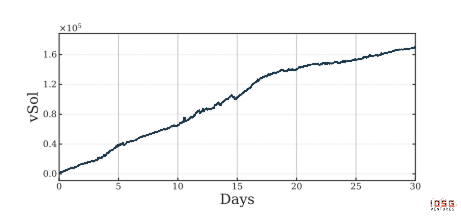
Выводы исследования полностью совпадают с результатами нашего анализа корреляции: массивные объемы на Launchpad генерируются бандл-трейлерами и снайперами посредством классических pump-and-dumps, создавая фундамент объема, но не являются ворсингом. Эта разница критически важна: фейковые сделки генерируют нулевой чистый доход протокола (комиссии внутри связанных кошельков взаимно гасятся), тогда как pump-and-dumps генерируют реальный сбор с каждой транзакции (оплачиваемый настоящими розничными инвесторами, выступающими контрагентами платформы). ARR порядка $390 млн служит прямым подтверждением того, что платформа монетизирует реальный розничный трафик за счет экосистемы pump-and-dumps, а не наращивает искусственные метрики.
Токеномика
Выкуп токенов (Buyback)
На данный момент Pump Foundation направляет 100% доходов со всех продуктовых линеек на выкуп $PUMP на открытом рынке. С момента объявления о выкупе 100% доходов 15 июля 2025 года, за 8 месяцев:
было выкуплено 27% обращаемого предложения, что соответствует 9,6% от общего объема эмиссии.
Для сравнения: с момента запуска программы выкупа в ноябре 2024 года Hyperliquid сжег лишь 4,1% от общего предложения (около 12,3% от обращаемого).
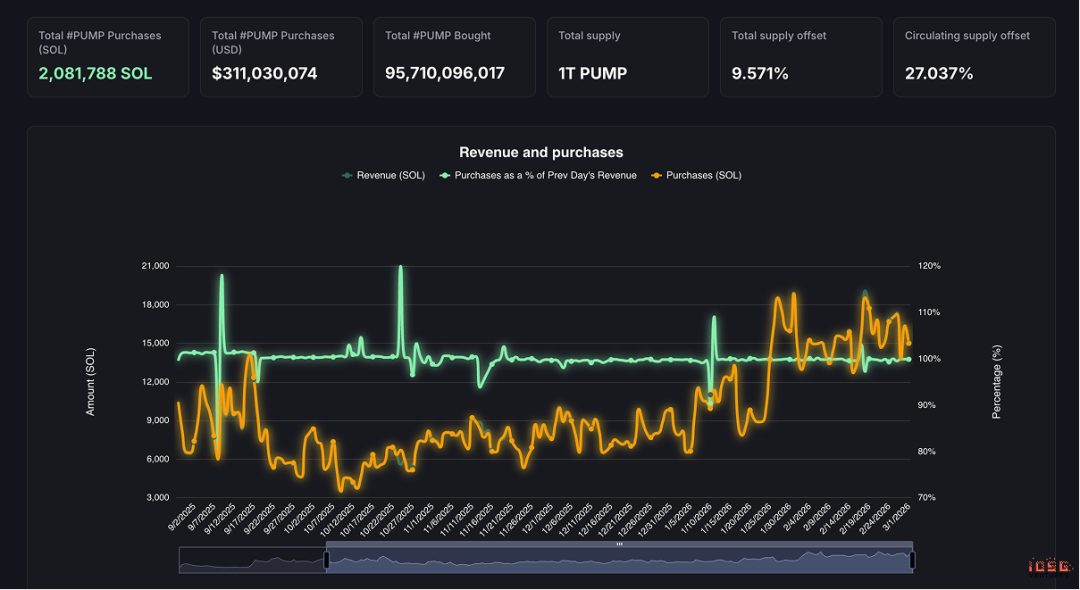
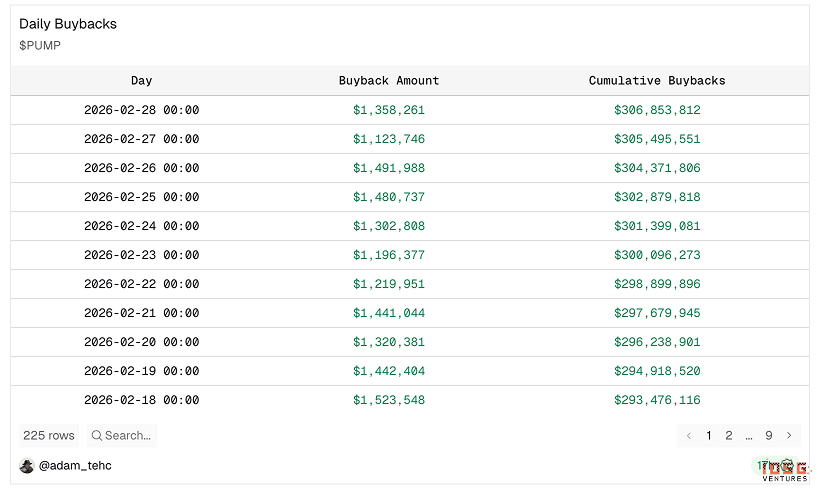
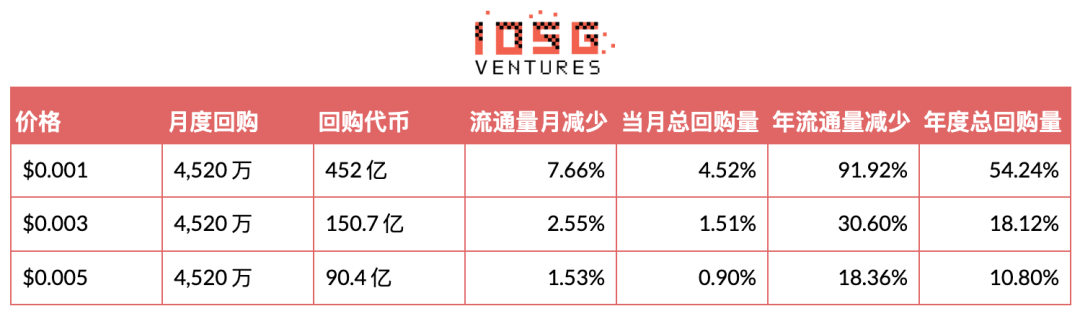
При текущих ценах и уровнях дохода годовая ставка выкупа обращаемого предложения приближается к 45%.
Структура предложения и разблокировка
Общее предложение: 1 000 000 000 000 PUMP
Обращаемое предложение: 430 000 000 000 (43%)
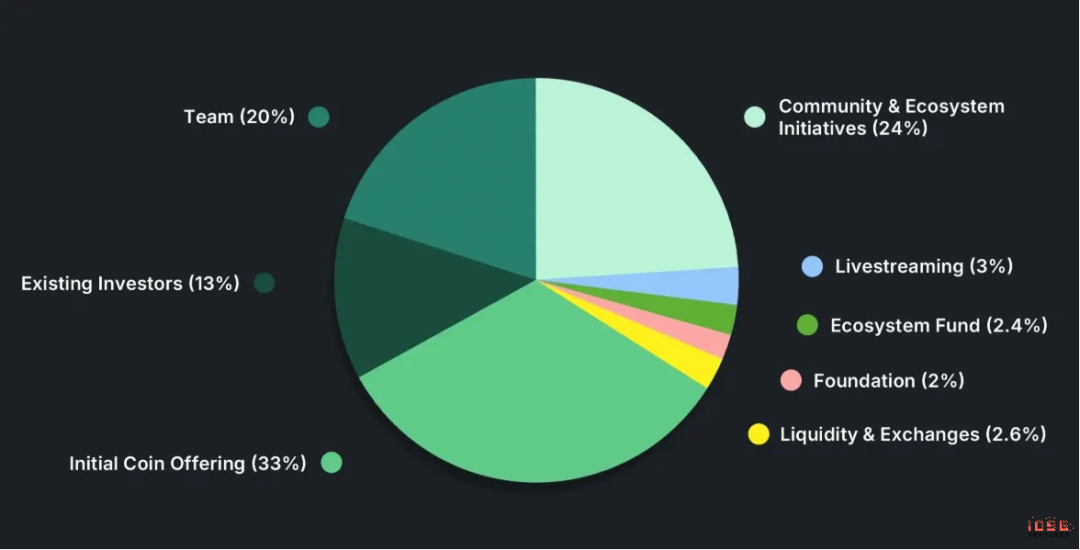
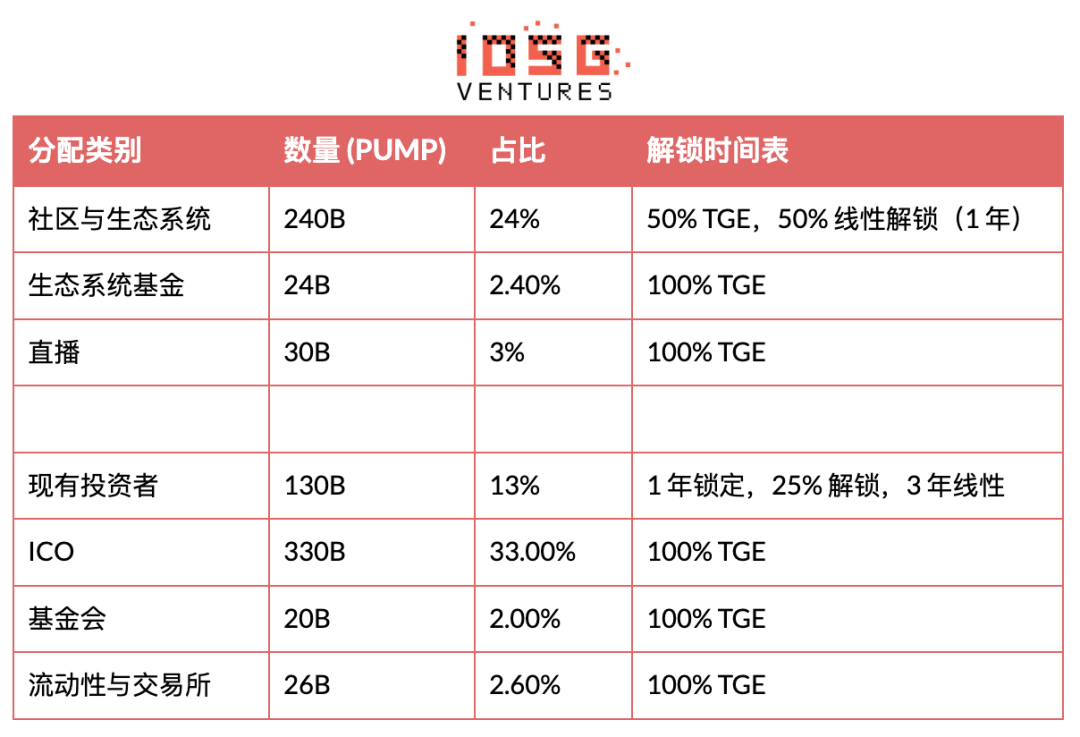
Оставшееся заблокированное: около 58% от общего предложения
Основные этапы разблокировки: текущие: 12% (к июлю ежемесячно 2% выделяется на развитие сообщества и программы вознаграждения), июль 2026 г.: разблокируется 8,25%, далее — линейно по 0,68% в месяц в течение 36 месяцев.
Анализ оценки
Если выводы анализа отсутствия ворсинга верны, то $PUMP недооценен, имея асимметричный потенциал к росту вверх.
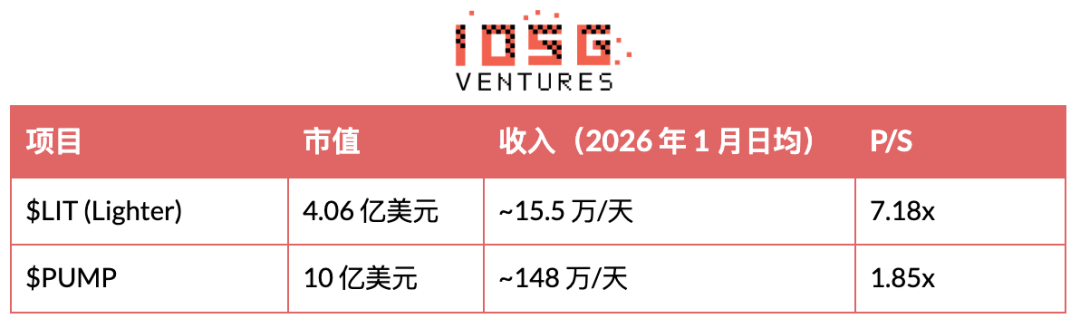
Скидка к справедливой стоимости обусловлена тремя факторами:
#Рынок сомневается в устойчивости доходов
Рынок считает объемы торгов на всей платформе Pump.fun спекулятивными и цикличными, тесно связанными с краткосрочной активностью вокруг мемов. Инвесторы воспринимают текущую прибыльность как временную. Хотя при текущих мультипликаторах выкуп финансово увеличивает стоимость актива, этот фактор не заложен в оценочные модели из-за базового допущения о существенном сжатии доходов. Спор идет не о том, зарабатывает ли Pump.fun сейчас деньги, а о том, сможет ли он делать это через 24 месяца.
#Отсутствие институционального покрытия
Мы проинтервьюировали 15 управляющих компаний уровня Tier 1 (фонды второго эшелона) и венчурные фонды для изучения их отношения к $PUMP. Лишь одна из них активно отслеживает актив, применяя bottom-up анализ. Большинство институциональных участников не строят модели для нового набора продуктов, не выделяют выручку по продуктовым линиям отдельно и не проводят стресс-тесты на устойчивость объемов торгов.
Нехватка исследовательского покрытия создала вакуум нарратива, из-за чего ценообразование продиктовано скорее рыночным восприятием, чем фундаментальным анализом. Для сравнения, $HYPE опирается на более глубокую институциональную поддержку, больший объем исследований и четкую продуктовую позиционировку, что обеспечивает более высокие и стабильные оценочные мультипликаторы.
Существует и эффект самореализации: активы, связанные с инфраструктурой мемов, по умолчанию классифицируются как спекулятивные и недолговечные, что автоматически определяет поведение трейдеров. Чтобы обновить эту когнитивную парадигму, рынку потребуются время и исторические данные, охватывающие несколько рыночных циклов. До тех пор пока доходы Pump не пройдут проверку на широкую коррекцию крипторынка и институциональное покрытие не расширится, давление на оценку может сохраняться независимо от текущего объема свободных денежных потоков.
#Отсутствие доверия к команде управления
Ожидания инвесторов сфокусированы на следующем: долгосрочное видение за пределами мемов, дисциплина аллокации капитала, выполнение дорожной карты продуктов, трансформация от вирусного роста к устойчивой платформенной экономике.
Рынок традиционно присваивает меньшие оценочные мультипликаторы высокорастущим платформам, возглавляемым основателями, до тех пор пока они не продемонстрируют устойчивость к рыночным потрясениям и не докажут способность конвертировать быстрый рост в устойчивую платформенную экономику. Пока Pump не продемонстрирует на примере PumpSwap и Pump Terminal непрерывную диверсификацию доходов и безупречную операционную исполнительность, эта переоценка (скидка) вероятнее всего сохранится.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures