


Деньги поступили, комплаенс отсутствует: правовой вакуум в эквайринге стейблкоинами и выбор для мерчантов
Автор: Уилл А Ван
Получение оплат в USDT, зачисление за десять секунд, исчезновение чарджбэков — вот реальный опыт многих цифровых развлекательных мерчантов при первом знакомстве с эквайрингом стейблкоинов. Но само зачисление денег — лишь самая простая часть этого процесса.
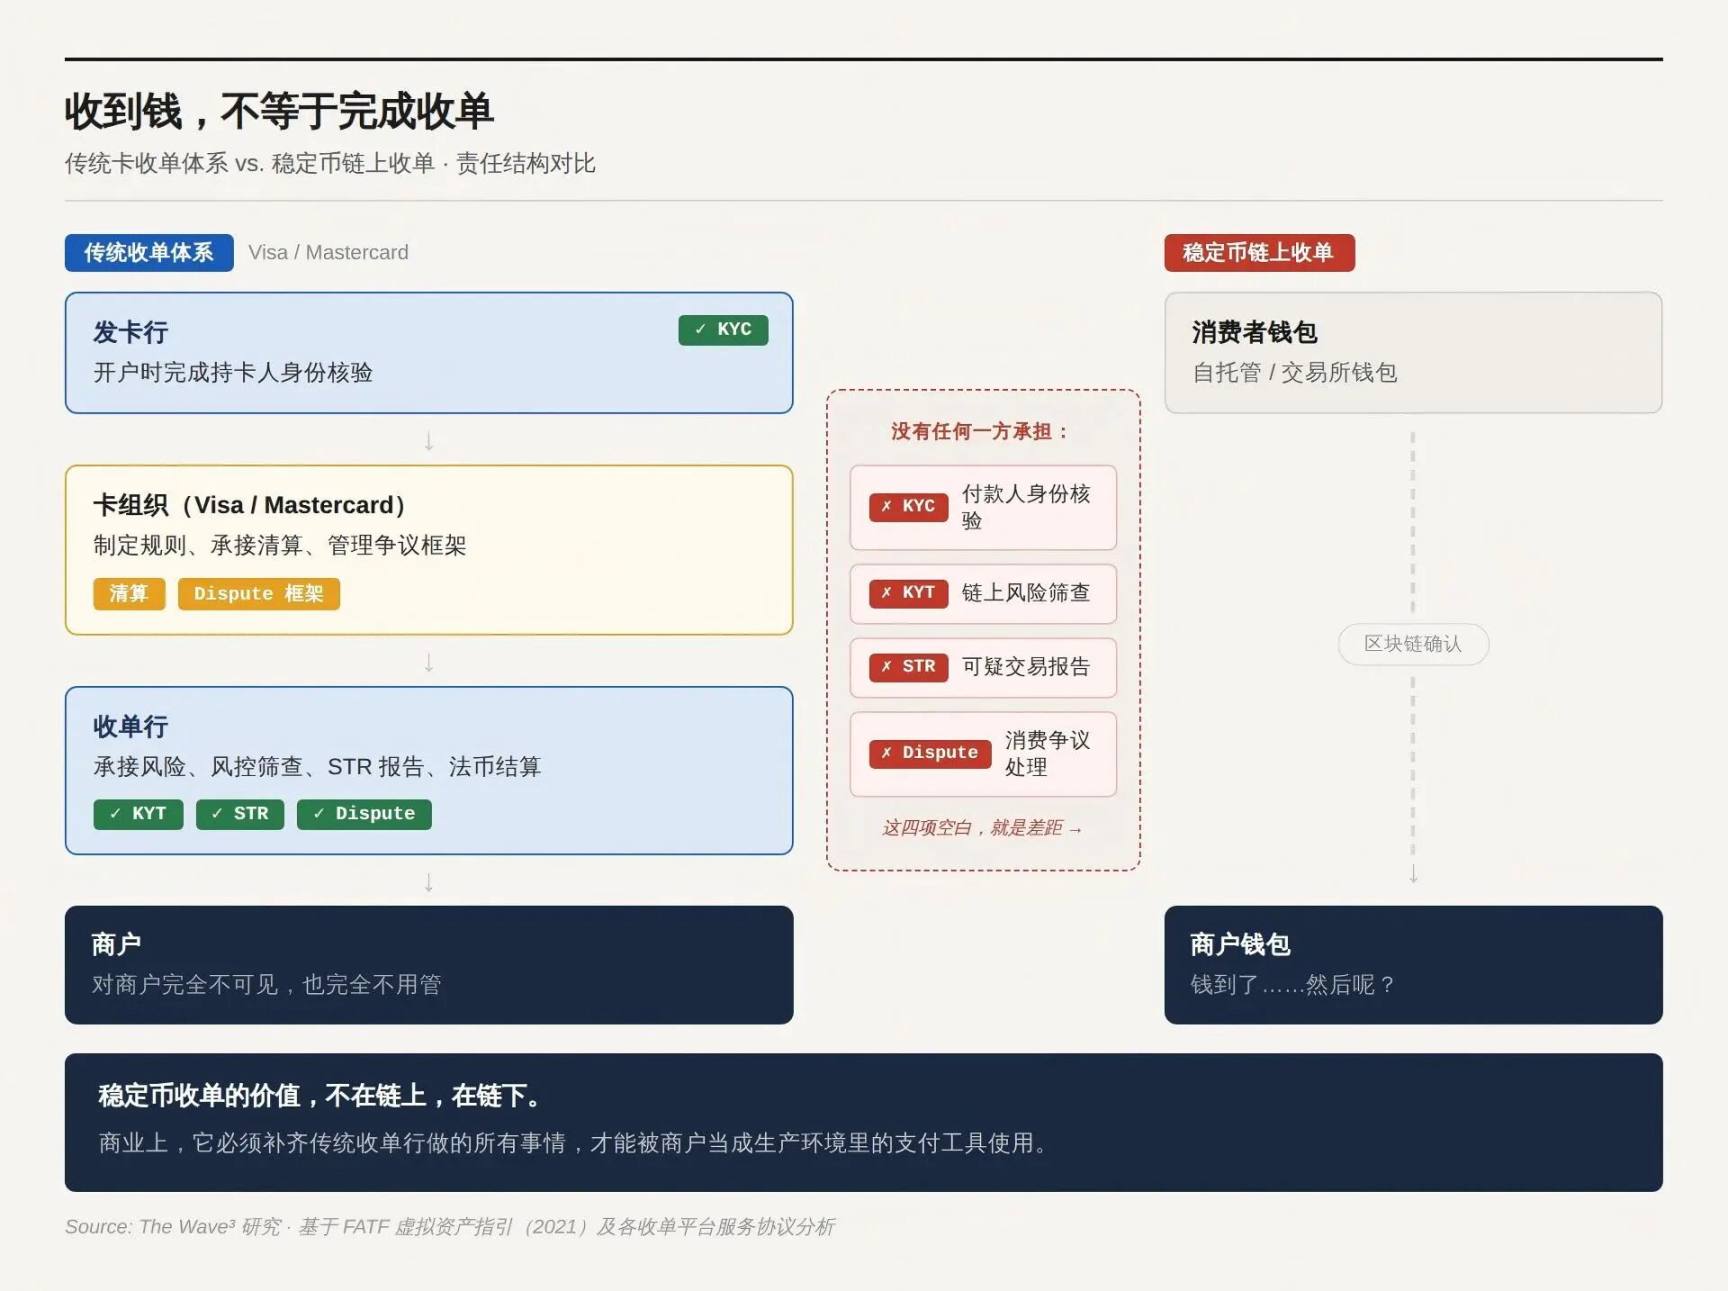
В традиционной системе эквайринга банк-эмитент, банк-акцептер и карточная организация делят между собой все невидимые процессы: проверку личности, скрининг рисков, подачу отчетов о подозрительных операциях и урегулирование потребительских споров. Стейблкоины убирают каждое звено посредников в этой системе. Как только завершается ончейн-перевод, ни одна из сторон больше не занимается этими четырьмя задачами.
Речь в этой статье идет о том вакууме: кто его заполнит, как именно и до каких пределов это считается соответствующим регулированию. Для платформ, которые сейчас выстраивают сервисы эквайринга на стейблкоинах, и для мерчантов, оценивающих интеграцию, это не теоретический вопрос регулирования — это существующие комплаенс-риски в вашей текущей бизнес-модели.
1. Прием платежей и эквайринг — это разные вещи
В конце 2023 года счет одной азиатской компании в цифровой сфере на платформе Stripe был заблокирован навсегда из-за превышения порога доли чарджбэков. За три недели они интегрировали платформу приема платежей на стейблкоинах, зарегистрированную в Сент-Винсенте и Гренадинах, USDT стали поступать, а чарджбэки исчезли. Однако через два года проверка комплаенса выявила следующее: за эти 24 месяца ни одна транзакция не прошла ончейн-скрининг рисков.
Деньги пришли. Комплаенс не пришел.
Именно эту задачу и должен решать настоящий эквайринг стейблкоинов.
Стейблкоины изначально предназначены для «приема платежей», а не для «эквайринга» — деньги просто переходят от кошелька А к кошельку Б, происходит ончейн-подтверждение, и всё. Мы заимствуем термин «эквайринг», поскольку он точнее описывает проблему: мерчанту нужны не просто входящие средства, а комплексная система обслуживания, обеспечивающая законность, безопасность и проверяемость этих средств.
В традиционной банковской системе карточных платежей эта структура распределяется между тремя сторонами: эмитент проверяет личность держателя карты, акцептер принимает каждую операцию и несет риск открытия позиций, а карточная организация осуществляет клиринг посередине. Когда мерчант пробивает карту, невидимо работает целая система распределения ответственности — кто-то выполняет KYC, кто-то берет риски на себя, кто-то обрабатывает чарджбэки, кто-то подает отчеты. Для самого мерчанта это полностью скрыто и не требует их участия.
Стейблкоины уничтожают все промежуточные звенья этой системы. Средства зачисляются, но:
- никто из участников не выполнил проверку личности плательщика (KYC)
- никто не провел скрининг рисков по данной транзакции (KYT)
- никто не направил регулятору сообщение о подозрительном движении средств (STR)
- никто не способен обработать ошибочный платеж или клиентский спор (Dispute)
Эти четыре отсутствующих компонента составляют всю разницу между простым приемом стейблкоинов и полноценным эквайрингом. Кто заполнит этот пробел, как именно и в каком объеме это будет считаться соответствующим нормам — все это предмет обсуждения данной статьи.
Технически эквайринг стейблкоинов представляет собой прямой P2P-перевод. Коммерчески же он обязан восполнить все функции, которые традиционно выполняет банк-эквайер. Ценность эквайринга стейблкоинов кроется не в ончейн-технологиях, а в офчейн-процессах.
2. Давление спроса: почему мерчанты приходят к этому решению
Мерчантов к использованию приема стейблкоинов никогда не гнала страсть к новым технологиям. Их драйвером выступают всего три фундаментальные потребности.
Потребность 1: Устранение чарджбэков
Чарджбэк — это не побочный риск онлайн-платежей, а их структурная особенность. Во всех онлайн-транзакциях отсутствует физическое сканирование карты, подпись и личная проверка, поэтому затраты и сложность доказательства спорных операций ложатся исключительно на мерчанта.
Цифры иллюстрируют масштаб проблемы. Согласно данным Chargeflow, мировые потери электронной коммерции от чарджбэков в 2025 году составят 33,8 млрд долларов США, а к 2028 году вырастут до 41,7 млрд долларов. Отчет Sift Q4 2024 Digital Trust Index раскрывает ситуацию по двум направлениям: в количественном выражении средний объем чарджбэков за первый квартал 2024 года подскочил на 59% в годовом исчислении до $374; в структурном плане доля чарджбэков в сегменте онлайн-путешествий и жилья взлетела на 816%, в e-commerce увеличилась на 222%, а в цифровых товарах и услугах поднялась на 59%. На цифровые развлечения и финансовые услуги приходится совокупно 30% всех споров среди мерчантов категории высокого риска.
Причина кроется в заложенной в систему кредитных карт обратимости платежей. Friendly fraud (дружественное мошенничество) — инициируемый потребителем чарджбэк с формулировкой «несанкционированная транзакция» после совершения покупки — является хронической проблемой цифровых развлекательных площадок. Еще опаснее полная блокировка счета: при превышении порога по чарджбэкам такие платформы, как Stripe или Adyen, мгновенно замораживают аккаунт, лишая возможность принимать платежи на 2–4 недели; постоянные клиенты, столкнувшись со статусом «оплата не пройдена», просто уходят.
Блокчейн не предусматривает механизма «спор и отмена». Его ончейн-необратимость фундаментально устраняет данную проблему.
Данные NOWPayments подтверждают масштаб этой потребности: объем операций в сегменте iGaming, обрабатываемых платформой, вырос на 40% год к году, занимая около 15% рыночной доли отрасли. В 2025 году стейблкоины (USDT/USDC) обеспечили более 50% всего объема ончейн-транзакций в крипто-развлечениях (iGaming) по миру. Важно понимать, что стимулы перехода сектора iGaming на стейблкоины разнообразны: устранение чарджбэков — лишь один из факторов; существенную роль играют также регуляторный арбитраж и низкий барьер входа. Но результат уже достигнут. Рынок совершил миграцию.
Необратимость устранила чарджбэки, но одновременно ликвидировала сетку безопасности потребителей — этот вопрос мы рассмотрим позже в главе 3.
Потребность 2: Снижение стоимости онлайн-эквайринга
Стоимость онлайн-эквайринга — это не одна сумма, а ряд сложенных друг на друга комиссий и сборов.
Стандартный тариф Stripe для мерчантов в США составляет 2,9% + $0,30 за операцию, за международные карты удерживается дополнительная 1%, конвертация валюты прибавляет еще 1%. Оплата заказа на $100 от иностранного клиента обходится в обработке почти в $5. Модель Interchange++ от Adyen обеспечивает большую прозрачность для крупных корпораций, однако при учете трансграничных комиссий и сборов карточных систем итоговая совокупная стоимость также легко превышает 4%. Сектора высокого риска сталкиваются с повышенной комиссионной ставкой и обязательными накопительными резервами — Stripe напрямую отказывается обслуживать большинство компаний в нише цифровых развлечений и высоком риске.
Мерчант, ежегодно обрабатывающий операции суммой в $500 000, отдает на покрытие затрат за платежное обслуживание от $15 000 до $20 000, помимо потерь от чарджбэков, расходов на валютную конвертацию и абонентской платы.
Структура затрат на эквайринг стейблкоинов принципиально иная. Совокупный тариф платформ вроде Triple-A обычно колеблется в пределах 0,5%-1,5%, без дополнительных трансграничных сборов и посредника конвертации валюты — ончейн-переводы по умолчанию не разделяют понятия «внутри страны» и «за рубеж». Еще важнее изменение скорости расчетов: стандартный период зачисления средств при классическом эквайринге составляет Т+2 или Т+3, тогда как расчет по стейблкоинам может составлять Т+0 или осуществляться в режиме реального времени.
По расчетам основателя Triple-A Эрика Барбье, использование стейблкоинов позволяет сократить операционный капитал, необходимый для международных платежей, до одной десятой от показателя традиционных методов. Для стартапов речь идет не об улучшении эффективности, а о самом вопросе выживания бизнеса.
Потребность 3: Доступ к держателям монет и глобальным интернет-потребителям
Это наиболее быстро растущий из трех запросов и самый часто недооцениваемый.
Компания BVNK совместно с YouGov провела исследование среди более чем 4600 держателей стейблкоинов из 15 стран мира (примечание: среди респондентов были исключительно активные пользователи, владевшие криптоактивами или планировавшие их приобретение за последние 12 месяцев, что не отражает портрет массового потребителя). Три ключевых факта требуют детального рассмотрения: 52% владельцев специально предпочитали магазины, поддерживающие стейблкоины, — способ оплаты здесь выступает не просто техническим инструментом, а полноценным каналом привлечения аудитории; стремление к тратам среди держателей активов во всех протестированных категориях превышает долю фактических покупок, препятствием становится не спрос, а недоступность приема мерчантами; пользователи стейблкоинов чаще нуждаются в трансграничных платежах, а их средний чек и уровень конверсии объективно превосходят показатели локальной карточной аудитории.
Ончейн-данные Visa и Allium показывают, что общий объем микроплатежей стейблкоинами суммой менее $250 в августе 2025 года достиг $5,84 млрд, установив исторический максимум. Это сигнал повседневных потребительских расходов, а не спекулятивных действий.
Однако доступ через эквайринг стейблкоинов получают не только «держатели криптовалют». Для покупателей на развивающихся рынках со слабой банковской инфраструктурой стейблкоины представляют собой маршрут обхода традиционной финансовой системы для прямого участия в мировой электронной торговле. Данные транзакций NOWPayments за период с 2023 по 2025 год доказывают, что мотивация игроков кардинально отличается по географии: в США главным фактором выступает удобство, в Индии и Нигерии — обход банковских ограничений, в России и странах с формирующейся экономикой — необходимость поиска альтернативы после отказа традиционных платежных каналов. Однотипная глобальная платежная политика неминуемо обернется потерей 15–20% потенциальной конверсии в этих регионах.
Логика подключения Razer Gold к Triple-A заключается именно здесь: единый платежный шлюз, охватывающий интернет-аудиторию 130 стран, не требующий индивидуальной интеграции местных способов оплаты для каждого региона.
Общее для всех трех потребностей: стейблкоины решают здесь реальные операционные задачи, а не занимаются мелким тюнингом платежного опыта. Массовый прием платежей стейблкоинами начался задолго до формирования полноценных регуляторных рамок. Истинная проблема для регуляторов заключается не в вопросе «разрешать или нет», а в том, «как выстроить порядок поверх уже свершившегося факта».
3. Трехуровневая архитектура платформ эквайринга
Подтверждение произошло, средства зачислены на адрес, и что дальше?
Система оформления заказов не «знает» ончейн-адресов, финансовый учет не ведется в USDT, балансовые отчеты предприятий не могут содержать криптоактивы, регулирующие органы обязуются предоставлять отчеты о подозрительных транзакциях, а при ошибочных платежах клиентов требуется ручная обработка. Сам факт блокчейн-перевода не закрывает ни одну из этих задач.
Продуктовая логика платформы эквайринга на стейблкоинах строится на последовательном перехвате этих функций. Чем больше слоев она берет на себя, тем выше ценность сервиса и тяжелее регуляторные обязательства.
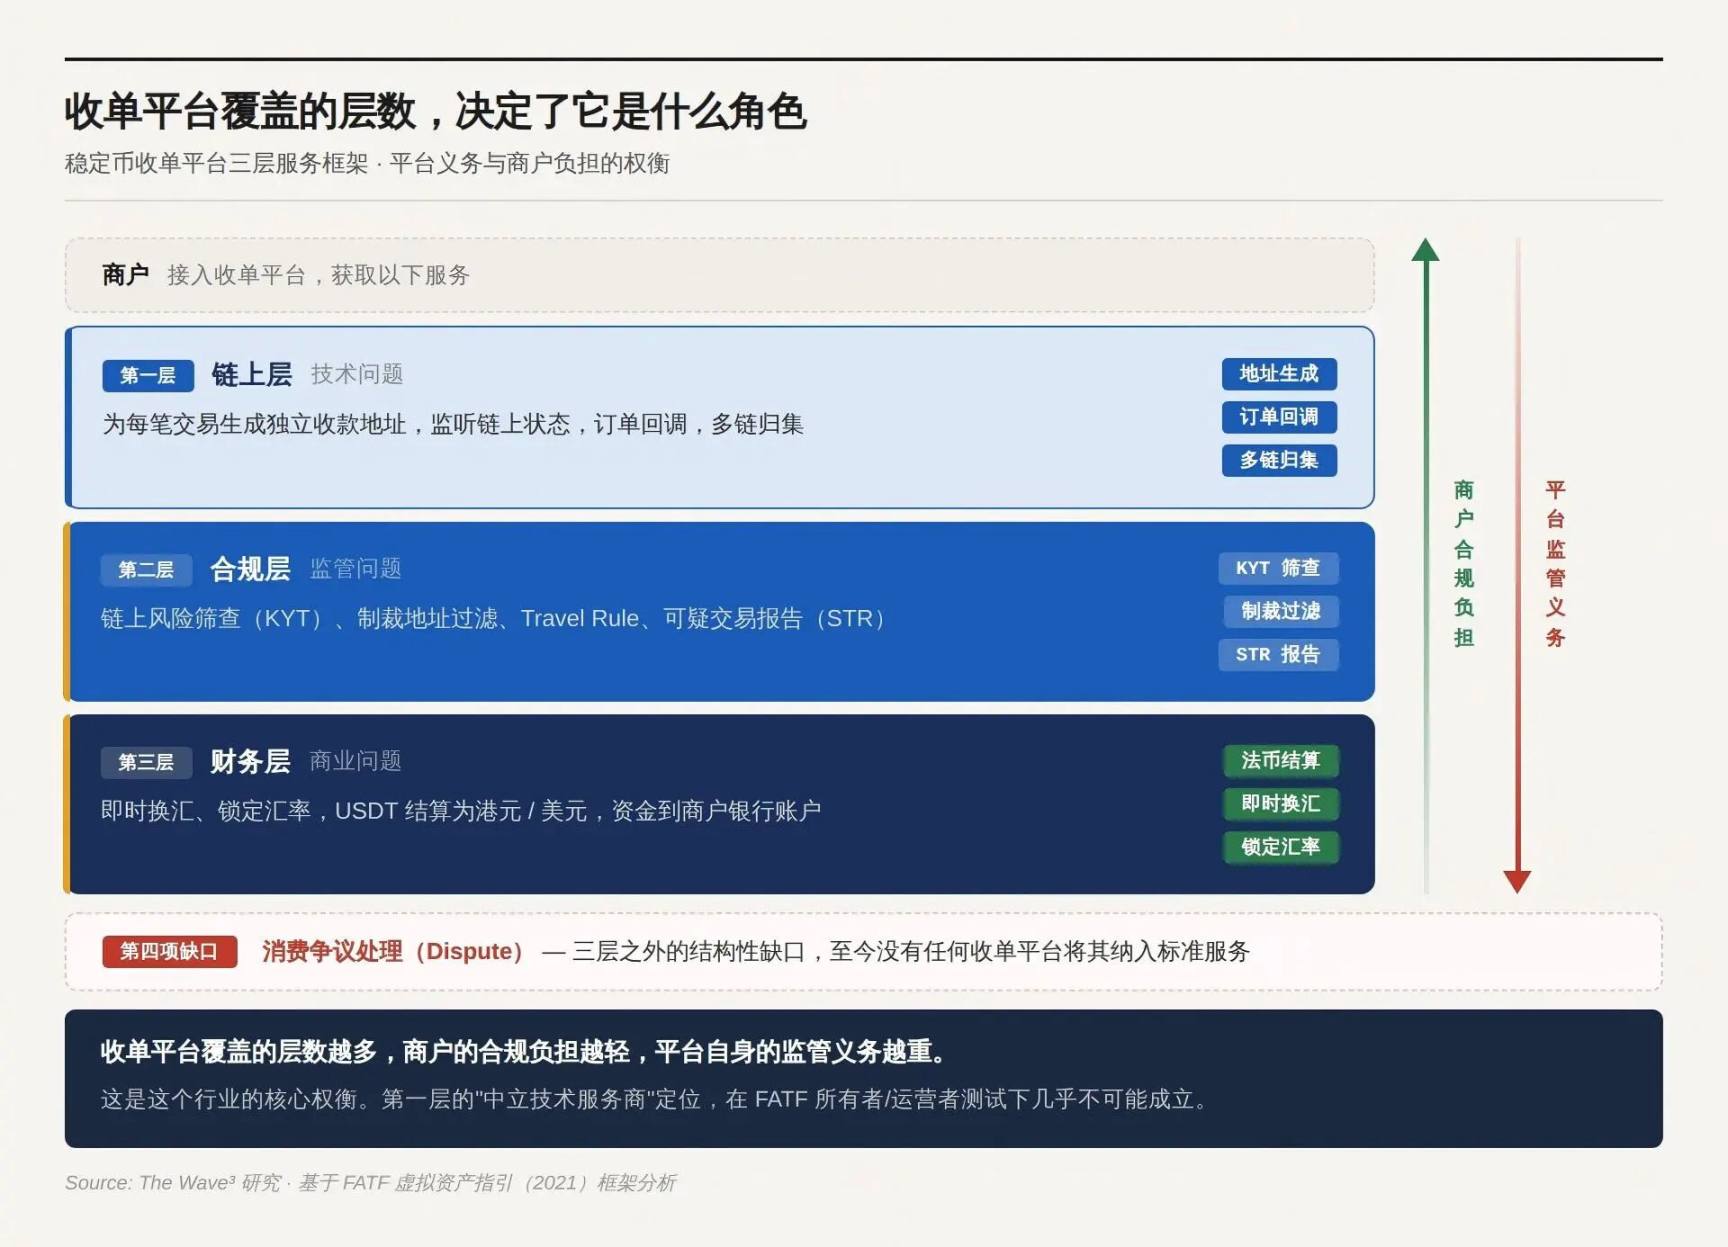
Первый уровень: Ончейн-слой
Генерация уникального адреса для каждой транзакции, мониторинг ончейн-статусов, подтверждение получения и трансляция событий блокчейна в формате вебхуков, понятных системе мерчанта. Зрелые решения также предлагают агрегацию средств по множеству сетей, разделение доходов через смарт-контракты и управление статусами ордеров (автоматическая отмена по таймауту, доплата частичных переводов).
Без этого слоя мерчант просто не сможет сопоставить конкретный ончейн-перевод с нужным заказом. Именно здесь многие платформы заявляют о себе как о «нейтральных поставщиках технологий» — якобы они предоставляют лишь технический инструмент, не касаются движения средств и потому не должны квалифицироваться как регулируемые субъекты.
Состоится ли данная позиция, напрямую зависит от трактовки следующего уровня.
Второй уровень: Комплаенс-слой
Каждый входящий поток должен проходить ончейн-скрининг рисков (KYT): находится ли данный кошелек в санкционных списках, имел ли связи с миксерами, рынками теневой экономики или известными мошенническими адресами. При превышении пороговой суммы должна срабатывать процедура верификации личности отправителя. Travel Rule обязывает передавать данные плательщика и получателя между VASP. Подозрительные операции подлежат обязательному информированию регулятора (STR).
Именно этот слой становится источником главных комплаенс-обязательств и ключевым критерием, по которому контролирующие органы определяют правовой статус платформы.
Обновленные методические рекомендации FATF в октябре 2021 года закрепили два основополагающих принципа: первый, функциональный подход (function over form) — регулирующий орган анализирует функциональную нагрузку деятельности, а не технологическую оболочку; отсутствие custody, децентрализация архитектуры или использование смарт-контрактов не являются основанием для освобождения от регулирования; второй, тест «владельца/оператора» (owner/operator test) — вне зависимости от попыток формальной децентрализации создатели, владельцы, операторы или любые другие лица, сохраняющие контроль или значительное влияние на сеть, могут быть признаны VASP. Факторами проверки служат: извлечение экономической выгоды от сервиса, техническая возможность установки или изменения параметров работы, наличие долгосрочных коммерческих связей с пользователями.
Лицо, осуществляющее фактический контроль над потоком средств — независимо от того, проходит ли оно напрямую через собственный баланс, — признается регулируемым субъектом. Наличие пользовательского интерфейса, взимание комиссий и идентифицированная операционная команда — при одновременном выполнении этих трех условий позиционирование в качестве «нейтрального технического провайдера» теряет всякий смысл. Границы применения этого теста оказываются значительно шире, чем полагают большинство компаний в индустрии.
Третий уровень: Финансовый слой
Потребитель рассчитывается USDT, а мерчанту необходим HKD или USD. Требуется контрагент, который оперативно проведет обменную операцию, зафиксирует курс и перечислит фиатные средства на банковский счет бизнеса. Компании не желают видеть криптоактивы в своих балансовых ведомостях — это обусловлено не только личными предпочтениями, а жесткими требованиями стандартов корпоративной финансовой отчетности и комплаенса.
Без фиатного вывода прием стейблкоинов превращается для подавляющего большинства предприятий в финансовую обузу, а не в удобный платежный инструмент.
За пределами трех слоев: Структурный пробел в урегулировании споров
Три первых недостающих элемента (KYC, KYT, STR), соответствующие описанной выше трехуровневой модели, сегодня системно покрываются специализированными платформами. Исключение составляет единственный четвертый пункт — обработка потребительских споров — ни одна эквайринговая компания пока не включила его в базовый пакет услуг, этот пробел остается открытым.
В рамках традиционного картбизнеса право потребителя инициировать chargeback (чарджбэк) по спорным операциям регламентируется не технической поддержкой, а законами (Regulation E / Regulation Z в США, PSD2 в Евросоюзе). Ончейн-необратимость стейблкоинов, безусловно, устраняет риск чарджбэков, но одновременно лишает клиента любых механизмов правового вмешательства. То, что со стороны бизнеса трактуется как безусловное преимущество, надзорные ведомства квалифицируют как критический недостаток.
На рынке формируется три категории компенсирующих решений: ручные офчейн-возвраты на платформенном уровне (практика Triple-A), условное высвобождение средств через смарт-контрактные эскроу-сервисы, ончейн-арбитражные протоколы (например, Kleros) — однако ни одно из этих направлений не получило массового применения в условиях эквайринга. Гарантии защиты прав конечных покупателей не аннулируются вследствие смены технологической базы. Эта проблема сохраняется в статусе открытого вопроса.
Чем больше слоев берёт на себя эквайринговая платформа, тем легче комплаенс-нагрузка для мерчанта, но тем тяжелее собственные регуляторные обязательства для самой платформы. Это фундаментальный trade-off всей индустрии.
4. Выбор уровня покрытия определяет бизнес-роль
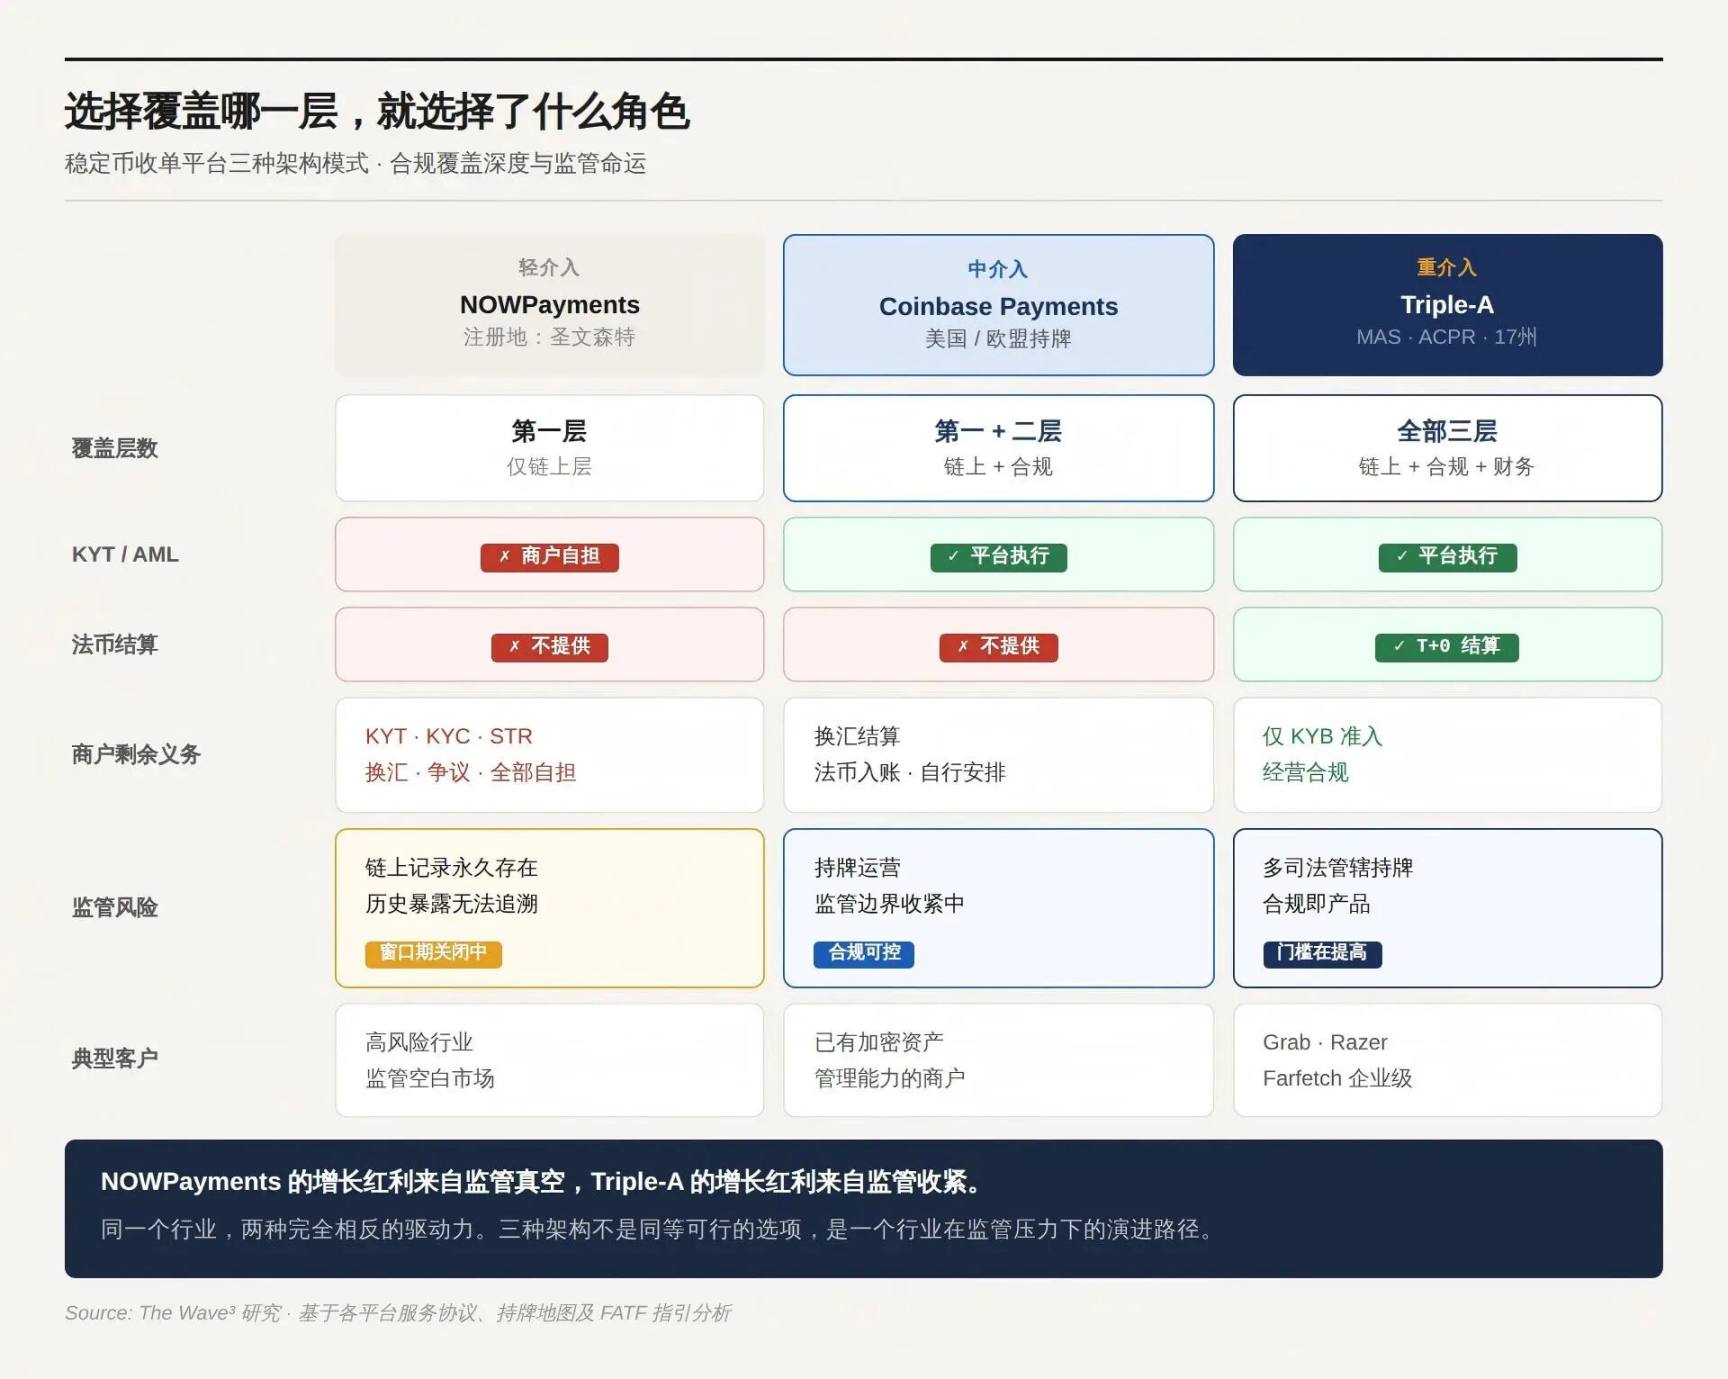
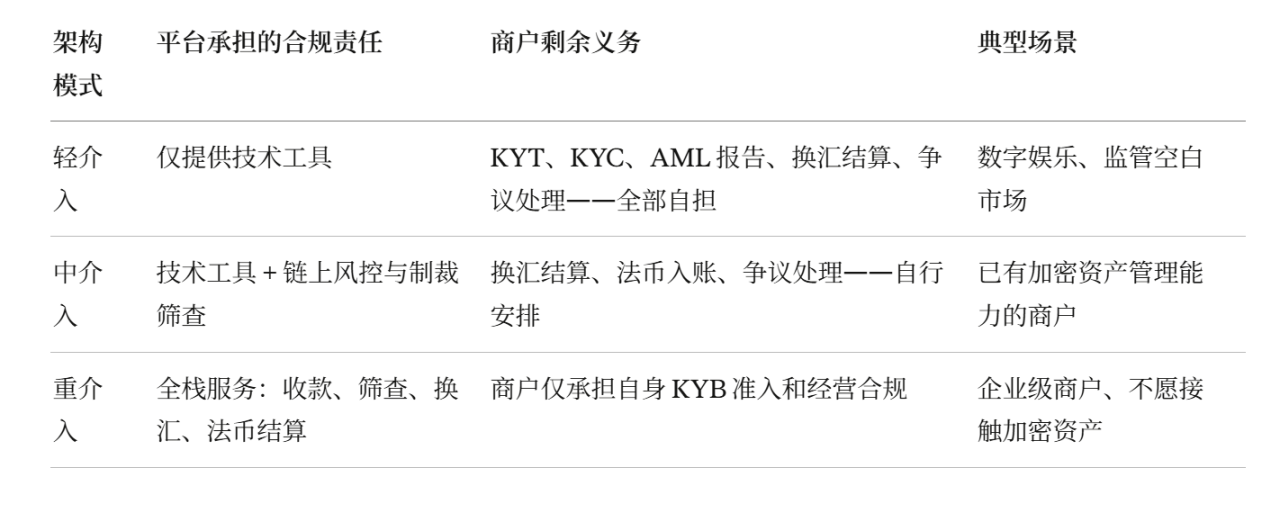
Описанная трехуровневая модель — это практический выбор. Определяясь с глубиной охвата, компания автоматически выбирает свой ролевой статус и спектр применимого регулирования. В индустрии выделяют три доминирующие архитектуры, каждая из которых влечет за собой различные стратегические решения и исходные условия развития.
Минимальное вмешательство: окно регуляторного арбитража
Провайдер ограничивается функциями первого уровня: генерация уникальных адресов, отслеживание статуса зачислений и прямое направление средств на кошельки мерчантов. NOWPayments служит ярким представителем подобной архитектуры: операционная единица зарегистрирована в Сент-Винсенте и Гренадинах, где к индустрии виртуальных активов предъявляются минимальные регуляторные требования. Механизм исполнения комплаенс-обязательств формализован в пользовательском соглашении: компания FD Transfers LLC прямо заявляет, что сервис «не отвечает за соответствие мерчантов или конечных клиентов нормативам KYC, KYB и противодействия отмыванию (AML)», перекладывая абсолютную ответственность за проведение транзакций исключительно на пользователя.
CoinPayments (некастодиальный платежный шлюз, поддерживающий более 100 криптовалют) и PayRam (специализирующийся на развертывании узлов с полным контролем клиента) двигаются по тому же пути: сервис предоставляет исключительно техническую инфраструктуру, а весь груз комплаенса делегируется мерчантам и потребителям.
Подобная модель успешно функционировала в периоды регуляторного вакуума, оперативно захватывая ниши, закрытые для традиционного картбизнеса. Но цепочки данных в блокчейне не стираются навсегда, и абсолютно любая история операций нелегально действующих платформ подлежит доследованию в любой момент времени. Те комплаенс-решения, которые принимаются сегодня, определяют не только завтрашний уровень финансовых рисков, но и степень юридической уязвимости за предыдущие два года активной деятельности.
Главная уязвимость модели NOWPayments заключается не в том, «произойдет ли ЧП сейчас», а в том, что к моменту наступления проблем окно возможностей будет плотно закрыто.
Умеренное вмешательство: отсутствие прямого доступа к средствам не отменяет лицензирование
Сервис объединяет функционал первого и второго уровней: осуществляет KYT-скрининг и фильтрацию по санкционным спискам непосредственно перед авторизацией перевода, но сознательно избегает валютной конвертации и фиатных выплат. Пример Coinbase Commerce (теперь известный как Coinbase Payments) стал одним из самых частых объектов неверной интерпретации данной модели.
Архитектура прямых ончейн-платежей выглядит привлекательно: средства проходят напрямую от кошелька покупателя к кошельку продавца, провайдер физически не взаимодействует с капиталом — почему бы тогда называть себя финансовой организацией? Подход Coinbase прямо разрушает данное утверждение. Пользовательское соглашение Coinbase Payments официально фиксирует отказ от custody (хранения активов), однако параллельно сохраняет за компанией право единолично изменять условия, приостанавливать работу сервиса или полностью прекращать поддержку. Одновременное наличие пользовательского фронтенда, взимания комиссионных, идентифицированного оператора команды и технических прав на принудительную блокировку работы системы полностью удовлетворяет критериям теста «владелец/оператор».
В США компания фигурирует в реестре MSB регулятора FinCEN, обладает лицензиями на транслирование денежных средств в нескольких штатах и Нью-Йоркской BitLicense, а на европейском рынке представлена Luxentity с лицензией CASP, легализующей деятельность на территории Европейского Союза. Подобная институционализация представляет собой эталонный кейс адаптации моделей умеренного участия: вовлекаясь во второй уровень инфраструктуры, платформа признает свой статус регулируемого лица, не пытаясь использовать ухищрения вроде «мы оказываем исключительно услуги риск-контроля» для избежания жесткой юридической квалификации.
Глубокое вмешательство: Комплаенс как готовый продукт
Платформа комплексно закрывает все три уровня: прием средств, глубокий скрининг, валютная конвертация и финальные выплаты. С точки зрения мерчанта процесс выглядит как стандартное зачисление фиатной валюты, без малейшего контакта с криптовалютами. Triple-A выступает воплощением наиболее проработанной реализации этой парадигмы.
Пользовательское соглашение Triple-A однозначно отражает такой подход: организация позиционирует себя не как вендор программного обеспечения, а как полнофункциональный процессинговый и расчетный центр — алгоритмы сервиса выполняют конвертационные операции, после удержания комиссии производят финальные выплаты в фиате, а обязательства по прохождению KYB и непрерывному соблюдению регуляторных стандартов жестко прописаны в договорной базе. Активная лицензионная география охватывает: лицензию Main Payment Institution (MPI) Сингапурского регулятора MAS, французскую лицензию платежной организации ACPR (действующую на территории всех 27 стран ЕС благодаря механизму европейского паспорта), официальную регистрацию FinCEN MSB в США, разрешения на передачу денежных средств в 17 американских штатах, канадскую регистрацию FMSB, южноафриканскую регистрацию FSCA.
Решение таких конгломератов, как Grab, Razer и Farfetch, остановить выбор на Triple-A продиктовано не поиском самой низкой комиссии, а фундаментальным свойством сервиса поглощать все три слоя инфраструктуры. Это позволяет корпорациям выходить на рынки, ранее считавшиеся закрытыми, используя единый программный интерфейс, совершенно не рискуя контактировать с криптоактивами. В данном сегменте активно действуют и другие системообразующие игроки: Stripe внедрила settlement-механизмы в USDC после приобретения Bridge (ставка 1,5% без дополнительных фиксированных сборов), а классический гигант эквайринга Shift4 к концу 2025 года запустил полноценные опции расчетов стейблкоинами. Само появление традиционных платежных холдингов служит прямым маркером индустриальной зрелости рынка.
Комплаенс трансформировался в самостоятельный товар. Стоимость данного продукта растет пропорционально ужесточению государственного контроля.
Возможности для легального развития моделей минимального участия стремительно сворачиваются, границы умеренного участия подвергают жесткому контролю, порог входа в стратегию глубокой интеграции возрастает. Экспансия NOWPayments кормилась за счет регуляторного вакуума, рост платформы Triple-A напрямую связан с ужесточением государственного надзора. В одном и том же секторе работают две диаметрально противоположные силы.
5. Стратегический выбор для интернет-бизнеса
Большинство компаний задают однотипный вопрос: «Разрешено ли нашему сервису интегрировать прием стейблкоинов с точки зрения закона?»
На него нельзя дать однозначный ответ, так как постановка вопроса изначально содержит ошибку. Соблюдение нормативов (compliance) — это не дихотомия, а сложный результат пересечения двух переменных:
Где физически находятся ваши покупатели? Какой объем регуляторных обязательств берет на себя подключенная вами платежная платформа?
Только сопоставление этих двух показателей позволяет точно определить остаточный объем собственных обязанностей для мерчанта.
Переменная первая: География потребителей
Правовая юрисдикция регулирования всегда следует за фактическим местонахождением бизнеса, а не указывает на место юридической регистрации провайдера. Платформа эквайринга, зарегистрированная на Каймановых островах, но обслуживающая транзакцию между резидентами Гонконга, попадает под полный надзорный контроль гонконгских властей — это правило действует независимо от формальной регистрации юридического лица. Юридические адреса в офшорах позволяют снизить налоговое бремя, но полностью исключить применение требований надзорных инспекций невозможно.
Определенные разногласия по правовой природе стейблкоинов (классификация как виртуальный актив или платежное средство) сохраняются на ведущих мировых площадках, подразумевая различные формы разрешительных документов, однако строгость соблюдения лицензионных требований одинаково высока вне зависимости от выбранной квалификации.
Компания Tether до настоящего момента не прошла процедуру официальной сертификации по европейскому регламенту MiCA, статус соответствия активу USDT нормативным стандартам Евросоюза характеризуется явным уровнем правовой неопределенности, а ведущие европейские биржевые площадки уже полностью прекратили листинг тикера USDT. Платформы, обслуживающие европейских покупателей, обязаны заблаговременно предусмотреть стратегии хеджирования рисков выбора конкретной валюты.
Переменная вторая: Объем комплаенс-обязательств подключенной платформы
Чем глубже провайдер погружен в процессы комплаенса, тем меньше остается работы для мерчанта, но тем выше ценовая премия за соответствующий уровень сервиса.
Расхождение требований KYC и природы ончейн-пользователей
Особенностью приема стейблкоинов является специфическая структурная проблема, совершенно чуждая традиционному картбизнесу: блокчейн-платежи органично не содержат никаких персональных данных. Когда покупатель сканирует код, перевод USDT с одного счета на другой — такая операция публично фиксирует лишь связку криптографических хэшей, абсолютно без указания ФИО, паспортных реквизитов или номер расчетного счета. В классической банковской практике верификацию держателя осуществляет эмитирующий банк, опираясь на данные которого работает эквайринг. В экосистеме стейблкоинов концепция эмитента банком отсутствует, соответственно, фундаментальная цепочка первичной идентификации с самого начала не предусмотрена.
Подобная архитектурная особенность вовсе не означает автоматического освобождения анонимных кошельков от нормативных требований. Надзорные структуры требуют «внедрения мер контроля, строго соразмерных уровню потенциальных рисков»: KYT-мониторинг выступает абсолютным минимумом, фильтрация по санкционным базам — жестким ограничением, выход за установленные лимиты автоматически запускает процедуру персональной верификации, а аномальная паттерн-активность инициирует углубленную проверку. Регуляторное требование Travel Rule обязывает пары VASP обмениваться идентификационными данными плательщиков и получателей, однако при использовании аппаратных кошельков под полным контролем покупателя такая техническая информация просто отсутствует.
Единообразного разъяснения по обозначенным вопросам в актуальных текстах законопроектов до сих пор не выработано — однако официальные запросы надзорных ведомств не станут ждать глобального согласования правил и придут в первую очередь.
Оформленная лицензия подтверждает лишь факт формального разрешения государства осуществлять деятельность. Истинный комплаенс заключается в регулярном проведении KYT-проверок по каждой транзакции, строгом прохождении KYB-аудита при регистрации каждого нового партнера и способности оперативно предоставить исчерпывающую документацию по первому запросу инспекции. Отсутствующие элементы — будь то лицензионный документ или реальная практика контроля — формируют непреодолимые бреши в системе защиты. Единственное отличие состоит в том, какая конкретно уязвимость будет обнаружена первой.
6. Перспективы развития индустрии
Нормативная база постепенно кристаллизуется. Вопрос о том, для кого данные изменения послужат позитивным импульсом, а для кого создадут барьеры, имеет абсолютно разные ответы.
Ясность регулирования выступает обязательным входным билетом
Интервал 2024–2025 годов ознаменовался переломным этапом в формировании регуляторного ландшафта вокруг стейблкоинов. Три крупнейшие мировые финансовые юрисдикции в течение двух лет успешно завершили циклы разработки ключевых законов — однако факт принятия нормативных актов не гарантирует их однозначного применения на практике. Закон GENIUS охватывает исключительно эмиссионную фазу, маршруты трансляции императивов к эквайринговой инфраструктуре до сих пор обсуждаются на уровне штатных надзорных комитетов; статус лицензий CASP по регламенту MiCA фактически варьируется между разными государствами-членами ЕС; положения Гонконга о стейблкоинах сфокусированы на операторах эмиссии, границы ответственности провайдеров платежей так и остались не конкретизированы судебными решениями. Согласно данным исследования Fireblocks (март 2025 года), опрошено 295 финансовых институтов и платежных компаний, доля участников, рассматривающих «регуляцию как основное препятствие», сократилась примерно с 80% до менее чем 20% — однако смягчение административных барьеров еще не равнозначно полной готовности транспортной сети.
Рекомендации по комплаенсу заменяют функциональность как главный фактор привлечения корпоративных клиентов
За прошедшие два года Triple-A радикально увеличила долю корпоративной аудитории. Прямой причиной успеха стало не улучшение технических характеристик, а мощный комплаенс-гарантийный статус, позволивший транснациональным гигантам уровня Grab, Razer и Farfetch бесстрашно подключаться к сервису. Запуск нативных расчетов в Stripe и массовое предоставление аналогичных опций десяткам тысяч мерчантов через экосистему Shift4 ярко сигнализируют всему рынку: технологии приема стейблкоинов окончательно покинули статус «серой нишевой альтернативы» и прочно вошли в категорию основной современной платежной инфраструктуры.
Прямое продолжение этой тенденции: профильные консалтинговые агентства, специализирующиеся на сопровождении эквайринговых проектов, решения ончейн-мониторинга (Chainalysis, TRM Labs) и юристы по межинституциональному праву продемонстрируют кратный рост коммерческой ценности пропорционально ужесточению надзорного давления. Процесс соблюдения нормативов окончательно перестал рассматриваться как статья операционных затрат, превратившись в самостоятельную рентабельную нишу бизнеса.
Ответ на вызовы операционных затрат определяется рыночным позиционированием, а не технологиями
Кто в конечном итоге несет бремя расходов на комплаенс? Если платформа транслирует затраты на мерчанта, последний отказывается от сотрудничества и уходит к конкурентам. Если провайдер аккумулирует расходы внутри компании, ему приходится закладывать премию в тарифы, из-за чего клиенты неизбежно возвращаются к вопросу «зачем переплачивать, если на горизонте появились более дешевые нерегулируемые аналоги».
Исторический опыт классического платежного сектора доказывает: после повсеместного внедрения нормативных стандартов рыночное соперничество не прекращается, а трансформируется — ось состязания смещается с конфликта «соблюдение против нарушения» в плоскость «кто успешнее снизит себестоимость внутри разрешенного правового поля».
Сегмент эквайринга стейблкоинов неминуемо пройдет подобную эволюцию — с постепенным системным выходом нерегулируемых структур затраты на комплаенс навсегда превратятся в обязательный пороговый стандарт для каждого участника. Будущими этапами состязаний станет битва за предельную операционную эффективность в рамках единого нормативного фундамента. Текущие масштабы присутствия компаний Triple-A и BVNK представляют собой стратегическое захватывание ключевых позиций перед решающим этапом предстоящих рыночных войн.
То, какая модель окажется способной преодолеть этот путь до самой концовки, прогнозировать излишне — рынок сам расставит все точки над i.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 0xWillmfer














