Япония планирует выпустить спотовые криптовалютные ETF: текущее состояние рынка, смена регуляторного курса и всесторонний анализ последствий запуска
Автор: FinTax
1 Введение
За прошедший год спотовые ETF на криптовалюты были последовательно запущены на нескольких рынках, обеспечивая более прямое соединение криптоактивов с традиционной финансовой системой. Согласно сообщениям японских СМИ, Японское агентство по финансовым услугам (FSA) планирует изменить соответствующие постановления к «Закону об инвестиционных трастах и инвестиционных корпорациях» (〈Закон об инвестиционных трастах и инвестиционных товариществах〉, далее «Закон об ИТ»), включив криптоактивы в перечень специфических активов, разрешенных для инвестиций через инвестиционные трасты. Ожидается, что FSA представит законопроект в Диету не ранее 2026 года. Если он будет окончательно одобрен, спотовые ETF на криптовалюты смогут появиться в обращении на японском рынке не ранее 2028 года, при этом объем активов может достичь нескольких триллионов иен, что стимулирует брокерские дома и биржи к запуску сопутствующих сервисов. Тем не менее, еще в апреле прошлого года в документе для обсуждения «Изучение нормативно-правовой базы, касающейся криптоактивов» (Examination of the Regulatory Systems Related to Cryptoassets, далее «Документ»), опубликованном FSA, агентство прямо указывало, что ETF, ориентированные преимущественно на криптоактивы, не могут быть созданы в рамках действующей правовой системы. В настоящее время по мере продолжения регуляторных дискуссий политика FSA демонстрирует новые сигналы изменений.
Какие регуляторные тенденции отражает смена позиции FSA в современных реалиях Японии? Какие барьеры необходимо преодолеть стране для запуска торговли спотовыми ETF на криптовалюты, и как будут синхронно развиваться рыночные возможности и требования комплаенса? Данная статья рассматривает планируемый японскими регуляторами запуск спотовых ETF на криптовалюты как отправную точку: последовательно описывает базовую механику таких продуктов и их ключевые отличия от фьючерсных аналогов; анализирует изменения регуляторных трендов, отраженные в Дискуссионном документе и последних событиях; а также всесторонне оценивает влияние эволюции политики на экосистему крипторынка Японии, стратегии финансовых институтов, а также на выявление рисков инвесторами и механизмы их защиты.
2 Что такое спотовый ETF на криптовалюты: концепция и виды
2.1 Основные понятия
ETP (Exchange Traded Product) — это общий термин для биржевых торговых продуктов, а ETF (Exchange Traded Funds) представляет собой его наиболее распространенный вид, функционирующий в форме фондов. В разных правовых юрисдикциях правовая форма спотовых криптопродуктов может не всегда называться ETF, однако из-за схожести опыта торговли и восприятия со стороны инвесторов рынок повсеместно использует название «спотовый ETF на криптовалюты». Под спотовым ETF на криптовалюты обычно понимается продукт, где базовым активом выступают реальные криптоактивы, а экспозиция достигается посредством спотовых активов. Спотовые продукты повышают удобство торговли и хранения, но не устраняют риски волатильности цен, мошенничества и манипуляций на рынке. После перехода инвесторов от управления собственными кошельками к биржевым продуктам структура сталкиваемых ими рисков меняется, но наиболее непосредственным фактором по-прежнему остается волатильность.
Для понимания спотового ETF на криптовалюты его следует рассматривать как целостную цепочку.
Первый этап — актив и оценка стоимости: чистая стоимость актива (ЧСА) продукта обычно рассчитывается исходя из текущих спотовых рыночных цен или заданного индекса. Частота расчета СА, источники ценообразования, а также порядок действий в условиях экстремальных рыночных ситуаций напрямую влияют на качество отслеживания индекса и инвестиционный опыт.
Второй этап — кастодианство: базовые активы спотового ETF на криптовалюты должны размещаться в рамках соответствующего регуляторным требованиям кастодианского механизма. Ключевыми элементами управления рисками здесь являются хранение приватных ключей, доля холодного хранения, настройки прав доступа и процедуры аудита, которые обычно осуществляются регулируемым кастодианным оператором.
Третий этап — процесс создания и погашения паев, механизм авторизованных участников (Authorized Participants, AP): авторизованные участники осуществляют арбитраж между первичным и вторичным рынками, способствуя сокращению спреда между стоимостью паев и чистой стоимостью активов (премии/дисконта), а также влияя на показатели ликвидности. В периоды усиления волатильности расхождения в цене и издержки на совершение сделок имеют больше шансов на расширение.
Четвертый этап — издержки на транзакции: при торговле спотовыми ETF на криптовалюты необходимо учитывать факторы издержек, такие как спреды, издержки рыночного воздействия (market impact cost), а также различия в налоговом регулировании на разных площадках.
2.2 Виды: спотовые, фьючерсные и другие
В сфере инвестиций связанные с криптовалютами биржевые продукты обычно классифицируются по типу основных инструментов портфеля. Наиболее распространенными являются спотовые ETF с прямым владением активами и фьючерсные ETF на контракты. ETF на биткоин и Ethereum спотового типа обычно обеспечивают привязку к их цене путем прямого владения самими криптоактивами, тогда как фьючерсные ETF достигают этого посредством удержания фьючерсных контрактов, базовым активом которых является данная криптовалюта.
Спотовый ETF (Spot ETF) представляет собой открытый фонд или аналогичный биржевой торговый продукт, паи которого торгуются на бирже, а создание и погашение осуществляется через механизм авторизованных участников. Для отслеживания динамики цены конкретного базового актива такой фонд формирует портфель преимущественно за счет прямого владения и размещения спотовых активов в кастодиуме, при этом чистая стоимость фонда рассчитывается на основе справедливой стоимости находящихся в портфеле спотовых активов. Спотовый ETF может содержать как один актив, так и корзину из нескольких активов. Спотовые ETF на один актив владеют конкретной криптовалютой, например BTC или ETH, тогда как спотовые ETF на корзину активов управляют несколькими криптовалютами в соответствии с правилами индекса или портфельной стратегии, диверсифицируя риски отдельного актива. Спотовые ETF подходят инвесторам, желающим получить Exposure к цене криптовалют через систему традиционных брокерских счетов, избегая необходимости самостоятельного управления кошельками и приватными ключами, однако колебания цены базового актива все равно будут напрямую отражаться на стоимости пая продукта.
Фьючерсный ETF использует фьючерсные контракты на криптоактивы в качестве основного инструмента удержания. Такой продукт выпускает публично торгуемые ценные бумаги, позволяющие инвесторам получать Exposure к изменениям цены фьючерсных контрактов на биткоин. Из-за механизмов истечения срока действия контрактов и перемотки позиций (ролловера) инвесторам также необходимо обращать внимание на риск отклонения NAV от целевого значения, вызванным процедурой ролловера. Еще до одобрения спотовых продуктов на американском рынке уже функционировали стратегические ETF на биткоин от ProShares.
Помимо разделения по инструментам удержания на спотовые (с прямым владением) и фьючерсные, связанные с криптовалютами биржевые продукты также классифицируются по объекту отслеживания на одноактивные и индексные/корзиновые; по категории базовых активов — на криптоактивные и тематические, связанные с акциями компаний криптоиндустрии. Продукты с плечом, кратные (обратные) и часть стратегических продуктов относятся к инструментам со сложной структурой целевой доходности и механизмами ребалансировки, часто предусматривающим ежедневное пересчет курсов, повышенной зависимостью от траектории рынка и узким кругом потенциальных инвесторов.
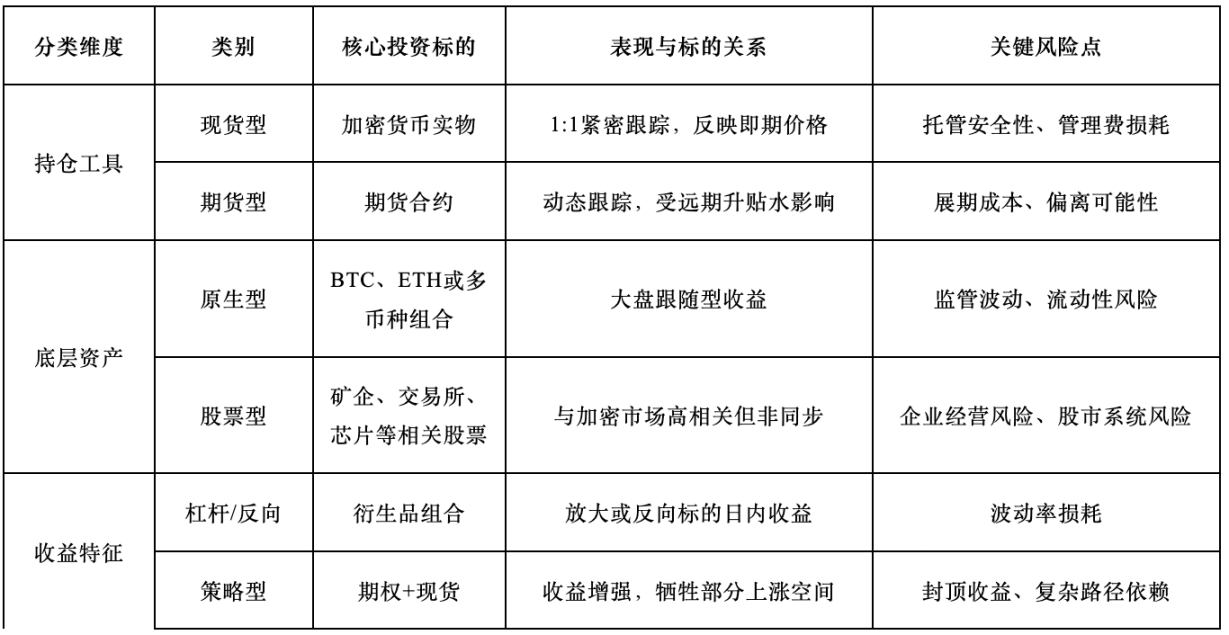
Таблица 1. Параметры классификации ETF
3 От отрицания к продвижению: смена курса регулирования криптоактивов в Японии
3.1 Влияние двойственных факторов: структурных изменений рынка и международной конкуренции
Текущие позитивные сигналы FSA в отношении спотовых ETF на криптовалюты резко контрастируют с ее прежним осторожным и консервативным подходом. Такое изменение позиции практически на 180 градусов связано как со структурными трансформациями внутреннего крипторынка Японии, так и с давлением международной конкурентной среды.
Что касается внутреннего крипторынка Японии, то ранее регулирование криптоактивов здесь было сосредоточено в основном на их платежной функции, включая вопросы соблюдения стандартов операционными площадками, управления клиентскими средствами и мониторинга колебаний цен. Начиная с 2025 года Япония запустила ряд обновлений политических направлений и нормативных актов, направленных на официальный вывод криптоактивов из статуса маргинального платежного средства в орбиту мейнстримной финансовой системы. В вопросе правового статуса 10 декабря прошлого года FSA предложила перевести регулирование криптоактивов из рамки «Закона о платежных услугах» (PSA) в поле «Закона о финансовых инструментах и биржах» (FIEA), рассматривая криптовалюты как финансовые инструменты и сближая их правовой статус с ценными бумагами. В части налогового и фискального сопровождения в конце прошлого года Япония представила дорожную карту налоговой реформы на 2026 год, предполагая перевод налогообложения доходов от криптоактивов с прогрессивной ставки объединения доходов (до 55%) на отдельную фиксированную ставку в размере 20%. Совокупность этих действующих и предполагаемых политических корректировок формирует институциональную основу для финансового инструментализации криптоактивов, создавая достаточное пространство для внедрения рынка спотовых ETF на криптовалюты.
Во-вторых, фактор международной конкуренции на крипторынке и необходимость гармонизации с мировыми регуляторными практиками стали дополнительным катализатором. После выхода спотовых продуктов на биткоин на основной рынок США быстро выстроились цепочки институционального аллоцирования капитала и комплаенс-услуг. Для Японии это вопрос не только обеспечения инвесторов новыми продуктами, но и поддержания конкурентоспособности финансового центра и привлекательности капитального рынка: длительное отсутствие на рынке регулируемых продуктов приведет к оттоку качественного трафика и компетенций за рубеж, лишив внутренние финансовые институты возможностей для накопления опыта в контролируемой регулятором среде.
Наконец, позиция FSA, выраженная в предыдущем дискуссионном документе относительно спотовых ETF на криптовалюты, не означала их абсолютного отрицания, а скорее подчеркивала отсутствие практической реализуемости в рамках текущей нормативной базы; при изменении рыночной конъюнктуры и регуляторной структуры существует значительный потенциал для корректировок. В Дискуссионном документе FSA признает высокую инвестиционную привлекательность криптоактивов в реальной практике и считает целесообразным разработку соответствующих регуляторных инструментов. На этой основе документ предлагает двухуровневый подход к регулированию:
- Первая категория: криптоактивы для финансирования. Сюда относятся в основном токены, используемые для сбора средств в проекты или обладающие функциональным назначением (Utility tokens). Основной фокус регулирования будет направлен на обеспечение прозрачности эмитентов: требуется четкое раскрытие информации о целевом использовании средств и ходе реализации проектов;
- Вторая категория: нефинансовые криптоактивы, такие как BTC и ETH. Ввиду отсутствия единого эмитента основной регуляторный фокус сместится в сторону обеспечения справедливости и прозрачности торговых процессов.
3.2 Сравнение путей регулирования спотовых ETF на криптовалюты в других юрисдикциях
Исходя из глобального опыта, США, Европейский Союз и Великобритания представляют три различные модели регулирования спотовых ETF на криптовалюты: США допускают спотовые продукты в мейнстрим, одновременно ужесточая нормативные требования, стандарты раскрытия информации и надзор за рынком; ЕС делает ставку на заблаговременное формирование рамок, снижая возможности для регуляторного арбитража за счет унифицированных правил; Великобритания долгое время фокусировалась на защите розничных инвесторов, первоначально ограничив доступ к высокорисковым продуктам, и лишь затем начинает обсуждать коррекцию границ регулирования при условии применения строгих ограничений на маркетинг и полную идентификацию рисков. Взвешивая особенности каждого из трех подходов, Япония в перспективе, вероятно, выберет промежуточный путь между открытостью и ограничениями: наряду с внедрением регулируемых продуктов усилит требования к раскрытию информации, комплаенсу надлежащей проверки клиентов (KYC/AML) и противодействию мошенничеству, чтобы повысить уровень управляемости сектора и защиту инвесторов.
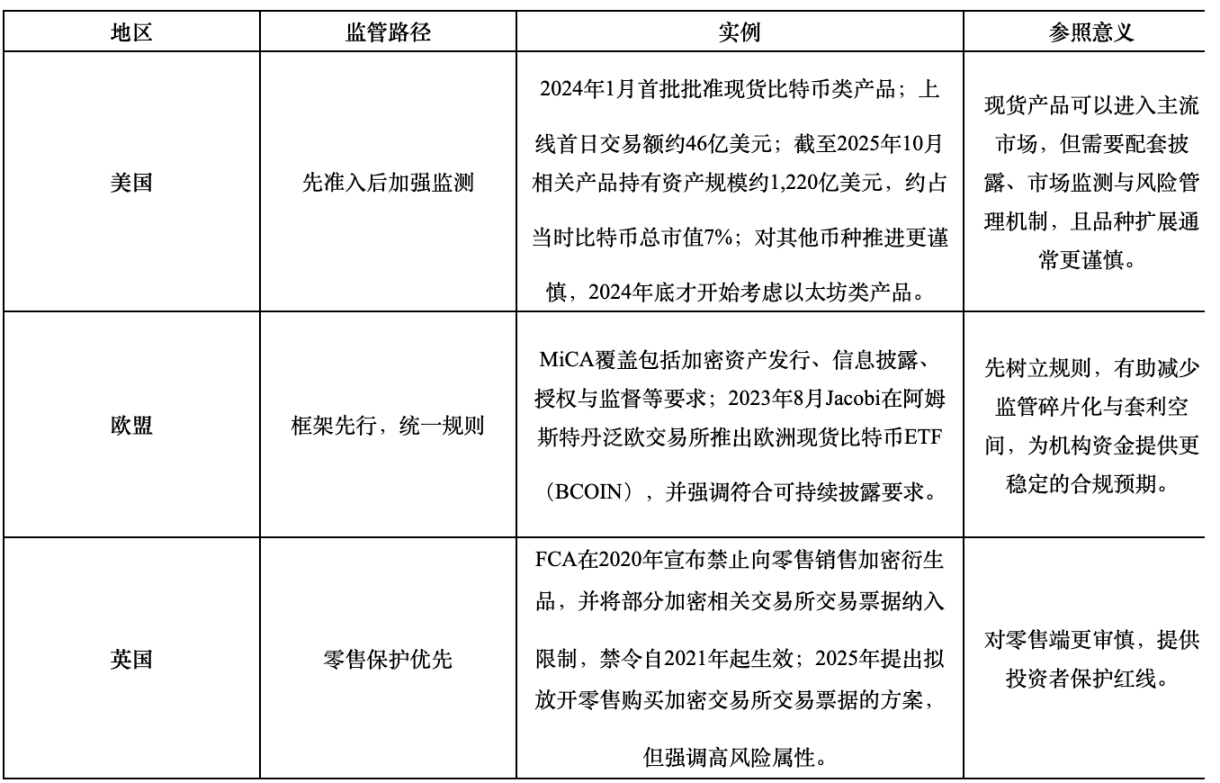
Таблица 2. Сравнительный анализ регулирования спотовых ETF на криптовалюты в различных мировых юрисдикциях
4 Прогноз влияния внедрения спотовых ETF на криптовалюты в Японии
4.1 Текущее состояние японского рынка
Японский крипторынок продемонстрировал заметное расширение в последние годы. По состоянию на июль 2025 года количество внутристрановых трейдерских криптоаккаунтов составило около 13,2 млн. Хотя этот показатель ниже числа брокерских счетов, наблюдается потенциал для дальнейшего роста. Объем криптовалютных активов, удерживаемых инвесторами, временно достигал отметки около 5 трлн иен в июле 2025 года, после чего в сентябре скорректировался до примерно 4,9 трлн иен на фоне волатильности, сохраняя общую восходящую динамику. Это свидетельствует о растущем интересе части капиталов к рискованным активам на фоне дисбаланса между инфляцией и ростом доходов. Параллельно увеличивается количество запросов и жалоб. Данные FSA показывают, что в четвертом квартале 2024 года поступило 1304 жалобы и консультаций, связанных с криптоактивами, что выше показателей предыдущих кварталов. Регуляторы в целом испытывают двойное давление: с одной стороны, необходимо предоставлять легальные каналы для участия в рынке, с другой — строго соблюдать принципы защиты инвесторов и обеспечения финансовой стабильности.
4.2 Прогноз воздействия: внутренний рынок и инвесторы
В случае получения одобрения и успешного запуска спотовых ETF на криптовалюты на японском рынке наиболее очевидным последствием станет миграция точек входа для криптоинвестиционного капитала внутри страны. В рамках данного сценария часть капитала, ранее направлявшегося на прямую торговлю через специализированные обменники, может перейти в продукты, доступные через систему брокерских счетов, что окажет дифференцирующее давление на локальные криптобиржи в виде снижения розничного объема торгов и оттока депонированных активов.
Для традиционных финансовых институтов потенциальный запуск спотовых ETF на криптовалюты выступает одновременно возможностью для бизнес-инноваций и стресс-тестом в части комплаенса и репутационных рисков. Учитывая характерную высокую волатильность криптовалют, попадание подобных продуктов на рынок и последующая быстрая просадка автоматически инициируют пристальный аудит: степень достаточности раскрытия рисков, соблюдение регламентов продаж и соответствие профиля продукта риску толерантности клиента будут подвергнуты жесткой проверке. Исходя из продолжающихся регуляторных дискуссий о вопросах недобросовестного привлечения клиентов и безопасности операционной деятельности, способность к внутреннему контролю станет ключевым барьером для институционального вывода подобных продуктов в рамках прогнозируемой нормативной рамочной модели.
Со стороны инвесторов международные фонды управления активами, семейные офисы и хедж-фонды, отслеживающие возможности аллокации в Азии, будут уделять повышенное внимание динамике разработки японских спотовых ETF на криптовалюты. Будущее разрешение на запуск данных продуктов фактически откроет новый канал, приемлемый для комплаенс-систем, в зрелом капитальном рынке, что упростит процесс оптимизации распределения капитала: товары станут доступны для покупки и продажи через стандартные брокерские счета, регулярная отчетность и процессы раскрытия информации будут приведены к единым стандартам, функции кастодиана возьмет на себя регулируемая сторона, что значительно облегчит прохождение внутренних процедур одобрения и комплаенса.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 TaxDAO