BlackRock и Citadel активно скупают активы: какие качественные изменения произошли в логике входа TradFi в DeFi?
Автор: Йогита Хатри
Перевод: TechFlow
TechFlow: Долгое время крупнейшие игроки традиционных финансов (TradFi) ограничивали свои позиции в криптовалютах инвестициями в акции или пилотными проектами. Однако недавнее решение таких гигантов, как BlackRock и Citadel, напрямую покупать управляющие токены, такие как UNI и ZRO, посылает мощный сигнал.
В этой статье подробно рассматривается глубинная логика этого сдвига: дело не в простой ребалансировке портфеля, а в фиксации прав на использование инфраструктуры будущего финансового сектора в блокчейне.
По мере прояснения регуляторной среды и совершенствования токенизированных инструментов токены DeFi эволюционируют от «мягкого управления» к функциям, похожим на «цепочечные акции», происходит структурная трансформация, движимая институционалами.
Полный текст:
Институциональные игроки TradFi больше не просто сотрудничают с криптоиндустрией — они напрямую покупают управляющие токены (Governance Tokens).
В течение нескольких дней в начале месяца BlackRock, Citadel Securities и Apollo Global Management последовательно раскрыли информацию о покупке токенов DeFi или соответствующих планах приобретения. BlackRock представила токенized фонд казначейских облигаций США BUIDL в блокчейн через UniswapX и приобрела токены UNI; Citadel Securities поддержала запуск блокчейна «Zero» со стороны LayerZero и получила токены ZRO; Apollo или связанные с ней компании заключили партнерское соглашение с Morpho и планируют получить до 90 миллионов токенов MORPHO в течение 48 месяцев, что составляет около 9% от общего предложения.
На протяжении многих лет воздействие крупных финансовых компаний на криптовалюты в основном ограничивалось инвестициями в акции, раундами венчурного финансирования или пилотными проектами. Прямое владение токенами было крайне редким явлением.
Что же изменилось? Большинство инвесторов, которых я интервьюировал, заявили, что это скорее не масштабная ставка на токены DeFi, а способ обеспечить доступ к инфраструктуре.
«Каждая компания покупает токены конкретных протоколов, которые они планируют использовать в качестве инфраструктуры. Это vendor alignment (синхронизация с поставщиками), а не portfolio allocation (распределение активов)», — заявил основатель, управляющий партнер и генеральный директор CoinFund Джейк Брукман. Иными словами, экспозиция в токенах привязана к инфраструктуре, которую эти компании планируют использовать, а не к широкой вере в то, что «управленческие токены представляют собой новый класс активов».
Инвесторы отмечают, что фокус смещен на дистрибуцию и продуктовую стратегию, а не на распределение активов.
Компании TradFi токенизируют свои продукты для их распространения в блокчейне. Этим продуктам нужны площадки DeFi, и покупка токенов тех протоколов, на которые они полагаются, «в значительной степени является символической, но действительно формирует согласованность и усиливает брендинг», — сказал соучредитель и управляющий партнер Generative Ventures Лекс Соколинов. Он добавил: «Если только объем покупки не будет огромным, маловероятно, что это изменит динамику рынка, но это не является целью TradFi. Они продают нам продукты, а не покупают их у нас». Он отметил, что компании TradFi выступают в роли «фабрик», а криптовалюты — это «магазин» по продаже токенизированных продуктов.
Большинство инвесторов считает, что сама по себе индустрия DeFi не претерпела фундаментальных изменений в сфере фундаментальных показателей за одну ночь. Наоборот, стала зрелой инфраструктура, а регуляторная прозрачность за последние несколько лет улучшилась.
«За последние 12–24 месяца существенно улучшились инфраструктура custody и операционные решения», — заявил соучредитель 1kx Лассе Клаузен. «Инструменты, контроль и управление вокруг хранения и использования токенов стали лучше, чем раньше, что делает прямое владение токенами более реалистичным для крупных регулируемых институций».
Что касается регуляторной прозрачности, исследователь инвестиционной криптокомпании Keyrock Амир Хаджан указал на несколько объявлений. Отмена Employee Accounting Statement No. 121 (SAB 121) в начале 2025 года убрала учетные требования, которые ранее создавали высокие затраты для многих публичных компаний при custody криптовалют. Комиссия по ценным бумагам и биржам США (SEC) завершила расследования в отношении таких компаний, как Uniswap, Coinbase и Aave, без принятия мер принудительного исполнения. Закон GENIUS создал федеральную рамку для стейблкоинов. Кроме того, «Проект Crypto» SEC внедрил четырехуровневую классификацию токенов, и, по словам Хаджана, это «послало сигнал о том, что большинство управленческих токенов не являются ценными бумагами». В то же время несколько инвесторов отметили, что возможное принятие закона CLARITY станет еще одним регуляторным позитивом, перед которым компании TradFi уже делают ставки.
Структурный сдвиг или символический жест?
Большинство инвесторов считают, что эти шаги TradFi представляют собой реальный структурный сдвиг в методах участия институций в криптовалюте, а не просто чисто символические ставки. Другие считают, что реальность находится где-то посередине, тогда как меньшинство по-прежнему видит в этом ключевую стратегическую позицию.
«Я считаю, что это структурно», — заявил исполнительный председатель и главный инвестиционный директор Digital Asset Capital Management Ричард Гэлвин, бывший топ-менеджер Goldman Sachs и JPMorgan Chase. «Компании такого масштаба не распределяют капитал наобум. Работав 20 лет в традиционном финансах, я прекрасно знаю пороги внутреннего корпоративного управления, рисков и комплаенса, необходимые для утверждения подобных инвестиций. Это взвешенные стратегические решения, а не символические жесты».
Тем не менее, масштабы все еще имеют значение. Некоторые инвесторы отметили, что по мере наличия раскрытых данных эти позиции все еще относительно невелики по сравнению с балансами институций. Партнер Robot Ventures Анирудх Пай заявил, что пока токены управления не займут значимую долю под управляемых активов (AUM) и не станут частью основной стратегии, «рано называть это структурным сдвигом; рынок мог создать уверенность сильнее, чем есть на самом деле».
Управленческие токены против акций
Находимся ли мы на пороге «новой метафоры» (New Meta), где управленческие токены начинают выполнять функции, более схожие со стратегическими акциями?
Большинство инвесторов заявили, что сейчас это еще не так, но отрасль, похоже, движется в этом направлении.
Инвесторы отмечают, что токены все еще не имеют правовых претензий к активам протокола, не несут фидуциарных обязательств перед держателями и остаются подверженными регуляторной неоднозначности. Они заявили, что для того, чтобы управленческие токены действительно выполняли роль стратегических акций, необходимо осмысленное движение в сторону прав, аналогичных акционерным, и более четких механизмов захвата стоимости.
«Если управление сможет реально контролировать денежные потоки или существенные экономические рычаги, они смогут функционировать как стратегические акции», — заявил партнер и управляющий директор Tribe Capital Борис Ревсин. «Если держатели токенов могут влиять на переключение комиссий (Fee Switches), использование казны или направление развития протокола таким образом, который оказывает экономическое воздействие, то эта аналогия начинает иметь смысл. Но в большинстве случаев сегодня права остаются «мягкими». Правовые механизмы принуждения ограничены, управление часто носит скорее социальный, чем договорной характер. Если институции ожидают строгого исполнения, может потребоваться более четкая регуляторная обработка. Такие случаи, как дебаты по управлению Aave, показывают, насколько хаотичным это может стать».
Партнер Dragonfly Роб Хэдик заявил, что после принятия закона о структуре крипторынков он ожидает увидеть новые дизайны токенов, которые будут выглядеть как «цепочечные акции».
Почему цены токенов не демонстрируют существенных колебаний? Что нужно изменить?
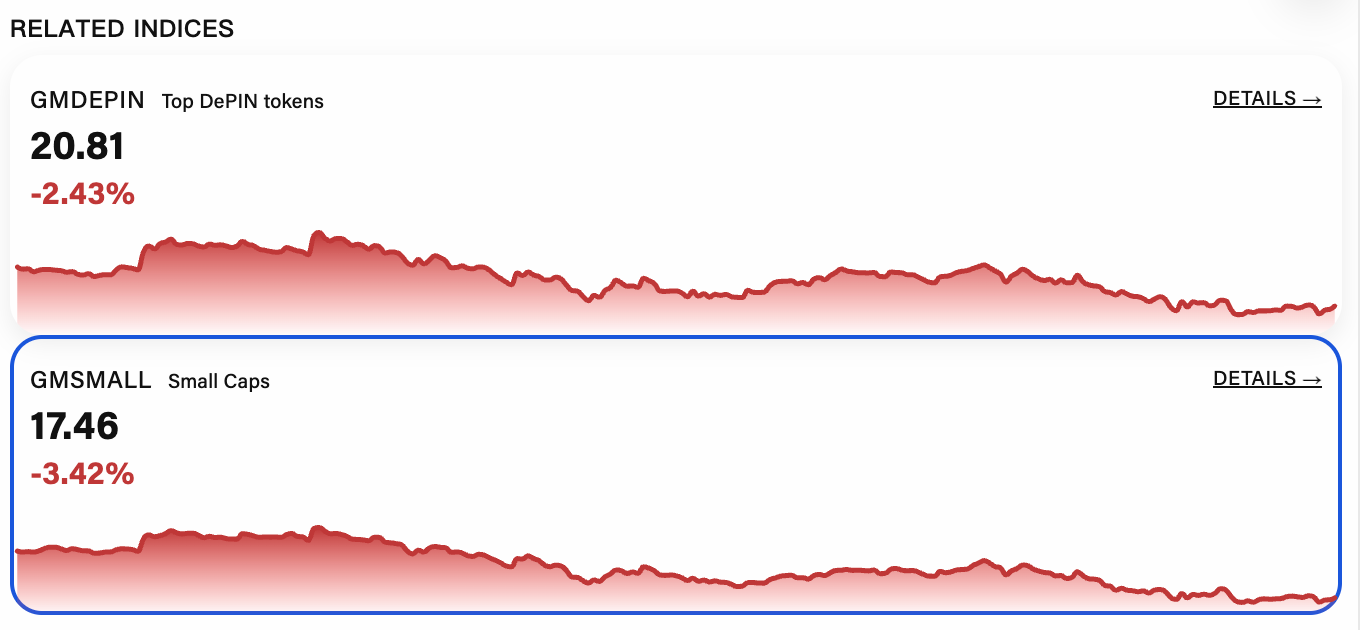
Эти шаги TradFi имеют большое значение, но реакция рынка была довольно холодной. Большинство инвесторов сказали, что вялая реакция отражает простую реальность: рынок был слаб, риск-аппетит низок, а биткоин испытывал давление на момент объявления.
Более важно то, что токеномика не изменилась за одну ночь. «В настоящее время опытные держатели редко реагируют, пока экономическая выгода не будет напрямую отражена в протоколе», — заявила партнер и главный специалист по росту RockawayX Саманта Бохбот. Пай согласился с этим, отметив, что если между денежными потоками протокола и держателями токенов нет устойчивой связи, реакция будет вялой — и факты это подтверждают.
В более широком смысле, даже когда протоколы демонстрируют стабильную выручку и общий заблокированный объем (TVL), токены DeFi отстают. Почему этот разрыв сохраняется? «Это парадокс», — отмечает Брукман из CoinFund, добавляя, что исторически большинство токенов DeFi имели почти нулевую способность улавливать доход. «Ценность уходила провайдерам ликвидности (LP) и командам разработчиков, а не держателям токенов, тогда как постоянное расписание разблокировки венчурного капитала (VC) создавало устойчивое давление на продажу». Он продолжил: «Институциональный капитал, вошедший в 2025 году, требует подтверждения денежных потоков перед выделением средств; они выборочно покупают (BTC, ETH), а не массово ротациируют в DeFi. Фрагментация L1/L2 дополнительно размывает способность любого отдельного протокола захватывать стоимость».
Несколько инвесторов заявили, что ключевым фактором является четкий механизм захвата стоимости.
«Нам нужно увидеть, как протокол активирует четкий «переключатель комиссий» и механизм захвата стоимости для своего токена, при этом эмитентам потребуется лучшая отчетность и более низкая инфляция», — сказал управляющий партнер Strobe Ventures Томас Клокэнэс. «Такие регуляторные льготы, как закон CLARITY, вероятно, также помогут привлечь устойчивый приток капитала, а Институциональный поток дополнительно ускорит этот процесс за счет предоставления ликвидности и верификации».
Брукман добавил, что помимо переключения комиссий, графики разблокировки VC должны быть замедлены, доходы должны масштабироваться для поддержания полностью разводненной оценки (FDV), а регуляторная прозрачность вокруг статуса токена должна повышаться, чтобы институциональные аллокаторы могли держать активы без комплаенс-рисков. «Крупнейшим потенциальным катализатором является одобрение ETF на основе DeFi: Grayscale AAVE (-2,66%) и Bitwise», — отметил он.
Хэдик из Dragonfly отметил, что регуляторные ограничения до сих пор препятствовали установлению четких и прямых взаимосвязей между выручкой протокола и ценой токена. По его ожиданиям, с принятием закона о структуре крипторынков эта связь станет более очевидной.
Тем временем руководитель исследований и менеджер портфеля Apollo Crypto (не связанного с Apollo Global Management) Прафик Кала заявил, что многие токены DeFi по-прежнему кажутся «переоцененными» с точки зрения коэффициента P/E. Не называя конкретных проектов, он отметил, что некоторые проекты функционируют подобно традиционным банкам, но торгуются с коэффициентом P/E до 80 раз. «Рынок всегда найдет баланс в какой-то момент», — сказал он.
Риски централизации управления и скрытые угрозы
Рост участия институций естественным образом вызывает вопрос: приведет ли это к концентрации власти?
Некоторые инвесторы заявили, что этот риск реален, в то время как другие считают, что профессиональное участие в управлении может повысить дисциплину и долгосрочную ориентацию.
Хаджан из Keyrock отметил, что главной проблемой управления сегодня является не концентрация, а «апатия». По его словам, уровень участия в голосовании в DAO обычно исчисляется единицами процентов. Он добавил, что институциональные участники на традиционных рынках часто демонстрируют значительно более высокую явку голосования, что может повысить уровень надзора и улучшить качество предложений.
Что касается потенциальных проблем с этими шагами TradFi, регуляторные факторы по-прежнему остаются главным риском. Несколько инвесторов предупредили, что текущая регуляторная среда зависит от правительства. В случае изменения политики или более агрессивной классификации токенов с распределением доходов как ценных бумаг, институции могут быть вынуждены свернуть активность, а протоколы могут стать более «разрешительными» (permissioned).
«Будущие председатели SEC могут переквалифицировать управленческие токены с переключением комиссий обратно в статус ценных бумаг», — сказал Хаджан. «Закон о структуре рынка CLARITY еще не принят (хотя вероятность высока)».
«Мы должны добиться принятия закона CLARITY!» — заявил Брукман.
Последуют ли примеру другие компании TradFi?
Большинство инвесторов прогнозирует, что другие компании TradFi также начнут покупать токены DeFi, но будут действовать крайне избирательно, сосредотачиваясь на блю-chip протоколах.
Общее мнение таково, что будущие покупки также будут привязаны к продуктовой стратегии, а не к спекуляциям. Компании, которые уже строят токенизированные продукты или блокчейн-инфраструктуру, считаются наиболее вероятными следующими участниками рынка.
Пай отметил, что Fidelity Investments, Franklin Templeton, Goldman Sachs и JPMorgan Chase могут разместить позиции там, где это согласуется с их расчетными или ликвидностными стратегиями. Хаджан выделил Goldman Sachs, Bank of New York Mellon (BNY Mellon), Franklin Templeton и Cantor Fitzgerald в качестве потенциальных следующих участников. Клокэнэс упомянул JPMorgan Chase, Morgan Stanley, Fidelity, Franklin Templeton, Janus Henderson и Visa в числе кандидатов. Брукман предположил, что Fidelity, Franklin Templeton и State Street могут стать активными игроками, тогда как JPMorgan Chase с большей вероятностью построит собственную инфраструктуру вместо покупки токенов.
Что касается протоколов, инвесторы заявили, что активность сосредоточится на крупных протоколах с высокой ликвидностью, связанных со стейблкоинами, токенизированными реальными активами (RWA) и торговле. Учитывая масштаб Aave в сфере кредитования, институциональную интеграцию и развивающийся механизм захвата стоимости, как Хаджан, так и Брукман упомянули именно его. Другие названные имена включают Maple Finance для институционального кредитования, Sky и Ethena в секторе стейблкоинов (по словам Клокэнэса), тогда как Брукман указал на Sky и EtherFi.
Хотя в настоящее время эти шаги в основном связаны со стратегическим партнерством или рабочими отношениями, Хэдик заявил, что в конечном итоге он ожидает, что компании TradFi будут «инвестировать в протоколы DeFi даже без четко определенных стратегических связей».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 The Block