


Анализ юриста в сфере Web3: новые правила от 8 ведомств вступили в силу, регулирование RWA официально прояснено
Автор: Шали
Народный банк Китая совместно с еще семью ведомствами опубликовал регуляторные положения, касающиеся виртуальных валют и токенизации активов реального мира (RWA): «Уведомление о дальнейшем предотвращении и урегулировании рисков, связанных с виртуальными валютами и иными объектами» Народного банка Китая, Национальной комиссии по развитию и реформам, Министерства промышленности и информационных технологий, Министерства общественной безопасности, Государственного управления по регулированию рынка, Государственного административного управления по финансовому регулированию, Комиссии по регулированию ценных бумаг Китая и Государственного административного управления по обмену иностранной валюты» (Вэньфак [2026] № 42) (далее «Документ № 42»).
Ранее в отрасли уже циркулировали слухи о скором выходе новых правил. После публикации официального документа выяснилось, что его содержание весьма многогранно: прочитав его, Шали отмечает, что все попытки обеспечения соответствия нормативным требованиям в сфере RWA ранее практически полностью нашли свое отражение в документах восьми ведомств и Комиссии по регулированию ценных бумаг Китая.
Давайте быстро пройдемся по основным пунктам:
Правовой статус Документа № 42
В 2017 и 2021 годах регуляторы последовательно издали Объявление № 94 и Объявление № 924, после чего в данной сфере долгое время не выходило ни одного полноценного правового документа; совещание по координации работы 13 ведомств в конце 2025 года и предупреждение о рисках от семи ассоциаций также не являлись версионным обновлением официальных правовых актов. Ниже приведено сравнение правового статуса пяти ключевых документов:
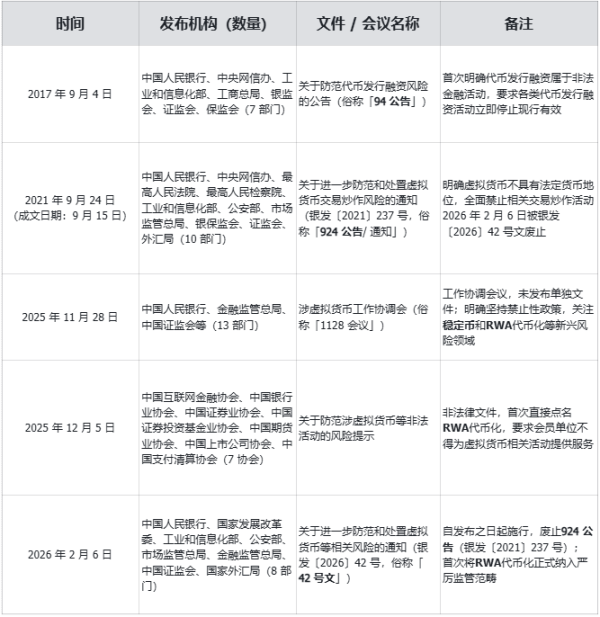
Ключевой вывод: Документ № 42 является на сегодняшний день самым точным и полным нормативным правовым актом в сфере деятельности, связанной с виртуальными валютами. Объявление № 924 официально отменено с момента его вступления в силу.
Ключевые отличия Документа № 42 от предыдущих регуляторных документов, касающихся виртуальных валют
(1) Всестороннее расширение перечня регулируемых объектов
1. Добавлены ключевые регулируемые объекты: впервые токенизация активов реального мира (RWA) и стейблкоины включены в центральную сферу регулирования. Регулируемая база расширена от исключительно спекуляций на торговых операциях с виртуальными валютами до полномасштабного сквозного регулирования «виртуальные валюты + RWA + стейблкоины».
2. Детализация регулирования стейбкоинов: четко указано, что «стейблкоины, привязанные к фиатным валютам, при обращении фактически выполняют отдельные функции фиатных денег», запрещено «выпускать за рубежом стейблкоины, привязанные к китайскому юаню, любыми единицами и лицами внутри или за пределами страны без законного согласия компетентных органов».
3. Четкое определение RWA: оно трактуется как «деятельность по использованию криптографических технологий, распределенного реестра или аналогичных технологий для преобразования прав собственности на активы, права на получение доходов и иных прав в токены или иные права, сертификаты облигаций, обладающие характеристиками токенов, с целью их выпуска и обращения».
(2) Повышение уровня органов, издавших документ, и его юридической силы
Документ № 42 выпущен совместным решением Народного банка Китая, Национальной комиссии по развитию и реформам и еще шести ведомств, согласован с тремя дополнительными органами (Центральное сетевое информационное управление, Верховный народный суд, Верховная народная прокуратура) и одобрен Госсоветом КНР, что существенно повышает уровень издания и юридическую силу по сравнению с предыдущими документами.
(3) Обновление и совершенствование правовой базы
Добавлены нормы высшей юридической силы, такие как «Закон КНР о фьючерсных сделках и производных финансовых инструментах», «Закон КНР об инвестиционных фондах паевого инвестирования», «Положение КНР об управлении юанем», что обеспечивает более комплексную правовую поддержку; одновременно исключены из применения некоторые документы из Объявления № 924, такие как «Положение о регулировании торгов фьючерсами» и «Решение Госсовета КНР о расчистке и упорядочении различных торговых площадок и решительном предотвращении финансового риска», что делает применение права более точным.
(4) Точное обновление терминологии классификации виртуальных валют
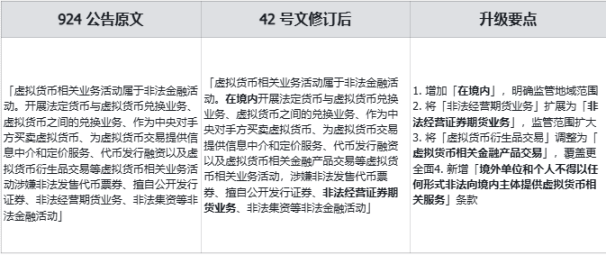
(5) Новые определения RWA и стейбкоинов
Документ № 42 вводит специальную статью для определения характера RWA: «Деятельность по токенизации активов реального мира, а также предоставление соответствующих посреднических услуг, услуг в области информационных технологий и прочее на территории страны, подпадающие под признаки незаконной финансовой деятельности, такой как нелегальный выпуск токен-биллетов, несанкционированная публичная эмиссия ценных бумаг, незаконное осуществление брокерских и фьючерсных операций, незаконный сбор средств, подлежат запрещению; исключением являются случаи, когда деятельность по конкретным видам разрешена компетентными органами в соответствии с законом и опирается на специализированную финансовую инфраструктуру».
Одновременно устанавливается запрет на оказание услуг по RWA за рубежом: «Единицы и лица за рубежом не имеют права в какой-либо форме незаконно предоставлять субъектам на территории страны услуги, связанные с токенизацией активов реального мира».
Ключевой вывод: исходя из приведенных положений становится ясно:
1. Проект RWA находится в стране, провайдер услуг находится в стране —— незаконно
2. Проект RWA находится в стране, провайдер услуг находится за рубежом —— незаконно
3. Проекты аналогичного характера (NFT), подозреваемые в нелегальном выпуске токен-биллетов —— незаконно
4. Проект RWA находится за рубежом, но涉嫌 в незаконном привлечении средств внутри страны —— незаконно
(6) Детализация разграничения функций регулирующих органов: переход от многосторонней координации к двухвекторному регулированию
Объявление № 924 лишь закрепляло механизм межведомственной координации: «Народный банк Китая совместно с Центральным сетевым информационным управлением, Верховным народным судом, Верховной народной прокуратурой, Министерством промышленности и информационных технологий, Министерством общественной безопасности, Государственным управлением по регулированию рынка, Китайским банком надзора и страхования, Комиссией по регулированию ценных бумаг, Управлением по обмену иностранной валюты и другими ведомствами создает механизм координационной работы».
Документ № 42 новаторски внедряет систему двойного руководства, четко разделяя регулирующие обязанности на два направления:
1. Регулирование виртуальных валют: «Народный банк Китая совместно с Национальной комиссией по развитию и реформам, Министерством промышленности и информационных технологий, Министерством общественной безопасности, Государственным управлением по регулированию рынка, Госадминистрацией по финансовому регулированию, Комиссией по регулированию ценных бумаг Китая, Государственным управлением по обмену иностранной валюты и другими ведомствами совершенствует механизм координации».
2. Регулирование RWA: «Комиссия по регулированию ценных бумаг Китая совместно с Национальной комиссией по развитию и реформам, Министерством промышленности и информационных технологий, Министерством общественной безопасности, Народным банком Китая, Государственным управлением по регулированию рынка, Госадминистрацией по финансовому регулированию, Государственным управлением по обмену иностранной валюты и другими ведомствами совершенствует механизм координации».
Ключевой вывод:
1. Проблема неполноценной реализации многосторонней координации ранее устранена благодаря четким нормам высшего законодательства и механизму ответственности, исключающему перекладывание обязанностей и бездействие.
2. Субъекты рынка, планирующие освоить соответствующие виды деятельности, смогут четко понимать перечень государственных полномочий и зону ответственности, что минимизирует ошибки в оценке бизнес-моделей.
(7) Усиление территориальной ответственности ведомств
На основе Объявления № 924 Документ № 42 дополнительно устанавливает: «Конкретное руководство осуществляется местными органами финансового регулирования, в сотрудничестве с филиалами и отделениями финансовых органов Госсовета КНР, ведомствами по телекоммуникациям, органам общественной безопасности, госрегистрации и т.д., в взаимодействии с сетевыми информационными органами, судами и прокуратурой». Это четко определяет ведущие органы и механизмы взаимодействия на местах, усиливая ответственность территориального регулирования.
(8) Усиление контроля над финансовыми организациями
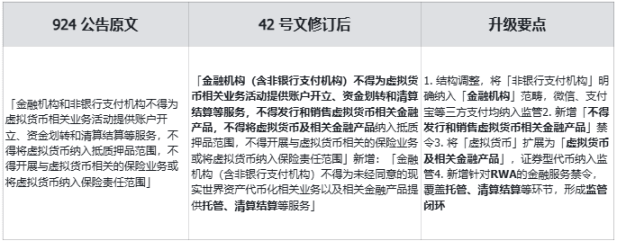
(9) Расширение регулирования посредников и организаций по предоставлению технических услуг
Объявление № 924 регулировало исключительно услуги, связанные с виртуальными валютами. Документ № 42 вводит новое положение: «Соответствующие посреднические организации и организации по предоставлению ИТ-услуг не имеют права осуществлять посредническую, техническую и иную помощь в отношении бизнеса по токенизации активов реального мира и связанных финансовых продуктов, не прошедших санкцию», тем самым официально расширяя сферу регулирования на посредников и поставщиков технических услуг в секторе RWA.
(10) Ужесточение регулирования регистрации субъектов рынка
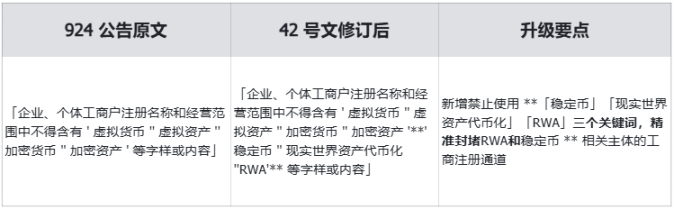
(11) Ужесточение политики по пресечению майнинга
Если Объявление № 924 лишь упоминало необходимость «полного отслеживания и круглосуточного резервного копирования информации по всей цепочке 'майнинга', торговли и обмена виртуальных валют», то в Документе № 42 отдельной девятой статьей установлены уточненные нормы, прямо запрещающие «производителям 'майнеров' оказывать на территории страны любые услуги, включая продажу 'майнеров'». Это отсекает индустрию майнинга у истока. По сравнению с требованиями мониторинга в Объявлении № 924, новые правила строже, обладают большей исполнимостью и четко регламентируют порядок обработки материалов, полученных от источников.
(12) Новшества в регулировании эмиссии за рубежом
С учетом новых тенденций развития зарубежного крипторынка Документ № 42 вводит для трансграничного бизнеса двойной запрет на эмиссию за рубежом:
1. Субъекты на территории страны и контролируемые ими заграничные субъекты не вправе осуществлять эмиссию виртуальных валют за рубежом без законного согласия компетентных ведомств.
2. В отношении RWA: «Субъекты на территории страны, которые напрямую или косвенно выходят за рубеж для осуществления бизнеса по токенизации активов реального мира в форме внешнего долга, либо используют права собственности на внутренние активы, право на доходы и иные права в качестве основы для осуществления за рубежом деятельности по токенизации активов реального мира, аналогичной секьюритизации активов или имеющей природу акций, должны строго контролироваться соответствующими ведомствами (Национальной комиссией по развитию и реформам, Комиссией по регулированию ценных бумаг Китая, Государственным управлением по обмену иностранной валюты и др.) в рамках распределения компетенций и в строгом соответствии с принципом "единый бизнес, единый риск, единые правила" в соответствии с законами и нормативными актами».
Ключевой вывод: исходя из приведенных положений становится ясно:
1. Эмиссия токенов за рубежом в формате не-RWA без базовых активов —— незаконно
2. Акты секьюритизационной токенизации, аналогичные внешнему долгу, долевой собственности, ABS —— законно при строгом регулировании
3. Регуляторный принцип легального RWA —— применяется стандарт ценных бумаг: «единый бизнес, единый риск, единые правила».
(13) Усиление регулирования и повышение ответственности за трансграничную деятельность внутренних финансовых организаций
Документ № 42 дополняется положением: «Иностранные дочерние компании и филиалы внутренних финансовых организаций, осуществляющие на зарубежном рынке услуги, связанные с токенизацией активов реального мира, обязаны действовать законно, взвешенно и осторожно, обеспечивать наличие квалифицированного персонала и систем, эффективно управлять бизнес-рисками, строго соблюдать требования допуска клиентов, надлежащего менеджмента, противодействия отмыванию денег и включать эту деятельность в общую систему комплаенса и контроля рисков внутренней финансовой организации», что обеспечивает сквозной контроль трансграничной деятельности.
Ключевой вывод: исходя из приведенных положений становится ясно:
1. Зарубежные филиалы (представительства и т.д.) внутренних финансовых организаций могут осуществлять деятельность, связанную с токенизацией.
2. Осуществление деятельности по токенизации зарубежными филиалами должно одновременно соответствовать местному законодательству и требованиям регулирования Китая, исполняя юридические обязательства высокой степени осмотрительности, противодействия отмыванию денег и прочие.
3. Информация и данные о деятельности зарубежных филиалов должны быть всесторонне интегрированы в систему комплаенса и контроля рисков внутренней финансовой организации.
(14) Включение посредников в сферу трансграничного регулирования услуг
Документ № 42 дополнительно устанавливает: «Посреднические организации и организации по предоставлению ИТ-услуг, оказывающие содействие субъектам на территории страны в прямом или косвенном участии за рубежом в бизнесе по токенизации активов реального мира в форме внешнего долга, либо использующих внутренние имущественные права в качестве основы для осуществления Related activities, обязаны строго соблюдать положения законов и нормативных актов, создавать и совершенствовать системы внутреннего комплаенса в соответствии с требованиями, усиливать управление бизнесом и рисками, направлять информацию об осуществлении соответствующей деятельности на утверждение или регистрацию в компетентные органы», тем самым официально вовлекая посредников, оказывающих трансграничные услуги, в сферу регулирования.
Ключевой вывод: исходя из приведенных положений становится ясно:
1. Посредники, такие как юридические фирмы и технологические компании, вправе оказывать услуги, связанные с токенизацией, в пределах строго контролируемого регулирования.
2. Для осуществления деятельности по токенизации посредники должны обладать развитой системой управления рисками и внутреннего контроля, а информация об осуществлении деятельности подлежит обязательному утверждению или уведомлению регулирующих органов.
(15) Расширение круга субъектов юридической ответственности
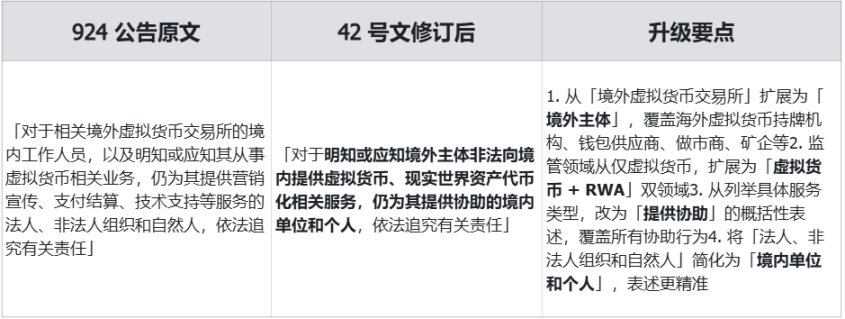
(16) Оптимизация положений о гражданской ответственности
В Объявлении № 924 было предусмотрено: «Любая организация, некоммерческая организация и физическое лицо, инвестирующее в виртуальные валюты и связанные с ними деривативы, если такие действия противоречат общественным порядкам и хорошим обычаям, несет недействительность соответствующего гражданского правового акта»; Документ № 42 корректирует формулировку на: «Инвестиции любых единиц и лиц в виртуальные валюты, токены активов реального мира и связанные с ними финансовые продукты, противоречащие общественным порядкам и хорошим обычаям, влекут недействительность соответствующего гражданского правового акта», расширяя объект инвестиций с «виртуальных валют и связанных с ними деривативов» на «виртуальные валюты, токены активов реального мира и связанные с ними финансовые продукты», что обеспечивает более полное покрытие регулирования.
Ключевой вывод: инвестиционные права в ходе подобных действий по привлечению финансирования внутри страны от имени RWA не подлежат защите законом.
Текущее состояние и будущие перспективы бизнеса по RWA
Концепция и проекты RWA изначально появились за рубежом, напоминая раннюю концепцию STO, но предлагая значительно больший потенциал роста, за что отрасль прозвала ее «любой актив может стать RWA». Дискуссии о RWA в Китае постепенно набирали обороты с 2024 года, достигнув пика громкости в июне-августе 2025 года. Этот тренд тесно связан с выходом на рынок крупных внутренних институтов, таких как Ant Group, JD.com и Guojun Securities, а также с ужесточением крипто-регулирования в США и Гонконге, принятием законов о стейблкоинах и непрерывной выдачей лицензий крипто-регуляторами.
Преобладающие на рынке сегодня проекты RWA и базовые активы
1. Новые активы с операционным денежным потоком, такие как возобновляемая энергетика и вычислительные мощности.
2. Традиционные операционные активы, такие как коммерческая аренда.
3. Потребительские проекты с добавленной стоимостью культурных интеллектуальных прав.
4. Материальные активы, такие как недвижимость, антиквариат, произведения искусства, полезные ископаемые.
5. Прочие типы активов.
Преобладающие среди участников решения по финансированию RWA
1. В странах и регионах с четкими регуляторными рамками осуществление эмиссии security tokens в отношении активов типов 1 и 2 — полностью законно, но требует максимального соблюдения регуляторных требований и несет самые высокие операционные издержки.
2. На платформах национальных бирж культуры, данных, промышленных активов и прочих осуществляется выпуск в отношении активов типа 3 и NFT — регуляторные требования ниже, и деятельность не признана явно незаконной.
3. На зарубежных централизованных и децентрализованных биржах осуществляется выпуск токенизированных проектов, не имеющих поддержки денежным потоком, в отношении активов типов 4 и 5 — при наличии видимости базовых активов на деле представляет собой высокорисковую деятельность по привлечению пользователей, спекуляциям, сбору средств и манипулированию рынком, которая пока точно не определена в нормах закона.
Из-за значительных различий в характеристиках базовых активов, целевых инвесторов, стандартах ведения операций и ценностях проектных команд в сфере RWA существует множество серых схем, а участники целенаправленно размывают границы регулирования. Без жесткого контроля极易 возникает ситуация изгнания добросовестных игроков недобросовестными, что приведет к частым инцидентам с высокорисковыми проектами и массовым мошенничеством. В настоящее время в этом секторе смешаны различные участники: отечественные и зарубежные ценные брокерские организации, провайдеры эмиссионных услуг, иностранные биржи, цифровые маклеры, поставщики данных, а также материковые товарно-имущественные биржи.
Но с выходом Документа № 42 всё изменилось. Внимательный анализ каждого слова позволяет выявить логику и идеи регулятора:
1. Законодатели всесторонне учтили правовые акты США, Европы, Гонконга и других регионов, взяв за основу их регуляторные подходы и формулировки, что обеспечило адекватную интеграцию с международным регулированием.
2. Новые правила охватывают новые сферы, включая стейблкоины и RWA, а также заполняют ранее серые зоны регулирования, такие как продажа оборудования для майнинга и правоприменительная практика в майнинге.
3. В сферах с недостаточной зрелостью технологий и отсутствием контроля над созданием игровых правил позиция регулятора носит характер четкого закрытия, направленного на предотвращение финансовых рисков.
4. В целях необходимого сопряжения правил привлечения капиталов за рубежом, особенно в странах и регионах с четкими правилами, где токенизация реализуется по строгим стандартам, для внутренних финансовых организаций и профессиональных посредников остается открытым окно возможностей для участия.
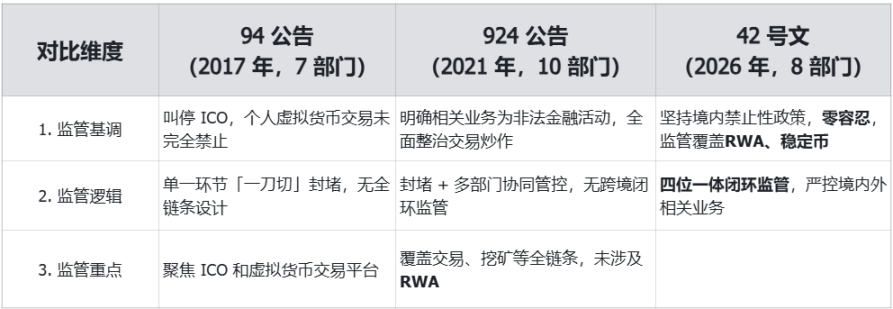
Сравнительная таблица ключевых логики регулирования Объявлений № 94, № 924 и Документа № 42
Комиссия по регулированию ценных бумаг Китая: какие лицензии требуются для проектов RWA?
В качестве основного регулятора деятельности по RWA Комиссия по регулированию ценных бумаг Китая незамедлительно выпустила Объявление 2026 года № 1 «Руководящие принципы регулирования эмиссии за рубежом токенов обеспеченных внутренними активами ценных бумаг».
Данное руководство прямо предусматривает:
1. Эмиссия токенов обеспеченных внутренними активами ценных бумаг за рубежом должна строго соблюдаться законы, административные регламенты и соответствующие политики в области трансграничных инвестиций, валютного регулирования, кибербезопасности и защиты данных, проходя процедуры одобрения, регистрации или проверки безопасности, требуемые вышеуказанными регуляторами.
2. Осуществление соответствующей деятельности запрещается в случае наличия у базовых активов и субъектов на территории страны, реально контролирующих эти активы, следующих обстоятельств:
(1) Законы, административные регламенты или государственные нормы прямо запрещают привлечение финансирования через фондовый рынок;
(2) Согласно правовой экспертизе уполномоченных органов Госсовета КНР, зарубежная эмиссия токенов обеспеченных ценными бумагами может угрожать национальной безопасности;
(3) Субъекты на территории страны или их контролирующие акционеры, реальные контролеры были причастны к уголовным преступлениям (подкуп, взяточничество, хищение имущества, растрата или подрыв экономического порядка социалистического рынка) в течение последних 3 лет (2 эпизода за этот период);
(4) Субъект на территории страны расследуется в связи с предполагаемым правонарушением или серьезным нарушением нормативных требований, окончательного вывода нет;
(5) Базовые активы подвержены крупным спорам о праве собственности или их передача по закону запрещена;
(6) Базовые активы соответствуют запретительным перечням для базовых активов трансграничной секьюритизации.
3. Перед началом соответствующей деятельности проект RWA обязан направить в Комиссию по регулированию ценных бумаг отчет о регистрации, полный комплект материалов по зарубежной эмиссии и прочее, подробно осветив информацию о зарегистрированном внутреннем субъекте, базовых активах, плане токенизации и прочем. После завершения регистрации в Комиссии сведения публикуются на официальном сайте. 【Ключевой момент: Для проектов, осуществляющих токенизированное финансирование за рубежом на основе внутренних активов или прав на доход, наличие данной регистрации от Комиссии по регулированию ценных бумаг КНР означает признание проекта легальным】
Кроме того, для успешно реализованных проектов RWA Комиссия будет осуществлять промежуточный контроль и постоянное наблюдение в процессе их функционирования, сохраняя информационный обмен с зарубежными структурами.
Шали считает, что с выходом упомянутых документов свежее явление под названием RWA наконец отбросило лживое и сохранило истинное, буквально выжив и вернувшись к логике эмиссии и регулирования security tokens. Несмотря на отсутствие подробных разъяснений, за последние три года все серые зоны в регулировании RWA и стейбкоинов были полностью изучены. Благодаря законодательной гарантии, у регуляторов появился надежный рычаг воздействия, а у участников рынка — четкое руководство.
Особое заявление: Данная статья является оригинальным творением команды CryptoSally, выражает исключительно личные взгляды автора и не служит консультацией или юридическим заключением по каким-либо конкретным вопросам.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














