


После того как в материковом Китае документ № 42 задал регуляторный курс, какой стандарт для RWA-токенов является наилучшим?
Автор: Ши Сыцзюнь
6 февраля 2026 года Народный банк Китая совместно с восемью ведомствами повторно опубликовал документ 【Иньфа〔2026〕42号】, на рынке уже появилось множество интерпретаций. В данной статье предлагается более углубленный анализ, сочетающий RWA и текущее состояние ончейн-рынка.
1、Как понимать документ № 42
По моему мнению, если рассматривать основной текст вместе с приложением «Руководства по регулированию эмиссии токенизированных ценных бумаг за рубежом на основе внутренних активов», картина становится предельно ясной. Ключевой момент заключается в том, что в документе № 42 уделено значительное篇幅专门界定和规范「现实世界资产代币化」(RWA). Это равносильно официальному признанию регуляторами существования RWA как легитимной бизнес-модели и предоставлению путей для合规应用和备案。
Выделяются три ключевых момента. Я приведу прямые цитаты из документа, а затем прокомментирую их логику.
Во-первых, RWA получает точную правовую квалификацию:
«Токенизация активов реального мира означает деятельность по эмиссии и обращению токенов или иных прав/облигационных свидетельств со свойствами токенов, посредством которой право собственности, право на доходность и другие имущественные права на активы преобразуются с использованием криптографических технологий, распределённых реестров или аналогичных систем.»
После определения возникает вопрос о практическом применении. Далее в тексте содержится важное уточнение:
«Деятельность, осуществляемая при поддержке специализированных финансовых инфраструктур, при наличии согласия компетентного органа и соблюдении законов и нормативных актов, исключается.»
Кто конкретно может участвовать? Поэтому для подачи заявок и использования RWA-активов установлены четкие процедурные требования:
Субъекты в пределах КНР, фактически контролирующие базовые активы, обязаны провести регистрацию в Китайской комиссии по ценным бумагам и биржам (CSRC), представив отчет о регистрации, полный пакет документов об эмиссии за рубежом и иную необходимую информацию. Требуется полнофункциональное раскрытие данных о регистрирующемся субъекте, характеристиках базового актива, схеме эмиссии токенов и т.д.
Таким образом, на мой взгляд, сочетание этих положений четко отделяет RWA-активы от криптовалют, которые ранее жестко пресекались. Эти два класса активов не подчиняются единым правилам управления.
2、RWA 全球标准演进
На фоне институционального закрепления статуса RWA в материковом Китае, каково текущее состояние глобального рынка RWA? Когда вопросы регулирования будут разрешены, следующим вызовом станут реальные задачи внедрения.
Фактически, рынок долгое время находился в эпохе хаотичной борьбы стандартов токенов.
Эта сложность создала отраслевые барьеры для совместимости RWA. Давайте детально разберем основные стандарты токенов для RWA на сегодняшний день.
Обзор начнется с публикации Hong Kong Asset-Backed Token (ABT) в 2022 году, перейдет к стандартам ERC-3525 и ERC-3475, ориентированным на облигации, затем рассмотрит эпоху DeFi с моделями AAVE aToken, stETH и AMPL, а также последние тренды на ведущих платформах ончейн-акций Ondo и xStock в контексте миграции характеристик токенизации акций.
2.1 HK 与 ABT
Правительство Гонконга 31 октября 2022 года выпустило «Заявление о политике развития виртуальных активов в Гонконге», в котором особый акцент сделан на токенах, обеспеченных активами (asset-backed token, ABT).
Как правило, токены делятся на 4 основных типа. Классификация определяется через их назначение и источник стоимости:
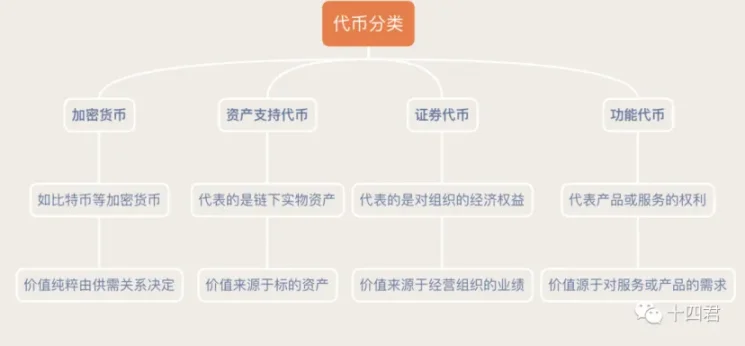
Логика современных регламентов материкового Китая перекликается с предыдущими практиками Гонконга. В обоих случаях фундаментальной ценностной базой являются физические активы или права вне блокчейна.
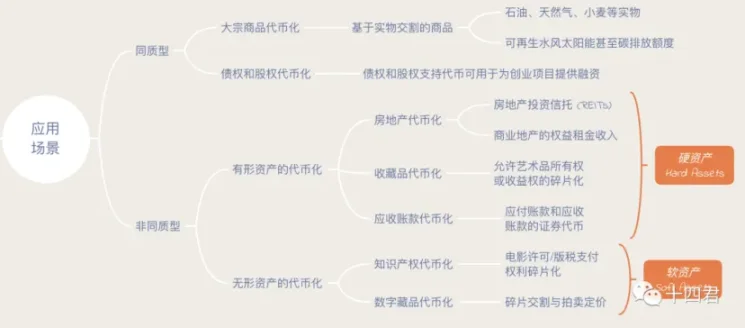
При корректной токенизации ончейн-характеристики наделяют активы дополнительными преимуществами:
- Фрагментация: разделение прав собственности на мелкие доли для облегчения торгово-оценочных операций и повышения ликвидности
- Ликвидность: определяется скоростью конвертации актива в кэш, пулы ордеров транслируются и распространяются внутри блокчейна
- Экономическая эффективность: при использовании смарт-контрактов на базе блокчейна затраты на внешних посредников устраняются или существенно снижаются
- Автоматизация: смарт-контракты исключают необходимость ручного взаимодействия, опираясь на доверенные технологические основы
- Прозрачность: неизменяемое ведение записей является одной из самых заметных особенностей ончейн-транзакций
С точки зрения целевой аудитории:
- Для институциональных участников фрагментация крупных ордеров повышает эффективность и снижает затраты на управление фракционной ликвидностью
- Для розничных пользователей прозрачность и автоматизация формируют доверенную среду для защиты своих прав
Наиболее очевидным и применимым сейчас сегментом остаются акции и облигации, поскольку они идеально соответствуют преимуществам ликвидности, автоматизации и фрагментации.
3、债券场景标准:ERC-3525 与 ERC-3475
Данный класс активов пережил бум в период вокруг публикаций HKABT, выработав отраслевые стандарты ERC-3525 и ERC-3475:
- ERC-3525 фокусируется на управлении полунеразделимыми токенами, совершенствуя числовое представление структур активов и смещая акцент на ончейн-финансовые инструменты
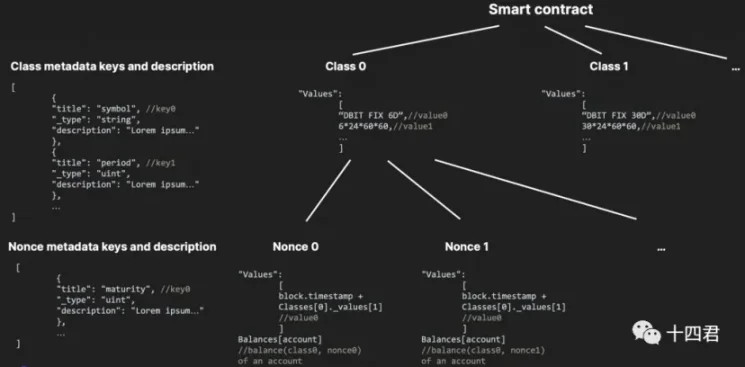
- ERC-3475 фокусируется на определении полунеразделимых токенов, стандартизирует низкоуровневые контракты и ориентирован на ончейн-бизнес-соглашения
Объективно говоря, оба стандарта применяются ограниченно, поскольку изначально был разработан стандарт, а потом уже под него искали приложения, а не наоборот. Их рыночный шум постоянно затихает (значительно слабее, чем упомянутые ниже aToken и stETH).
На мой взгляд, причина кроется в попытке создать чрезмерно универсальную модель. Например, ERC-3475 (см. изображение ниже) стремился охватить все возможные случаи, что напрямую привело к высокому порогу понимания для пользователей и сложности адаптации для приложений.
В конечном итоге, слишком амбициозные рамки и попытка прописать абсолютно всё привели к отсутствию конкретных кейсов, что вполне ожидаемо.
4、债券场景应用:AToken&seEth
Вместо подхода «сначала стандарт, потом применение», давайте рассмотрим идеальные примеры обратного пути.
4.1 实时复利模型:AAve 的 Atoken
Aave является одним из лидеров инфраструктуры DeFi в веб3, специализируясь на ончейн-обеспеченных займах и кредитовании для генерации дохода. aToken выступает в роли сертификата залога, выполняя следующие ключевые функции:
- Подтверждение депозита: владение aToken эквивалентно праву пользователя на соответствующее количество активов в протоколе Aave, автоматически накапливающих проценты со временем.
- Механизм кредитования: aToken используется для оценки размера депозита пользователя и определения доступного лимита займа.
- Автоматическое начисление процентов: количество aToken увеличивается в соответствии с текущей ставкой депозита.
- Переводимость и ликвидность: пользователи могут передавать или использовать aToken в качестве залога в других протоколах для получения дополнительной доходности или интеграции в другие DeFi-продукты.
Если посмотреть поверхностно, каждый из этих пунктов задает вектор развития будущего поколения RWA.
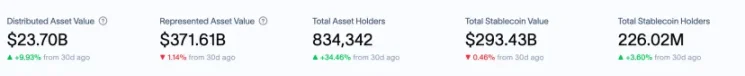
Что касается текущих показателей рынка, проект демонстрирует устойчивый рост: объем активов aToken достиг уровня около 30 млрд долларов США.
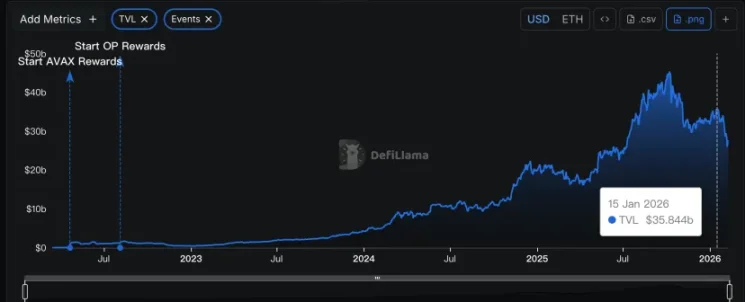
Почему aToken столь успешен?
Стабильный годовой рост порядка 100% делает его образцом эффективности.
В корне успеха лежит безупречная адаптация к существующему рынку. Благодаря происхождению от Aave, разработчики отлично понимают, что совместимость является ключевым путем развития. Оба предыдущих стандарта споткнулись именно на этом вопросе: существующие панели мониторинга активов и кошельки плохо поддерживают подключение подобных инструментов.
Совместимость — непростой термин, так как решает критически важную проблему: ончейн-актив, не генерирующий доход, теряет значительную долю ценности.
Но как distribute проценты пользователям, если требуется генерация дохода?
Ведь сроки каждого залога различаются, ставки по периодам меняются, спрос на разные активы неодинаков, а следовательно, и кредитные спреды отличаются.
При простой периодической выплате пользователю прямых процентов расходы протокола и административная сложность многократно возрастают, что в итоге ложится бременем на инвесторов.
Некоторые утверждают, что это проблема производительности блокчейна, поэтому создаются новые высокопроизводительные сети, имитирующие серверы веб2, но тут всплывает барьер стоимости миграции пользователей.
Ответ Aave таков: спрячьте проценты в повседневные транзакции.
aToken использует механизм масштабированного баланса (Scaled Balance) для расчета фактического баланса пользователя:
Индекс ликвидности = Начальный индекс × (1 + Ставка процента × Время)
Такая логика обеспечивает автоматический расчет и накопление процентов при любой передаче токенов (как отправителем, так и получателем), запуская новое событие эмиссии прямо в процессе транзакции.
Для протокола это означает избавление от отдельной операции выплаты дивидендов. Пользователь видит скрытый доход, который при следующем взаимодействии рассчитывается автоматически без потерь.
Такое изящное решение всего нескольких строк кода глубоко отражает нативное мышление.
Более того, этот подход заложил основу для последующего наследования и эволюции стандартов ончейн-активов stETH, Ondo и xStock.
4.2 Rebase 模型:lido 的 seETH
stETH идет дальше модели процентной ставки, заменяя логику расчета залога и вывода средств простым управлением долями вместо накопления времени и процента.
stETH = Количество заложенного ETH пользователем × (Общий объем активов протокола / Общее количество внутренних долей)
Кажется странным: почему здесь нет процентной ставки? Если все работает на генерации дохода, один пользователь держит залог год, а другой заходит на день — разве доля не должна измениться?
Дело в ежедневном автоматическом ребейсинге (rebase) протокола Lido. Пример:
- Предположим, год назад я внес 1 ETH в общий пул залога объемом 100 ETH. Моя доля составляет 1%.
- Lido ежедневно забирает вознаграждения за стейкинг с Ethereum Beacon Chain и выполняет ребейсинг протокола.
- Через год при выводе моя доля пропорционально увеличится и составит примерно 4%.
- Если бы я купил эту долю 1% в последний день, цена покупки базировалась бы на почти 104% накопленной стоимости за 364 дня, получив лишь одно ребейсинговое событие.
Зачем такая архитектура?
Удобство stETH в том, что доход поступает автоматически каждый день: не нужно ждать срока или вручную выводить средства.
aToken требовал проведения транзакции для фиксации прибыли, тогда как stETH обновляет балансы автоматически, обеспечивая бесшовную интеграцию практически с любыми кошельками.
В итоге пользователь видит растущий баланс, что полностью соответствует традиционному пониманию депозитного сбережения: спокойствие и ежедневный автоматический приход процентов.
Глубинное отличие между ними заключается в разнице сценариев использования.
Aave — это кредитование с высокой волатильностью ставок, где в периоды пиков одна суточная ставка может равняться месячной. Lido, предлагающая фиксированную доходность, работает плавно, не акцентируя внимание на однодневных колебаниях, что позволяет дополнительно оптимизировать пользовательский опыт.
Являются ли обе модели подходящими стандартами токенов для эпохи капиталовложений в RWA?
На мой взгляд, ни одна из них не подходит идеально, но обе служат отличной школой. Перейдем к финальному главному действующему лицу — ончейн-модели акций.
5、链上股票 RWA 场景
Хотя общая капитализация RWA на фондовых рынках относительно мала (900 млн против 27 млрд), благодаря природе акций этот сегмент является одним из наиболее перспективных для высокой торговля ликвидности и ончейн-инноваций.
Ключевыми игроками здесь выступают Ondo и xStock.
За последние полгода ведущие DEX и кошельки активно инвестируют ресурсы в этот сектор. Объективно, их видение долгосрочных трендов удивительным образом совпадает.
- 2025.7.1 Jupiter поддерживает торговлю xStock и начинает масштабную маркетинговую кампанию.
- 2025.9.25 Официальный аккаунт Solana публикует анонс нового направления RWA в Twitter.
- 2026.1.22 Jupiter объединяется с Ondo Finance для запуска более 200 токенизированных акций.
- 2026.1.24 Binance Wallet включает поддержку токенизированных активов Ondo в профессиональном режиме.
- 2026.2.3 MetaMask запускает токенизированные американские акции и ETF, заявляя о сдвиге рынка в сторону ончейн-платформ.
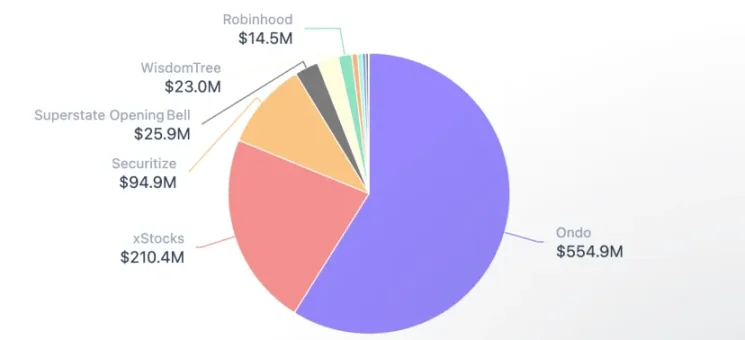
В основе их работы лежит модифицированная модель ребейсинга, базирующаяся на долевом принципе: «Ончейн-доля + Множитель масштабирования (Multiplier)».
В сети Solana этот механизм представляет собой расширение стандарта token2022. Каждый токен может иметь параметр Multiplier, устанавливаемый проектом. Фактический баланс пользователя называется raw amount (сырой баланс), означающим количество долей.
Когда происходят консоллидация, сплит акций или выплата дивидендов, протокол динамически корректирует Multiplier в параметрах токена, изменяя коэффициент отображаемой суммы.
Таким образом проводится четкая граница: пользователи кошельков, не поддерживающих этот параметр, замечают странности в отображении активов. Кошельки, поддерживающие стандарт, корректно показывают UI amount (отображаемую сумму).
6、总结与思考
Предыдущие главы заняли около четырех тысяч слов, проведя тщательный обзор топ-игроков и эволюционных маршрутов токенизации как реальных активов, так и ончейн-инструментов.
Разрозненные мысли уже были распределены по соответствующим разделам. Теперь пора вернуться к концепции «холодного анализа».
Если оглянуться на долгую дистанцию, истории RWA уже почти десять лет.
- Ранние эксперименты, 2016-2019: стадия пилотных проектов по выводу активов в блокчейн, преимущественно стейблкоины.
- Первые институциональные шаги, 2020-2022: RWA проникает в DeFi-кредитование. Пробовали даже токенизированные акции (BNB/FTX), но вскоре свернули проекты.
- Фаза комплаенса, 2023-по н.в.: регулирование становится четким. Некоторые сегменты RWA стремительно растут (стейблкоины, казначейские облигации США), появляются новые активы и платформы.
Поэтому институционализация RWA в материковом Китае объективно позитивна, но не абсолютна. Скорее, это запаздывающее уведомление. Ранее аналогичную систему ABT внедрял Гонконг. Развился ли он? Не сильно. Это напрямую связано с крайне осторожной выдачей лицензий. Следует ли действовать масштабно сразу или постепенно тестировать и ограничивать? Второй путь отсеивает больше платформ, планирующих серьезное строительство.
Новая система открыта, но открытость не всегда означает потребность пользователей или рыночную востребованность.
Мы видим невероятный успех aToken потому, что он решает проблему утилизации простаивающих ончейн-активов, позволяя отдавать их в заем.
stETH тоже превосходен: он пробивает путь для Proof-of-Stake (PoS). Несмотря на риски чрезмерной концентрации ликвидности в Lido, он предоставляет стабильную доходность от стейкинга. Аналогичный подход можно встретить в модели Jito.
Все эти проекты искренне заботятся о пользовательском опыте, тонко балансируя между совместимостью и затратами протоколов.
Сама эмиссия не является целью. Ценность состоит в применении ончейн-ликвидности, фрагментации, прозрачности и автоматизации непосредственно к токену.
Не стоит пытаться навязать идеальный стандарт с первой попытки. Нужно уважать правила и консенсус, развиваясь постепенно, опираясь на существующие структуры.
Как обычные фондовые биржи, работающие только в часы открытия, тогда как блокчейн функционирует круглосуточно.
Рынки золота имеют свои расписание торгов, но блокчейн — нет.
Этот временной разрыв (Gap) — истинная ценность ончейн-сектора. Он позволяет находить стоимость там, где торговых площадок нет. По сравнению с прескрипт-трейдингом он точнее, по сравнению с межбиржевыми арбитражными спредами он требует меньших потерь. Глобальная ликвидность пересекает границы, открывая совершенно иной ракурс для ценообразования. Будущее корпоративное ценообразование вовсе не обязательно должно опираться на Нью-Йоркскую фондовую биржу; возможно, наоборот, листинг будет начинаться в блокчейне, а традиционные биржи будут лишь подтверждать эту цену.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














