Максимально сжатый новый мир инвестиций
Автор: Красота Байеса
Почему именно такой заголовок?
С прошлого года и по сей день я написал довольно много статей, анализирующих глобальный тренд на мемификацию активов, то есть когда активы в краткосрочной перспективе всё больше превращаются в символы для спекуляций, сильно отклоняясь от фундаментальных показателей и полностью управляясь грандиозными нарративами. Этот тренд усиливается.
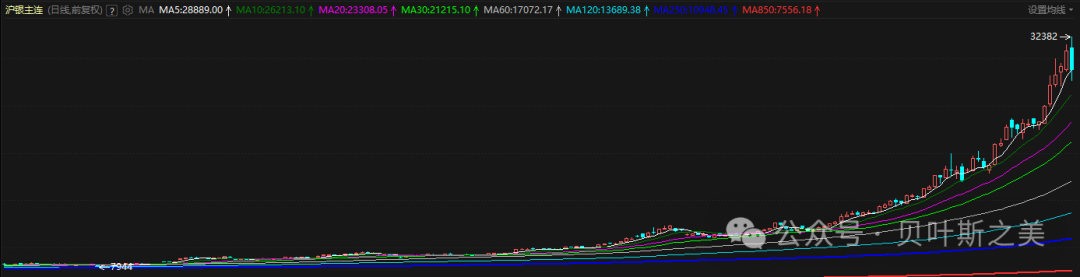
Это новый мир, где инвестиционные циклы максимально сжаты. Ценообразование активов, их рост и падение, временные периоды — всё это подвержено крайнему сжатию. Эти сжатые циклы полностью порождены ИИ и отражают предельную человеческую природу, стадный эффект FOMO, резкие переключения между крайним оптимизмом и пессимизмом, а амплитуда взлётов и падений активов значительно отклоняется от среднего значения при сокращении затрачиваемого времени.
Новый мир ≠ просто «больше мемов», а «сжатие циклов + доминирование нарративов в ценообразовании».
В основе мемификации лежит победа краткосрочных нарративов над фундаментальными показателями по всем активам; я использую термин «новый мир», потому что явление вышло за рамки простого «появления нескольких мем-акций», а именно:
(1) Все активы в короткие сроки стремятся к «режиму МЕМ»
Золото/серебро: Долгосрочная логика опирается на денежно-кредитную политику / геополитику / инфляцию, но в период 2023–2026 гг. движение цен поддерживалось крупными нарративами вроде «обесценивания денег / войн / санкций / дедолларизации»; траектория цены скорее напоминает синтетическую функцию из «грандиозного нарратива + соцсетей + потоков ETF»;
Память / HBM / DRAM: Лозунги вроде «дефицит HBM продлится до 2027 года» и «MU — самая чистая ставка на память в текущем цикле ИИ» напрямую превратили цикличные акции в «мемы в стиле TSLA/NVDA». Долгосрочная логика основана на увеличении ёмкости битов + технологических переходах + циклах CapEx, но рыночную конъюнктуру 2024–2025 гг. движет мем об «золотом веке ИИ»;
ПО Microsoft/SAP/NOW: Эти компании традиционно строились на принципах «стабильного роста + подписки», но теперь объединены единым мета-нарративом о «переоценке всех секторов из-за того, что ИИ поглотит весь SaaS, а LLM + Agent заменят традиционное ПО».
То, что я называл «трендом на мемификацию» в предыдущих статьях, на деле трансформировалось в следующее: «в краткосрочной перспективе активы воспринимаются лишь как символы, за которыми скрывается набор типовых нарративных шаблонов».
(2) Циклы не исчезли, а были максимально сжаты
В «новом мире» происходит следующее: «один полный цикл длится 10 лет → срок сжимается до 2–3 лет или даже трёх мини-циклов за один год»; это ярко проявляется в следующем:
• Рост цен на DRAM/HBM за 2 года равен росту за весь предыдущий полный цикл;
• Акции Micron выросли в 3–4 раза за 8 месяцев, при этом уже обсуждается риск «достижения вершины цикла и перепроизводства»;
• Золото: рост в 2,5 раза за 3 года, плюс дополнительно 80%, с несколькими промежуточными коррекциями на 15–20%, которые выматывают нервы, после чего сразу пробиваются новые максимумы;
• Серебро: соотношение gold/silver падает с 120 до 48, историческая переоценка проходит всего за 9 месяцев;
Другими словами: циклы не исчезли, а разбились на набор сжатых коротких циклов, наложенных друг на друга через нарративы. Если раньше один цикл занимал 10 лет, то сейчас за 3 года можно уложить 3–4 раунда мини-циклов с колебаниями ±30–50%.
Суть «нового мира» сводится к одному: циклы как роста, так и падения экстремально сжаты.
I. Драгоценные металлы: цепочка золота/серебра — от «медленного бычьего рынка» к «высокочастотным экстремальным участкам»
1. Золото: изначально десятилетний макро-цикл был сжат до серии последовательных всплесков длиной 2–3 года
Насколько же абсурдными оказались темпы движения золота в этот раз?
• С октября 2022 по октябрь 2025 года золото подорожало примерно в 2,5 раза, а Morgan Stanley прямо назвал его «самым сильным активом среди глобальных классических классов на этом этапе»;
• В первые пять месяцев 2025 года цена поднялась с ~2600 до 3300 долларов за тройскую унцию (+25%), пройдя за 5 месяцев дистанцию, которая в традиционном понимании заняла бы целый год;
• Полный 2025 год продолжил стремительный рост: по данным Business Insider, с начала 2025 по начало 2026 года золото выросло примерно на 87%, впервые приблизившись к отметке в 5000 долларов;
• К январю 2026 года Barron's фиксировал цены, когда золото временно преодолевало отметку 5540 долларов за унцию, а с начала 2026 года к указанному моменту добавилось ещё 27%;
Структура спроса также стала «экстремальной»: согласно WGC, мировой спрос на золото в 2025 году достиг рекордных 5002 тонн, при этом инвестиционный спрос подскочил на 84% в годовом исчислении до 2175 тонн, сделав ETF и физические инвестиции главным драйвером;
Традиционно одна большая бычья фаза по золоту (например, 2001–2011 годы) выглядела так: медленный рост в несколько раз за 10 лет с промежуточными глубокими корректировками, длившимися несколько лет. В этот раз мы видим иную картину: менее чем за 3 года рост в 2,5 раза плюс дополнительные 80–90%, при этом промежуточные коррекции часто представляют собой лишь «тактические рестарты» на 10–15% продолжительностью 1–2 месяца, которые быстро поглощаются новыми максимумами.
Драйверы явно наслаиваются многомерно, а не опираются на одну историю: инфляция + «трейд на обесценивание валют» (debasement trade); геополитические риски (войны, тарифы, финансовые санкции); дедолларизационные аллокации центральных банков и суверенных фондов; а даже хеджирующие потребности, вытекающие из «пузыря ИИ + чрезмерной перенасыщенности рынка акций США».
Типичная особенность: долгосрочная макрологика сохраняется, но крутизна каждого участка роста или падения удваивается, поэтому «большой цикл = последовательное соединение множества крайне крутых коротких фаз».
2. Серебро: дополнительный слой «усилителя волатильности» поверх золота
Если золото демонстрирует «упорядоченный восходящий тренд», то серебро в эту волну стало практически «хаотичным усилителем»:
• С середины 2025 до начала 2026 года цена серебра удвоилась, временно пробив отметку 60 долларов за унцию и установив исторический максимум;
• Данные CME: годовая волатильность серебра в 2025 году составила ≈32%, а индекс 30-дневной волатильности на начальном этапе 2026 года достиг около 28,5%; хотя это чуть ниже пиковых 40%+% в 2011 году, серебро уже стало безусловным «королём дрожи» среди всех сырьевых товаров;
• Биржи неоднократно были вынуждены повышать маржинальные требования по фьючерсам на серебро, из-за чего часть плечевых позиций не выдержала маржин-коллов, была закрыта принудительно, что ещё больше усилило траекторию движения;
Экстремальное сжатие соотношения золото/серебро является классическим примером «сжатия циклов»:
• В апреле 2025 года данный показатель временно достигал 100–120:1 (экстремально высокий уровень, означающий, что серебро было критически недооценено);
• Всего за 9 месяцев он сжался до ~48:1, приблизившись к минимуму за 15 лет;
• Исторически переход gold/silver ratio от экстремально высокого к экстремально низкому уровню всегда занимал несколько лет; в этот раз полный амплитудный ход был пройден менее чем за год;
3. Резюме по «новому миру» для драгоценных металлов
Структурная долгосрочная логика: высокие долги / большие дефициты / дедолларизация / геополитические риски → укрепление статус-кво золота в долгосрочной перспективе; зелёный переход + электроника + солнечная энергетика → дополнительные промышленные эластичность и спрос для серебра;
Но динамика циклов изменилась: большой бычий рынок ≈ множество крайне круких мини-циклов: рост цены золота на 2,5x + 80% — это не «медленное карабканье вверх», а укладывание 3–4 ударных волн с отскоком 20–40% и быстрых коррекций 10–20% всего за 3 года. Серебро накладывает дополнительный слой поверх золота: удвоение цены, волатильность свыше 30%, сжатие коэффициента 120→48; структурные параметры, ранее требовавшие 5–10 лет, теперь реализуются за 9 месяцев;
II. Суперцикл памяти HBM/DRAM: «одна сжатая в год трёхлетняя фаза роста цен и стоимости акций»
Направление оперативной памяти стало практически реальным экспериментом по применению сверхвысокой волатильности и структурных изменений;
1. Цены: два года, чтобы пройти дистанцию одного полного восходящего цикла прошлого
Темпы резкого роста цен на DRAM/DDR/HBM:
• 2025 год: цены на DRAM выросли примерно на 60%, прогнозируется дальнейший рост на 30–40% в 2026 году, особенно для DDR4/DDR5;
• Сентябрь–ноябрь 2025 года: контрактная цена 32-ГБ модулей DDR5 от Samsung подскочила со ~149 до 239 долларов всего за два месяца (+60%); другие объёмы показали рост на 30–50%;
• HBM: SEMI прогнозирует ежегодный рост инвестиций в оборудование для HBM на 15% как в 2025, так и в 2026 годах; цены на HBM уже достигли исторического максимума и продолжают расти; Samsung ожидает сохранения дефицита вплоть до 2027 года;
В традиционной памяти полный цикл удорожания памяти мог выглядеть так: цены вырастали в два раза от минимума, растягиваясь на 2–3 года с промежуточными незначительными коррекциями. Сейчас перед вами картина иной скорости: отдельные позиции набирают +60% за два месяца, за год показывают рост на 60%, а дальше прогнозы продолжают рисовать подъём на 30–40% ещё в течение двух лет;
Логика драйверов также очевидна: взрывной рост центров обработки данных для ИИ требует GPU/HBM/DDR5; Samsung, SK Hynix, Micron и другие производители целенаправленно сокращают мощность выпуска «устаревших категорий» DDR4/стандартного DRAM, перераспределяя мощности на HBM и продукты премиум-класса, что приводит к сжатию предложения на стандартные чипы DRAM;
2. Стоимость акций: Micron вырос в 3–4 раза за год, после чего мгновенно начались обсуждения рисков «достигания пика цикла»
Micron стал эталонным объектом для данного цикла:
• Минимум 7 апреля 2025 года ($61,54) → максимум 10 декабря 2025 года ($264,75): за 8 месяцев котировки выросли примерно на 330%, только YTD 2025 составило 206%;
• В начале 2026 года наблюдалось небольшое снижение с пиков на 10–15%, однако ведущие брокерские дома продолжают повышать целевые оценки: Bernstein и другие называют это «крупнейшим циклом роста цен в истории», рассматривая компанию как основного бенефициара «золотого века памяти для ИИ»;
Прибыль и прогнозы: Ожидания аналитиков: прибыль на акцию Micron в FY2026 вырастет на 149% г/г, в FY2027 прибавит ещё 27%. Это само по себе является консолидированной ставкой консенсуса рынка на «резкий рост цен + долгосрочное сохранение дисбаланса спроса и предложения»;
Между тем, вы также можете услышать противоположный голос: аналитические материалы начинают предупреждать, что текущая рентабельность уже близка к «пику цикла», а бюджет CapEx на FY2026 составляет $20 млрд → высокая рефлексивность этого фактора может заложить семена для следующего этапа перепроизводства;
Сравнение темпов с традиционным циклом рынка памяти:
• В прошлом: обычно один полный цикл занимал 3–5 лет: цены → прибыль → оценка → расширение мощностей → перепроизводство → распродажа;
• Сейчас: менее чем за год проходим путь от дна цикла → взлет цен → сверхприбыли → пиковый CapEx → начинаются опасения по поводу перепроизводства и переоценки;
Экстремальное сжатие: сам фундаментальный цикл ускоряется: поставщики при первом росте цен немедленно вкладывают десятки миллиардов в CapEx; рынок, получив 2–3 квартала сверхприбылей, тут же сигнализирует о риске пика, из-за чего стоимость акций, мультипликаторы и ожидания проходят полный эмоциональный цикл «безумный бычий рынок → выгорание вершин → тревога за следующий этап» всего за 1–2 года;
III. За обоими этими направлениями на самом деле стоит единый «механизм нового мира»
Подведём итог: сталкиваясь с «новым миром» сегодня, мы наблюдаем наслоение как минимум трёх механизмов:
1. Крайнее сокращение полураспада информации
ИИ/LLM + высокочастотная информация/альтернативные данные → любое решение по CapEx, сокращение производственных мощностей, покупки/продажи золота центробанками, потоки ETF в течение нескольких часов отражаются в моделях управления рисками и нарративах всего рынка;
Итог: рынок почти перестал позволять себе «медленное выявление истины на протяжении 3 лет», заменяя это процессом ценообразования за 3–6 месяцев или даже недели;
2. Плечи и деривативы замыкают контур «цена — позиция — риск» в высокочастотную петлю обратной связи
0DTE по индексам/отдельным акциям, короткие товарные опционы, CFD, леверидж-ETF, высокочастотные стратегии CTA/vol-target делают так, что любой ценовой импульс в любом направлении быстро запускает рефлексивное ускорение через пассивные механики;
Биржи и клиринговые центры, напротив, пытаются «нажать на тормоза» посредством корректировки маржинальных требований и правил риск-менеджмента: COMEX повышает залоги по фьючерсам на серебро, принуждая часть капитала к сокращению позиций/закрытию сделок, что заставляет фазу ускорения завершиться за более короткий срок;
Результат: эмоции одного направления быстро масштабируются через деривативы → плечо → модели риска, тогда как коррекции/маржин-колы/корректировки залога в сжатые сроки осуществляют «принудительный сброс». На поверхности вы наблюдаете серию «коротких и резких» колебаний вверх-вниз, но underneath непрерывно работает высокочастотная замкнутая система;
3. Ускорение физического предложения повышает «частоту рефлексивности»
Память: производители практически за один год осуществили массовый переход мощностей с DDR4 на HBM/DDR5; SEMI прогнозирует непрерывный рост инвестиций в оборудование для HBM на +15% как в 2025, так и в 2026 годах, а NAND-производства — скачок на +45% только за 2025 год с продолжением до 2027 года; такие масштабы CapEx означают, что следующая волна supply-рефлексивности настигнет рынок быстрее (без привычного «медленного восхождения»);
Драгоценные металлы: хотя горнодобывающие компании не могут столь же оперативно наращивать добычу (ограничения геологии/проектов), предложение на финансовом уровне (доли ETF, деривативные позиции) способно быстро перестраиваться, из-за чего само «финансовое предложение» становится высокочастотной переменной;
Циклы обратной связи реального сектора и финансового рынка заметно сжаты, а их суммирование даёт те самые наблюдаемые вами участки волатильности с колебаниями «туда-сюда на 50%»;
Общий обзор Нового мира: от «ценообразования активов» к «мемификации активов»
1.1 Старый мир против Нового: что определяет цену?
Старый мир (учебниковый вариант):
• Долгосрок: дисконтирование денежных потоков / спрос и предложение;
• Среднесрок: ожидаемая прибыль / процентные ставки / толерантность к риску;
• Краткосрок: шумы торгов + технические факторы, рассматриваемые лишь как «локальные возмущения»;
Новый мир (наблюдаемый в последние два года):
• Краткосрок: активы всё больше становятся «нарративными токенами», определяемыми глобальными историями (ИИ, дедолларизация, энергопереход, перевооружение армий) + торговой структурой (опционы, плечо, пассивные деньги);
• Фундаментальные показатели превращаются в «дальних судей», возвращающих права контроля лишь спустя 3–5 лет;
• Промежуток в 6–12 месяцев полностью находится под влиянием интенсивных полей МЕМ/нарративов;
Здесь повторяем ключевой вывод о «тренде на мемификацию»: активы в краткосрочной перспективе всё чаще воспринимаются исключительно как символы для торговли, а не как право на денежные потоки.
Три драйвера мемификации
Взрывная экспансия нарративной полосы (LLM + соцсети + независимые медиа): себестоимость создания информации стремится к нулю; такие мета-нарративы, как «золотой век ИИ», «dedollarization», «дефицит HBM до 2027», «ИИ поглотит всё ПО», синхронизируются в мировом масштабе за считанные часы;
Деривативы и структура плеча: 0DTE / короткие опционы / leverage-ETF / CFD → замыкают контур «эмоции → позиция → цена» в высокочастотную петлю; простые торговые паттерны (структурированные продукты от продавцов, гамма-скейв, покупка колл-опционов под страхом упущенной выгоды) тиражируются как массовое поведение;
Ликвидность и пассивные капиталы: пассивные ETF + style/theme ETF + CTA/vol-target делают повсеместной структуру «цена → вес → пассивная покупка/продажа», усиливая эффекты синхронизации несравнимо сильнее, чем 10 лет назад;
«Жёсткие характеристики» нового мира: циклы и амплитуда
Циклы роста и падения: экстремальное сжатие, логику, на прохождение которой в прошлом уходило 5–10 лет, теперь можно пройти три раза за 2–3 года: точка изменения тренда → пробой вершины → откат на 30–50% → смена упаковки нарратива → новый рывок;
Это не означает «отсутствие фундаментальных показателей», а лишь то, что синтезированный цикл из «фундаменталки + нарративов + структуры» подвергся сжатию; если капитал продолжает двигаться по старым замедленным индикаторам, его неизбежно раздавит этот новый ритм;
Таким образом, «абсолютно новый инвестиционный мир», который нам предстоит встретить, по сути представляет собой:
• увеличение количества циклов × рост амплитуды каждого отдельного цикла;
• сохранение структурных долгосрочных логик (золото/серебро/память/ИИ — это не краткосрочные задачи);
• одновременное сжатие информационных процессов, деривативов и физического предложения до формата «встройки 3–5 мини-циклов в срок 3–5 лет»;
Эффективное реагирование = использование заранее спроектированных правил Role + Seat + Gate + Cycle в рамках одной долгосрочной логики, обращение с каждым мини-циклом как с повторно используемым ресурсом, настоящее повышение эффективности капитала и выхода seat/year, вместо того чтобы быть затянутым в водоворот 0DTE/волатильности и скатиться в «вечную занятость без долгосрочных результатов».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News