Ложь и правда крипторынка в 2026 году: розничные инвесторы заберут мои позиции, сезон прогнозов только начинается
Автор: Ignas | DeFi Research
Перевод: TechFlow
Ведение TechFlow: Исследователь DeFi Игнас продолжает серию «Истина и ложь», запущенную в прошлом году, применяя мыслительную модель Питера Тиля для анализа криптовалютного рынка 2026 года.
Ключевые тезисы: Пузырь на рынке акций США захватил криптоактивы, BTC завершает нарративный переход от рискованного актива к защитному, четырёхлетний цикл, вероятно, больше не действует. Статья охватывает множество направлений: RWA, конфиденциальность, регулирование, DAT и др., обладая исключительно высокой плотностью информации.
Основной текст:
Рынок акций США находится в зоне «пузыря», уровень оценки сравнивается с вершиной интернет-пузыря 1999 года.
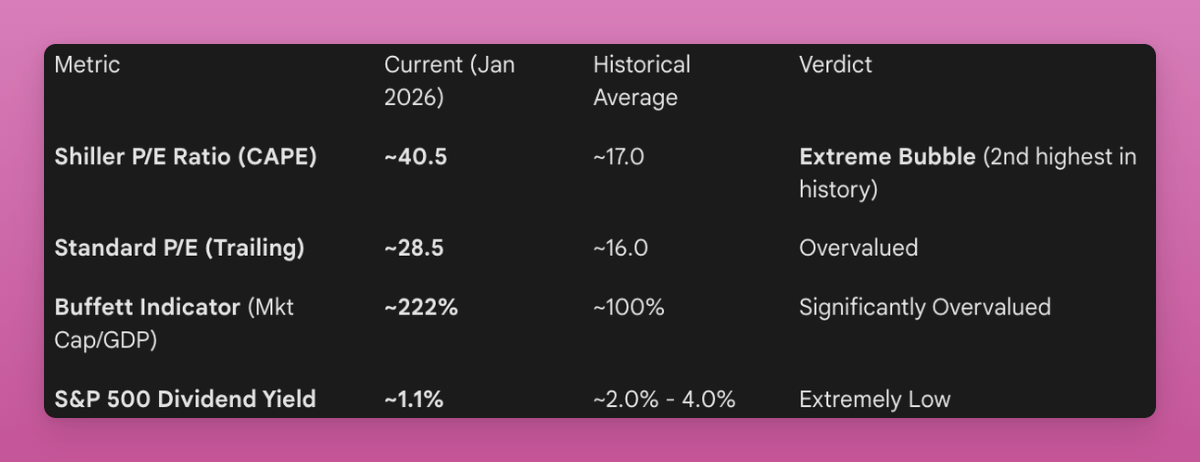
Подпись к рисунку: Источник Gemini, данные только для справки
Текущий коэффициент P/E составляет 40,5 раза, что выше 32 раз перед крахом 1929 года.
Показатель, который Уоррен Баффет называет «лучшим единственным индикатором для оценки стоимости» — соотношение рыночной капитализации к ВВП — сейчас составляет 230%, что на 77% превышает долгосрочный тренд. Перед крахом 1929 года этот показатель был 130%.
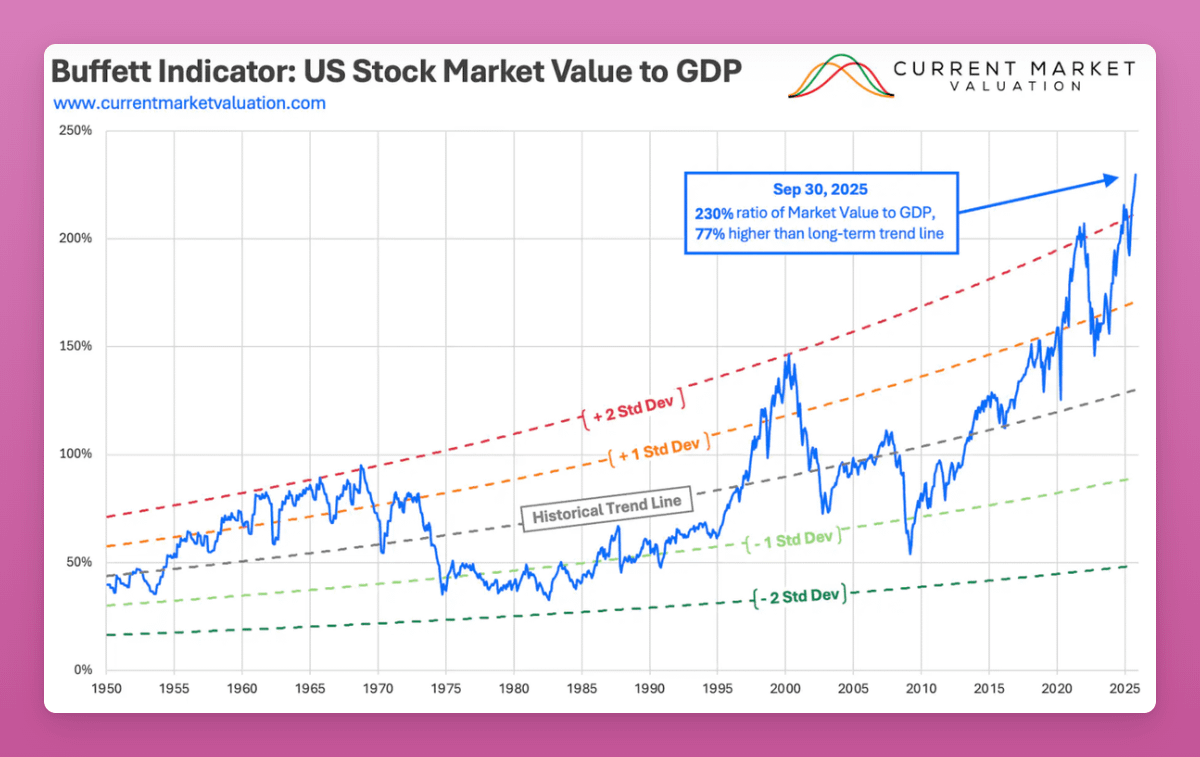
Подпись к рисунку:Ссылка на источник
Конечно, в этот раз всё может быть иначе. Можно сказать, что это «сделка на девальвацию валюты» — покупательная способность доллара падает, и мировому сообществу необходимо погасить долги через инфляцию.
Но утверждение, что «сделка на девальвацию реальна», может оказаться «неочевидной ложью».
Если бы это было так, линия на следующем графике должна была бы оставаться горизонтальной.
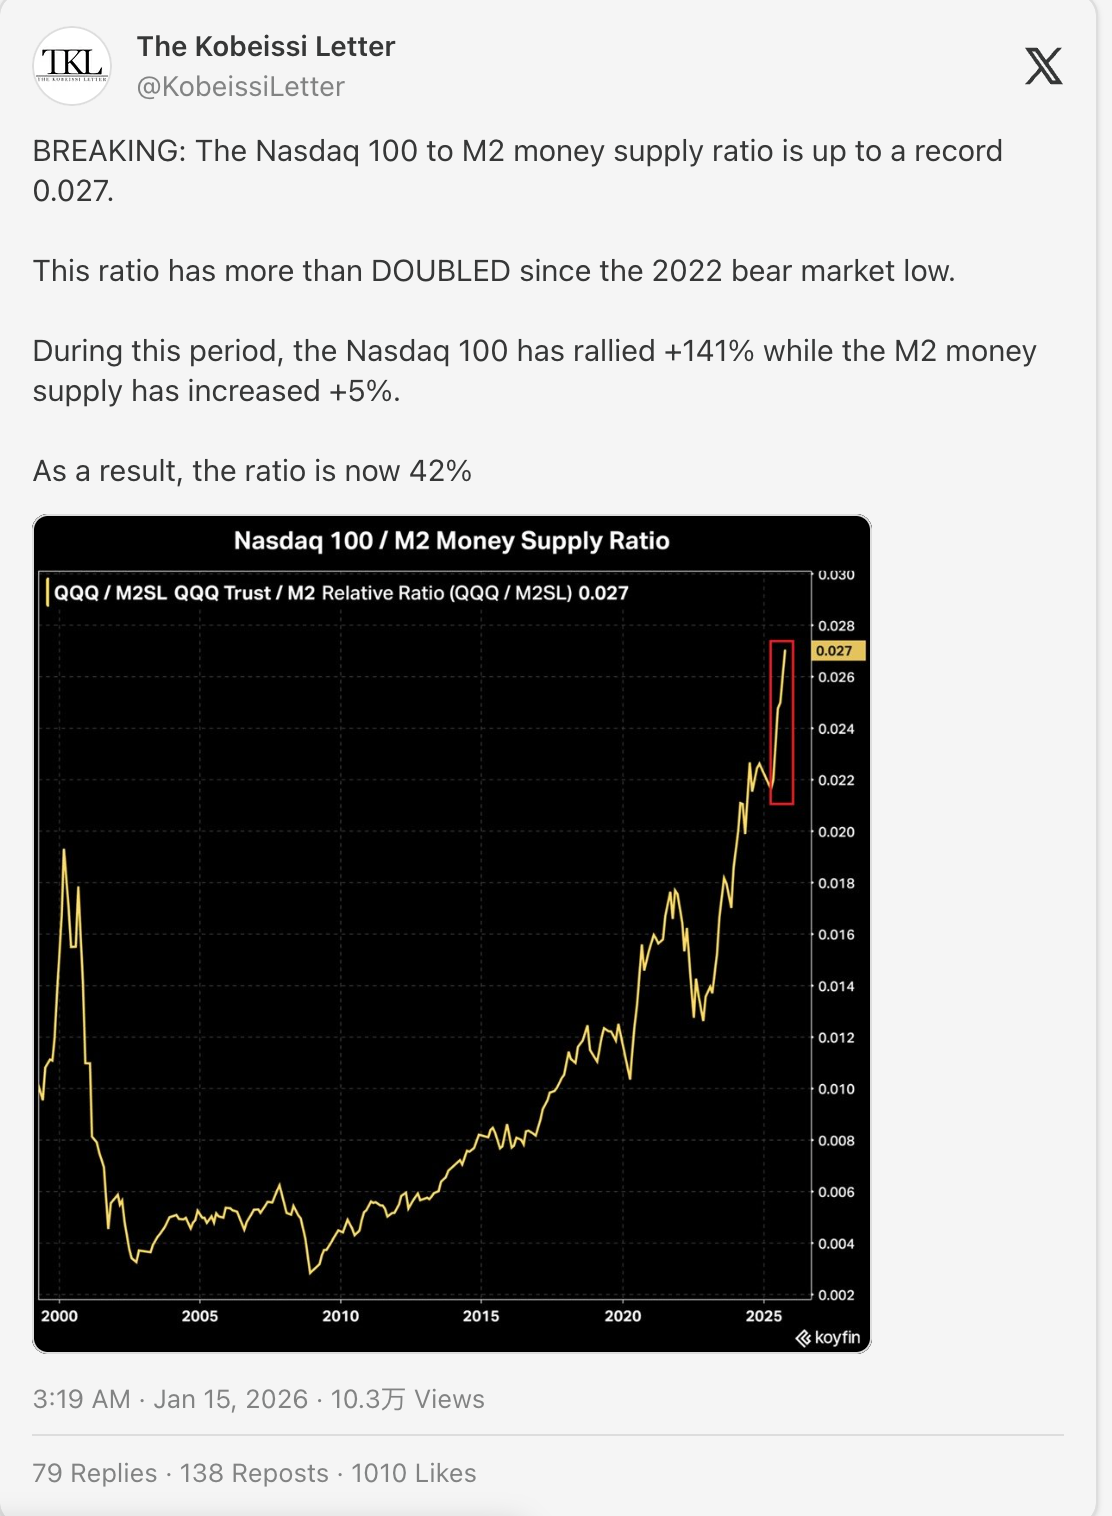
Если денежная масса удваивается → акции удваиваются → соотношение остаётся неизменным.
На практике же эта линия уходит вертикально вверх.
Это означает, что цены на акции растут в 28 раз быстрее темпов создания денег.
Либо, возможно, ИИ действительно носит революционный характер, и традиционные метрики уже не применимы.
Добавьте к этому макроэкономическую неопределённость, инфляцию и эскалацию войн — люди естественно начинают беспокоиться.
Как написал Олли, люди живут в состоянии «всеобщей экономической тревоги».
«Вам не нужно быть пророком, чтобы понять: для большинства людей главная потребность этой эпохи — стабильность, право собственности и восходящая экспозиция. Мы всё ещё дети капитализма, наши желания изначально капиталистичны».
«Поэтому для большинства самым понятным ответом становится держаться за акции и доли, а затем терпимо переносить следующие 12 месяцев шоу Трампа с его кулаками и заявлениями о своём гении».
Естественно, сейчас всё меньше людей готовы держать 100% позиции в альткоинах.
Но перспективы BTC могут быть другими.
Я трактую BTC как защитный актив: хеджирование макроэкономической неопределённости, краха международного порядка и девальвации фиатных валют (хотя самой девальвации, возможно, и не происходит).
Это то самое «неочевидное правдоподобное утверждение», которое я подробно разобрал в блоге в прошлом году.
Слишком многие до сих пор воспринимают BTC как рискованный актив, считая, что он растёт только при макроэкономической стабильности и ралли Nasdaq.
Именно конфликт этих нарративов подавляет цену. Паникующие держатели вынуждены сдаваться покупателям, которые видят в BTC цифровое золото.
Надеюсь, «Большая ротация» завершится в этом году, и BTC укрепится в роли защитного актива.
Но существует огромный риск: если фондовый рынок вместе со всеми остальными активами рухнет вниз… крипто последует за ним.
Поэтому, учитывая этот макропузырьный контекст, я хочу сосредоточиться на тех среднесрочных трендах, которые, по моему мнению, будут формировать крипторынок в 2026 году.
Нет лучшего подхода к началу года, чем выделение истин и ложных убеждений 2026 года.
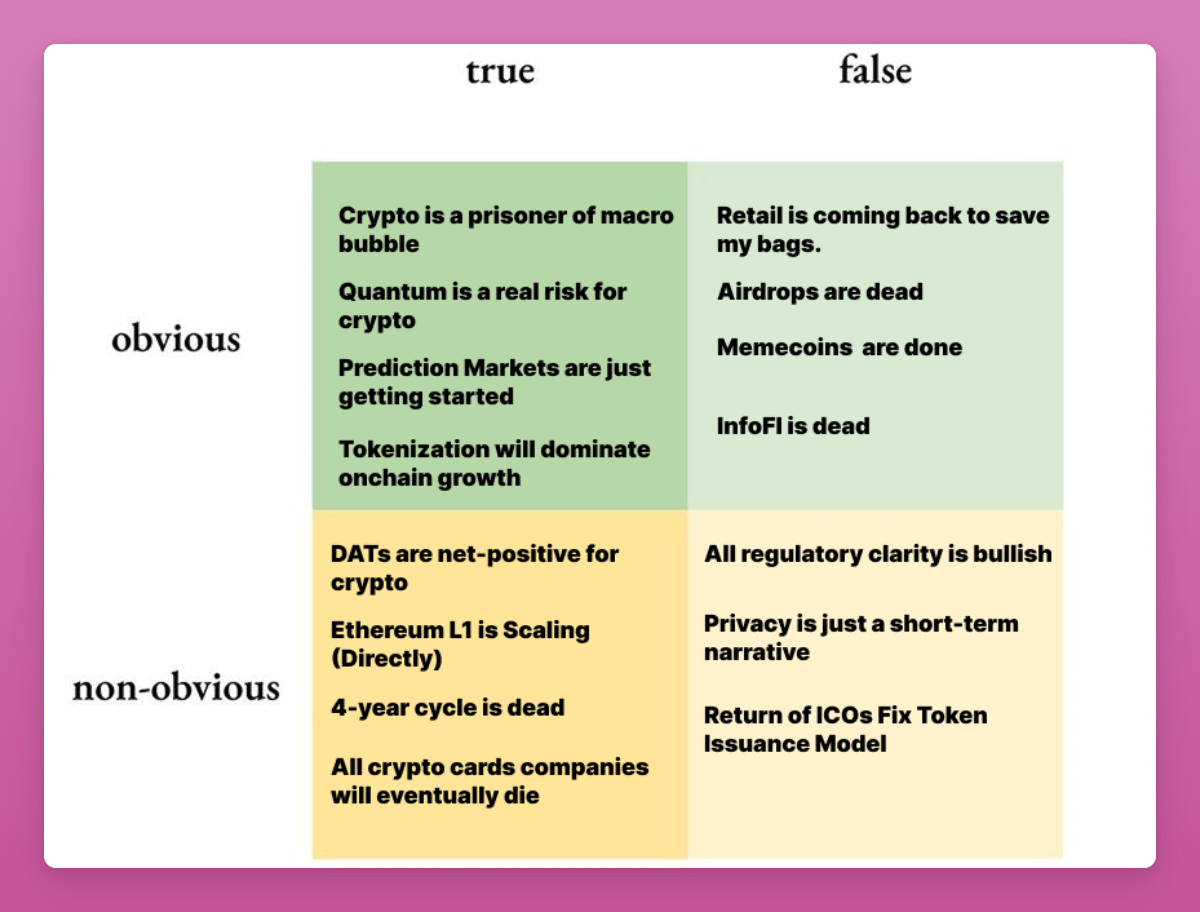
Во-первых, крипто является заложником этого макропузыря.
Как и в прошлом году, я использую мыслительную рамку, первоначально предложенную Питером Тилем, адаптированную Matti из Zee Prime Capital для криптографии.
«Исходя из текущих обсуждений и нарративов, что кажется очевидной истиной, а что — очевидной ложью? Что такое неочевидная истина и неочевидная ложь?» — Matti
Неочевидные истины и лжи сложнее заметить, но они раскрывают то, что скоро станет очевидно для всех. Именно здесь кроются лучшие торговые возможности.
Это сложная задача. Я бросаю вам вызов: придумайте свои собственные неочевидные истины/лжи. Уверяю, это сложнее, чем кажется. Как написал Matti:
«Если ваши идеи лежат лишь в плоскости очевидного — у вас нет ничего уникального для предложения, вы будете соревноваться с толпой».
Очевидные истины и лжи
Ложь: розничные инвесторы вернутся, чтобы выкупать наверху
Крипто-сообщество (CT) всё ещё ждёт возвращения «новичков».
Но розничные инвесторы были сильно избиты, и в текущих макроусловиях их тревога сильнее, когда-либо прежде. Их последовательно разбирали ICO (2017), NFT (2021) и мемкоины (2024). Каждая новая тенденция представляла собой высасывание стоимости, где розничные инвесторы выступали ликвидацией для выхода крупных игроков.
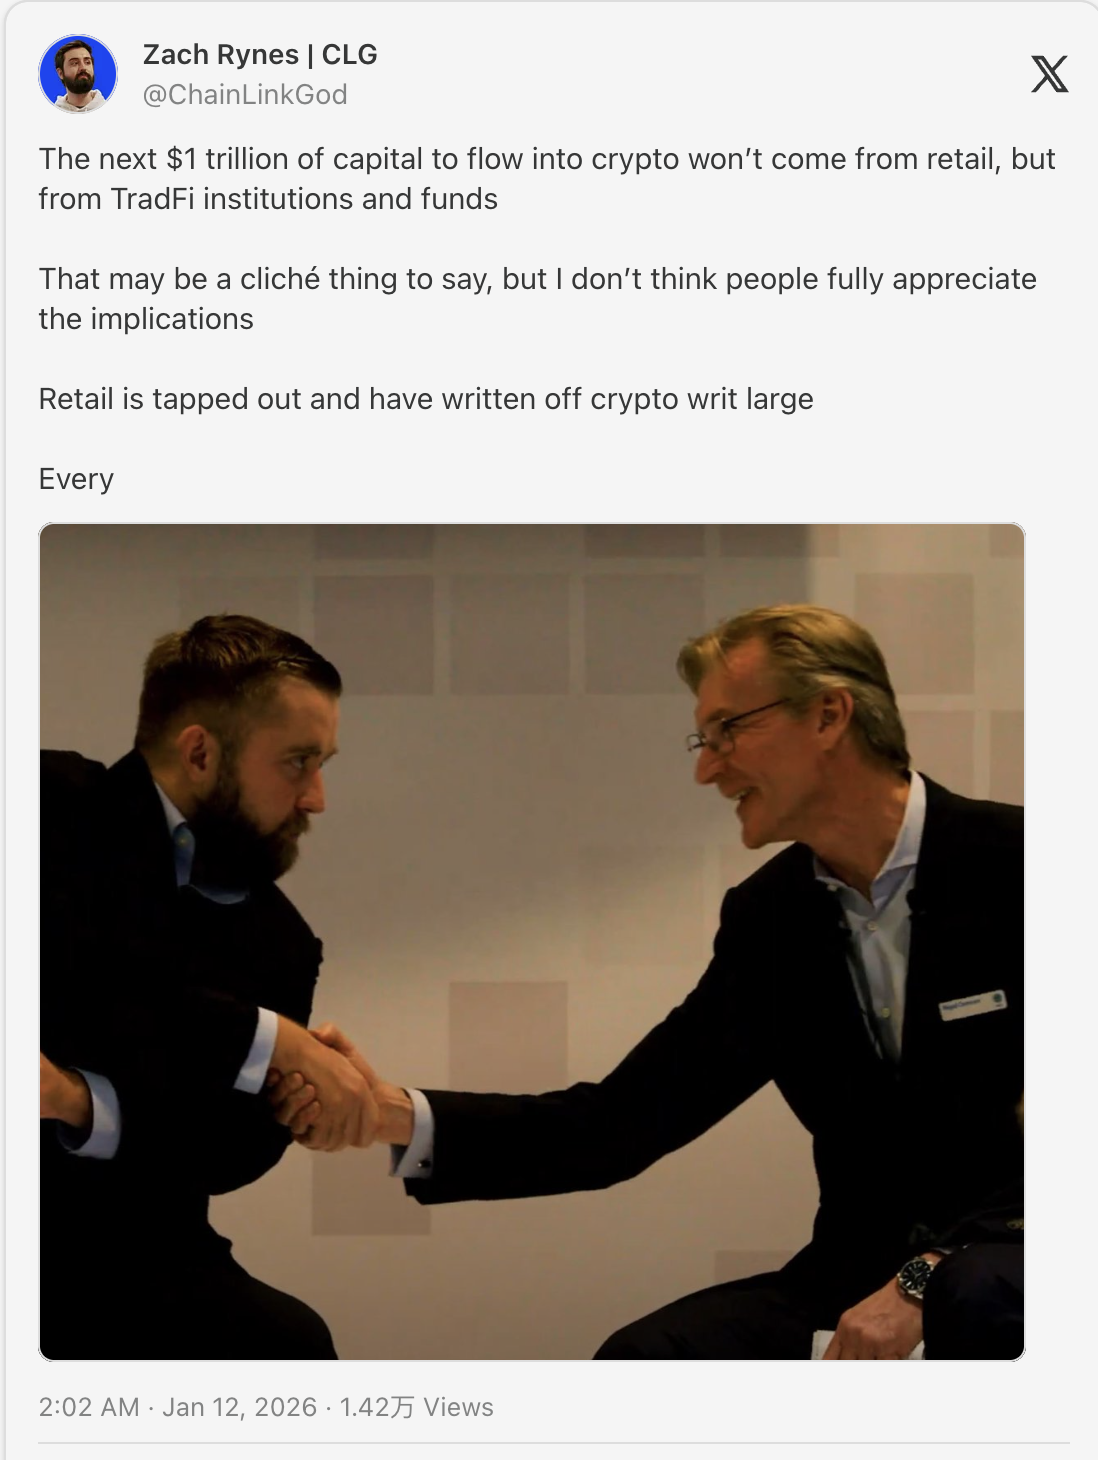
Таким образом, следующая волна капитала, скорее всего, поступит от институционалов.
Это позиция Зака из Chainlink, и мне она кажется обоснованной.
В отличие от розницы, институционалы не покупают «пустышки». Они не приобретают «права на управление» с нулевым доходом протокола.
Они будут покупать токены с атрибутами «похожими на дивиденды» (переключатели комиссий, реальный доход), проекты с чётким PMF (эммитеры стейблкоинов, рынки предсказаний) и объекты с ясным регулированием.
Фактически, Tiger Research прогнозирует: «Токеномика, ориентированная на полезность, потерпела неудачу. Права голосований не привлекли инвесторов». Они прогнозируют, что проекты, не способные генерировать устойчивый доход, покинут отрасль.
Но меня беспокоит 2026 год.
Если токены не смогут предоставить такую ценность, институционалы обойдут токены и напрямую купят доли в компаниях-разработчиках (как Coinbase приобрёл команду Axelar без получения токенов).
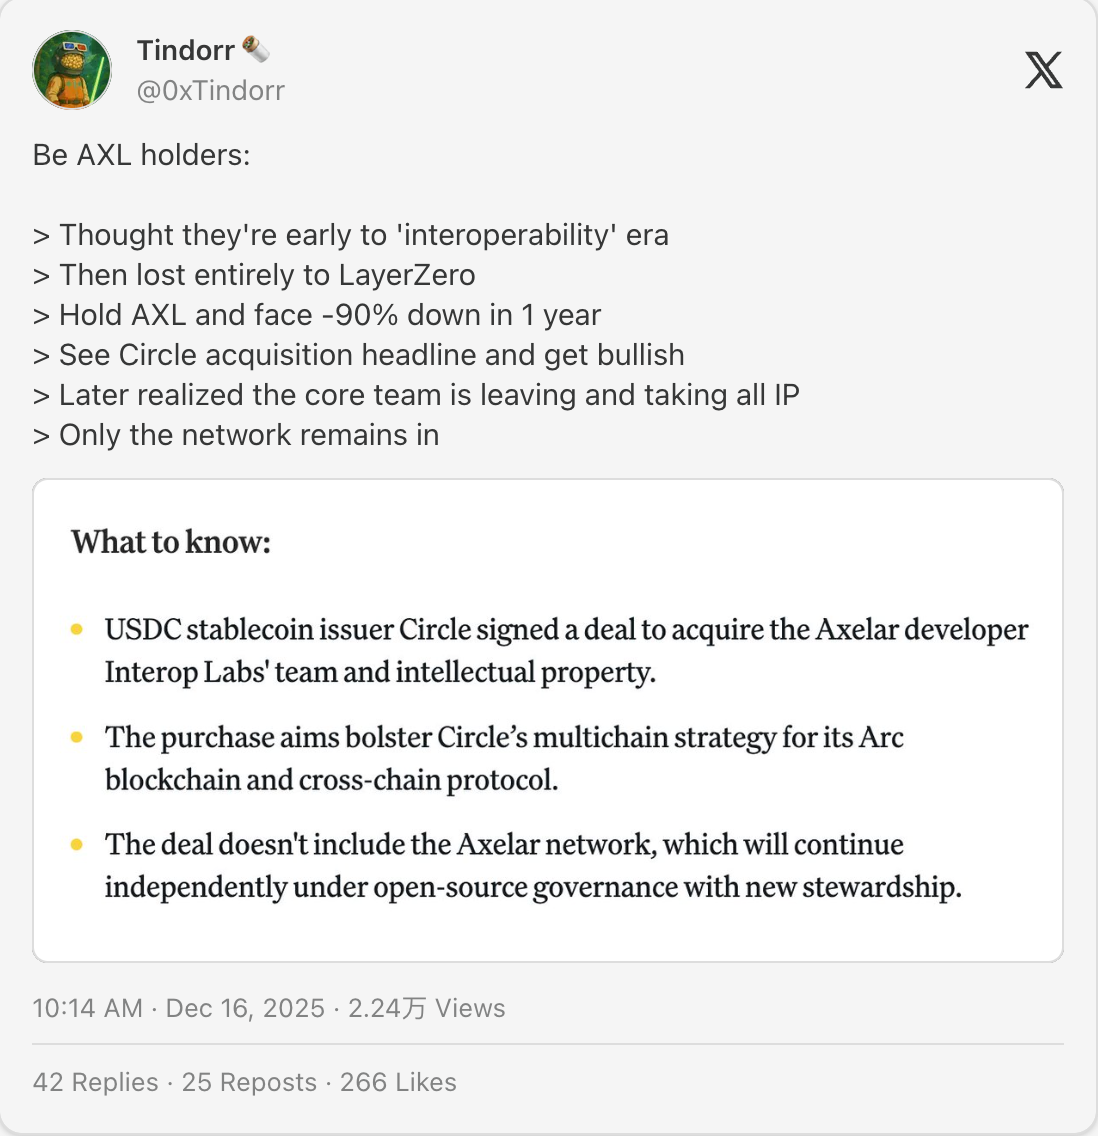
Мы уже наблюдаем конфликты интересов между держателями токенов и держателями акций (Aave Labs vs DAO).
Если мы не решим эту проблему, в итоге умные деньги окажутся в акциях (реальная ценность), а розница будет держать токены (ликвидация для выхода).
Для успеха крипто ценность должна поступать токенам, а не компаниям Labs. Иначе мы просто воссоздадим ту же традиционную финансовую систему.
Это станет одной из главных проблем года, требующих пристального внимания.
Истина: риски квантовых компьютеров реальны
Здесь есть два уровня риска:
- Реальный риск того, что квантовые компьютеры «взломают блокчейн» или кошельки, полагающиеся на неквантовоустойчивые технологии.
- Риск восприятия, когда инвесторы считают угрозу реальной.
Поскольку 1) очень мало людей действительно понимают квантовые технологии, и 2) крипто рынок управляется нарративами, настроением и импульсом, это делает крипто уязвимым для атак FUD.
Я имею в виду, что до полного решения этих вопросов квантовый риск продолжит давить на цены крипто.
Нам не нужно, чтобы квантовые компьютеры реально опустошили кошелёк Сатоши Накамото, чтобы увидеть падение BTC на 50%. Нам достаточно заголовка в новостях Google или IBM о «квантовом прорыве», чтобы вызвать масштабную панику.
В таком сценарии я предвижу ротацию в сторону цепочек с постквантовой криптографией, особенно Ethereum.
- Ethereum уже готовится к этой возможности в дорожной карте (The Splurge). Виталик Бутерин также открыто заявил о необходимости этого шага.
- Bitcoin может столкнуться с внутренней войной из-за обновления алгоритма подписи через хардфорк (переход от ECDSA к постквантовым схемам).
- Новые L1 могут выйти на рынок, делая ставку на «постквантовую криптографию» (PQC) как на главный козырь (не ведитесь на это).
Но если BTC не подготовится и разразится внутренний конфликт, это потянет вниз все криптоактивы, поскольку маркетмейкеры и хедж-фонды пересмотрят портфели.
Истина: рынки предсказаний лишь начинаются
В крипто крайне редко встречаются такие очевидные возможности, как рынки предсказаний.
Эта мысль принадлежит Энди Холлу, исследовательскому консультанту a16z crypto, и её точность невозможно игнорировать.
Рынки предсказаний вышли в мейнстрим ещё в 2024 году. Но в 2026 году они станут крупнее, шире и интеллектуальнее.
По словам Энди, рынки предсказаний выходят за рамки вопросов типа «кто победит на выборах в США» и смещаются к сверхконкретным результатам.
- Больше контрактов: Реальные коэффициенты на всё. Геополитика, цепочки поставок, может даже «Запустит ли Игнас свой токен?»
- Интеграция с ИИ: Агенты ИИ будут сканировать интернет в поисках сигналов для торговли на этих рынках, делая их эффективнее любых человеческих аналитиков.
Главная торговая возможность: кто определяет истину? По мере роста масштабов рынков вопрос арбитража ставок становится критичным. Мы уже видели это на рынках вторжения в Венгрию (?) и рынке Зеленского. Существующие решения (UMA) не улавливают нюансы, что приводит к спорам и обвинениям в «мошенничестве».
Поэтому нам нужна децентрализованная истина. Энди прогнозирует переход к децентрализованному управлению и оракулам на базе LLM (ИИ) для разрешения споров.
Может ли токен POLY сыграть здесь роль? Где ваша торговая возможность?
Ложь: дропы (айрдропы) умерли
Обязательно добавлю этот пункт.
Дропы раньше были, и остаются самым лёгким способом заработка в крипто. Многие считают, что они умерли, потому что 1) сложнее получить крупные награды, 2) улучшилась детекция синдицированных аккаунтов (вулвов).
Но если вы настоящий пользователь, ежедневно тестируете новые приложения и активно ими пользуетесь, я уверен, возврат инвестиций того стоит.
Дроп Neofinance должен стартовать в 2025, но настоящие печатные машины — Polymarket, Base, Opensea, Metamask…
Если CT считает дропы мёртвыми, это только лучше. Меньше фарминга, меньше конкуренции.
Ложь: мемкоины закончились
Честно говоря, я не люблю мемкоины. Но иногда всё равно торгую ими.
Зарабатывать на мемкоинах интеллектуально интересно 😉, отслеживая, куда сместится воспринимаемый настрой. Высокая волатильность азартна, не нужно изучать токеномику, потоки доходов и т.д. — в этом и заключается их привлекательность.
L1 институционального уровня, распределение доходов или governance-токены не дают такой встряски. Разблокировка токенов каждые 4 года — скучна. С учётом доходов utility-токены выглядят менее привлекательно, чем чисто эмоциональные мемкоины.
И финансовый нигилизм не исчезнет 1 января. Регуляторы также не смогут их запретить.
Когда крипто рынок перейдёт в бычий цикл, мемкоины вернутся. Стимулы для KOL призывов слишком велики. Розничные инвесторы слишком жаждут победы в 1000x.
Если трейдинг degen — ваше дело, сохраняйте открытый ум (и кошелек).
Истина: токенизация/RWA будет доминировать в росте крипто
В 2025 году было мало графиков, идущих строго вверх.
Но рост RWA и токенизированных активов — один из них.
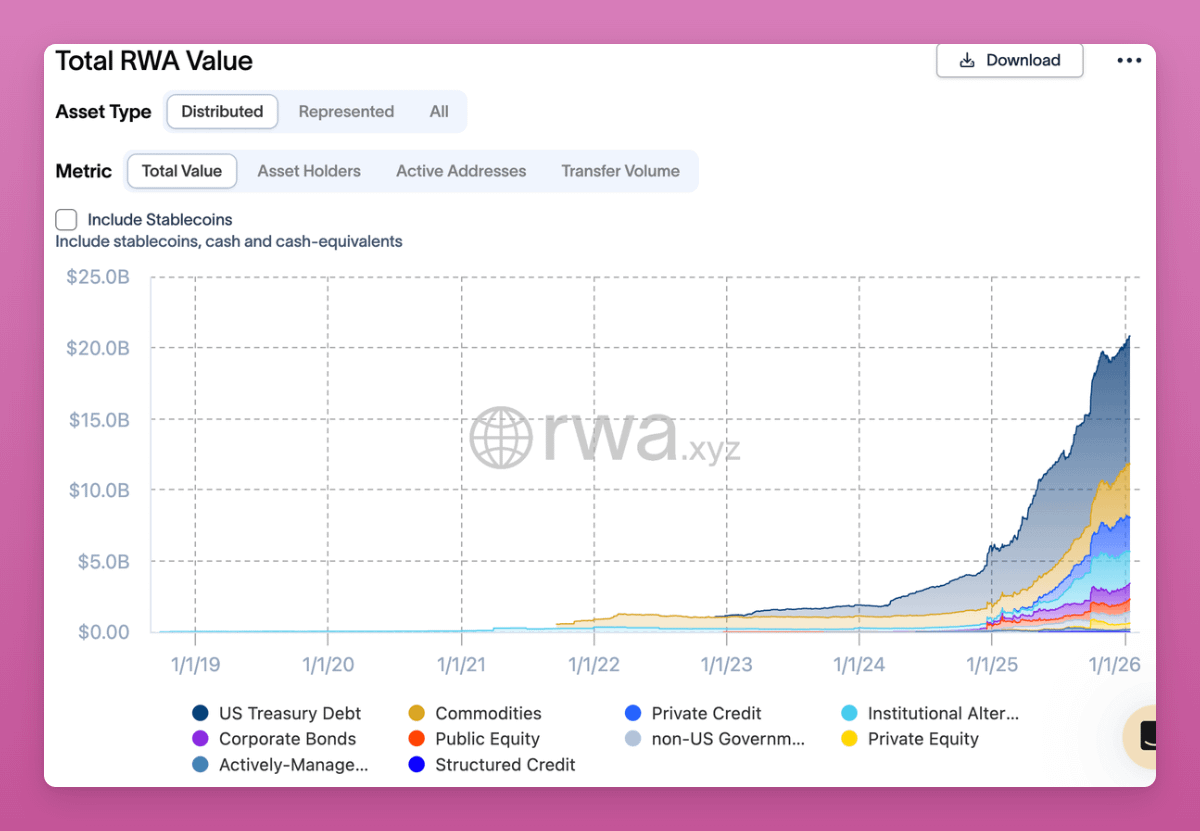
RWA кардинально отличается от циклического DeFi, NFT, рынков предсказаний или perpetual-контрактов. RWA — это не спекулятивная жаргонная тема. Это долгосрочный сдвиг, движимый поиском PMF институциональным капиталом.
Прогнозы на 2030 год среди экспертов радикально различаются:
- McKinsey (консервативный): $2–4 трлн
- Citi: $4–5 трлн
- BCG + ADDX: $16 трлн
- Ripple + BCG: $18,9 трлн к 2033 году
- Standard Chartered (оптимистичный): $30 трлн
Оптимистичные прогнозы предполагают, что RWA превысит общую рыночную капитализацию всей криптоиндустрии (сейчас $3,3 трлн).
BlackRock и Ларри Финк активно продвигают RWA. В своем ежегодном письме за 2025 год он сравнил текущий момент с «Интернетом 1996 года» — когда Amazon был книжным магазином, а Google еще не существовал.
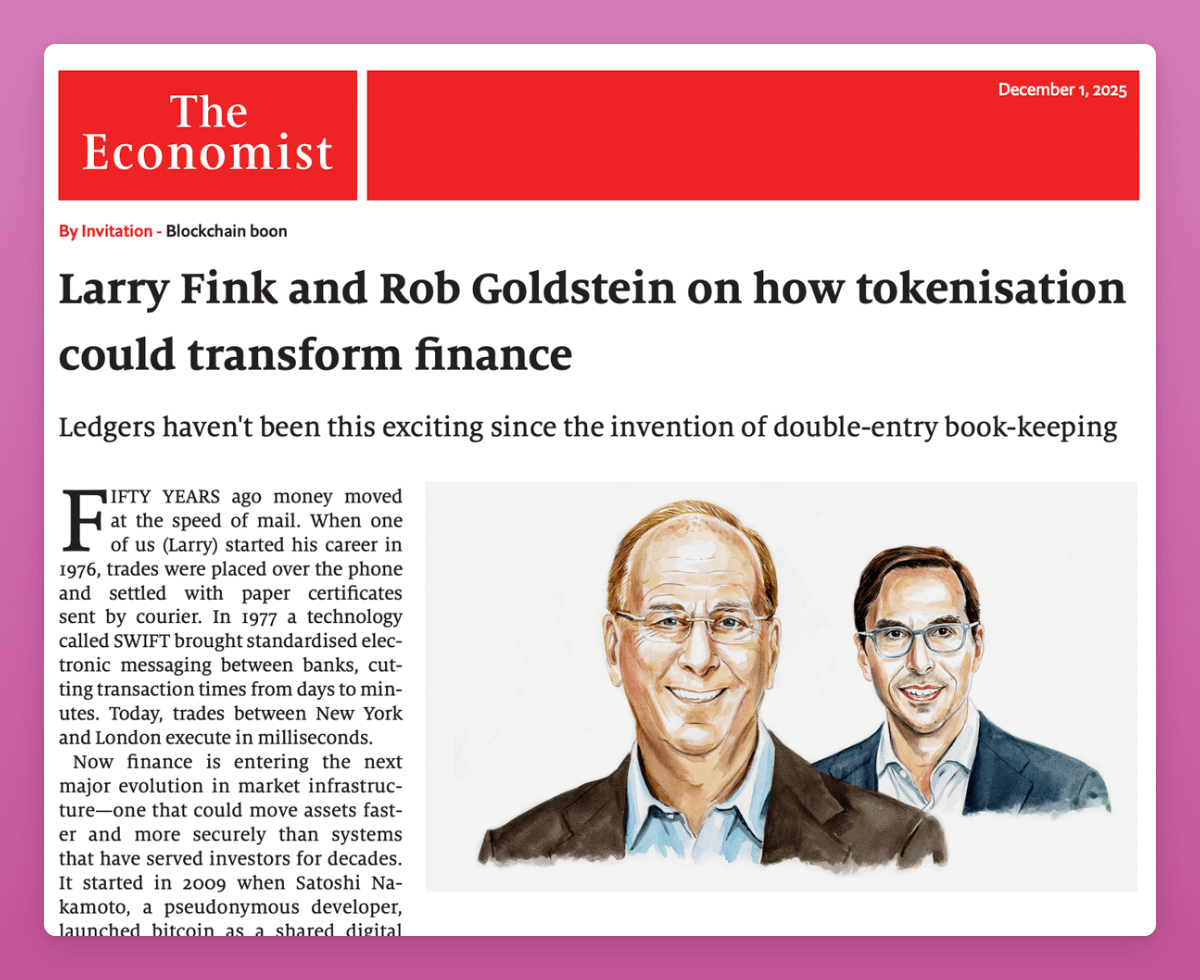
Подпись к рисунку: Источник Economist (ссылка на бесплатное чтение)
Его аргумент:
«Каждая акция, каждая облигация, каждый фонд — каждый актив можно токенизировать. Если это произойдет, инвестиции изменятся до неузнаваемости».
Преимущества RWA очевидны для крипто-аборигенов, но традиционные финансы ещё учатся. Мы всё еще на ранней стадии:
- Доступность залога
- Компонуемость DeFi
- Расчеты 24/7
- Программируемое соответствие требованиям (compliance)
Как крипто-аборигенам извлечь выгоду из этого роста?
Вижу несколько торговых возможностей:
- LINK: Огромная доля рынка оракулов. UBS, Swift, DTCC интегрировали Chainlink для ценообразования токенизированных активов. При масштабировании RWA LINK займет слой данных.
- PENDLE: Смогут ли они привлечь институциональный капитал? Позволяют degens спекулировать на доходности, предоставляя долгосрочным держателям фиксированный доход. Стоит следить.
- Кредитные платформы: Fluid, Aave, Morpho, Euler... Будут ли институты использовать эти DeFi платформы? Будут ли розничные инвесторы? Ключевой вопрос.
- Эмитенты RWA: Ondo, Backed Finance, Securitize и др. выступают эмитентами RWA и воротами для розницы.
- ETH: 65-70% ценности RWA в ончэйне сосредоточено на Ethereum. BlackRock, Franklin Templeton, JPMorgan работают на Ethereum. Институциональный расчетный слой. Вот почему Ethereum обязан предоставить институциональную конфиденциальность, иначе новые L1 могут съесть долю капитализации ETH.
- Арбитраж доходности стейблкоинов: Заём под 4-6% в Aave, депозит в PT-USD токены Pendle для заработка 8-12%.
Можно добавить Maple finance для экспозиции в частном кредитовании и Centrifuge (хотя я там потерял деньги). Что еще упустил?
Это станет главной торговой линией 2026 года (и далее).
Tiger Research прогнозирует, что «корпорации могут создавать собственные блокчейны, чтобы сохранить лидерство. Проекты RWA, не имеющие независимого предложения активов, потеряют конкурентные преимущества и вымрут».
Если выбирать одно направление, фокусируйтесь на том, где выпускаются новые RWA-активы: на Ethereum, Solana или на каком-то новом L1, к которому у вас нет экспозиции.
Неочевидная истина: Ethereum L1 расширяет пропускную способность (прямой рост)
Большинство считает, что Ethereum L1 всё ещё застрял в 2020 году: медленный, дорогой, отдающий всю ценность L2.
Но Ethereum L1 незаметно расширяет пропускную способность, чего ещё не оценил рынок.
Когда Виталик говорит, что «блокчейнная тройственная проблема решена на Ethereum», это несвойственно его стилю.
@VitalikButerin написал в X:
«Сейчас ZK-EVM находится на стадии альфа-версии (производственная производительность, осталось поработать над безопасностью), PeerDAS уже запущен в мейннете. Самое время поговорить о том, что эта комбинация значит для Ethereum.
Это не мелкие улучшения; они превращают Ethereum в…»
После обновления Fusaka прошлогоднего года лимит газа достиг 60 миллионов (рост с 30 млн). В середине 2026 года лимит газа может достичь 80 млн, а затем превысить 100 млн.
Благодаря ZK-EVM Ethereum L1 приближается к тысячам TPS, сохраняя полную децентрализацию.
«Больше нет необходимости каждому валидатору заново исполнять каждую транзакцию: один доказательственный пакет проверяет целый батч, снижая вычислительные требования. Это позволяет разработчикам увеличивать количество или сложность транзакций без исключения мелких участников. Бутерин отметил, что эти виртуальные машины достигли „производственной производительности“, а „безопасность“ остаётся главным приоритетом». – DLnews
Больше активности на L1 = большее сжигание комиссий = сильное давление дезинфляции. Нарратив ультразвуковой валюты не умер. Хорошо, возможно, он мертв пару лет, но может вернуться.
L2 все еще будет доминировать в сверхдёшевых продуктах (perpetual DEX), но нарратив о том, что «всё должно навсегда мигрировать на L2», устареет довольно некрасиво.
О, а квантово-устойчивость, продвигаемая Ethereum Foundation и Виталиком, делает ETH привлекательной ставкой, особенно если главные разработчики Bitcoin накосячат.
Я считаю это неочевидной истиной, потому что внедрение поэтапное, без единственного хайпового момента.
Неочевидная ложь: вся четкость регулирования — это хорошо
Закон CLARITY принят? Хорошо. Закон GENIUS реализован? Хорошо. Европейская MiCA? Хорошо...?
Когда я читал праздничные посты Coinbase о регулировании, мне стало интересно: действительно ли это хорошо для нас с вами?
Конечно, может быть полезно для Coinbase, но для всей криптоиндустрии всё сложнее.
Во-первых, закон GENIUS прямо запрещает стейблкоины с начислением процента.
Но я думаю, это на самом деле благо для DeFi.
Когда эммитеры стейблкоинов не могут напрямую платить процент, куда идут держатели стейблкоинов? В протоколы DeFi вроде Aave, чтобы заработать процент самостоятельно.
DeFi-кредитование достигло TVL свыше 50 млрд долларов в 2025 году, годовая доходность стейблкоинов 4-14%. Криптовалютное обеспечение и кредитование выросли на 27% во втором квартале 2025 года, достигнув 53 млрд долларов.
Таким образом, запрет на процент не убьет доходность, а просто перенесет её в ончэнд. Стейблкоины потекут в протоколы, протоколы будут генерировать комиссии, токены будут захватывать ценность из этих комиссий. Вся экосистема DeFi выиграет.
Так что конкретно в вопросе стейблкоинов регулирование может фактически ускорить adoption DeFi.
Но я беспокоюсь, что регулирование ещё сильнее замедлит криптоинновации. Наша era degen подходит к концу.
В Европе MiCA уже запретила USDT на всех основных биржах. Я больше не могу торговать USDT, ой.
Помимо стейблкоинов, стоимость соответствия MiCA для стартапов очень высока: малые компании платят от 250 тыс. до 500 тыс. евро в год, и с момента введения уже наложены штрафы более чем на 540 млн евро. 75% европейских провайдеров криптоуслуг рискуют потерять лицензию из-за стоимости соответствия.
Итог: консолидация рынка в пользу уже зрелых компаний. Даже если Coinbase не поддерживает нынешний закон CLARITY, он будет лоббировать регулирование, выгодное именно ему.
Я видел это лично, работая в Корее: только 4 биржи получили право принимать корейские вона. Они лоббировали регулирование, но исключительно ради уничтожения конкурентов.
США тоже не однозначное благо (статья The Block объясняет, что DeFi-платформам придется делиться частной информацией).
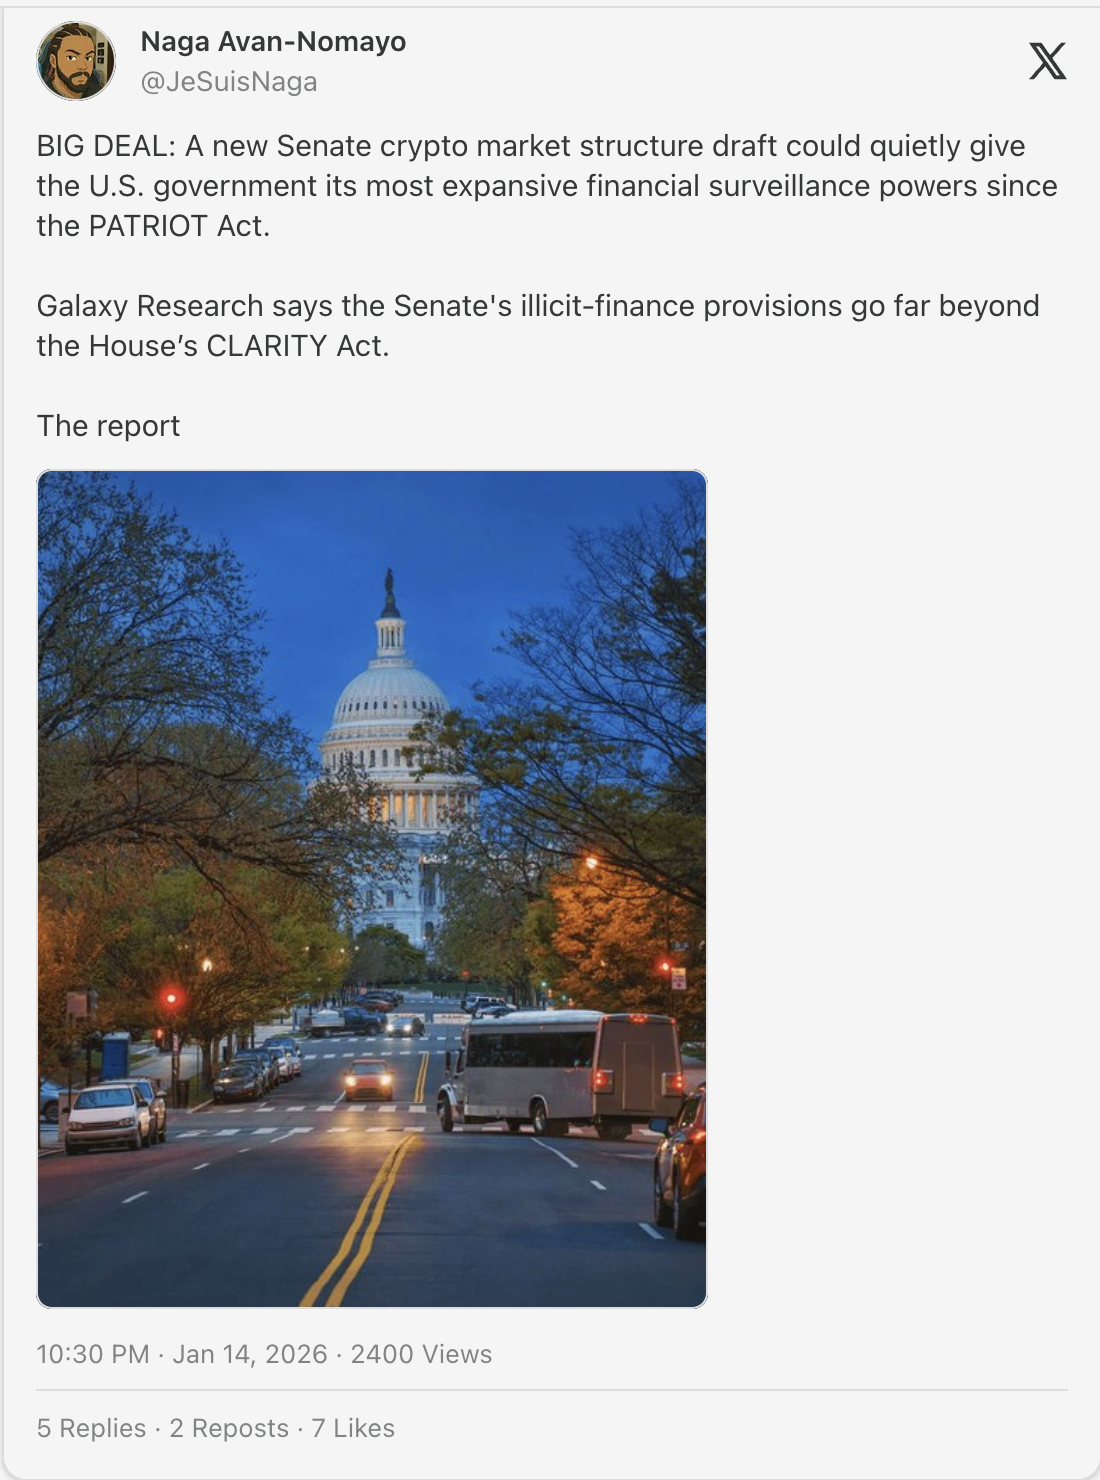
Банки также лоббируют расширение ограничений на стейблкоины, включая небалансовые вознаграждения. На момент написания текста неизвестно, пройдет ли это вместе с законом CLARITY.
Так что автоматически не верьте нарративу «регулирование = хорошо». Часть из него хорошая, но часть явно ограничит то, что изначально делало крипто крутым.
Загрузите документы в Claude/Gemini и спросите, что означает конкретная законодательная инициатива.
Неочевидная ложь: конфиденциальность — это лишь краткосрочный нарратив
CT возбуждается от роста Monero и Zcash. Нарратив: «приватные монеты вернулись».
Моя неочевидная истина: настоящая возможность конфиденциальности лежит в области инфраструктуры приватности для институционалов.
Приватные монеты запрещены повсюду:
- DFSA Дубая только что запретил приватные токены
- Евросоюз прямо запрещает «счета криптоактивов, позволяющие анонимизировать сделки», и «счета использования монет, усиливающих анонимность», действие вступает в силу в июле 2027 года. Согласно Crypto Initiative EU, это «окончательная версия».
- Япония и Южная Корея запретили приватные монеты много лет назад.
- Binance и Kraken сняли с торгов приватные токены (Monero)
Если вы гражданин ЕС, попытка отправить ZEC с заблокированного адреса на регулируемый CEX вызовет проблемы в отчете о происхождении средств. Я сейчас как раз делаю forensic report, поверьте мне на слово.
Если средства необратимы, CEX не может проверить происхождение, и пользователи оказываются в тупике.
Но институционалы остро нуждаются в конфиденциальности
Посмотрите на график Tiger Research: доля американских акций, торгуемых внутри биржевых систем (около 70% в 2010 году), к 2025 году сравнялась с внебиржевой торговлей. Bloomberg сообщает, что большинство сделок с акциями США теперь происходят «в темноте».
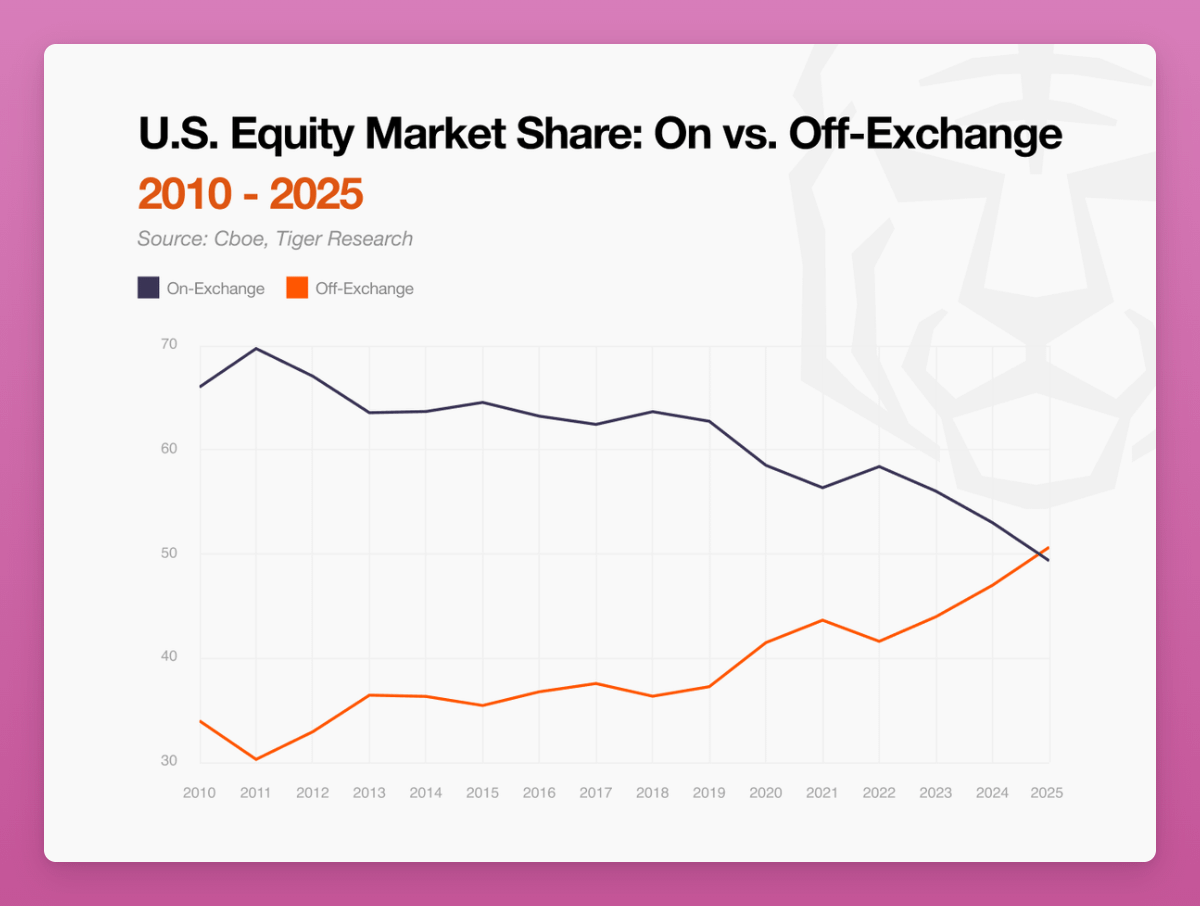
Подпись к рисунку:Источник Tiger Research
Почему? Потому что прозрачность ончэйнда раскрывает их торговые планы.
Может, не лучший пример, но когда длинная плечевая позиция James Wynn на Hyperliquid в размере 949 BTC вместе с ценой ликвидации видна в ончэйне... возможно, его паранойя о том, что за ним следят, не напрасна :)
«Профессиональные торговые компании и институционалы не хотят разворачивать сложные стратегии на публичных блокчейнах, потому что каждый их шаг может быть увиден, скопирован или нейтрализован».
В этом контексте я вижу, как всё больше говорят о Canton. Капитализация $5,4 млрд, тихо сидит на 33 месте.
DTCC объявил, что начнёт токенизацию казначейских облигаций США на Canton со второго квартала 2026 года. DTCC. Этот институт обработал 3,7 квадриллионов долларов ценных бумаг в 2024 году.
Canton — первый открытый блокчейн, поддерживающий конфиденциальность, созданный специально для институциональных финансов. Участники контролируют, какие контрагенты видят информацию о конкретной сделке: в отличие от публичных цепочек, где всё транслируется.
«Многие блокчейн-архитектуры разрабатывались для открытых, разрешительных сред, где данные транзакций широко доступны. Хотя этот режим имеет преимущества в некоторых случаях, он не соответствует требованиям регулируемых финансовых рынков. Институционалы не могут публично раскрывать свои позиции, контрагентов или изменения ликвидности».
Сторонники Cantona — гиганты традиционных финансов: BlackRock, Blackstone, Nasdaq, S&P Global, Goldman Sachs, Citadel Securities, HSBC, BNP Paribas, Euroclear...
Так что да, конфиденциальность абсолютно важна.
Если бы мои позиции ETH и SOL были тяжёлыми, я бы нервничал из-за конкуренции со стороны альт-L1.
Но Ethereum также движется в сторону конфиденциальности.
Сначала Виталик четко осознал, что конфиденциальность является одним из «известных недостатков» текущего архитектурного уровня Ethereum.
Виталик Бутерин представил дорожную карту по улучшению конфиденциальности на Ethereum, включающую 9 шагов для улучшения приватности L1: прямую интеграцию пулов приватности и инструментов вроде Railgun в кошельки, установку «один адрес на приложение» по умолчанию, а также внедрение RPC-приватности на основе TEE.
На EDCON 2025 дорожная карта Виталика включала:
«Усилия по защите приватности при чтении включают доверенные среды выполнения (TEE), технологии приватного извлечения данных (PIR), ложные запросы для скрытия шаблонов доступа и частичные узлы состояния, показывающие только необходимые данные. Эти меры направлены на снижение утечки информации на обоих концах взаимодействия пользователя».
Ethereum должен перейти от модели «not evil» к «cannot do evil». Использование криптографии для обеспечения безопасности системы даже при наличии злонамеренных отдельных участников.
Другой спасительный круг — L2: Aztec Network выпустил Ignition Chain в мейннете Ethereum. Первая полностью децентрализованная приватная L2. Получив поддержку в размере 170 млн долларов от a16z и других, Aztec реализует «программируемую конфиденциальность», где пользователи контролируют, что открыто, а что приватно.
Сооснователь Aztec Зак Уильямсон сказал:
«2025–2035 годы станут эпохой ротации конфиденциальности».
Неочевидная истина: четырёхлетний цикл больше не работает
Черт возьми, надеюсь, я не ошибаюсь в этом пункте.
Но я верю, что BTC и крипто изменились настолько сильно, что смогли выбраться из-под влияния четырёхлетнего цикла. Именно то, что сделало крипто, особенно BTC, «макрозаложниками»,恰恰是 (как раз и есть) причина, по которой старый паттерн сломался.
Это одна из идей исследования Messari за 2026 год.
«По мере того как BTC всё больше воспринимается как макроактив, традиционные фреймворки, такие как четырёхлетний цикл, теряют прежнюю значимость. Поведение BTC будет формироваться более широкими макроэкономическими силами».
Мы теперь торгуем совершенно другим классом активов.
- Горнодобытчики больше не важны: Ежедневная эмиссия около 450 BTC ($42 млн). Торговый объем ETF BlackRock за 15 минут способен переварить это. Нарратив о шоке предложения умер, потому что майнеры больше не контролируют обращение.
- ETF сдерживают волатильность: Уже упоминалось в разделе «макрозаложник». Кроме того, институционалы и пенсионные фонды не торгуют как розница, у них есть обязательства по ребалансировке, поэтому они компенсируют панические продажи, характерные для розницы в прошлых циклах.
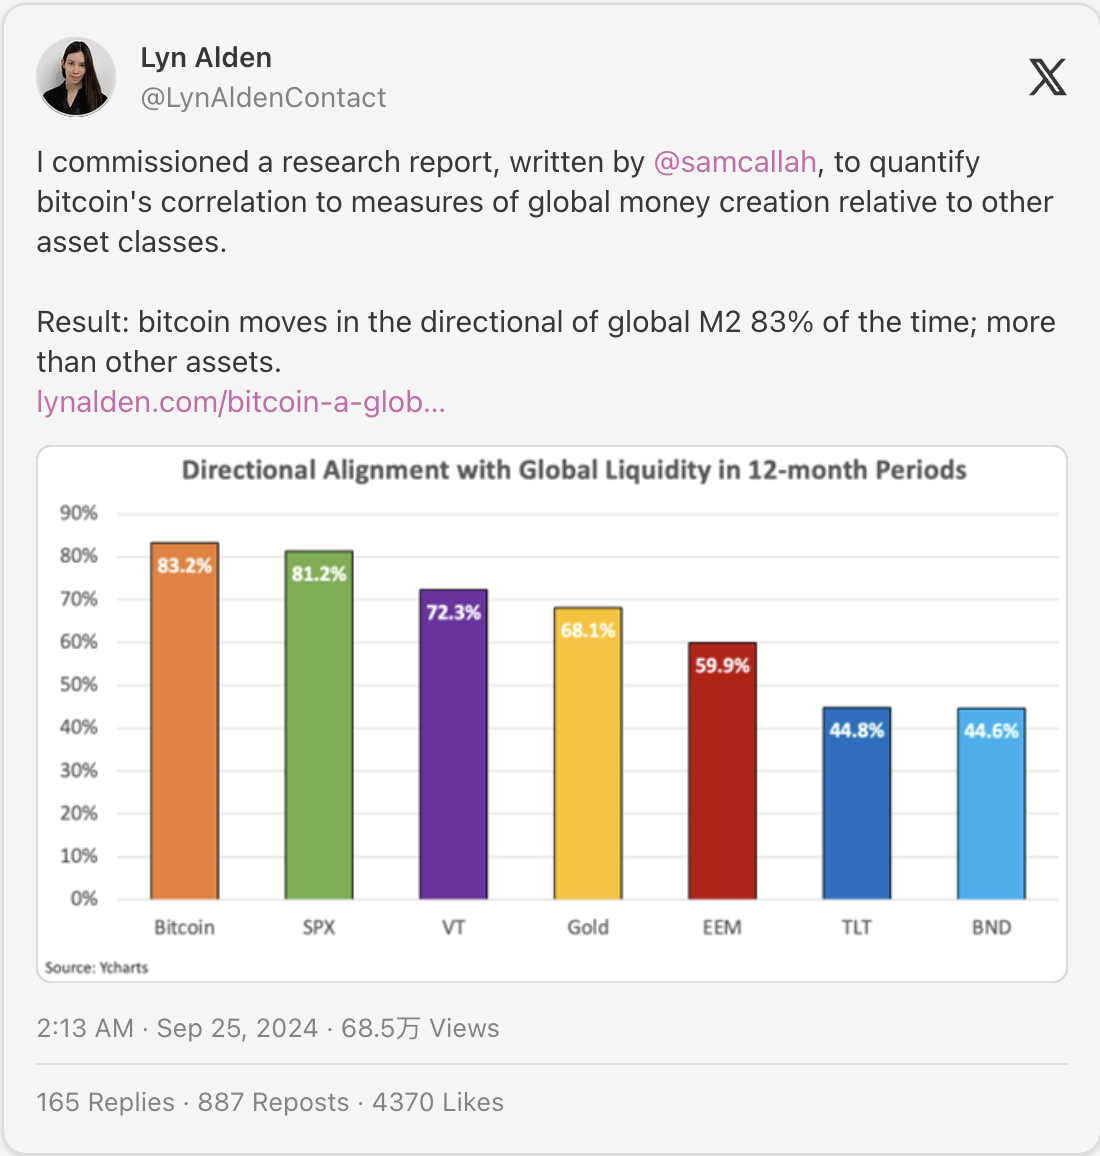
- Ликвидность важнее халвинга: Наложите графики на глобальный мировой M2 (денежную массу) — совпадение идеальное. После продаж со стороны ветеранов BTC и паникеров четвертого цикла мы ненадолго выбыли из этого соотношения.
- BTC отстаёт от золота: Исторически золото опережало биткоин на 60–150 дней. Хотя многие ожидали, что биткоин догонит его. Я считаю, что эта торговля на догонялки и ротация в BTC будут сильнее, чем любой четырёхлетний цикл.
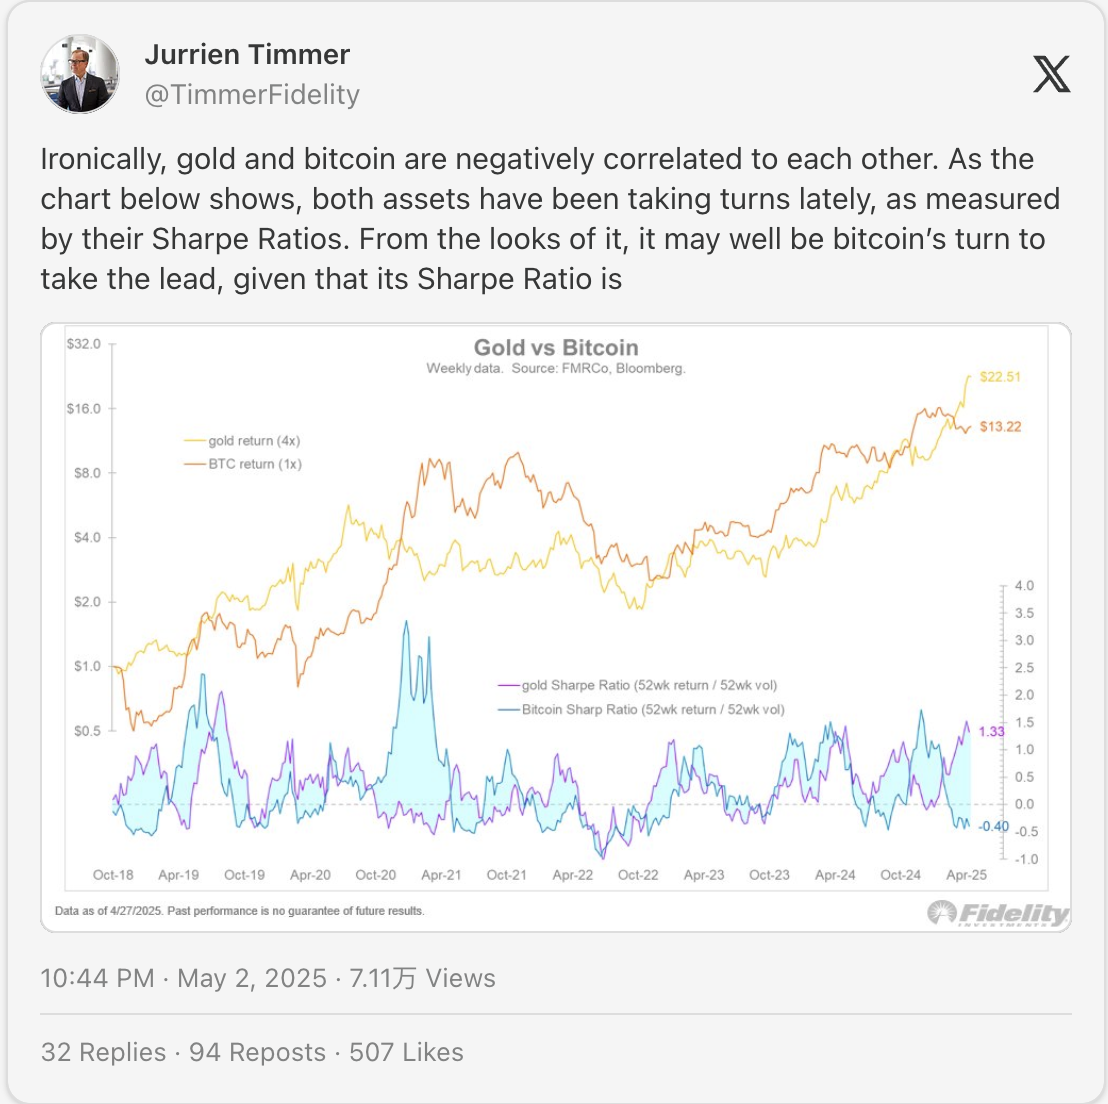
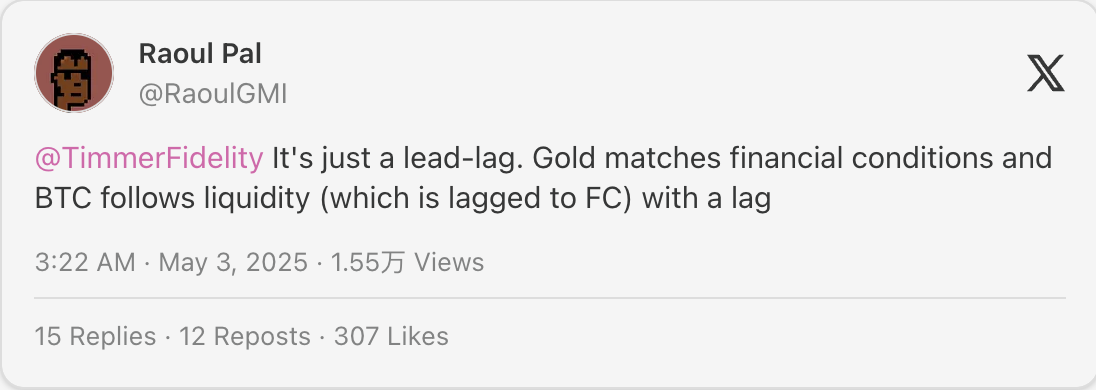
В том же исследовании Messari за 2026 год они утверждают, что биткоин останется сильным, поглощая монетарную премию и роль хранилища стоимости у золота.
Polymarket оценивает, что биткоин обгонит золото и S&P 500 в 2026 году. Но разрыв невелик.
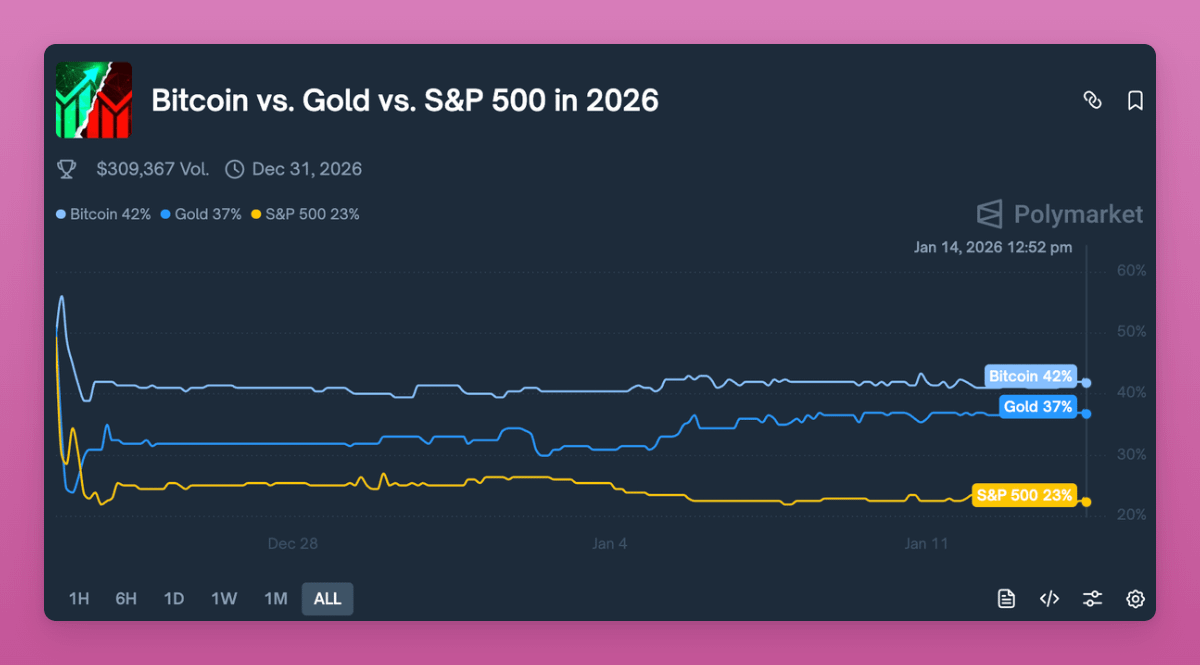
Так что это неочевидная истина.
Неочевидная истина: DAT — чистое благо для крипто
G. Кендрик из Standard Chartered (главный исследователь крипто) снизил целевую цену биткоина на 2026 год с $300 000 до $150 000 из-за исчерпания потенциала DAT:
«...Покупки со стороны компаний-казначейств цифровых активов (DAT) могли завершиться, так как текущие оценки... больше не поддерживают дальнейшее расширение DAT. Мы ожидаем консолидации, а не тотальных распродаж, но покупки DAT вряд ли обеспечат дополнительную поддержку».
«Таким образом, сейчас мы считаем, что будущий рост цены биткоина на самом деле движется только одной ногой» — добавил он.
Grayscale в своем обзоре рынка цифровых активов на 2026 год придерживается схожей позиции:
«Несмотря на высокий медийный шум, мы считаем, что DAT не станет основным фактором волатильности на рынке цифровых активов в 2026 году».
«Будет множество дискуссий на эти темы, но мы полагаем, что они не являются центральными для перспектив рынка».
DAT владеют 3,7% предложения BTC, 4,6% ETH, 2,5% SOL.
Спрос снизился с пика середины 2025 года: крупнейшие DAT теперь торгуются вблизи mNAV 1.0 (см. график ниже).

Подпись к рисунку: Источник Grayscale
Тем не менее, большинство DAT не используют чрезмерный леверидж (или вообще не используют), поэтому при падении они могут не быть вынуждены ликвидировать активы.
Крупнейший по капитализации DAT Strategy недавно собрал долларовой резервный фонд, чтобы продолжать выплату дивидендов по предпочтительным акциям даже при падении цены биткоина.
Grayscale прогнозирует, что большинство DAT будут вести себя как закрытые фонды, торгуясь с премией и дисконтом, и редко будут проводить форсированные ликвидации. DAT могут стать постоянным атрибутом крипто, но вряд ли станут основным источником нового спроса или основного давления распродаж в 2026 году.
Честно говоря, DAT меня пугали. Буду рад, если в 2026 году они станут «неновостью».
Но они действительно важны.
Для ETH DAT уже обогнали ETF.
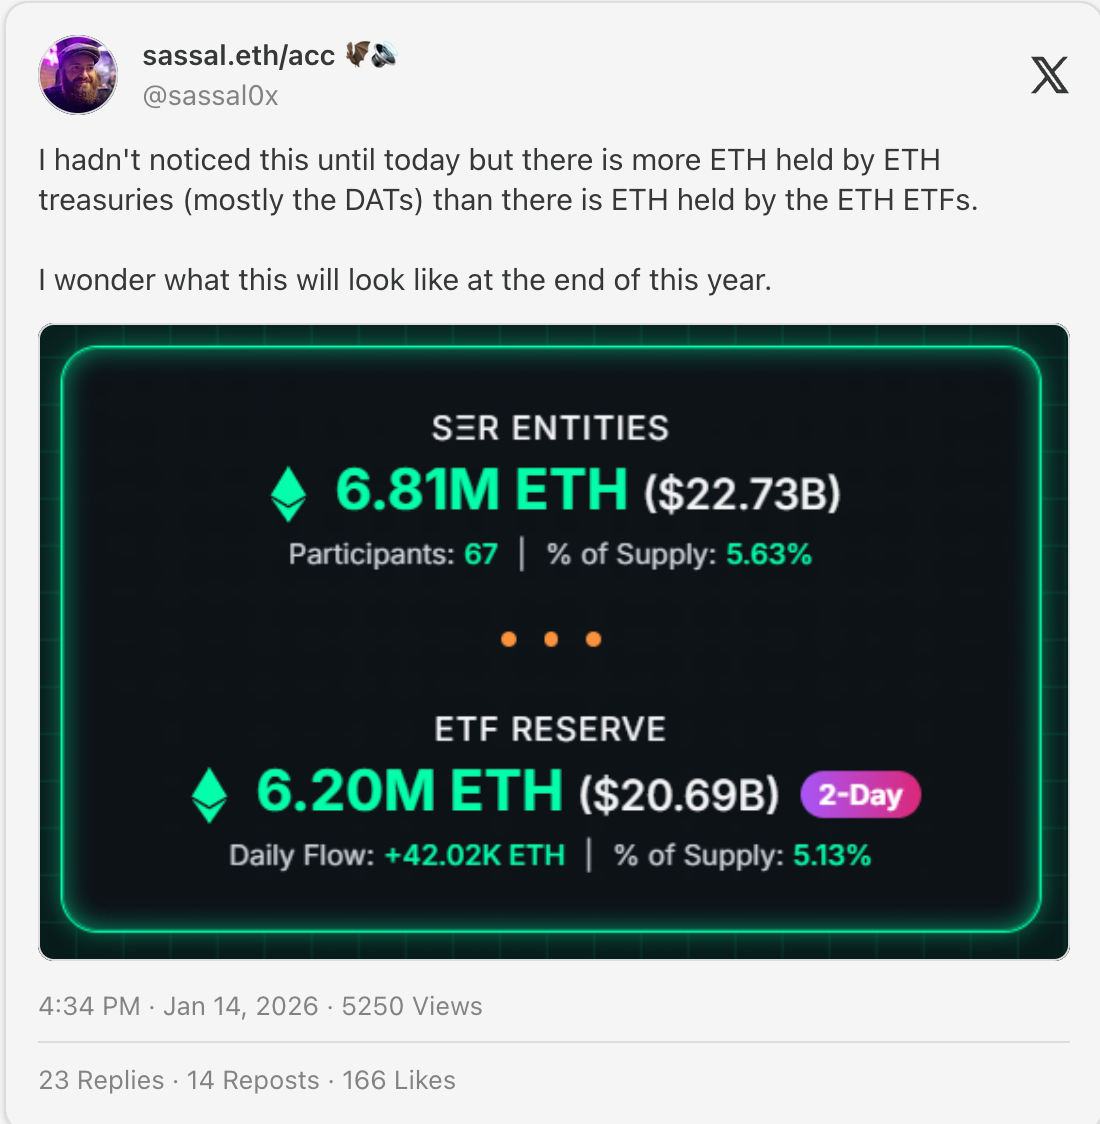
В отличие от BTC DAT, казначейства ETH используют свои позиции. BitMine застейкала 74 880 ETH ($219 млн) ради 3% дохода. SharpLink Gaming заработала 1 326 ETH (~$6 млн) на стейкинговых наградах с июня 2025 года.
BitMine разрабатывает «Сеть валидаторов американского производства» (MAVAN), цель которой — получать $363–485 млн стейкинговых вознаграждений ежегодно путем эксплуатации своих валидаторов. Также инвестировал в MrBeast. Выглядит странно, но я люблю эксперименты.
BTC не генерирует доход. Но ETH DAT превращают казначейства в производственную инфраструктуру: валидаторы, ликвидный стейкинг, фермерство доходности DeFi.
Еще одна важная причина моего бычьего настроения по $ETH на 2026 год. Дорожная карта постквантовой защиты + расширение L1 + более устойчивые DAT.
У BTC, SOL и ETH есть ETF, конкурирующие с DAT.
Но большинство альткоинов всё ещё слишком рискованны, недостаточно ликвидны или юридически сложны для создания ETF.
Это делает DAT «моментами IPO» для альткоинов. Простой способ для институционалов получить легальную экспозицию.
Я верю, что эти DAT смогут сфокусировать внимание и решить, какие альткоины заслуживают покупки.
Поскольку существуют тысячи альткоинов, создать структуру DAT сможет лишь небольшое количество. Таким образом, внимание пользователей и потоки капитала концентрируются на нескольких активах, готовых к росту.
Но я беспокоюсь об инсайдерской торговле DAT. В прошлом году SEC и FINRA расследовали более 200 DAT-компаний, потому что их акции резко взлетали за несколько дней до объявления о создании DAT.
Кроме того, розничные инвесторы ненавидят, когда VC выходят через DAT вместо реализации на спотовом рынке.
В целом, если:
- DAT для BTC станут в 2026 году «неинформативными»
- DAT для ETH продолжат стейкинг в PoS и протоколах DeFi
- DAT для альткоинов расширятся на высококачественные активы
то я считаю, что DAT принесут чистую пользу крипто в 2026 году.
Но при падении DAT усугубят распродажи. Впрочем, в этом нет ничего нового — розница продаёт так же, как и институты.
Неочевидная ложь: возвращение ICO исправило модель выпуска токенов
ICO вернулись.
- MegaETH собрала $450 млн по одному из самых тщательно спроектированных моделей.
- Echo была приобретена Coinbase за $375 млн.
- Kraken сотрудничает с Legion для «справедливой» продажи.
- MetaDAO пионерит продажу токенов права собственности.
Нарратив красивый: розничные инвесторы наконец получили доступ, аналогичный VC. Справедливый эмиссия. Равные условия и демократизация участия.
Действительно, возвращение ICO необходимо, потому что дропы с низким обращением и высоким FDV неустойчивы.
Мы действительно хотим вернуться к эпохе ранних ETH ICO, чтобы получить 450x.
Поэтому платформы ICO 2.0 обещают решить эту проблему. Legion использует «счёт очков заслуг», основанный на ончэн, соцсетях или разработке. Echo позволяет рознице инвестировать «на равных условиях с VC».
Мне нравится! Потому что мой аккаунт X дает мне доступ к лучшим сделкам, например, квоте в $50k на продажу MegaETH.
Но ICO не демократизировали выпуск токенов:
- Требуется полный KYC (исключает большую часть мира). Я, как гражданин ЕС,居然 не могу купить Monad на COINBASE?!?
- Оценка репутации (преимущественно для существующих инсайдеров, KOL)
- Лимиты квот недоступны для VC, либо крупные игроки обходят их через мультиаккаунты.
Механизмы печати токенов постоянно меняются. От форков BTC (Litecoin), ICO переросли в IDO. IDO стал дропом. Дроп стал фармингом баллов. Баллы стали оценкой квот.
Но ценность всегда стекает к тем 1) кто уже контролирует поток проекта, и 2) кто знает правила игры. Я писал об этом ранее.
Хорошая сторона ICO заключается в демонстрации реального спроса на токены. Фарминг дропов с завышенными цифрами маскировал истинный спрос.
Но если/когда рынок нагреется, входная цена для розницы может оказаться в 10–50 раз хуже, чем у инвесторов seed-раунда, а планы разблокировки выльются в давление распродаж. Особенно на проектах, где большая часть upside была захвачена офлайн.
Снова говорю: мне нравится мейнстримный нарратив ICO, потому что я получаю лучшие сделки. А как насчет остальных?
Неочевидная истина: «Все криптокарточные компании в конце концов умрут»
Эта мысль принадлежит Павлу Парамонову:
Он считает главными причинами смерти криптокарт:
- Они работают поверх Visa/Mastercard, поэтому реального дисруптива нет.
- Легко копируемы: большинство — просто брендинг на общей инфраструктуре (Rain привлек $250 млн при оценке $2 млрд).
- Централизация + KYC противоречат целям крипто.
- Пользователи долго не будут терпеть дополнительные комиссии/налоги.
- После внедрения прямые платежи из кошельков заменят их.
Отличные аргументы, согласен с большинством из них. Большинство криптокарт действительно закроются. В целом, большинство стартапов терпят неудачу, поэтому легко сделать такой вывод :)
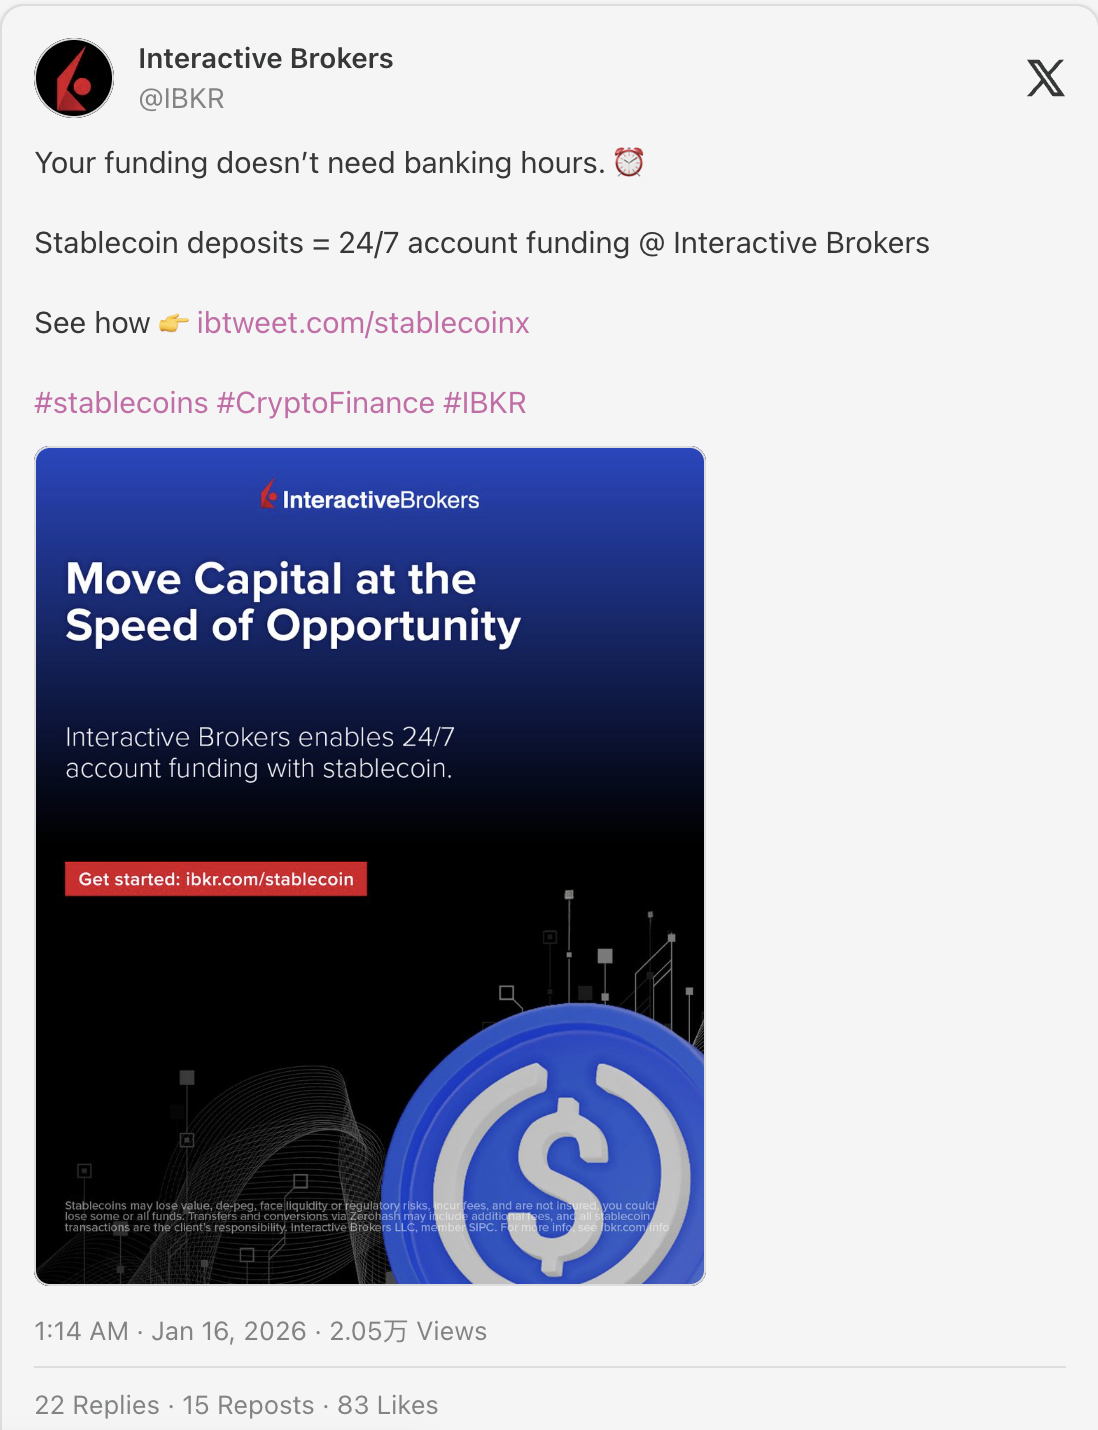
Уже есть доказательства, что стейблкоины могут осуществлять прямые P2P-платежи. Добавление депозитов USDC в Interactive Brokers — огромный плюс для крипто.
Но я верю, что две категории «криптокарточных компаний» выживут:
Такие как Etherfi, предлагающие кредитование под залог крипто. Даже CeFi-платформы вроде Nexo, Bybit, Crypto.com продолжают выпускать карты, и это не изменится.
Что еще важнее, криптокарточные компании становятся новыми банковскими приложениями, 1) предоставляя банковские услуги, 2) строя собственные платежные сети.
Например, Payy строит платежный L2 с приоритетом конфиденциальности, но соблюдением регуляторных требований. Их карты — лишь первое применение этой сети. Если сеть удалась, их собственный успех (достижение P2P-платежей) сделает карты устаревшими.
Base сделала огромную ставку в этом направлении с приложением Base.
Но вероятность этого развития событий мала. Представьте себе попытку заменить PayPal, Alipay или других укоренившихся игроков в их нишах.
Более вероятный сценарий: Revolut запустит прямые платежи стейблкоинами, после чего большинство крипто-нативных платежных решений... умрут.
Реальность такова, что криптокарты останутся большим бизнесом в ближайшие годы, потому что 1) банки неохотно принимают депозиты от криптобирж, 2) оплата налогов через криптокарты — большой PMF.
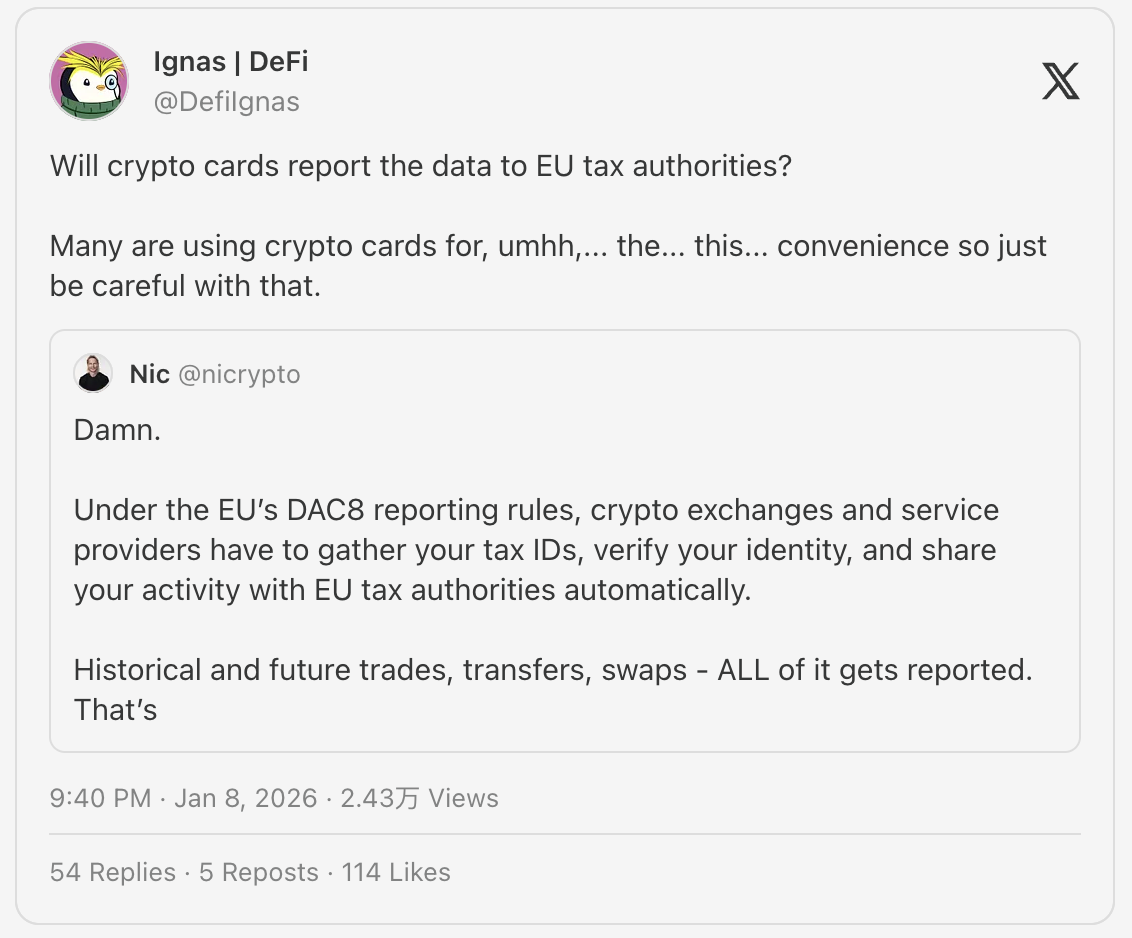
Но в конечном итоге регулирование настигнет криптокарточные компании или их пользователей.
Успех стейблкоинов напрямую конкурирует с криптокарточными компаниями. Если платежи стейблкоинами наберут обороты, карты станут не нужны.
Скорее всего, текущие криптокарточные платежи трансформируются в новые банки, пытающиеся конкурировать с современными финтех-приложениями вроде Revolut. Так что да, криптокарты, не трансформирующиеся в новые банки, умрут.
Если они победят — потенциал роста колоссален!
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Ignas | DeFi Research