За пределами предиктивных рынков: как определить, повлияет ли событие на рост или падение биткоина?
Автор: Вайдик Мандлои
Перевод: Чоппер, Foresight News
Сегодня все рынки прогнозов, будь то Polymarket или Kalshi, выдают только один тип результатов: вероятность. Вероятность — это число, отражающее совокупное мнение участников рынка о шансах наступления какого-либо события.
За последние два года этот базовый инструмент доказал, что рынок способен агрегировать разрозненную информацию со всех сторон, и его точность в прогнозировании будущих событий превосходит опросы общественного мнения, экспертные оценки и любые предыдущие методы человеческих прогнозов.
Однако сама информация о «вероятности» в финансовом контексте на самом деле неполна. Если вы владеете биткоином и видите, что рынок дает 65%-ю вероятность снижения ставки ФРС на 75 базисных пунктов в следующем месяце, вы знаете, что это событие крайне вероятно, но совершенно не понимаете, как оно повлияет на ваши позиции. Вам известна лишь высокая вероятность снижения ставки, но вы не знаете конкретных движений цены биткоина. Если решение о снижении ставки состоится, цена биткоина составит 110 тыс. долларов? Или 95 тыс., или 140 тыс.? Обычные рынки прогнозов на такой вопрос ответить не могут.
Само событие и степень воздействия этого события на компании или активы — это две совершенно разные вещи. Долгое время финансовые рынки смешивали их вместе. Разделение этих понятий определяет вектор разработки финансовых продуктов следующего поколения.
Сейчас индустрия разрабатывает два принципиально разных типа продуктов. Первый исходит из идей, порожденных рынками прогнозов: если рынки так эффективно агрегируют информацию, почему для управления организациями нужно голосование? Такие продукты называются рынками принятия решений. Второй представляет собой нечто совершенно новое: он напрямую указывает цену биткоина в случае снижения ставки ФРС на 75 базисных пунктов. Эти рынки не просто прогнозируют факт снижения ставки, а рассчитывают долларовую стоимость биткоина при данном гипотетическом сценарии. Такие рынки называются рынками воздействия, и их ценность сейчас сильно недооценена. Оба типа относятся к категории условных рынков.
Ниже мы подробно разберем рынки воздействия. Чтобы быстро понять их важность, сначала стоит рассмотреть ограничения рынков принятия решений.
Что произойдет, когда управление станет рыночным?
Рынки принятия решений изначально применялись в сценариях управления, потому что DAO и голосование токенами от рождения обладают изъянами: человек с наибольшим количеством токенов может знать меньше всего; тот же, кто обладает ключевой информацией, имеет слишком мало токенов, чтобы повлиять на результат голосования. Рынки принятия решений работают наоборот: любой желающий, вкладывающий средства, может высказать свою позицию, независимо от количества токенов в наличии. Рынок позволяет оценивать информацию в режиме реального времени.
Еще в 2000 году Робин Хансон предложил концепцию «прогнозного управления», суть которой проста. Допустим, протокол решает, сокращать ли вознаграждение за стейкинг. Вместо голосования токенами трейдерам предлагается задать цену токенам протокола через два фьючерсных контракта: один соответствует «сокращению вознаграждения», второй — «сохранению текущего уровня». Сценарий, в котором цена токена окажется выше, и будет реализован. Если вы будете слепо торговать, не понимая экономической логики протокола, информированные участники просто заработают на вас; ваши убытки напрямую снизят вес вашего голоса во всех будущих управленческих предложениях.
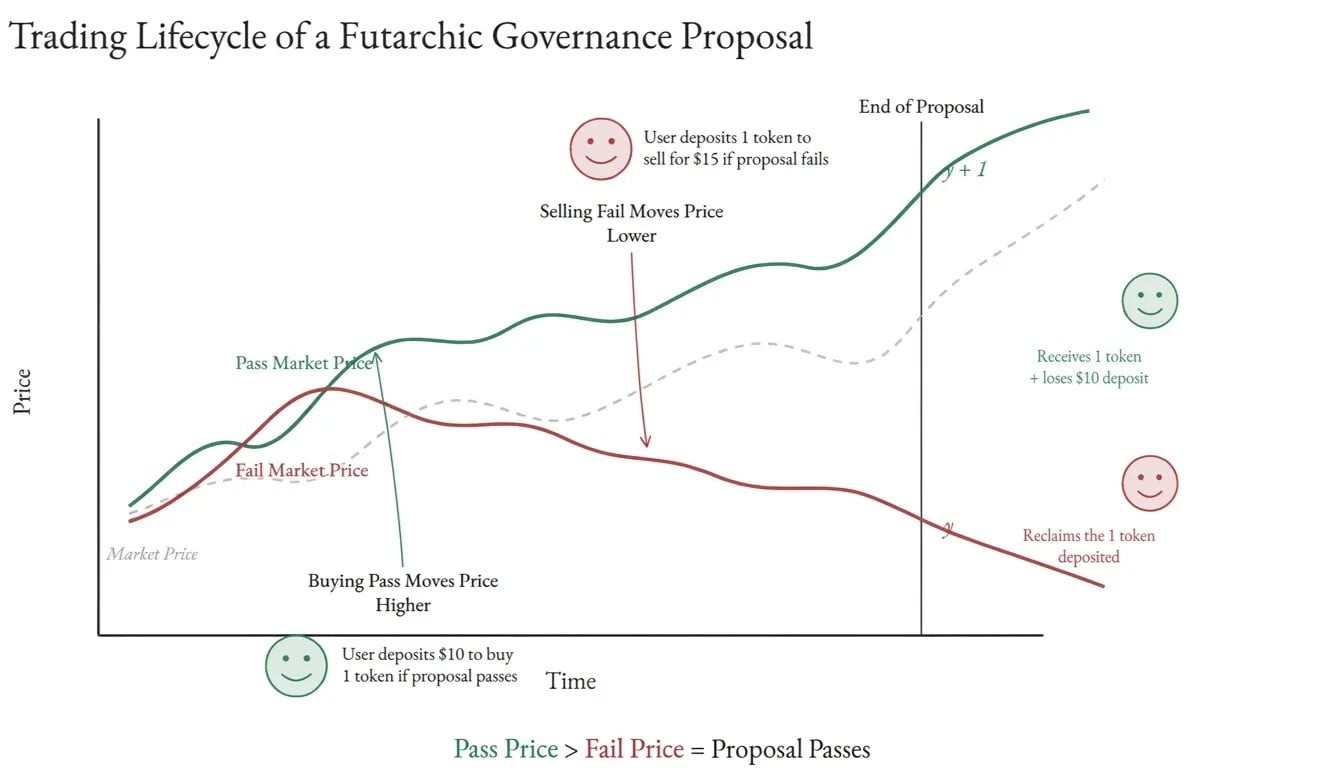
Эта система становится эффективнее с каждым использованием: капитал, плохо разбирающийся в рынке, непрерывно теряет деньги и уходит, тогда как профессиональный информированный капитал аккумулируется. Голосование токенами работает ровно наоборот — даже если год подряд вы голосуете неправильно, ваш вес голоса не уменьшается ни на йоту. Прогностическое управление заставляет невежество оплачиваться реальными деньгами, чего никогда ранее не позволяли себе никакие системы управления.
MetaDAO стал первой командой, внедрившей этот механизм. В конце 2023 года он запустился на блокчейне Solana, используя бинарный режим: каждое предложение имеет лишь два исхода — принятие или отклонение. Итог определяется условным рынком, традиционное голосование токенами отменено, а вывод рынка носит обязательный характер.
Однако этот выбор «или-или» порождает новые проблемы. Рынок способен ответить только «да» или «нет». Все параметры предложения, такие как бюджет, сроки или технические изменения, должны быть заранее согласованы на форуме до запуска рынка. Это противоречит первоначальной цели рынков принятия решений: детали предложений по-прежнему обсуждаются в рамках старой системы неформального консенсуса, а крупные держатели по-прежнему диктуют условия. Вы просто передаете финальный выбор рынку, что является улучшением, однако этап проектирования самого предложения остается в старой системе, которую призвана заменить.
В сентябре текущего года команда Umia обновила систему MetaDAO до версии с множественными исходами. Вместо простого принятия или отклонения различные варианты параметров одного предложения начинают состязаться одновременно. Рынок автоматически отсеивает нерациональные параметры через торговлю. Оптимальный вариант предложения формируется непосредственно в результате рыночной игры, а не утверждается заблаговременно на форуме. Если целью этого механизма является ценовое обнаружение, то так оно и должно работать.
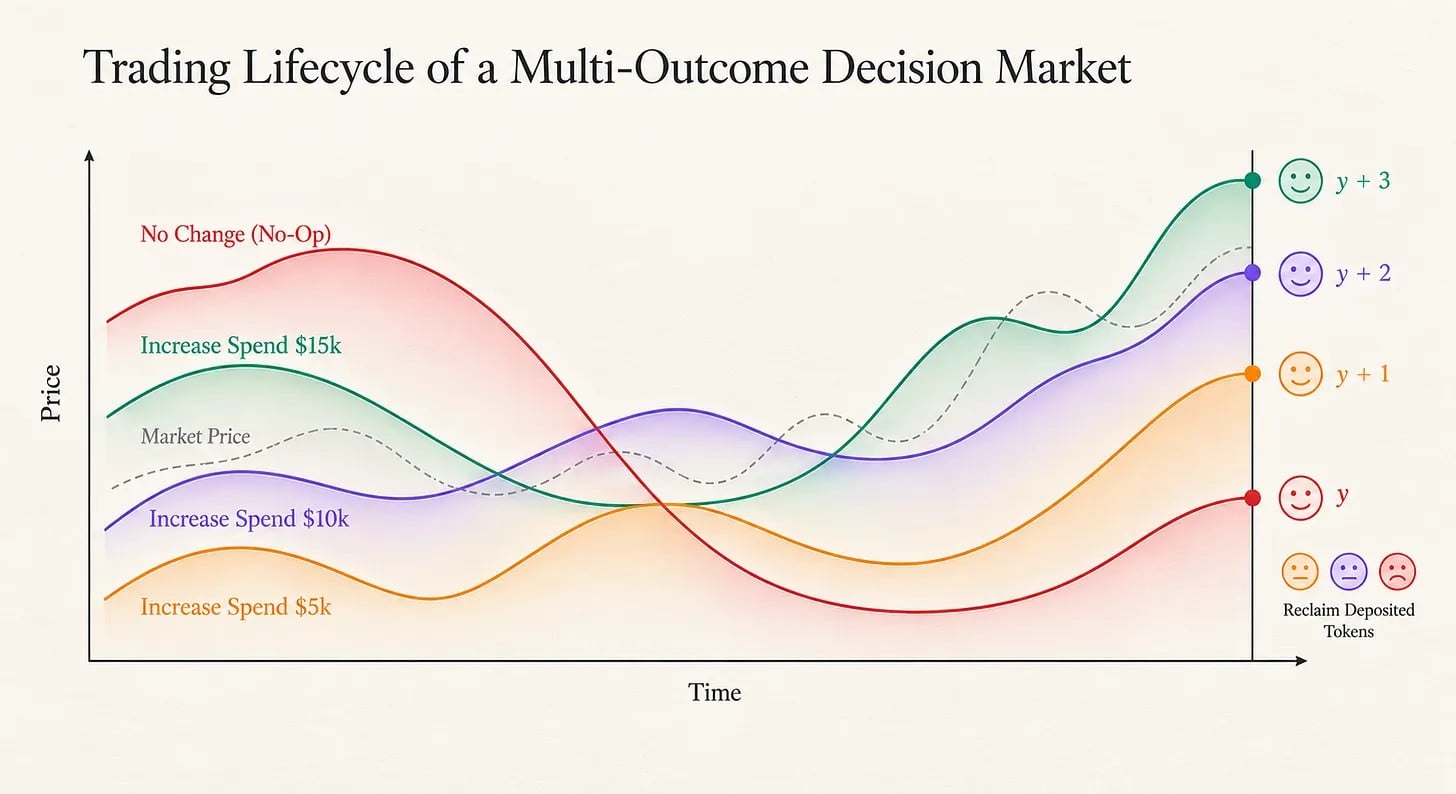
В настоящее время этим механизмом пользуются 22 DAO, через управление рынком уже прошли 96 предложений. Капитал казначейств, управляемый рынком, составляет в общей сложности 50,5 млн долларов, из которых 39,3 млн принадлежит MetaDAO. Ясно, что у этой модели есть потенциал для масштабирования. Однако даже если объем казначейств увеличится в сто раз, рынки принятия решений упрутся в свой потолок. Этот предел не зависит от объема капитала, количества пользователей или навыков команды разработчиков.
В экономике действует закон Гудхарта: как только конкретный показатель становится целью, он перестает быть надежным критерием. Кредитные рейтинги изначально создавались для оценки риска дефолта; после того как банки начали отбирать ипотечные продукты по рейтингам, инвестиционные банки стали искусственно структурировать ценные бумаги именно под эти стандарты, вместо того чтобы отбирать качественные кредиты. Качество базовых ипотечных активов постепенно ухудшалось, но ценные бумаги тем не менее получали максимальный рейтинг AAA.
У рынков принятия решений от природы существует эта уязвимость. Цена токена растет после утверждения предложения частично потому, что само предложение создает ценность, а частично потому, что прохождение предложения сигнализирует о высокой уверенности команды. Даже если перспективный проект предложит направить средства казначейства на отливку бронзового быка, после одобрения токены продолжат расти: трейдеры будут делать ставку на уверенность в управлении, а не на саму статую. Аналогичная ситуация возникает с акциями Apple при объявлении о программе обратного выкупа в периоды высокой оценки.
Вся система может дать сбой: результаты, выдаваемые рынком, начинают обратным образом влиять на объекты, которые он призван оценить. Попытка исправить это разрушает стимулы трейдеров к участию. Но если убрать управленческий компонент и применять данный условный механизм для анализа внешних по отношению к протоколу событий — то есть тех факторов, которые нельзя изменить результатами торговли, — цикл взаимного искажения исчезнет, а манипуляции с ценами станут затруднительны. Именно так работают рынки воздействия.
Что способны делать рынки воздействия?
Современные инструменты хеджирования в криптоиндустрии довольно примитивны. Если вы владеете биткоином и опасаетесь, что какое-либо регуляторное решение повлияет на вашу позицию, у вас есть лишь два выбора: либо продать актив немедленно, добровольно отказавшись от потенциальных прибылей при любых благоприятных сценариях; либо купить продукт, отслеживающий волатильность, но подобные инструменты фиксируют общую амплитуду колебаний рынка, а не то, чего вы действительно боитесь. Раньше не существовало финансовых продуктов, позволяющих изолировать одно конкретное событие и торговать величиной ценового удара, которое оно нанесет определенному активу. Именно эту задачу решают рынки воздействия.
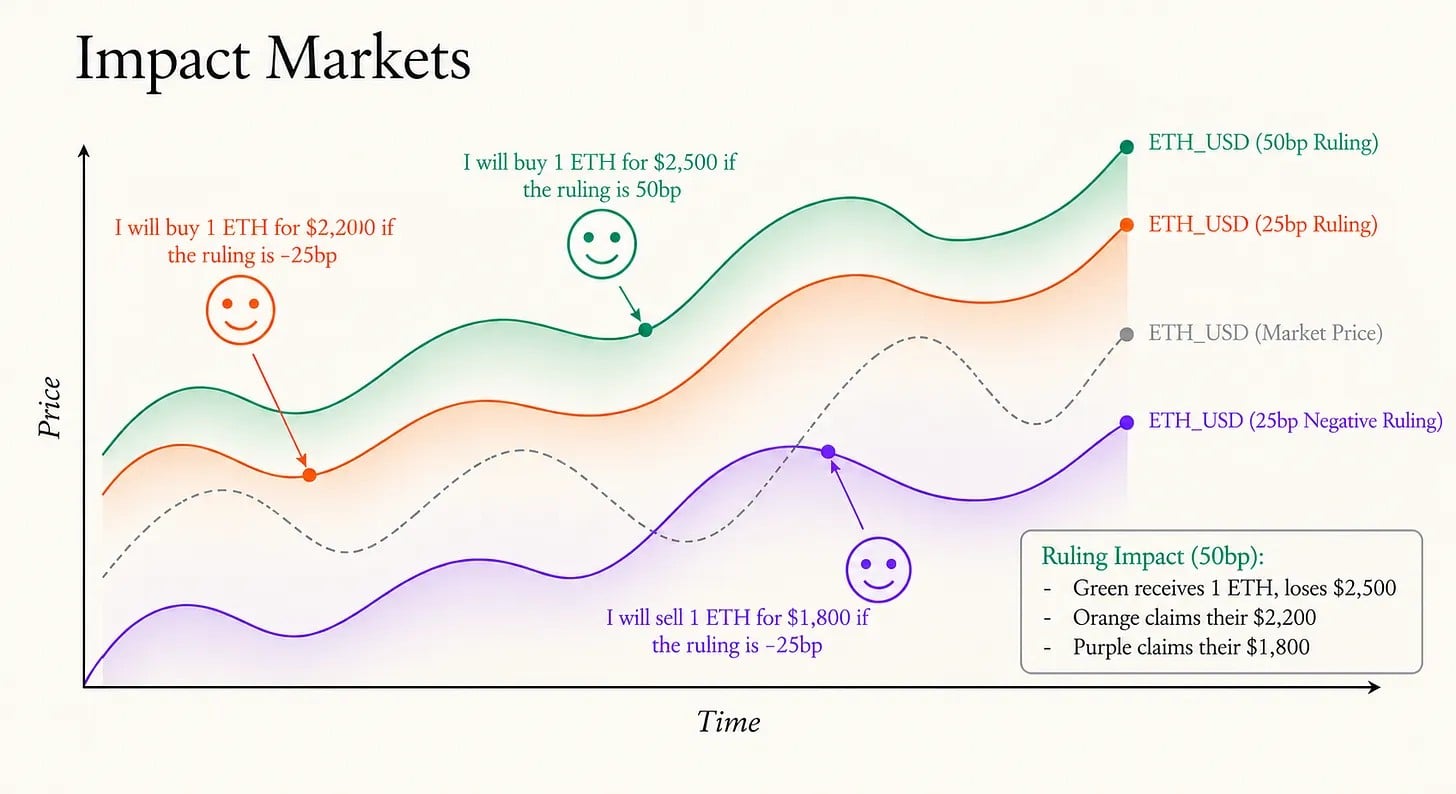
Например, Комиссия по ценным бумагам и биржам США (SEC) скоро вынесет вердикт о том, относится ли определенный класс DeFi-протоколов к ценным бумагам. При этом у вас на руках крупная позиция в ETH. Вы считаете, что если вердикт будет негативным для DeFi, цена ETH упадет до 1800 долларов. При этом текущая котировка на «рынке воздействия ETH в сценарии негативного решения SEC» составляет 2300 долларов, что отражает консенсус участников: после оглашения приговора цена актива достигнет отметки в 2300 долларов.
Вы продаете этот контракт по цене 2300 долларов. Позже негативное решение SEC принимается, и цена ETH падает до 1800 долларов. Так как ваша оценка оказалась точнее рыночной, вы зарабатываете 500 долларов с каждой монеты. Даже если вы ошибаетесь и ETH падает лишь до 2200 долларов, вы все равно получаете прибыль в 100 долларов. До появления рынков воздействия подобная торговля была невозможна. Ни один продукт ранее не позволял изолированно торговать амплитудой ценовых колебаний конкретного актива вследствие отдельного события с формированием цены через реальное взаимодействие участников рынка.
Принцип работы заключается в следующем: текущая цена актива, которую мы видим, по сути является усредненным результатом всех возможных сценариев будущего, сжатым в одно число. Рынки воздействия позволяют проникнуть за эту поверхность и торговать исключительно одним конкретным будущим сценарием.
На сегодняшний день инвесторы, стремящиеся обезопасить себя от определенных рисков, обычно прибегают к диверсификации портфеля, что по сути означает лишь грубое предположение о корреляциях роста и падения различных активов. Рынки воздействия предлагают совершенно иной подход: вы можете держать крупную позицию в биткоине и параллельно приобретать защиту от конкретно волнующего вас регуляторного или макроекономического события, не продавая активы и не покупая хеджирование волатильности по сотням нерелевантных сценариев.
Отказ от защиты через диверсификацию и спекуляцию на корреляциях ценовых движений в пользу прямого хеджирования рисков конкретного сценария. Это совершенно новый метод управления рисками, базирующийся на условии предоставления продуктом условной цены, а не вероятности наступления события.
По моему мнению, воздействие рынков воздействия значительно превзойдет влияние обычных рынков прогнозов. В конце срока исполнения рынки прогнозов выплачивают средства лишь по двум исходам: «наступило / не наступило». Хотя они полезны, сфера их применения ограничена. Сама по себе вероятность не подходит для прямой торговли, и на ее базе невозможно строить сложные финансовые инструменты.
Рынки воздействия генерируют долларовую стоимость актива при заданном гипотетическом сценарии. Эту метрику можно использовать для хеджирования рисков и дальнейшего создания деривативов. До возникновения условных цен подобные инструменты было физически невозможно создать. Объемы различных производных финансовых инструментов, построенных на надежных условных ценах, в конечном итоге многократно превысят объемы самих условных рынков, точно так же, как рынок опционов и деривативов значительно больше базового фондового рынка.
Ниша «произойдет ли событие» обладает немалым потенциалом, но изначально имеет верхнюю границу, поскольку возможности торговли исключительно на основе вероятностей ограничены. Однако тема «насколько изменится цена актива из-за этого события» открывает бесконечное количество сценариев, а глубина рынка сравнима со всей финансовой индустрией в целом.
Первые продукты уже вышли на рынок, а скорость их расширения постоянно растет. Протокол Branchpoint, например, разработал Branchmap — универсальный стандарт именования между проектами, устанавливающий единое определение различных условных сценариев. Стандартизация крайне важна: рынки воздействия смогут стать настоящей финансовой инфраструктурой только тогда, когда выражение «ETH в сценарии негативного решения SEC» будет иметь абсолютно одинаковое значение на всех торговых площадках. Без единого стандарта ликвидность распылится, а условные цены на разных платформах станет невозможно сопоставлять друг с другом.
Branchpoint называет эту архитектуру «финансами мультиверса». Каждый условный рынок выступает своеобразным окном, соответствующим одному будущему ветвлению реальности, отражающим мир после того или иного стечения обстоятельств. По мере созревания рынков воздействия и наращивания ликвидности биржа начнет предоставлять не просто условную цену для одного события, а полную картину оценки актива во множестве параллельных сценариев будущего.
Десятилетиями финансовая индустрия стремилась разложить лежащие в основе движения цены активов факторы на составляющие. Целая отрасль событийного анализа строится на ретроспективном изучении исторических данных для оценки степени влияния конкретного события на изменение стоимости, сводя остальное к шуму. Тем не менее раньше исследователи могли лишь приблизительно подсчитывать эффекты постфактум.
Рынки воздействия позволяют выполнять эту декомпозицию заблаговременно и в режиме реального времени. Как только такие данные станут доступными, фундаментальные принципы определения стоимости рисков будут полностью переписаны.
На следующем этапе условные цены интегрируются в риск-модели и системы управления портфелями, которые сегодня функционируют исключительно на основе спотовых котировок и подразумеваемой волатильности. После завершения интеграции каркас хеджирования капитала и управления рисковыми позициями в криптоиндустрии претерпит радикальную трансформацию.
Данный механизм не ограничен крипторынком. Появление подобных котировок спровоцирует цепную реакцию в распределении капиталов. Страховые компании смогут передавать нишевые риски, находящиеся за пределами их пропускной способности, на условные рынки, что позволит им заключать договоры, ранее приходившиеся отвергать. Венчурные фонды смогут раздельно хеджировать отраслевые риски и риски конкретных компаний, осмеливаясь делать крупные ставки на убежденных основателей бизнеса, а не размывать инвестиции между тридцатью стартапами ради компенсации неуверенности. При планировании повышения минимальной заработной платы правительства смогут видеть сформированную торгами реальную стоимость влияния на занятость через условные рынки, вместо долгих дебатов противоречивых экономических моделей.
В 1970-х годах опционы привнесли в фондовый рынок аналогичную революцию, породив целый ряд ранее немыслимых новых секторов экономики. Условные рынки, подобно опционам, являются фундаментальным строительным блоком финансов. Разница лишь в том, что они декомпозируют риски по признаку различных событий, а не самих активов; количество потенциальных событий во вселенной не имеет предела.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News