Прогноз по Neo Bank на 2026 год: битва трёх гигантов — Superform, Veera и Tria. Кто станет «Алипеем» криптоиндустрии?
Автор: Mesh
Перевод: TechFlow
6 января 2026 г.
Я отслеживаю тенденцию «из кошелька в банк» уже несколько месяцев, и, честно говоря, скорость этих изменений просто поражает.
К концу 2025 года три проекта достигли важных вех по объему транзакций. Они совершили то, что не может сделать MetaMask: превратили криптовалюту в реальную покупательную способность, даже не касаясь централизованных бирж (CEX). Superform, Veera и Tria больше не являются просто криптокошельками — они строят банки в полном смысле этого слова.
Данные говорят сами за себя. К прошлому ноябрю ежедневный объем транзакций Tria достиг 1 млн долларов США при более чем 150 тыс. пользователей, а годовая выручка (ARR) составила около 20 млн долларов США. Veera расширилась до 108 стран с базой пользователей в 4 млн человек. Total Value Locked (TVL) Superform взлетел на 300% всего за шесть месяцев, достигнув 144 млн долларов США.
Это не очередной хайп вокруг DeFi 2.0. Это сдвиг в инфраструктуре, к которому все были готовы, но никто не ожидал такой скорости реализации.
Ниже мы подробно разберем эти три проекта, а также других потенциальных претендентов, за которыми стоит следить.
Что такое ончейн-необанки?
Давайте разберемся в этом термине, поскольку его часто используют слишком свободно.
Ончейн-необанки (Onchain Neobank) объединяют три элемента, которые ранее было сложно совместить:
- Мощь DeFi: включая оптимизацию доходности, стейкинг (staking) и кроссчейн-конвертацию.
- Удобство традиционного банкинга: например, карты для оплаты в Starbucks, мгновенные платежи и кэшбэк-программы.
- Абстракция блокчейна: пользователям больше не нужно иметь дело с комиссиями за Gas, интерфейсами кроссчейн-мостов или ручным переключением сетей.
В чем отличие от Revolut или Coinbase? Вы полностью контролируете свои приватные ключи! А как насчет сравнения с MetaMask? Вы можете тратить криптовалюту так же легко, как и фиатные деньги, без необходимости задумываться о том, в какой сети хранятся ваши USDC.
Проще говоря, это революция, вызванная тем, что протоколы DeFi осознали: обычным пользователям не хочется вручную переводить активы между сетями или высчитывать комиссии за Gas. Им нужна просто карта, которой можно расплачиваться в любом месте.
Один из трех гигантов
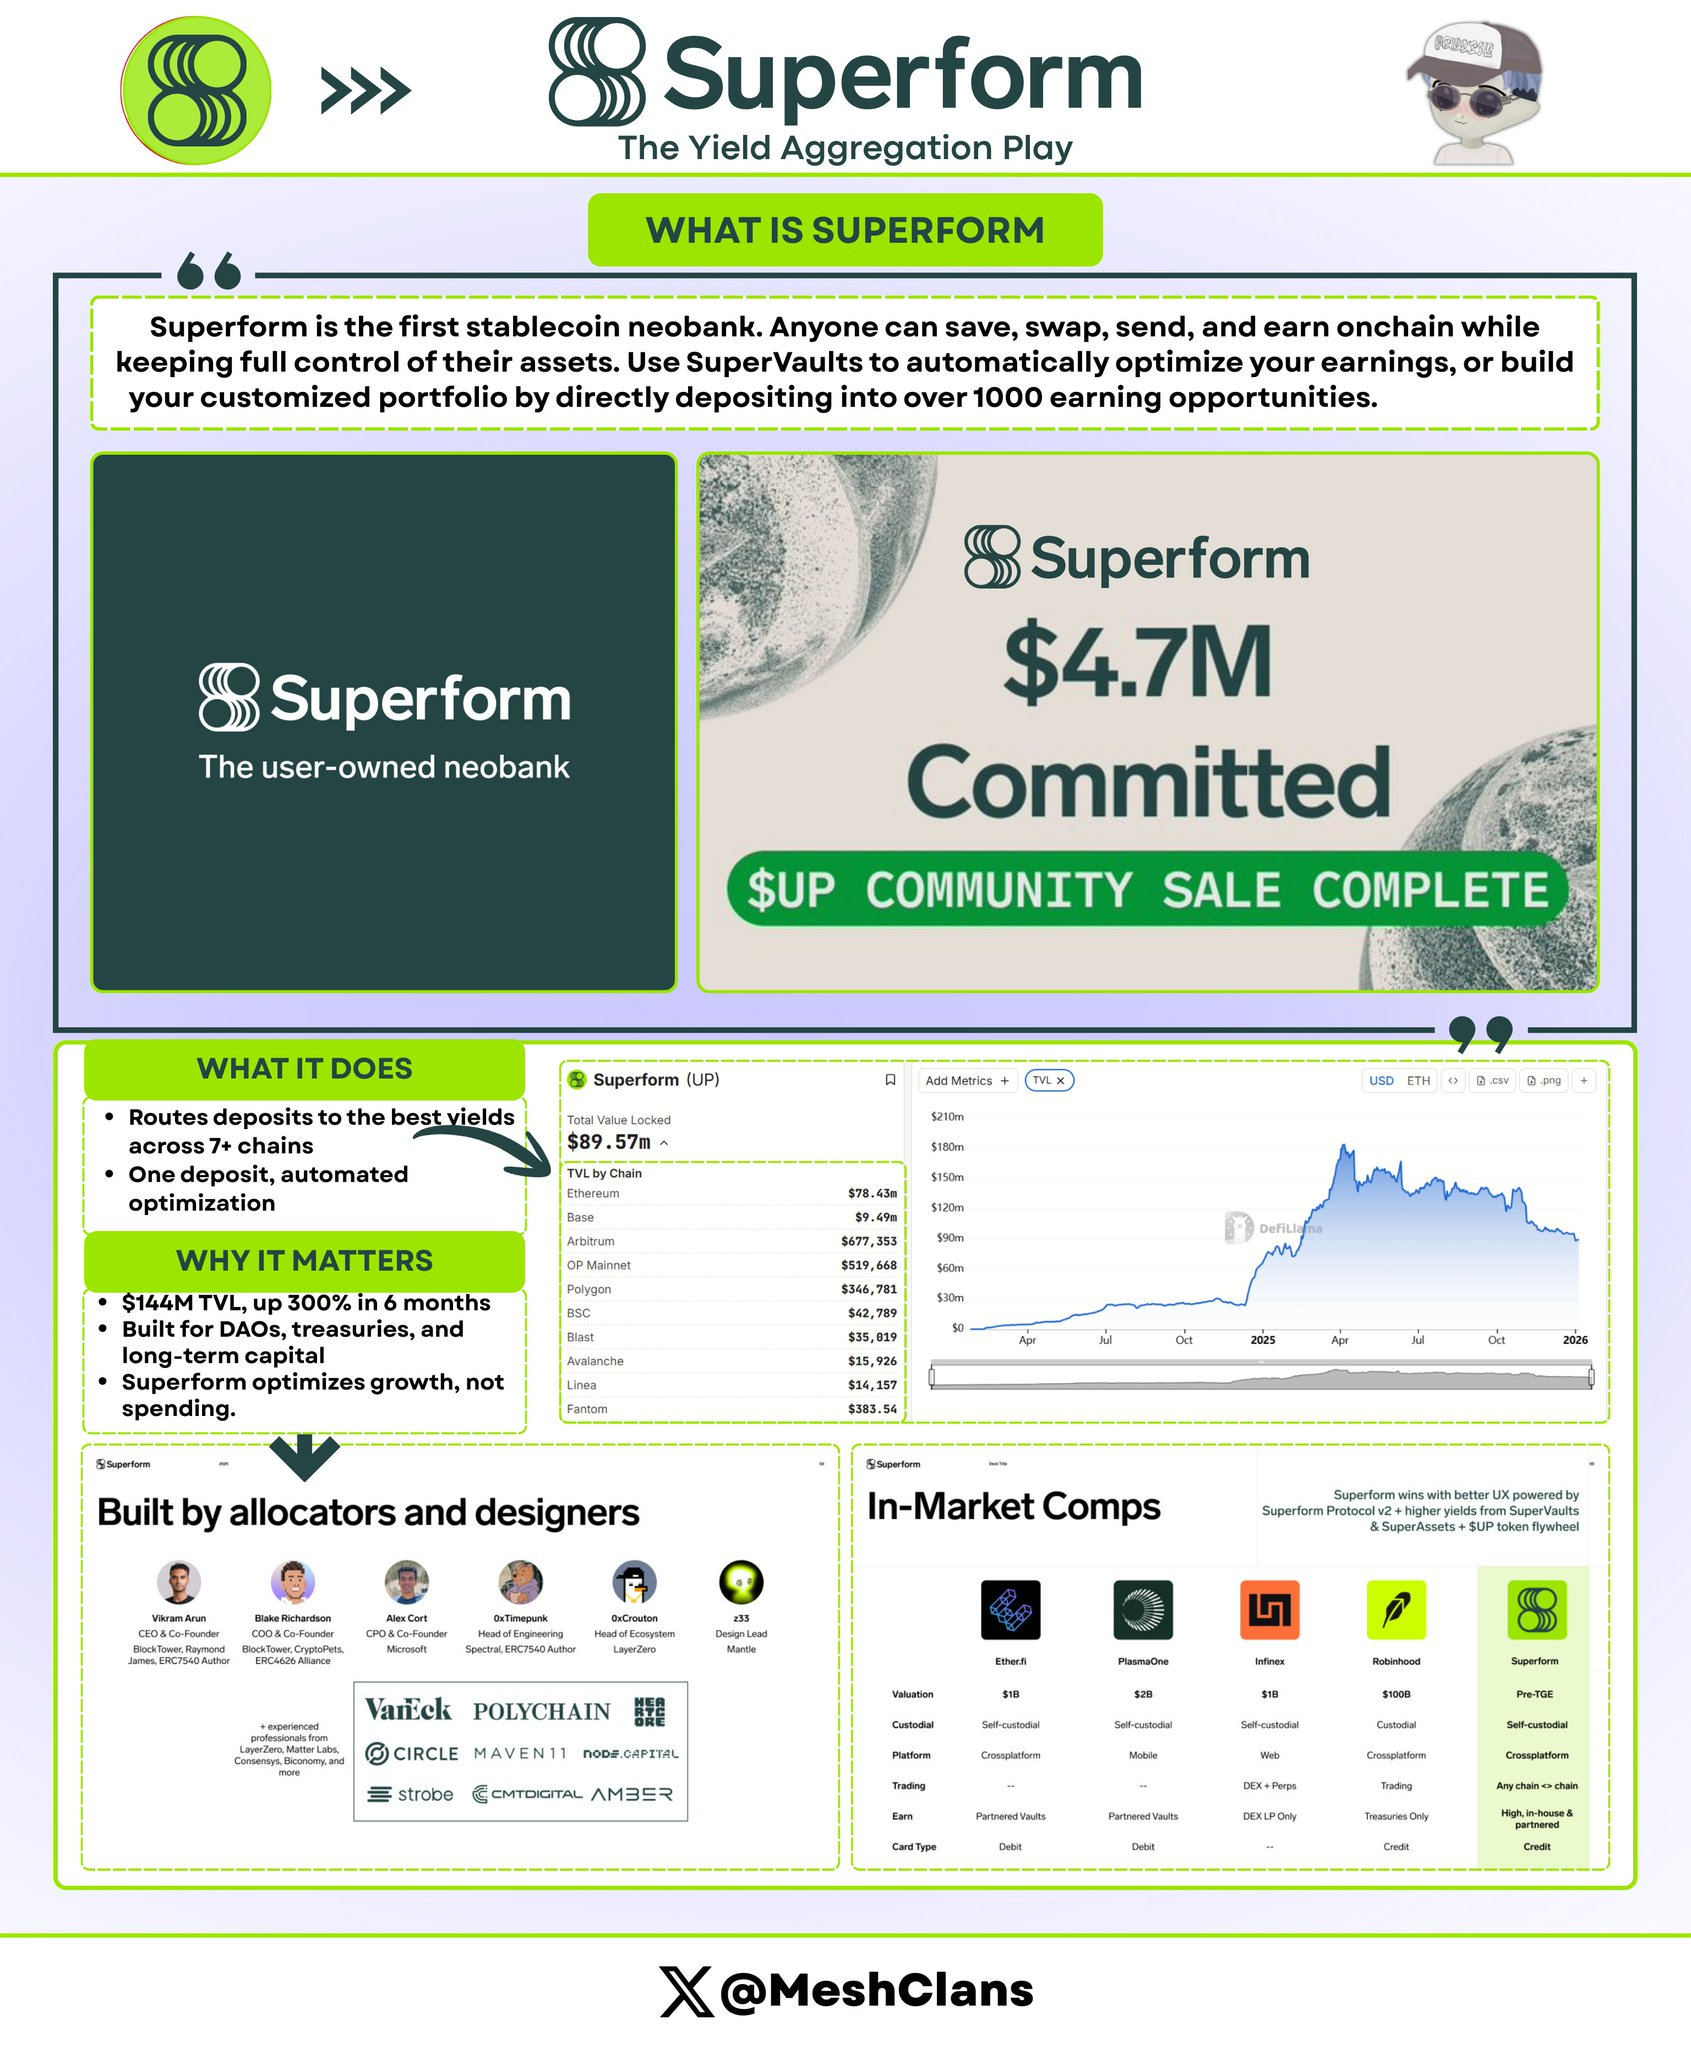
@superformxyz привлек мое внимание еще со второй половины 2025 года, когда их основной целевой аудиторией были институциональные инвесторы. Сейчас они позиционируют себя как «сберегательный счет» в рамках ончейн-финансов.
Чем они занимаются?
В основе Superform лежит автоматическая маршрутизация ваших средств в высокорентабельные хранилища (vaults) на нескольких блокчейнах. Вам достаточно внести USDC, и Superform найдет для вас лучшую годовой доходность (APY), будь то пулы Aave, Curve или узкоспециализированные фарминговые площадки других протоколов, о которых вы могли даже не слышать.
Ключевые показатели (по состоянию на конец 2025 года):
- Total Value Locked (TVL): 144 млн долларов США (рост на 300% за полгода)
- Инвестиции: 12,9 млн долларов США на кругов seed, стратегических и публичных раундов
- Полностью разводненная капитализация (FDV): около 90 млн долларов США
Почему это важно?
Запуск SuperVaults v2 в четвертом квартале 2025 года изменил правила игры. Функция «мгновенного кроссчейн-депозита» позволяет пользователям вносить средства в сети Base, в то время как Superform автоматически распределяет их по хранилищам в Arbitrum. Без ручного взаимодействия с мостами и ожидания подтверждения — всё происходит в фоновом режиме.
Раньше оптимизация доходности требовала от пользователя значительных технических знаний: отслеживание APY, расчет комиссий за Gas, выбор оптимального момента для использования кроссчейн-мостов. Superform сводит весь этот процесс к одному нажатию кнопки.
В чем уникальность?
Superform не стремится стать вашим приложением для повседневных платежей. Его позицияция — это бэкенд-слой для накоплений в рамках DeFi. В отличие от Tria, ориентированной на эффективность оборота средств, Superform фокусируется на максимальной производительности капитала.
Кроме того, Superform обеспечивает безопасность институционального уровня (проверено аудиторами Zellic и Omniscia), что делает его надежным выбором для «безопасных средств». Многие DAO и протоколы хранят здесь капитал, что свидетельствует о высоком уровне доверия рынка.
Необычный путь развития Veera
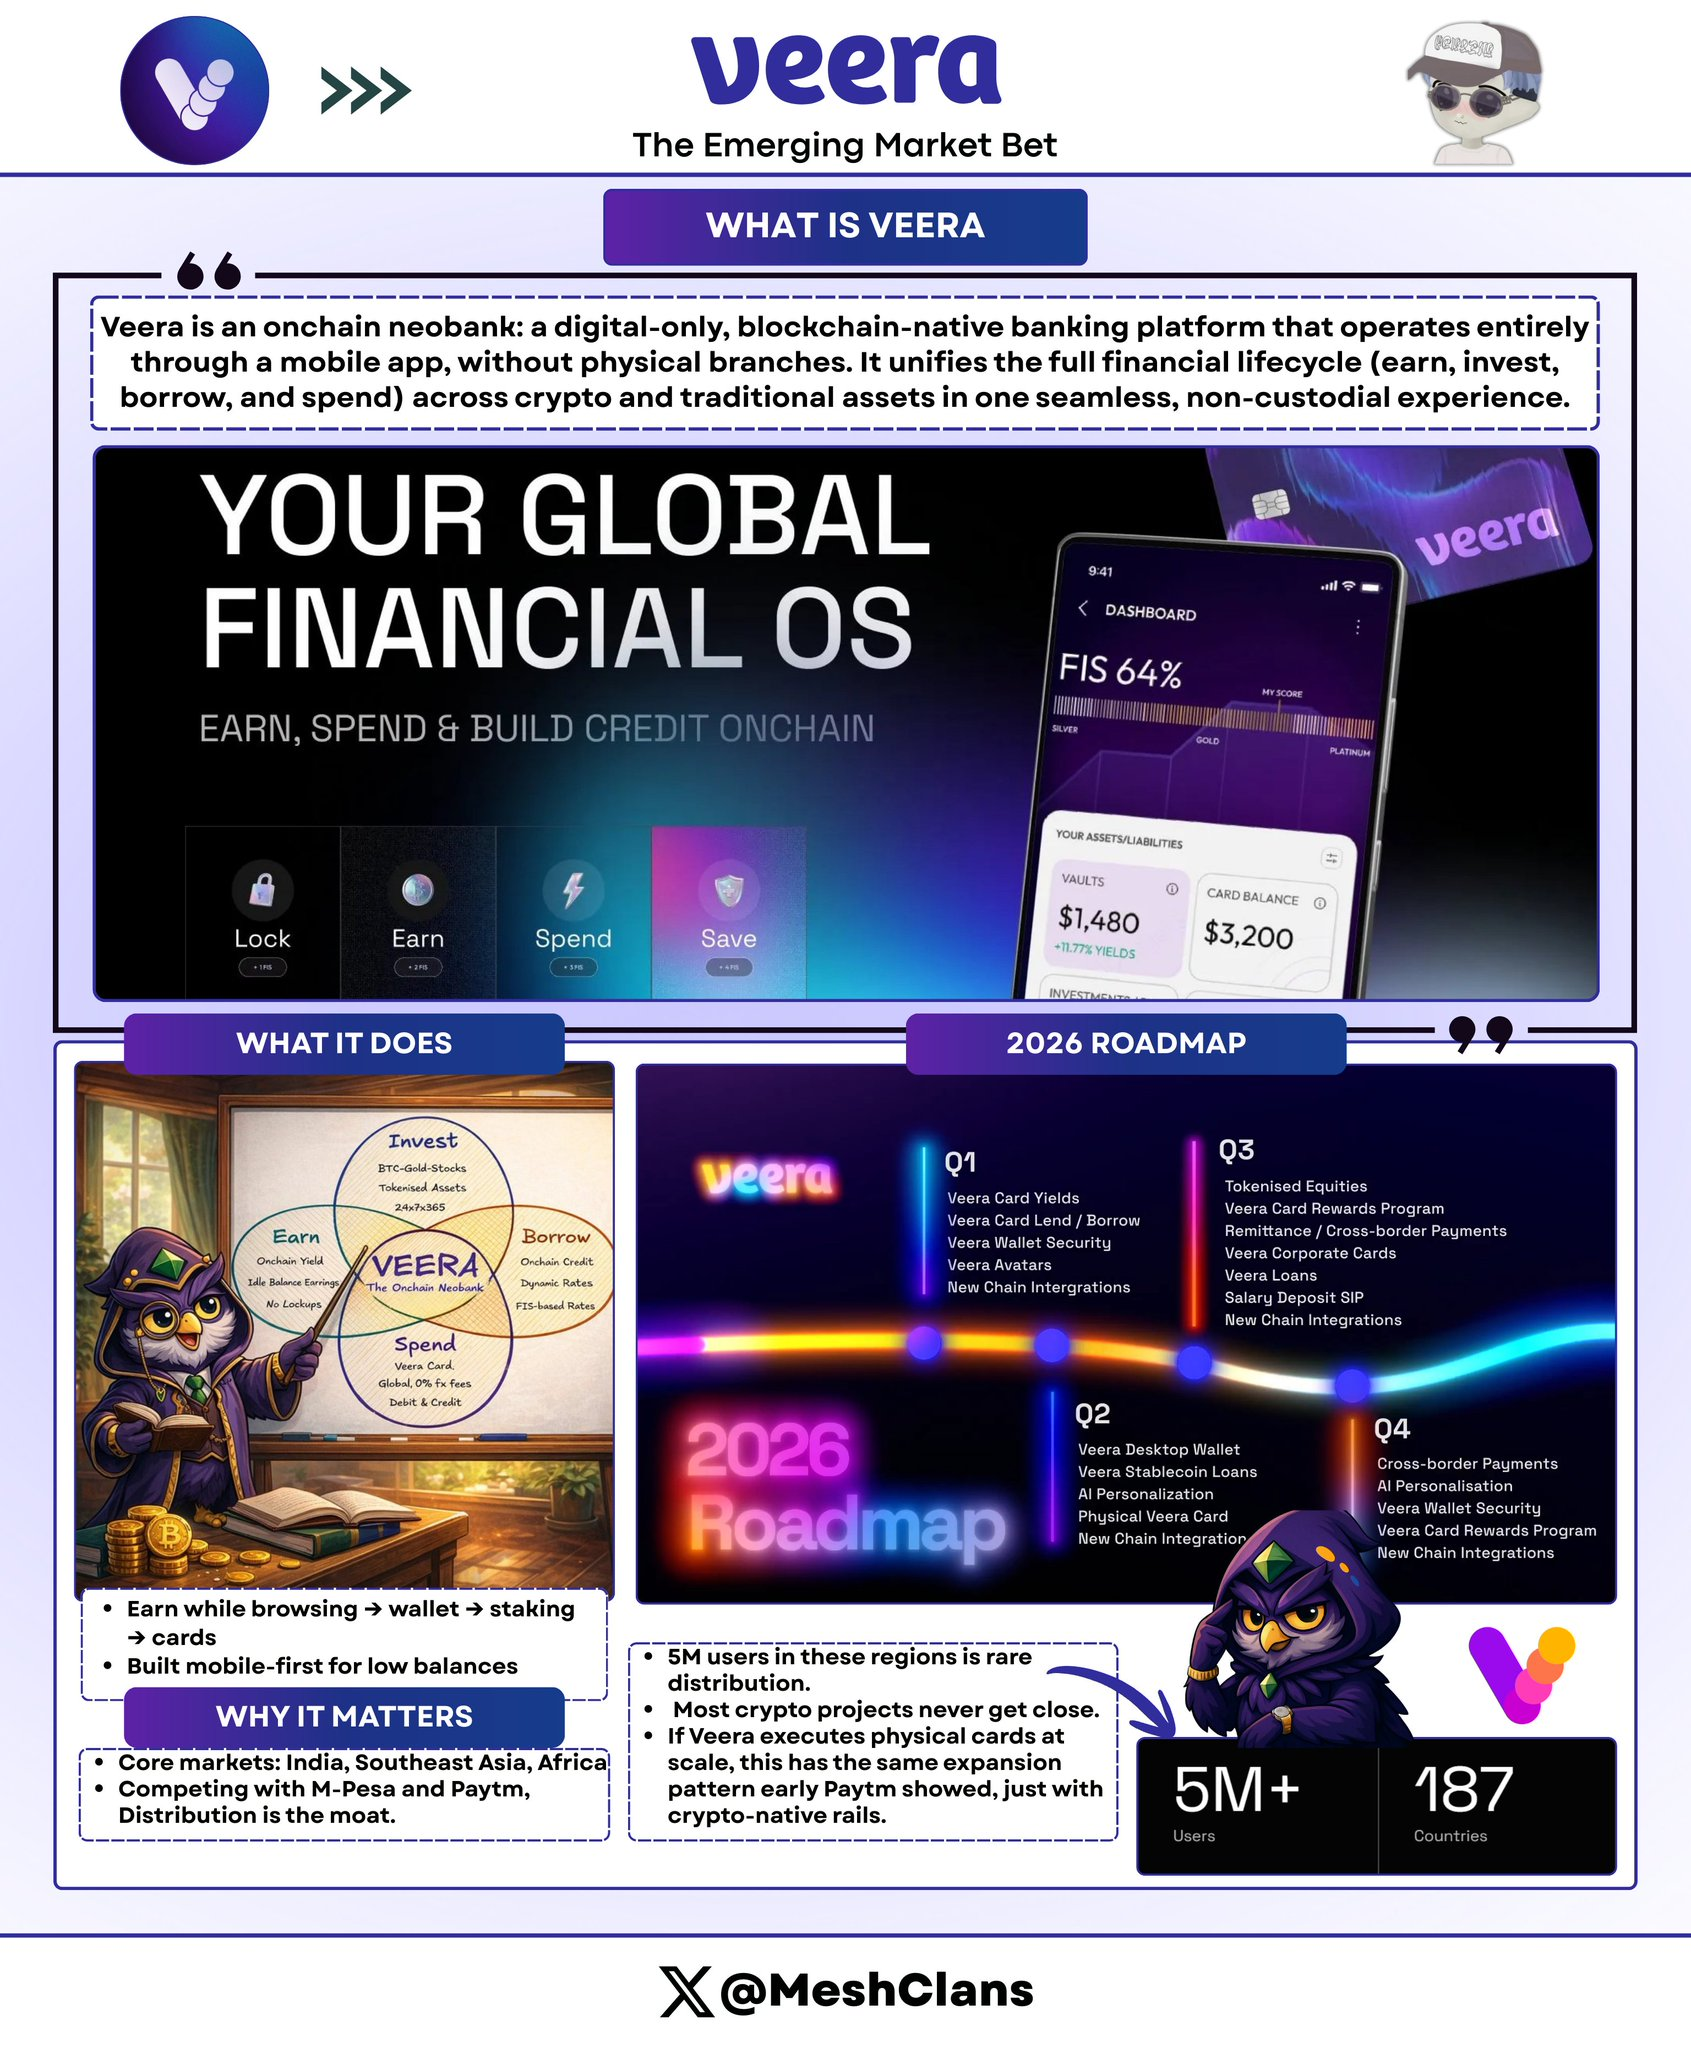
@On_Veera имеет увлекательную траекторию роста. Начав как браузер с вознаграждениями (по модели Brave), продукт постепенно эволюционировал в полноценную финансовую операционную систему. Сегодня в нем зарегистрировано более 4 млн пользователей, приходящихся преимущественно на развивающиеся рынки, которые почти полностью игнорируются западными венчурными фондами.
Общая информация:
- Масштаб аудитории: присутствие в 108 странах, более 4 млн пользователей
- Финансирование: 6 млн долларов США на раунде seed от Ayon Capital в феврале 2024 года
- Основные рынки: Индия, Юго-Восточная Азия, Африка
Эволюция продукта:
Если изначально Veera был лишь браузером с вознаграждениями («зарабатывайте крипту за просмотр»), то сейчас продукт трансформировался в:
- Браузер с вознаграждениями → Кошелек → Стейкинг/Доходность → Платежная карта (Q1 2026) → Кредитные функции (Q1 2026)
В roadmap на второй квартал 2026 года также запланирован выпуск физической дебетовой карты и десктопной версии кошелька. Скорость итераций продукта действительно впечатляет.
Почему у Veera есть потенциал стать гигантом?
Традиционные банки не обслуживают пользователей в отдаленных регионах Индии с балансом в 50 долларов, а такие компании, как Revolut, редко выходят на большую часть африканского континента. Veera решает проблему дистрибуции, предлагая именно то, что нужно пользователям: мобильно-ориентированный продукт, поддержку счетов с низким балансом и глубокую интеграцию в привычный опыт веб-серфинга.
Их логика роста продумана до мелочей: пользователь получает небольшую криптовознаграду за обычный серфинг, затем узнает о возможности заработка через стейкинг или тратит средства через платежную карту. Процесс онбординга максимально беспрепятственный, так как ценность очевидна сразу.
Конкурентный ландшафт:
Veera борется не с Coinbase, а с местными финтех-компаниями, такими как Paytm, MTN Mobile Money и M-Pesa. Эти игроки традиционно работают на развивающихся рынках, где Adoption криптовалют растет стремительно, но цифровая инфраструктура все еще слаба.
4 млн пользователей на этих рынках — это та аудитория, о которой мечтают большинство криптопроектов. Если во втором квартале VEERA успешно запустит физические карты, она сможет масштабироваться по аналогии с Paytm.
Tria: победитель в области абстракции блокчейна
@useTria — один из тех проектов, которые буквально заставили меня скачать и протестировать бета-версию. Пользовательский интерфейс здесь выделяется своей четкостью и освежает стандарты отрасли.
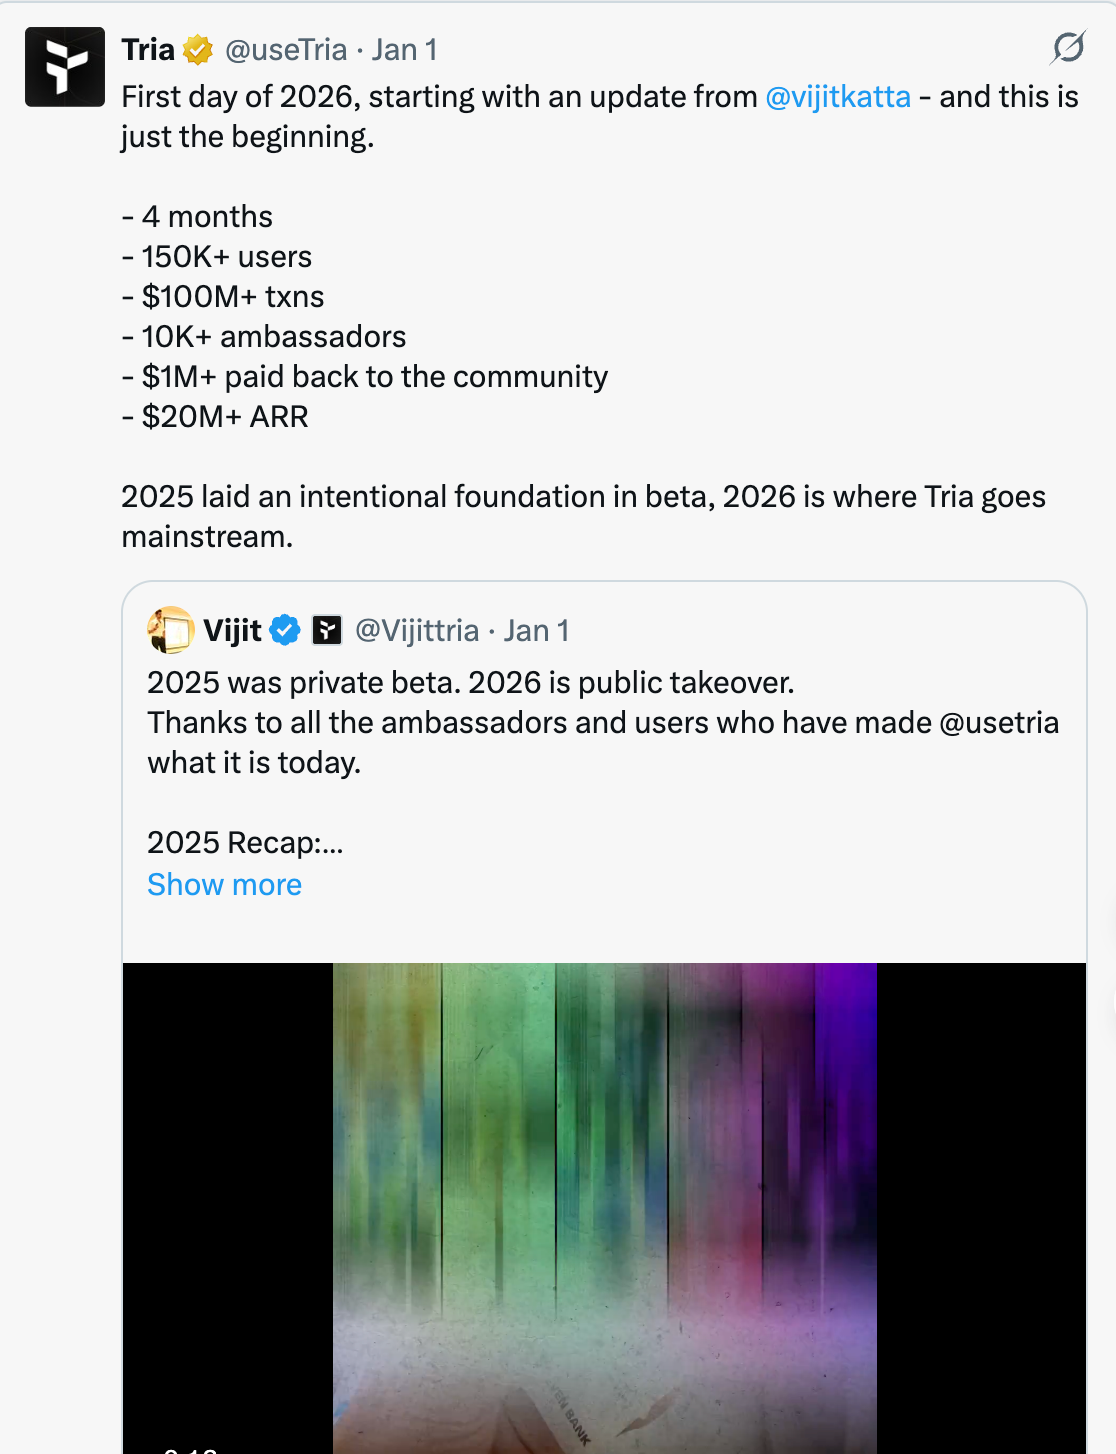
Актуальные данные (начало 2026 года):
- Активные пользователи: более 150 тыс.
- Объем торгов в бета-тестировании: свыше 20 млн долларов США
- Ежедневные расходы: превысили 1 млн долларов США в ноябре 2025 года
- Годовая выручка (ARR): около 20 млн долларов США
- Инвестиции: 12 млн долларов США в октябре 2025 года
- Полностью разводненная капитализация (FDV): оценка варьируется от 100 до 200 млн долларов США
Как это работает?
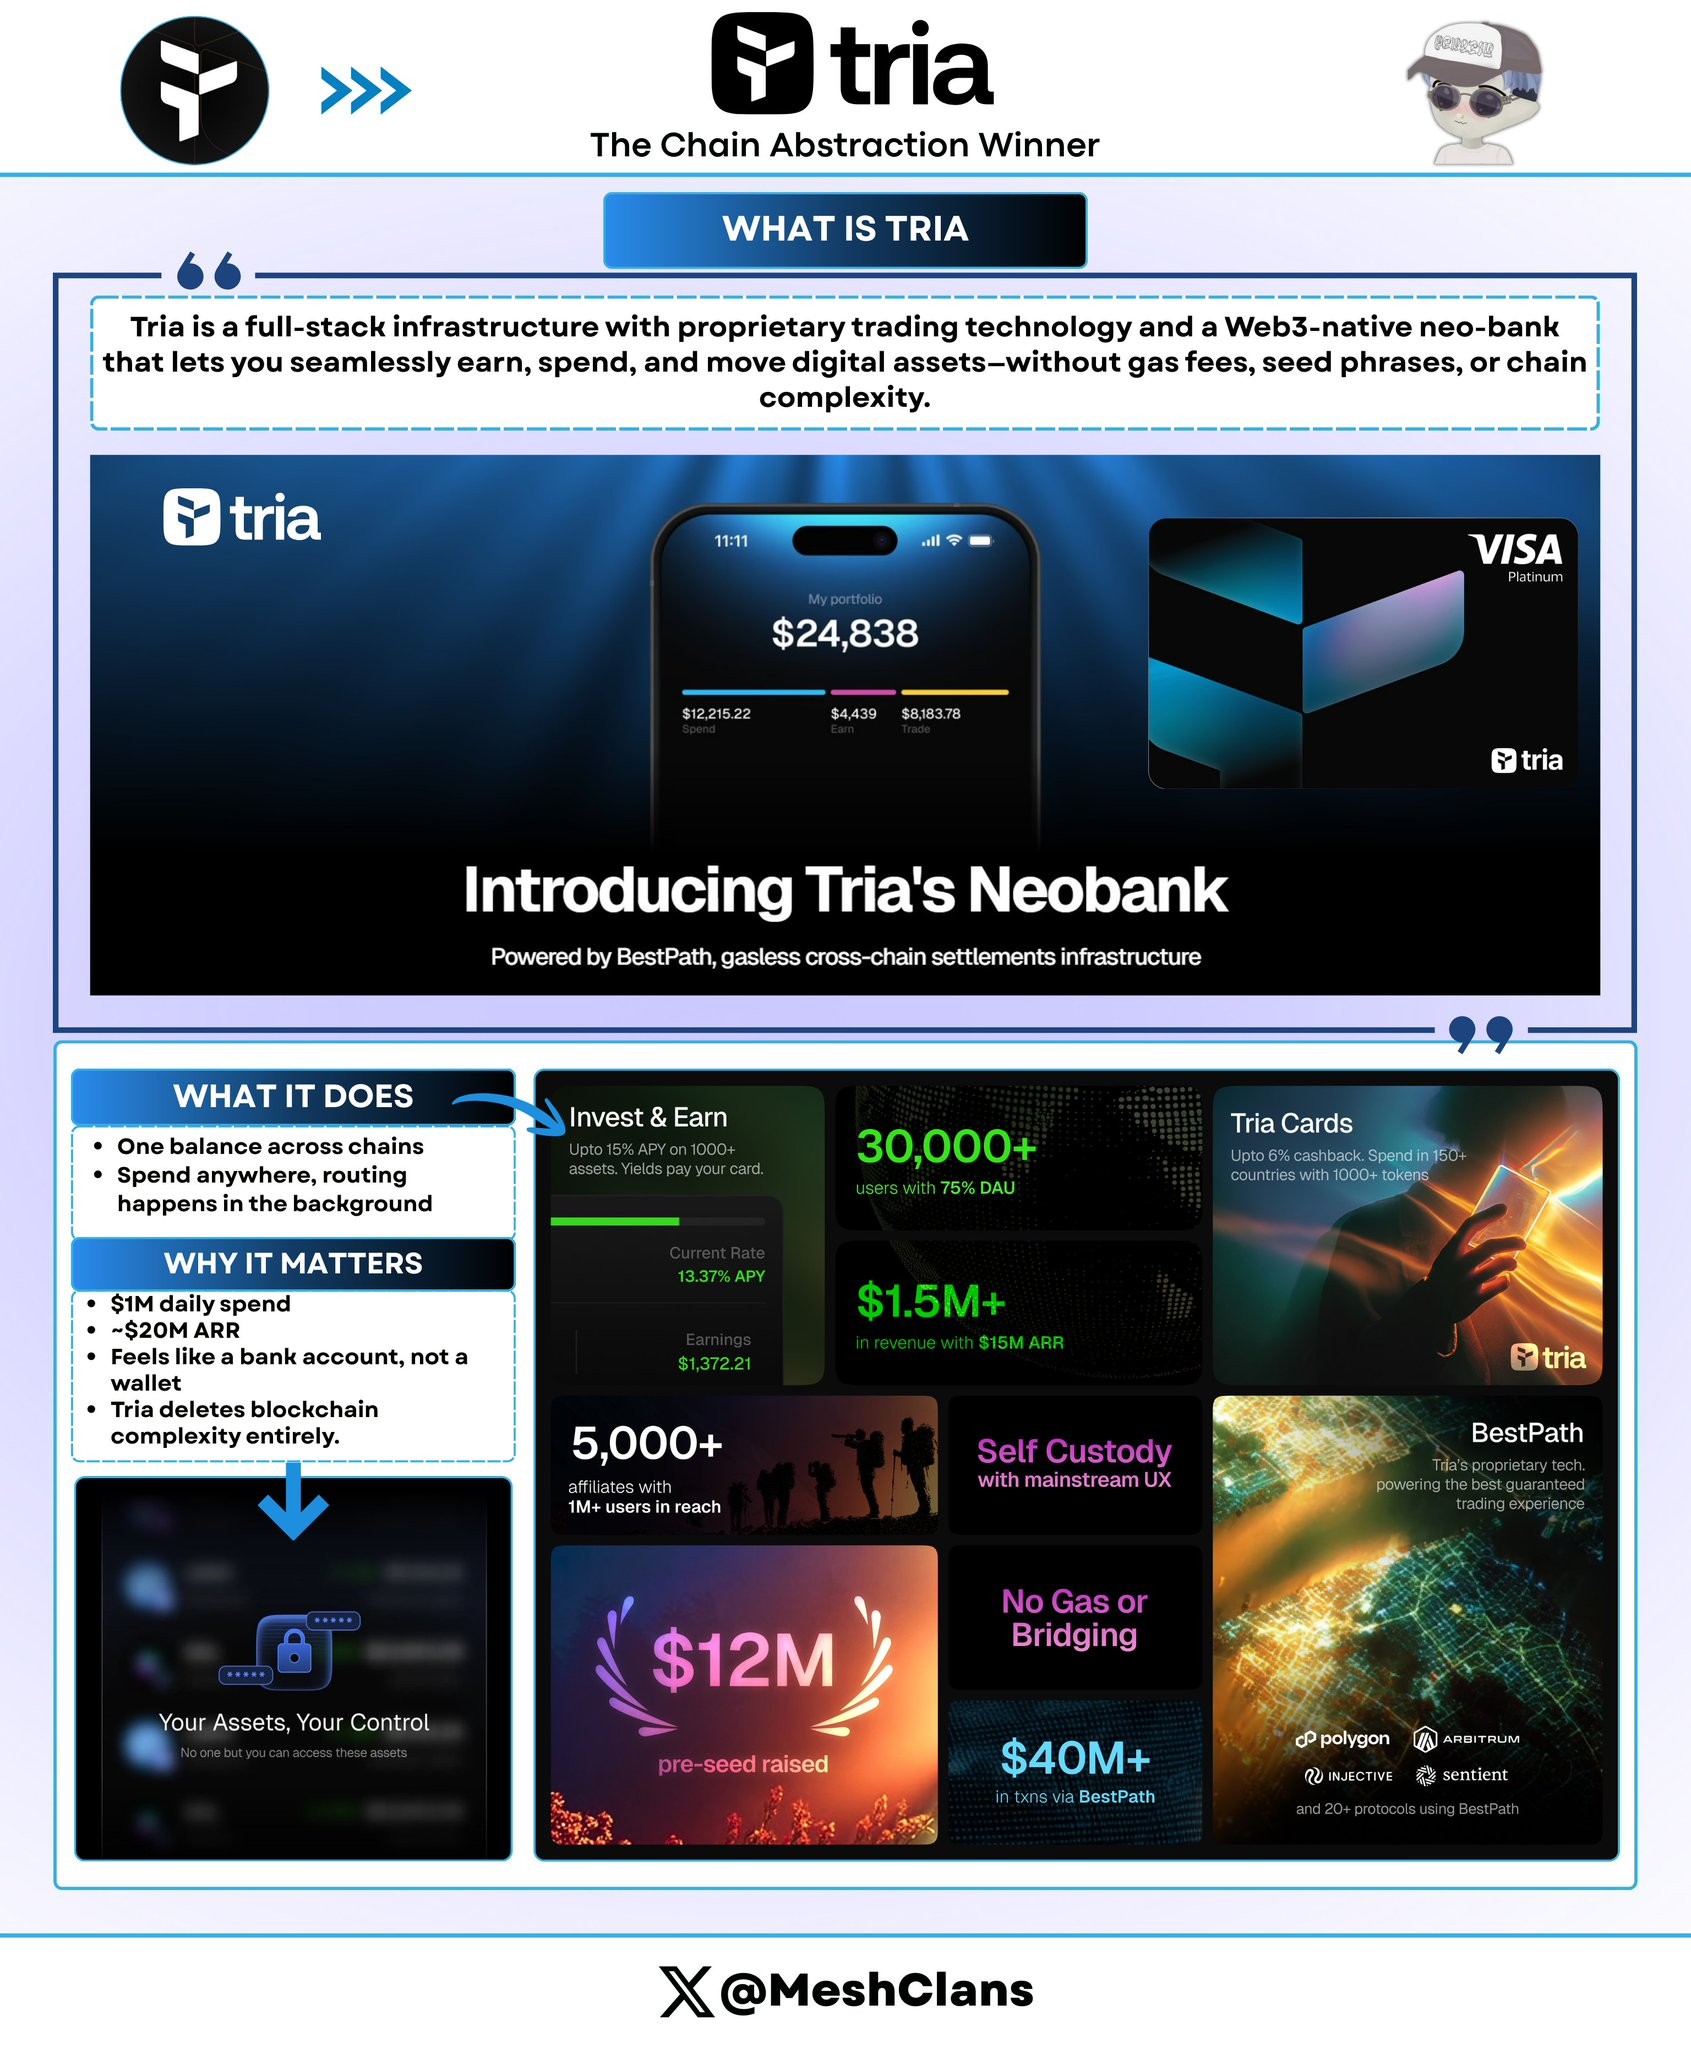
Инфраструктура Tria под названием «Unchained» полностью скрывает сложность блокчейна. Пользователи видят единый баланс, несмотря на наличие активов в разных сетях. При совершении покупок движок Tria «BestPath» выполняет следующее:
- Проверяет ваши активы во всех доступных сетях;
- Находит оптимальный маршрут для ликвидности;
- Выполняет конвертацию или кроссчейн-транзакции в фоновом режиме;
- Завершает оплату за считанные секунды.
UX абсолютно гладкий: открыли приложение, нажали оплатить, транзакция завершена. Вся техническая магия блокчейна происходит полностью автоматически и незаметно для пользователя.
Рождественская акция Tria — Triasmas (их программа лояльности) доказала, что нативные крипто-вознаграждения могут конкурировать с баллами традиционных кредитных карт. Пользователи активно применяют ее в бытовых покупках и получают кэшбэк. Это явный признак нахождения Product-Market Fit.
Почему это важно?
Абстракция блокчейна — это ключ к тому, чтобы криптовалюта стала доступна массовому пользователю. Другие решения постоянно заставляют думать о сетях, комиссиях за Gas, кроссчейн-мостах, тогда как Tria полностью убирает этот трэш-оверхед.
Ежедневный объем расходов в 1 млн долларов подтверждает наличие реального потребительского спроса. Это не фарминг доходности и не спекуляции, а настоящие покупки: кофе, продукты, оплата счетов. Более 150 тыс. пользователей и ARR в 20 млн долларов говорят о том, что проект вышел далеко за рамки простого бета-хайпа.
Позиционирование:
На текущем крипторынке Tria ближе всего к традиционному банковскому счету. Она делает ставку на скорость и простоту, минимизируя технические аспекты. Это делает её лучшим кандидатом для массового потребителя, хотя опытные криптоэнтузиасты могут предпочесть больший контроль.
Сравнение с Argent и Gnosis:
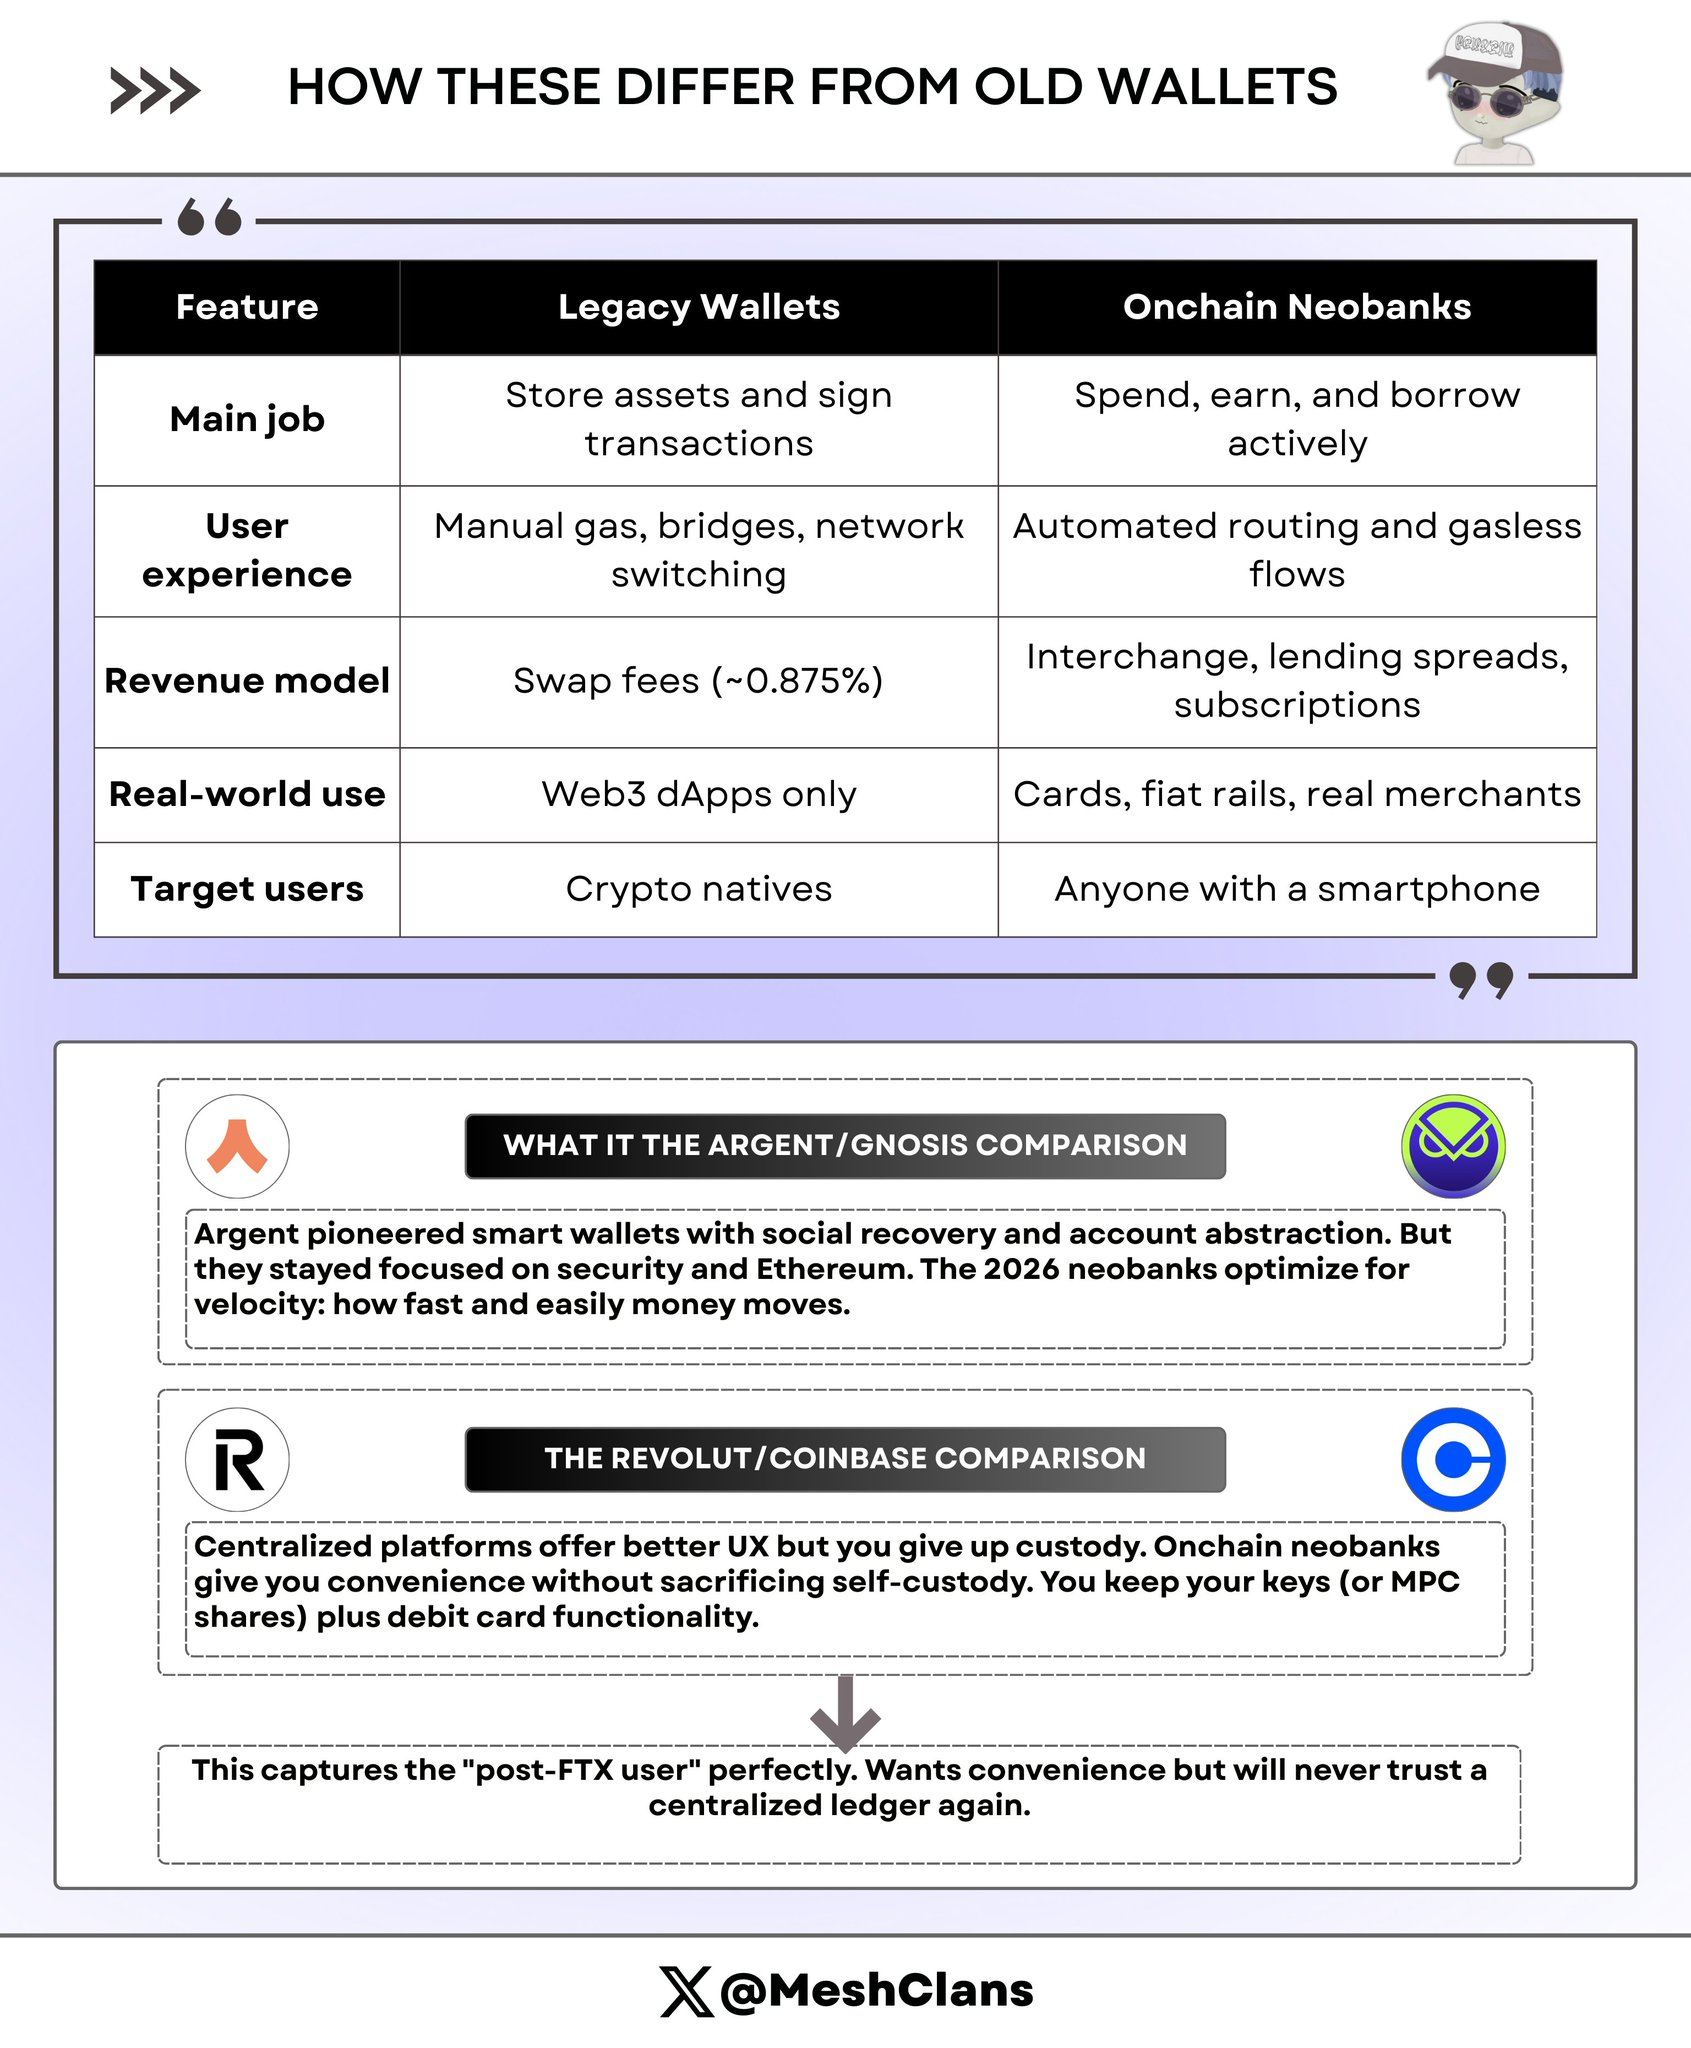
Argent стал пионером смарт-кошельков, внедрив социальное восстановление и абстракцию счетов (account abstraction). Однако фокус Argent всегда лежал в плоскости безопасности и экосистемы Ethereum. Современные ончейн-необанки 2026 года делают главный упор на скорость и удобство оборота средств — то есть на то, как заставить капитал двигаться быстрее и проще.
Сравнение с Revolut и Coinbase:
Централизованные платформы вроде Revolut и Coinbase предлагают отличный UX, но ценой полного отказа от контроля над активами. Ончейн-необанки обеспечивают тот же уровень удобства, не жертвуя самоподдержкой (self-custody). Пользователь сохраняет свой приватный ключ (или доли MPC-подписи), получая при этом все преимущества дебетовой карты.
Выход за пределы большой тройки
ether.fi: стратегический поворот гиганта
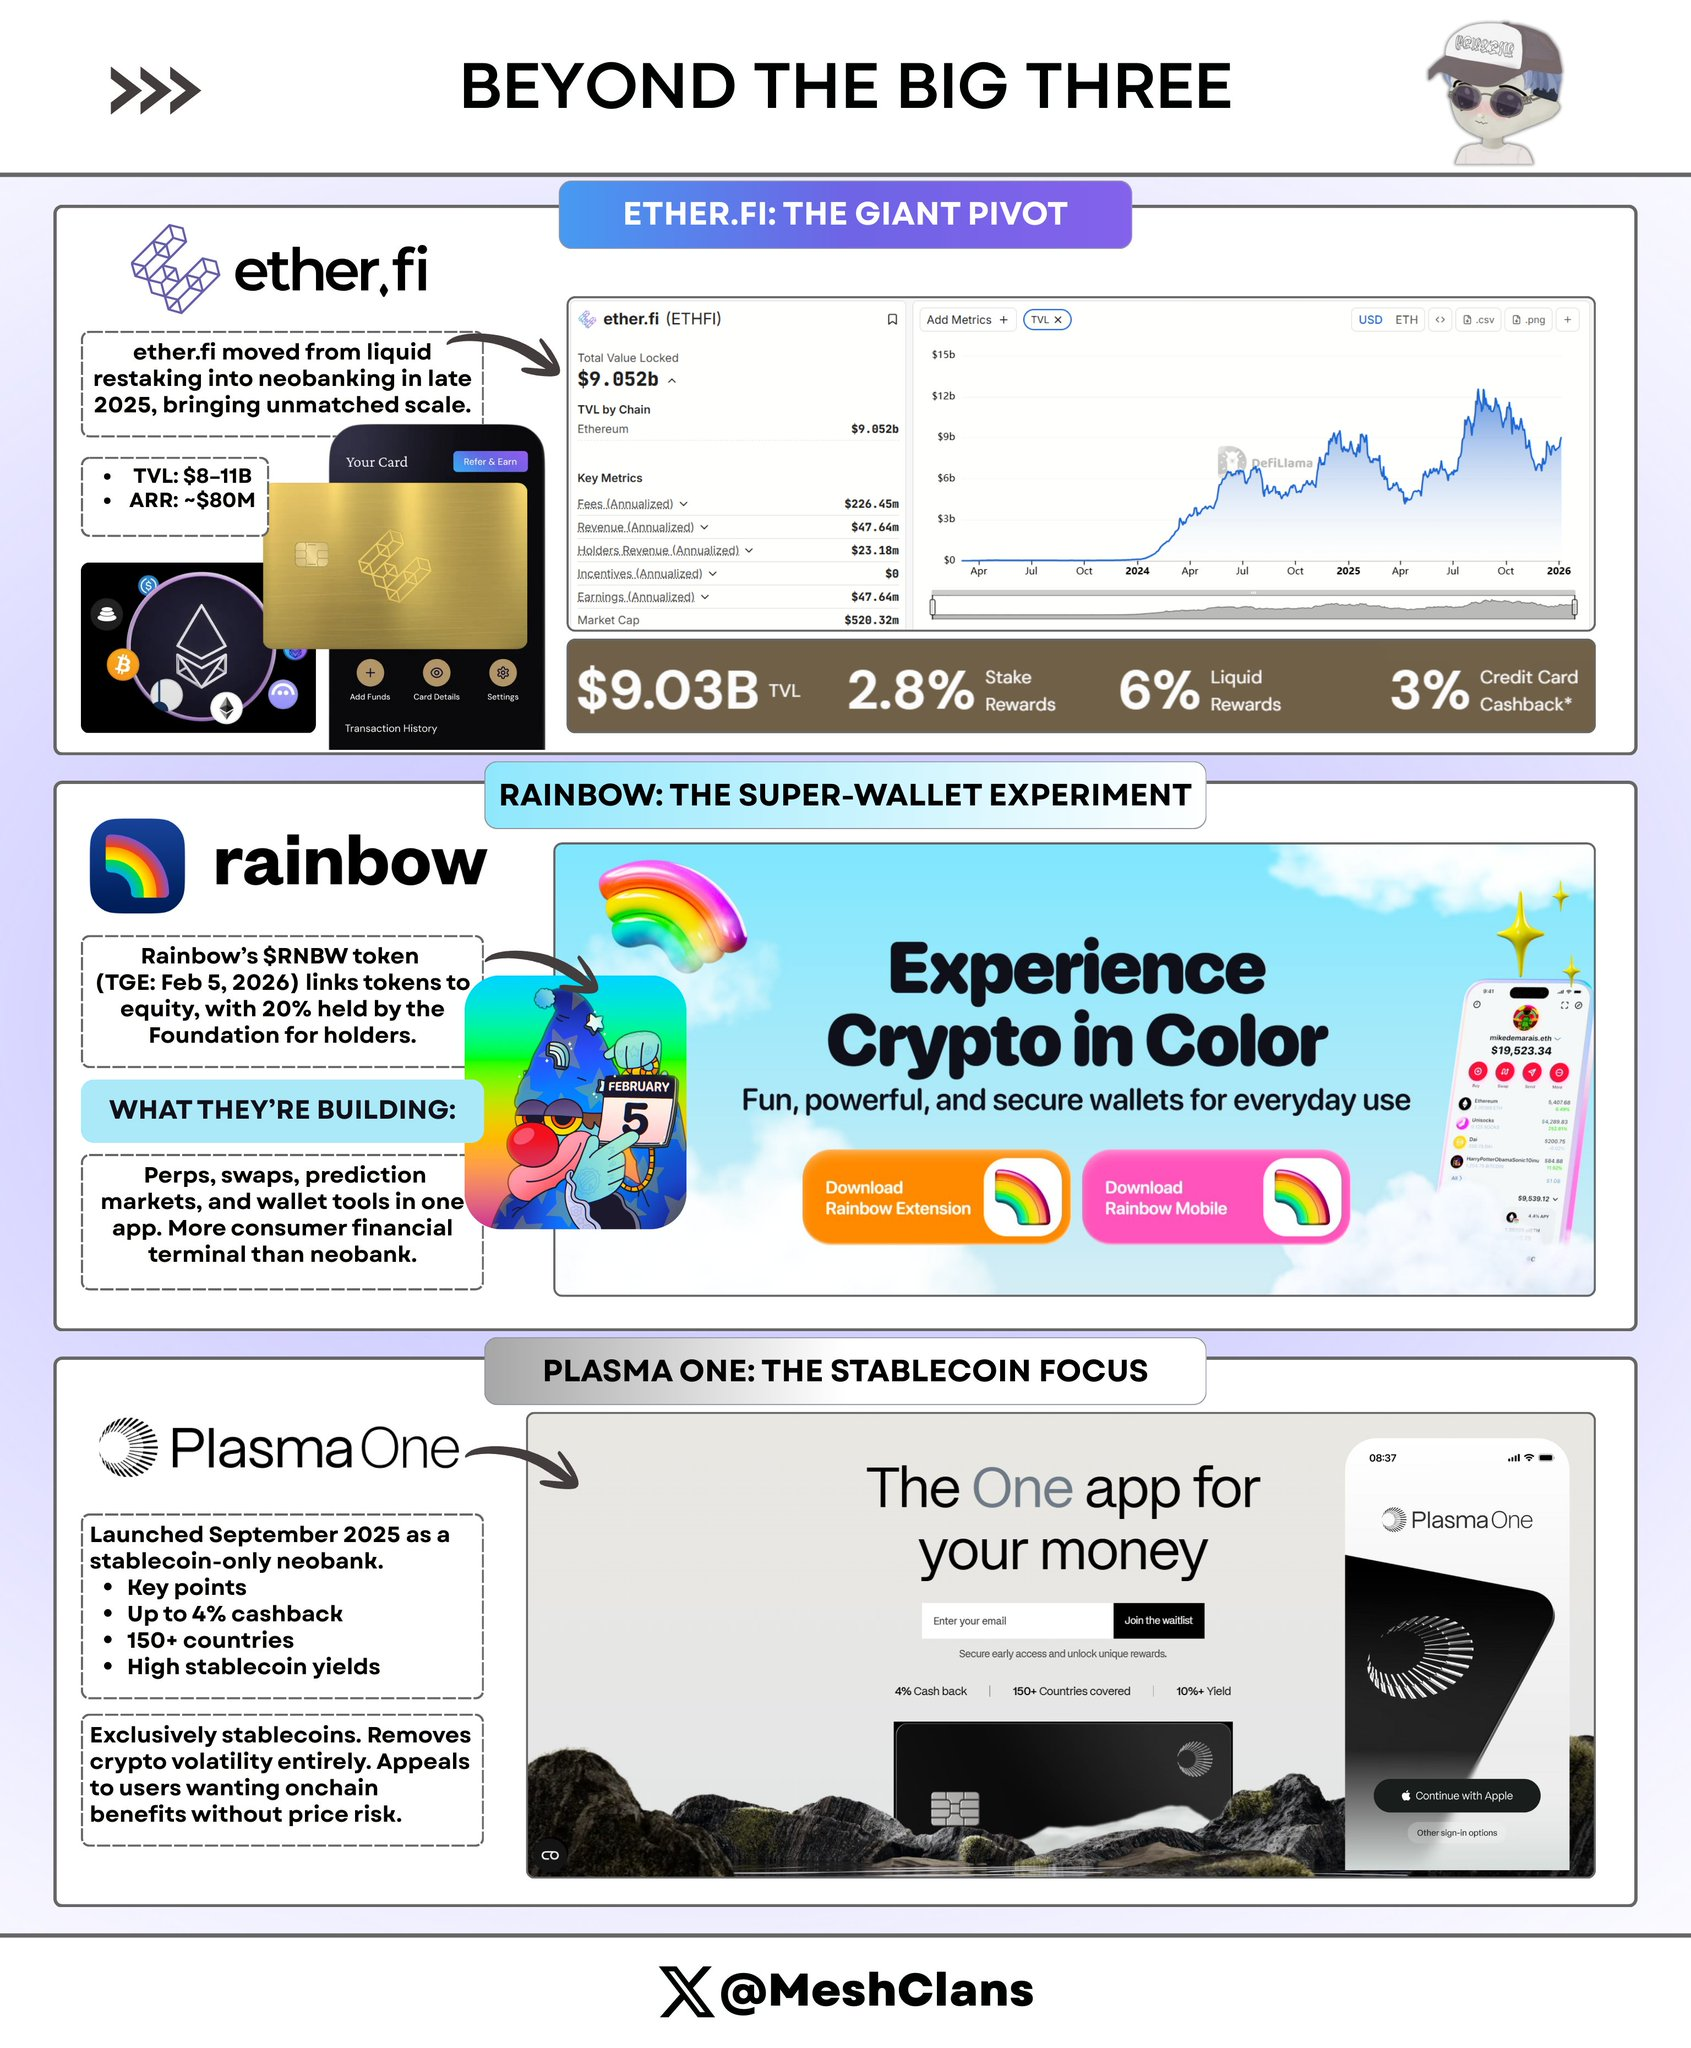
Сначала @ether_fi был протоколом ликвидного рестейкинга, однако к концу 2025 года компания кардинально сместила фокус в сторону ончейн-банкинга, оперируя объемами, совершенно не сопоставимыми с другими участниками ниши.
Показатели (конец 2025 / начало 2026 гг.):
- Total Value Locked (TVL): от 8 до 11 млрд долларов США
- Годовая выручка (ARR): 80 млн долларов США
- Продукт: Cash Card с кэшбэком 3% в криптовалюте
Ключевая инновация:
Выпущенная ether.fi Cash Card позволяет пользователям брать кредиты под залог рестейкингового ETH (eETH) под APR около 4%, не размораживая при этом заблокированные активы. Это дает возможность продолжать получать награды за рестейкинг и одновременно пользоваться ликвидностью для повседневных трат.
Эта модель элегантно решает давнюю проблему ликвидности для участников фарминга доходности.
При TVL от 8 до 11 млрд долларов ether.fi превратился в своего рода «Chase Bank» среди ончейн-необанков. Масштабы и ликвидность проекта позволяют вести серьезные розничные кредитные операции, делая его недооцененным гигантом в индустрии.
Вызовы:
Переход от DeFi-инфраструктуры к розничному банку — задача нетривиальная. Несмотря на колоссальный капитал, у ether.fi пока нет экспертизы в UX уровня Tria или навыков выхода на рынки, демонстрирующих Veera. В данном контексте качество исполнения важнее показателя TVL.
Rainbow: эксперимент суперкошелька
Rainbow готовится провести TGE токена $RNBW 5 февраля 2026 года. Проект использует интересную структуру: Фонд Rainbow будет владеть 20% акций компании, предназначенных для вознаграждения держателей токенов.
Что они строят?
Rainbow разрабатывает мобильный интерфейс, объединяющий множество функций: бессрочные фьючерсы (Perps), свапы, рынки предсказаний и кошелек. Этот продукт скорее напоминает «Bloomberg Terminal» для потребителей, нежели классический необанк.
Связка equity и токенов:
Такую связка корпоративных прав и токенов является чистым экспериментом. В случае успеха другие проекты начнут тиражировать эту модель. При неудаче проект рискует стать классическим примером overpromising.
Риски:
Высока риск feature creep (перегрузки функциями). Попытка захватить всё сразу может привести к потере фокуса продукта и сложностям в конкуренции с узкоспециализированными игроками. Ближайший февральский TGE расставит точки над i относительно отношения рынка к модели связки equity и токенов: увидят ли в ней фундаментальную ценность или очередной маркетинговый ход.
Plasma One: первооткрыватель в нише стейблкоинов
Plasma One запустился в сентябре 2025 года с позиционированием в качестве «первого стейблкойн-нативного необанка».
Ключевые особенности:
- Кэшбэк в размере 4%
- Присутствие более чем в 150 странах
- Высокая доходность на балансах в стейблкоинах
Уникальное позиционирование:
Фокус Plasma One на стейблкоинах полностью нивелирует проблему ценовой волатильности. Такая модель привлекает пользователей, желающих воспользоваться преимуществами блокчейна, но избегающих рисков изменения курса.
Основной вопрос:
Позиционирование как «первый стейблкойн-нативный» похоже скорее на маркетинговый трюк, чем на настоящую экономическую рвы. Любой конкурент легко может добавить режим работы только со стейблкоинами. Следовательно, успех проекта будет зависеть исключительно от качества исполнения, а не от выбранной ниши.
Ключевые риски, за которыми стоит следить
Устойчивость доходности
Давайте смотреть правде в глаза. Подобные высокие ставки, вроде вознагораждений за серфинг в Veera или 15% APY, обычно финансируются за счет венчурного капитала и субсидий от токенических эмиссий.
Вспомните ставку Anchor в 20% по UST. Мы все знаем, чем закончилась эта история — коллапсом всей экосистемы Terra.
Отрасль ончейн-необанков 2026 года сталкивается с аналогичным фундаментальным вопросом: что произойдет после прекращения субсидирования?
Для долгосрочного развития ончейн-банкам необходимо опираться на реальные потоки доходов: комиссии с карточных транзакций, спрэды по кредитам и подписки. Проекты, искусственно поддерживающие высокий APY за счет сжигания резервов токенов, могут не дожить до следующего финансирования.
ARR в 20 млн долларов у Tria служит отличным шаблонном: заработок чистой выручки через реальные транзакции, а не reliance на токеномные стимулы.
На что обратить внимание: открыто ли указывают источники дохода проекты и четко ли разделяют органическую выручку и токеновые субсидии. Само сокрытие этой информации уже говорит о многом.
Неопределенность регуляторного поля
Дискуссии вокруг законопроекта о стейблкоинах (Stablecoin Act) в 2025 году внесли существенную неопределенность. Если американские нормативные акты обязят «самостоятельные» банки проходить процедуры KYC, отрасль может резко сегментироваться:
- Комплаенс-ориентированные гибридные проекты (с институциональной поддержкой и соответствующей регуляторной инфраструктурой) смогут свободно работать на рынке США.
- Чисто децентрализованные self-custody приложения (вроде Tria и Superform) могут оказаться вынужденными блокировать доступ из США или внедрять дополнительные комплаенс-слои, что способно разрушить их изначальный ценностный оффер.
В период 2024-2025 годов европейская регламентация MiCA (Markets in Crypto-Assets) принесла некоторое прояснение правил. Четкие директивы способствуют развитию легальных проектов, но одновременно повышают барьер входа в индустрию.
Ключевой вопрос: смогут ли протоколы адаптироваться к регулированию, сохранив при этом суть своей децентрализации?
Угроза со стороны MetaMask
MetaMask обладает 30 млн ежемесячно активных пользователей (MAU) и колоссальной узнаваемостью бренда. Чтобы Veera или Tria смогли преодолеть отметку в 10 млн пользователей, им необходимо значительно превосходить MetaMask, а не просто быть «чуть удобнее».
Абстракция блокчейна — хоть и сильная фича, но не настоящая рва. MetaMask способна интегрировать отсутствие комиссий за Gas и единый баланс всего за полгода. Если это случится, конкурентное преимущество ончейн-банков сузится до функционала платежных карт и оптимизации доходности.
Защитные механизмы:
- Ответ Tria: построение платежной сети (труднорепликаруемый актив).
- Ответ Superform: алгоритмы оптимизации доходности (более устойчивая бизнес-модель).
- Ответ Veera: концентрация на географиях, где еще отсутствует MetaMask (географическая рва).
Кто в итоге выйдет победителем, покажет время.
Прогноз на 2026 год
Наиболее вероятный лидер по достижению 1 млн DAU: Tria
UX Tria уже находится на очень зрелом уровне. Ежедневные расходы в 1 млн долларов и более 150 тыс. пользователей доказывают сильный потребительский спрос. Если слухи о интеграции с платежной сетью Mastercard в первом квартале подтвердятся, Tria сможет уйти далеко вперед.
Абстракция блокчейна критически важна именно для массовых пользователей, которым глубоко все равно на технологические нюансы. Им нужно просто купить кофе за крипту, не погружаясь в технические детали.
Выручка в 20 млн долларов указывает на то, что Tria нашла истинный Product-Market Fit, а не просто распирает hype бета-версии.
Самый стабильный рост: Superform
Оптимизация доходности способна пройти сквозь любой рыночный цикл. Даже если потребительские необанки столкнутся с трудностями, институциональные клиенты (DAO, протоколы и казначейства) продолжат депонировать капитал в оптимизированные vaults.
Фокус Superform на «стабильных деньгах» означает меньшую волатильность и более предсказуемый рост. Модель может быть не самой «сексуальной», но отличается высокой устойчивостью.
Главный темная лошадка: Veera
4 млн пользователей в Индии и Юго-Восточной Азии — это покрытие, недоступное большинству криптопроектов. Если Veera успешно выпустит физические карты во втором квартале, она вполне может стать «Paytm» индустрии криптовалют.
Успешная экспансия в регионах, традиционно недооцененных западными VC, открывает перед проектом огромный потенциал.
Наиболее вероятная цель для поглощения: ether.fi
Наличие TVL в 8–11 млрд долларов и ARR в 80 млн делает ether.fi идеальной мишенью для сделок M&A со стороны Coinbase, Kraken или традиционных банков. Прогнозируется, что к концу 2026 года, по мере того как финтех-гиганты будут предпочитать покупать готовую проверенную инфраструктуру, а не строить её с нуля, ether.fi окажется в центре консолидации.
Общее у ончейн-банков
Все три проекта по своей сути создают принципиально новый тип финансовой суперприложения: синергию мощи DeFi и привычного UX классического банка в рамках экосистемы self-custody.
Общие черты:
- Децентрализованное ядро: пользователи контролируют свои ключи и активы, исключая риски заморозки или конфискации на централизованных платформах.
- Единая операционная система: управление доходностью, тратами и обменами между сетями в одном приложении, избавляя от необходимости постоянно прыгать между разными dApps.
- Фокус на массовом потребителе: принцип «больше прибыли при меньших усилиях» заменяет собой необходимость изучать десятки страниц документации о пулах ликвидности.
- Подходящий момент: запуск этих продуктов в конце 2025 года знаменует этап после «DeFi 2.0». Развитие L2, технологий account abstraction и растущий спрос на потребление криpto-assets стали катализаторами данного тренда.
Разные пути, общая цель
- Superform: фокус на оптимизации доходности и институциональной инфраструктуре.
- Veera: глобальная операционная система для кредитования и получения доходности.
- Tria: платежно-потребительская платформа для массового пользователя.
Совместно эти проекты формируют принципиально новый рыночный сегмент. Индустрия начинает воспринимать «ончейн-необанки» как самостоятельную категорию, а не просто как набор изолированных приложений. Динамика этого нарратива несет существенный потенциал для привлечения инвестиций, партнерств и формирования правильного понимания на рынке.
Итоговое заключение
Технологии самоподдержки становятся всё удобнее. Три представленных проекта отражают различные подходы к решению одной задачи: как сделать криптовалюту такой же простой в использовании, как традиционный банк, без потери принципов независимого хранения ключей.
Кто будет доминировать?
Скорее всего, рынок будет развиваться за счет сосуществования всех трех проектов, каждый из которых будет обслуживать свою нишу. Широкая экосистема криптоэкономики достаточно емка для одновременного существования нескольких финансовых операционных систем.
Главный вызов остается прежним: удастся ли им перейти от обслуживания крипто-аборигенов к массовой adoption со стороны обычного потребителя?
Данные конца 2025 года дают уверенный ответ:
- Tria: ARR в 20 млн долларов США
- Veera: 4 млн пользователей
- Superform: TVL в 1,44 млрд долларов США
Эти метрики говорят о том, что рост проектов фундаментален и устойчив, а не является результатом краткосрочного спекулятивного ажиотажа.
2026 год станет решающим тестом на способность этой отрасли доказать свой масштабный потенциал.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @MeshClans