Криптокарты в 2025 году: 40 тыс. активных пользователей в месяц, средний расход на пользователя менее 100 долларов
Авторы:@bobthedegen_, @samoyedscribes и @ahboyash
Перевод: TechFlow
Введение
2025 год стал переломным для развития криптокарт: они превратились из нишевого инструмента для новичков во все более широко используемое средство платежа. Как на фоне пополнений, так и в сфере расходов криптокарты продемонстрировали мощный рост в течение этого года. Данный тренд был поддержан улучшением пользовательского опыта, расширенной поддержкой блокчейнов и постепенным повышением готовности пользователей к тратам, номинированным в стейблкоинах.
В данном отчете представлен обзор экосистемного уровня активности криптокарт за последние два года (с декабря 2023 года по октябрь 2025 года), с акцентом на анализ наблюдаемого ончейн-поведения ведущих провайдеров криптокарт.
Краткое содержание
- От экспериментов к практическому применению: В 2025 году криптокарты вышли из стадии тестирования в стадию реального использования, причем как пополнения, так и расходы демонстрируют устойчивую тенденцию к экспоненциальному росту.
- Пополнения доминируют над расходами: Стейблкоины играют доминирующую роль в поведении пополнений, составляя практически всю долю обеспеченных активов, что лишь усиливает низковолатильную модель расходов, схожую с дебетовыми картами.
- Лидерство по использованию карт @Rain: Криптокарты серии @Rain лидируют по частоте использования, но большинство пользователей предпочитают мелкие транзакции, что указывает на их основное применение для повседневных расходов и пополнения баланса кошелька.
- Потенциал будущего роста: Ожидается, что в 2026 году этот тренд продолжится, при этом большее развитие получат прибыльность, экономические модели обмена и факторы, связанные с кредитованием, а не только единичная цель привлечения пользователей.
Методология и охват
В настоящем отчете анализ активности криптокарт проводится на основе проверяемых данных из блокчейна, где приоритет отдается наблюдаемым экономическим моделям поведения, а не самостоятельно публикуемым показателям.
- Охват по типам карт:
- Тип 1: Пополнения и расходы, поддающиеся ончейн-верификации (например, карты серии Rain, Gnosis Pay, MetaMask)
- Тип 2: Поддерживают только ончейн-верифицируемые пополнения (например, карты WireX, RedotPay, Holyheld)
- Тип 3: Карты, выпущенные централизованными биржами (CEX) (например, Binance, Bybit, Nexo) → исключены из анализа из-за ограниченного доступа к данным
- Методология анализа:
- Анализ пополнений: включает карты Типа 1 и Типа 2 для фиксации более широкого притока ликвидности.
- Анализ расходов: ограничен картами Типа 1, поскольку характер их операций можно напрямую отслеживать в блокчейне.
Для нативных кошельковых карт, операции по которым не следуют традиционному процессу пополнения, активность расходов в рамках данного анализа классифицируется как пополнения для сохранения методологической согласованности. Балансы не в стейблкоинах нормализуются путем применения средней цены за последние 12 месяцев, чтобы все объемы транзакций выражались в долларовом эквиваленте.
Пополнения: как ликвидность поступает в систему
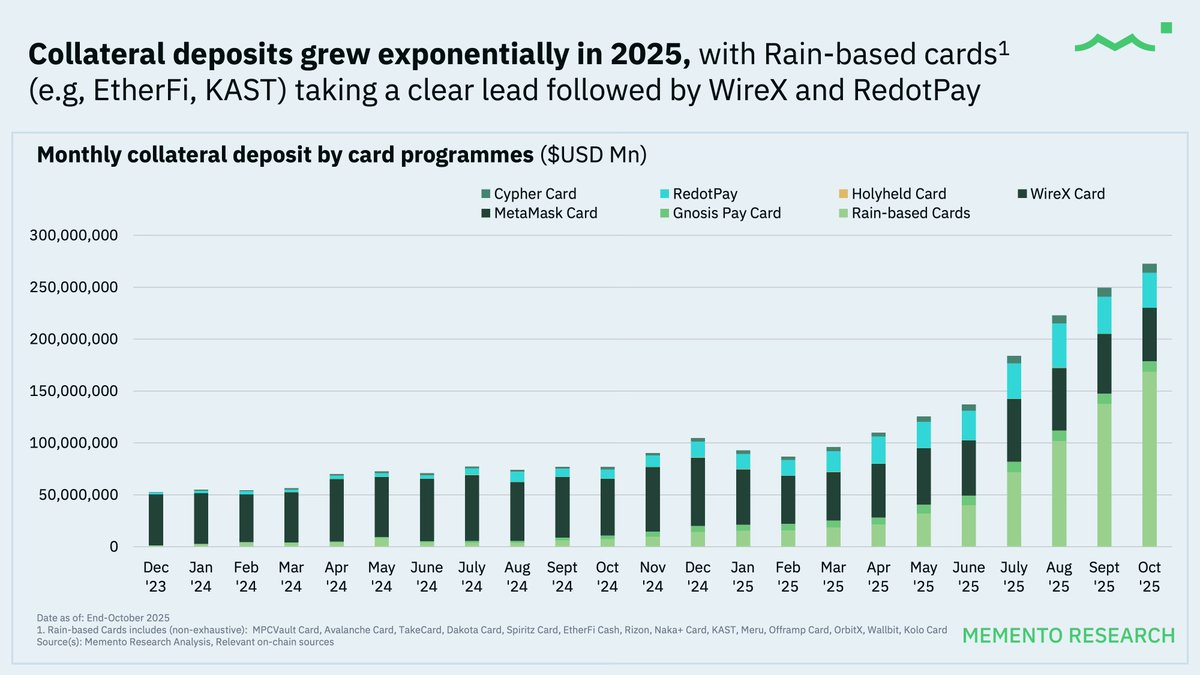
Пополнения растут опережающими темпами, демонстрируя максимальный рост
На протяжении 2024 года объем ежемесячных обеспеченных пополнений через криптокарты рос экспоненциально, а в 2025 году данный процесс еще больше ускорился.
Проекты карт, построенные на базе инфраструктуры серии Rain, неизменно занимают лидирующие позиции по объему пополнений благодаря своей роли ключевого решения для множества популярных направлений криптокарт, включая @ether_fi Cash, @KASTxyz, @OfframpXYZ и карты Avalanche (@avax).
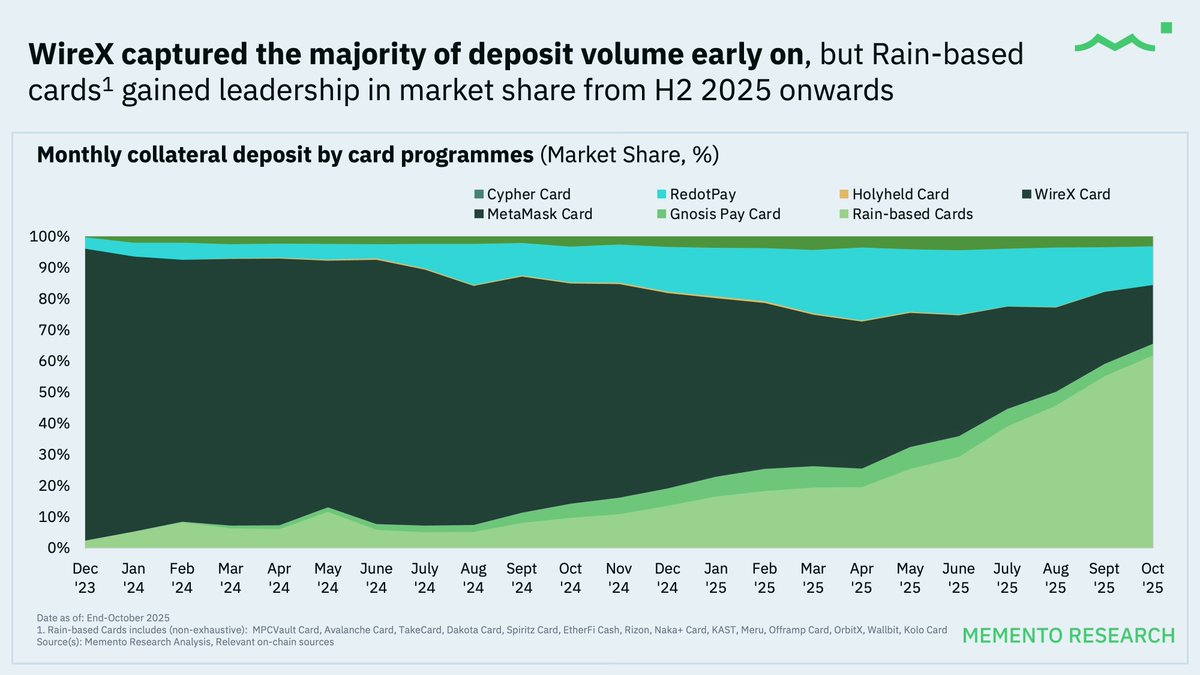
Доля рынка: от концентрации к диверсификации
@wirexapp занимала основную долю объема пополнений большую часть 2024 года, однако начиная со второй половины 2025 года криптокарты серии Rain вышли на первое место по рыночной доле.
Ключевой вывод: Со второй половины 2025 года последовательно запускается новая волна проектов криптокарт, выбирающих инфраструктуру Rain в качестве ключевого партнера. Эта тенденция стимулирует более высокий приток пополнений и одновременно ускоряет привлечение новой аудитории.
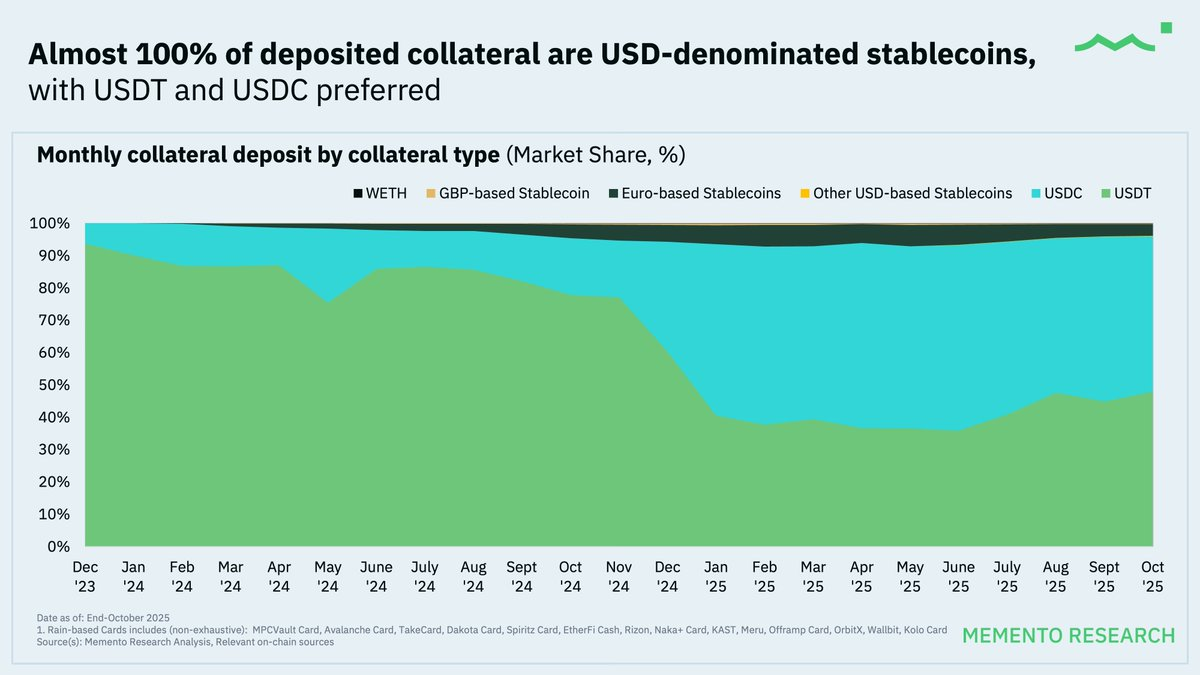
Практически абсолютное доминирование стейблкоинов
В рамках всего набора данных почти 100% обеспеченных активов для пополнений представлены стейблкоинами, привязанными к доллару США, где основные лидеры — это USDT и USDC.
Данная закономерность дополнительно подтверждает, что современные криптокарты скорее функционируют как счета для международных расчетов, нежели как инструменты спекулятивного потребления, и это верно даже для пользователей вне США.

Несмотря на то что Ethereum (@ethereum) и Polygon (@0xPolygon) остаются основными сетями для пополнений, другие второстепенные сети (такие как @base, @arbitrum, @Optimism и @solana) стабильно наращивают свою рыночную долю.
Возникновение мультичейн-тренда обусловлено следующими факторами:
- Снижение комиссий за транзакции: уменьшает барьеры для более частого пополнения средств пользователями.
- Оптимизация маршрутизации со стороны провайдеров карт: пользователям больше не требуется использовать только одну сеть, а пополнения через разные сети постепенно становятся стандартной «базовой функцией».
Поведение при тратах: как фактически используются криптокарты
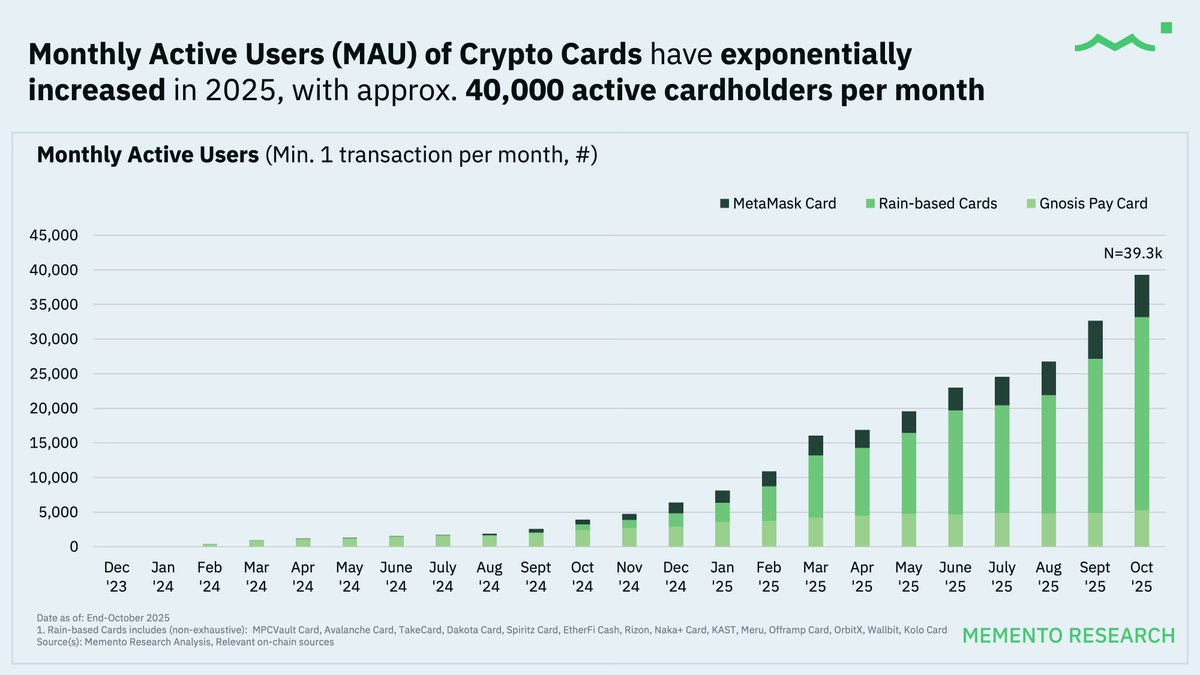
Ежемесячная активная аудитория (MAU) продолжает быстро расти в 2025 году
По состоянию на октябрь 2025 года число ежемесячно активных пользователей карт (MAU) достигло примерно 40 000 человек, что свидетельствует о растущем принятии криптокарт пользователями как инструмента для регулярных платежей, а не просто как средства для разовых экспериментов.
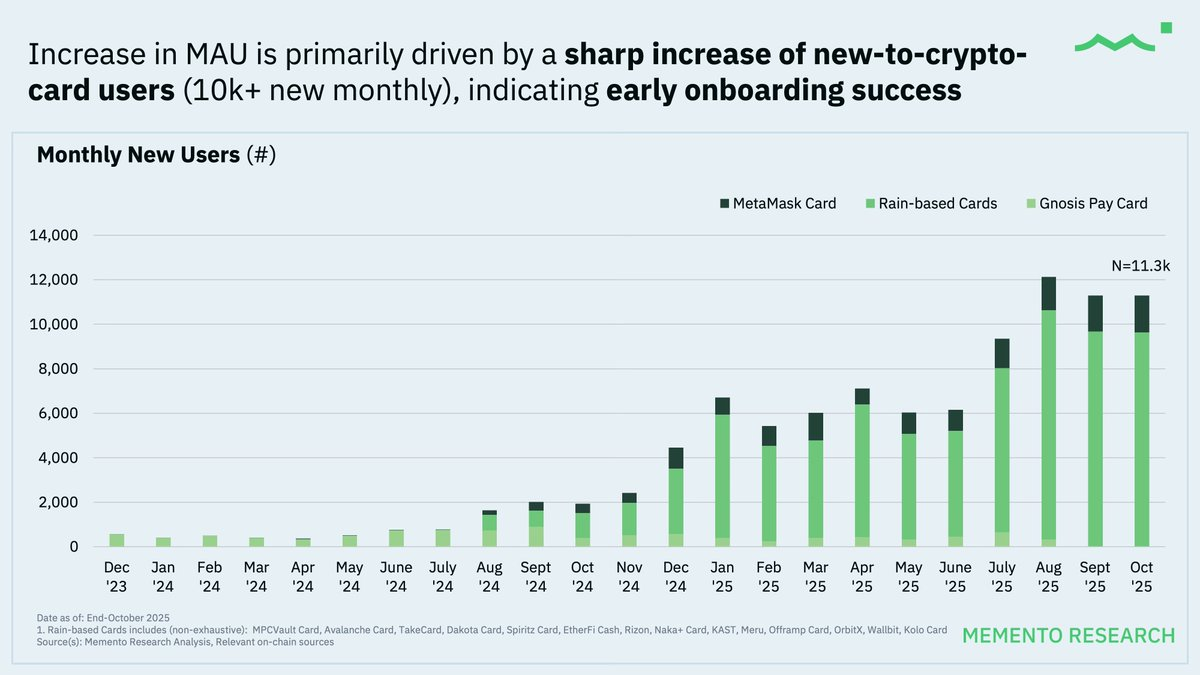
Индустрия криптокарт находится на ранней стадии роста, движимого привлечением аудитории, что указывает на то, что кривая ее проникновения все еще находится в начальной фазе, а каналы распространения и доступность продолжают расширяться.
Благодаря своей роли общей инфраструктуры для множества криптокарточных проектов (услуга «карта как сервис»), карты серии Rain занимают основную долю в общем объеме транзакций. Данные по этой серии карт наиболее релевантны для анализа общих трендов.
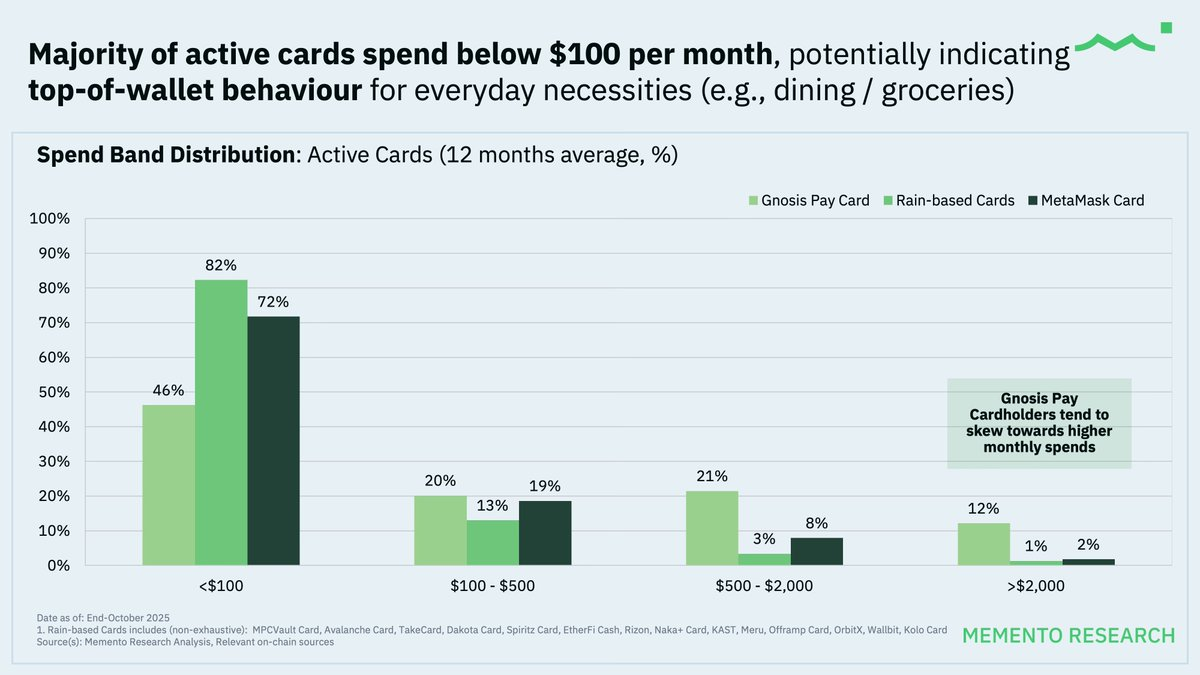
Общая сумма расходов остается на низком уровне, что может указывать на основное предназначение криптокарт для повседневных мелких платежей.
Режим использования карт с небольшими суммами также может свидетельствовать о том, что пользователи применяют криптокарты как инструмент для вывода средств в фиат, напрямую избегая ручного обмена стейблкоинов на традиционную валюту.
Стоит отметить, что держатели карт @gnosispay совершают в среднем более крупные ежемесячные покупки, что говорит о тенденции к их более постоянному использованию в качестве основной платежной карты.
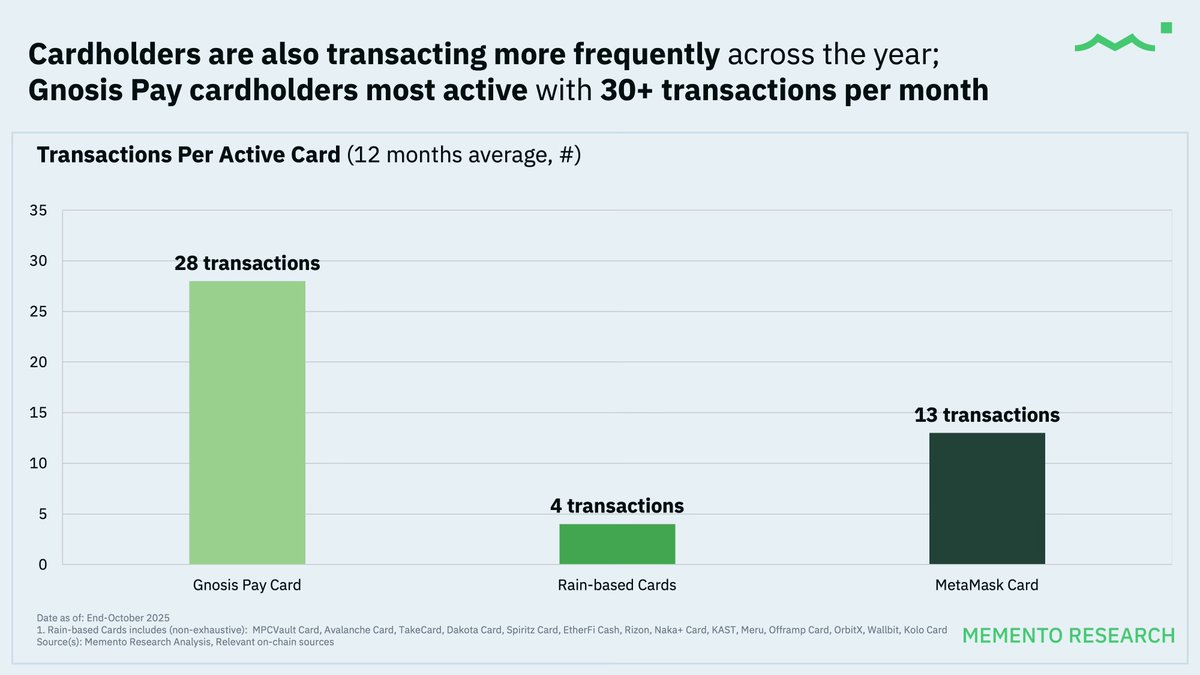
Со временем частота транзакций среди активно пользующихся картой пользователей ежегодно возрастает; подобно паттернам расходов, держатели карт @Gnosis Pay демонстрируют самую высокую активность, совершая в среднем более 30 транзакций в месяц, что в полной мере отражает поведение при регулярных платежах.
Ключевые выводы
- Рост активности пользователей: Все больше людей начинают реально пользоваться криптокартами, а не просто регистрируются, при этом объемы расходов и активности в 2025 году уверенно росли.
- Преобладание повседневных мелких трат: Пользователи чаще полагаются на стейблкоины для небольших регулярных покупок, а не для крупных или спекулятивных сделок.
- Ключевая роль провайдеров инфраструктуры: Модель общего «сервиса „карта как сервис“» способствует концентрации объема транзакций и определяет пути масштабирования экосистемы.
Перспективы 2026 года: от экспериментов к устойчивому масштабированию
Данные 2025 года показывают, что криптокарты перешли из стадии экспериментов в фазу первоначального практического применения. Несмотря на значительный рост пополнений, расходов и активной базы пользователей, модели поведения остаются осторожными, что больше соответствует предоплаченным картам с фокусом на стейблкоины, чем полной замене традиционных кредитных карт.
В настоящее время криптокарты выступают главным образом как мост между ончейн-ликвидностью и платежами в реальном мире, а не как полная замена классическим банковским картам.
Глядя на 2026 год, ожидается, что дальнейший рост будет больше зависеть от экономической устойчивости и проектирования продуктов, а не опираться исключительно на импульс привлечения новой аудитории. По мере расширения масштабов использования, провайдерам карт предстоит найти баланс между экспансией, экономической эффективностью трансграничных и внутренних потоков, эффективностью маршрутизации и растущей сложностью операционного управления.
Ключевые риски и вопросы:
- Вопросы конфиденциальности остаются нерешенными: записи о транзакциях видны в блокчейне публично, а данные о покупках могут быть раскрыты. Если адрес будет кластеризован или связан с адресами пополнений на централизованной бирже, отследить владельца по цепочке ончейн-следа (время, суммы и т.д.) станет несложно.
- Двойственность открытых данных: хотя открытые данные облегчают аналитику, они же могут быть использованы конкурентами. Конкуренты способны мониторить потоки, копировать системы стимулов и даже атаковать высокорентабельных пользователей за счет агрессивных предложений.
- Риски отсутствия вертикальной интеграции: большинство криптокарточных проектов зависят от эмитентов, обработчиков платежей и ограниченного числа поставщиков «карта как сервис». Такая архитектура может привести к появлению единых точек отказа или ограничениям из-за мер контроля регуляторов сверху, что способно вызвать внезапные блокировки или остановку услуг.
- Категории торговых операторов высокого риска: азартные игры, онлайн-казино, индустрия для взрослых и прочие высокомаржинальные направления часто сталкиваются с повышенными уровнями мошенничества и споров/чарджбэков, что вынуждает платёжные сети и эмитенты вводить строгие ограничения. Кроме того, эти сегменты могут подвергаться более жёстким проверкам AML в разных юрисдикциях.
- Проблема однородности: сегодня большинство предлагаемых криптокарт обладают схожими базовыми функциями, за исключением избранных бонусов вроде кэшбека. Постоянная зависимость от моделей с предоплатой и узкого круга провайдеров «карта как сервис» (таких как Rain) может создать долгосрочные трудности для эмитентов, стремящихся конкурировать с крупными мировыми традиционными банками.
Тренды будущего, заслуживающие внимания:
- Переход от модели предоплаты к продуктам с элементами кредитования, аналогичным карте @Coinbase One AMEX.
- Продолжение доминирования стейблкоинов в роли основной расчетной единицы.
- Смещение фокуса на прибыльность и юнит-экономику по мере усиления конкуренции.
Криптокарты постепенно становятся фундаментальным инструментом для встроенных платежей в кошельках и приложениях. Рынок уже сформировал спрос в 2025 году, а именно 2026 год определит, какие бизнес-модели окажутся способными к устойчивому масштабированию.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ahboyash