


Nasdaq нажимает на газ: от малых долей к основным прибылям, токенизация американских акций вступает в решающую фазу?
Автор: Фрэнк, Институт MSX
«Токенизация в конечном итоге поглотит всю финансовую систему».
Для Nasdaq это уже не пустой лозунг, а наиболее срочная стратегическая задача на сегодняшний день.
25 ноября руководитель стратегии цифровых активов Nasdaq Мэтт Саварезе в интервью CNBC четко заявил, что одобрение плана токенизации акций со стороны SEC является его главным приоритетом, и он собирается «продвигать его с максимальной скоростью». При этом он осторожно подчеркнул, что Nasdaq не стремится разрушить существующую систему, а планирует внедрять токенизацию активов «ответственным» образом в рамках регуляторной рамки.
Но какими бы мягкими ни были формулировки, действия не врут.
Пока другие гиганты лишь осмотрительно наблюдают или проводят тестовые запуски, Nasdaq, занимающий центральное место в инфраструктуре TradFi, словно определился раз и навсегда и начал агрессивно давить на газ.
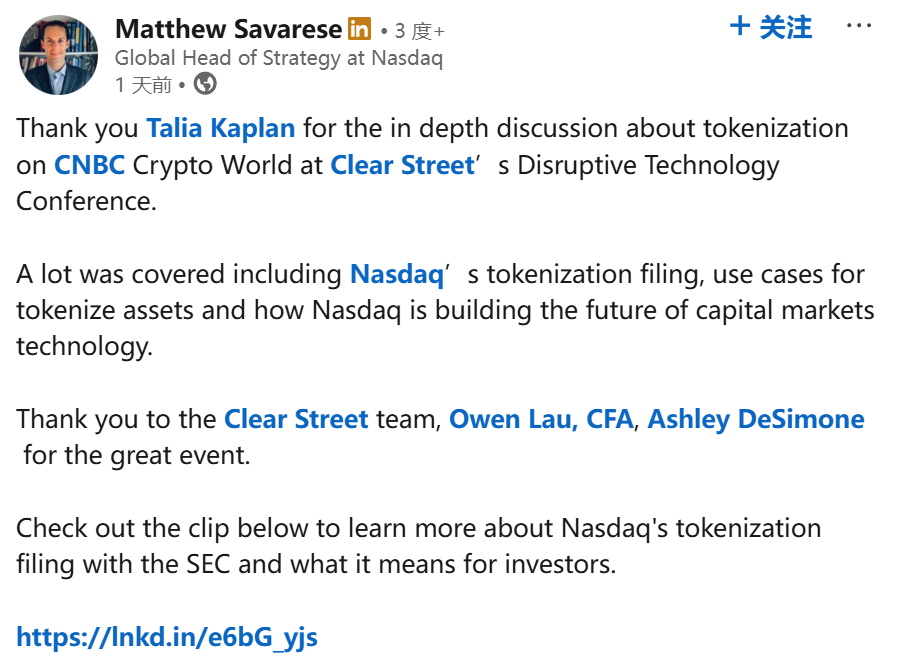
I. Давит на газ не криптоиндустрия, а Nasdaq
Вернемся к 8 сентября, три месяца назад: Nasdaq подал в Комиссию по ценным бумагам и биржам США (SEC) историческое заявление об изменении правил. В основе лежала довольно амбициозная цель — разрешить инвесторам на основной площадке Nasdaq напрямую торговать акциями публичных компаний, таких как Apple и Microsoft, а также биржевыми продуктами (ETP), представленными в виде блокчейн-токенов.
Однако если внимательно прочитать опубликованные детали заявки, становится ясно, что под радикальной внешностью скрывается предлагаемое Nasdaq решение «гибридной архитектуры», выстроенное с большой политической проницательностью. Это стало возможным благодаря тому, что компания прекрасно знает, где проходят красные линии SEC в США, поэтому не стала рушить всё с нуля, а крайне искусно разделила «торговлю» и «расчеты»:
Ключевой момент всей заявки заключается в том, чтобы рассматривать операции с токенизированными акциями как обычные биржевые сделки. Каждая такая сделка проходит клиринг и расчеты через Depo Trust Company (DTC), при этом «сопоставление заявок по-прежнему происходит в едином стакане ордеров, и наличие токенизированных акций в заявке никак не повлияет на приоритет исполнения заказа биржей».
Иными словами, на фронтенде всё остаётся как прежде: опыт инвесторов практически не меняется, сопоставление сделок по-прежнему происходит в едином стакане ордеров (Order Book), заявки на токенизированные акции не получают дополнительных приоритетов, сделки по-прежнему учитываются в системе NBBO (национальные лучшие цены спроса и предложения), а покупатели токенов полностью сохраняют все права акционеров, включая право голоса и права на ликвидационную массу.
Настоящая же революция происходит на бэкенде, в слое расчетов. Как только сделка совершена, Nasdaq не идёт по традиционному пути, а передаёт команду Depo Trust Company (DTC), которая запускает совершенно новый цепочный процесс:
-
Блокировка и маппинг: после совершения сделки Nasdaq передаёт расчётную инструкцию в DTC;
-
Минтинг в сети: DTC замораживает традиционные акции на специальном счёте, а система выпускает эквивалентные токены в блокчейне;
-
Мгновенное распределение: токены мгновенно зачисляются в блокчейн-кошельки брокеров;
Если говорить кратко, токенизированные акции полностью совпадают с обычными акциями на этапе торговли, изменение затрагивает только слой расчётов, где внедряется цепочный маппинг, что означает отсутствие токенизированных акций вне Системы национальных рынков (NMS) — они бесшовно интегрируются в текущие рамки регулирования и прозрачности. Такая архитектура позволяет использовать существующие огромные пулы ликвидности, одновременно внедряя блокчейн в качестве инструмента расчётов нового поколения.
Довольно показательно, что за несколько дней до подачи заявки Nasdaq (4 сентября) SEC США официально обнародовала годовой план, прямо заявив о необходимости реформирования политики в отношении криптовалют, включая «реорганизацию регулирования крипторынка» и «упрощение чрезмерно сложных правил, критикуемых Уолл-стрит».
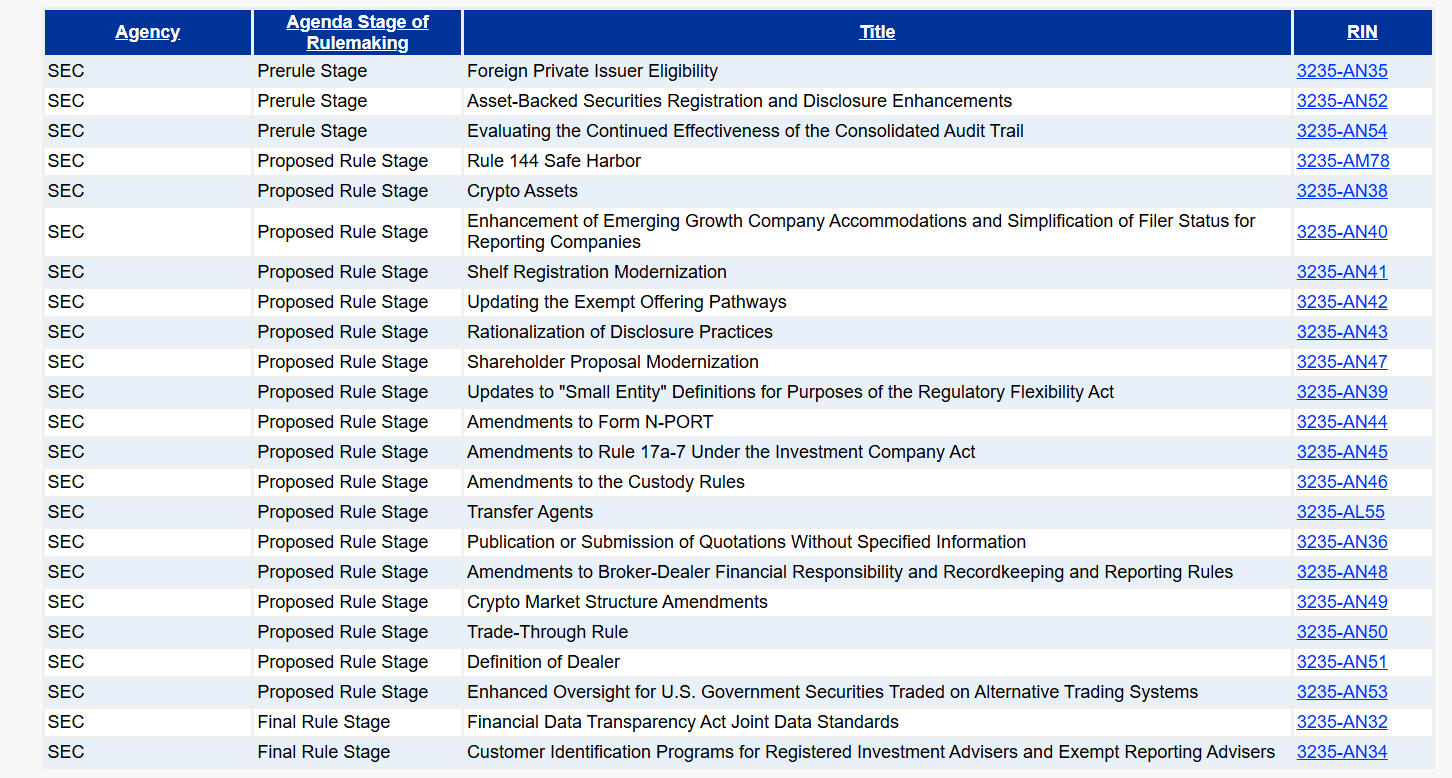
Такое временное «совпадение» навязчиво намекает, что Nasdaq точно уловило момент, почуяло тонкие изменения в регуляторном ветре, и можно даже сказать, что компания прекрасно знает дно допустимого для SEC в США, потому в архитектуре невероятно искусно балансировала между «инновациями» и «стабильностью».
Высший вице-президент северного рынка Nasdaq Чак Макк в эксклюзивном интервью точно описал суть этой «гибридной архитектуры»: «Мы не стремимся заменить существующую систему, а предлагаем рынку другой, более эффективный и прозрачный технологический выбор. Токенизированные ценные бумаги — это просто те же самые активы, выраженные в новой форме в блокчейне».
В конечном счёте, согласно концепции Nasdaq, токенизация здесь — это не «открытие с чистого листа», а постепенное, но решительное обновление базовой инфраструктуры —— которое позволяет сохранить текущую рыночную структуру и торговую систему, одновременно превратив блокчейн в инструмент custody и расчётов следующего поколения.
Согласно плану, при условии готовности инфраструктуры DTC, американские инвесторы могут впервые увидеть торги токенизированными ценными бумагами с расчётами через Nasdaq уже в конце третьего квартала 2026 года.
Тогда бухгалтерские книги Уолл-стрит откроют совершенно новую главу.
II. Почему именно сейчас, когда Уолл-стрит ведёт себя так агрессивно?
На самом деле Nasdaq не первая компания, решившаяся на этот шаг, но её вход на арену ознаменовал начало решающего раунда этой гонки.
Если оглянуться на Уолл-стрит, то незаметное движение по переводу активов в блокчейн началось задолго до этого: JPMorgan запустил платформу Onyx для межбанковских расчётов, BlackRock выпустил токенизированный фонд казначейских облигаций BUIDL в Ethereum, а Citibank также исследует возможности кросс-граничных платежей и custodial-хранения токенизированных активов.
Лишь вопрос, почему именно сейчас Nasdaq взяла на себя роль авангарда?
Слова генерального директора BlackRock Ларри Финка, возможно, раскрывают часть истины: «Ни разу за историю с момента изобретения двойной записи бухгалтерский учёт не был настолько захватывающим». Можно сказать, что если проследить финансовую историю последних нескольких веков, по сути это будет история эволюции «технологий учёта»:
-
1602 год: основана Амстердамская фондовая биржа, появился первый в мире рынок акций, где основой доверия стали бумажные свидетельства;
-
1792 год: подписано соглашение у дерева (Cocoa Tree Agreement), создана Нью-Йоркская фондовая биржа, Уолл-стрит перешла в эпоху бумажных контрактов и ручного ценообразования;
-
1971 год: основана Nasdaq, родился первый в мире электронный рынок торговли акциями;
-
1996 год: внедрена система DRS (Direct Registration System), акции в США фактически перешли в безбумажный формат;
А сегодня блокчейн стал новым владельцем этой эстафетной палочки, и когда технологический потенциал достиг критической массы, неизбежные перемены уже начались.
Что ещё интереснее, меняются настроения регуляторов. 12 ноября на официальном сайте SEC была опубликована полная текст недавней речи председателя SEC Пол С. Аткинсa, отрывок из которого рынок истолковал как «свидетельство о рождении» для токенизации акций в США:
«Независимо от того, представлены ли акции в виде бумажного сертификата, учтены на счётах DTCC (Depositary Trust & Clearing Corporation) или отображены в виде токенов в публичном блокчейне, по своей сути они остаются акциями;облигации не перестают быть облигациями только потому, что выплаты по ним отслеживаются через смарт-контракты. Независимо от формы представления, ценная бумага всегда останется ценной бумагой, и это очень легко понять».
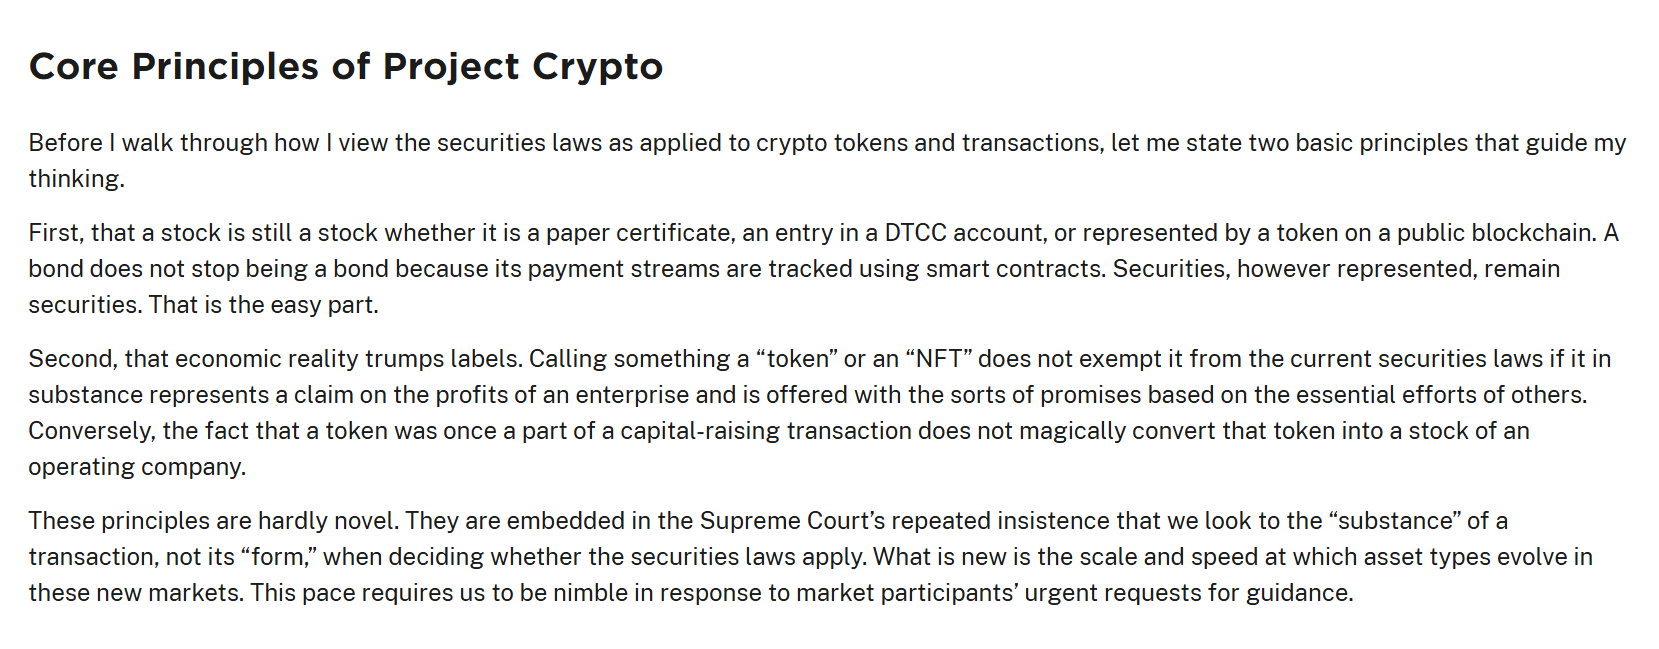
Источник: официальный сайт SEC США
Проще говоря, с точки зрения регуляторов, токенизированные ценные бумаги остаются ценными бумагами, и пока не меняется их правовая природа, технологическое обновление больше не является запретной зоной.
Благодаря двойной поддержке со стороны технологий и регуляторов, Nasdaq торопится продвигать токенизацию, чтобы решить три ключевые боли капитальных рынков, которые невозможно преодолеть в рамках традиционной архитектуры:
-
Эффективность расчётов: переход от T+1 или даже более долгих сроков к T+0 (клиринг в реальном времени), полное устранение контрагентского риска; по оценкам аналитиков, это сэкономит мировой инфраструктуре сотни миллионов долларов операционных расходов ежегодно;
-
Торговля 24/7: снятие ограничения в 6,5 часов торгового дня, обеспечение глобальной ликвидности 7×24, решение острой проблемы фрагментации ликвидности;
-
Программируемость активов: внесение дивидендов, голосований и проверок комплаенса в смарт-контракты, расширение возможностей автоматического управления и композируемых приложений;
Но помимо технологического прогресса, на мой взгляд, есть один более важный фактор: по сути, это реконструкция модели распределения доходов, ведь в рамках текущей системы TradFi Nasdaq фактически находится на дне добавленной стоимости:
Инвесторы совершают сделки через брокеров или дилеров, которые забирают себе основную часть комиссий, процентных доходов по маржинальному финансированию и потока средств (направление 2C); в то время как Nasdaq как биржа зарабатывает преимущественно на предоставлении услуг по матчмейкингу, клирингу, расчётам и листингу (направление 2B).
Если говорить образно, брокеры пожирают мясо, а Nasdaq довольствуется бульоном.
Но если в будущем акции в США будут токенизированы и запущены в обращение напрямую на собственной или разрешённой блокчейн-сети Nasdaq, ситуация мгновенно изменится. Компания получит доступ к данным и доходам на всём цикле: от эмиссии и обращения до расчётов. Тогда Nasdaq перестанет быть просто платформой для сопоставления сделок, а модель монетизации её ценности перейдёт от простого «взимания платы» к комбинации «прямые комиссии + услуги с добавленной стоимостью + доходы от сетевых эффектов».
Если Nasdaq дополнительно выпустит собственную площадку для торгов в блокчейне (разрешённый DEX), она почти полностью воспроизведёт идеальный цикл ведущих криптобирж (CEX): пользователь оформляет ордер → сопоставление и исполнение → запись в реестр в блокчейне → клиринг и расчёты → custody хранение активов, захватывая весь процесс целиком.
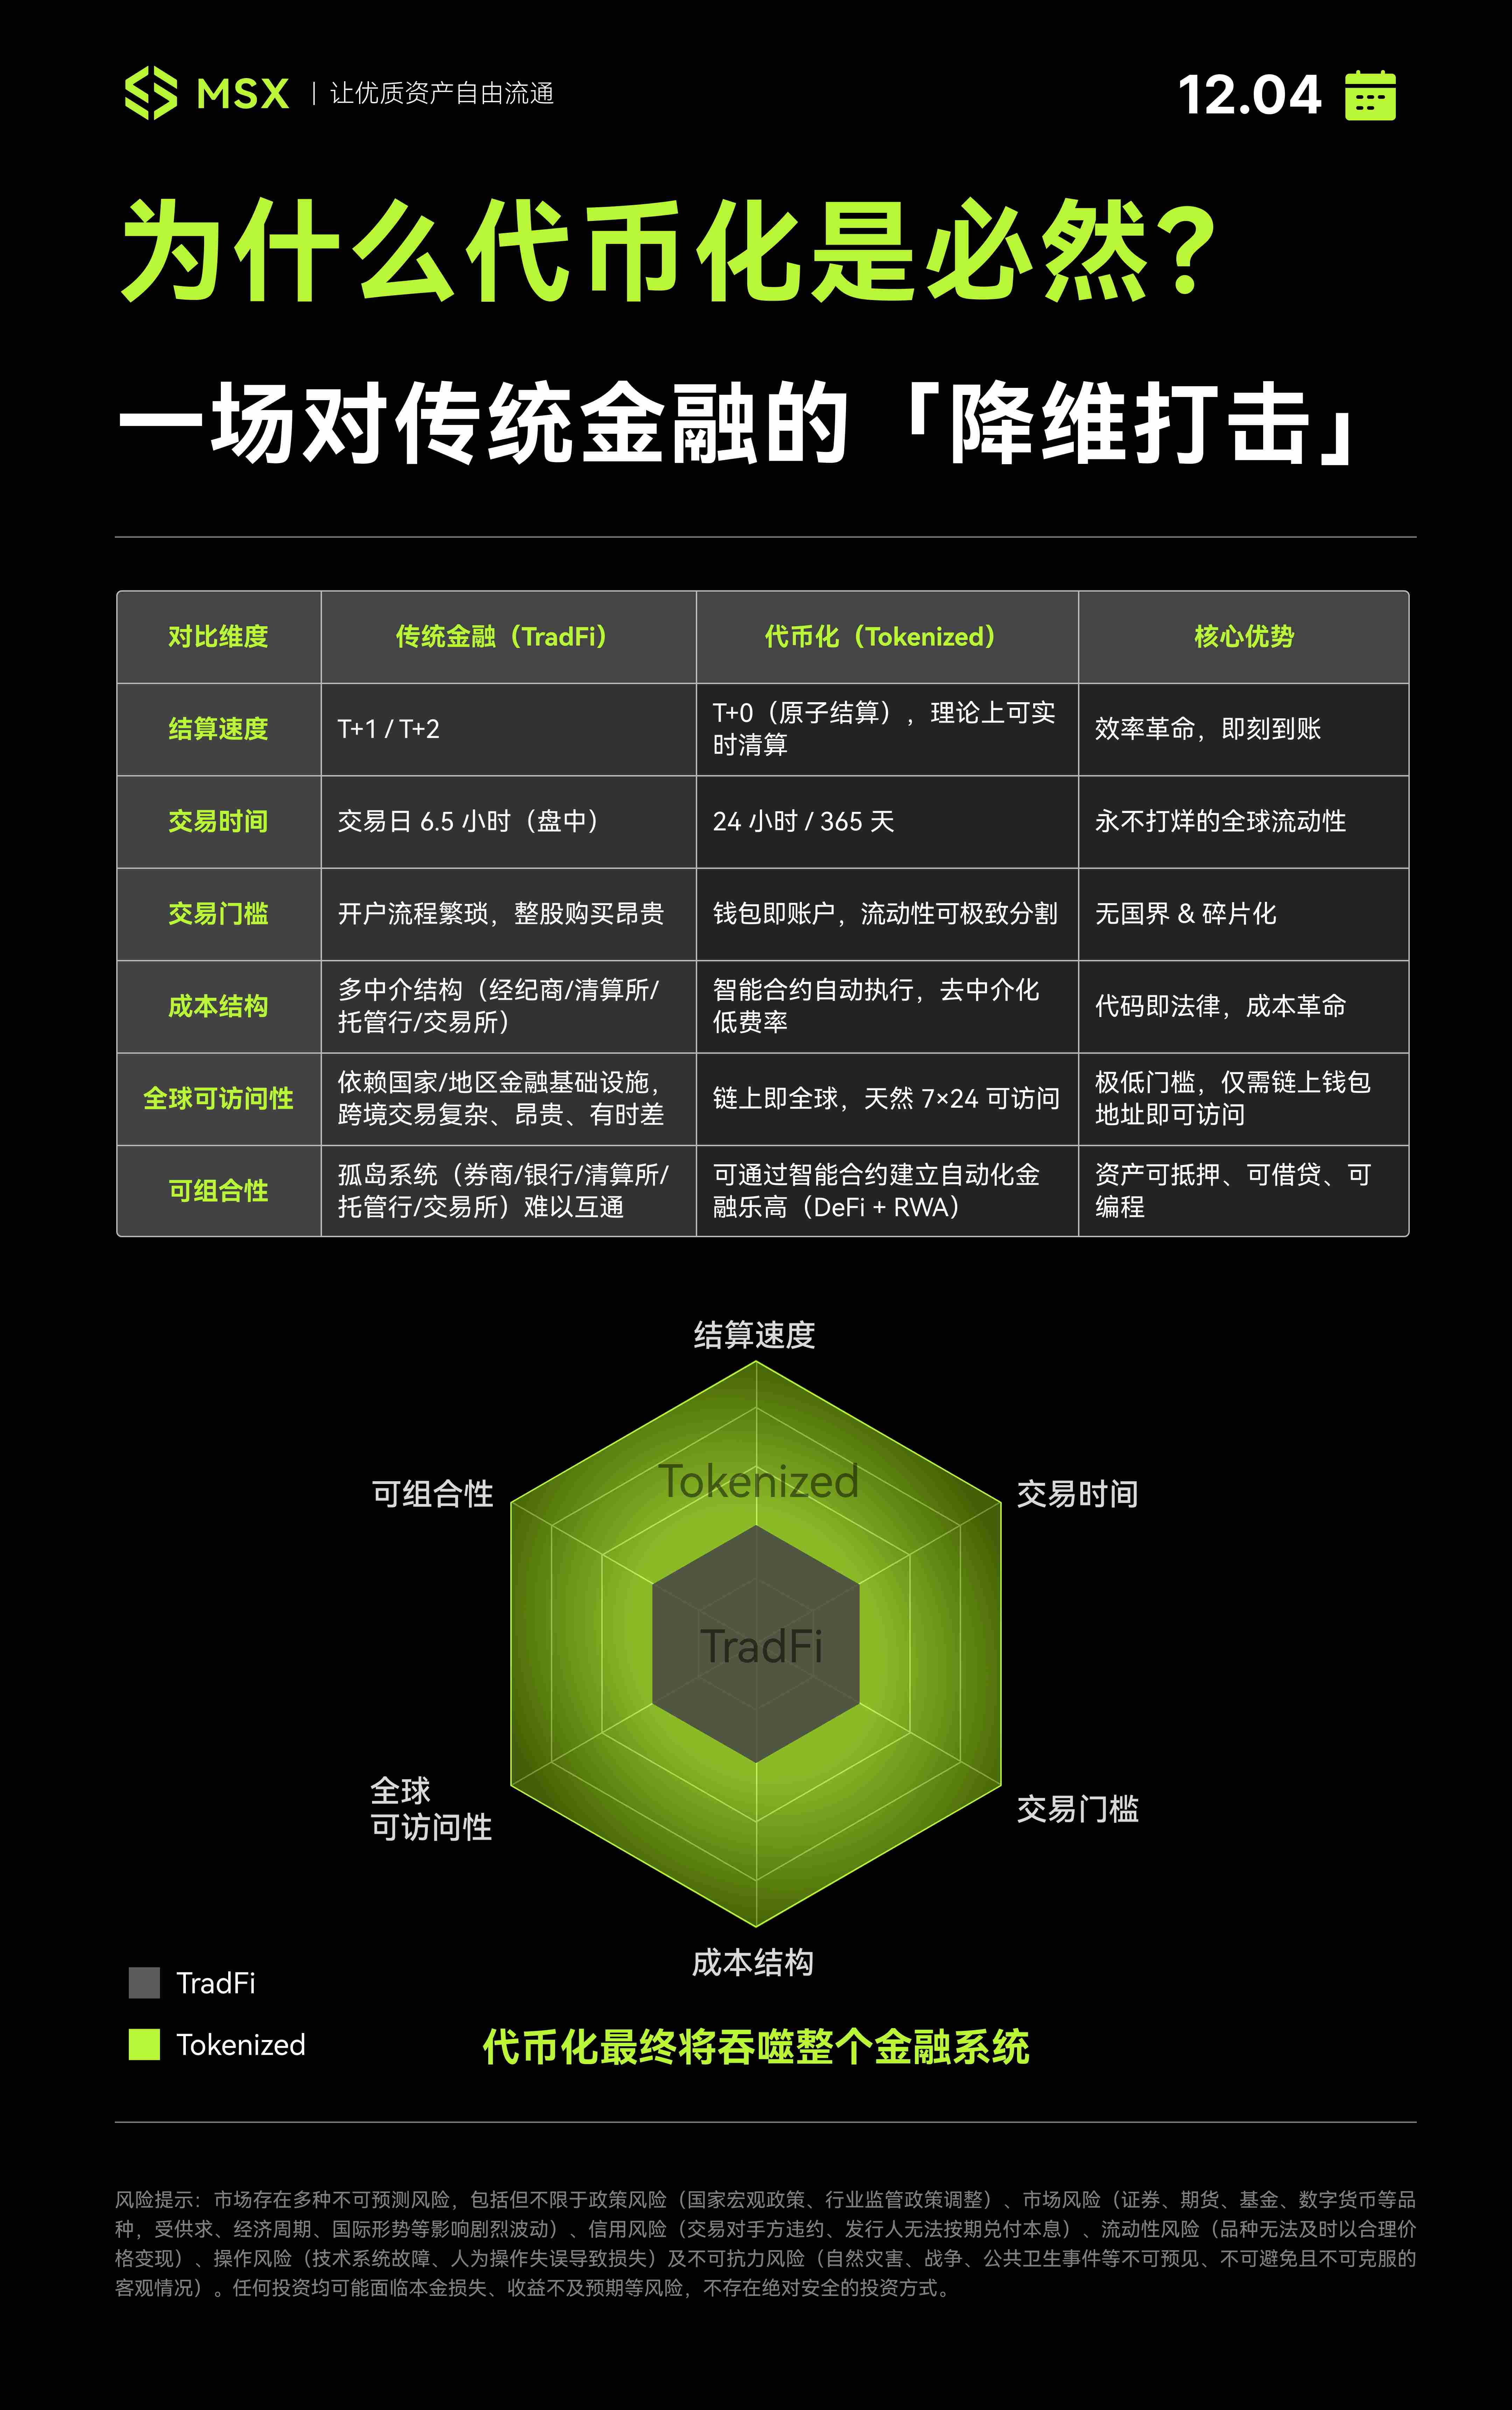
Это означает, что огромный кусок пирога, который раньше делили «банковское и биржевое custody + расчётные палаты + брокерские фронтенды для клиентов», может быть консолидирован в одном блокчейне. Для ключевых игроков текущего TradFi (брокеров, custody-банков) это абсолютная дестабилизация, но для Nasdaq это историческая возможность оставить весь доход внутри компании («переварить мясо в своём котшке»).
III. Куда дальше понесёт шторм?
Объективно говоря, по состоянию на сегодня токенизация акций в США перестала быть просто нарративом и давно превратилась в мощную историческую стихию.
Лозунги могут врать, но действия нет. Пока Nasdaq агрессивно наращивает темпы, множество участников уже включились в игру: от вывода токенизированных частных акций на платформе Robinhood до запуска токенизированных акций США на Kraken через XStocks; от размещения собственных акций Galaxy Digital в публичном блокчейне до развертывания онлайн-торговли компанией SBI Holdings в Японии. И крипто-нативные компании, и традиционные финансовые гиганты сражаются за первоочередное преимущество в этой новой нише.
Но что особенно примечательно, пока Nasdaq уверенно рвётся вперёд, сопротивление со стороны криптоиндустрии не заставило себя ждать. 16 октября ведущий протокол эмиссии RWA Ondo Finance направил открытое письмо в SEC США с призывом отложить утверждение правила изменения Nasdaq, причём аргументацией выступила «прозрачность», указав на размытость описания расчётных процессов компанией.
Источник: Ondo Finance
Это трудно не связывать с тем, что позади стоят не только вопросы комплаенса, но и конкурентная тревога Ondo относительно возможного сжатия собственной экологической ниши. Если Nasdaq начнёт напрямую выпускать нативные токенизированные акции с самым высоким авторитетом и наибольшей ликвидностью (например, Tokenized-AAPL), то пространство для манёвра протоколов, ориентированных на «эмиссию и андеррайтинг на промежуточном уровне» (middleware), подобных Ondo, непременно сильно сузится.
Говоря прямо, зачем инвестору покупать активы, упакованные перекупщиками «второго порядка», если можно напрямую приобрести нативные токенизированные акции от самой Nasdaq?
С приходом на рынок таких легальных структур, как Nasdaq, порог входа в эмиссию активов сверху будет стёрт, и все протоколы эмиссии RWA столкнутся с ударом «снижения размерности», аналогичным процессу «демедиации». Это создаёт более глубокую кризисную ситуацию во второй половине развития сектора RWA, поскольку простая токенизированная эмиссия акций уже потеряла свою привлекательность.
Особенно на фоне того, что такие DEX, как Hyperliquid, начинают окружать ликвидность акций США с помощью бессрочных контрактов через HIP3, привлекательность простого владения токенизированными акциями снижается. Однако это не конец пути для тренда токенизации акций в США, а напротив, историческое окно возможностей для «протоколов нижнего уровня» (downstream).
Nasdaq отвечает за «создание активов» (эмиссия и расчёты), но она физически не может монополизировать все сценарии «использования активов» (торговля и приложения). Даже если некоторые опасаются, что Nasdaq запустит собственный официальный DEX и сдавит остальные протоколы, подобно тому как в блокчейне сосуществуют Uniswap и Hyperliquid, будущие сопутствующие сервисы для токенизированных акций Nasdaq — торговля, деривативы, кредитование, маркетмейкерство — станут синими океанами царства свободного инновационного творчества.
Децентрализованные протоколы и платформы комплаенса, находящиеся ближе к точкам привлечения трафика и строящие торговые способности вокруг цепочной композиции, скорее всего, действительно смогут воспользоваться этим бонусом. Конечно, никто не гарантирует, что в финале победит именно MSX, но сама стратегия «власть downstream-протоколов» абсолютно верна.
Заключение
Интересно, что 1 декабря журнал The Economist опубликовал статью «Как токенизация RWA меняет финансы», предложив символическую аналогию:
Если опираться на исторические параллели, этап, на котором сегодня находится токенизация, приблизительно соответствует интернету 1996 года, когда Amazon продал книг на сумму всего 16 млн долларов, а среди нынешних «Чудовищ семёрки» (Magnificent 7), правящих рынками акций США, вообще существовали лишь три компании.
От пожелтевших бумажных свидетельств к оцифровке системы SWIFT в 1977 году и затем к атомарным расчётам блокчейна сегодня, кривая эволюции финансовой инфраструктуры начинает повторять, а местами и опережать скорость интернета.
Для Nasdaq это смелая ставка «либо сам стань революционером, либо стань жертвой революции»; для криптоиндустрии и новых игроков в секторе RWA это не просто жестокая сортировка по принципу выживания сильнейших, но и историческая возможность, сравнимая с вкладом в следующем «Amazon» или «Nvidia» в 90-х годах.
Впереди ещё далеко, стрела только что летит.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News













