Аналитика рынка Wintermute: совокупная капитализация криптовалют опустилась ниже 3 трлн долларов, наблюдается консолидация рыночной ликвидности и позиций с кредитным плечом
Автор:@Jjay_dm
Подготовка: TechFlow
Обзор рынка – 24 ноября 2025 г.
Движущая сила рынка, подпитываемая ИИ, дала сбой, спровоцировав ротацию в защитные инструменты. Капитализация крипторынка опустилась ниже 3 трлн долл., что делает его худшим среди основных классов активов уже третью неделю подряд. Слабые данные по занятости, снижение вероятности смягчения ДКП и давление на японских рынках усугубили ситуацию на фоне истощения праздничной ликвидности. Позиционирование на крипторынке было перестроено, ставка финансирования сменилась на отрицательную, объемы спотовых торгов сохранили устойчивость.
Макроэкономическая сводка
На этой неделе риск-аппетит резко ухудшился, и движущая сила роста фондового рынка под влиянием ИИ наконец потеряла импульс. Несмотря на то что отчеты NVIDIA снова оказались выдающимися, связанный с ними рост оказался кратковременным, после чего рынок немедленно воспользовался отскоком для фиксации прибылей. Эта реакция ознаменовала явное изменение рыночного поведения: инвесторы использовали сильную покупку для сокращения позиций, что указывает на то, что торговля, связанная с ИИ, теряет поддержку со стороны новых покупателей. По мере снижения американских технологических акций давление напрямую передалось на криптовалютный рынок, и общая капитализация впервые с апреля упала ниже 3 трлн долл.
Макроэкономические данные дополнительно усилили уязвимость рынка:
-
Вне сельхозсектора создано 119 тыс. рабочих мест, но уровень безработицы вырос до 4,4%
-
Вероятность снижения ставки в декабре снизилась примерно до 30%
-
Давление на японском рынке усиливается: медвежье утолщение кривой доходности гособлигаций Японии и ослабление йены вызывают опасения относительно ее способности продолжать выкупать госдолг США
-
Европейские и азиатские рынки также демонстрируют слабость: в Китае наблюдается фиксация прибыли в сегменте ИИ и возобновление давления на сектор недвижимости
-
Инфляция в Великобритании замедляется, однако на фоне низкой ликвидности в период праздника Дня Благодарения в США этот фактор оказал ограниченное влияние
В результате криптовалюта третью неделю подряд остается самым отстающим классом активов среди основных, где повсеместная распродажа и закрытие длинных позиций привели к тому, что альткоины показали наибольшее снижение.
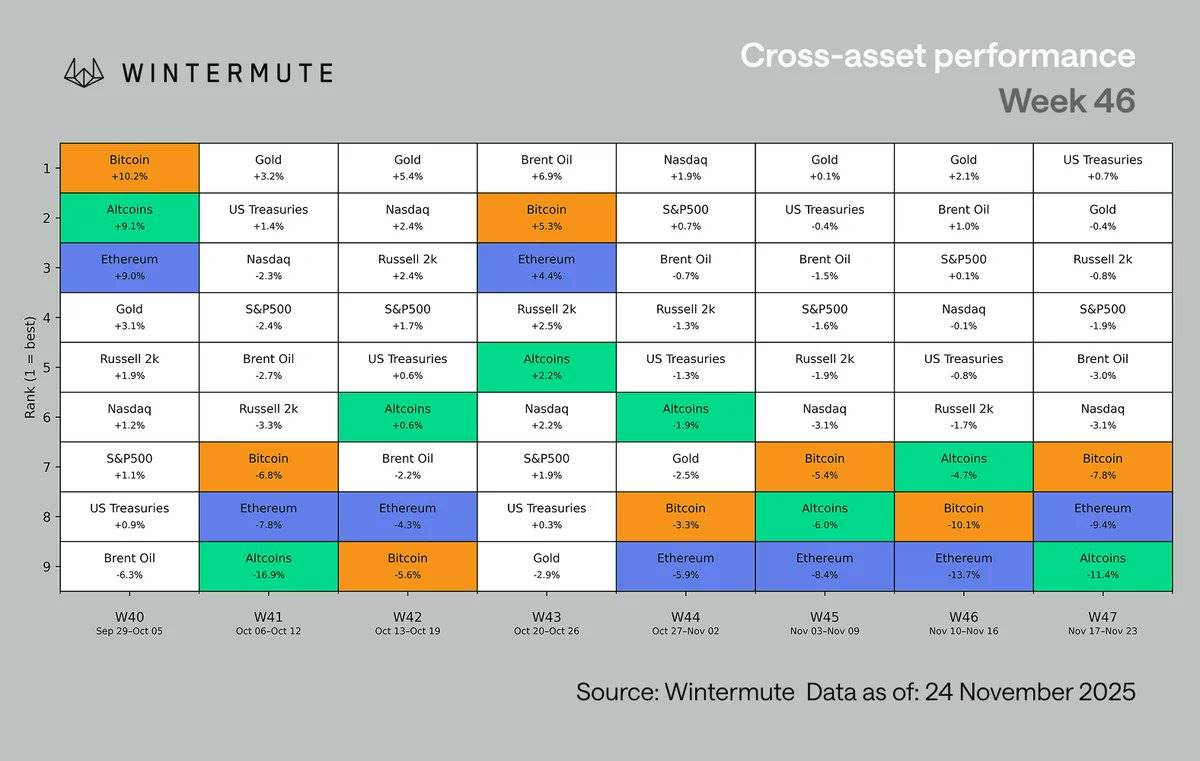
Несмотря на сохраняющуюся нестабильность макроэкономической обстановки, внутренняя структура криптовалютного рынка начинает демонстрировать позитивные изменения. Впервые с конца октября, когда цена биткоина (BTC) приблизилась к отметке 115 тыс. долл., ставка финансирования сменилась на отрицательную, причем это была самая длительная фаза отрицательных значений с 26 октября. Средства с кредитным плечом ориентируются на шорт-позиции, тогда как поток капитала возвращается на спотовый рынок, и, несмотря на сокращенную торговую неделю из-за праздников, объемы спотовых торгов демонстрируют неожиданную устойчивость. Такое сочетание говорит о том, что рынок прошел полную перезагрузку, и при снятии макроэкономического давления окажется в более устойчивом состоянии.
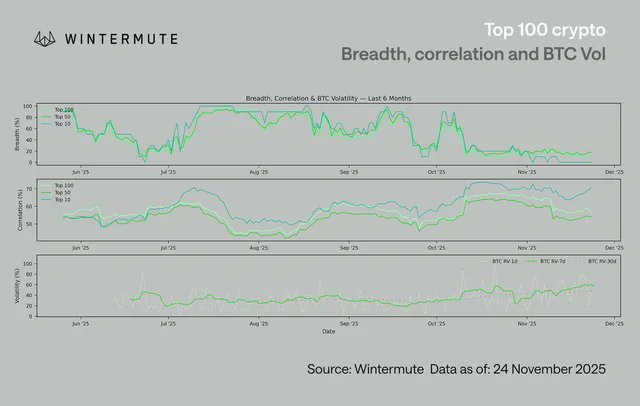
Среди топ-100 монет по капитализации корреляция сконцентрирована в основном в топ-10, показатели которых оказались наиболее слабыми. Это свидетельствует о том, что крупнейшие активы торгуются как единый макросектор, полностью привязанный к общему настроению рискованного капитала. В то же время монеты с рейтингом от 50 до 100 продемонстрировали менее значительное падение, появились ранние признаки декарреляции, их торговля все больше опирается на уникальные драйверы. Это соответствует реальной картине на рынке: некоторые узкие нарративы (например, протоколы агентов, конфиденциальность, децентрализованное обеспечение инфраструктуры DePIN) продолжают обеспечивать краткосрочную избыточную доходность даже на фоне общей слабости рынка.
Тем временем волатильность биткоина продолжает расти: семидневная реализованная волатильность (RV) вновь приблизилась к уровню 50.
Показатели всех секторов в целом слабые, области с высокой волатильностью пострадали от распродаж сильнее всего:
-
Layer 2 (L2): падение на 14,9%
-
Игровой сектор: снижение на 12,0%
-
DePIN: снижение на 11,4%
-
Искусственный интеллект (ИИ): снижение на 10,5%
-
Активы малой и средней капитализации также показали слабые результаты
-
Ключевые Layer 1 (Core L1s): снижение на 7,0%, индекс GMCI-30 (@gmci_): падение на 7,2% — проявили несколько лучшие результаты
Эта волна падения практически не имела отраслевой специфики, ясно показывая, что макроэкономически обусловленные настроения тотального снижения рисков охватили все сектора.
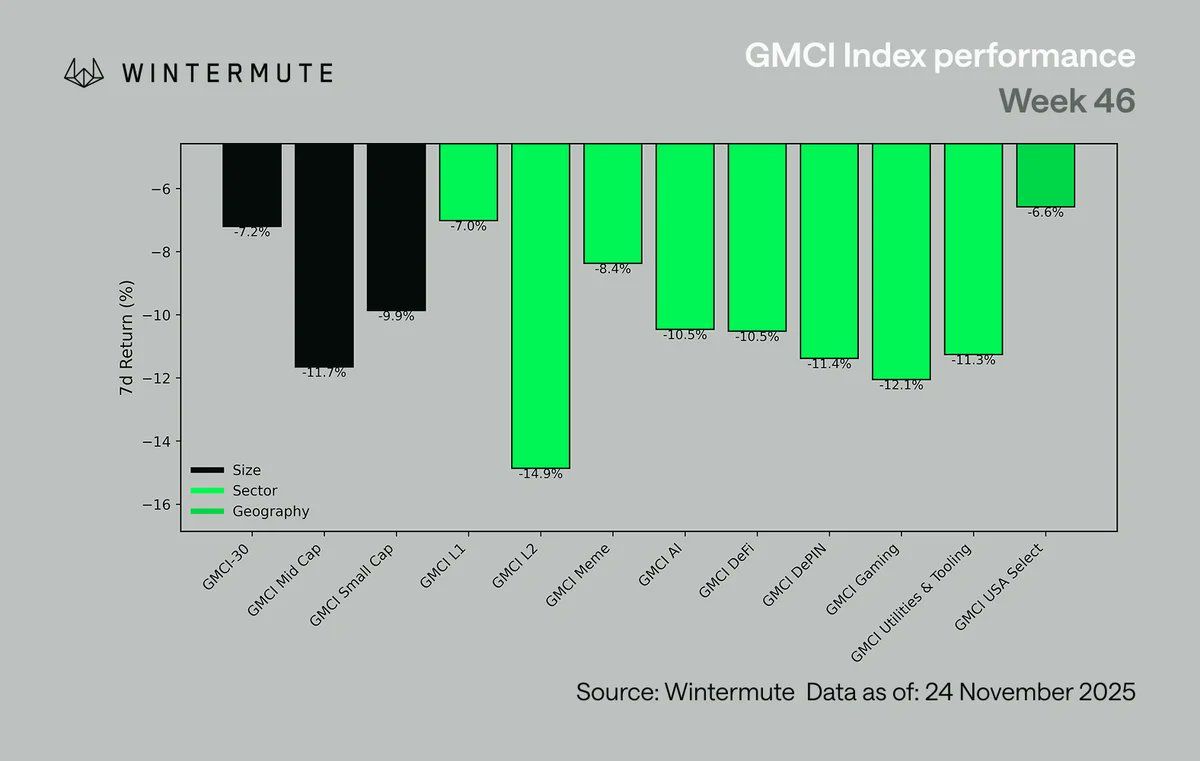
Вышеприведенный график содержит данные за период с понедельника по понедельник, поэтому он отличается от первого графика.
Наша позиция:
Несмотря на то что рынок цифровых активов погружен в волну делевериджа, вызванную макроэкономическими факторами, в настоящее время он находится в фазе, когда наконец становится возможной консолидация.
После пережитого макроэкономически обусловленного делевериджа, сначала под давлением охлаждения энтузиазма вокруг ИИ, а затем из-за корректировки ФРС рыночных ожиданий, внутренняя структура рынка сегодня заметно улучшилась. Лидеры рынка демонстрируют более выраженную относительную силу, рыночное настроение полностью очищено от панических настроений, а риски кредитного плеча значительно снизились. Общий объем открытых позиций по бессрочным контрактам уменьшился с примерно 230 млрд долл. в начале октября до нынешних 135 млрд долл., в основном из-за делевериджа хвостовых активов и системного оттока капитала. Этот сдвиг вернул активность рынка на спотовый рынок, где глубина и ликвидность в условиях падения праздничной ликвидности превзошли ожидания.
Это имеет решающее значение: когда уровень использования кредитного плеча опускается до столь низких значений, а основной поток торгов переходит на спотовый рынок, восстановление рынка, как правило, проходит более упорядоченно по сравнению с механическими сквизами в начале года. Наличие отрицательной ставки финансирования и чистых коротких позиций по бессрочным контрактам также снижает риск дальнейшего маржин-колла, предоставляя рынку больше пространства для маневра, особенно на фоне стабилизации макроэкономической среды. Следующие дни определят, как мы войдем в последний месяц текущего года, но после недель макроэкономического давления рынок наконец обрел условия для консолидации.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @wintermute_t