Деконструкция DAT: построение глубокого анализа, превосходящего mNAV
Автор: kokii.eth
Резюме
-
Диспропорция 20/80: Отрасль DAT характеризуется степенным распределением, где лидеры каждой категории занимают подавляющую долю рынка, а проекты среднего и нижнего эшелонов (long tail) не способны к устойчивому развитию. Несмотря на наличие пузыря, DAT, основанные на реальных активах и дифференцированной казначейской стратегии, по-прежнему представляют собой важную финансовую инновацию.
-
Расхождение между стоимостью и настроением: mNAV часто маскирует долгосрочные факторы формирования стоимости. Наша модель декомпозиции драйверов роста отделяет сложносоставной фундаментальный рост от рыночных настроений. Данные показывают, что такие компании, как BMNR и HSDT, демонстрируют устойчивый рост стоимости на акцию, тогда как падение котировок большинства DAT вызвано преимущественно сужением рыночных настроений, а не ухудшением фундаментальных показателей.
-
Хрупкость эффекта «вентилятора»: DAT зависят от рефлексивного капиталого цикла — выпуска акций для расширения казначейства при премии и защиты стоимости на акцию при дисконте. Реализовать это в условиях падающего рынка крайне сложно. Компании вроде Bitmine управляют капиталом осмотрительно, тогда как чрезмерно агрессивный выпуск акций некоторыми предприятиями приводит к размыванию долей и подрывает долгосрочную устойчивость.
-
Двуаспектная оценочная модель: Полноценная оценка должна фокусироваться на 1. росте фундаментальной стоимости независимо от рыночных настроений; 2. управлении выпуском акций и казначейством — то есть, отвечает ли руководство адекватными действиями на состояние рынка. Именно эти два фактора вместе определяют, создает ли DAT ценность или разрушает ее.
-
Пробел в инфраструктуре данных: Отрасли urgently требуются структурированные сопоставимые данные, включая установление единых стандартов раскрытия, повышение прозрачности и оптимизацию операционных практик. Улучшение прозрачности данных ускорит взросление отрасли и обеспечит должную информированность инвесторов.
2025 год стал «DAT Summer». По мере выхода таких DAT, как Bitmine (BMNR), Sharplink (SBET) и Solana Company (HSDT), в мейнстрим, этот сектор стремительно расширяется. На данный момент совокупная рыночная капитализация 30 отслеживаемых нами BTC-, ETH- и SOL-DAT достигает 117 млрд долларов. Однако после первых рыночных ударов первоначальный всплеск хайпа начал остывать.
Несмотря на постоянный рыночный шум, большинство инвесторов по-прежнему оценивают DAT исключительно через узкую призму mNAV (коэффициент рыночной капитализации к стоимости чистых активов), не понимая внутренних механизмов их фундаментальной ценности, казначейских стратегий и дисциплины выпуска акций.
В связи с этим мы подготовили данный отчет, опираясь на панель данных о DAT от нашего партнера Pantera, чтобы стимулировать дискуссии, прояснить заблуждения и выстроить более строгую методологию оценки DAT.
Что такое казначейства цифровых активов (DAT)?
Казначейства цифровых активов (Digital Asset Treasuries, DATs) являются одним из самых заметных финансовых экспериментов на современных публичных рынках. Это публичные компании, балансовые отчеты которых преимущественно состоят из цифровых активов, позволяющие инвесторам получать косвенный риск-экспозицию к таким активам, как BTC, ETH, SOL, через фондовый рынок. Это означает, что инвесторы могут торговать через счета традиционных брокеров в регулируемой среде, избегая сложности on-chain платформ.
В отличие от ETF или трастов, DAT — это операционные компании, а не пассивные инвестиционные инструменты. Они могут напрямую владеть, торговать и даже стейкать цифровые активы, выпускать новые акции или привлекать капитал, формируя инструмент активного управления казначейством, стоимость которого двойным образом привязана к базовым цифровым активам и стратегии управления капиталом компании.
Типичная DAT начинается как небольшая публичная компания, владеющая цифровыми активами, или инструмент SPAC, чья стоимость чистых активов (NAV - Net Asset Value) отражает общую справедливую стоимость владения, а рыночная капитализация (MCAP - Market Cap) показывает оценку фондовым рынком экспозиции к тем же активам — обычно с премией или дисконтом из-за рыночных настроений, ликвидности и уверенности руководства.
Некоторые DAT, такие как Strategy (BTC), имеют бизнес-модель, сосредоточенную на постоянном увеличении позиции в целевом активе за счет акционерного финансирования. Другие DAT исследуют доходы от стейкинга, деривативные экспозиции или диверсифицированные портфели, добавляя слой дохода поверх простой ценовой экспозиции.
Для инвесторов DAT становятся мостом между традиционными финансами и on-chain активами:
-
Для массовых и институциональных инвесторов DAT обеспечивают четкость регулирования, доступ через брокерские счета и совместимость с комплаенсом, позволяя получить экспозицию к цифровым активам через привычные каналы.
-
Для крипто-экосистемы DAT создают новые каналы притока капитала, способные увеличить циркуляционную редкость базовых активов, поддержать инфраструктуру стейкинга и углубить ликвидность вторичных рынков.
Многие компании и институциональные инвесторы участвуют в выпусках DAT через PIPE (Private Investment in Public Equity, прямые инвестиции в публичные акции), а инвестиционная логика базируется на «положительном колесе», показанном на схеме ниже:
Тем не менее, на рынке существуют серьезные опасения относительно DAT:
-
Этот положительный механизм很容易被视为永恒牛市发动机,但当 mNAV 和底层数字资产价格双双下跌时会发生什么?
-
Инвесторы PIPE получают акции по цене, установленной до анонса DAT (обычно ниже розничной), что часто вызывает обвинения во внутриинформационной торговле или эксплуатации розницы.
-
Торговля с премией к NAV считается проблематичной, так как розница вынуждена платить высокую наценку; торговля с дисконтом также критикуются, так как это требует продажи активов для обратного выкупа акций.
В данной статье мы разберем эти сомнения с помощью данных, проясним заблуждения, раскроем реальное значение показателей и поделимся методологией оценки DAT.
1. Анализ ключевых показателей: mNAV и его ограничения
С марта 2025 года совокупная капитализация 30 отслеживаемых нами DAT выросла с 88 млрд долларов (преимущественно за счет Strategy/MSTR) примерно до 117 млрд долларов, охватывая три основных класса активов: BTC, ETH и SOL. Однако рыночные обсуждения по-прежнему чрезмерно фокусируются на единственном показателе mNAV, игнорируя его реальное значение и другие важные метрики.
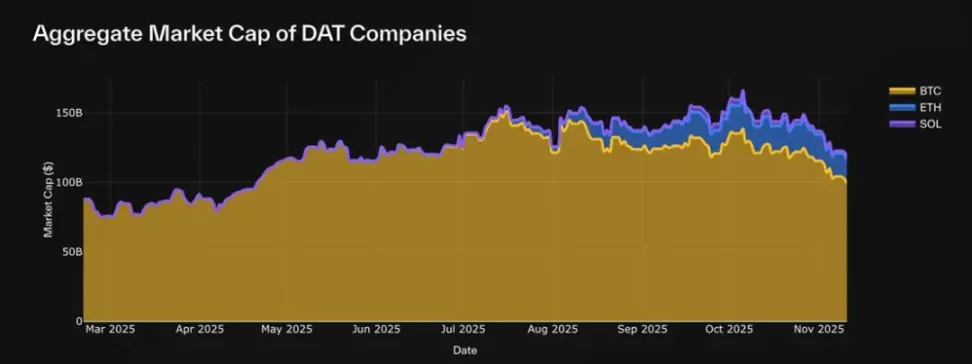
Тренд роста рыночной капитализации компаний DAT (на основе 30 отслеживаемых объектов)
По своей природе DAT — это акции, торгуемые на открытом рынке, поэтому оценка требует внимания к двум основным элементам:
-
Стоимость компании (NAV / Стоимость чистых активов): отражает реальную стоимость бизнеса. Для DAT это общий объем оборотных активов на балансе — включая цифровые активы и нереализованные денежные эквиваленты. Ключевым драйвером ценности компании является не традиционная операционная прибыль, а накопление и рост цифровых активов.
-
Рыночная стоимость (MCAP / Капитализация): оценка стоимости компании рынком, рассчитываемая как цена акции, умноженная на количество обращаемых акций в обращении.
Стоимость чистых активов / Net Asset Value (NAV)
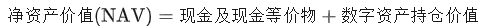
NAV отражает базовую стоимость удерживаемых активов, но конкретный состав варьируется от компании к компании. Некоторые держат денежные резервы, краткосрочные гособлигации или доли в других компаниях, другие владеют конвертируемыми облигациями или опционами (warrants). Эти различия затрудняют стандартизацию метрики. Большинство существующих панелей используют упрощенные формулы, некоторые из них расширены с учетом долга и конвертируемых инструментов.
Мультипликат NAV / Multiple NAV (mNAV)
Хотя NAV отражает базовые активы компании, она не показывает, как рынок оценивает эти активы. Для этого нужна рыночная капитализация — оперативная оценка стоимости компании рынком.
Соотношение рыночной капитализации и NAV дает нам самый обсуждаемый показатель в сфере DAT: mNAV (множитель NAV)
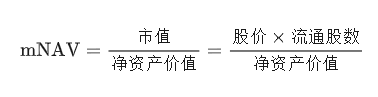
mNAV показывает, сколько денег рынок готов заплатить за каждый доллар стоимости чистых активов:
-
mNAV > 1 → указывает на оптимизм рынка относительно перспектив компании или ее потенциала роста. Оценка превышает балансовую стоимость активов, обычно с учетом ожидаемого роста токенов на акцию в будущем.
-
mNAV < 1 → отражает скептицизм рынка. Инвесторы могут беспокоиться о размывании долей, подвергать сомнению дисциплину менеджмента или считать, что экспозиция компании к цифровым активам неэффективно конвертируется в ценность для акционеров.
По сути, mNAV — это эмоциональный мультипликатор, базирующийся на фундаментальных показателях, который раскрывает веру рынка в способность DAT наращивать свои holdings.
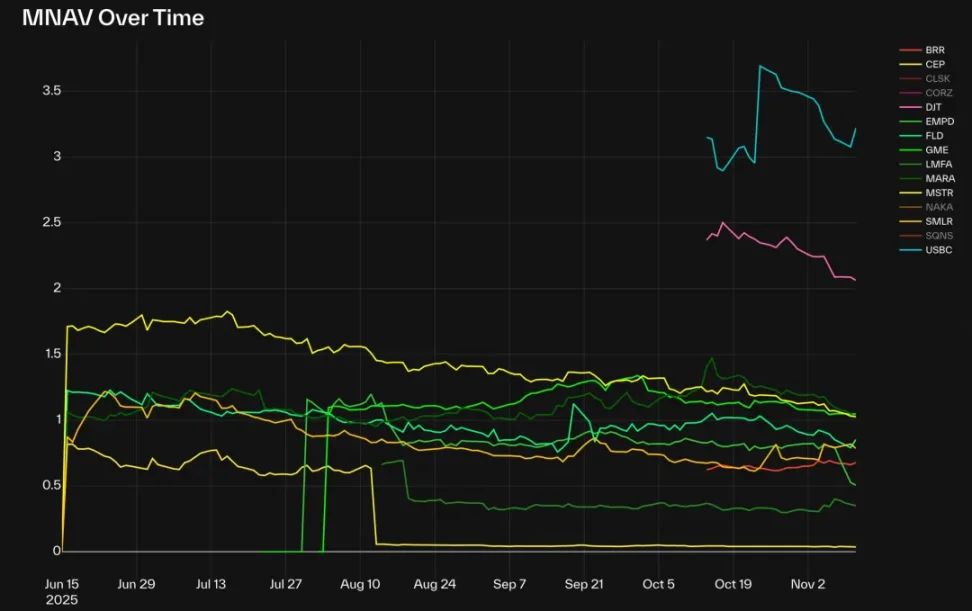
Множители mNAV BTC DAT (без учета CLSK, CORZ, NAKA и SGNS)
На текущий момент в сегменте BTC DAT Strategy (MSTR), GME и MARA после недавних рыночных корректировок приблизились к значению 1.0. Большинство остальных BTC DAT торгуются с mNAV ниже 1.0, при этом EMPD показывает минимум около 0.5.
Новоиспеченные DAT, такие как DJT и USBC, сейчас торгуются с mNAV около 2-3, что отражает спекулятивный характер ранних этапов развития DAT. Исключения: CLSK около 4, CORZ близко к 7 — обе компании относятся к ИИ-датацентрам (ранее были биткоин-майнерами), что свидетельствует о сохранении премий из-за конкретных нарративов или структурных факторов, несмотря на общее нормализование рынка.
Рынок ETH DAT схож: BMNR, SBET и GAME торгуются рядом с 1x mNAV, что отражает справедливую оценку; BTBT и COSM имеют более высокие множители, поскольку эти компании обладают прибыльными линиями бизнеса за пределами простого владения цифровыми активами, из-за чего рынок может не оценивать их строго как чистые DAT.
Среди зарегистрированных SOL DAT после сделок PIPE только HSDT торгуется с небольшой премией 1.12x (по состоянию на 12 ноября 2025 года), остальные немного ниже 1, что свидетельствует о соответствии рыночного движения фундаментальным показателям и охлаждении по сравнению с ранними циклами.
Премия и дисконт
Премия / Дисконт по сути являются другой интерпретацией mNAV, измеряющей уровень доверия или спекуляции рынка к стоимости казначейства компании, выраженную в относительных значениях цены, а не множителях. Высокая премия сигнализирует о рычагах, сильных настроениях или операционной избыточной доходности, тогда как дисконт обычно отражает опасения по поводу размывания акций или слабую дисциплину капитала.
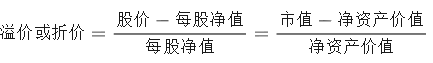
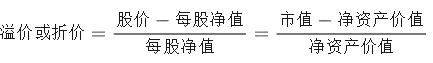
На панели данных можно видеть экстремальные случаи премий около 800% у таких компаний, как COSM и CORZ, что в большинстве случаев вызвано оценкой рынка их существующего основного бизнеса, а не атрибутами DAT.
Цифровые активы на акцию
Оценка внутреннего роста DAT требует одновременного отслеживания объема удерживаемых цифровых активов и количества обращаемых акций. Здоровая DAT стремится к росту обоих показателей: увеличение holdings повышает базовую стоимость актива, а выпуск новых акций привлекает капитал для поддержки роста. Хотя размещение новых акций размывает права существующих акционеров, такой размыв становится выгодным, если скорость роста активов превышает скорость эмиссии.
Ключевым производным показателем являются «цифровые активы на акцию», измеряющие эффективное количество цифровых активов, представляемых одной акцией, и демонстрирующие степень усиления экспозиции акционеров. Рост метрики указывает на то, что средства, привлеченные от эмиссии, направляются на расширение активов, а не просто компенсируют размывание долей.
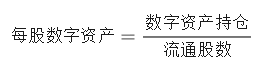
Среди 30 отслеживаемых DAT лишь немногие компании способны стабильно наращивать показатель цифровых активов на акцию по восходящей. Примечательными исключениями являются Strategy (MSTR), BMNR, HSDT, ETHM, BTCS, CEP и UPXI.
Практика показывает, что многие DAT, несмотря на уверенное начало, сталкиваются с резким размыванием из-за масштабной эмиссии новых акций. В отличие от них, указанные выше компании демонстрируют непрерывный рост без глубоких просадок, что свидетельствует о более осторожном подходе к балансировке капитальной эмиссии и накопления активов.
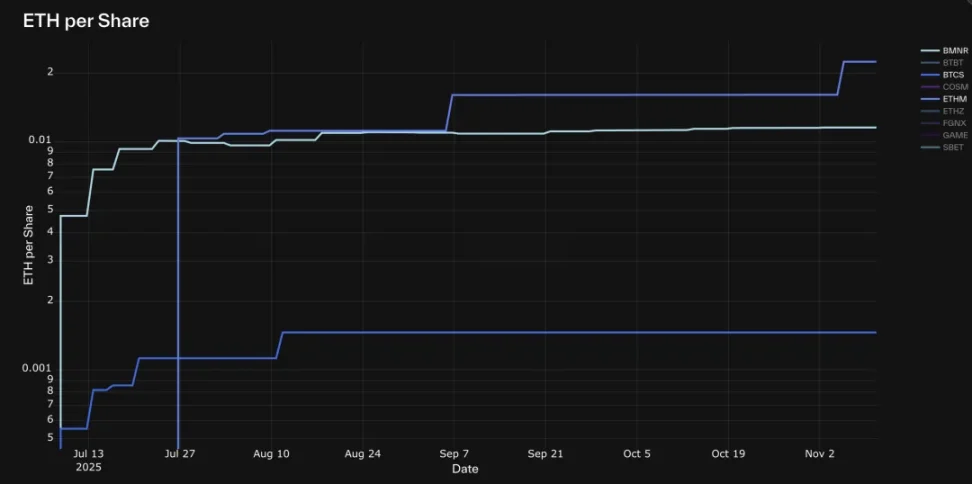
ETH DATs с устойчивым ростом активов на акцию: BMNR, ETHM, BTCS
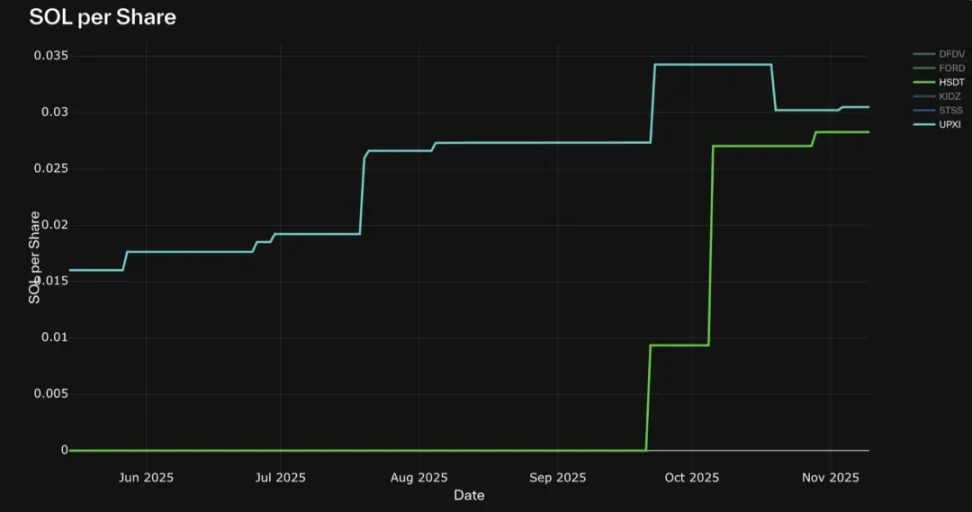
SOL DATs с устойчивым ростом активов на акцию: HSDT, UPXI
Другие рыночные показатели
Помимо корпоративных метрик, ряд сравнительных показателей помогает оценить положение DAT в более широкой экосистеме:
-
Доля рынка (по NAV, капитализации или объему торгов): измеряет относительное доминирование различных DAT по отдельным классам активов. Поскольку акции разных DAT представляют разную базовую стоимость активов, сравнение абсолютных объемов торгов может быть misleading; оборачиваемость (Volume / Market Cap) точнее измеряет ликвидность и активность.
-
% доли предложения активов: доля токенов, удерживаемых DAT от общего предложения, отражает их системное влияние на базовую экосистему.
В сегменте BTC DAT доминирование Strategy очевидно: он контролирует 83,3% общих positions среди BTC DAT (что составляет 3,22% от общей эмиссии BTC) и занимает 72% капитализации в категории. Доли GME и BRR в объеме торгов заметно выросли, что отражает повышение активности розничных инвесторов.
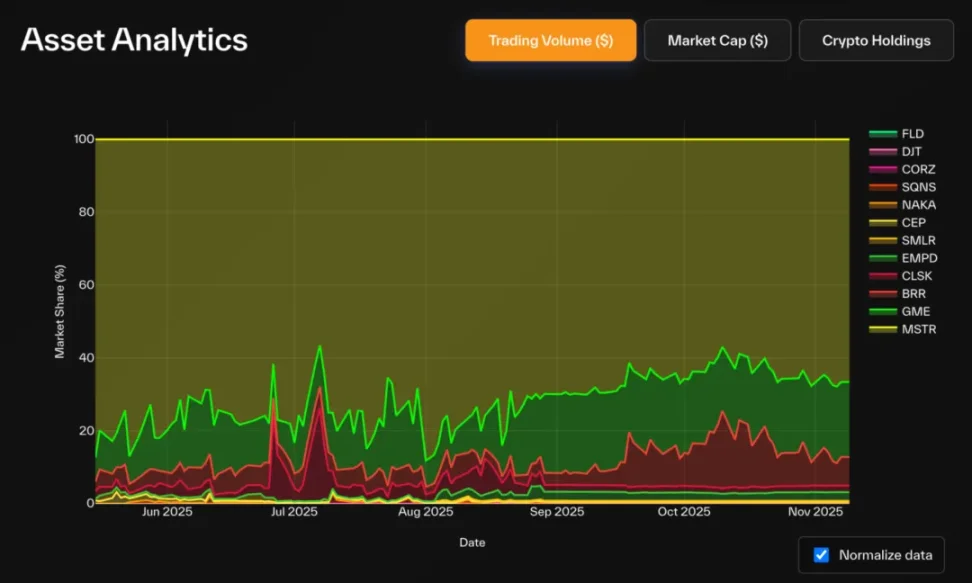
Доля BTC DATs в объеме торгов (USD)
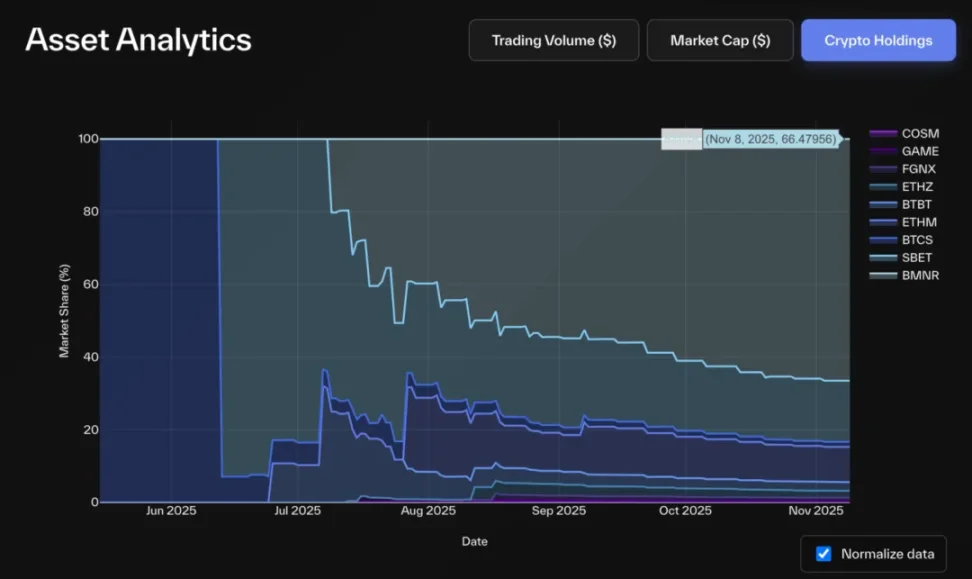
Доля ETH DATs в持仓 (holdings) крипто-активов
В сегменте ETH DAT аналогичное доминирование у Bitmine: более 66% общих positions среди ETH DAT (примерно 2,9% эмиссии ETH), занимая 68% капитализации и 85% объема торгов. Второй игрок, SBET, контролирует около 16-20% позиций и капитализации, BTBT идет третьим (около 6%).
Рынок SOL DAT менее сконцентрирован: FORD лидирует с долей капитализации 45% и 44% holdings SOL. HSDT, DFDV, STSS и UPXI удерживают по ~13-14%, однако Solana Company (HSDT) опережает конкурентов с долей капитализации около 22%.
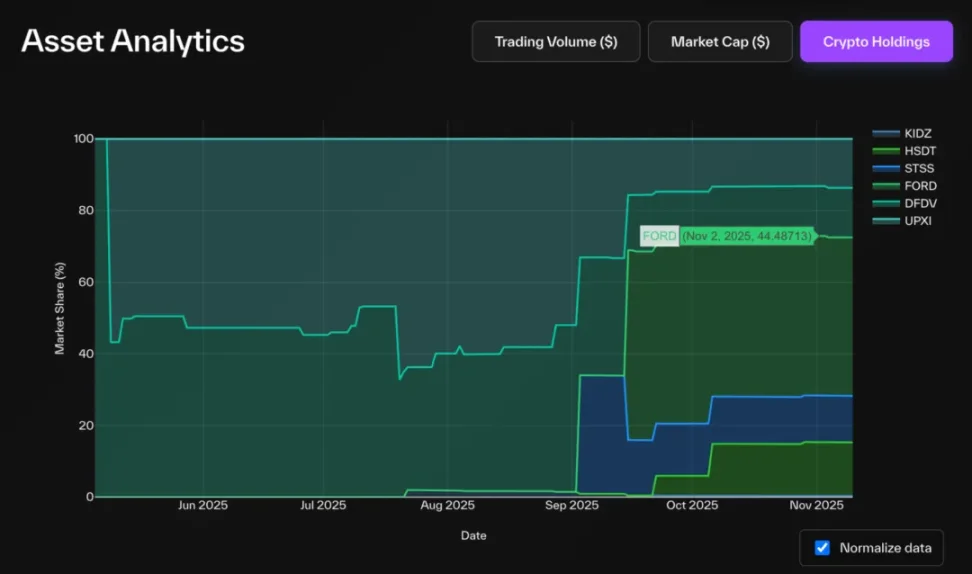
Доля SOL DATs в持仓 (holdings) крипто-активов
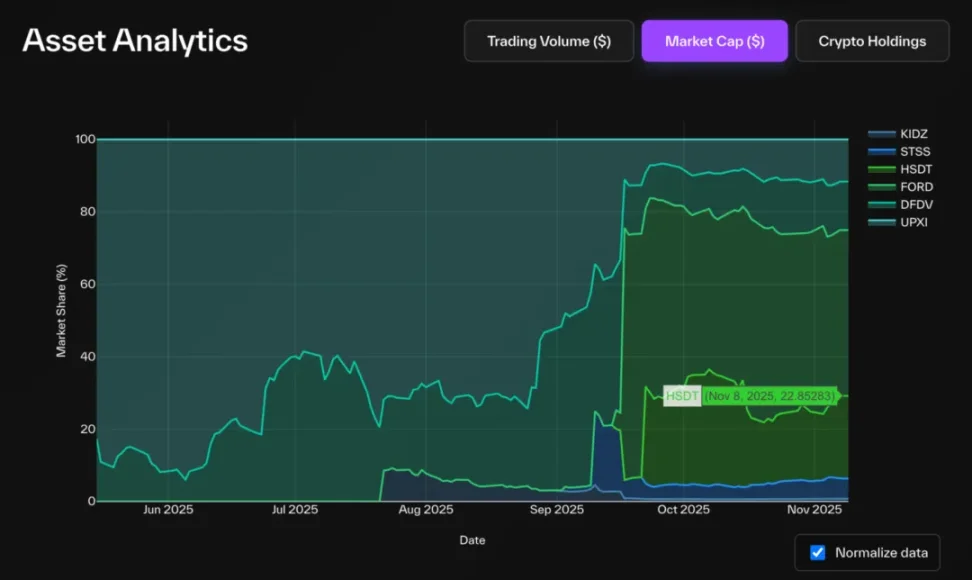
Доля SOL DATs в рыночной капитализации
Интересно, что если смотреть на объемы торгов, картина противоположная: DFDV и UPXI демонстрируют лидерство по активности перед FORD. Исторические тренды показывают, что они являются первопроходцами категории SOL DAT, и это преимущество сохраняется по сей день: даже получив более высокий NAV позже, ранние игроки сохраняют импульс в торгах и внимание рынка.
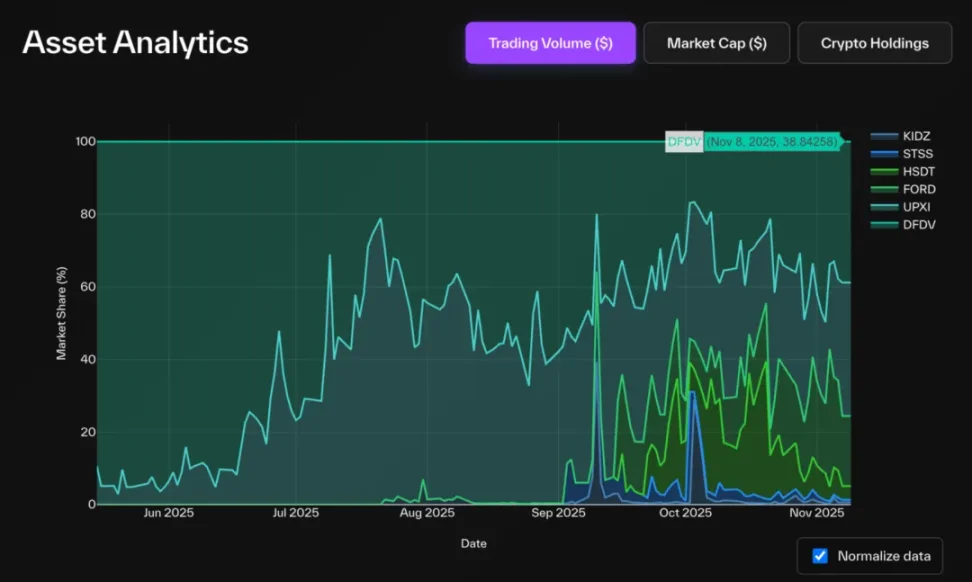
Доля SOL DATs в объеме торгов (USD)
2. Ограничения и заблуждения
Несмотря на простоту определений, отслеживание этих базовых метрик нетривиально — в первую очередь из-за того, что данные из документов SEC ни realtime, ни стандартизированы так же, как on-chain данные.
Лучший формат для балансовой отчетности — форма 10-Q, но она публикуется только ежеквартально. Многие компании используют кастомные PDF-файлы с брендингом, что усложняет извлечение данных. Даже если отчетность ведется в одном формате, данные обычно скрыты в текстовых документах, требующих семантического парсинга. Кроме того, каждая компания использует свой формат отчетности, что вполне оправдано различиями в структуре капитала и финансовых инструментах.
Источники обновлений позиций могут быть крайне фрагментированы — некоторые компании вовсе не подают документы в SEC, а раскрывают изменения через Twitter, пресс-релизы или интервью в медиа.
Тем не менее, большинство биржевых метрик (цена и объем) достаточно стандартизированы. Однако количество обращаемых акций все еще сложно отслеживать — компании не обязаны ежедневно публиковать отчеты об этом, многие панели полагаются на сторонние API, которые собирают данные от маркетмейкеров или банков, часто с задержкой в несколько дней.
Одной из лучших практик обладает Bitmine, которая еженедельно (иногда чаще) публикует информацию о своих цифровых активах через формы 8-K.
При интерпретации данных по DAT необходимо учитывать искажения метрик из-за этих технических вызовов:
-
Обновление позиций
-
Низкая частота (месяц/квартал) приводит к устареванию NAV, искусственно завышая mNAV или премию.
-
Некоторые DAT держат DeFi-токены, NFT, акции других компаний или полуликвидные активы, что усложняет оценку стоимости.
-
Обновление числа акций: неподанные отчеты о масштабных эмиссиях или обратных выкупах влияют на расчеты рыночной капитализации, mNAV, премии/дисконта и цифровых активов на акцию.
Мы выявили несколько распространенных слепых зон в публично доступной отчетности:
-
Подготовительная бухгалтерская отчетность (Pro-Forma Accounting): большинство панелей полагаются только на заявленное число обращаемых акций, игнорируя потенциальное исполнение ранее выпущенных warrants. В сделках PIPE DAT warrants обычно продаются в связке с акциями PIPE, а цена исполнения равна или выше цены акции PIPE. Их можно исполнить в любой момент после даты исполнения, пока рыночная цена акции выше этого уровня — что разумно для держателей. Поскольку исполненные warrants увеличивают число обращаемых акций, но не обязательно добавляют соответствующую стоимость, это оказывает значительное разбавляющее влияние на ключевые метрики. Включение неисполненных warrants в pro-forma расчеты позволяет точнее отразить потенциальное размывание и реальную экспозицию акционеров.
-
Предоплаченные опционы (Prefunded Warrants): средства от их продажи уже получены и включены в NAV, но соответствующие акции еще не выпущены. Во многих случаях цена исполнения близка к нулю, что означает одностороннее размывание долей без дополнительного притока капитала. Мы считаем, что такие warrants должны учитываться в обращаемых акциях; в противном случае расчеты mNAV будут занижать капитализацию и завышать NAV, создавая дисбаланс.
-
Ожидающие сделки M&A и PIPE: когда компания объявляет о новом раунде PIPE, денежные поступления обычно отражаются в обновлении NAV еще до официального выпуска акций по форме S-3. Если не делать pro-forma корректировки по акциям, знаменатель расчета NAV на акцу искусственно занижается, завышая показатель. Ниже приведена схема основных типов планов эмиссии и их влияния на обращаемые акции.
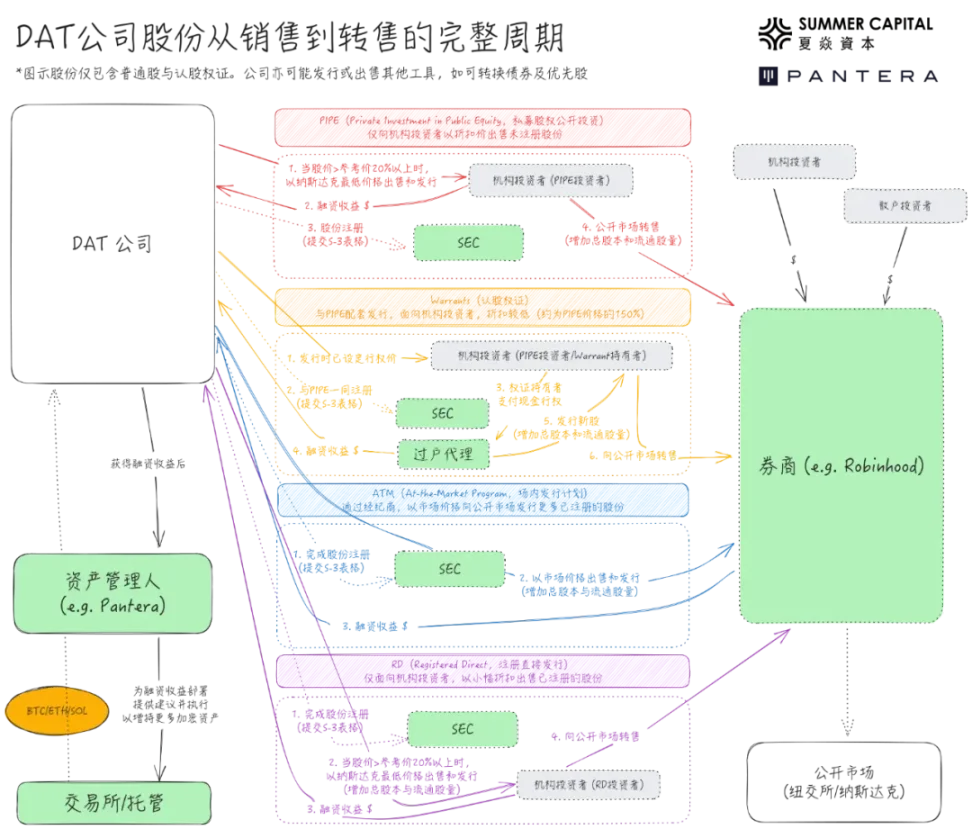
Данные по долгу и деривативной экспозиции: кроме Artemis, почти нет панелей, учитывающих долговые обязательства или рычажную экспозицию. Эта упущение искажает NAV, особенно для DAT, использующих структурированный доход или стратегии стейкинга.
С учетом долга скорректированная NAV (и соответственно mNAV) должна отражать реальную балансовую стоимость. Это позволяет четко сравнивать DAT с чистой казначейской экспозицией (как MSTR) и гибридные операционные DAT (как BMNR или SBET). Какую роль играет долг в управлении DAT? В традиционных финансах компании выпускают долг для финансирования роста, защищая при этом ownership акционеров. В мире DAT мотивация схожа. Выпуск акций означает продажу будущих доходов новым акционерам, размывая долю текущих. Выпуск долга означает заем под обеспечение существующими активами без создания эмиссии (при грамотном управлении). Таким образом, DAT используют долг для увеличения размеров on-chain активов, не снижая стоимость цифровых активов на акцию.
Именно из-за этих сложностей Pantera создала Dashboard DATs — предназначенный для более ясного и глубокого представления общей картины. Помимо очистки и стандартизации данных, цель заключается в продвижении диалога: сравнении DAT с более широким фондовым рынком, а не только внутри своей категории; а также в продвижении большей on-chain прозрачности путем отслеживания кошельков казначейства, генерации доходов и другой on-chain активности в будущих версиях.
3. Выбор подходящих метрик
Одного лишь mNAV недостаточно для полной оценки производительности DAT. Ниже приведен сводный анализ, который мы считаем наиболее ценным в рамках комплексной оценки.
Драйверы роста и базовая цена
Если рассматривать цену акции DAT как результат нескольких потенциальных факторов роста (рост токенов на акцию, цена токена и рыночные настроения), мы можем декомпозировать ее и увидеть истинные драйверы производительности, отделив их от чистых нарративов.
Формально цену акции в момент t можно выразить как:
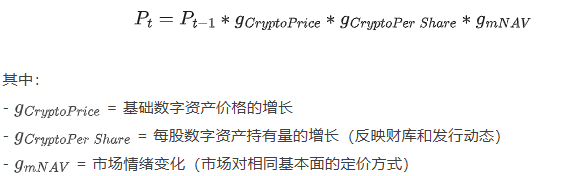
Такой подход декомпозиции позволяет изолировать каждый фактор и независимо отслеживать то, что действительно двигает цену:
-
Когда цена падает, мы видим, вызвано ли это охлаждением настроений, снижением цены базового актива или ухудшением фундаментала компании — и наоборот, какой фактор толкает цену вверх.
-
Это также помогает пробиться сквозь шум — например, когда внутренняя стоимость компании продолжает расти, а рыночная цена падает.
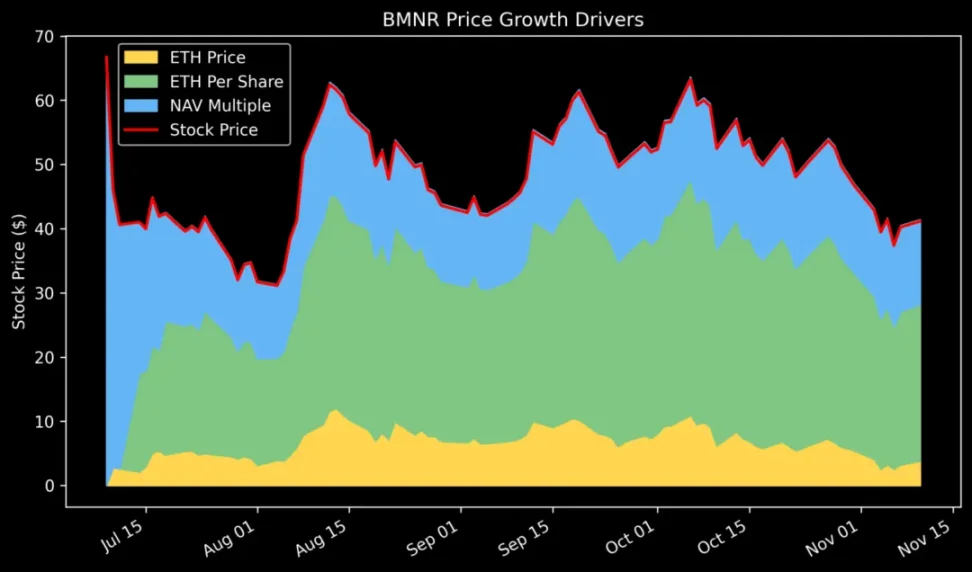
Декомпонируя ценовой рост Bitmine (BMNR), мы обнаружили, что начиная с листинга стоимость ETH на акцию росла стабильно, в то время как mNAV (мультипликатор настроений) значительно сузился. Это указывает на прочность фундамента, охлаждающийся только слой рыночного хайпа.
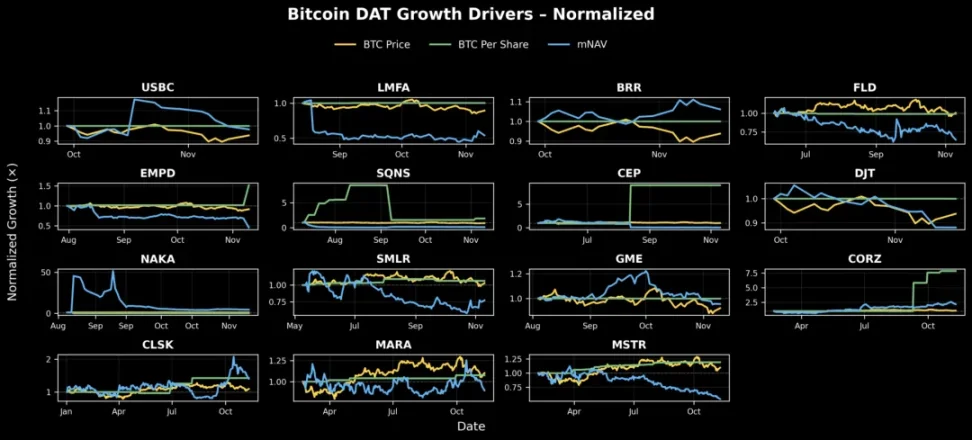
Обобщив эту рамку на три фактора роста, мы можем построить графики по категориям для оценки общего здоровья компании DAT:
BTC DAT: большинству свойств фундаментальной стоимости относительно стабильны и растут плавно, как у MSTR, CLSK и CEP, демонстрируя явный восходящий тренд. В contraste, хотя фундаментальные показатели SMLR, FLD, DJT, LMFA и EMPD стабильны, рыночные настроения по ним резко рухнули с начала трекинга, что стало основной причиной падения котировок. Единственным DAT, показавшим фактическое снижение ценности, является SQNS.
ETH DAT: как ранние игроки, ETHZ и SBET получили буст от начального подъема настроений рынка, хотя стоимость ETH на акцию оставалась относительно плоской. После этого стоимость на акцию BMNR, ETHM, BTCS, BTBT и GAME росла стабильно, хотя их mNAV сокращался — что, возможно, указывает на запуск вблизи вершины рыночного цикла. FGNX стала исключением: пережила серьезное размывание и резкое падение настроений, значительно подведя под ожидания.

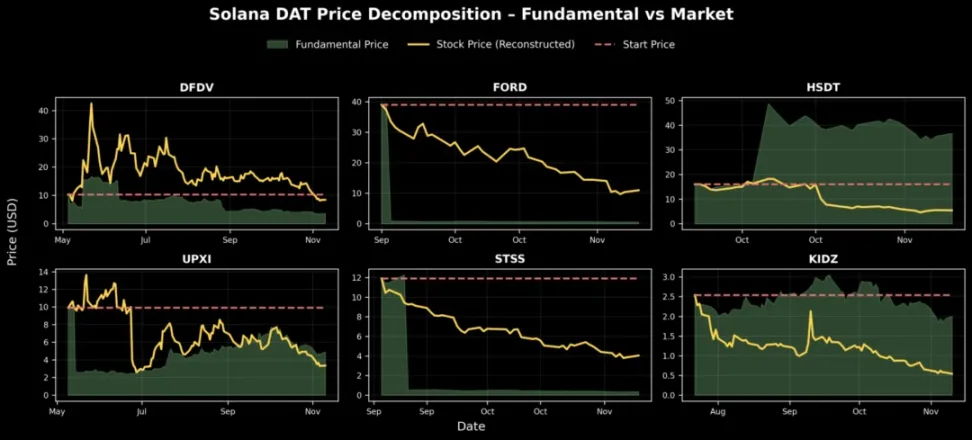
SOL DAT: Наиболее заметный рост SOL на акцию показал HSDT, утроившись с октября до момента публикации отчета; UPXI также рос стабильно, но в меньших масштабах. DFDV benefited от роста настроений, но одновременно его стоимость SOL на акцию снижалась, что говорит о том, что рост был спровоцирован скорее настроениями, чем фундаментальными показателями. Тем временем mNAV FORD и STSS значительно расширился, хотя фундаментальная стоимость оставалась плоской, подтверждая, что результаты движены настроениями, а не балансом.

Базовая (фундаментальная) цена
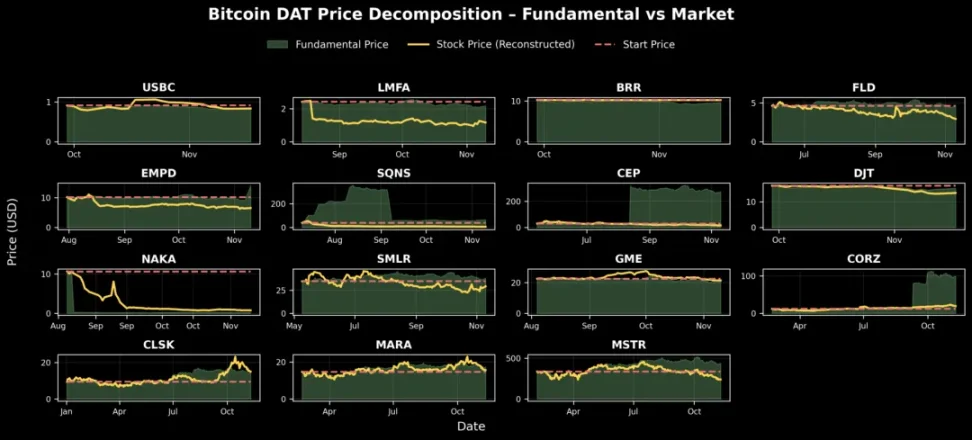
Как показано выше, большинство DAT прошли стадии охлаждения или сужения настроений с момента запуска. Чтобы понять их потенциальную траекторию, мы перестроили теоретическую фундаментальную цену каждой компании — по сути отвечая на вопрос: «Какова была бы цена сегодня, если бы рыночные условия совпадали с условиями дня запуска DAT?»
Иначе говоря, если бы вы владели одной акцией с самого основания компании и позволили бы ей постепенно накапливать inventory и выпускать акции со временем, какова была бы ее реальная стоимость сегодня?
На графиках видно, что фундаментальная стоимость нескольких компаний DAT — HSDT, BMNR, BTBT, BTCS, CORZ и CEP — steadily росла, но из-за изменений рыночных условий их фактические котировки не полностью это отразили. С момента основания фундаментальные метрики этих компаний значительно улучшились, даже несмотря на сужение общих рыночных настроений.

Эмиссия акций и размывание
Успех или провал DAT зависят от дисциплины акционной эмиссии. Ключевым измерением оценки DAT является реакция руководства на рыночные условия: принимают ли они стратегические решения или действуют реактивно при смене настроений.
-
Когда mNAV > 1: у компании есть возможность выпустить акции с премией. Главный вопрос — дисциплина эмиссии. Чрезмерно агрессивные размещения размывают стоимость цифровых активов на акцию и NAV на акцию, окончательно разрушая рыночные настроения. Дисциплинированные компании ответственны расширяют выпуск, тогда как безрассудные играют в «бесконечную ATM игру».
-
Когда mNAV < 1: задача сложнее. Коэффициент оценки ниже 1x указывает на отсутствие уверенности рынка в дисциплине капитала, ликвидности или стратегии управления казначейством. Рынок может закладывать ожидание будущей эмиссии, опасаясь продолжения размывания в периоды низких настроений. Это также может означать низкую эффективность капитала, когда компания не конвертирует свою цифровую экспозицию в ценность для акционеров.
Постоянный mNAV < 1 нарушает эффект «вентилятора» DAT. Компания больше не сможет выпускать новые акции с премией, не размывая текущие доли. Принудительный выпуск еще сильнее снизит активы на акцию, разрушит доверие и лишит инструмент акционерного роста. Со временем эта динамика может превратить компанию в «зомби-DAT»: статичную холдинговую компанию, торгующуюся ниже стоимости ликвидации.
При падении mNAV ниже 1 правильным шагом является защита и восстановление репутации: остановка всей акционной эмиссии (включая ATM и PIPE) и фокус на защите активов на акцию как ключевого KPI. Компания должна повысить прозрачность и финансовые отчеты — предоставить доказательства кошельков (proof-of-reserves), дашборды и регулярно обновляемый NAV, доказывая, что это чистая, проверяемая финансовая упаковка, а не непрозрачная оболочка. При наличии ликвидности обратный выкуп акций по цене ниже NAV может добавить стоимость и отправить сильный сигнал уверенности, что обычно восстанавливает уровень премии. Менеджмент также может использовать on-chain доход — стейкинг ETH, участие в рестоэйкинге или генерацию дохода от финансовых активов — для естественного роста NAV, превращая пассивное хранение в источник дохода. Наконец, компания должна укрепить нарратив, позиционируя себя как ясный и надежный представитель конкретного актива или экосистемы, поскольку при четком инвестиционном тезисе доверие инвесторов往往 возвращается.
Стратегия для DAT с mNAV < 1 заключается в защите стоимости на акцию, повышении прозрачности и восстановлении доверия. Изучая данные по эмиссии, обратным выкупам и управлению капиталом, мы понимаем, какие компании выбирают путь прибавки стоимости, а какие продолжают размывать доли.
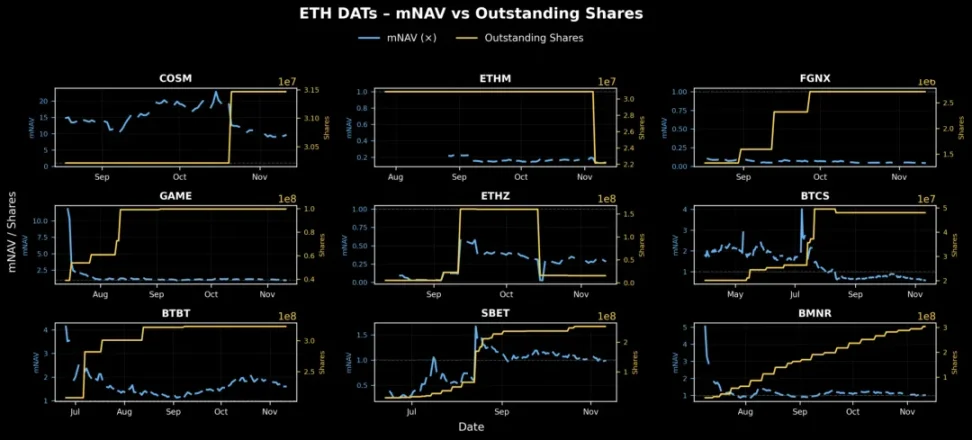
Данные показывают, что наиболее грамотно управляемые DAT традиционно защищали рычаги акционеров в периоды экономического спада, закладывая основу для ралли при восстановлении настроений.
Из графиков видно, что ETH DAT демонстрируют явные различия в дисциплине акционной эмиссии и управлении настроениями. Большинство компаний показывают постепенный рост обращаемых акций — признак проведения PIPE или ATM-эмиссий.
Данные BMNR показывают, что эта компания выпускает акции и изменяет mNAV более постепенно по сравнению с peers, демонстрируя образец ответственного масштабирования — использование акций как инструмента роста без разрушения позитивного круга mNAV.
У BTBT, GAME и BTCS наблюдается резкий, скачкообразный рост обращаемых акций, при этом mNAV остается плоским или снижается, но тайминг их эмиссии все равно разумен, так как размещение происходило в окнах, когда котировка mNAV торговалась выше 1, в зоне премии.
Напротив, FGNX и ETHZ проводили масштабные дополнительные размещения при mNAV < 1, фактически выпуская акции в период слабости рынка, вместо ожидания благоприятных условий — типичный признак отсутствия капитальной дисциплины. Для FGNX раннее и агрессивное размывание при mNAV, близком к нулю, создало разрушительный разбавляющий эффект, уничтоживший рычаги инвесторов и долгосрочную уверенность. Однако ETHZ показала признаки коррекции мер в середине октября, сократив количество акций, что помогло mNAV подняться обратно с уровня ниже 0.2, частично восстановив баланс.
4. Открытые вопросы для дальнейшего исследования
Данные панели Pantera также открывают новые направления для исследований:
-
Разблокировки vesting: какой вклад они вносят в падение цен?
-
ROI инвесторов PIPE: какие сделки в сфере DAT принесли положительную доходность? Какие результаты получатся после корректировки на производительность базового токена (например, относительно спотовых ETF)?
-
Микроструктура рынка: как ценообразование PIPE влияет на поведение трейдеров?
-
Моделирование динамики mNAV: существует ли измеримая зависимость между эмиссией/выкупом и восстановлением mNAV?
В области данных по DAT предстоит большая работа, требующая разработки более совершенных стандартов. Биржевые данные гораздо хаотичнее on-chain: несогласованные форматы, низкая частота обновления, отсутствие единого паттерна. Чтобы DAT стали легитимным классом активов, нам нужны открытые стандартизированные API для ежедневной отчетности компаний о финансовых обновлениях, включающие:
-
Выпущенные акции (включая предоплаченные и PIPE-акции)
-
Holdings казначейства, классифицированные по активам
-
Данные по warrants и долгу
Как прозрачность on-chain данных трансформировала анализ DeFi, этот уровень финансовой прозрачности способен изменить способы притока капитала в DAT.
5. Заключение
DAT не ангелы и не демоны; не спасители и не виновники.
Это новый способ формирования капитала — двунаправленный инновационный инвестиционный инструмент: помогающий цифровым активам наращивать долгосрочную ценность и предоставляющий финансовым институтам рычажную экспозицию с сопутствующим on-chain доходом. Они не вечный двигатель, так как колесо может разорваться под рыночными ударами, а именно управленческая компания, требующая дисциплинарной стратегии и исполнения. В идеальном состоянии DAT высвобождают ощутимую ценность для обеих сторон экосистемы:
-
Для традиционных инвесторов они предлагают регулируемый, высоколиквидный и доходный экспозицию к цифровым активам — часто дополненный on-chain доходом, недоступным для ETF или трастов.
-
Для крипто-экосистемы они направляют капитал прямо в казначейства токенов — якоря ценности активов в комплаентных структурах и усиливают ликвидность.
-
При грамотном управлении они усиливают положительную обратную связь между рынками капитала и фундаментальными показателями цифровых активов: рост mNAV ведет к новым эмиссиям, приток нового капитала идет на покупку цифровых активов, после чего цикл постоянно поднимается вверх.
В этом смысле DAT выступают в роли «второй базы» цифровых активов: институционализируют приток капитала и предоставляют инвесторам новые, доходно-усиленные возможности участия.
Безусловно, критика реальна и зачастую полезна:
-
Некоторые DAT — всего лишь хайповые пустые оболочки без реальной операционной стратегии, краткосрочные инструменты для вывода средств инвесторами PIPE в розницу, по сути неотличимые от мемкоинов;
-
Рынку не нужны десятки DAT, отслеживающих один и тот же актив. Без дифференциации в стратегиях управления капиталом или корпоративном управлении перенасыщение DAT лишь увеличивает рыночный шум и подрывает доверие к модели. Аналогично, нет необходимости создавать DAT для сотен цифровых активов, не обладающих долгосрочной ценностью, особенно тех, что управляются командами с низким рейтингом, без признания сообщества или ограниченного технологического инновационного вклада. Такая экспансия рискует превратить DAT в спекулятивный хайп, а не надежный финансовый инструмент;
-
Спираль смерти (при mNAV < 1) по-прежнему остается самым сложным вызовом. По самой природе DAT — это усиленная экспозиция к и без того волатильному классу активов, и при изменении настроений дисконт может стремительно расшириться. Однако mNAV < 1 чаще сигнализирует о mispricing,而非崩溃. Инвесторы могут отражать слабость капитальной дисциплины, опасения по поводу размывания или низкую эффективность управления капиталом, rather than failure самого базового цифрового актива. Хорошие операторы могут развернуть ситуацию через прозрачную коммуникацию и строгое управление эмиссией.
По сути, владение DAT требует двойной веры участников рынка:
-
Бычий взгляд на долгосрочные перспективы базового актива — уверенность, что его цена будет расти со временем, плюс желание получить рычажную экспозицию через активный акционерный носитель;
-
Доверие к исполнению и капитальной дисциплине операторов — как отметил Том Ли из Fundstrat, mNAV < 1 иррационален, и компетентная управленческая команда в конечном итоге вернет котировки к паритету.
Если оба условия выполняются, более низкий mNAV не является сигналом тревоги, а представляет собой лишь временное явление ошибочной рыночной оценки по отношению к фактической балансовой стоимости.
Сердцевина DAT заключается в представлении принципиально нового инвестиционного инструмента — помогающего цифровым активам формировать устойчивую ценность и предоставляющего финансовым институтам регулируемый, доходно-усиленный путь для участия в будущем эпохи цифровых активов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News