SharpLink и Upexi: у обоих DAT свои преимущества и недостатки
Автор: Пратхик Десаи
Адаптация: Block Unicorn
Введение
Я даже не знаю, как я вообще выкарабкивался в последнее время. Навал финансовой отчетности чуть меня не раздавил. Я начинаю подозревать, что моя любовь к цифрам была иллюзией. Не потому, что анализа было слишком много, а потому, что каждый из шести финансовых отчетов, которые я подготовил за последние три недели, обнажал информацию, крайне редко встречающуюся в корпоративной финансовой отчетности.
Финансовое положение казначейств цифровых активов (Digital Asset Treasuries, DAT) и децентрализованных финансов (DeFi) тесно переплетено, что делает анализ финансовых результатов компаний невероятно сложным.
На этой неделе квартальные отчеты опубликовали Upexi и SharpLink Gaming — две компании, которыми я занимался в рамках своего недавнего глубокого анализа.
На первый взгляд, это обычные предприятия: одно торгует потребительскими брендами, другое занимается партнерским маркетингом для спортивных ставок. Но стоит копнуть глубже, и становится ясно, что на оценку их стоимости, уровень прибыльности и общий облик влияют не складские запасы или платформы электронной коммерции, а криптовалюты.
Upexi и SharpLink вышли на территорию, стирающую границы между корпоративным финансированием и управлением криптовалютными капиталами.
В сегодняшней статье я расскажу о том, что интересного удалось обнаружить в казначействах Ethereum и Solana, а также о том, на что инвесторам следует обратить внимание, прежде чем вкладываться в эти стратегии.
ETH-направление SharpLink
Еще менее года назад я бы описывал SharpLink как узкоспециализированную компанию по партнерскому маркетингу в сфере спорта, о которой вспоминают только во время «Супербоула». Ее финансовые показатели выглядели так же, как у большинства конкурентов среднего звена: мизерные доходы, сезонная волатильность показателей, зависящая от расписания спортивных мероприятий, и постоянные убытки в отчете о прибылях и убытках.
Ни один показатель не указывал на то, что баланс компании достигает 3 миллиардов долларов.
Всё изменилось в июне 2025 года, когда компания радикально сменила имидж, приняв решение выделить Ethereum в качестве основного актива своего казначейства и войти в число крупнейших корпоративных держателей ETH.
После этого компания провела реструктуризацию вокруг управления активами Ethereum под руководством Джо Любина. Сооснователь Ethereum, основатель и исполнительный директор Consensys присоединился к SharpLink в конце мая, заняв пост председателя совета директоров.
За последние несколько месяцев SharpLink направил прямые инвестиции в нативный стейкинг, ликвидный стейкинг и протоколы DeFi, тем самым переориентировав бизнес на экосистему Ethereum. Спустя три месяца первые результаты этого перехода уже проявились.
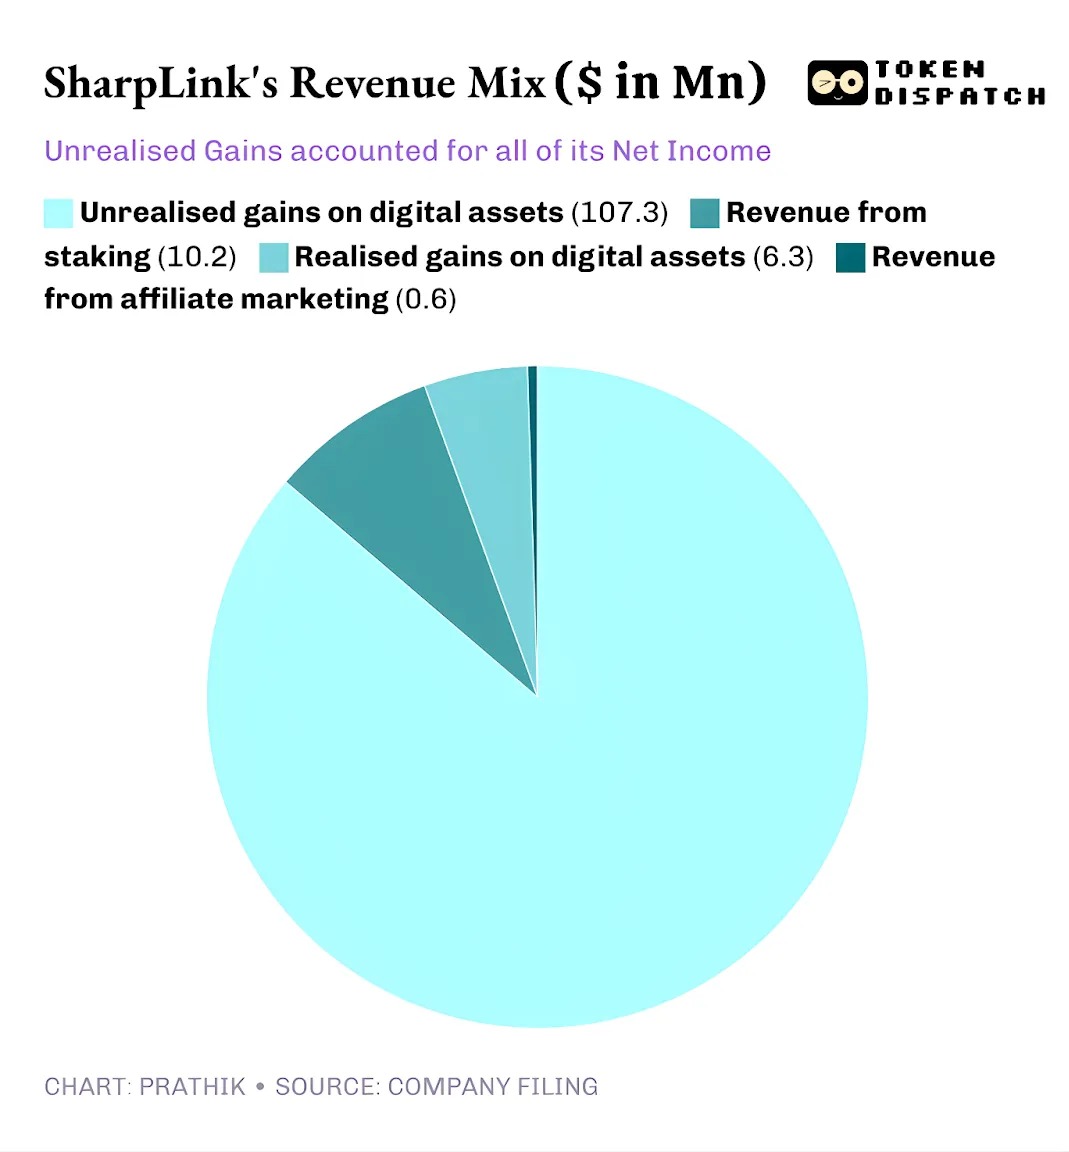
Квартальная выручка SharpLink составила 10,8 миллиона долларов, что в 11 раз больше, чем 900 тысяч долларов годом ранее. Из них 10,2 миллиона долларов принесли доходы от стейкинга ETH-казначейства, и лишь 600 тысяч долларов — традиционное партнерское маркетинговое направление.
Общая стоимость активов SharpLink выросла с 2,6 миллиона долларов на 31 декабря 2024 года до 3 миллиардов долларов на 30 сентября 2025 года.
По итогам квартала SharpLink владел 817 747 ETH, а к началу ноября этот объем увеличился до 861 251 ETH. На сегодняшний день компания является вторым по величине корпоративным держателем ETH. Рост её доходов в 11 раз полностью обусловлен именно этим казначейством.
За этот квартал почти 95% дохода SharpLink составили выплаты по стейкингу ETH. Хотя чистая прибыль компании взлетела в 100 раз, достигнув 104,3 миллиона долларов (по сравнению с чистым убытком в 900 тысяч долларов в третьем квартале 2024 года), здесь скрывается одна проблема. Как и в случае с большинством других проектов DAT, вся прибыль SharpLink формируется исключительно за счёт нереализованной переоценки принадлежащих ей ETH.
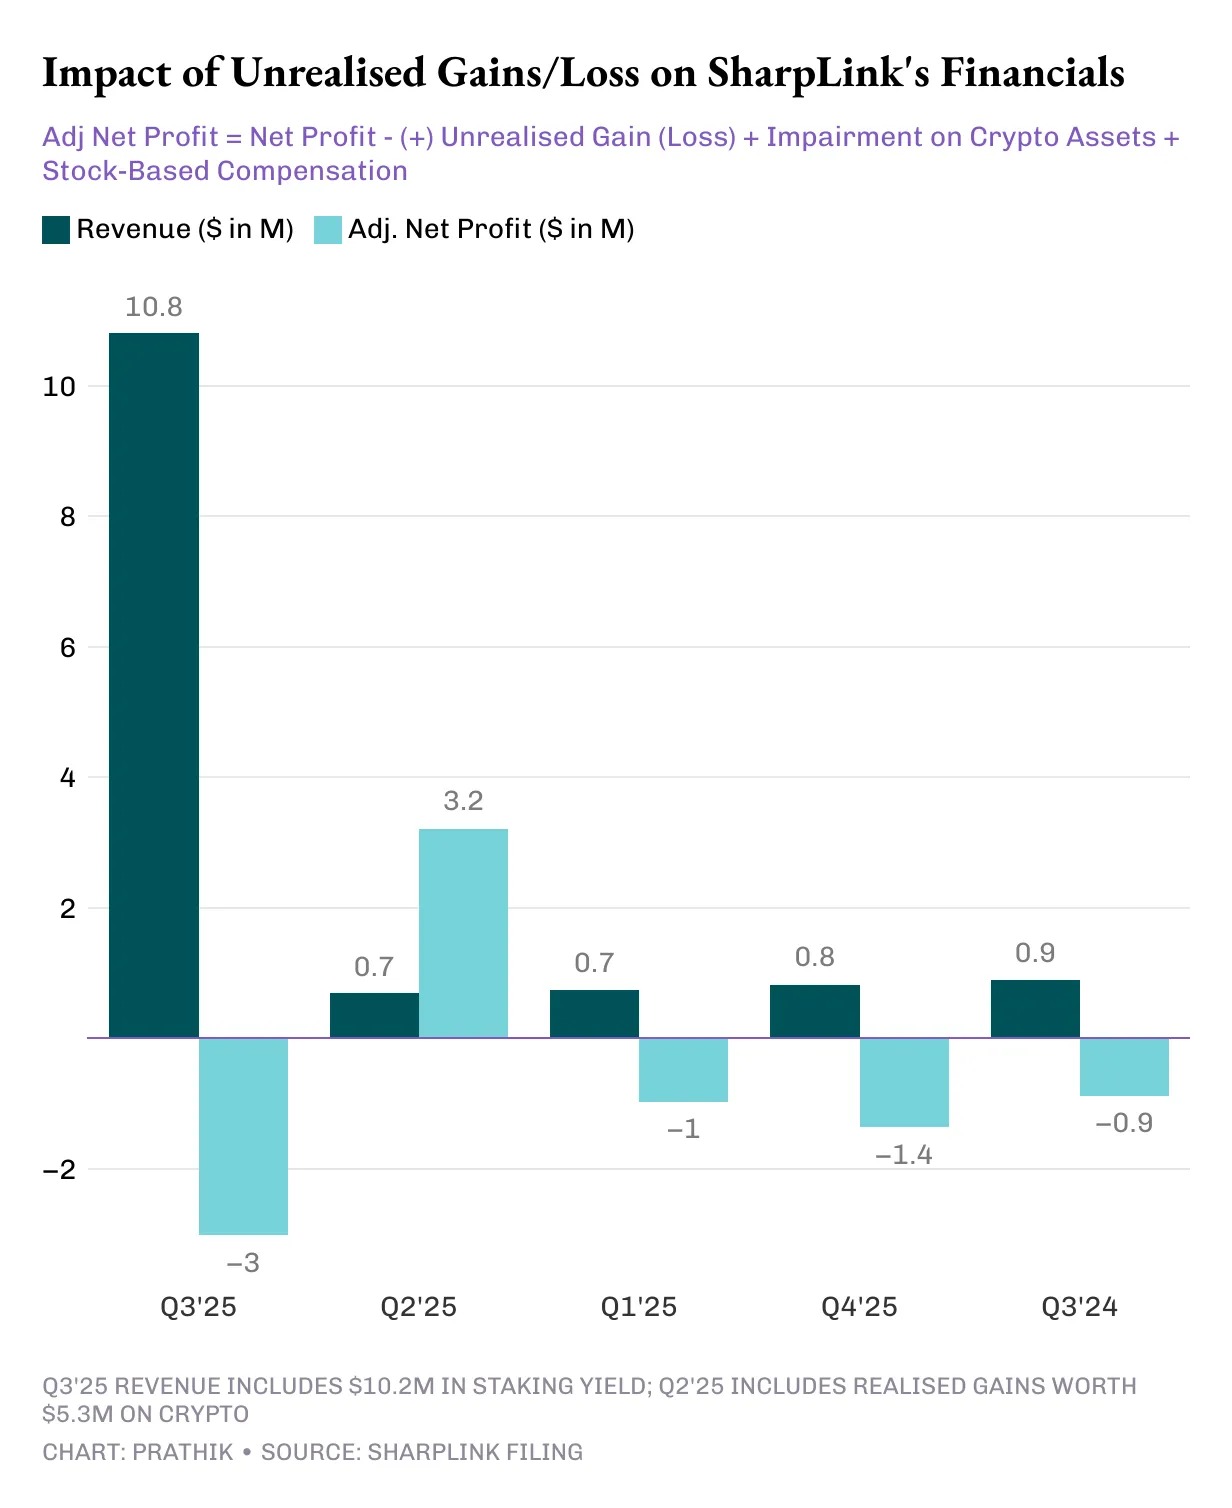
Это связано с тем, что общепринятые принципы бухгалтерского учёта США (GAAP) требуют оценивать активы на конец отчётного периода по справедливой рыночной стоимости. Вклад смежного бизнеса в прибыль практически ничтожен.
Следовательно, вся эта сумма нереализованной прибыли по своей природе является неденежной. Даже доход SharpLink от бонусов стейкинга выплачивается в ETH, а не конвертируется регулярно в фиатные деньги. Именно этот момент вызывает у меня наибольшую тревогу.
Несмотря на то, что неденежные доходы учитываются в бухгалтерском учете, за девять месяцев компания фактически потратила 8,2 миллиона долларов операционной наличности на выплату зарплат, оплату юридических и аудиторских услуг, а также серверные расходы.
Откуда же взялись эти доллары?
Как и большинство других DAT, SharpLink финансирует закупки дополнительных ETH посредством выпуска новых акций. В этом году компания привлекла 2,9 миллиарда долларов через размещение акций, а затем компенсировала размывание доли акционеров программой обратного выкупа акций на сумму 1,5 миллиарда долларов.
Это дословное повторение механизма самовоспроизводящегося цикла (flywheel), который становится всё более распространённым среди проектных казначейств.
SharpLink выпускает акции, направляя полученные средства на покупку ETH. Компания ставит ETH в стейкинг ради получения дохода, фиксирует нереализованную прибыль при росте курса ETH, отчитывается о более высоких бухгалтерских результатах, что даёт возможность выпускать новые акции. Цикл замыкается.
Как я отмечал в других кейсах DAT, данная модель отлично работает на бычьих рынках. Она способна функционировать даже после нескольких медвежьих циклов при условии, что денежные резервы компании достаточно велики для покрытия расходной части. Рост цены ETH укрепляет баланс компании, стоимость казначейства увеличивается быстрее операционных издержек, а рынок получает ликвидный публичный прокси-актив Ethereum с премиумом за доходность.
Уязвимость модели проявляется, когда цена долгое время находится в консолидации (что для холдеров Ethereum давно не новость), особенно на фоне высоких корпоративных расходов.
Мы наблюдали схожие риски в истории гиганта по управлению капиталом Strategy (ранее MicroStrategy).
Я ожидаю, что этим рискам подвержены практически все проекты DAT, независимо от того, какие именно криптовалюты они накапливают, если только у них нет солидного денежного резерва и стабильной прибыльности для поддержки данного направления. Однако нам редко удаётся встретить прибыльные компании, полностью ушедшие в криптопространство.
Именно так происходит, когда Strategy гонится за BTC, а SharpLink ставит на ETH. С казначействами Solana ситуация принципиально не отличается.
Solana-фабрика Upexi
Если SharpLink практически полностью трансформировалась из партнерской ставкивой компании в Ethereum-казначейство, то Upexi, сохранив прежнюю витрину бренда потребительских товаров, уже полностью интегрировала Solana в свою стратегию.
Я слежу за Upexi уже некоторое время. С точки зрения операционной деятельности их основные финансовые показатели были положительными на протяжении последних пяти финансовых лет. Покупки брендов и рост выручки демонстрировали хорошие результаты, маржинальность тоже оставалась на приемлемом уровне. Однако на корпоративном уровне Upexi фиксировала чистый убыток в течение четырёх последних финансовых лет.
Вероятно, именно это вынудило компанию включить цифровые активы в свой отчётный баланс. За два предыдущих квартала эти изменения были незначительными, но заметными. В текущем квартале цифровые активы окончательно вышли на первое место в финансовой структуре компании.
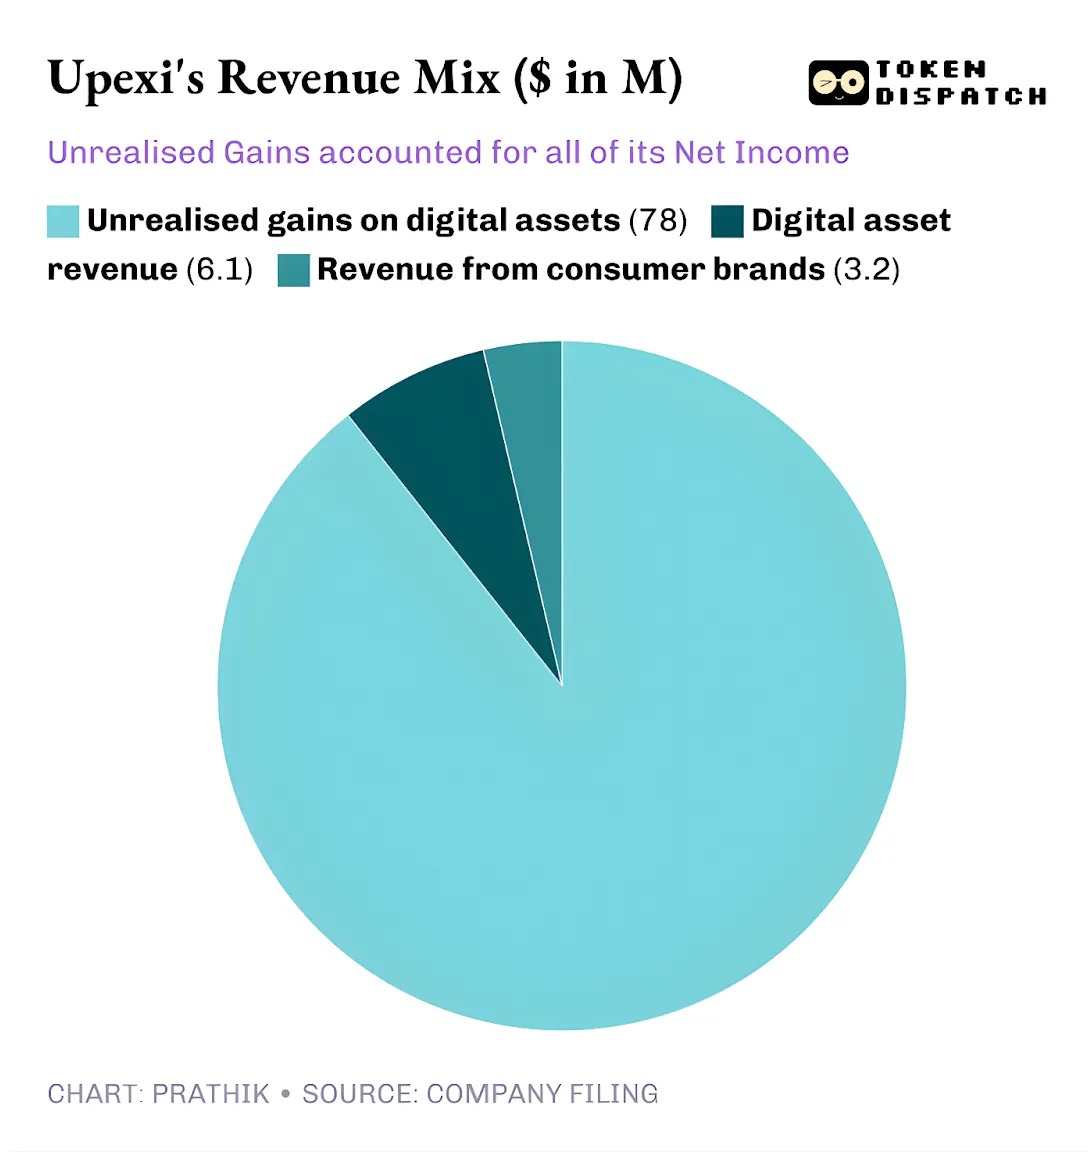
В третьем квартале 2025 года выручка Upexi составила 9,2 миллиона долларов, из которых 6,1 миллиона долларов пришлись на доход от стейкинга SOL, а остальные 3,1 миллиона — на продажи потребительских брендов. Для компании потребительских товаров, чья крипто-дивизия в прошлом квартале приносила ноль выручки, переход к тому, чтобы две трети общего дохода формировались за счёт стейкинга цифровых активов, несомненно стал колоссальным скачком.
На текущий момент портфель Upexi насчитывает 2,07 миллиона токенов SOL общей стоимостью свыше 400 миллионов долларов, около 95% из которых застейкано. Только за данный квартал стейкинг принес компании награду в размере 31 347 SOL.
Главное отличие Upexi от остальных DAT заключается в стратегии приобретения заблокированных (вестированных) SOL.
Компания приобрела около 1,05 миллиона единиц заблокированных SOL в среднем со скидкой 14% к рыночной цене, при этом срок разблокировки варьируется от 2026 до 2028 годов.
Так как данные токены пока не подлежат продаже, их котировки традиционно ниже. После завершения процедур разблокировки их стоимость закономерно приблизится к уровню свободно обращающихся SOL, позволяя Upexi одновременно получать доход от стейкинга и извлекать выгоду из встроенного appreciation стоимости этих токенов.
Такая стратегия напоминает работу хедж-фонда, а не классического DAT. Однако при ближайшем рассмотрении денежных потоков Upexi тот же самый вопрос вновь вызывает беспокойство — абсолютно идентичный случаю с SharpLink.
Подобные стратегии обычно встречаются в хедж-фондах, а не в обычных DAT (казначействах цифровых активов). Но стоит взглянуть на отчёт о движении денежных средств Upexi, как обнаруживается та же самая проблема, что и у SharpLink.
Несмотря на заявленную чистую прибыль в 66,7 миллиона долларов (включая нереализованную переоценку на 78 миллионов долларов), компания зафиксировала отрицательный операционный денежный поток в размере 9,8 миллиона долларов. Поскольку доход от стейкинга SOL не конвертируется в фиатные валюты, он по-прежнему классифицируется как неденежная статья. В связи с этим компания прибегает к стандартному для казначейств, делающих ставку на резервы действию: привлечению финансирования.
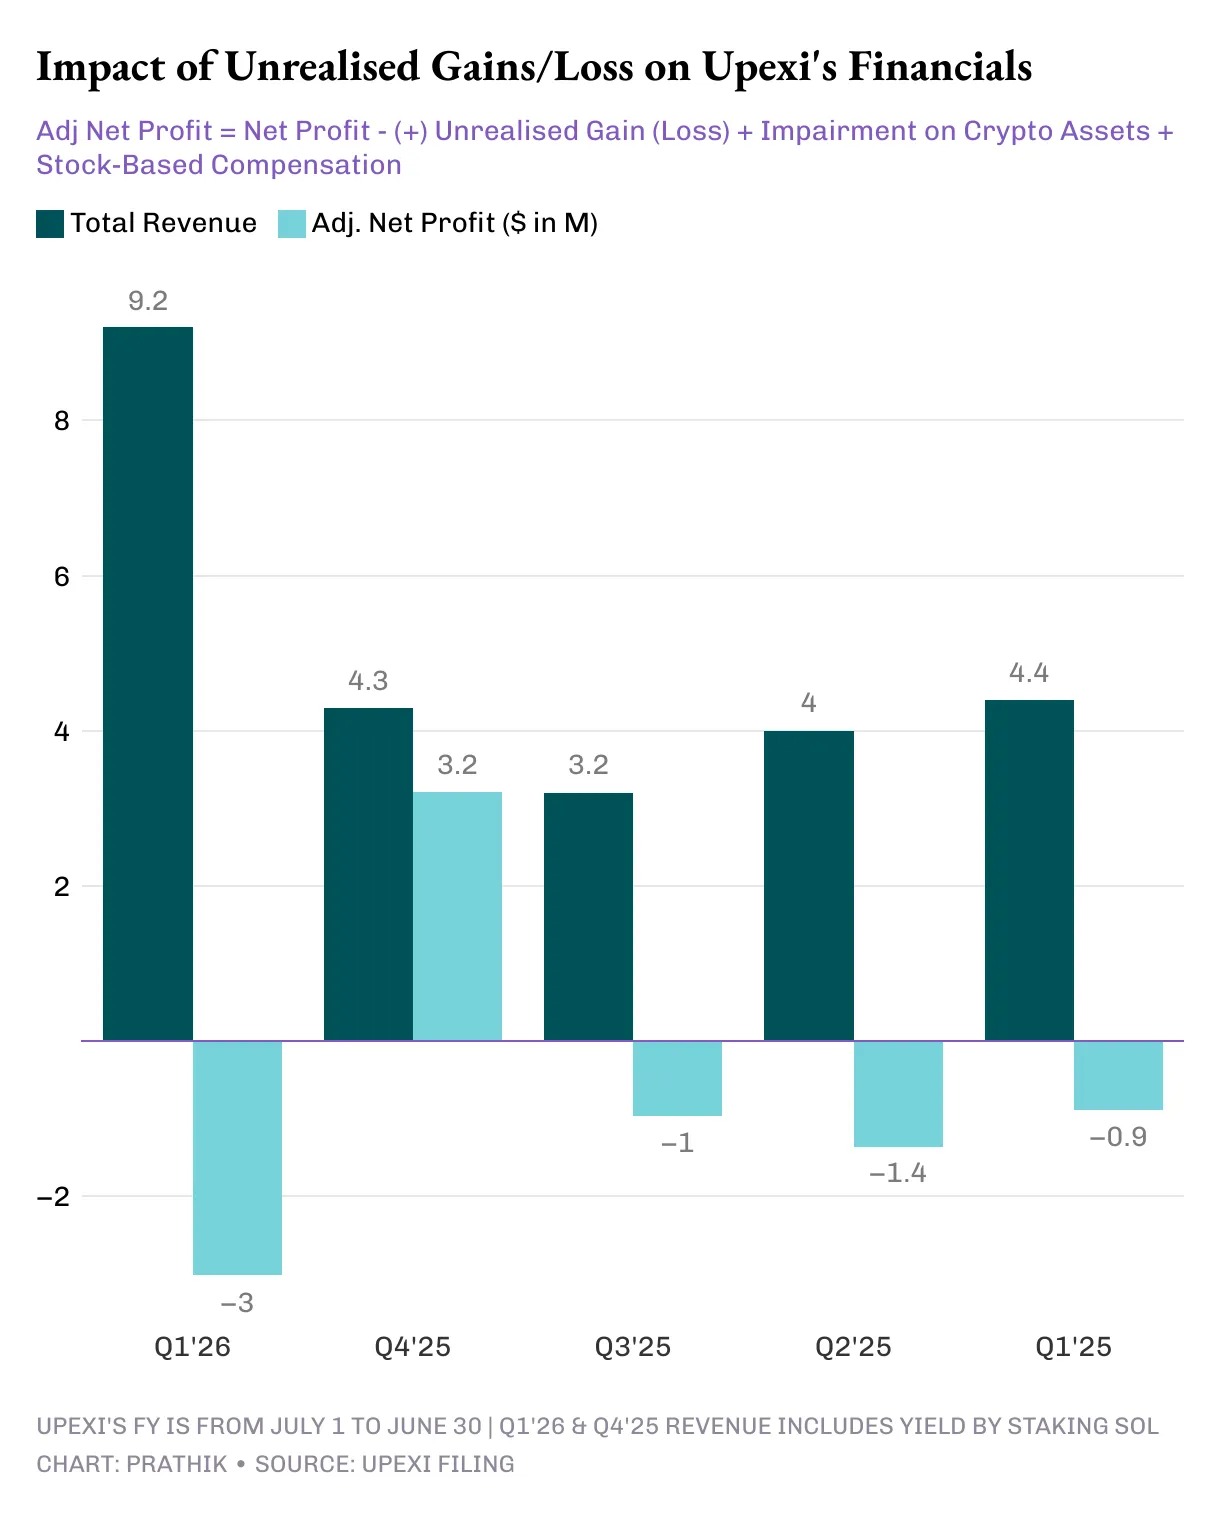
Upexi привлекла 200 миллионов долларов через выпуск конвертируемых облигаций и получила кредитную линию для привлечения капиталов в виде акций на 500 миллионов долларов. Её краткосрочная задолженность возросла с 20 до 50 миллионов долларов.
Тот же флейрум, но риски идентичны. Что произойдёт, если курс SOL будет снижаться в течение целого года?
SharpLink и Upexi действительно создают весьма оригинальные финансовые инструменты. Но это вовсе не гарантирует их долгосрочную устойчивость.
Простого ответа нет
Существует закономерность, которую невозможно игнорировать: обе компании используют финансовые схемы, логичные и жизнеспособные в благоприятных макроэкономических условиях. Они выстроили казначейства, способные масштабироваться пропорционально сетевой активности; разработали механизмы вознаграждения, диверсифицирующие источники доходов; и благодаря этому стали одними из ведущих публичных прокси-активов двух главных блокчейнов первого уровня (Layer-1) в мире.
Однако в обоих случаях подавляющая часть прибыли базируется на нереализованной переоценке, поступление в токенах не обладает ликвидностью, отсутствуют признаки систематической ликвидации активов казначейства для фиксации прибыли, операционный денежный поток остаётся отрицательным, а счета оплачиваются за счет привлечения средств на капитальных рынках.
Это меньше похоже на критику и больше на суровую реальность и компромиссы, с которыми сталкивается каждая организация, выбирающая архитектуру DAT.
Чтобы поддерживать этот механизм, должно произойти одно из двух: либо стейкинг станет полноценным двигателем корпоративных денежных потоков, непрерывно финансирующим закупки криптоактивов; либо компания обязана включить плановую реализацию цифровых активов в свою стратегию для обеспечения систематической прибыли.
Это не исключено. SharpLink заработал 10,3 миллиона долларов исключительно на стейкинге ETH, а Upexi получил 6,08 миллиона долларов за счёт стейкинга SOL.
Эти суммы нельзя считать пустяковыми. Даже если часть из них реинвестируется в фиатную экономику для покрытия операционных нужд, итоговый финансовый результат может существенно измениться.
До тех пор Upexi и SharpLink продолжают балансировать на тонкой грани: между революционными инновациями в финансах и доступной ликвидностью на капитальных рынках.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News