


Почему RWA стал ключевым нарративом в 2025 году?
Авторы: Исследовательский центр OKX
RWA (Real World Assets, активы реального мира) становятся «новым фаворитом» глобального капитала.
Проще говоря, RWA — это перенос имеющих ценность и четкие права собственности активов из реального мира — таких как традиционные финансовые инструменты (недвижимость, облигации, акции), а также предметов искусства, частных займов или углеродных кредитов, которые обычно трудно торговать напрямую, — на блокчейн для превращения их в торгуемые и программируемые криптоактивы. Благодаря этому вы можете круглосуточно и с низкими затратами торговать ими в сети независимо от вашего местоположения.
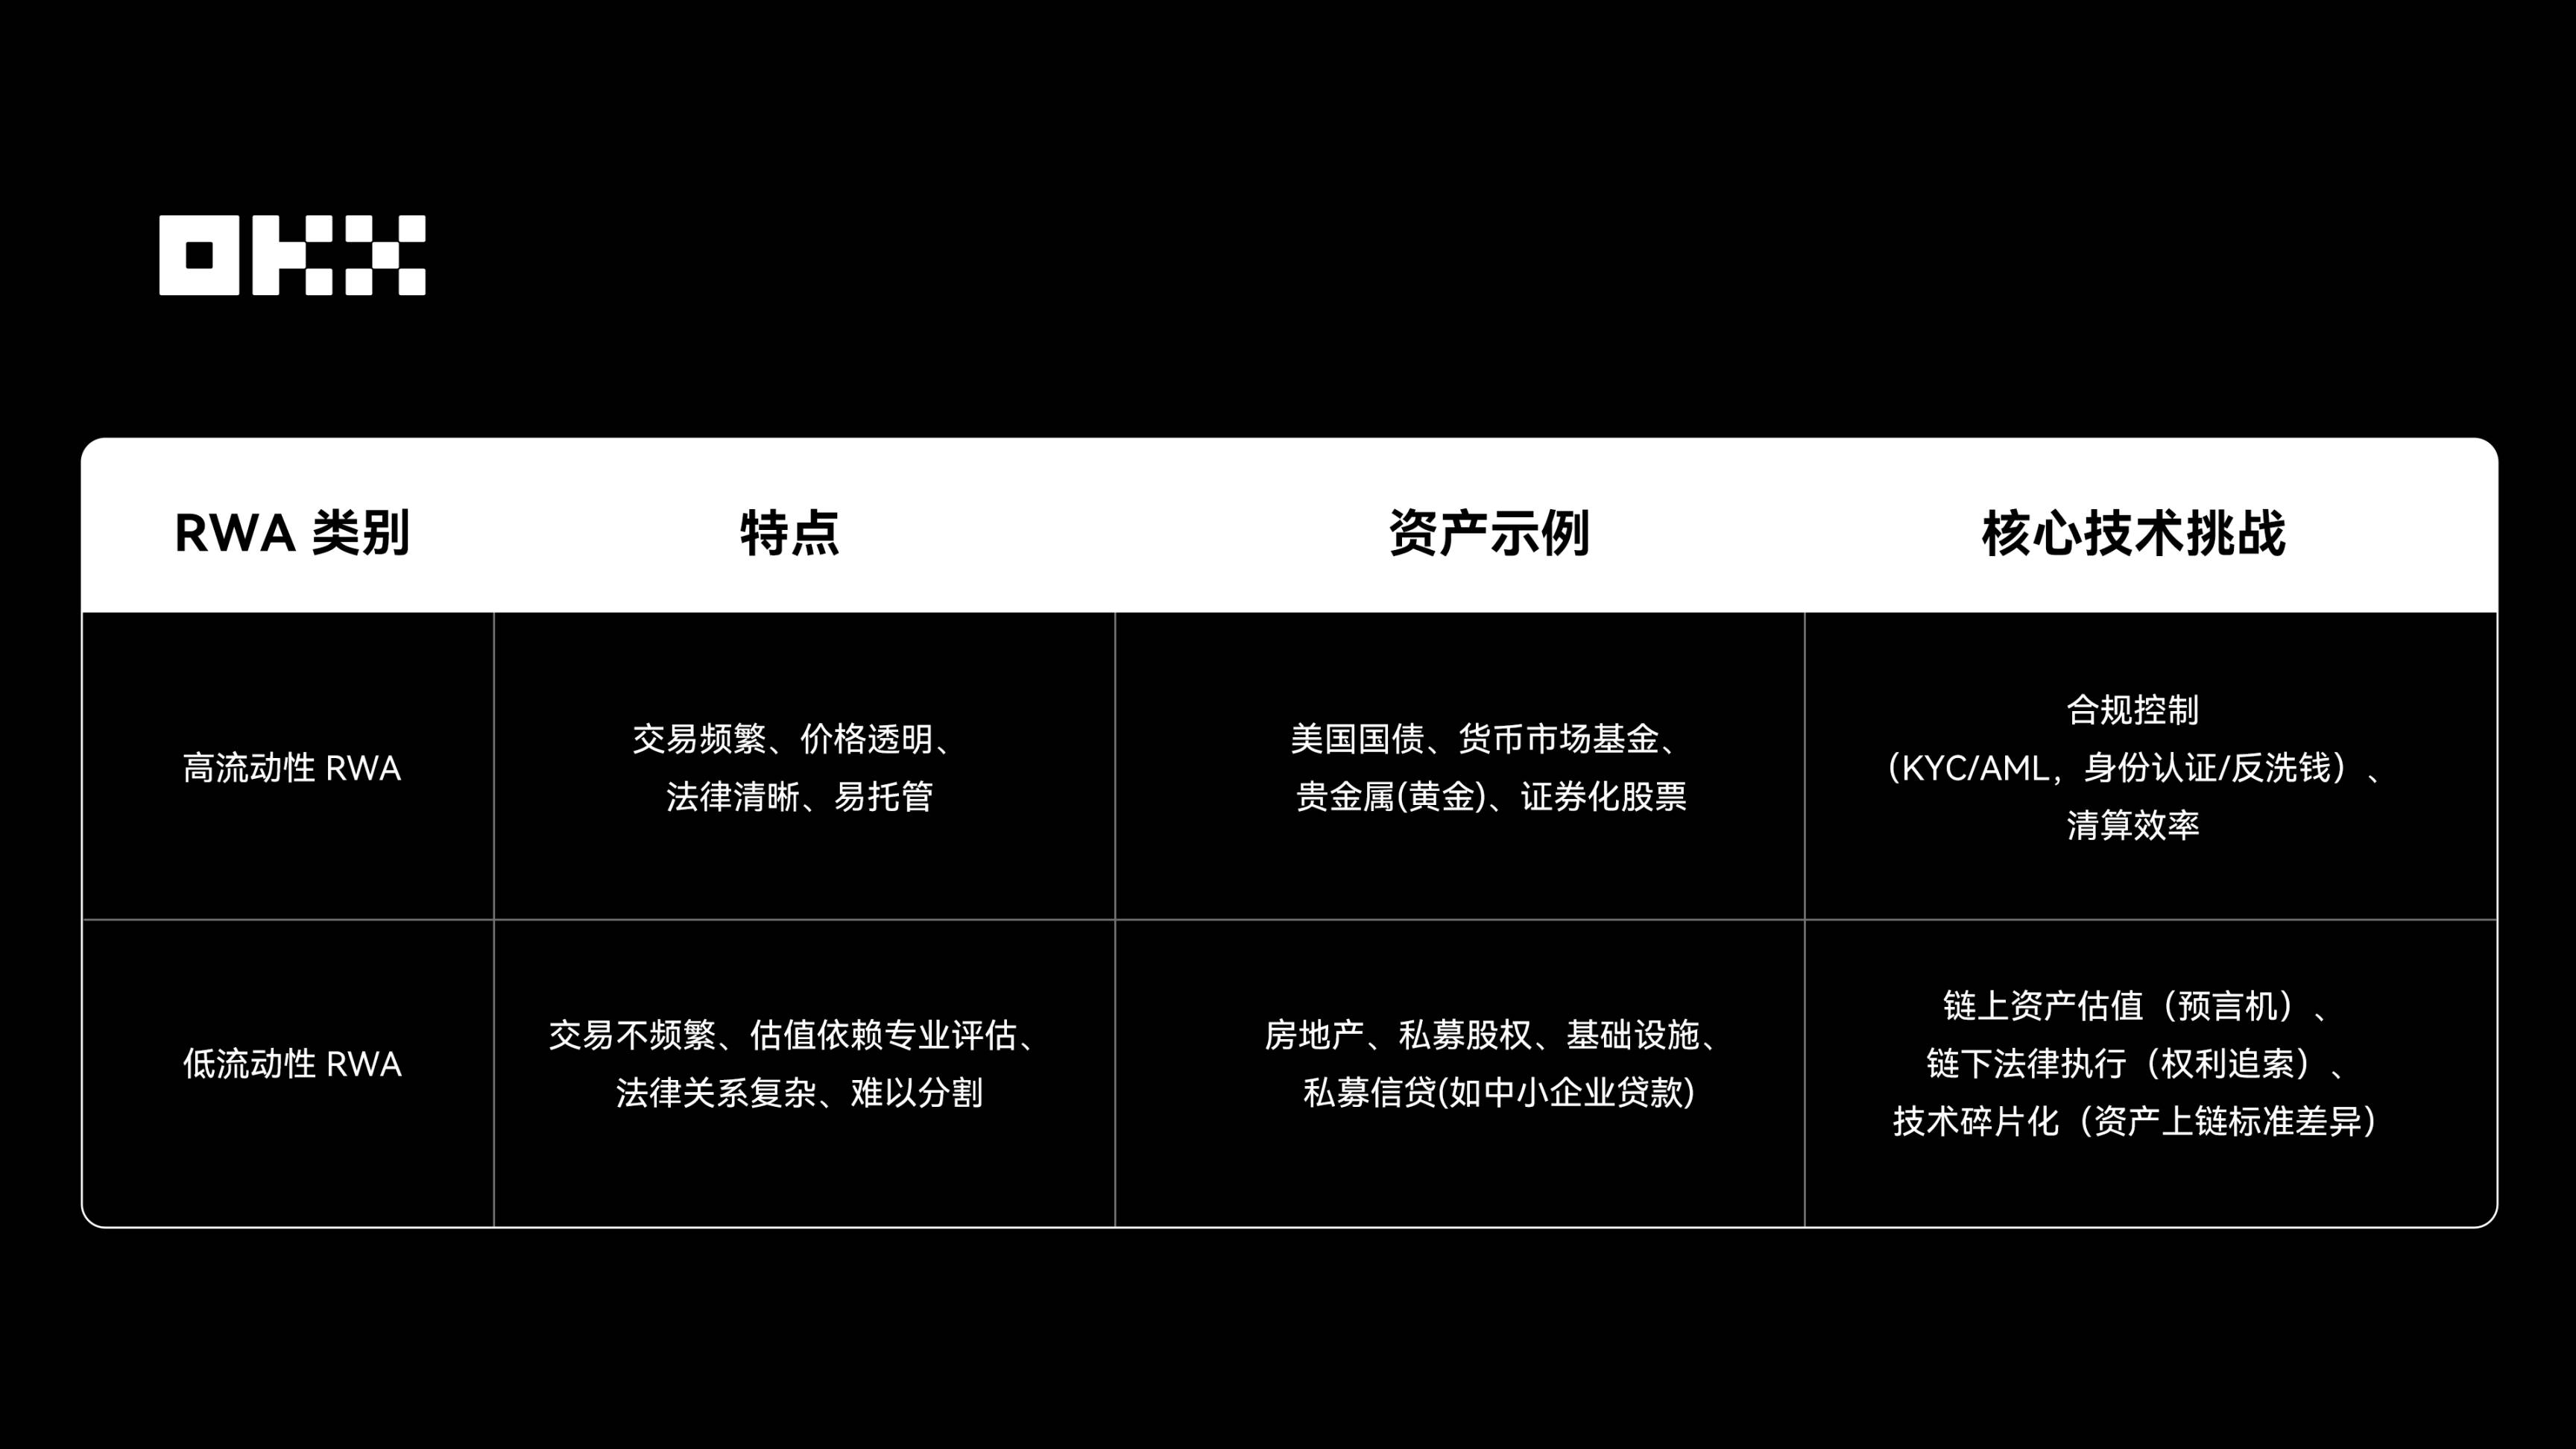
Исследовательский центр OKX считает, что RWA — это не кратковременный криптохайп, а важный мост между Web3 и традиционным финансовым рынком объемом в триллионы долларов. От секьюритизации активов в 1970-х годах до текущей токенизации RWA суть остается неизменной: повышение ликвидности активов, снижение транзакционных издержек и расширение клиентской базы. Данная отчетная работа предназначена для глубокого анализа всей экосистемы RWA и исследования данного будущего потенциала.
I. Обзор рынка RWA: история развития, масштабы и драйверы со стороны институциональных инвесторов
Возьмем для примера рынок аренды жилья: RWA трансформирует традиционную модель без необходимости участия посредников, без залога и предоплаты за несколько месяцев; можно просто «арендовать на один месяц» через смартфон для автоматического списания и заселения; при выселении происходит «мгновенное урегулирование» с мгновенным возвратом залога; при временном переезде оставшийся срок аренды можно перепродать в блокчейне, обеспечив полную прозрачность и неизменность данных. Владельцы недвижимости через RWA фиксируют права собственности в цепочке блоков, арендная плата автоматически распределяется смарт-контрактами, а также можно досрочно монетизировать «будущие сроки аренды» или «право на доход от аренды». RWA превращает недвижимость в гибкий оборотный криптоактив, повышая эффективность.
RWA является неизбежным результатом перевода традиционных финансовых активов в машиночитаемый формат в блокчейне. Это не создание новых активов, а построение совершенно новой, эффективной операционной среды для старых активов.
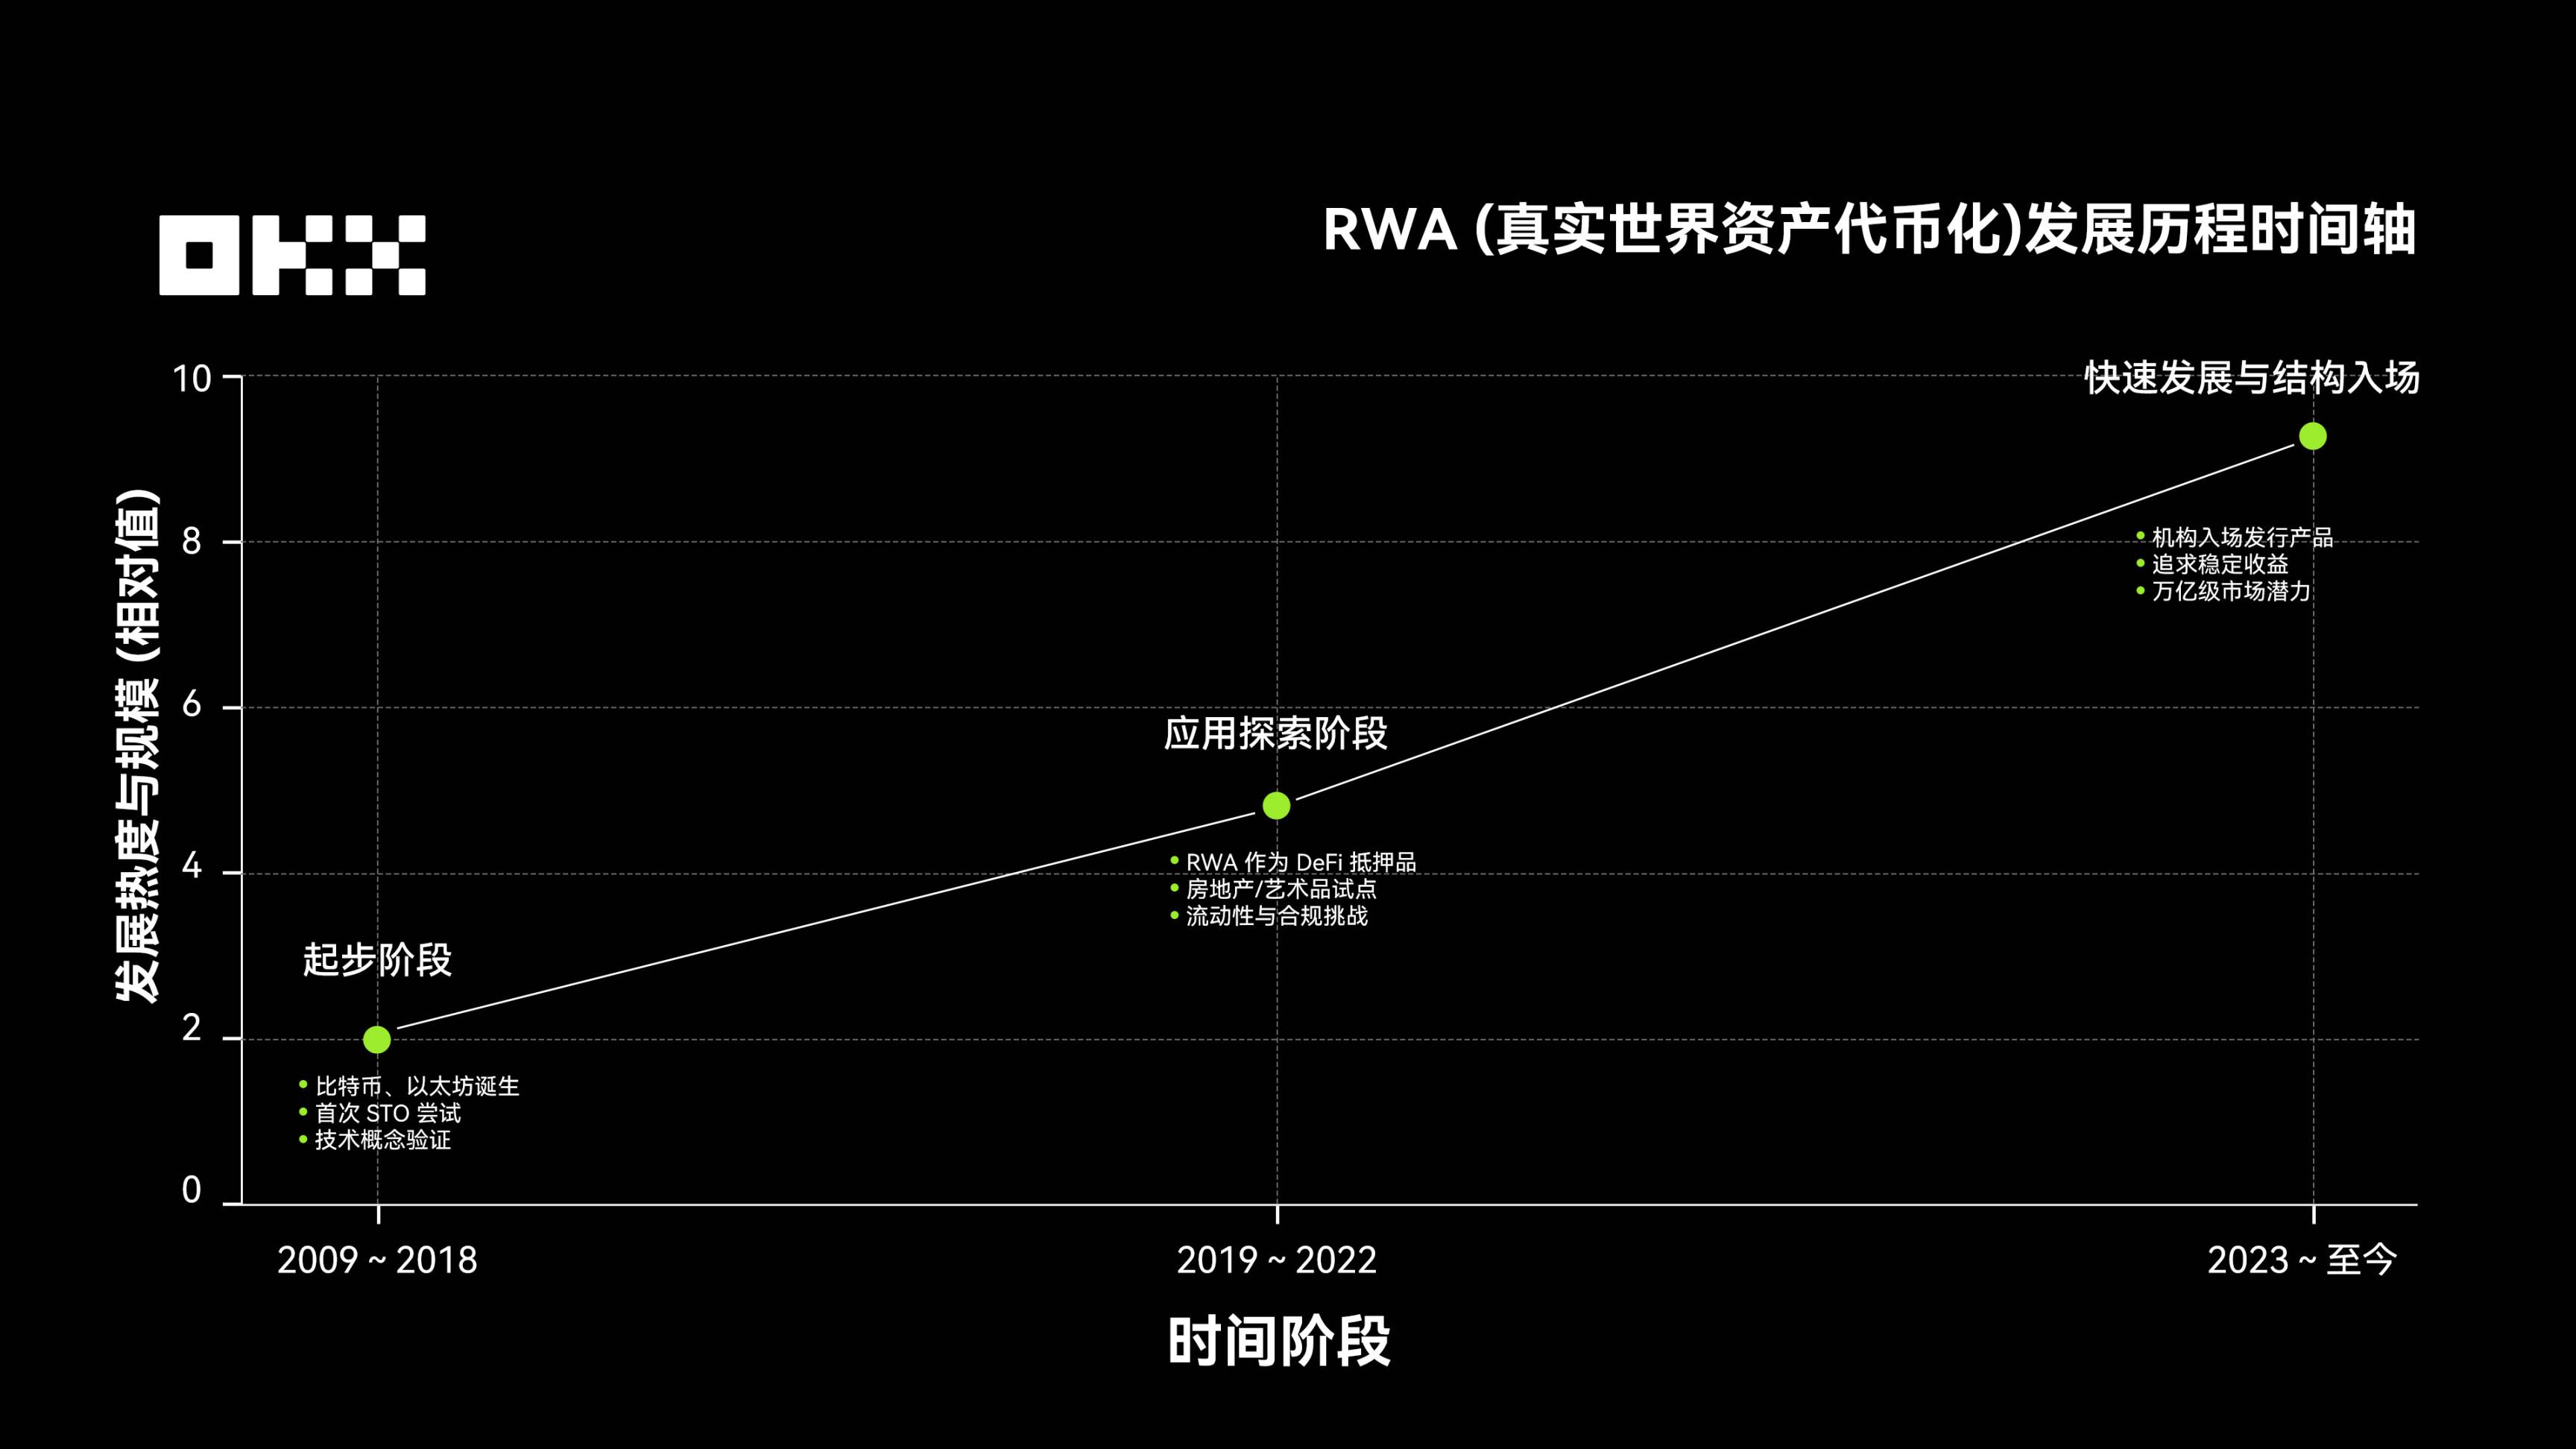
Развитие RWA примерно можно разделить на три этапа: с 2009 по 2018 год — начальный этап, когда появились Bitcoin и Ethereum, открыв ранние исследования токенизации активов и STO; с 2019 по 2022 год — этап прикладного внедрения, когда RWA был интегрирован в DeFi в качестве залогового актива, запущены пилотные проекты по переводу на блокчейн недвижимости, предметов искусства и других активов, но все еще сохраняются проблемы с ликвидностью и соблюдением регуляторных требований; с 2023 года по настоящее время, благодаря стремлению инвесторов к стабильной доходности и активной эмитентской деятельности институциональных инвесторов, рынок RWA вошел в стадию быстрого роста, его масштабы продолжают расширяться, он движется к формированию нового финансового рынка объемом в триллионы долларов.
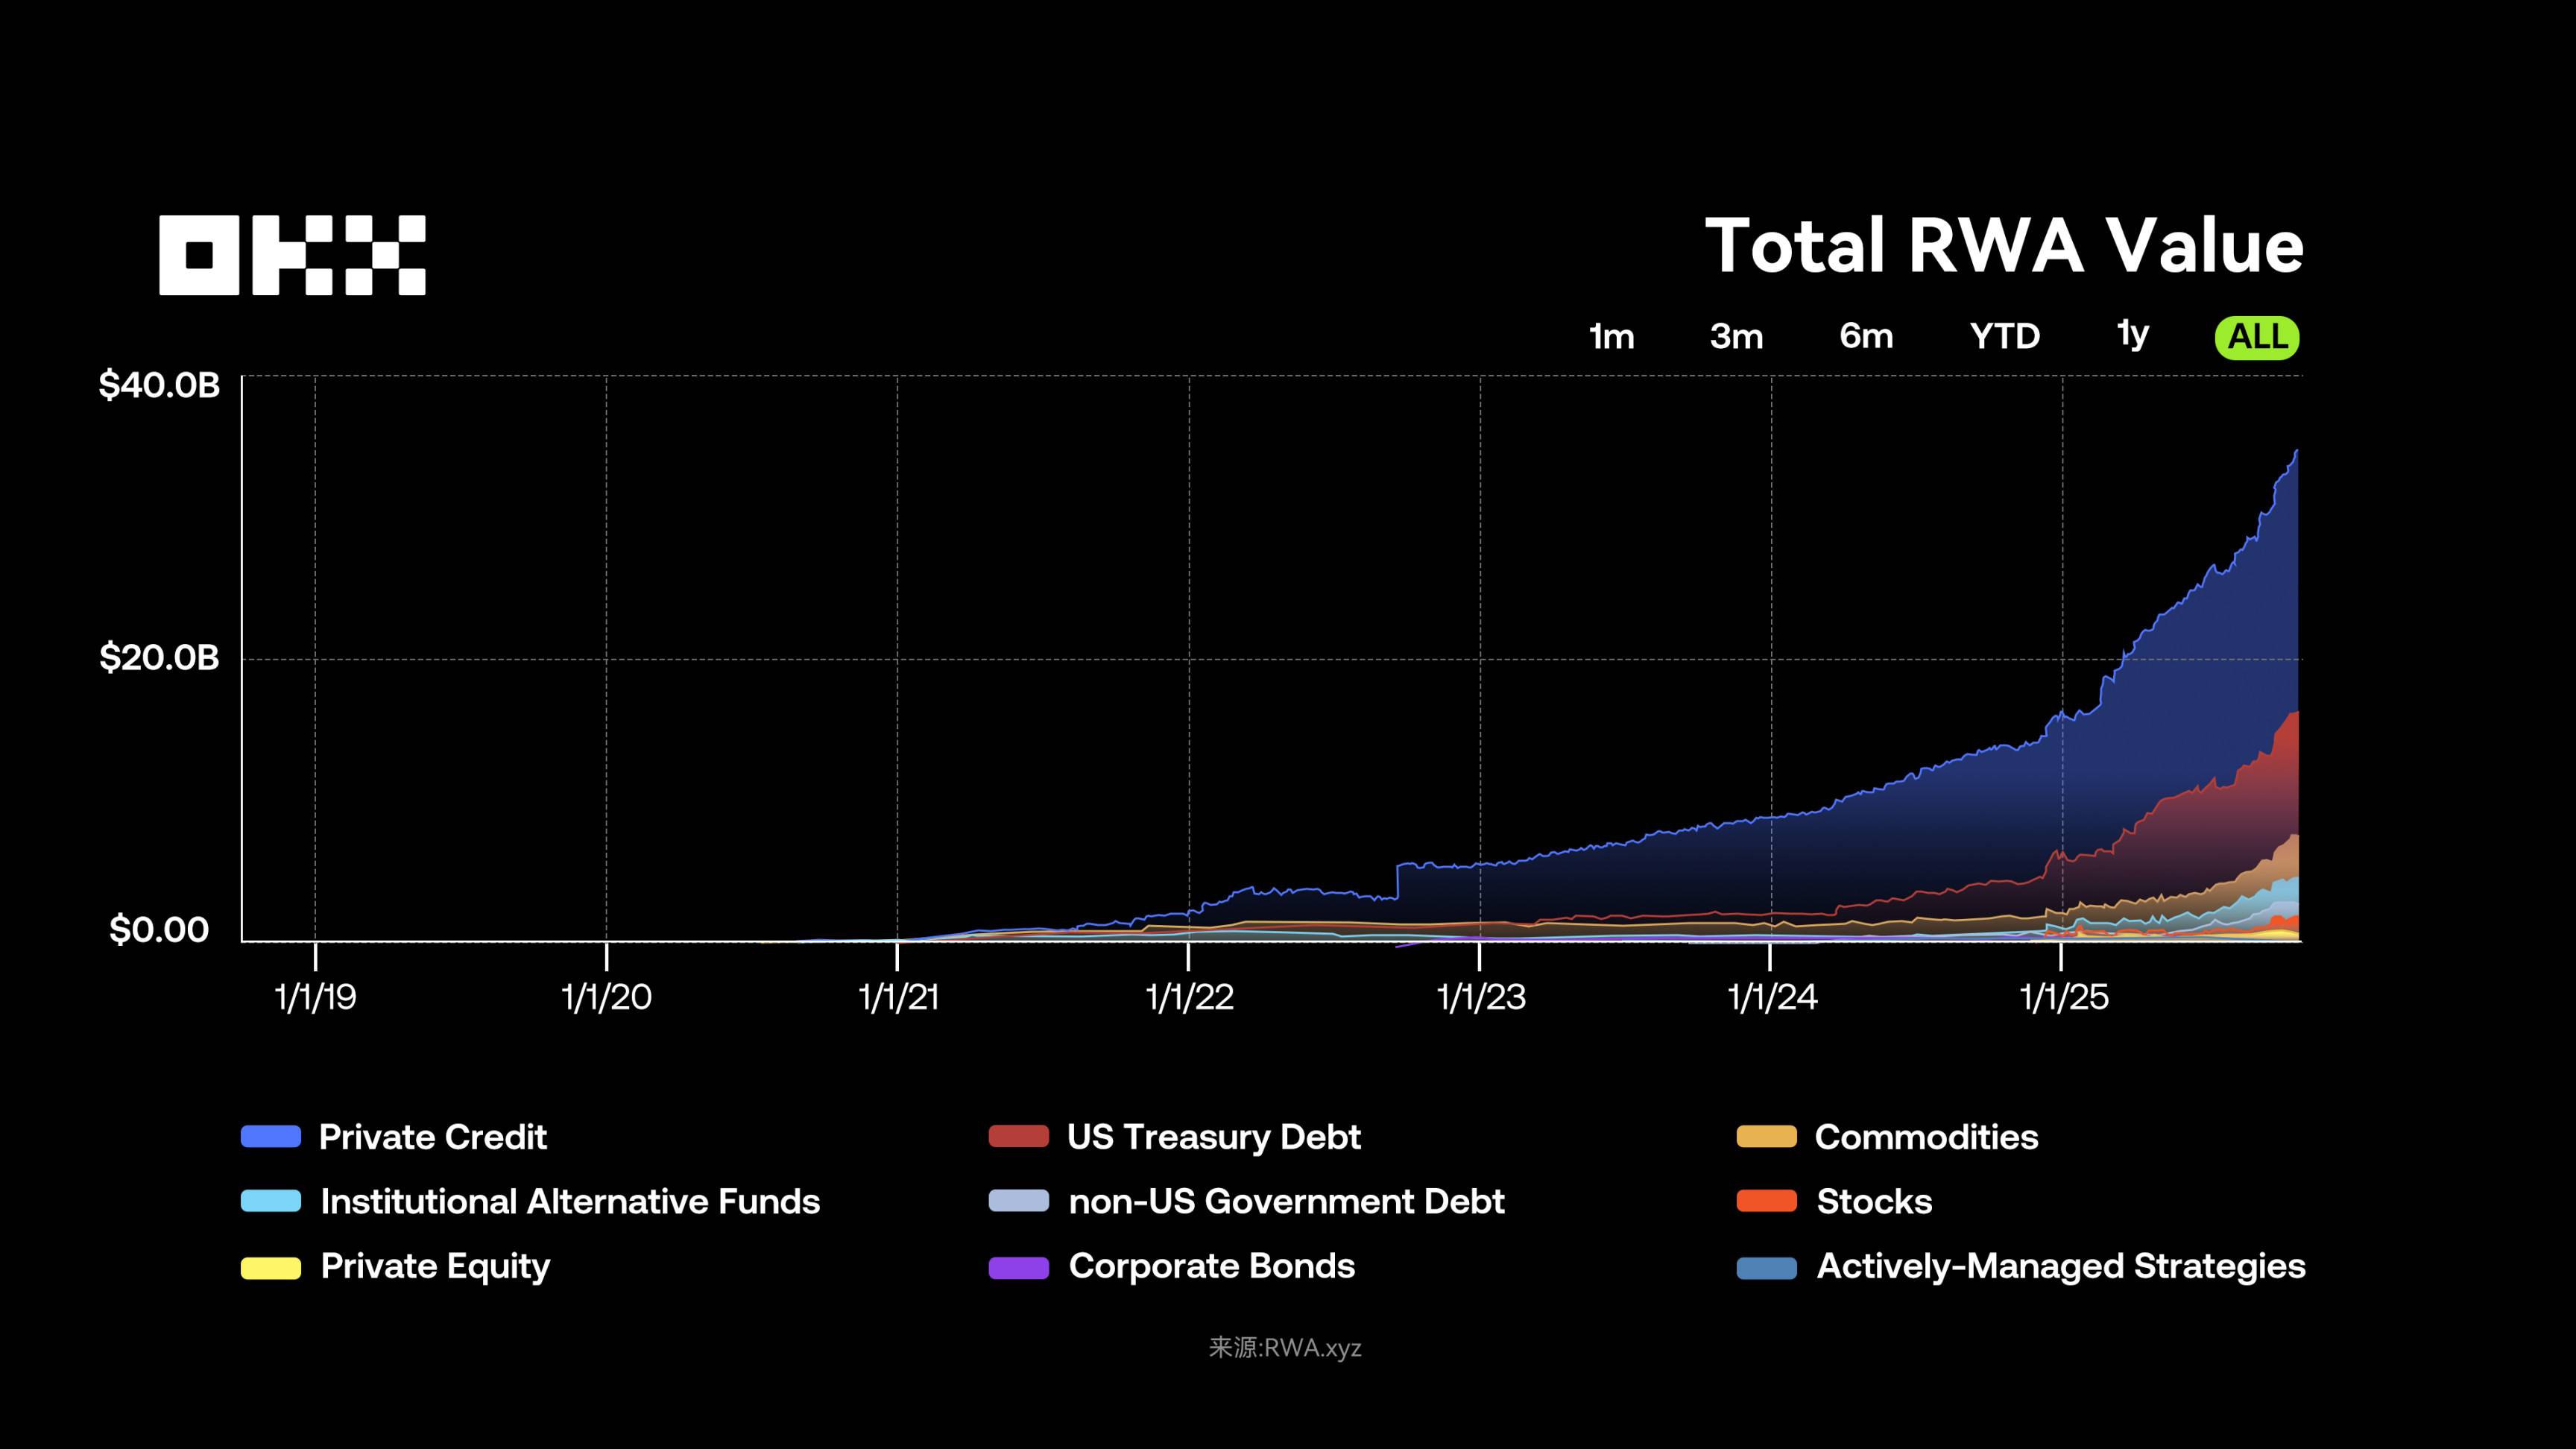
В частности, с макроэкономической точки зрения, RWA сначала повышает эффективность платежей и залогирования, затем расширяет сферы кредитования и в конечном итоге поддерживает транзакции кошельков с ИИ, что может переформатировать рынки капитала в ближайшие пять-десять лет. Объем рынка RWA продемонстрировал экспоненциальный рост с 50 млн долларов в 2019 году, при этом особенно значительными темпами он рос в 2024–2025 годах. По состоянию на 3 ноября 2025 года общая стоимость RWA в блокчейне (без учета стейблкоинов) достигла 35 млрд долларов, увеличившись более чем на 150% в годовом исчислении; совокупная капитализация стейблкоинов преодолела отметку в 295 млрд долларов, а число держателей монет превысило 199 млн человек, что свидетельствует о переходе нарратива токенизации от концепции к массовому применению.
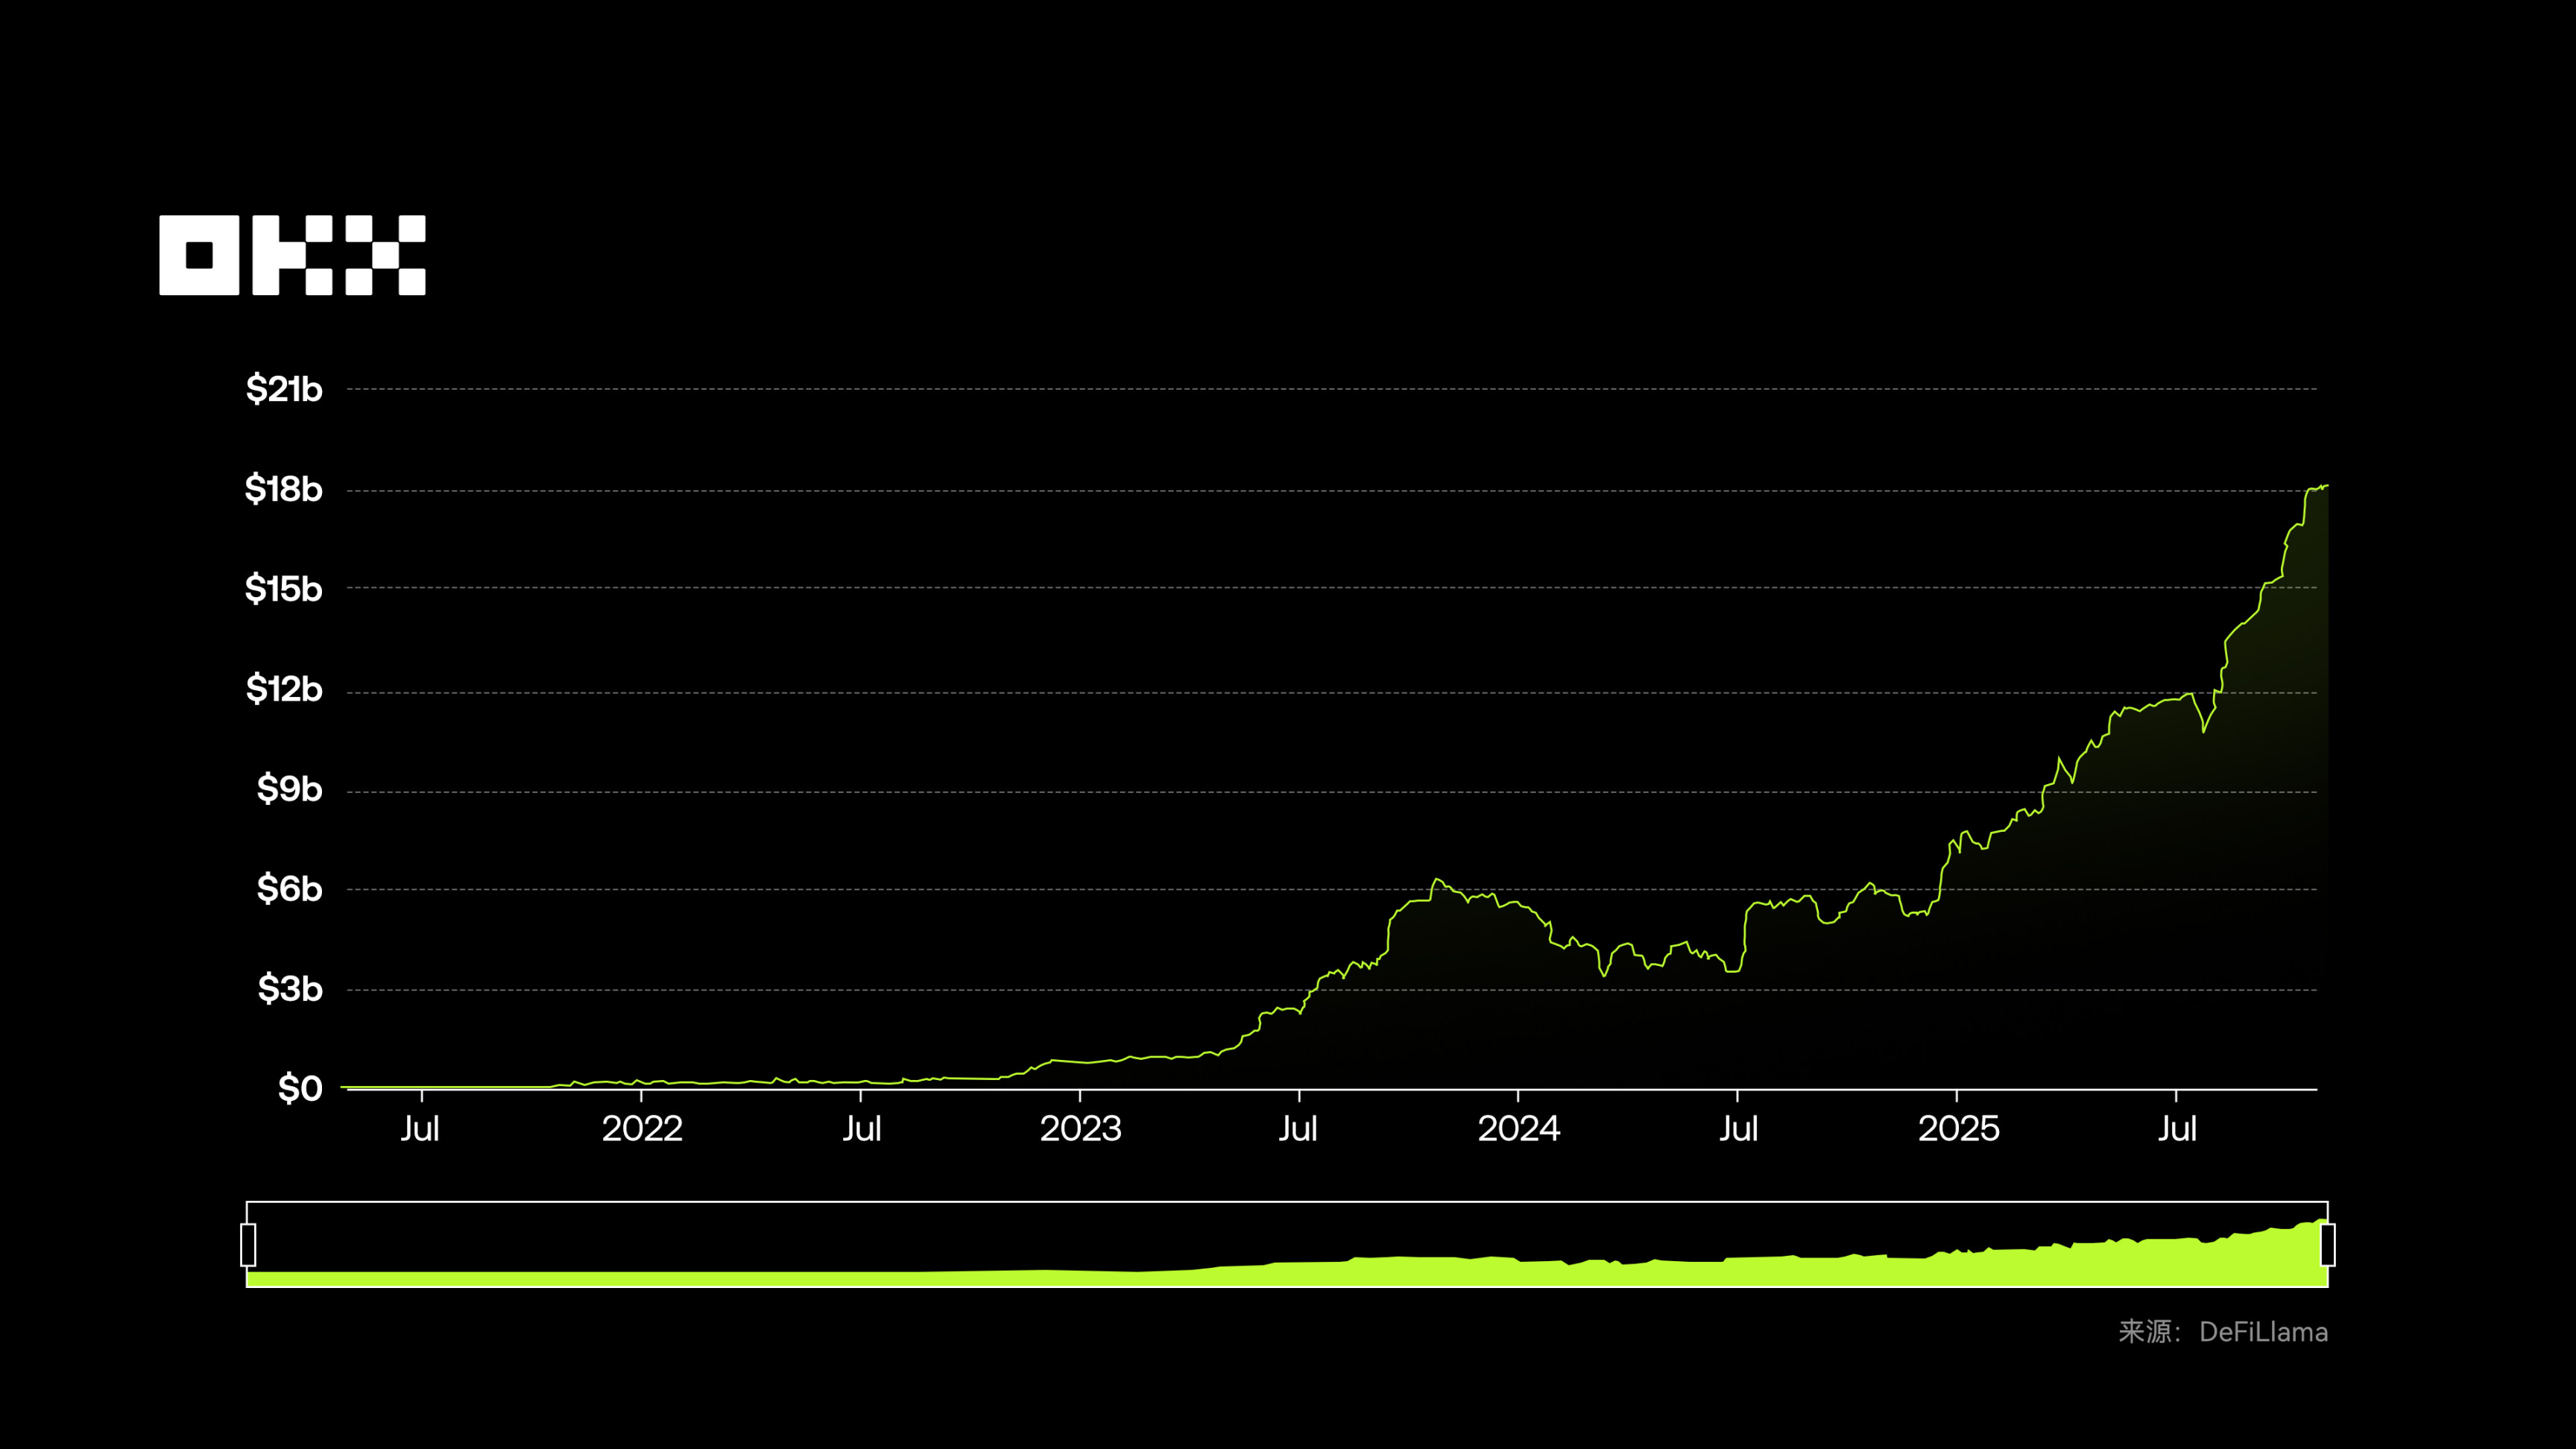
Согласно данным DeFiLlama, общий объем заблокированных средств (TVL) по мировому рынку RWA составляет 18,117 млрд долларов, продолжая рост. (Примечание: Общая стоимость RWA в блокчейне учитывает общую рыночную стоимость всех выпущенных токенов; TVL же относится исключительно к стоимости RWA, хранящихся в протоколах DeFi в качестве обеспечения или процентных активов. Значительная часть RWA (например, BUIDL от BlackRock) пользователи просто держат в своих кошельках и не депонируют в протоколы DeFi, поэтому TVL значительно ниже общей эмитентской стоимости.)
Этот рост обусловлен синергичным совпадением выхода институциональных инвесторов, прояснения регуляторной среды и технологической зрелости: неопределенность глобальной процентной политики сделала токенизированные гособлигации США (с доходностью около 4%) активом с низким риском, предпочтительным для пользователей DeFi и институтов; такие регуляторные рамки, как европейская MiCA, предоставляют правовые основания; продуктовые выпуски от гигантов управления капиталом, таких как BlackRock и Franklin Templeton, подтвердили соответствие нормативным требованиям и жизнеспособность RWA. Кроме того, протоколы DeFi внедрили RWA в качестве залога и базиса доходности для снижения волатильности, а протокол MakerDAO принял обеспечение в виде RWA для высвобождения ликвидности стейблкоинов, создав синергию движения капиталов между on-chain и off-chain средами.
II. Перспективы направления RWA: портреты пользователей, структура и шесть основных классов активов
Согласно данным RWA.xyz, по состоянию на 3 ноября 2025 года число владельцев активов RWA превысило 520 тысяч человек. Институциональные инвесторы доминируют на рынке (около 50-60%), участвуя через платформы BlackRock BUIDL и JPMorgan TCN; квалифицированные / состоятельные частные лица составляют 10-20%, преимущественно используя платформы Ondo и Paxos; участие розничных инвесторов пока остается низким, но они постепенно входят в рынок через новые модели, такие как дробление прав собственности.
Несмотря на видимое процветание текущего рынка RWA, институциональный капитал в основном преследует несколько безопасных активов, таких как казначейские облигации США и ведущий приватный кредит, что уже представляет собой «кровавый океан». Настоящий потенциал роста кроется в масштабировании токенизации менее ликвидных длинных активов (таких как счета дебиторской задолженности малых и средних предприятий, углеродные кредиты, потребительское кредитование), но здесь возникает фундаментальный конфликт между композируемостью DeFi и необходимостью изоляции рисков в традиционных финансах. Без сопутствующих инструментов раскрытия информации и ограничений RWA навсегда останется лишь ончейн-зеркалом традиционных финансов, а не более эффективным рынком капитала.
Структура on-chain активов RWA отражает рыночные предпочтения: приватный кредит и казначейские облигации США являются ключевыми активами, причем первый занимает половину рынка благодаря высокой доходности, а второй служит «входным продуктом» для институционального капитала; товарно-сырьевые активы и альтернативные фонды институциональных инвесторов занимают примерно 3 млрд и 2 млрд долларов соответственно. Неамериканские госдолги (1 млрд), публичные акции (690 млн) и приватные Equity (580 млн) формируют длинный хвост активов с большим потенциалом роста. В долгосрочной перспективе пространство для токенизации активов многократно превышает текущие масштабы. Согласно прогнозам BCG, к 2030 году коммерческие возможности токенизации активов в мире могут достичь 16,1 трлн долларов, что составит около 10% мирового ВВП.
Стоит отметить, что не все активы подходят для токенизации. Настоящие точки роста часто исходят от активов с незахватывающей, но стабильной денежной потокой, таких как краткосрочные казначейские облигации, HELOC (кредитные линии под залог недвижимости), потребительские кредиты. Эти активы обладают предсказуемостью и достаточным денежным потоком, являясь идеальными целями для пакетной токенизации on-chain. Активы с крайне низкой ликвидностью (например, отдельная недвижимость), даже будучи токенизированными, вряд ли избежат проблем с ликвидностью.
Распространенным, но вводящим в заблуждение убеждением является: «Токенизация создает ликвидность». В реальности токенизация не генерирует ликвидность, она лишь выявляет и усиливает врожденные характеристики ликвидности самого актива. Для высоколиквидных активов (казначейские облигации США, blue-chip акции) токенизация оптимизирует и расширяет их, делая ликвидность круглосуточной, глобальной и программируемой, что является дополнительным преимуществом. Для низколиквидных активов (отдельная недвижимость, специфические приватные Equity) токенизация лишь меняет форму регистрации прав собственности и не решает фундаментальных проблем: информационной асимметрии, сложности оценки, юридической сложности передачи прав и недостаточной глубины рынка. Если NFT-недвижимость в блокчейне не найдет покупателей, ее ликвидность все равно останется нулевой.
Ключевая логика такова: ликвидность обеспечивается мощной сетью маркетмейкеров, ясным механизмом ценообразования и доверием рынка, а не самим стандартом токенов. Блокчейн решает вопросы эффективности расчетов и кастодиана, но не привлекательности самого актива. Урок для рынка: успешные проекты RWA (например, токенизация казначейских облигаций США) не создают новые активы, а предлагают лучшие каналы для кэш-генерирующих активов с высоким спросом и низкой эффективностью торговли. Кроме того, в медленно растущих сегментах RWA (таких как недвижимость) проблема заключается не в технологиях, а в нестандартизированности самих активов и их редкой частоте сделок. Основная ценность токенизации заключается в прозрачности и автоматизации процессов, улучшение ликвидности же вторично.
Масштабы RWA существенно различаются на разных публичных блокчейнах. За исключением приватных, требующих разрешения блокчейнов, таких как Canton (разработанный Digital Asset), активы RWA по-прежнему сосредоточены в основном в сети Ethereum. Также различные масштабы присутствуют в сетях Polygon, Solana, Arbitrum и других.
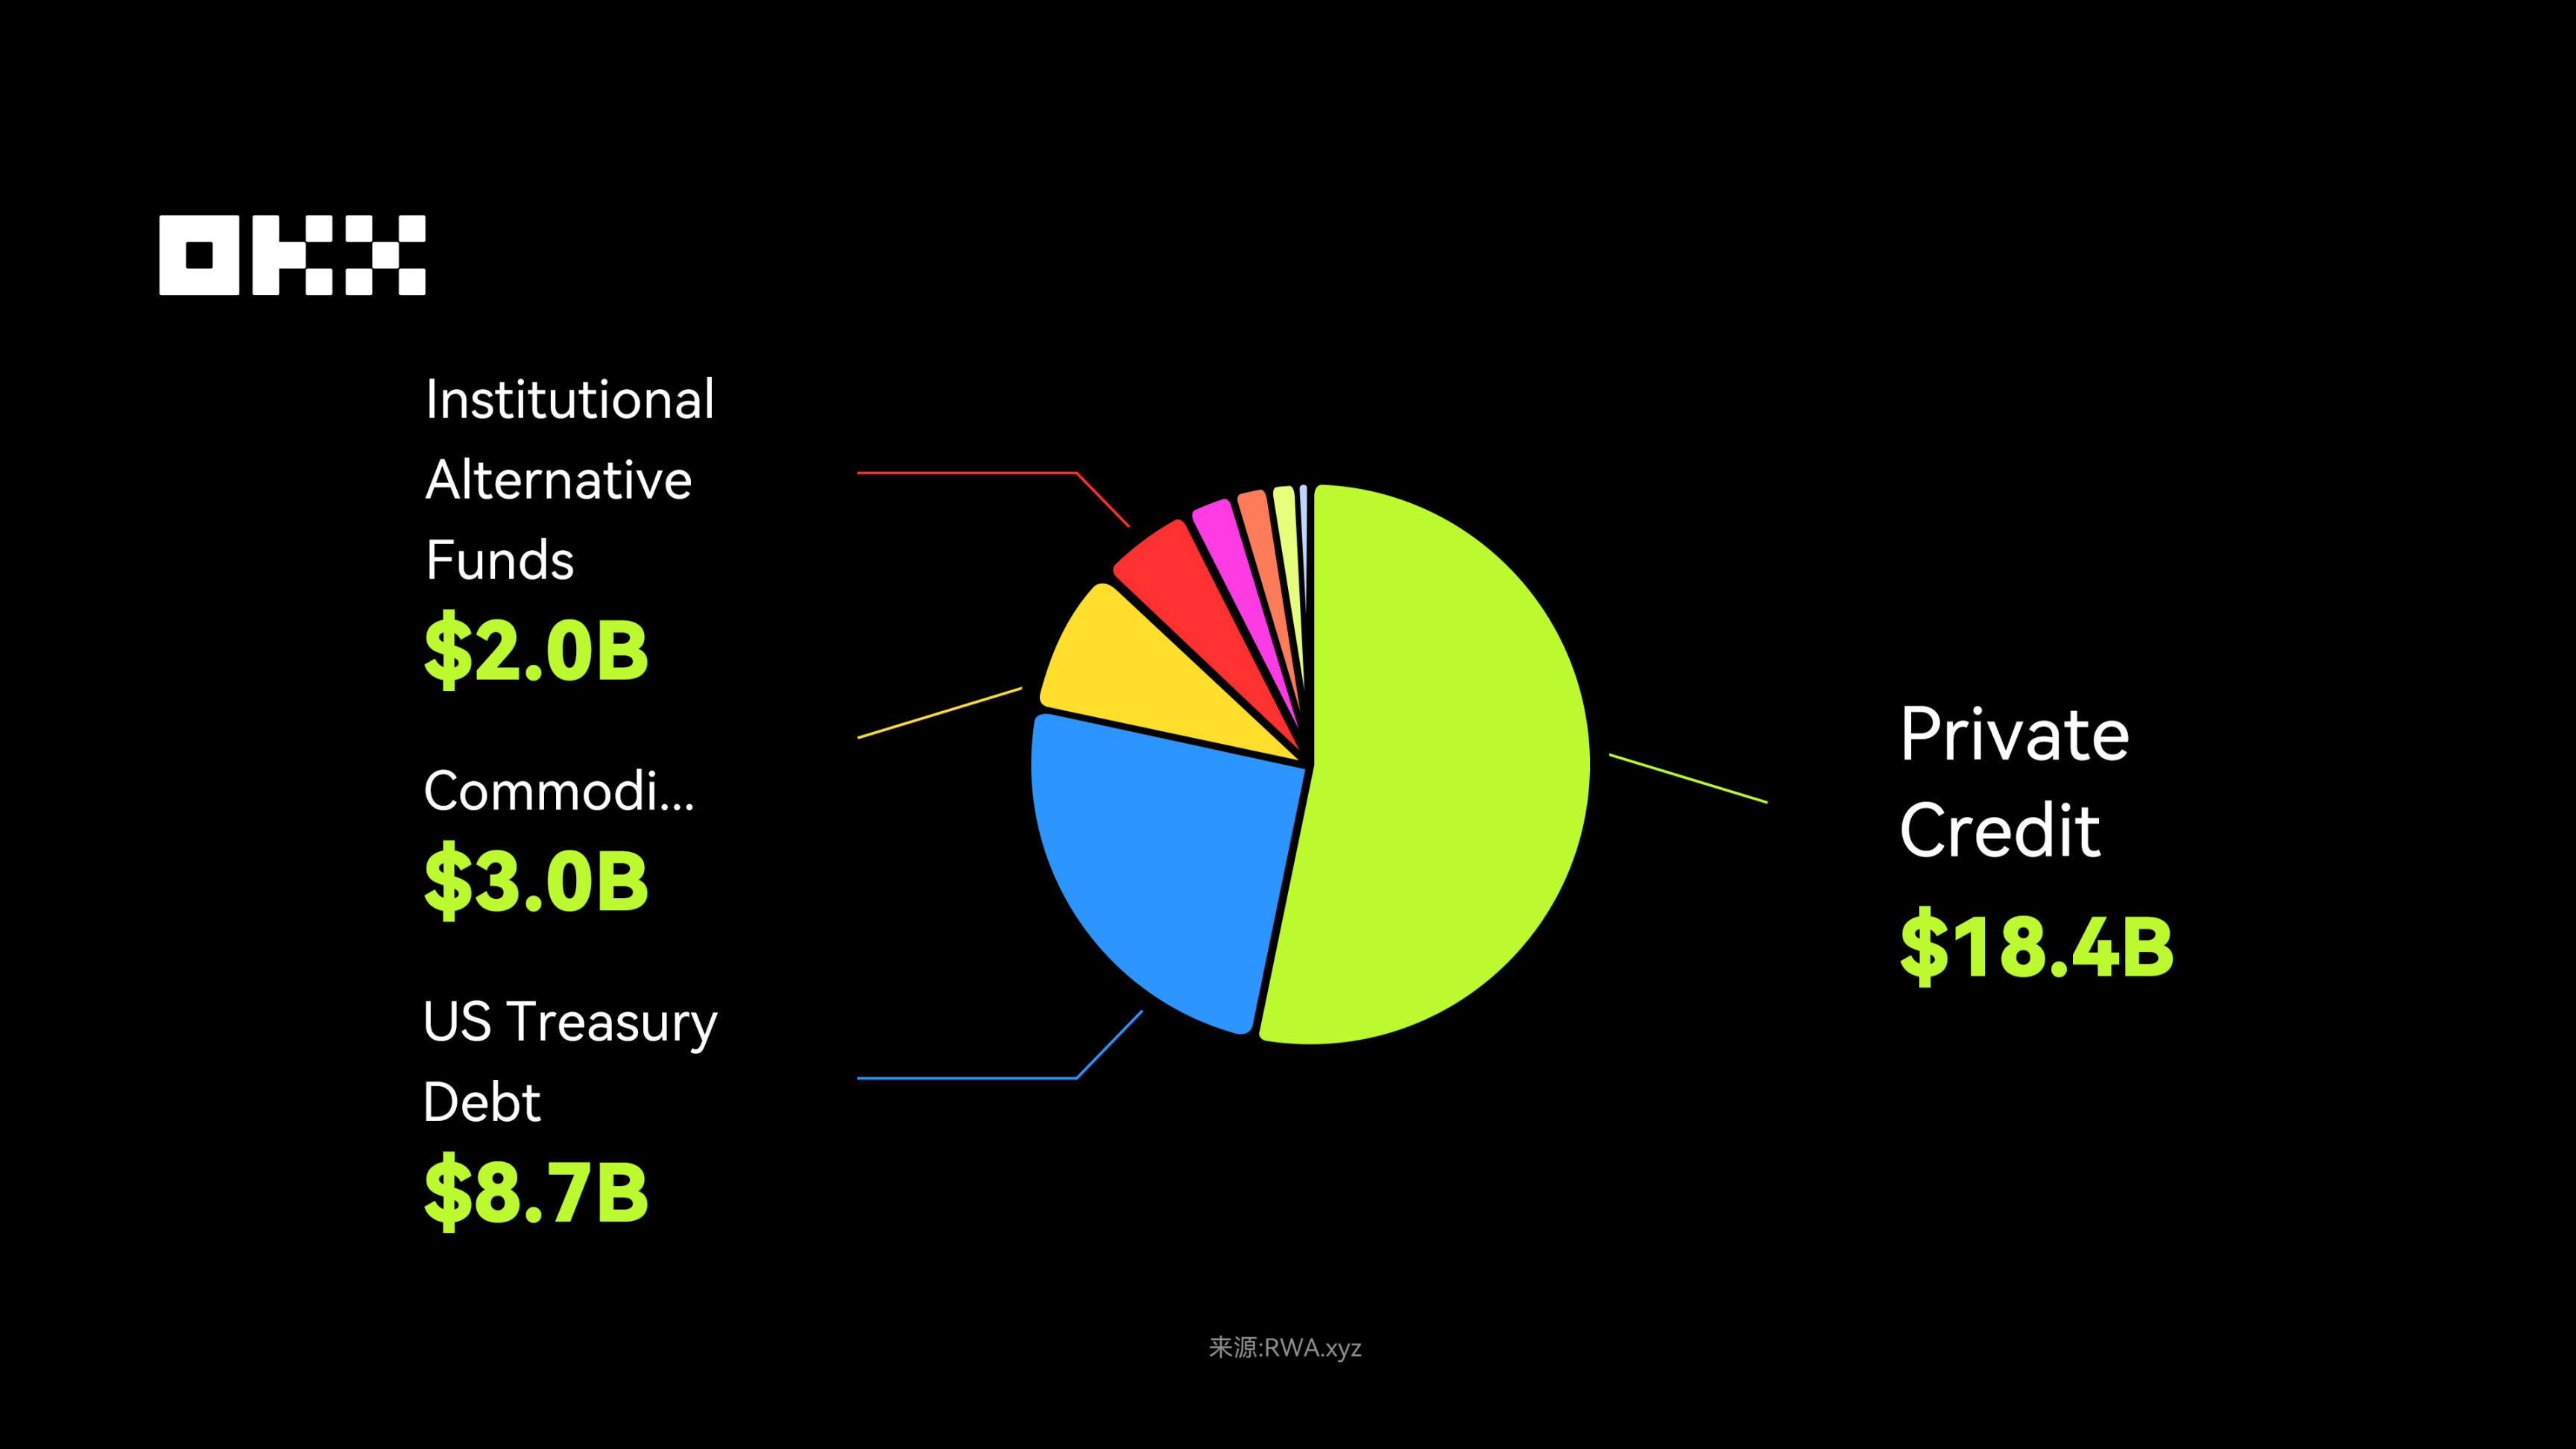
Если анализировать с точки зрения активов, генерирующих доход, или инвестиционного потенциала, основное внимание по-прежнему уделяется категориям приватного кредита, долговых обязательств США и сырьевых товаров. Несмотря на меньшие масштабы, именно они представляют собой настоящие «доходно-ориентированные» RWA. Таким образом, при изучении рынка RWA необходимо различать две перспективы: доминирование общей рыночной капитализации и доминирование доходных активов.
(I) Приватный кредит: ключевой актив RWA с высокой доходностью
Объем приватного кредита в традиционных финансах достигает 1,6 трлн долларов, являясь крупнейшим классом активов в сегменте RWA (за исключением стейблкоинов). С помощью смарт-контрактов блокчейна непубличные долговые инструменты, такие как корпоративные займы, финансирование счетов дебиторской задолженности и ипотечные кредиты под недвижимость, упаковываются в торгуемые токены.
Рост приватного кредита обусловлен высокой доходностью и относительной стабильностью, предоставляя пользователям DeFi годовую доходность 5%-15% при волатильности, независимой от крипторынка. Токенизация дробит неликвидные активы, привлекает глобальный криптокапитал, повышает ликвидность и одновременно предоставляет возможности традиционным заемщикам. Кроме того, это не переопределение кредитования, а предложение более эффективного механизма документального подтверждения. Как только эти активы попадают в блокчейн, их можно использовать на рынках кредитования, в качестве залога или упаковки в ценные бумаги под обеспеченные активы.
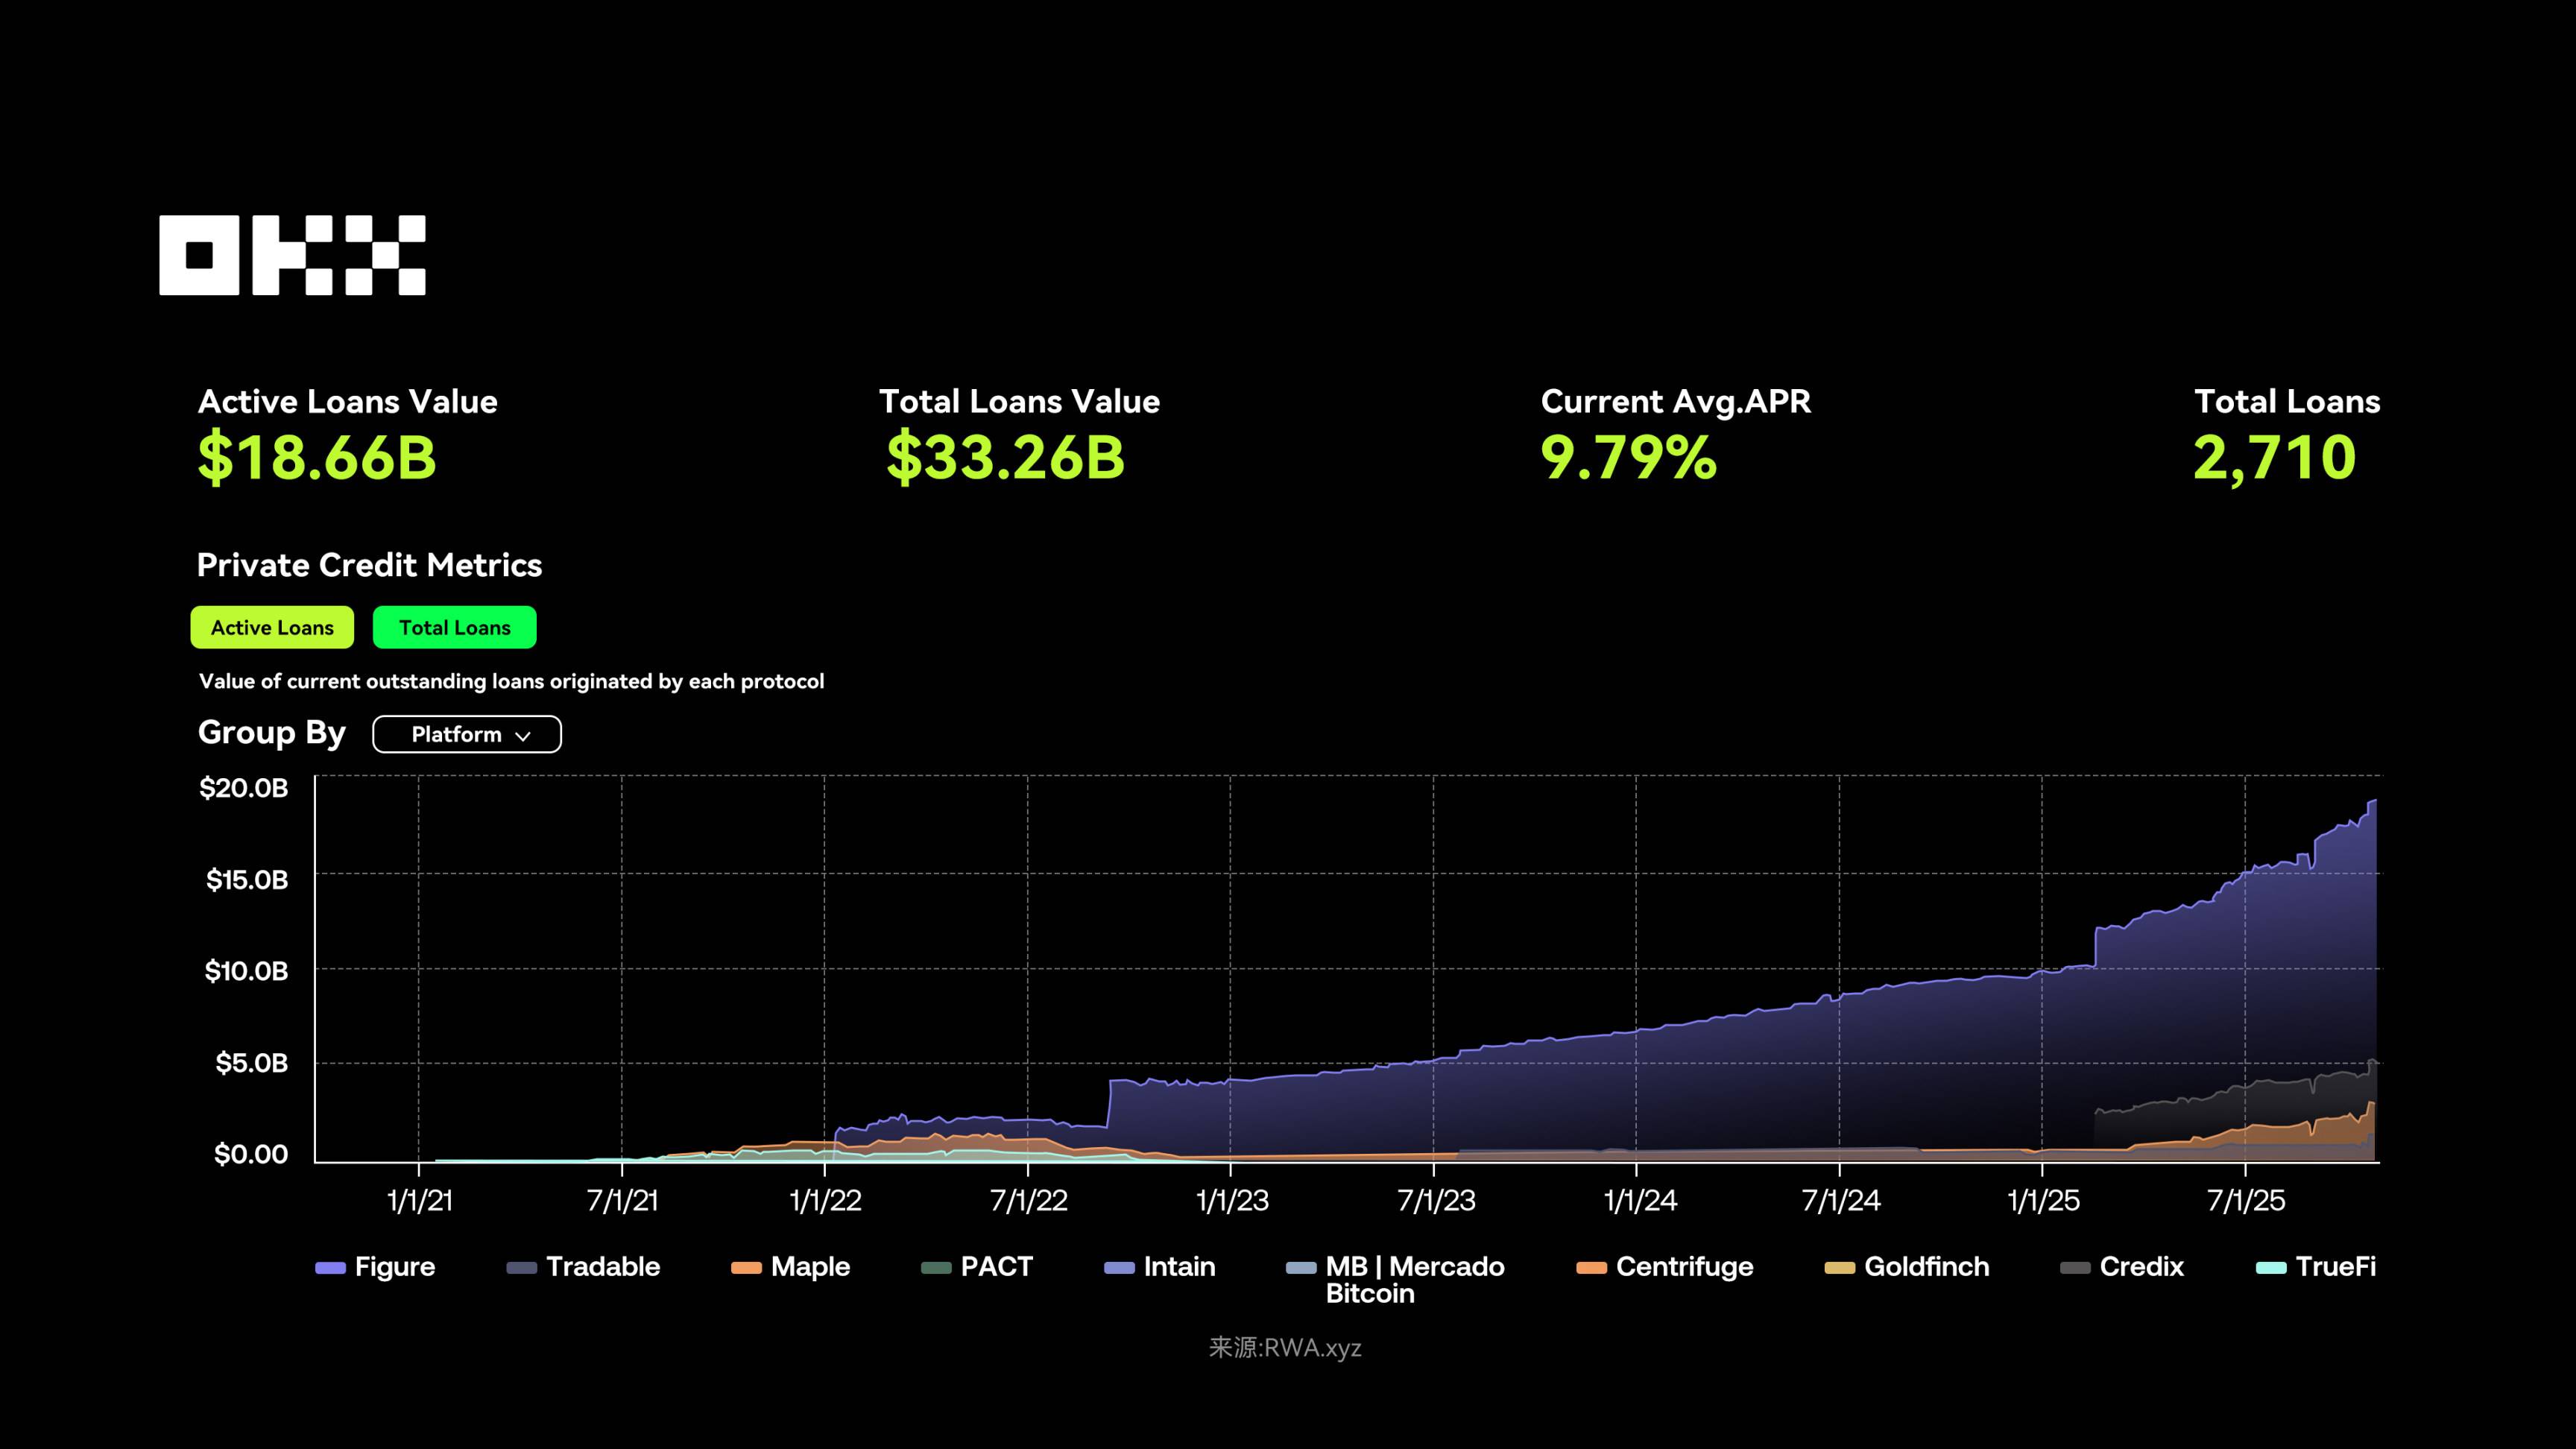
По состоянию на 7 ноября 2025 года объем активных кредитов в сегменте приватного кредита RWA составил около 18,66 млрд долларов, средняя годовая ставка — 9,79%, общее количество кредитных операций — 2710. Платформа Figure занимает около 92% доли рынка с общим объемом кредитов 17 млрд долларов; Centrifuge благодаря многоцепочечной архитектуре обеспечивает совместимость с протоколами DeFi, его TVL вырос с 350 млн до более чем 1,3 млрд долларов, историческая годовая доходность составила 8%-15%.
Ончейн-процветание приватного кредита повторяет традиционный кредитный цикл: начинается с качественного кредитования, затем расширяется до обеспечения низкого качества. Провал некоторых доходных стейблкоинов может служить сигналом перехода в стадию «мусорных облигаций» — эти продукты по сути заимствуют средства пользователей у непрозрачных on/off-chain хедж-фондов, скрывая за высокой доходностью огромную контрагентскую нагрузку. Инцидент Stream Finance показал, что истинная угроза модульной кредитной инфраструктуры — замораживание ликвидности: даже при нормальной платежеспособности протокола крах некачественных активов может спровоцировать банковскую панику и опустошить общий слой ликвидности, вызывая временную парализацию пользователей. Это не только технический риск, но и разрушение репутации и доверия.
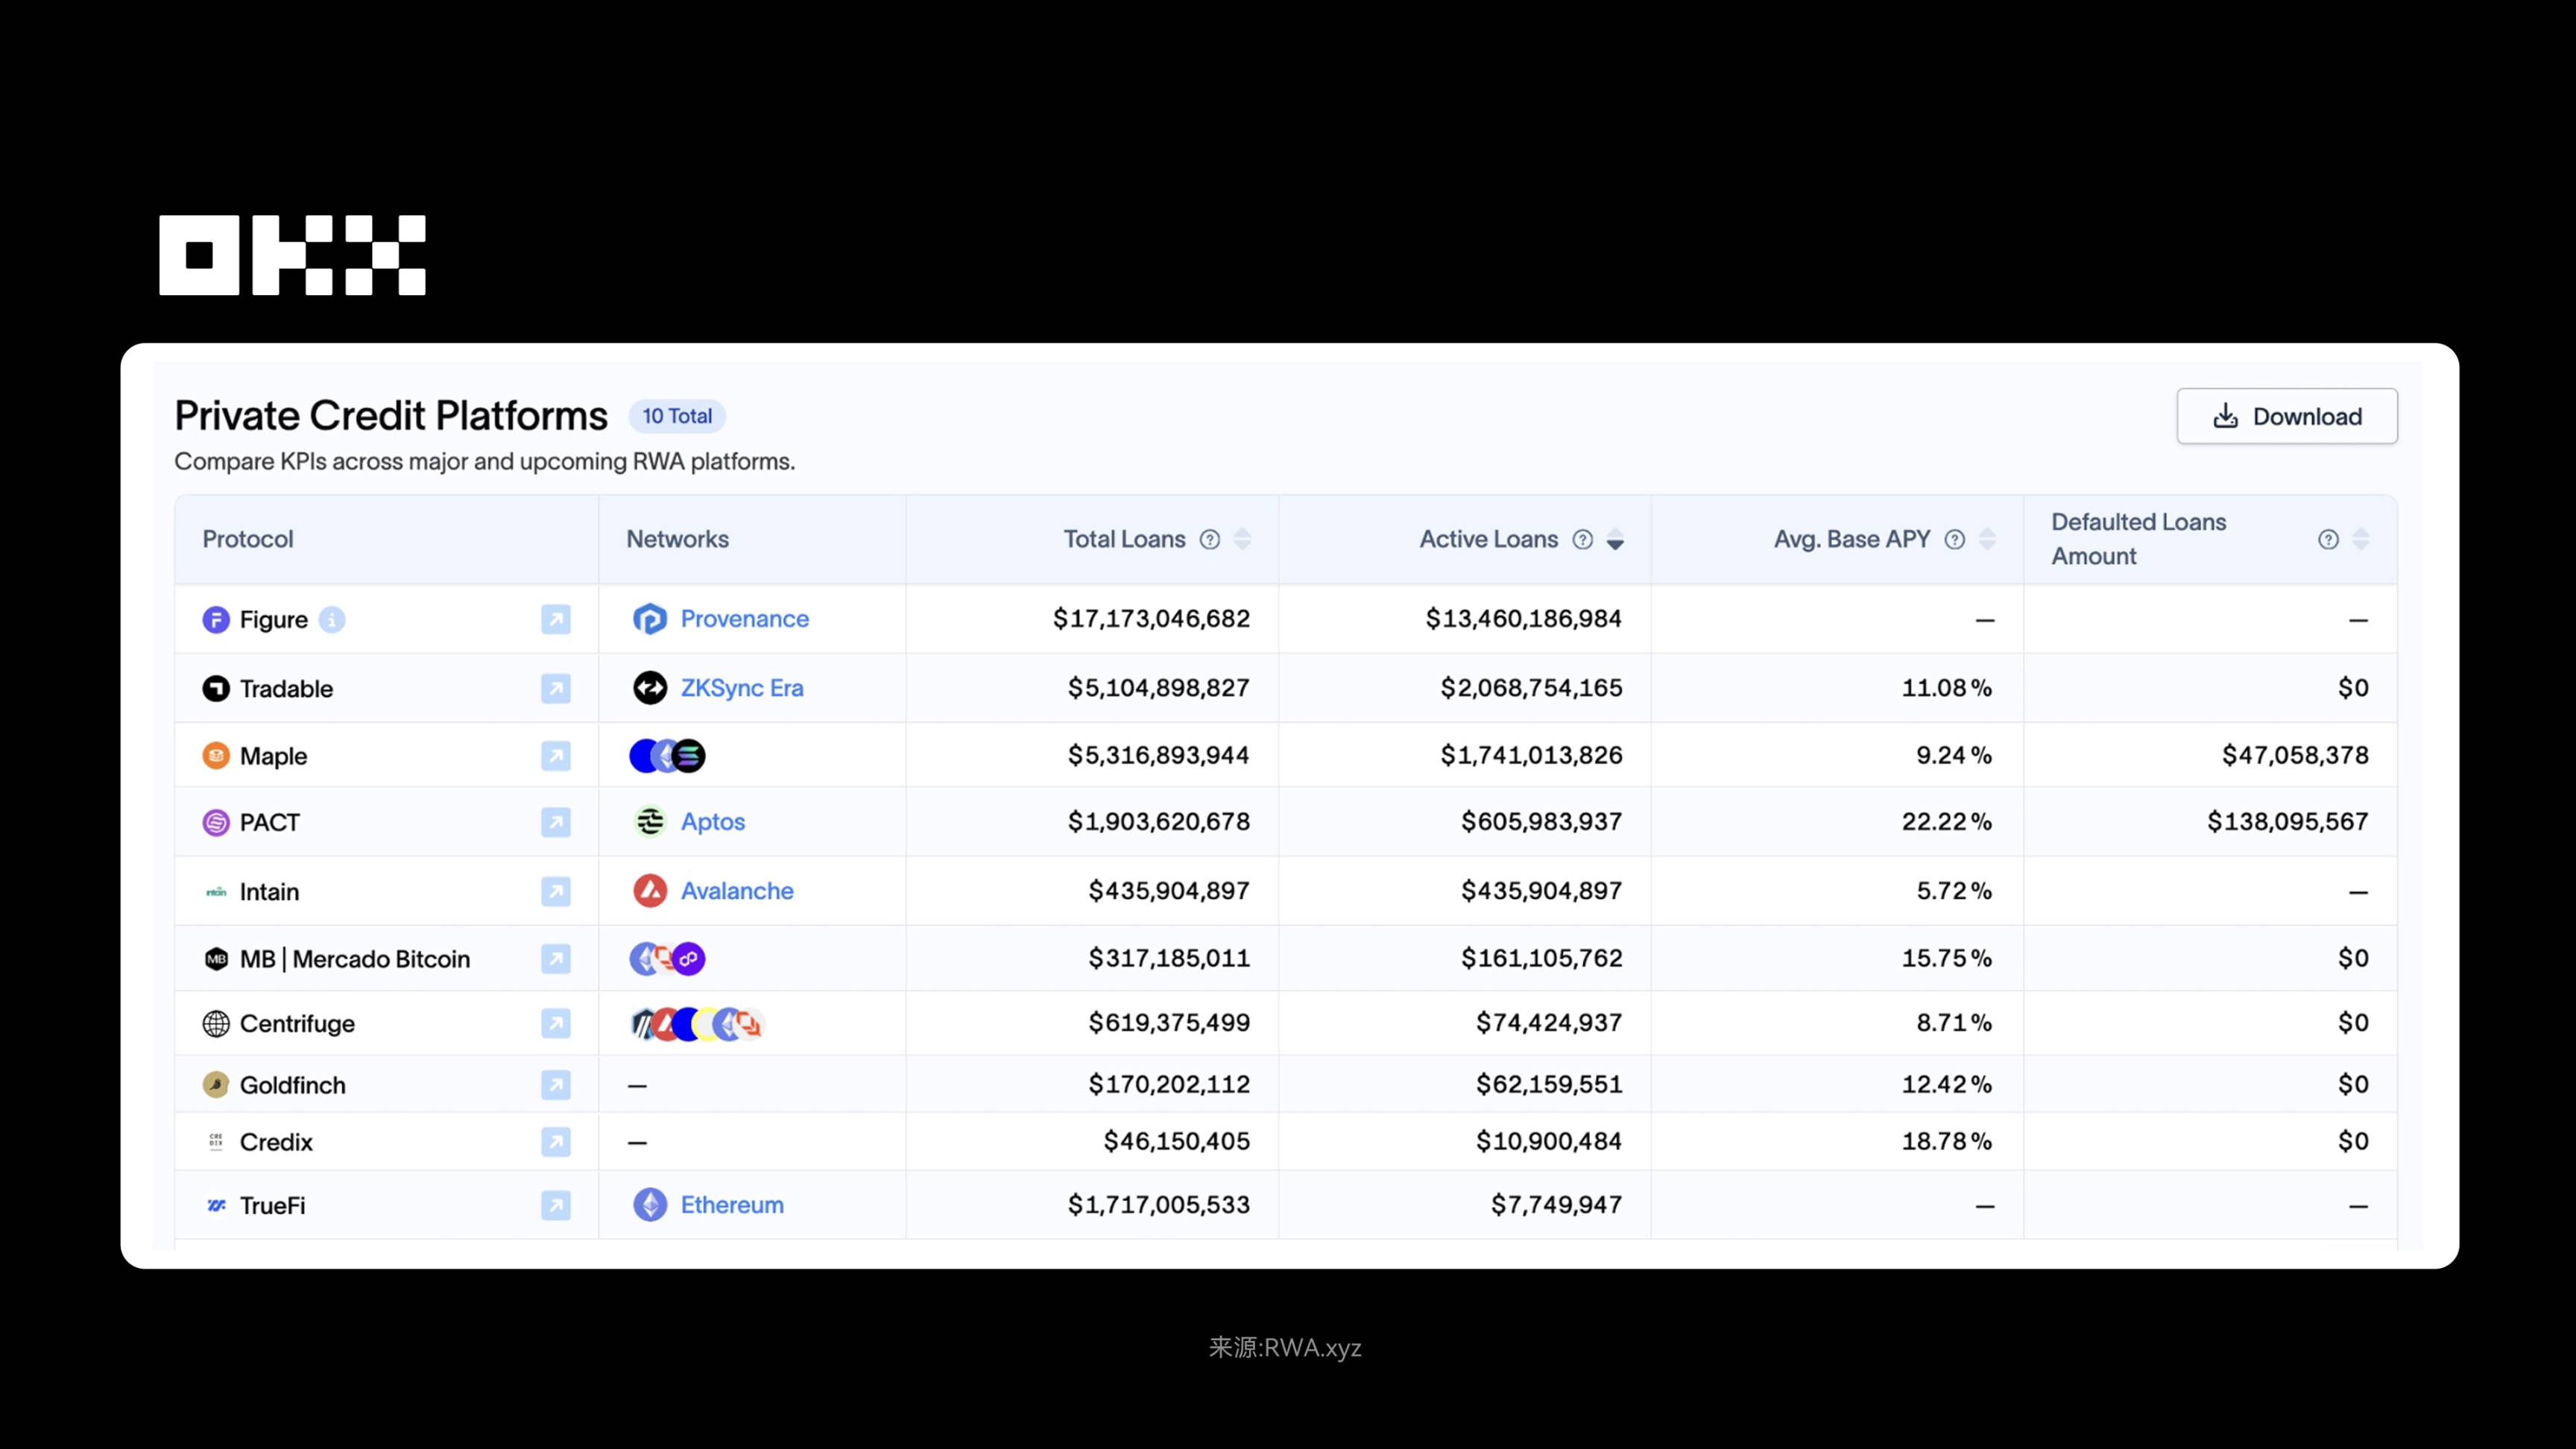
Figure придерживается курса строгого соответствия регуляторным требованиям в США. Она решает проблему большого количества посредников в традиционном кредитовании, медленных проверок и низкой ликвидности активов. Используя собственную разработанную блокчейн-сеть Provenance, платформа токенизировала весь процесс получения кредитных линий под залог недвижимости (HELOC), позволяя быстро проводить расчеты и хранение активов в сети. Другими словами, опыт заёмщика от подачи заявки до получения средств сверхбыстрый — предварительное одобрение занимает 5 минут, выдача займа — 5 дней. Эта высокоэффективная модель удовлетворяет потребности заемщиков и одновременно привлекает институциональных инвесторов. Имея кумулятивный объем жилищных кредитных линий свыше 16 млрд долларов и более 50% долю активного рынка, Figure практически монополизирует рынок HELOC, успешно проведя IPO на Nasdaq в сентябре 2025 года.
Подход Centrifuge совершенно иной, он ориентирован на инфраструктуру DeFi с акцентом на многоцепочечную совместимость. Он решает проблему трудностей с токенизацией традиционных неликвидных активов (например, счетов дебиторской задолженности компаний, дебиторской задолженности). Основной продукт Tinlake позволяет разделять активы на токены различных уровней риска (Senior/Junior), предлагая пользователям DeFi годовую доходность около 8%–15%. Главное преимущество Centrifuge — глубокая интеграция с экосистемой DeFi: Aave и MakerDAO могут напрямую использовать его активы в качестве залога. Благодаря этому TVL платформы превысил 1 млрд долларов, предоставляя предприятиям малого бизнеса и владельцам активов эффективный канал финансирования в блокчейне.
(II) Казначейские облигации США: «входной» продукт RWA для институционального капитала
По состоянию на конец октября 2025 года общий объем казначейских облигаций США превысил 38 трлн долларов. Токенизация гособлигаций фактически возникла во время медвежьего рынка DeFi в 2020–2022 годах, когда общие рыночные ставки были низкими, и пользователи начали искать более стабильные и доходные активы. Казначейские облигации идеально подходили под эту потребность: гарантия правительства, почти нулевой риск, годовая доходность 4%-5%, что значительно выше, чем по банковским депозитам (1%-2%) и некоторым продуктам DeFi-кредитования. Однако проблема была очевидна — низкая ликвидность (покупка/продажа через брокеров или брокерские счета), высокий порог входа (требуется KYC), региональные ограничения (пользователям вне США сложно инвестировать напрямую). В 2023 году повышение ставок ФРС довело пиковую доходность по облигациям до уровня свыше 5%, а взрывной рост рынка стейблкоинов резко увеличил спрос на токенизацию гособлигаций.
Ранними проектами-представителями стали OUSG от Ondo Finance (2023) и FOBXX от Franklin Templeton. В 2024 году к ним присоединился BlackRock, который через фонд BUIDL способствовал резкому росту рыночного объема с 85 млн долларов в 2020 году до 4–5 млрд долларов в первом квартале 2025 года, в то время как общий рынок преодолел отметку в 8 млрд долларов. По доходности: годовая доходность BUIDL от BlackRock составляет 4%-5%, USDY от Ondo даже превышает 5%, а кроме того, их можно использовать в качестве залоговых активов в сценариях DeFi для участия в «устойчивой ферме доходности» (yield farming), дополнительно усиливая прибыль.
С технической точки зрения токенизация облигаций опирается на стандарты ERC-20/ERC-721 для осуществления передачи прав собственности в сети; BUIDL и USDY по сути представляют собой программируемую упаковку экстремально консервативных долговых инструментов. Они не переопределяют гособлигации, а предоставляют интерфейс для сети. Как только эти активы попадают в блокчейн, их можно использовать в качестве обеспечения DeFi, участвовать в yield farming или транслировать в другие сети. Модель «Wrap as a Service» является ключом к переходу RWA от пилотов к масштабированию. Что касается регулирования, поддержка рамок MiCA в ЕС и одобрения SEC в США ускоряет внедрение.
С точки зрения стабильности казначейские облигации США имеют практически нулевую вероятность дефолта (рейтинг AAA), устойчивы к инфляции и рыночной волатильности; on-chain токенизация дополнительно повышает прозрачность и безопасность благодаря смарт-контрактам и аудитам. Еще одним преимуществом является существенное повышение ликвидности и доступности — торговля 24/7, минимальный порог входа в 1 доллар, возможность подключения для пользователей по всему миру; в среде DeFi их можно использовать в качестве залога для займов в USDC. По мере постоянного участия институциональных инвесторов, улучшения поддержки KYC и диверсификации продуктов (краткосрочные и долгосрочные облигации) соответствуют нормы и универсальность токенизированных облигаций усиливаются.
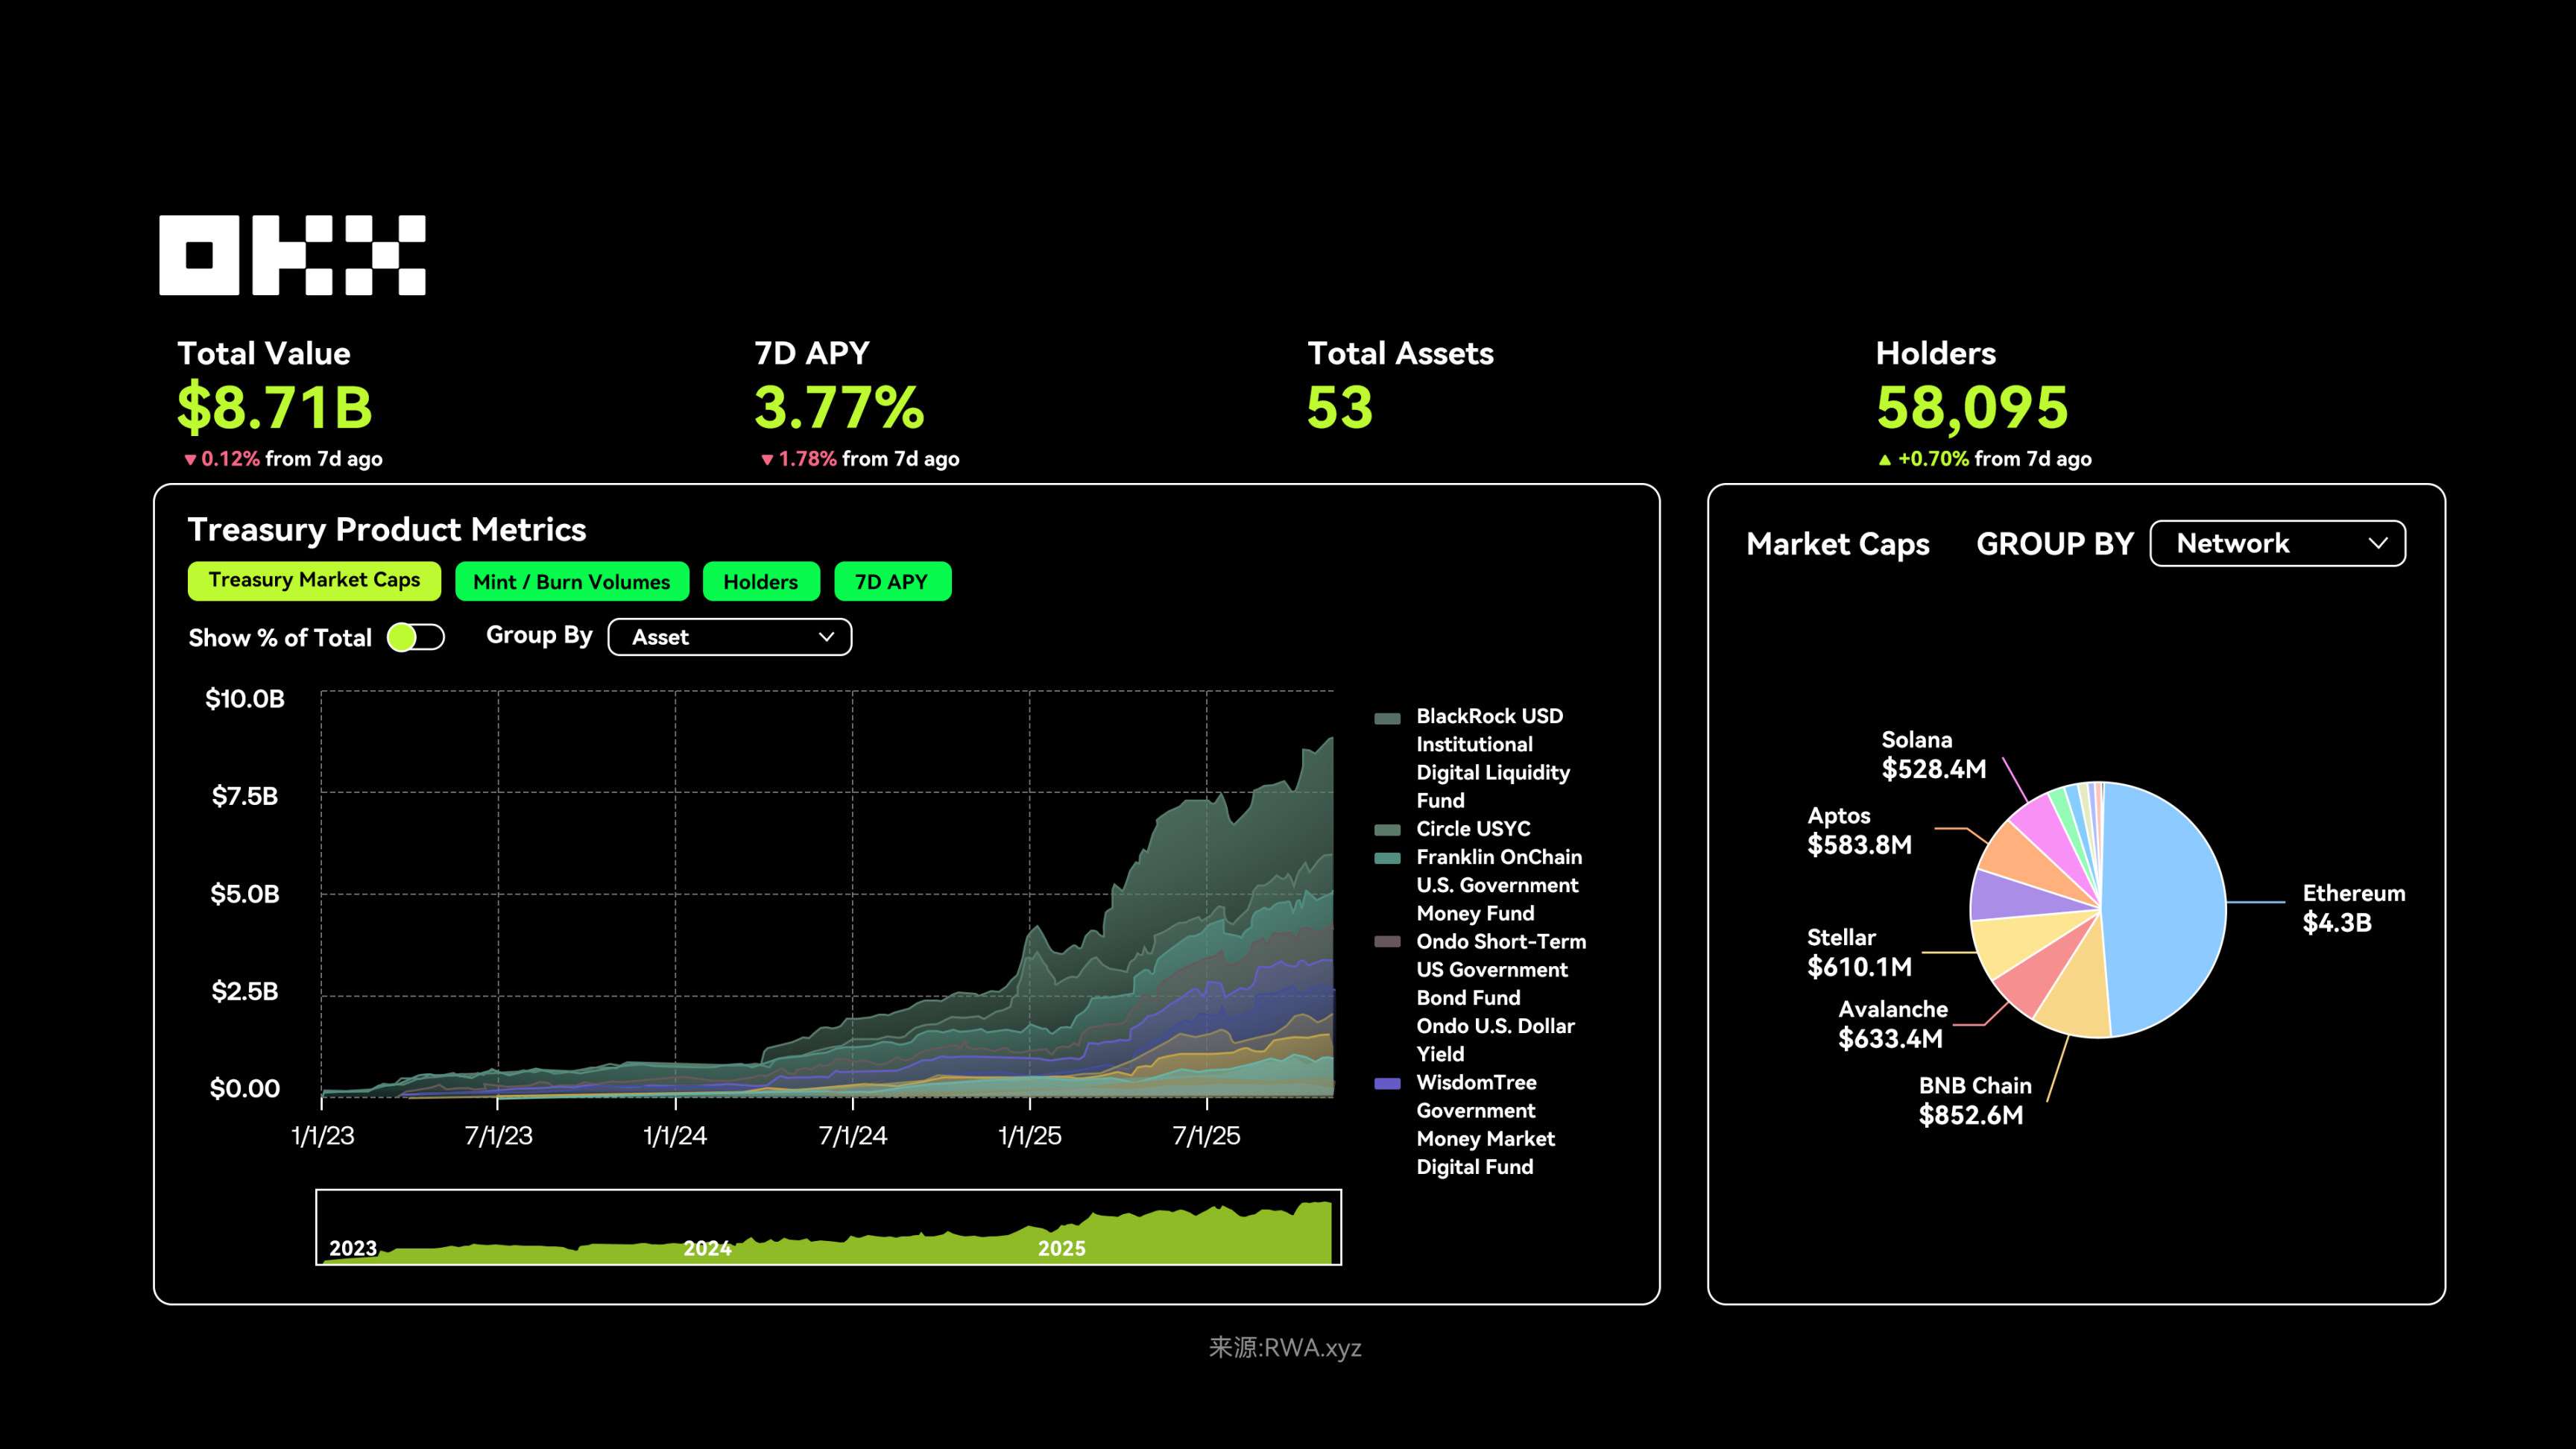
По состоянию на 7 ноября 2025 года общая блокированная стоимость на рынке токенизированных казначейских облигаций США составляла около 8,7 млрд долларов, число держателей превысило 58 тысяч человек, средневзвешенная годовая доходность (APY) за 7 дней составила 3,77%, слегка снизившись по сравнению с предыдущим периодом, что отражает изменения процентной среды. По распределению в сети доля Ethereum превышает 4,3 млрд долларов, одновременно четко прослеживается тренд на мультичейн, например, фонд VBILL от VanEck расширился на несколько экосистем.
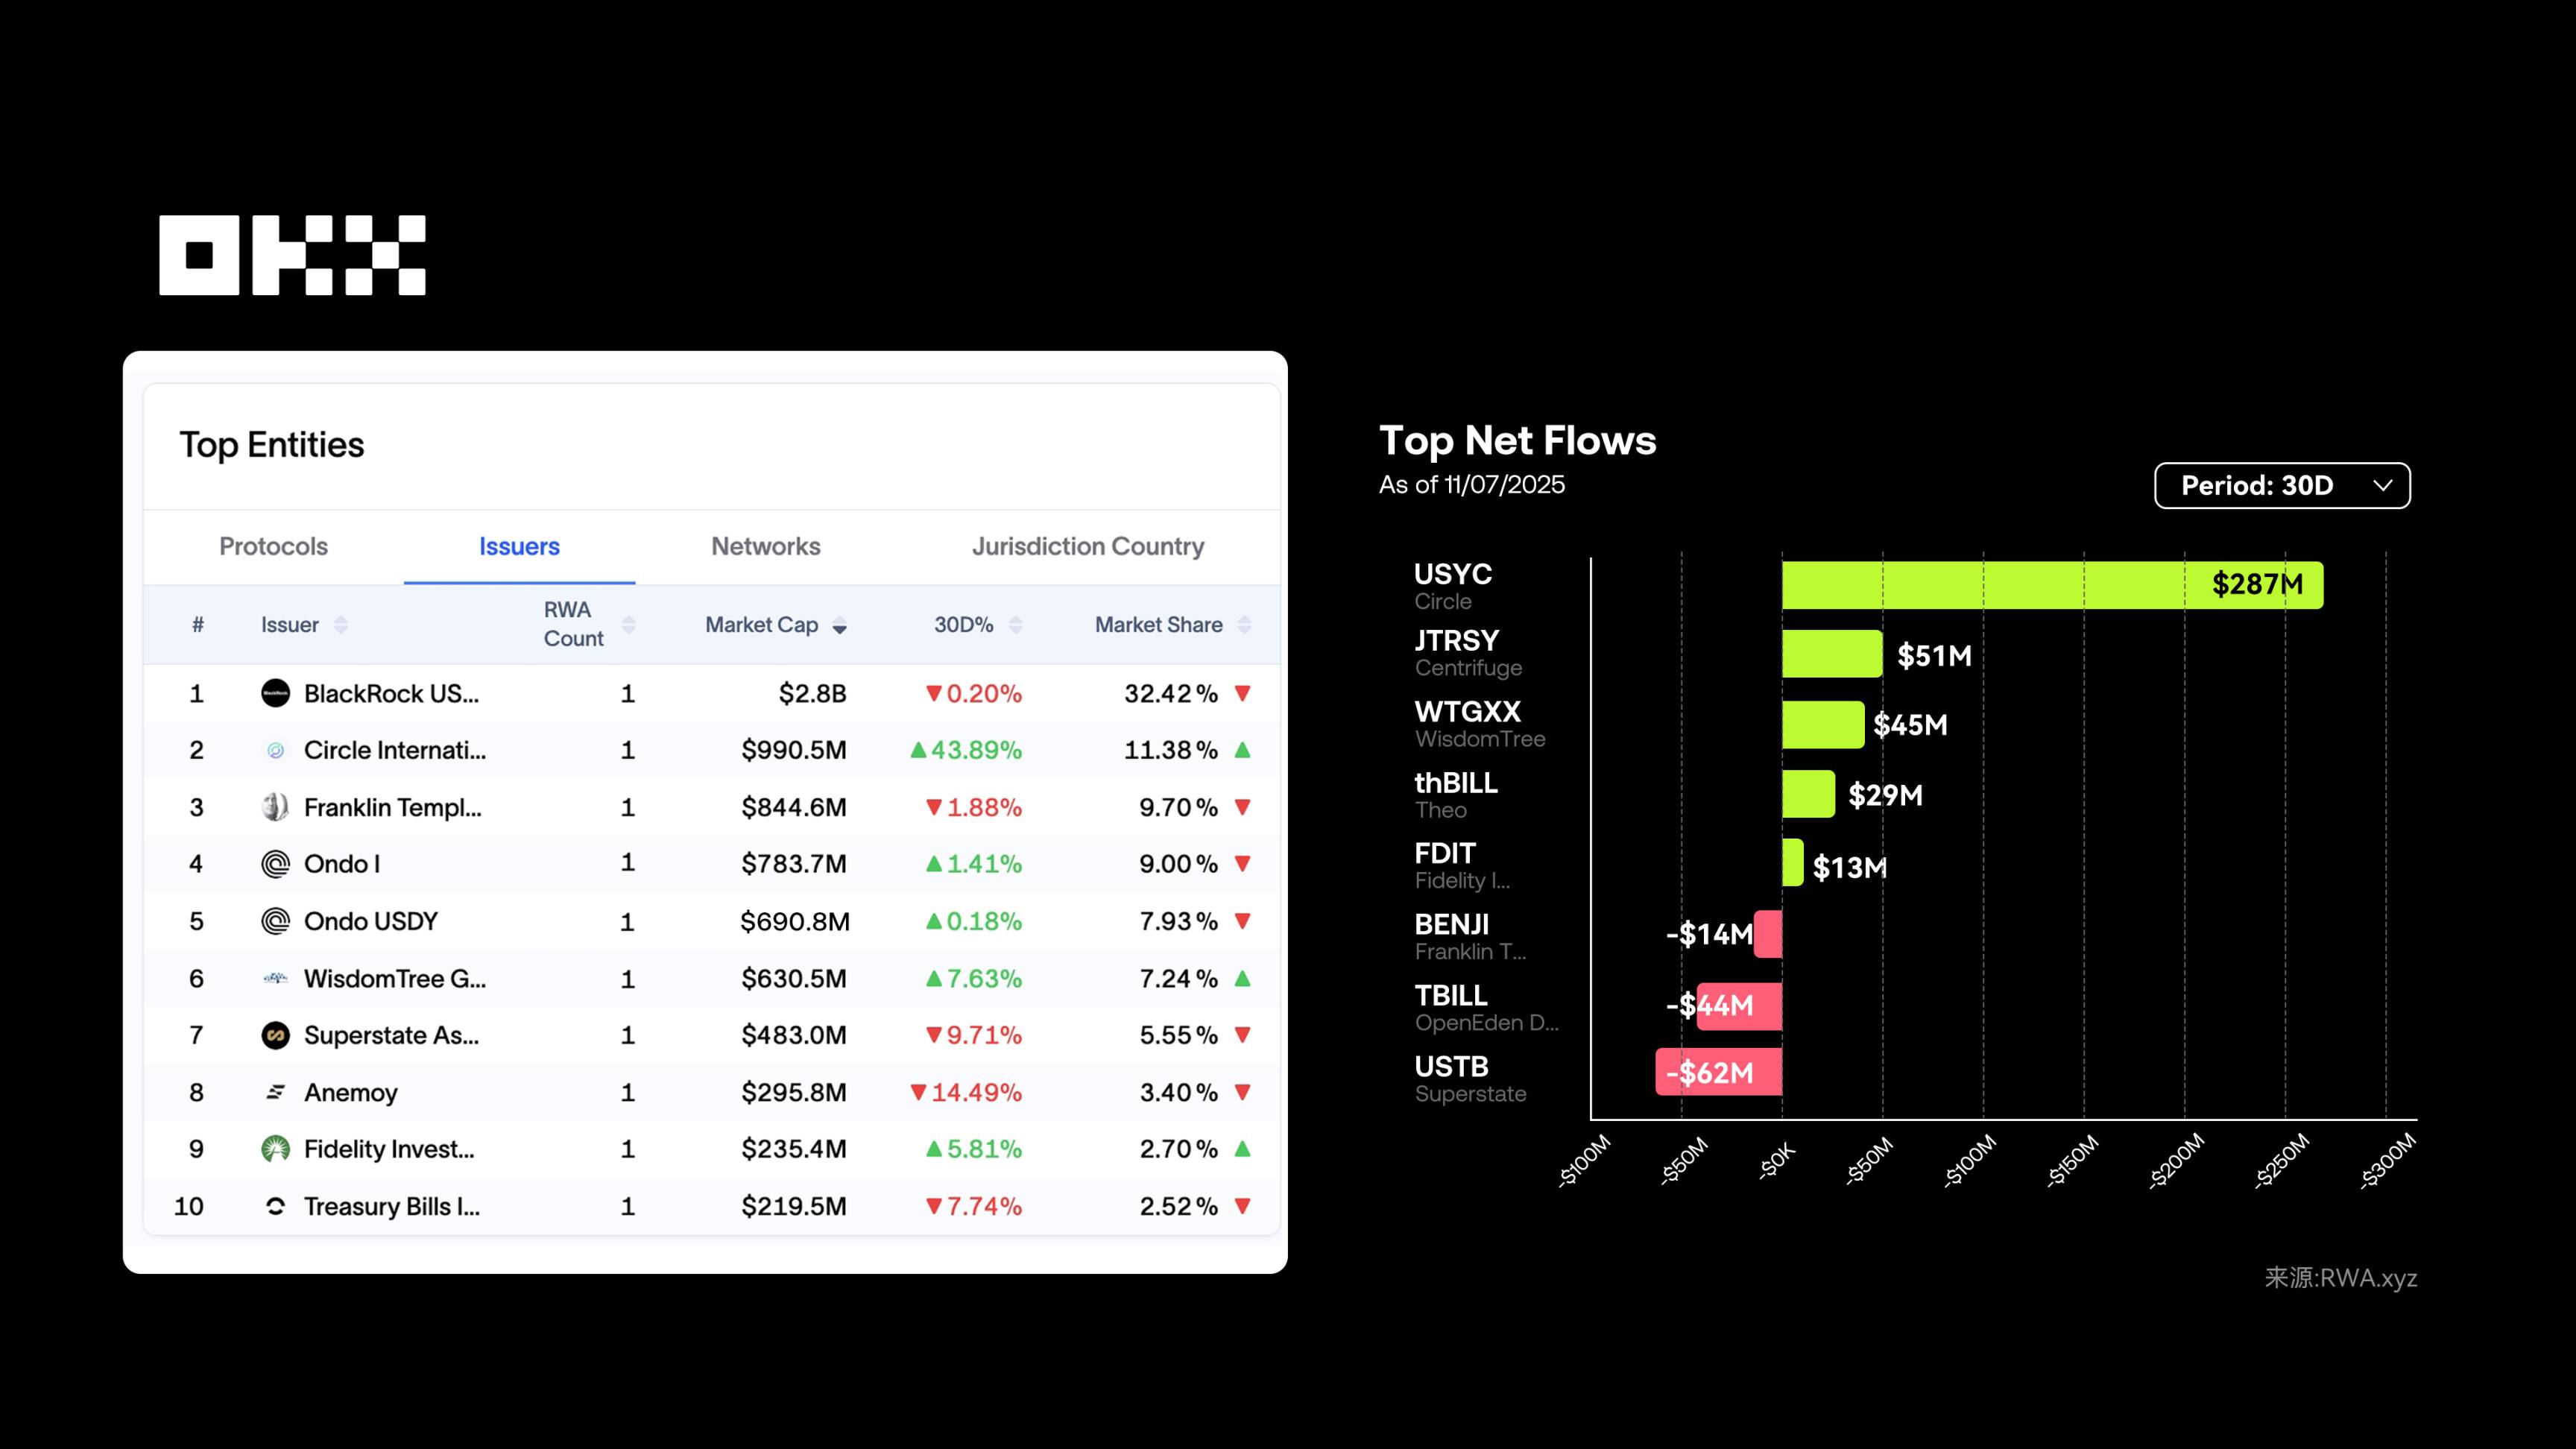
Текущий рынок токенизации американских казначейских облигаций в сфере RWA в основном доминируется институционами, такими как BlackRock BUIDL, Circle USYC и Ondo Finance. В 2025 году, с нормализацией процентных ставок и прояснением регуляторного ландшафта для стейблкоинов, этот сегмент быстро набрал обороты. Главная цель предельно проста: ввести казначейские облигации США в блокчейн, чтобы пользователи могли получать стабильную и доступную в любой момент доходность. При этом данные продукты строго разделяют квалифицированных инвесторов США и глобальных неамериканских инвесторов, пороги варьируются от розничных (USDY/USYC) до состоятельных (OUSG/BUIDL), позволяя пользователям разумно диверсифицировать инвестиции в зависимости от географии, толерантности к риску, доходности и комиссий.
BlackRock BUIDL является лидером институциональной токенизации облигаций США. Он решает проблемы высоких барьеров входа и низкой ликвидности традиционных инвестиций. Опираясь на брендовую поддержку BlackRock и регуляторный путь Securitize, рыночная капитализация BUIDL составляет около 2,8 млрд долларов, занимая треть рынка. Порог входа высок (минимум 5 млн долларов), ориентирован только на квалифицированные учреждения США. Доходность рассчитывается на основе ставки SOFR (упрощенно: средняя процентная ставка по overnight-кредитам под залог казначейских облигаций США) минус комиссия за управление, составляющая около 3,85% годовых, при этом прозрачный онлайн-аудит делает его абсолютным стандартом комплаенса на стыке традиционных финансов и Web3.
Circle USYC ориентирован в первую очередь на неамериканских пользователей и квалифицированные учреждения, решая неудобства покупки казначейских облигаций США. Текущий объем составляет около 9,9 млрд долларов. Глубоко интегрирован с USDC, регулируется надзором Бермудских островов, 7-дневная годовая доходность APY составляет около 3,53%, доходность ежедневно обновляется автоматически через NAV, без необходимости ручного вывода. Фонд не взимает комиссию за управление, только performance fee на уровне 10%, что относится к средне-высоким показателям. USYC поддерживает реальное время выкупа T+0, мультичейн циркуляцию, умеренный порог входа (100 тысяч долларов и верификация KYC/AML), а также партнерство с традиционными финансовыми институтами вроде DBS Bank для ускорения глобального расширения.
Ondo Finance придерживается подхода массового охвата, предлагая два продукта OUSG и USDY для покрытия разных групп пользователей, решая проблемы высоких барьеров KYC и недостаточной ликвидности при инвестировании в казначейские облигации США. OUSG (около 7,83 млрд долларов) ориентирован на квалифицированные учреждения США, инвестирует в ETF краткосрочных облигаций, требует строгой верификации (собственный капитал ≥5 млн долларов, минимальный вход 100 тыс. USDC); USDY (около 6,9 млрд долларов, держателей более 16 тысяч) ориентирован на глобальных неамериканских инвесторов, не требует строгой проверки, достаточно внести USDC для получения дохода, что максимально упрощает участие розницы. Преимущества заключаются в низкой комиссии за управление (0,15%), мультичейн-совместимости токенов (Ethereum, Solana), использовании в качестве обеспечения DeFi, превращая доходность казначейских облигаций (около 3,7% APY) в «работающие деньги». Стратегически Ondo развивает полнослойную инфраструктуру RWA путем приобретения Strangelove и других активов, предоставляя инструменты для эмиссии активов, вторичного рынка, кастодианных услуг и комплаенса, готовя почву для институциональных решений RWA.
Успех токенизированных облигаций заключается не в радикальном перевороте самих себя, а в том, что они выступают в роли легального, низко рискованного «троянского коня», приводящего институциональный капитал и доверие в сеть. BUIDL и USDY по сути являются программируемой упаковкой консервативных долговых инструментов, делая старые финансовые продукты портативными, композируемыми и круглосуточно онлайн. Это настоящее достижение PMF (Product-Market Fit) первого этапа RWA: обслуживание машин, а не людей, предоставление безрисковой кривой доходности для on-chain финансов и создание фундамента для более сложных RWA-финансовых конструкций. На следующем этапе тот, кто сможет создать killer-app для фонда денежного рынка на этой базе, сумеет захватить колоссальную ценность.
(III) Сырьевые товары: токенизация золота стимулирует рост
Сырьевые товары в сегменте RWA подразумевают токенизацию традиционных товаров, таких как нефть, золото, серебро, сельхозпродукция посредством блокчейна, что придает им цифровую собственность и возможность торговли в сети.
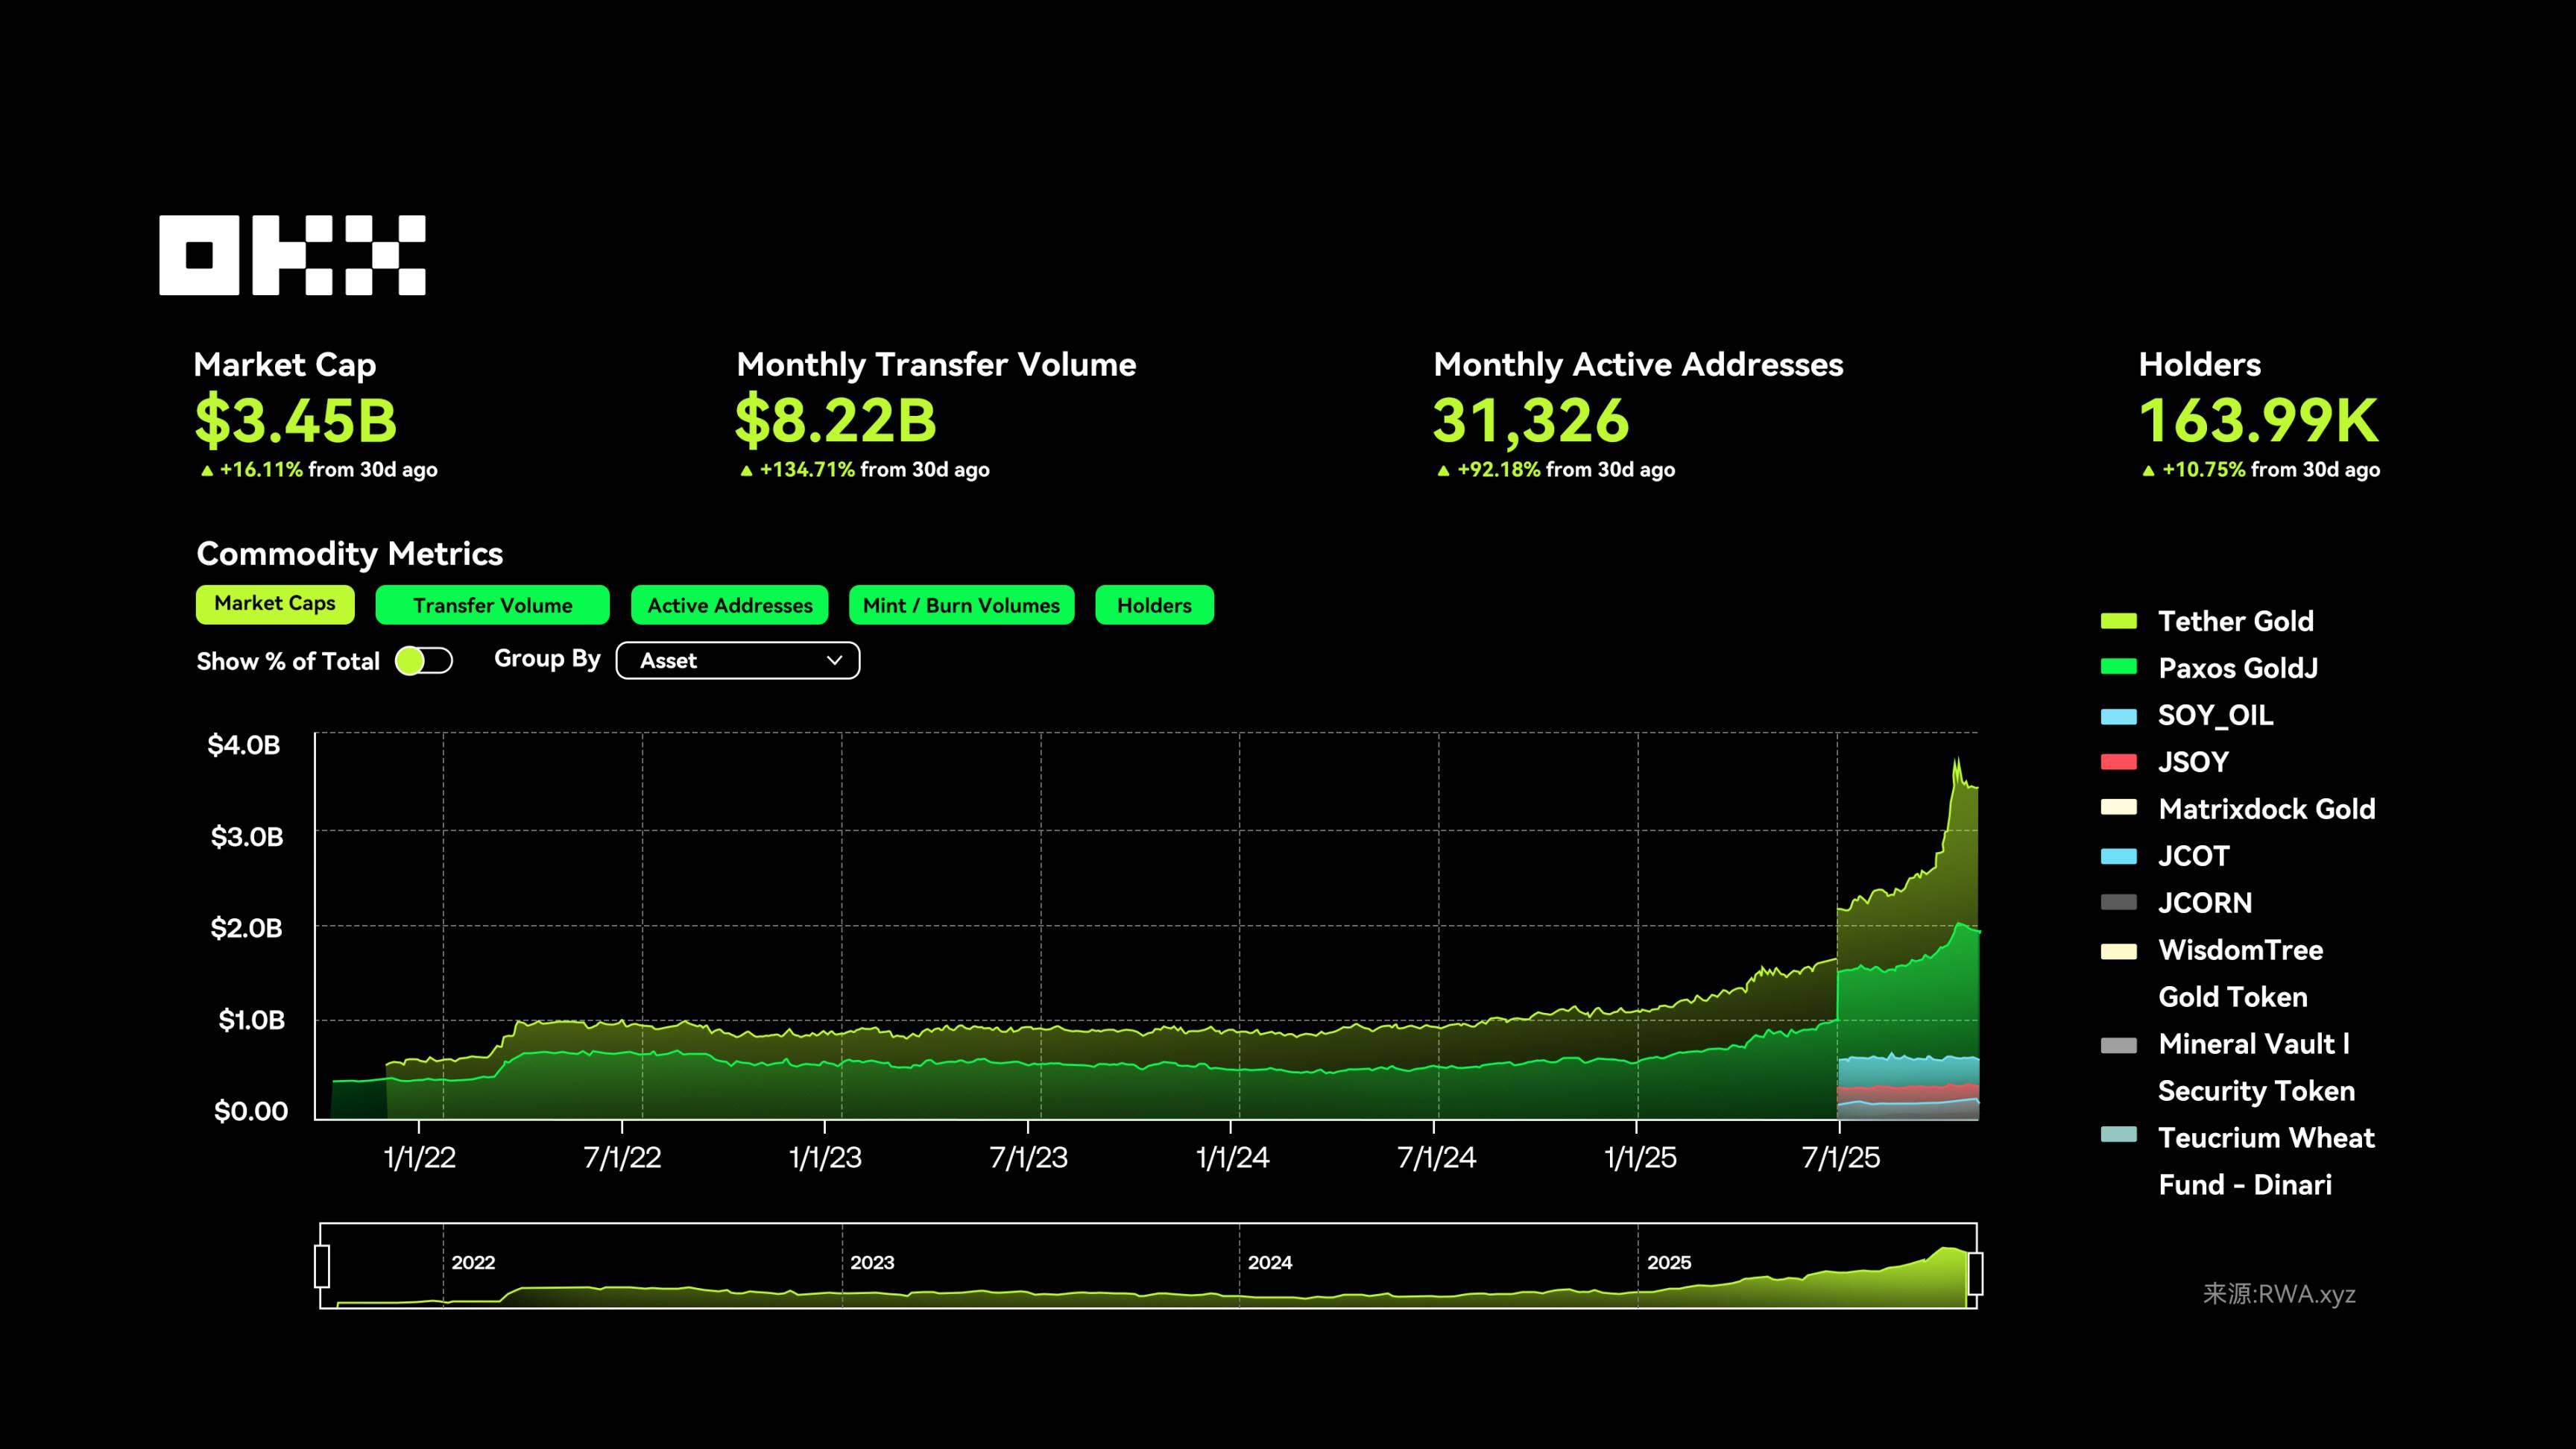
По состоянию на 10 ноября токены в категории сырьевых товаров сегмента RWA демонстрируют значительный рост: совокупный объем увеличился с ранних значений менее 10 долларов примерно до 3,5 млрд долларов, ежемесячный объем торгов достиг 8,22 млрд долларов, число активных адресов составило 31 326, а держателей — 164 тысячи. Особенно выделяются токены золота, тогда как токенизированные активы, такие как нефть и соя, в последнее время показывают ускоряющийся рост, общая активность и масштабы рынка быстро расширяются.
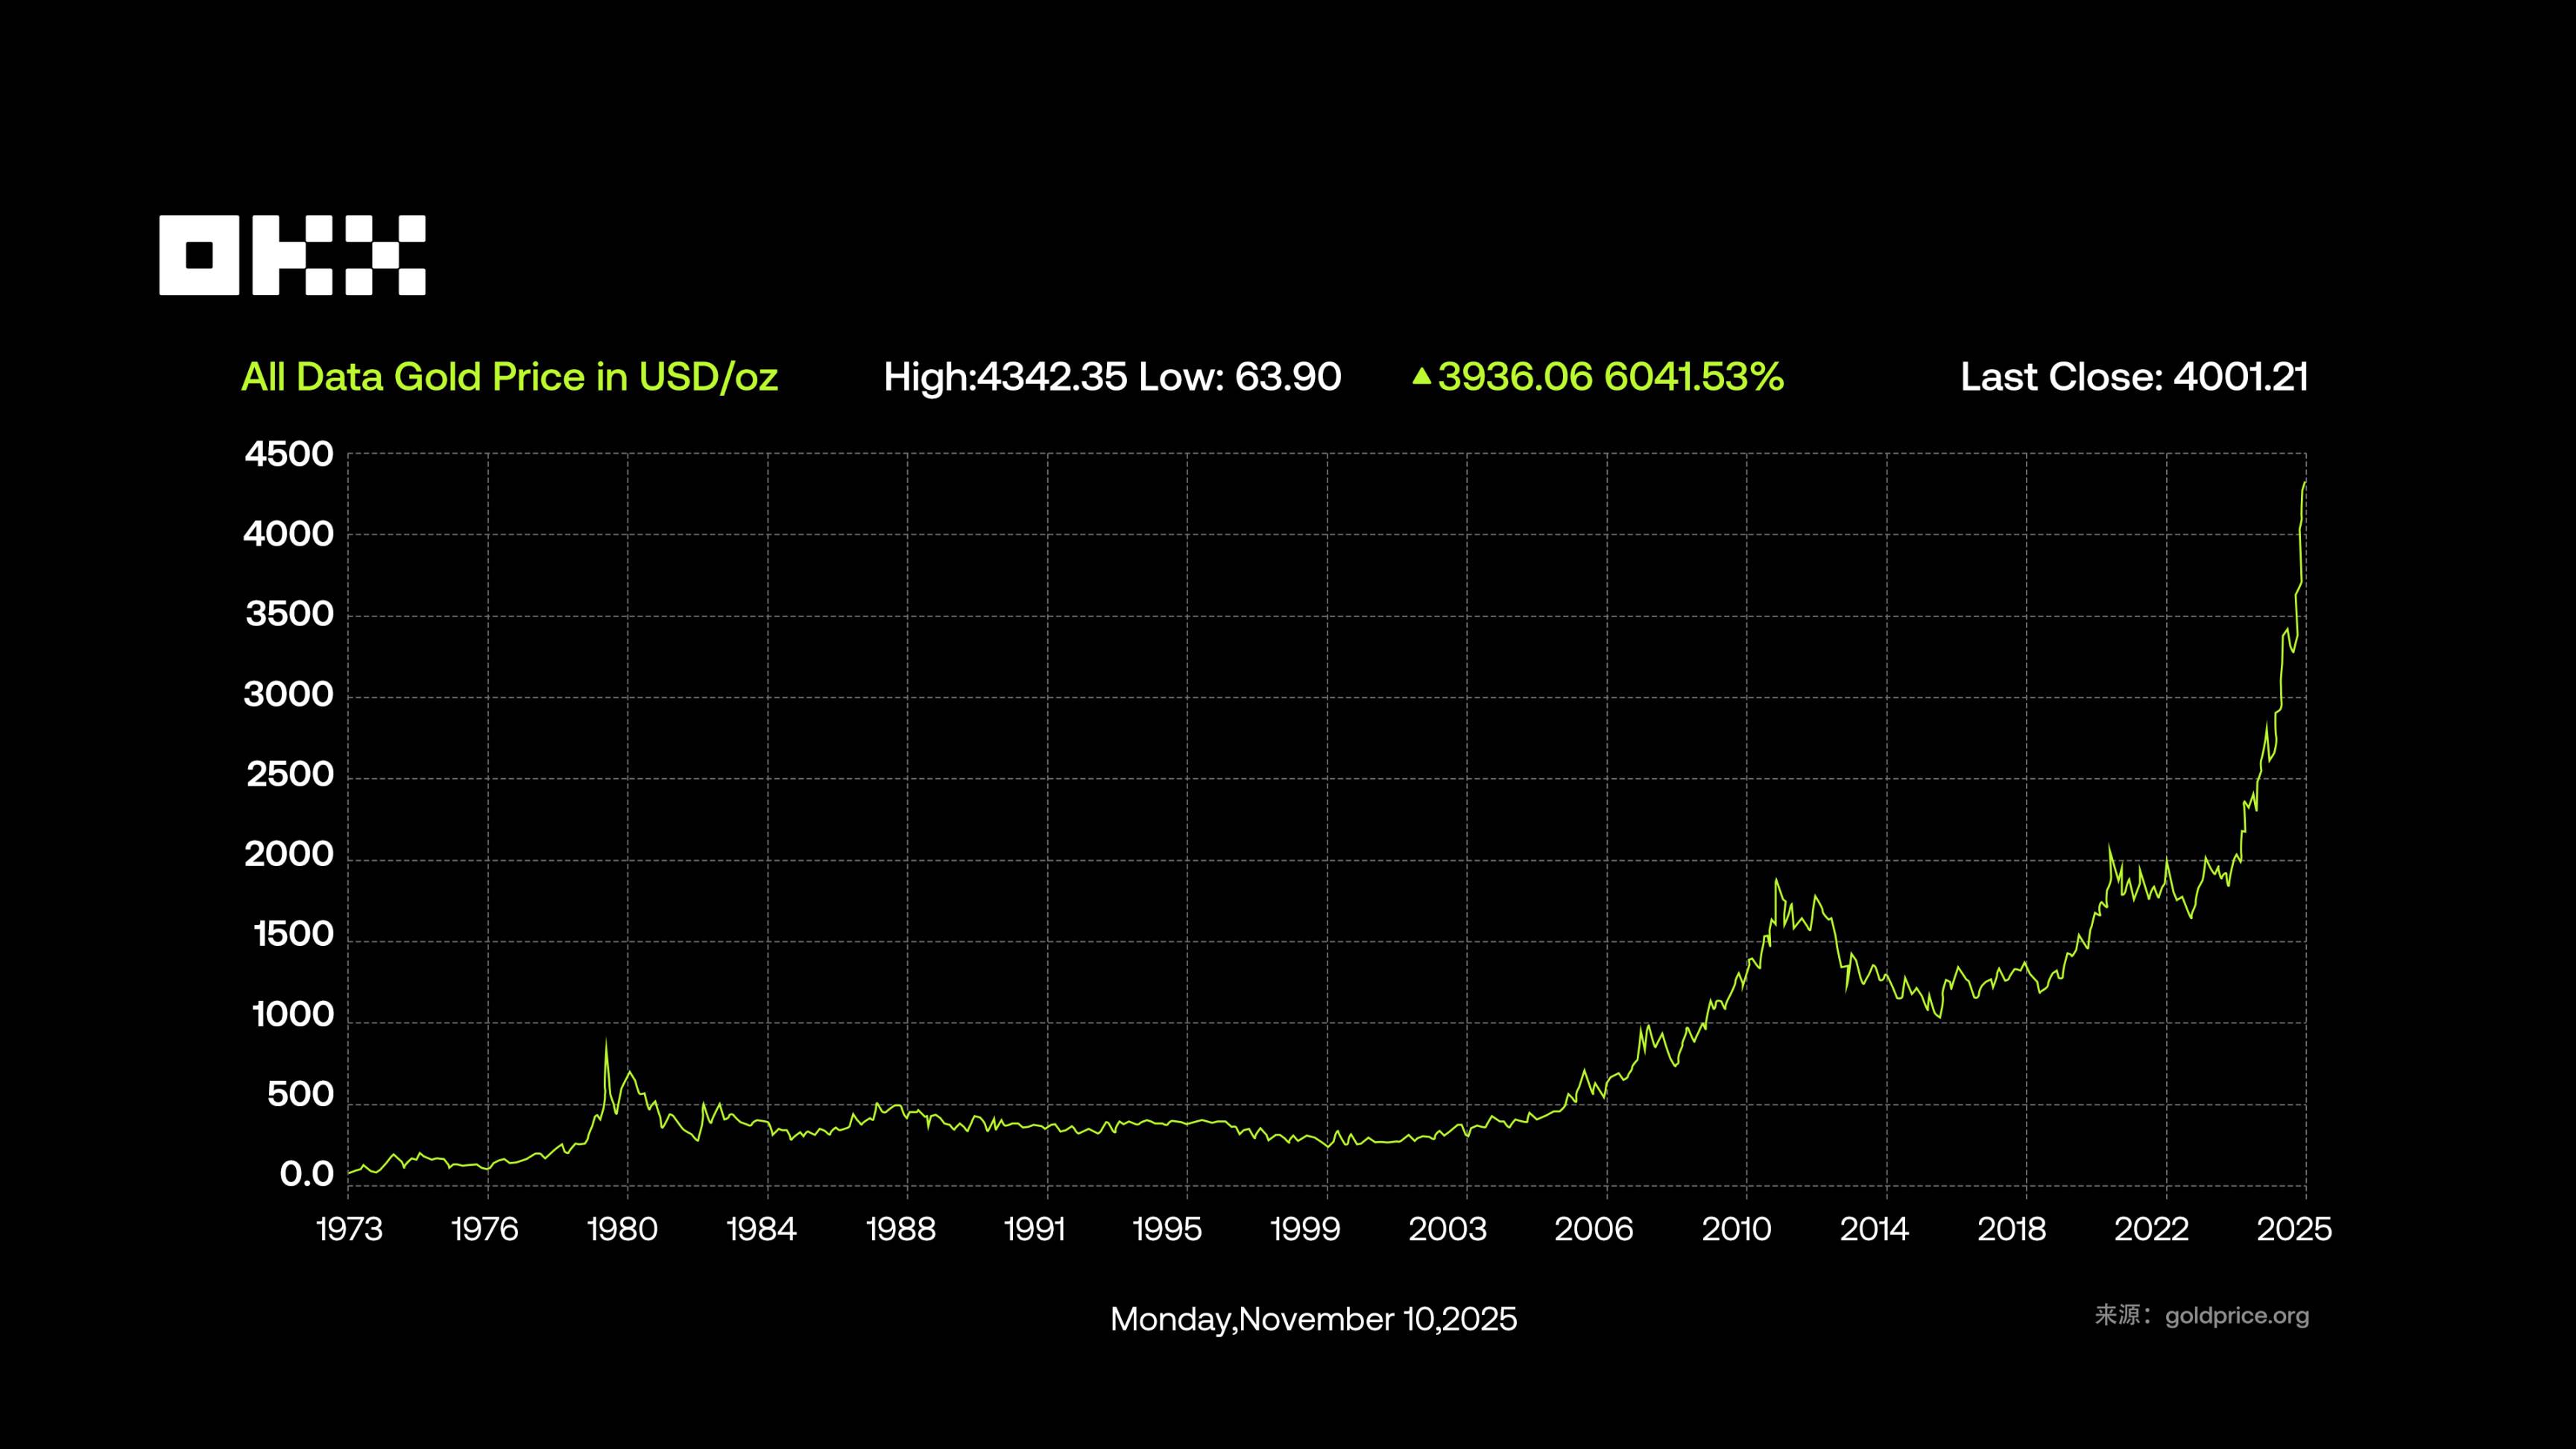
По состоянию на 10 ноября 2025 года спотовая цена золота достигла приблизительно 4075 долларов за унцию, кумулятивно поднявшись на 55,3% в течение года, установив исторический максимум. Рост цен в основном обусловлен геополитической напряженностью, ожиданиями инфляции и непрерывными покупками центральными банками золота — за первые три квартала 2025 года чистые закупки центробанков по миру превысили 600 тонн. С точки зрения масштабов, глобальные совокупные запасы золота составляют около 216–282 тыс. тонн (включая добытое, резервы центробанков и ювелирные изделия), по текущим ценам общая стоимость оценивается примерно в 27 трлн долларов. Глобальная годовая потребность составляет около 4500–5000 тонн, во втором квартале 2025 года она достигла 1249 тонн (стоимость около 132 млрд долларов, рост в годовом исчислении на 45%), а по итогам года ожидается спрос более 5000 тонн.
Структура активов в сегменте сырьевых товаров RWA относительно сосредоточена. Токены золота благодаря своей традиционной защитной функции и зрелому механизму выпуска в сети стали первым выбором пользователей для размещения активов RWA в сырье. Этот рост отражает как увеличение спроса рынка на on-chain сырьевые активы, так и первое прорывное завоевание золота как физического актива «цифрового происхождения» в секторе RWA. Tether Gold, Paxos Gold и другие золотые токены являются ядром активов этого сегмента, их рыночная капитализация значительно превышает другие сырьевые товары (токены нефти, сельхозпродукции). Особенно после июля 2025 года капитализация золотых RWA-токенов показала взрывной рост, став главным двигателем расширения масштабов всего направления.
Рынок токенизированного золота в настоящее время доминируется продуктами, такими как Tether Gold (XAUt) и Paxos Gold (PAXG). Хотя оба токена привязаны к физическому золоту в соотношении 1:1, их стратегические акценты и обслуживание клиентов заметно различаются. Первые подходят пользователям, стремящимся к удобству торговли и возможностям доходности, вторые лучше подходят инвесторам, ориентированным на безопасность и предпочитающим долгосрочное распределение.
Tether Gold (XAUt) — самый крупный по объему токен золота, выпущенный компанией Tether, каждая единица которого соответствует одной физической унции золота, хранящейся в профессиональных хранилищах. По состоянию на ноябрь 2025 года рыночная капитализация составляет около 2,1 млрд долларов, занимая 56,8% рынка, являясь абсолютным лидером. XAUt можно покупать и продавать на биржах, таких как OKX, поддерживает мелкие позиции, а также позволяет обменять актив на физическое золото за комиссию 0,1%–0,5%; некоторые протоколы DeFi также поддерживают использование в качестве залога или для получения дохода. Технически работает в сетях Ethereum, Solana, Algorand и других. По данным Tether, запасы золота превышают 7,7 тонны. Однако из-за централизованного хранения и прошлых дебатов о прозрачности Tether, пользователям все же следует учитывать риски кастодиана и аудита.
Paxos Gold (PAXG) делает ставку на комплаенс, ориентируясь на институциональных и консервативных пользователей. Выпускается компании Paxos Trust Company, регулируемой Департаментом финансовых услуг штата Нью-Йорк, каждый токен которой соответствует одной унции физического золота в лондонском хранилище. Преимущества заключаются в комплаенсе и отслеживаемости: пользователи могут в сети проверить серийный номер слитка и информацию о хранении, которому соответствует токен. По состоянию на ноябрь 2025 года рыночная капитализация составляет около 1,12 млрд долларов, доля рынка — 30,3%, число адресов держателей превысило 41 тысячу. PAXG поддерживает покупку от 0,01 унции, торгуется на OKX или официальном сайте Paxos, доступна для обмена на физические слитки, неприсвоенное золото или фиатную валюту. Расчеты выполняются в день сделки, общие затраты составляют 19–40 bps, отсутствует комиссия за хранение, аудит проводит KPMG, ежемесячно публикуются отчеты о резервах, уровень прозрачности является передовым в отрасли.
(IV) Публичные акции: токенизация технологических акций и ETF становится мейнстримом
Акции в сегменте RWA подразумевают криптоактивы, созданные путем токенизации акций традиционных публичных компаний с помощью технологий блокчейна. Каждый токен представляет собой частичную собственность на акции компании, а держатели пользуются правами, включая получение дивидендов и голосование. Токенизация позволяет проводить круглосуточную торговлю, обеспечивать высокую ликвидность и трансграничные расчеты в блокчейне, сохраняя при этом комплаенс и прозрачность.
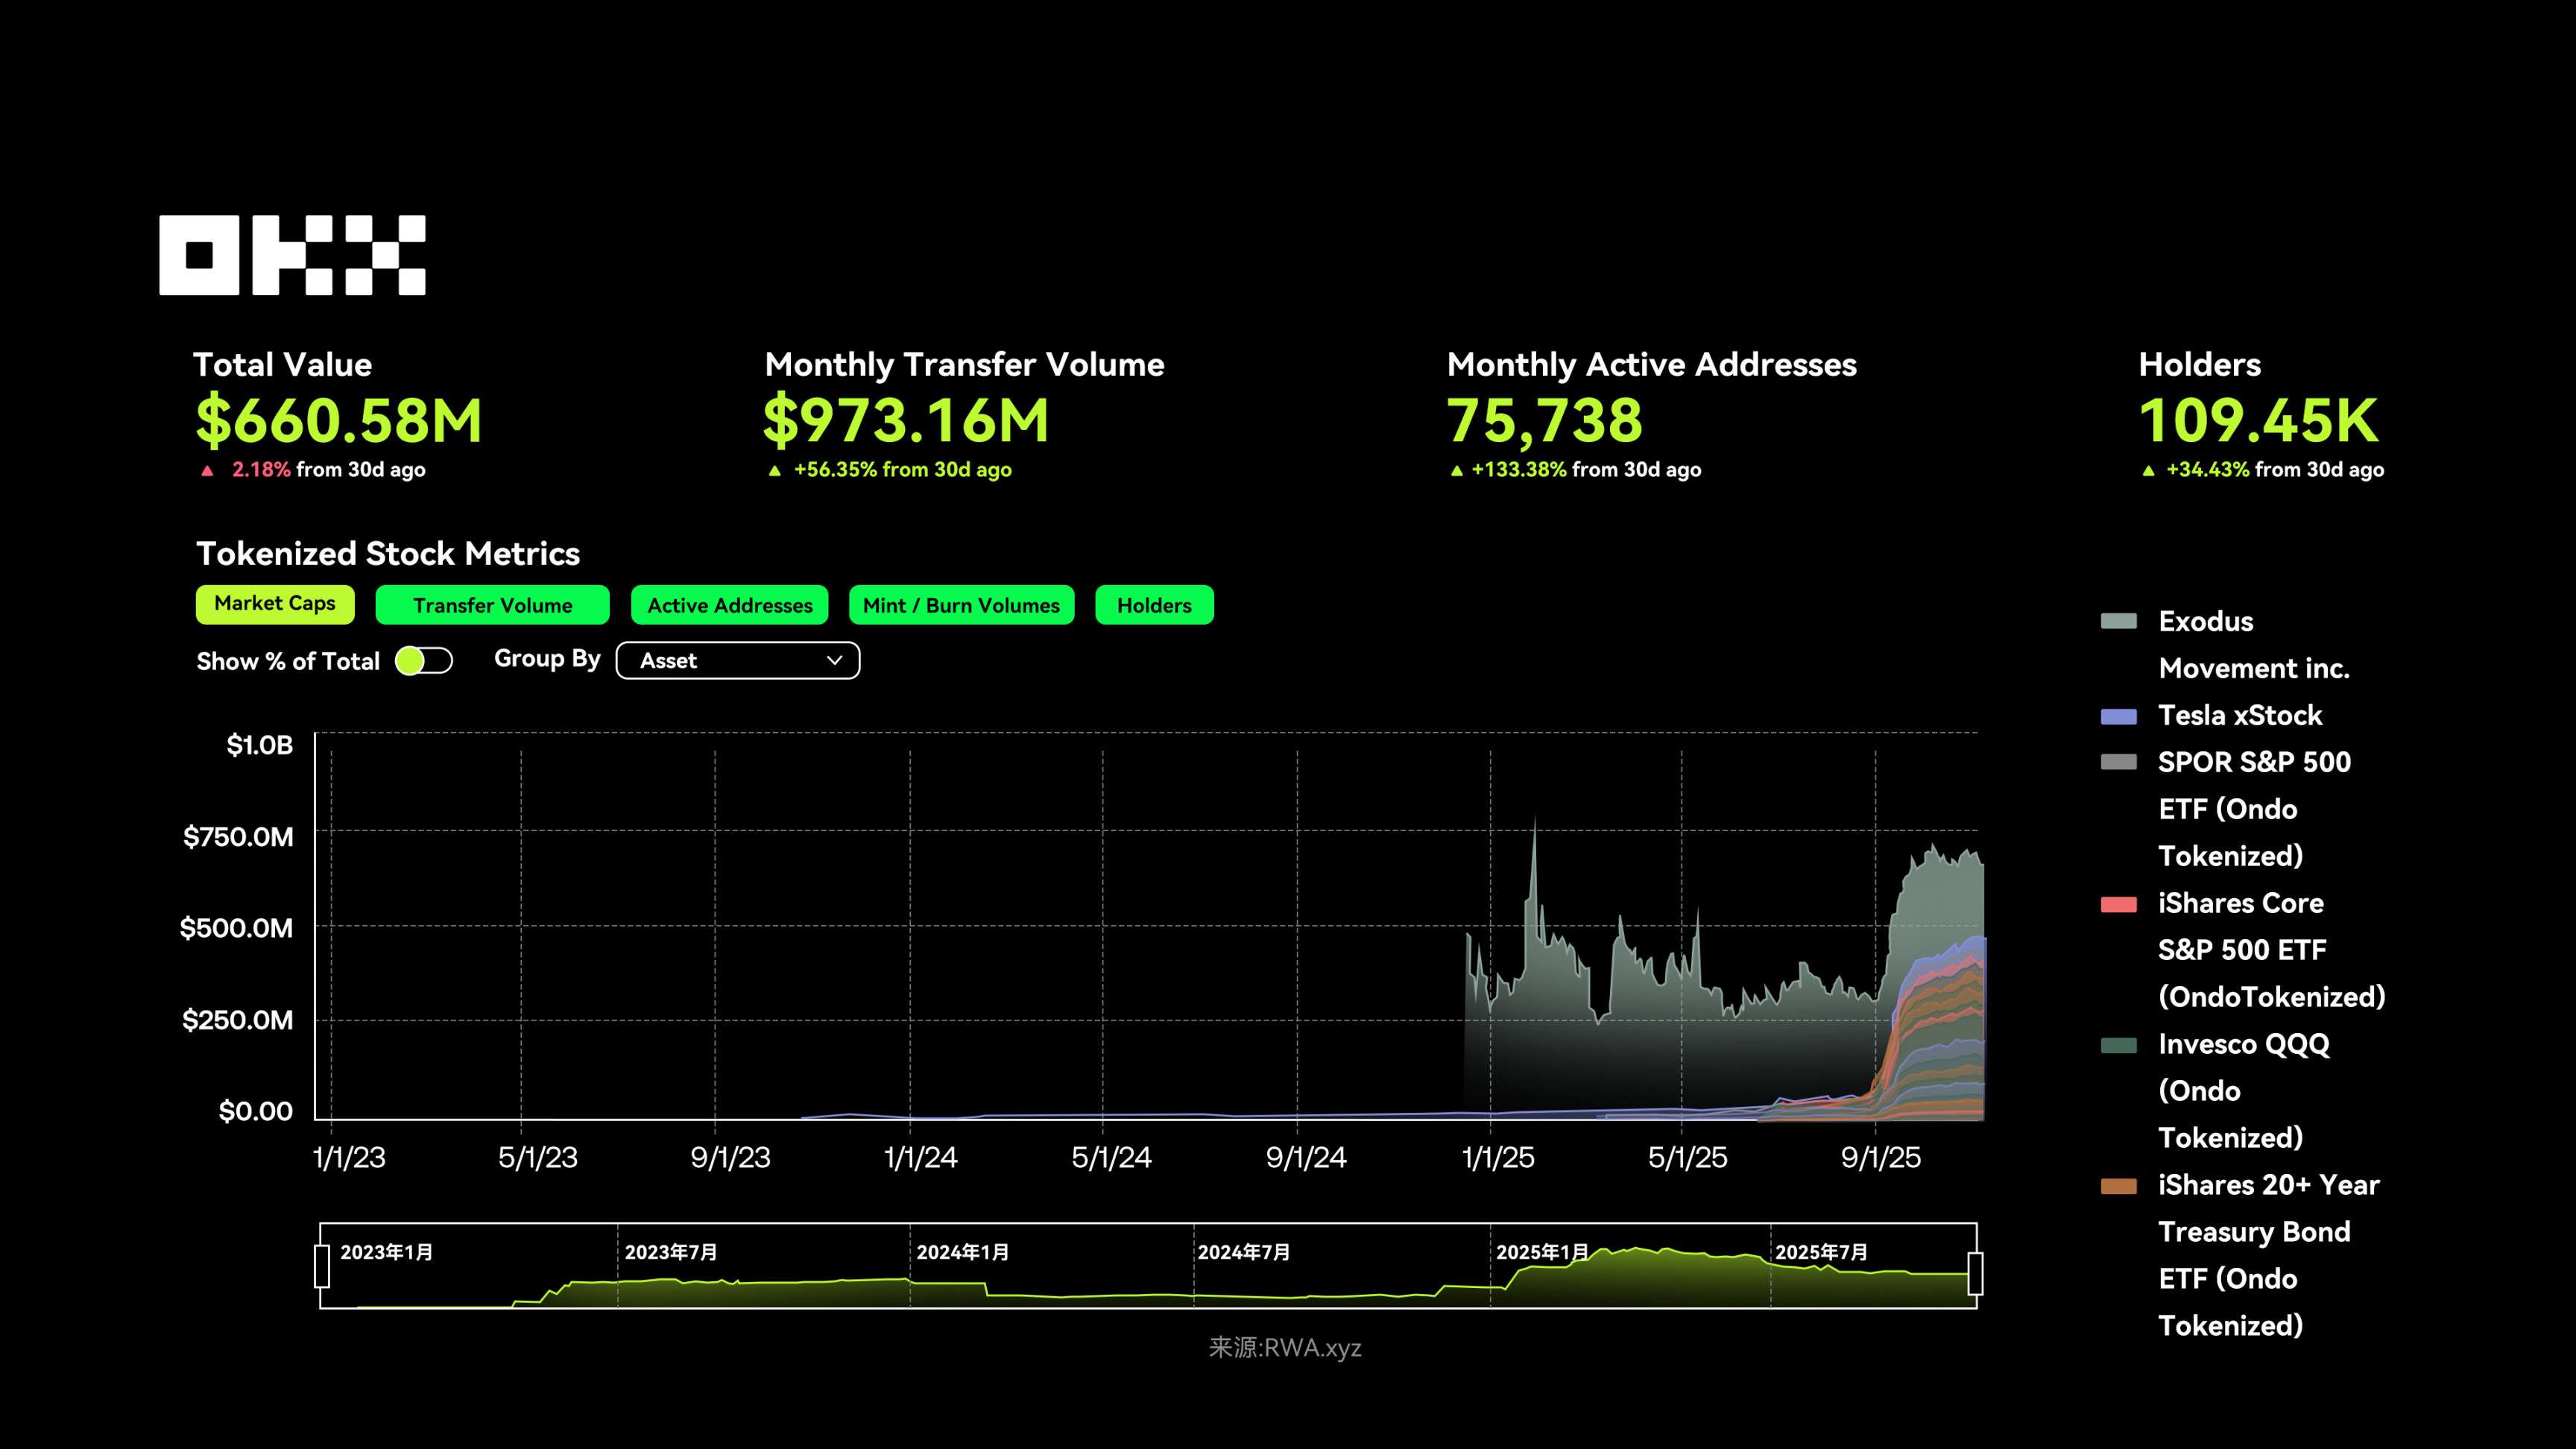
По состоянию на 10 ноября 2025 года общая блокированная стоимость акций составляет около 661 млн долларов, месячный объем торгов достиг 973 млн долларов (рост на +56,35% в ежемесячном исчислении), число активных адресов — 75 738 (рост на +133,38%), общее число держателей превысило 109 тысяч человек (рост на +34,43%). В целом можно видеть, что участие пользователей и активность торгов непрерывно восстанавливаются, рынок входит в новый цикл роста.
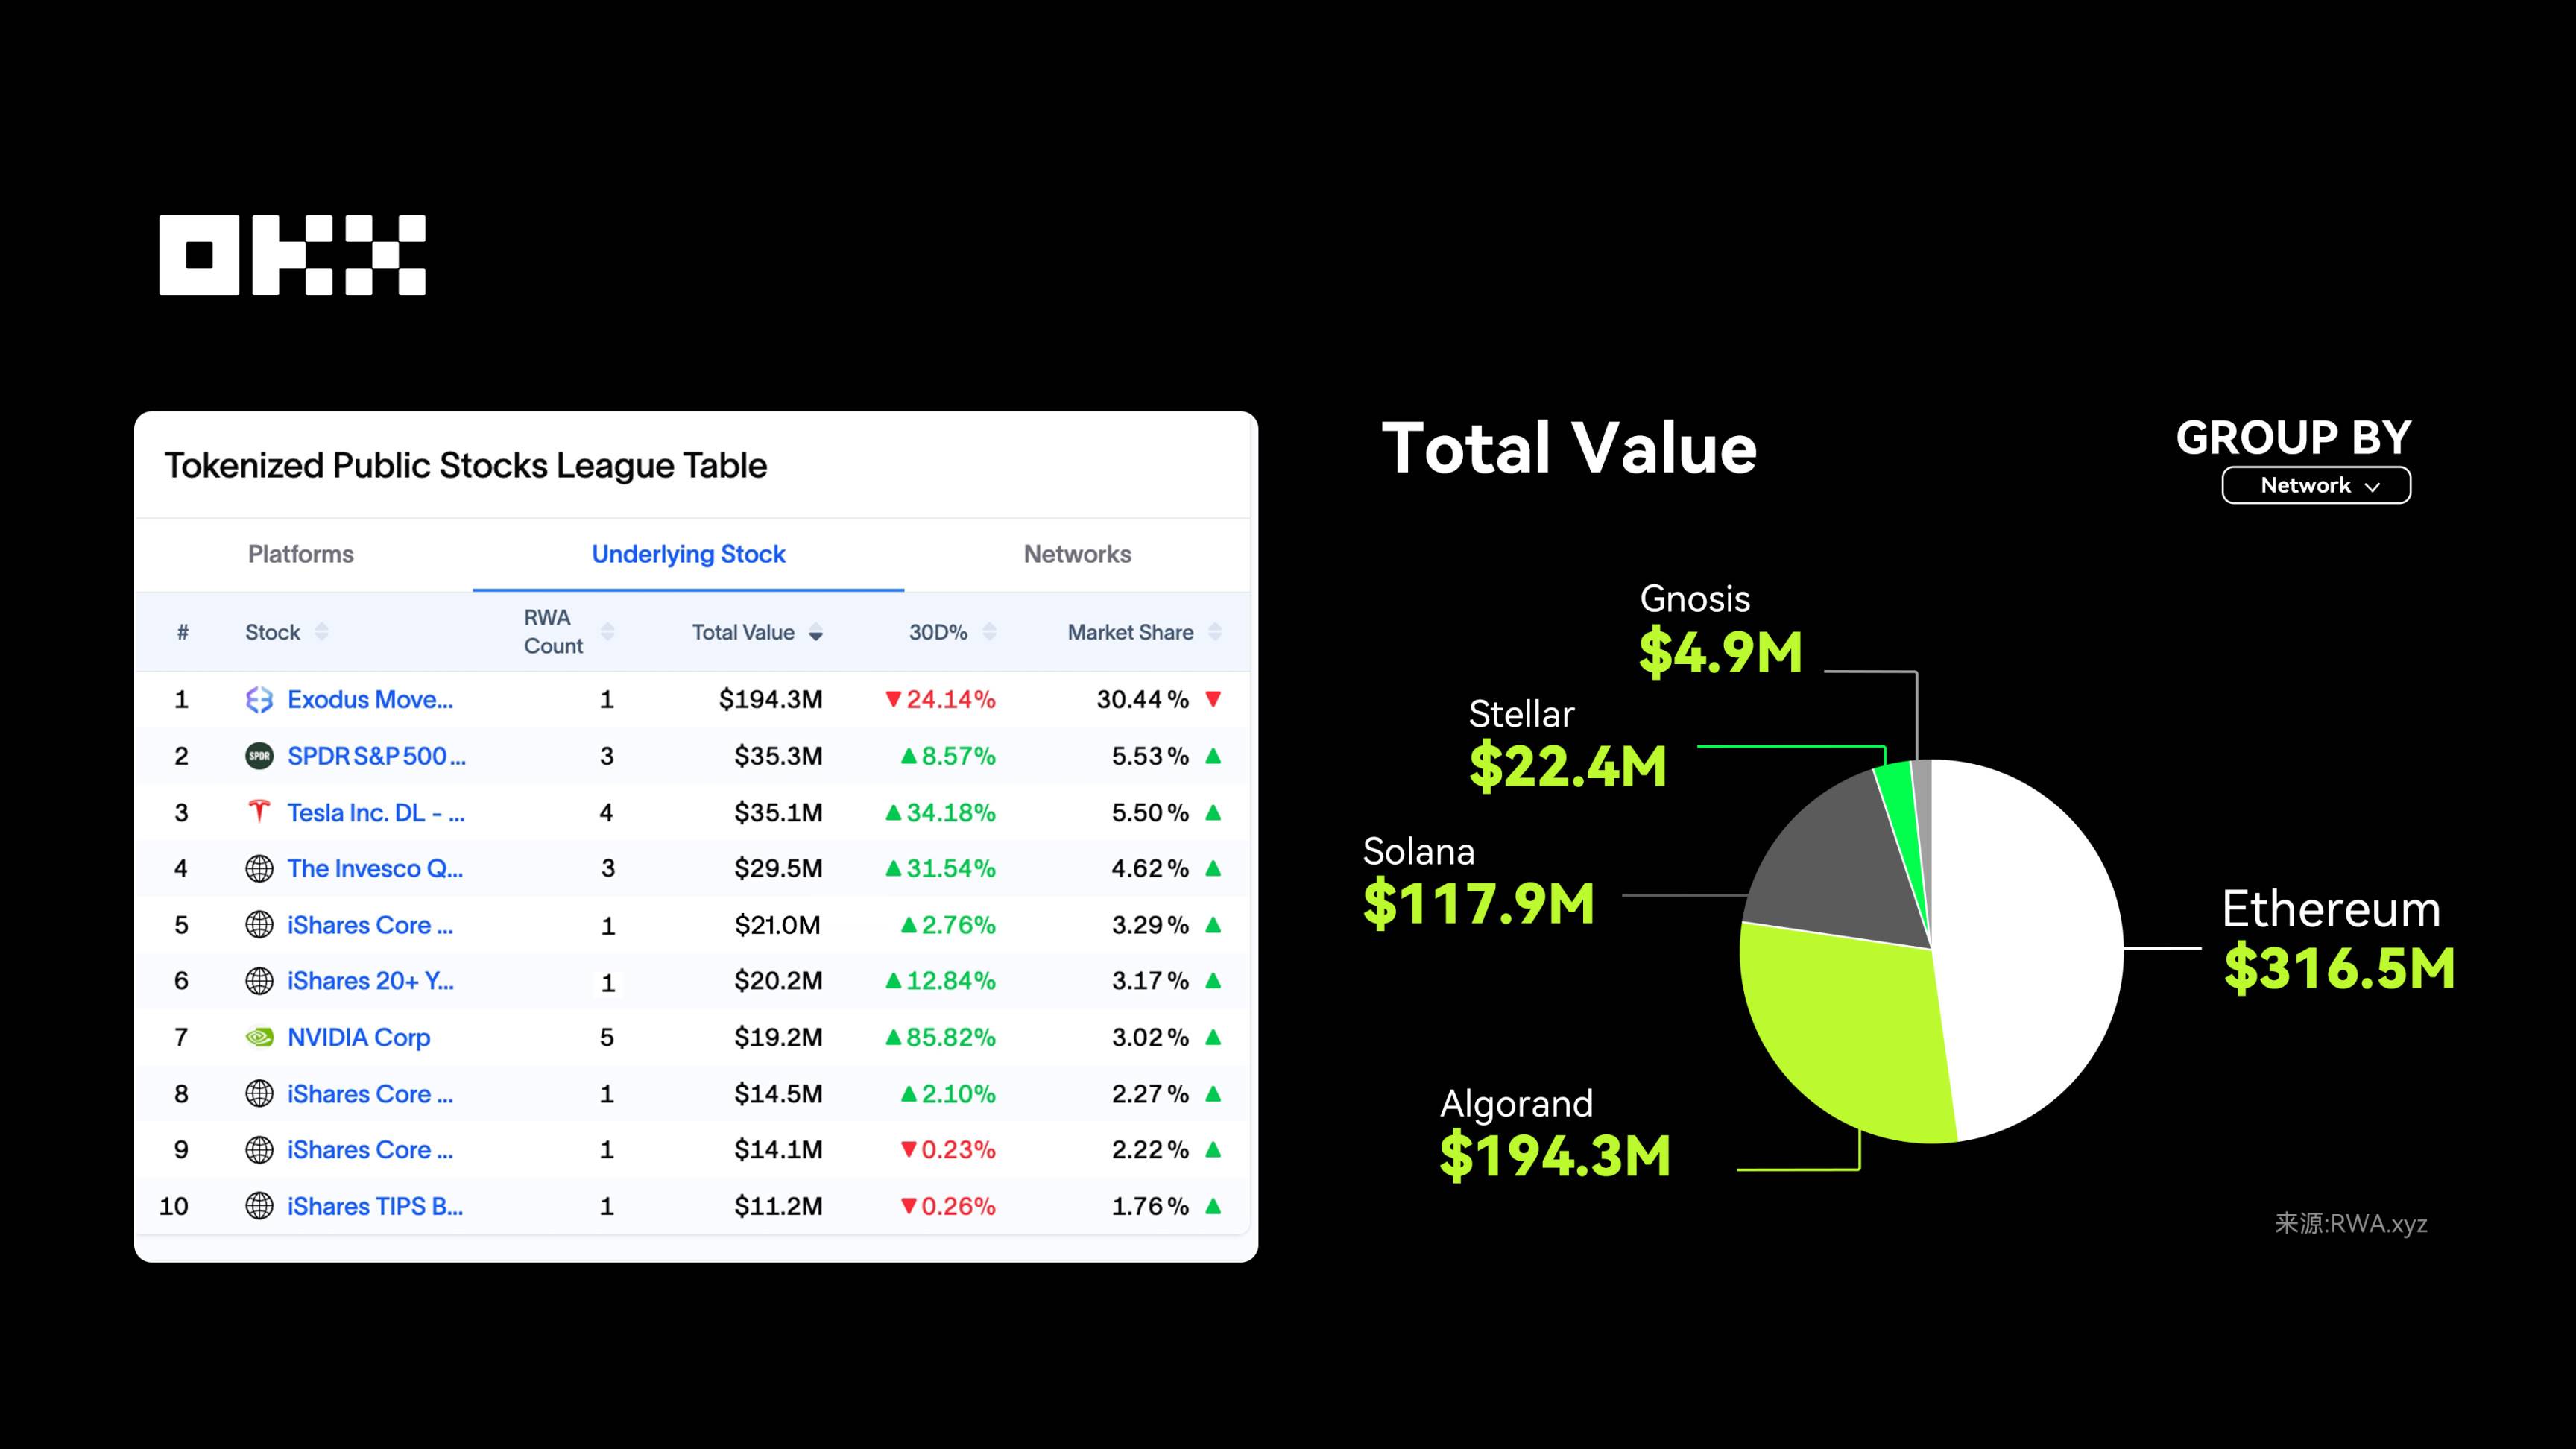
Токенизированные акции сталкиваются с «тройным испытанием»: структурным, по ликвидности и регуляторному. Доминирующие модели полагаются на упаковку через SPV, что критикуется за неполноту прав собственности для пользователей, хотя сторонники считают этот путь необходимым этапом от 0 к 1. Самая фатальная проблема — ликвидность: маркетмейкеры не желают держать голое положение в выходные, разрывы спреда велики, глубина рынка мала, случайный «черный лебедь» вроде твита Маска в часы ночи способен мгновенно обрушить цену в сети, а в понедельник спотовая цена возвращается на место, всегда выкачивая деньги розничных инвесторов; кредитование DeFi по такой цене вызовет принудительное закрытие позиций, потенциально запуская каскадные ликвидации. Реальная возможность, возможно, кроется не в следующем Robinhood, а в «продавцах воды», предоставляющих ему инфраструктуру.
С точки зрения структуры активов, ядром токенизированных акций пока остаются технологические акции и продукты ETF, рынок сильно сконцентрирован вокруг нескольких ведущих проектов. Например, Exodus Movement Inc. (EXOD) прочно занимает первое место с общей стоимостью 194 млн долларов. 20 октября 2025 года компания Exodus объявила о расширении обычных токенов акций в сеть Solana через платформу эмиссии Superstate (прежде работавшую преимущественно в Algorand), став знаковым кейсом «нативных on-chain акций», что также доказывает, что комплаенсная токенизация equity переходит от концепций к практической реализации.
Популярность технологических гигантов также перенеслась в сеть. Tesla xStock (TSLAx), выпущенный Backed Finance в Solana, имеет общую стоимость около 29,44 млн долларов и более 17 тысяч держателей, что говорит о сохранении высокой популярности техностоков на крипторынках. Кроме того, две токенизированные ETF-продукты SPDR S&P 500 ETF (SPYon) и iShares Core S&P 500 ETF (IVVon) имеют совокупную капитализацию свыше 45 млн долларов, выпущены Ondo Finance, что дополнительно укрепляет стратегическую позицию ETF-токенизации в предоставлении широкого рыночного доступа.
Со стороны эмитентов рост этого направления практически контролируется несколькими платформами. Обычно они используют механизм обеспечения 1:1 реальными активами и осуществляют отображение активов и распределение доходов через инфраструктуру блокчейна. Ondo Finance ($ONDO) занимает первое место с долей рынка около 47,8% (316 млн долларов), фокусируясь на токенизации ETF (SPYon, IVVon, QQQon и др.), функционируя на базе самостоятельно разработанной цепи Ondo Chain и фреймворка Nexus, являясь нынешним ключевым драйвером токенизированных ETF.
Securitize хотя в настоящее время выпускает только один актив EXOD, благодаря своей общей стоимости в 194 млн долларов, занимает почти 30% рыночной доли. Будучи комплаенс-платформой под надзором SEC, Securitize активно продвигает институциональную токенизацию акций, к 2025 году обрабатывая совокупные активы сверх 100 млрд долларов. Кроме того, Backed Finance (BackedFi) занимает около 18,6% рынка (123 млн долларов), атакуя токенизацию технологических акций (TSLAx, NVDAx и др.), используя оракул Chainlink для точной синхронизации цен и активно развивая мультичейн-экосистему Solana. WisdomTree, выступая представителем традиционного финансового гиганта, владеет фонд WisdomTree 500 Digital Fund (SPXUX) с долей около 3,4%, делая ставку на выпуск цифровых ETF и, опираясь на опыт традиционных финансов (TradFi), ускоряя комплаенсное внедрение.
В целом, первые четыре платформы контролируют свыше 90% рыночной доли. По мере того как основные площадки вроде Robinhood и Kraken в середине 2025 года последовательно открыли торговлю токенизированными акциями, а также совершенствуются механизмы кросс-чейн клиринга и взаимного признания регуляторных норм, токенизированные акции постепенно переходят от нишевых экспериментов к статусу мейнстримных активов.
Однако централизация кастодиана и фрагментарность регуляторики остаются потенциальными рисками, требующими постоянного внимания в этом направлении.
Хотя токенизация публичных акций приносит удобство, она не решает корневых болей, поскольку опыт традиционных брокеров уже достаточно хорош. Следующая волна роста вероятнее всего исходит от фундаментального противоречия: предоставления премиума за эффективность традиционным малоэффективным активам.
Главная арена роста сместится с прозрачного и эффективного публичного рынка (публичные акции, государственные облигации) на приватный рынок (приватный кредит, приватный Equity). Главные боли этих рынков заключаются в трудности выхода, размытой оценке и медленном клиринге — например, продажа паев приватного фонда может занимать месяцы и зависеть от email-коммуникаций и ручного сопоставления. Токенизация посредством клиринга в сети и дробления прав собственности способна сократить это время с месяцев до минут, высвобождая ликвидность для нестандартизированных активов. Подлинный PMF (Product-Market Fit) заключается в токенизации частного кредита и акций Pre-IPO (таких как SpaceX), что не только снижает порог входа, но и решает отраслевые проблемы фиксации капитала и ценообразования.
(V) Недвижимость: дробление прав собственности снижает порог входа
Направление RWA в недвижимости подразумевает токенизацию традиционных объектов недвижимости с помощью блокчейна, позволяя осуществлять торговлю и управление правами собственности или долями в доходах в сети. Рост рынка в основном обусловлен дроблением прав собственности, которое дает глобальным пользователям возможность инвестировать в дорогую недвижимость с порога входа всего в 50 долларов (например, Lofty AI) и пользоваться высокими темпами возврата за счет дивидендов по аренде и мгновенных расчетов.
Несмотря на то, что приватный кредит и казначейские облигации США занимают абсолютное большинство доли, токенизация недвижимости все еще находится в стадии быстрого роста с огромным долгосрочным потенциалом. Однако структурные проблемы токенизации недвижимости не исчезнут автоматически из-за «перехода в сеть»: отсутствие прозрачных ценовых бенчмарков, сложность передачи прав собственности, высокие расходы на поддержание денежного потока. Даже при наличии недвижимых токенов или NFT, права собственности по-прежнему зависят от офчейн-договоров и систем регистрации, что также объясняет, почему RWA в основном сосредоточены на стандартизированных активах вроде облигаций, а недвижимость пока остается на стадии пилотов.
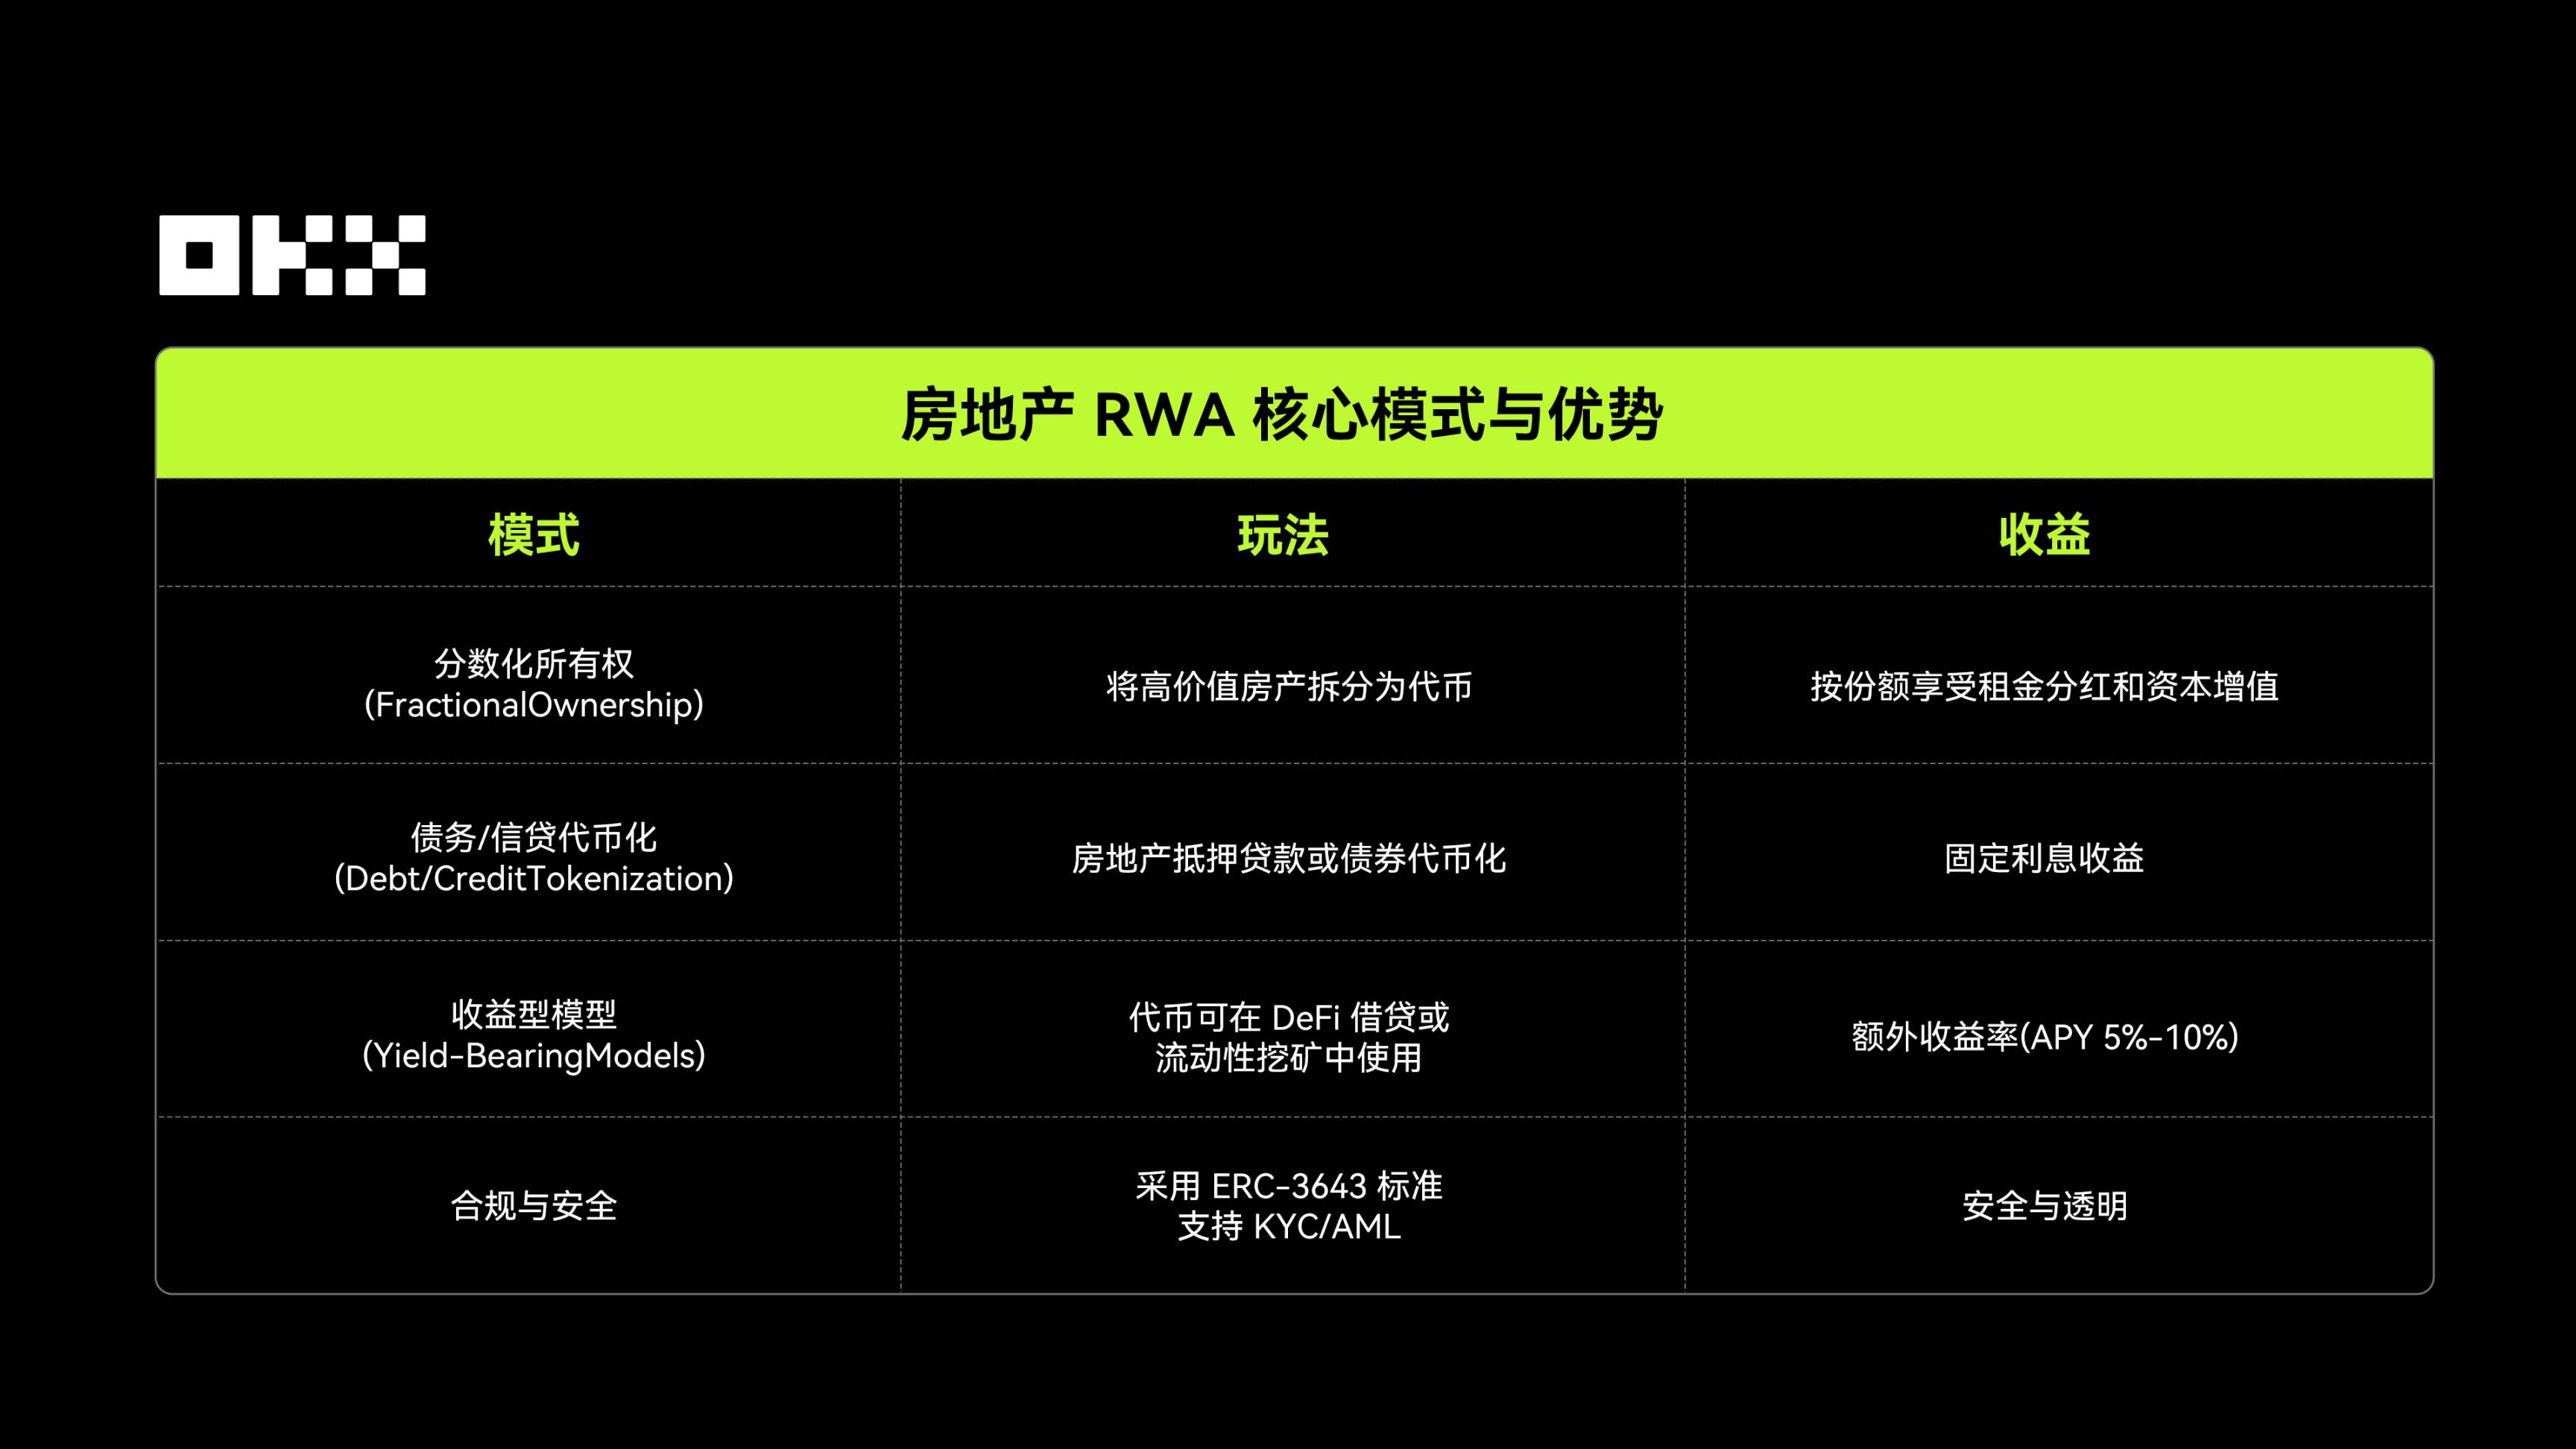
Участники направления недвижимости сосредоточены на решении двух главных болей: комплаенса и ликвидности, разделяясь на токенизацию equity и платформы клиринга/расчетов, например:
RealT является пионером модели фракционированной собственности на недвижимость, по состоянию на ноябрь 2025 года управляемый объем превысил 500 млн долларов. Его основная модель включает токены equity, где каждая единица соответствует доле в праве собственности LLC (компании с ограниченной ответственностью) базового жилого объекта в США, держатели токенов получают дивиденды от аренды и потенциальное изменение стоимости недвижимости. Порог входа низкий, обычно достаточно нескольких сотен долларов для покупки, доходы автоматически распределяются в совместимые кошельки, обеспечивая рознице удобство прямого участия в рынке недвижимости США.
Propy фокусируется на процессах транзакций недвижимости, в настоящий момент обработав транзакций на сумму свыше 1 млрд долларов. Его модель основана на NFT-обеспеченных правоустанавливающих документах (NFT-Backed Deeds), где титул недвижимости отображается в NFT, что обеспечивает автоматизированную продажу и передачу прав собственности. Пользователи могут совершать операции купли-продажи токенизированной недвижимости, оплату и комплаенс-верификацию внутри приложения, значительно повышая эффективность и решая сложные задачи традиционных юридических и кастодиальных процессов.
Lofty — быстрорастущий новый игрок, показатель роста TVL достигает 200%. Его модель представляет собой управляемую искусственным интеллектом фракционированную арендуемую недвижимость, токенизирующую арендные активы. Порог входа для инвесторов крайне низкий, начало от 50 долларов на токен, все управление активами (такие как доход от аренды и механизмы выхода) проводится в режиме реального времени через приложение, позволяя рознице легко участвовать в рынке недвижимости.
(VI) Стейблкоины: абсолютное доминирование
После включения стейблкоинов и понимания рынка RWA заново через призму рейтинга рыночной капитализации классов активов, несомненно, объем стейблкоинов в десять раз превышает суммарную капитализацию всех других категорий RWA, занимая первое место. Это означает, что стейблкоины являются основой ликвидности и фундаментом всей on-chain экосистемы RWA. Будущий потенциал роста и инновационные истории направления RWA заключаются главным образом в том, как использовать этот инструментарий инфраструктуры для перевода в сеть нефинансовых активов реального мира стоимостью в триллионы долларов (таких как облигации, кредиты, акции).
Стейблкоины представляют собой криптовалюту, стоимость которой привязана к фиатной валюте, товарам или другим финансовым активам и направлена на поддержание стабильности цены в сети. Согласно данным CoinGecko, по состоянию на 11 ноября совокупный объем стейблкоинов составил 311,99 млрд долларов. С точки зрения сетей эмиссии капитализация стейблкоинов на Ethereum лидирует, TRON занимает второе место, сети Solana, Arbitrum и другие также обладают долей, что отражает различия в распределении стейблкоинов в мультичейн-экосистемах.
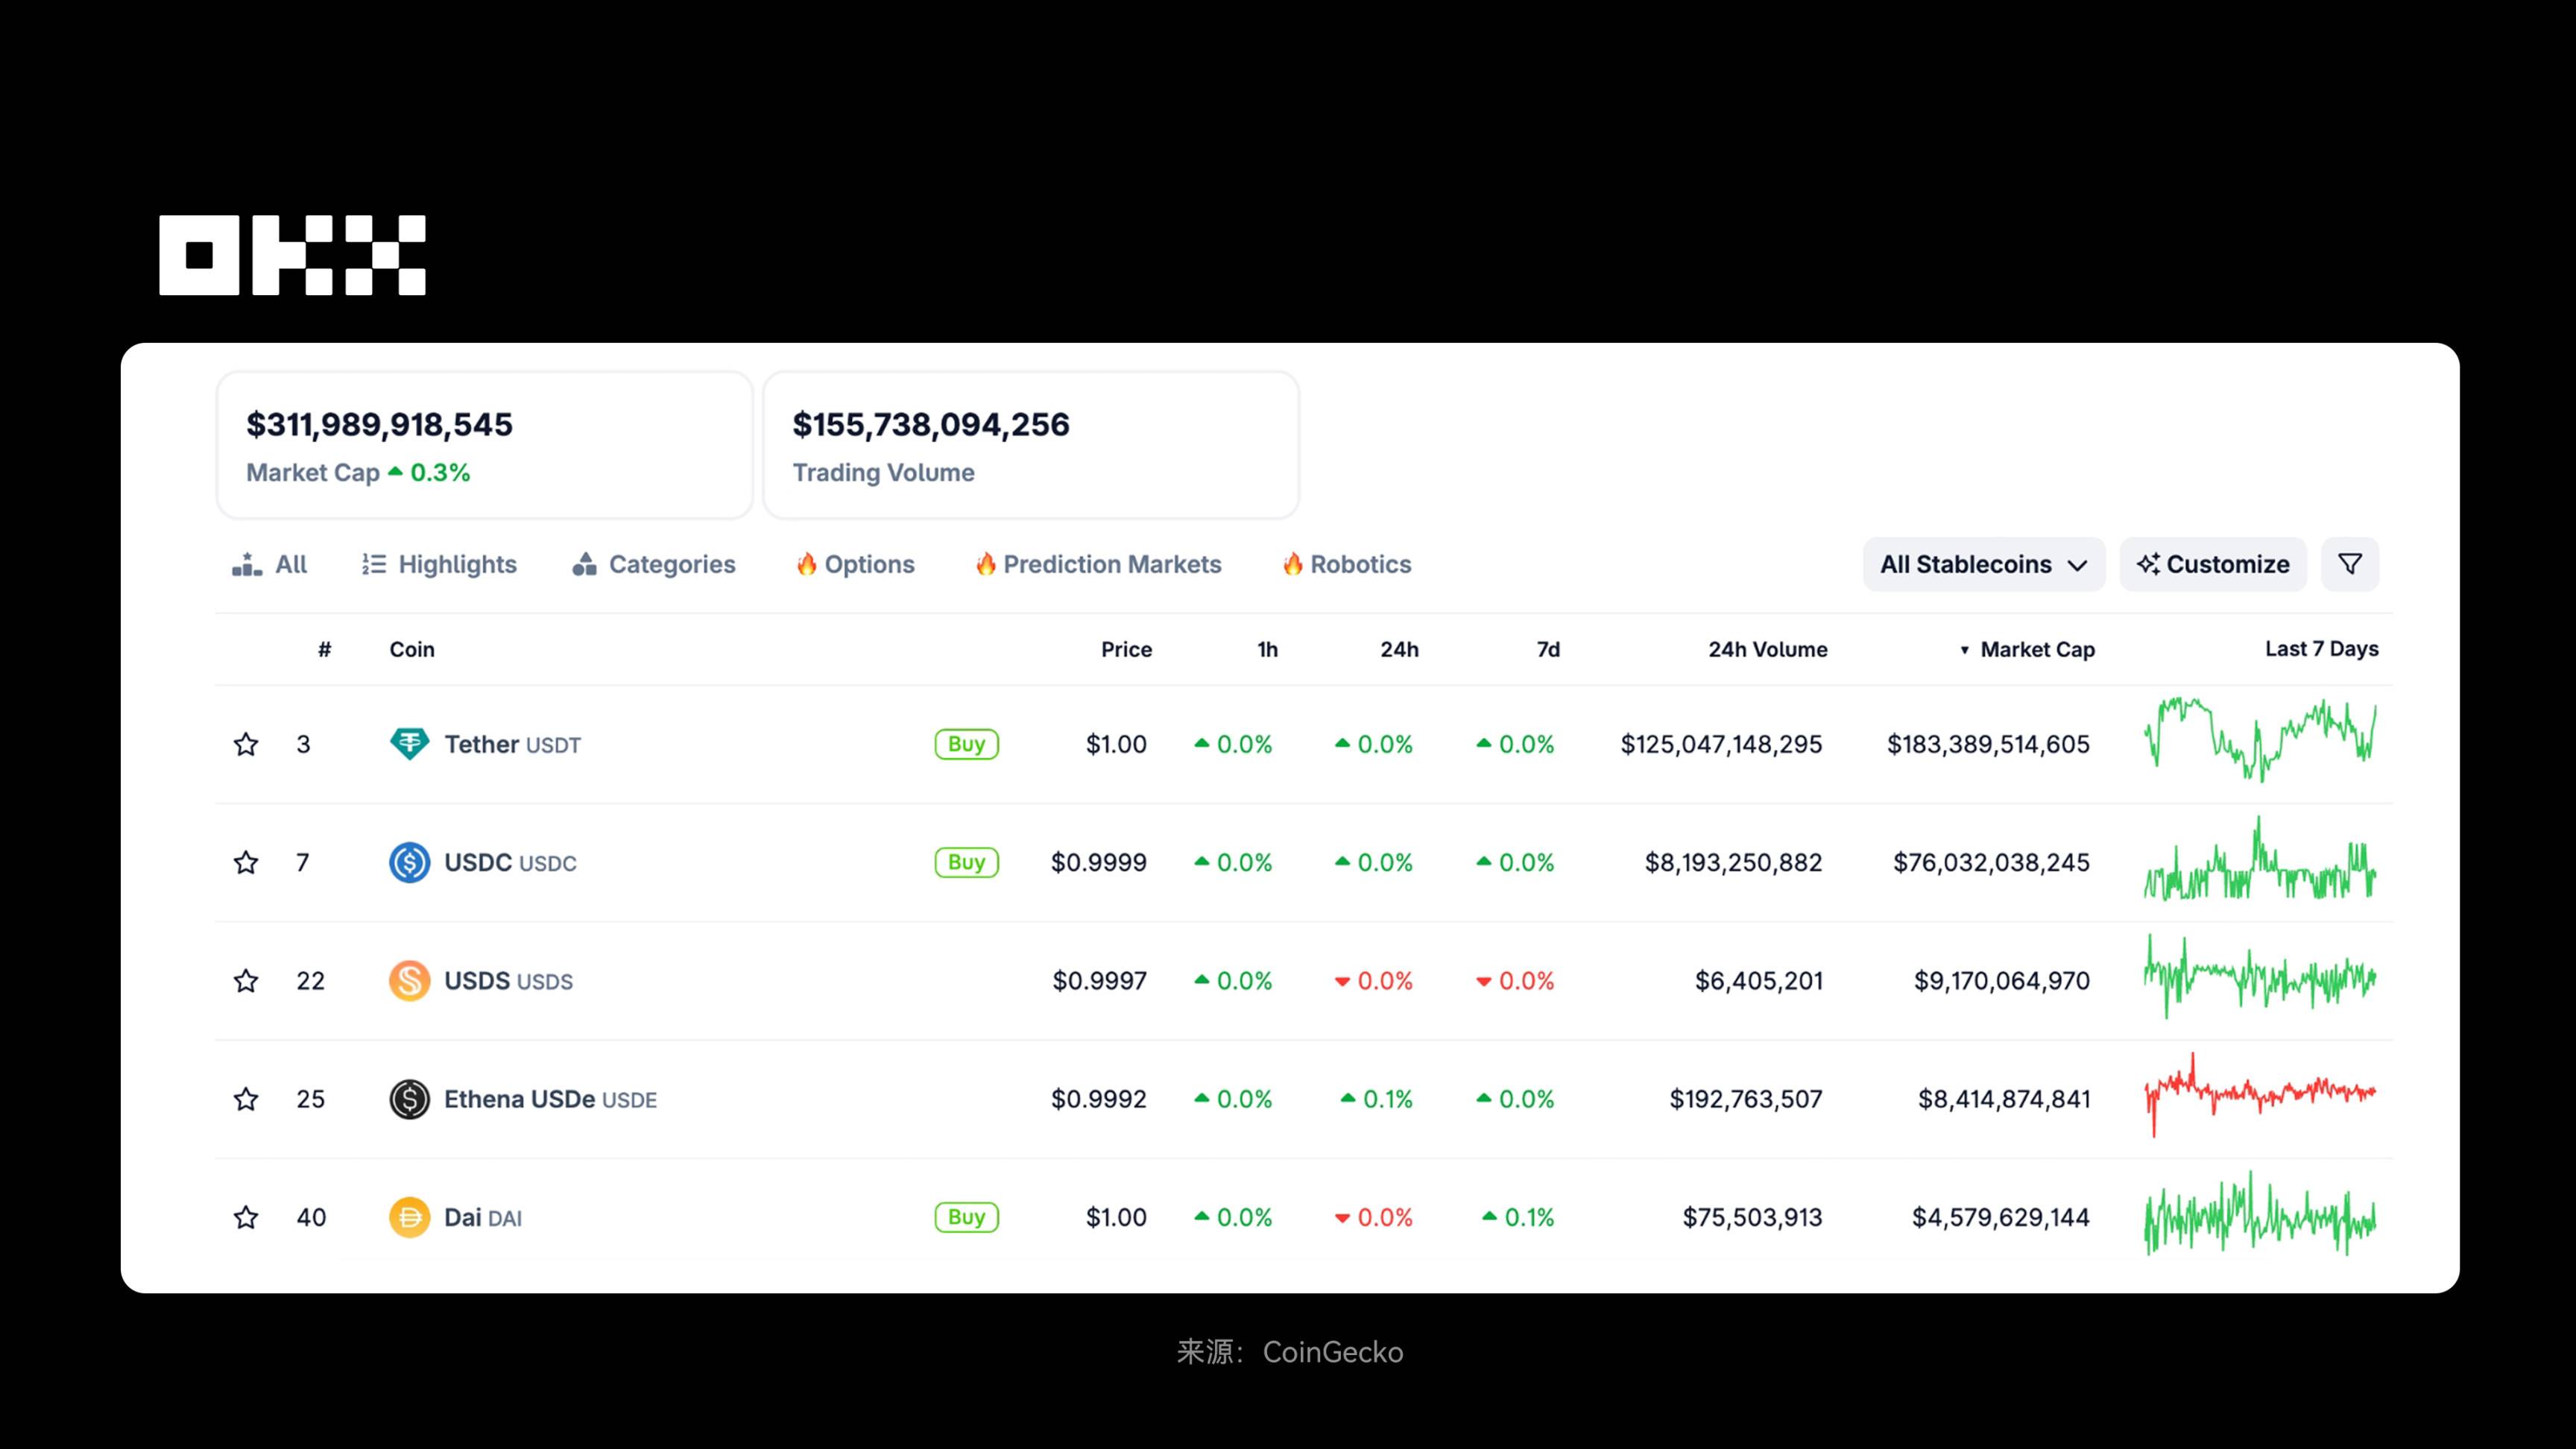
Рынок стейблкоинов высококонцентрирован: капитализация USDT и USDC превышает 80%. Основываясь на фиатном обеспечении, наличных деньгах и резервах в казначейских облигациях США, они характеризуются высокой степенью централизации и преимущественно применяются в традиционных сценариях, таких как трансграничные платежи, расчеты торговых операций и выплата заработной платы предприятиям. В то же время стейблкоины среднего и малого масштаба, такие как DAI, USDe, sDAI и другие, используют модели доходного обеспечения или избыточного залога, обладают частичной децентрализацией, полагаются на ончейн-мониторинг и смарт-контракты, обслуживают DeFi, ончейн-кредитование и токенизацию активов, отличаясь более высокими рисками и волатильностью. В целом централизованные стейблкоины с фиатным обеспечением отличаются низкими рисками и прозрачностью, тогда как инновационные стейблкоины делают больший акцент на функциях on-chain финансов и автоматизированном получении дохода.
Централизация стейблкоинов проистекает из внутренней потребности обеспечения фиатными валютами: эмиссия и управление обязаны опираться на регулируемые финансовые институты. Децентрализация технически возможна, но сложна в проектировании и дорога, поэтому большинство транзакций происходит на слоях L2. Пользователи готовы платить премию за децентрализацию основного расчетного слоя, однако ради низкой стоимости и скорости они скорее согласятся на централизацию на верхних уровнях.
Эмитенты заинтересованы в сохранении активности в контролируемых ими сетях (например, Arc от Circle, Stable и Plasma от Tether), тогда как крипто- и финтех-игроки хотят проводить транзакции в своих сетях (таких как Base, Robinhood Chain). Эта конкуренция определит будущую структуру экосистемы стейблкоинов.
В следующей таблице представлен обзор основных мировых стейблкоинов (по состоянию на 11 ноября 2025 года):
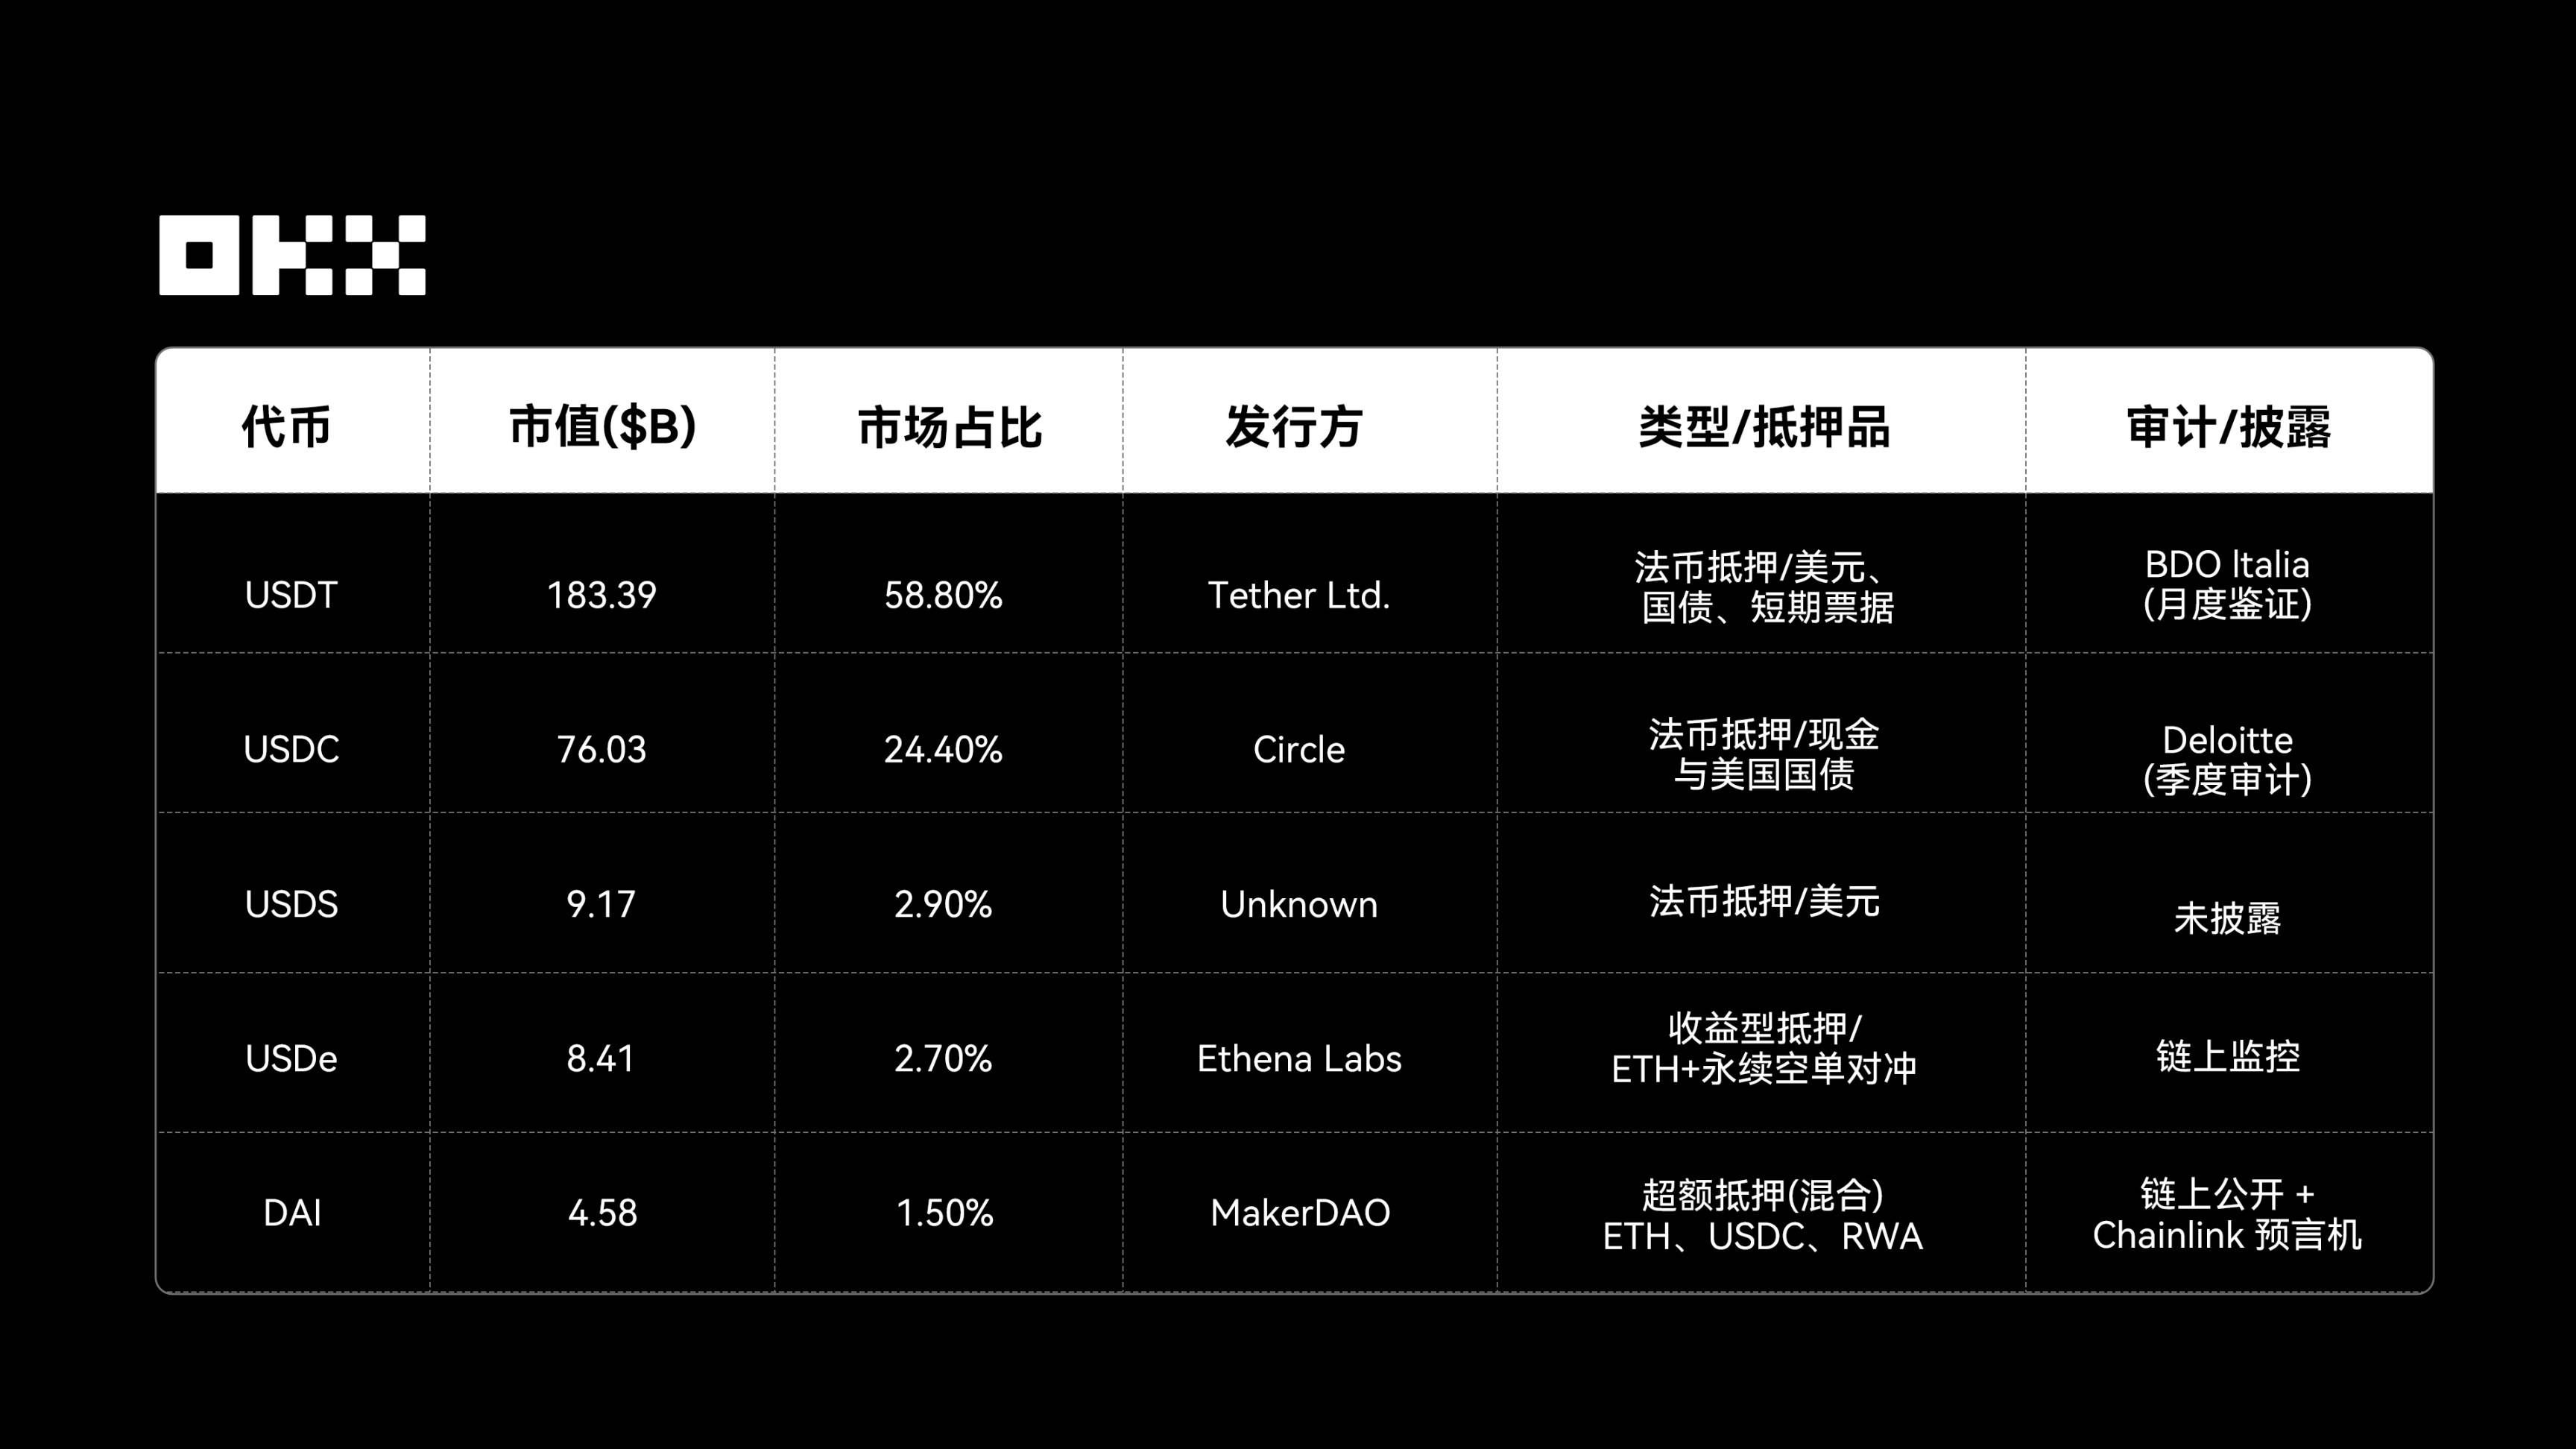
Выступая самой зрелой и стратегически важной инфраструктурой ликвидности в сфере RWA, стейблкоины прежде всего обеспечивают тем, что крупные централизованные стейблкоины (USDT, USDC), направляя средства в высоколиквидные активы RWA вроде казначейских облигаций США, переносят стабильную стоимость и низкорисковый доход офчейн-активов в сеть, реконструируя основу доверия для 1:1 привязки к фиату. Во-вторых, доходные стейблкоины (USDe, USDM) используют деривативы или токенизированные облигации для конвертации офчейн-дохода в нативный ончейн-доход, превращая стейблкоин не только в инструмент платежа, но и давая возможность получения доходности с низкой волатильностью. Наконец, выступая единым инструментом ценообразования и клиринга, стейблкоины обеспечивают межсценарную интероперабельность в различных RWA-проектах, повышая ликвидность активов и капиталоемкость, становясь основным мостом ценности в экосистеме on-chain RWA.
Стоит отметить, что стейблкоины и токенизированные облигации образуют взаимодополняющую пару: первые служат ончейн-денежными средствами для платежей, вторые — ончейн-сбережениями для получения дохода и залога, совместно формируя двухуровневую структуру денег в ончейн-финансах.
III. Почему RWA стало ключевым нарративом в 2025 году?
В 2025 году нарратив RWA достиг апогея, но в конечном итоге, вероятно, не будет возглавлен криптокомпаниями. Платформы вроде Robinhood, агрегируя трафик через единое окно (акции, криптоактивы, будущее приватное кредитование), зарабатывают на комиссиях за дистрибуцию; в то время как гиганты традиционных финансов с триллионами активов (такие как BlackRock, Fidelity) контролируют вершину производственной цепочки, обладая возможностями запуска собственных L2 или приватных сетей, замыкая замкнутый цикл активов, сервисов токенизации, торговли и расчетов.
Долгосрочная история RWA заключается не в том, чтобы криптоактивы заменили традиционные финансы, а в том, чтобы традиционные финансы вышли в блокчейн. Криптокомпании могут отступить на роль поставщиков инфраструктуры, их шанс — обслуживание длинного хвоста активов, который традиционно недоступен эффективно, или создание незаменимых конкурентных преимуществ в ключевых областях, таких как кросс-чейн клиринг, конфиденциальные вычисления и динамическое ценообразование рисков. Ее главная ценность заключается в активации ликвидности неликвидных активов и предоставлении инвестиционных возможностей около 1,7 миллиардам людей без банковских счетов по всему миру, реализуя настоящую финансовую инклюзивность.
Несмотря на широкие перспективы, RWA все еще сталкивается с множеством вызовов: фрагментарность регулирования увеличивает трансграничные затраты на выпуск и комплаенс-нагрузку, SEC может классифицировать часть RWA как ценные бумаги; правовая сложность, уязвимости оракулов, централизация кастодиана создают контрагентские риски; рыночная волатильность и проблемы соблюдения конфиденциальности замедляют темпы внедрения. В цикле кредитного расширения стандарты андеррайтинга могут смягчаться, качество обеспечения может незаметно ухудшаться, закладывая основы для следующего спада. Протоколы DeFi, внедряя RWA в качестве залога, должны обладать прослеживающим пониманием кредитных рисков их базовых активов.
Таким образом, со стратегической точки зрения необходимо поддерживать импульс развития через гибридные модели, объединяющие CeFi и DeFi. Пользователям лучше выбирать диверсифицированные комбинации и оперировать через платформы с аудитом; эмитентам следует изначально внедрять стандарт комплаенса ERC-3643; регуляторам также требуется единый фреймворк во избежание фрагментации. В целом, RWA — это не пузырь, а важнейший фундамент криптофинансов, способный поддерживать около 30% мировых финансовых активов до 2030 года.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 OKX














