


Введение в основы направления RWA: взгляд на RWA через призму традиционных финансов (часть 1)
[Примечание редакции]: С начала 2025 года W Labs установила контакты с рядом крупных компаний китайского происхождения, работающих в таких отраслях, как инфраструктура, энергетика и предметы роскоши; некоторые из них являются государственными предприятиями центрального подчинения. Эти организации запросили у нас аналитические материалы и практические примеры применения RWA на внутренних и международных рынках. По мере приближения конца года мы хотим поделиться с сообществом публично доступными результатами наших исследований за прошедший год.
В данной серии материалов содержится обширный объем информации. Мы не будем делать однозначных выводов о том, станет ли RWA основным вектором выхода криптоиндустрии на массовый рынок в будущем, или же это лишь «излишество» или «обман публики». Наша цель — изложить увиденное и продуманное, чтобы читатели могли глубже проанализировать возможные тенденции развития отрасли.
На фоне глобальной волны финансовых технологий токенизация активов реального мира (Real World Assets, RWA) стала ключевым фокусом на пересечении экосистемы Web3 и традиционных финансов (TradFi). От выпуска фонда BUIDL компанией BlackRock на основной сети Ethereum (с объемом заблокированных средств более 500 млн долларов) до регуляторной песочницы центрального банка Гонконга по обработке RWA на сумму 500 млн долларов, RWA трансформирует ликвидность активов, эффективность финансирования и глобальную расчетную архитектуру.
Особое внимание привлекает Гонконг как «восточный хаб RWA»: после вступления в силу в 2025 году «Закона о стабильных монетах» менее чем за полгода появилось свыше 50 регулируемых проектов, включая токен GF на HashKey Exchange (фонд денежного рынка на 150 млн долларов), RWA-проект Longxin от Ant Digital Technologies (100 млн юаней в активах нового типа энергии), а также токенизацию объекта DeRings Tower от Asseto (50 млн гонконгских долларов). Этот ажиотаж не только привлекает крупнейших китайских корпораций на международные рынки, но и соединяет цепочки поставок в рамках инициативы «Один пояс, один путь» с глобальным капиталом. Несмотря на недавние руководящие указания регуляторов материкового Китая, приостанавливающие некоторые трансграничные пилоты RWA, что временно охладило рыночный энтузиазм, структурный подъем RWA в условиях регулирования регуляторных песочниц США, Китая и ЕС и при участии институциональных инвесторов невозможно остановить — как демонстрируют законы FIT21 и GENIUS, симбиоз стабильных монет и RWA стал основой «цифровой Бреттон-Вудской системы» в соперничестве великих держав.
Данная серия материалов предлагает комплексный анализ RWA, охватывая его финансовую суть, ключевые технологии, комплаенс-практику, матрицу глобальных проектов, а также будущие тренды и пути создания стартапов, предоставляя единый исследовательский фреймворк. Серия состоит из четырех статей: первая служит для базового ознакомления с концепцией RWA; вторая фокусируется на глобальной регулирующей практике и ключевых проектах; третья посвящена текущему регулированию в Китае и Гонконге и соответствующим примерам; четвертая, опираясь на актуальный контекст, раскрывает жизнеспособные операционные модели RWA и отраслевые тренды будущего. Мы стремимся, чтобы прочитав эту серию, читатели получили исчерпывающее понимание RWA-рынка триллионной стоимости. Независимо от того, являетесь ли вы институциональным инвестором, представителем традиционного бизнеса или предпринимателем в Web3, мы поможем вам занять стратегически важную позицию и содействовать глобальному обращению китайских активов и цифровому выходу на международные рынки.
Что такое RWA
RWA (Real World Assets, активы реального мира) обозначает ценные объекты, существующие в реальном мире, такие как недвижимость, корпоративные кредиты, государственные облигации, произведения искусства, квоты на выбросы углерода, нефть и даже лимитированный виски. Благодаря блокчейн-технологиям эти активы проходят процесс «токенизации», превращаясь в цифровые активы, которые можно свободно торговать, распределять и комбинировать по всему миру подобно криптовалютам. В традиционной финансовой системе такие активы часто сталкиваются с высокими порогами входа, низкой ликвидностью и географическими ограничениями. После токенизации они становятся «ончейн-активами», преодолевая старые барьеры и приобретая следующие характеристики:
-
Поддерживают быстрые сделки, позволяя инвесторам управлять ими так же, как акциями;
-
Могут использоваться в качестве залога для получения кредитов;
-
Могут быть объединены в разнообразные инвестиционные «корзины»;
-
Держатели получают распределение доходов в виде арендной платы, процентных выплат и т.д.;
-
Обеспечивают глобальное обращение без ограничений по границам или времени.
Токенизация RWA не только повышает ликвидность и доступность активов, но и предоставляет пользователям более гибкие инвестиционные инструменты, снижая порог входа и способствуя инновациям и финансовой инклюзивности. Благодаря блокчейну RWA придает традиционным активам цифровую динамику, выступая важным мостом между реальным миром и цифровой экономикой, и находит широкое применение в финансах, искусстве, энергетике и других секторах.
Почему произошел взрывной рост сейчас
Текущий бум токенизации физических активов (RWA) обусловлен сочетанием технологического прогресса, оптимизации регулирования, участия институциональных инвесторов и рыночного спроса. С технической точки зрения платформы Ethereum, Polygon и другие блокчейны становятся все более зрелыми, а технологии смарт-контрактов и оракулов повышают безопасность и масштабируемость ончейн-активов. Системы цифровой идентификации снижают затраты на доверие в традиционных финансах.
Регуляторная среда постепенно проясняется: темпы ужесточения контроля в США замедлились, правила стали более четкими; Центральный банк Гонконга запустил «регуляторную песочницу» для цифровых активов, Сингапур поддерживает выпуск ончейн-облигаций и фондов, создавая благоприятную почву для соблюдения нормативных требований. Выход традиционных финансовых гигантов, таких как BlackRock, JPMorgan и Citibank, приносит капитал, ресурсы и опыт комплаенса, переводя RWA из узкого круга блокчейн-энтузиастов в поле зрения основных финансовых рынков.
Что касается рыночного спроса, глобальная высокая процентная ставка и снижение доходности традиционных активов побуждают инвесторов искать новые варианты размещения капитала; токенизация RWA обеспечивает высокую ликвидность и возможности для международного участия, удовлетворяя этот спрос. Кроме того, блокчейн-технологии перешли от этапа «технологических энтузиастов» к фазе масштабного внедрения «прагматиков». Стейблкоины уже интегрированы в реальную экономику через электронную коммерцию, расчеты фрилансеров и глобальные платежи, а роль RWA как критической инфраструктуры блокчейна становится все более очевидной.
Объем рынка и темпы роста
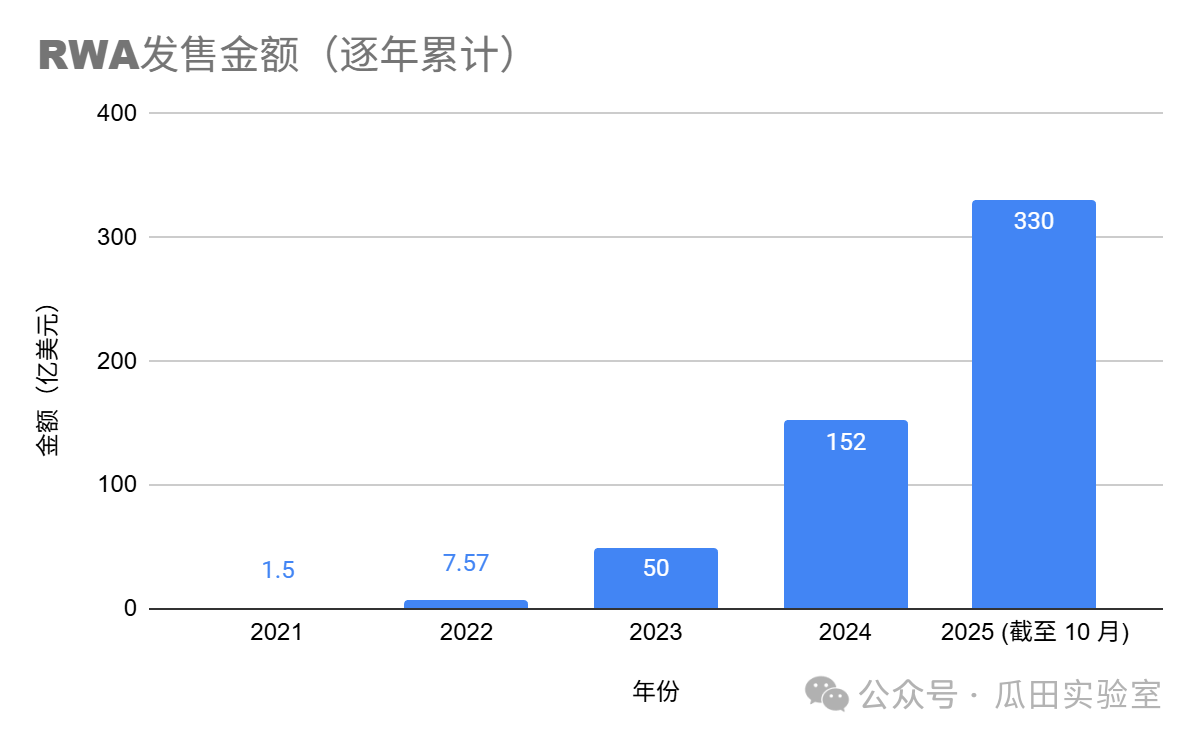
Глобальное развитие RWA стремительно набирает обороты от Гонконга до Европы, от Дубая до Северной Америки, демонстрируя разнообразие институциональных механизмов, технологических подходов и бизнес-моделей. На сегодняшний день совокупная стоимость мировых активов RWA достигла 33 млрд долларов. Ведущие консалтинговые и финансовые учреждения также дают смелые прогнозы относительно будущего роста и масштабов рынка RWA:
-
Boston Consulting Group прогнозирует, что к 2030 году объем рынка RWA может достичь 16 трлн долларов, а к 2033 году размер ончейн-активов RWA возрастет до 18,9 трлн долларов, обеспечив средний годовой темп роста около 53% на протяжении следующих восьми лет.
-
PwC ожидает, что к 2035 году рынок токенизированной недвижимости достигнет 4 трлн долларов при среднегодовом росте около 27%.
-
По прогнозам McKinsey, к 2030 году примерно 16 трлн долларов мировых активов перейдут в ончейн-формат через RWA, причем 20%-30% может составить доля китайских активов, что подчеркивает огромный потенциал. В отчете McKinsey за 2024 год дополнительно отмечается, что капитализация рынка токенизированных финансовых активов в мире, вероятно, составит 2–4 трлн долларов к 2030 году.
-
Генеральный директор BlackRock Ларри Финк неоднократно подчеркивал, что RWA является одним из самых трансформирующих применений блокчейна, способным переформатировать мировую индустрию управления активами. В ежегодном письме акционерам он заявил: «Токенизация станет следующим этапом развития финансовых активов, где каждая акция и каждая облигация будут функционировать в едином реестре».
В сегменте стабильных монет в 2024 году общий объем платежей и клиринга на их базе достиг 16,16 трлн долларов, превысив суммарный показатель Visa и Mastercard, что свидетельствует о формировании новой платежной системы, независимой от традиционных банков и сети SWIFT. Традиционные трансграничные платежи отличаются сложными процессами, участием множества посредников, длительными сроками (до двух недель) и высокими затратами. Стейблкоины благодаря механизмам ценовой стабильности и функции моментального ончейн-расчета обеспечивают транзакции peer-to-peer без необходимости доверия, которые в идеале завершаются за несколько секунд, минуя традиционные клиринговые системы.
В настоящее время RWA преимущественно сосредоточено на инструментах с высокой ликвидностью и фиксированной доходностью, тогда как потенциал таких областей, как недвижимость, акции, искусство и инфраструктура, раскрыт еще не полностью, что указывает на раннюю стадию развития рынка. Институциональное участие выступает ключевым двигателем роста: регулируемые институциональные игроки и нативные DeFi-протоколы совместно формируют предложение на рынке. Среди основных участников — компании по управлению активами (BlackRock, Franklin Templeton), банки (JPMorgan, Citibank, Standard Chartered), кастодианы (BNY Mellon), а также DeFi-протоколы (Maple, Centrifuge, Ondo Finance, MakerDAO). Присоединение этих структур демонстрирует переход RWA от крипто-ниши к мейнстримному финансированию. Например, Европейский инвестиционный банк уже выпустил цифровые облигации на базе Ethereum.
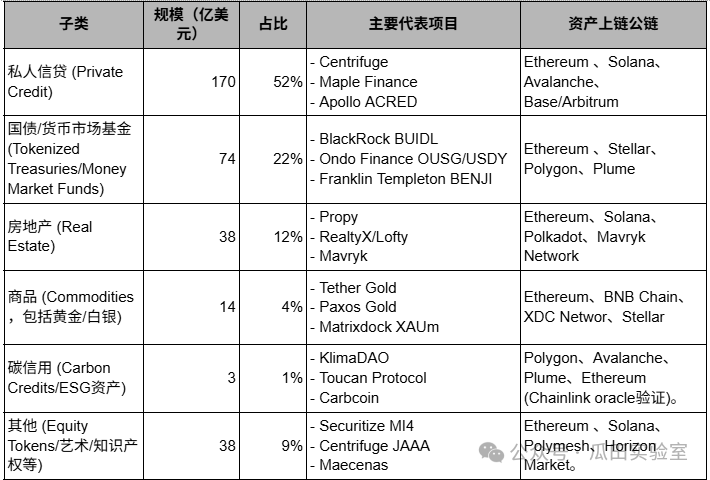
Согласно последним данным с платформ RWA.xyz и CoinGecko, общий объем выпущенных RWA (по состоянию на сентябрь 2025 года) достиг 33 млрд долларов США, при этом крупнейшую долю занимают частное кредитование, государственные облигации и товары. По сравнению с масштабами традиционных финансов и физических активов, потенциал недвижимости, акций, искусства и инфраструктуры остается далеко не полностью реализованным.
Какие проблемы решает RWA?
RWA представляет собой междисциплинарную область, объединяющую Web3, традиционные финансы и реальный мир, появление которой оказывает положительное влияние на все три сектора.
1. Решение проблем в сфере Web3
-
Недостаточная ликвидность: Активы Web3 (например, NFT и отдельные токены) часто характеризуются низкой ликвидностью из-за фрагментации рынка. Внедрение в ончейн высокоценных активов реального мира (таких как государственные облигации, недвижимость) увеличивает ликвидность и глубину торговли. Например, токенизированные гособлигации (как BUIDL от BlackRock) могут использоваться в протоколах DeFi в качестве залога, повышая эффективность использования капитала.
-
Однообразие активов: Ранее пул активов в экосистеме DeFi был весьма ограничен и практически полностью состоял из криптовалют. Такие активы, как ETH, стейблкоины, привязанные к USD, и BTC, отличались высокой волатильностью и сильной корреляцией, что делало всю финансовую систему гомогенной. Внедрение активов реального мира эффективно устраняет этот недостаток, значительно расширяя ассортимент активов и повышая общую стабильность.
-
Отсутствие реальной доходности: Доходы многих DeFi-протоколов зависят от внутренних спекулятивных циклов, таких как добыча ликвидности через кредитование, не имея опоры на реальную экономику. В отличие от этого, активы реального мира способны генерировать рентный доход, процентные выплаты по облигациям и рост стоимости сырьевых товаров, что обусловлено реальной экономической деятельностью и обладает более высокой устойчивостью.
-
Нестабильность якоря стоимости: Многие криптоактивы обладают высокой волатильностью и лишены стабильной стоимостной базы. Стейблкоины (USDT, USDC), выступающие ярким примером RWA, фиксируют свою стоимость на уровне фиатных валют, обеспечивая надежность и практическую ценность для Web3-экосистем.
-
Ограниченное принятие пользователями: Приложения Web3 часто ограничены кругом технических энтузиастов. Интеграция знакомых классов активов (акций, облигаций) через RWA снижает порог входа для обычных пользователей, стимулируя массовое adoption.
2. Решение проблем традиционных финансов
-
Низкая эффективность сделок: В традиционных финансах сделки с активами (недвижимость, облигации) включают множество посредников, а срок расчета длителен (T+2 или более). RWA использует блокчейн для моментального расчета (T+0); например, автоматизация выплат процентов по облигациям через смарт-контракты снижает затраты и временные рамки.
-
Высокий порог входа: Многие дорогостоящие активы (частные фонды, недвижимость) требуют высоких капиталовложений от розничных инвесторов. RWA позволяет дробить права собственности (например, доли токенизированной недвижимости), снижая инвестиционный порог и расширяя участие на рынке.
-
Недостаточная прозрачность: Традиционные рынки часто страдают от отсутствия оперативной прозрачности. Публичный блокчейн RWA обеспечивает сквозное отслеживание прав собственности и истории транзакций, укрепляя доверие.
3. Решение проблем реального мира
-
Низкая ликвидность активов: Неликвидные активы реального мира (арт-объекты, частное кредитование) трудно быстро конвертировать в деньги. RWA через токенизацию (выпуск арт-NFT на Ethereum) выводит их на глобальный рынок, повышая оборачиваемость.
-
Недостаточная финансовая инклюзивность: Во всем мире многие люди лишены доступа к банковским услугам или возможностям инвестирования. Децентрализованные платформы (Polygon, Stellar) позволяют участвовать безгранично, давая возможность инвесторам развивающихся рынков.
-
Экологические и социальные проблемы: Токенизация углеродных кредитов (например, Toucan Protocol) способствует прозрачности и эффективности торговли квотами на выбросы, поддерживая цели устойчивого развития.
4. Решения с учетом специфики Китая
Рынок недвижимости Китая перешел в стадию «конкуренции за существующий запас». В этих условиях вопрос активизации неиспользуемых активов и более эффективного распределения капитала становится центральной задачей для отрасли в поисках новых путей развития. Возникновение RWA открыло инновационные решения в области недвижимости и финансов, выходящие за рамки простого «оцифровки и вывода недвижимости в блокчейн». Переосмысляя структуру прав собственности, технологии блокчейна и смарт-контрактов позволяют преобразовать крупные активы, ранее трудно поддававшиеся разделению, облаченные бюрократией и информационной асимметрией, в композиционные, управляемые и оборотные цифровые единицы прав. Встроенные в смарт-контракты правила четко определяют соотношение прав, обязанностей и денежных потоков, тогда как вторичный рынок обеспечивает ценообразование и механизмы выхода.
В отличие от простой оцифровки традиционных активов, RWA фундаментально переопределяет структуру прав собственности. Благодаря неизменяемости блокчейна и автоматизации исполнения смарт-контрактов высоколиквидные физические активы могут разделяться на мелкие обратимо торгуемые доли, существенно усиливая ликвидность и глубину рынка. Например, коммерческая недвижимость стоимостью 10 млн юаней при токенизации RWA может быть разделена на 10 тыс. токенов, каждый из которых отражает 1/10 000 доли в праве собственности. Это снижает порог входа с 10 млн до 1000 юаней, позволяя свободно торговать на вторичном рынке.
Тип компании заметно влияет на уровень осведомленности о RWA: финансово ориентированные управляющие компании в сфере недвижимости и ведущие девелоперы обладают значительным преимуществом в понимании этой концепции. Опрос CRIC показал, что 60% респондентов считают главной ценностью RWA «повышение ликвидности активов», 20% ориентируются на «снижение порога входа», около 15% видят плюсы в «расширении каналов финансирования», тогда как аспекты «повышения прозрачности» и «оптимизации операционной эффективности» оцениваются ниже. Однако автоматическое исполнение смарт-контрактов, прозрачное управление на блокчейне и возможности детализированной эксплуатации фактически способны кардинально изменить операционную эффективность, управление рисками и модели управления активами.
Преимущества и ценность токенизации RWA
Токенизация RWA (активов реального мира) применяет блокчейн-технологию для преобразования традиционных активов, таких как акции, облигации, недвижимость и золото, в цифровые токены, повышая их ликвидность, прозрачность и глобальную доступность, что придает импульс финансовым инновациям. Ключевые технические преимущества включают:
-
Автоматизация, прозрачность и высокая эффективность смарт-контрактов. Смарт-контракты автоматически исполняют условия сделок, гарантируя прозрачность работы без ручного вмешательства. Исключительная защита кода от изменений в сочетании с верификацией децентрализованными узлами устраняет риски недоверия и повышает безопасность. Например, при достижении целевой цены актива контракт автоматически инициирует передачу или ликвидацию. Автоматическое распределение доходов через смарт-контракты существенно повысит эффективность управления активами.
-
Стабильность механизма избыточного обеспечения. Токенизация RWA конвертирует активы в торгуемые токены, используемые в качестве залога для эмиссии стабильных монет. Смарт-контракты автоматически выполняют ликвидацию на основе стоимости активов, обеспечивая ликвидность платформы и ее платежеспособность, предотвращая риски чрезмерной эмиссии.
-
Гарантия данных оракулов в реальном времени. Оракулы связывают off-chain и on-chain пространства, мгновенно передавая данные о ценах активов, правах собственности и т.д., агрегируя информацию из нескольких источников для обеспечения точности и поддерживая соответствие юридическим требованиям, гарантируя легитимность транзакций.
-
Глобальное обращение: Ончейн-активы поддерживают круглосуточные глобальные сделки, упрощая процесс трансграничных инвестиций, повышая рыночное разнообразие и ликвидность.
-
Наделение пользователей возможностями: Через модель «пользователь = акционер» RWA объединяет маркетинг и привлечение финансирования, укрепляя лояльность клиентов и повышая узнаваемость бренда.
-
Поддержка цепочек поставок: RWA формирует замкнутую экосистему, оптимизируя финансирование цепочек поставок, помогая предприятиям аккумулировать средства и поддерживать циркуляцию экосистемы.
Сочетание вышеуказанных технических преимуществ с финансовыми механизмами дает эмитентам RWA следующие дополнительные выгоды:
-
Рост эффективности и прибыли: Новые средства направляются на расширение производства и завоевание рынков, повышая маржинальность.
-
Решение проблемы ликвидности: Дробление позволяет заранее реализовать потенциал дорогостоящих активов.
-
Интеграция маркетинга и привлечения капитала: Участие пользователей в инвестициях усиливает консенсус и каналы сбыта.
-
Увеличение видимости бренда: Проекты RWA генерируют собственный трафик, повышая известность.
-
Удобство управления: Оптимизация управления активами стимулирует развитие моделей с низкой капиталоемкостью и трансформацию зарубежных активов.
-
Инновации в экосистеме: Поддержка замкнутой модели финансирования цепочек поставок снимает давление на денежные потоки.
Сравнение RWA с традиционными финансовыми моделями
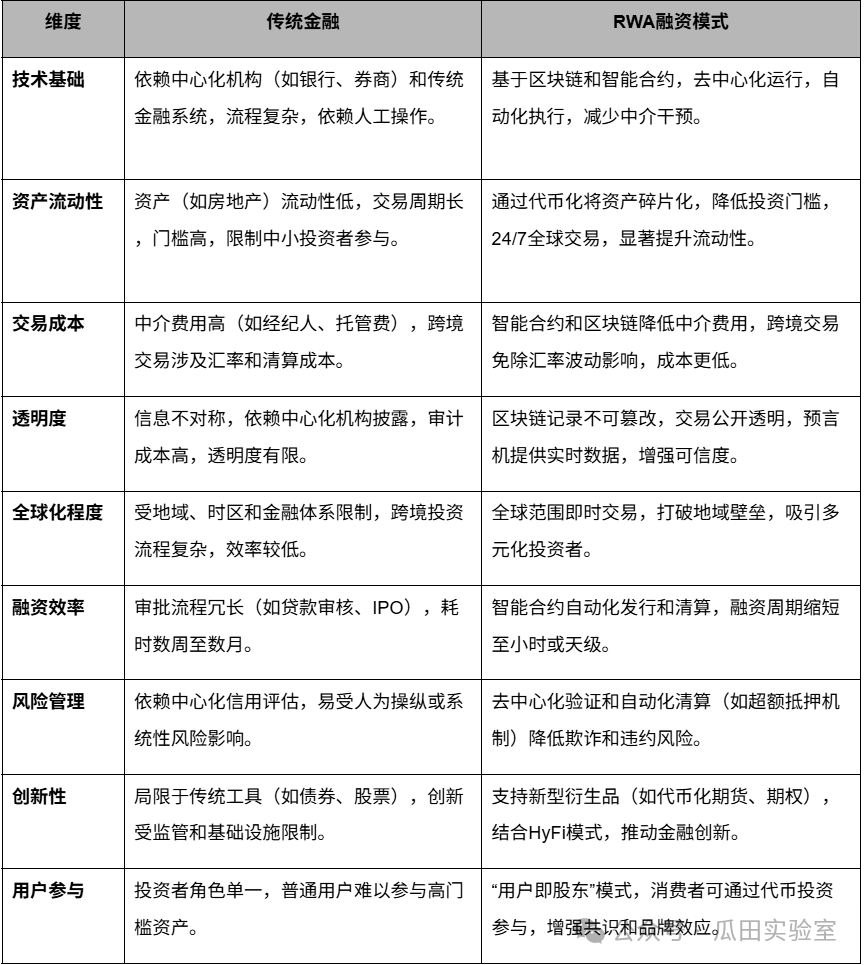
Модели финансирования RWA (активов реального мира) и традиционные финансы преследуют схожую цель — обеспечение предприятий и проектов капиталом, опираясь на реальные активы для поддержания стоимости и соблюдая нормативные требования. Однако существенные различия проявляются в технологиях, эффективности и инновационности. Традиционные финансы опираются на централизованные институты, отличаются сложными процедурами, высокими комиссионными расходами посредников, низкой ликвидностью активов и ограничениями на трансграничные операции из-за территориальных факторов и валютных курсов, что делает их пригодными для развитых рынков, но ограничивает глобальную эффективность. Модель финансирования RWA базируется на блокчейне и смарт-контрактах, позволяя посредством токенизации активов осуществлять фрагментированные транзакции, снижая инвестиционный порог и поддерживая круглосуточное глобальное обращение, что радикально улучшает ликвидность. Автоматизация исполнения смарт-контрактами сокращает затраты посредников, неизменяемость блокчейна усиливает прозрачность и доверие, а оракулы предоставляют поддержку данных в режиме реального времени. RWA также стимулирует создание новых деривативов и модель «пользователь = акционер», способствуя финансовой инклюзии и усилению брендовых эффектов. Столкнувшись с регуляторными и техническими вызовами безопасности, RWA тем не менее значительно превосходит традиционные финансы по эффективности привлечения капитала, степени глобализации и инновационности, демонстрируя революционный потенциал финансовой системы эпохи Web3 и особенно применяясь для оживления низколиквидных активов и оптимизации финансирования цепочек поставок.
Проблемы, с которыми сталкивается RWA на техническом уровне:
Токенизация активов реального мира (RWA), выступая инновационным путем объединения традиционных финансов и Web3, на техническом уровне по-прежнему сталкивается с рядом серьезных вызовов. Эти проблемы не только ограничивают масштабное внедрение RWA, но и могут спровоцировать системные риски. Согласно техническому докладу Chainlink & ConsenSys (2025) о проблемах RWA, в 2024 году проекты RWA по всему миру на 35% были приостановлены из-за технических сбоев, что повлекло убытки свыше 800 млн долларов. Основные болевые точки сосредоточены в пяти ключевых областях: надежность оракулов, ограничения оффчейн-исполнения, противоречие между конфиденциальностью и прозрачностью, недостаточная стандартизация и вопросы кибербезопасности, требующие системных решений.
-
Проблемы с оракулами: Блокчейн не способен напрямую получать оффчейн-данные и зависит от оракулов для предоставления информации о стоимости и состоянии активов. Использование единичных или централизованных оракулов подвержено атакам, приводящим к ошибкам смарт-контрактов; необходимо гарантировать достоверность источников данных, решая проблему «смещения доверия».
-
Ограничения оффчейн-исполнения: Смарт-контракты обрабатывают только ончейн-логику; при дефолте требуется задействование традиционной правовой системы, что вызывает задержки исполнения и снижает преимущества автоматизации.
-
Конфликт конфиденциальности и прозрачности: Открытость блокчейна облегчает аудит, но может привести к утечке коммерческих или персональных конфиденциальных данных. Технология нулевого разглашения (ZKP) защищает приватность, но усложняет архитектуру и увеличивает затраты.
-
Недостаточная стандартизация: Различия в стандартах токенов и комплаенс-рамках приводят к фрагментации ликвидности активов, образованию «изоляций», препятствующих глобальному движению стоимости.
-
Технологическая незрелость и риски безопасности: Блокчейн все еще несовершенен в вопросах пользовательского опыта, безопасности и соответствия нормам. Управление приватными ключами, уязвимости смарт-контрактов, фишинговые атаки, взлобы межсетевых мостов, манипуляции оракулов и регуляторный арбитраж могут вызывать системные сбои. Игнорирование технических нюансов может привести к краху бизнес-стратегий и планирования экосистем из-за жалоб пользователей, нарушений комплаенса или инцидентов безопасности.
Для решения указанных технических проблем в краткосрочной перспективе целесообразно сфокусироваться на активах, пригодных для цифровизации, совершенствовать архитектуры оракулов, регуляторные рамки и технологии конфиденциальности, усиливая доверие рынка. В долгосрочной перспективе интеграция Интернета вещей (IoT) и искусственного интеллекта позволит разработать продвинутые оракулы для автоматического мониторинга нестандартизированных активов (недвижимость, произведения искусства), постепенно внедряя физический мир в цифровую экосистему.
Категории активов, подлежащих токенизации
Возвращаясь к классам базовых активов, поддающихся токенизации: теоретически любые реальные активы могут быть переведены в формат токенов и представлены как RWA, однако физические активы со следующими характеристиками имеют очевидные преимущества:
-
Измеримость стоимости:
- Активы должны обладать прозрачным и публичным механизмом ценообразования, позволяющим легко получать актуальную стоимость через авторитетные источники данных (биржи, официальные базы данных).
- Пример: цены на золото и гособлигации формируются публичным рынком, что идеально подходит для питания данными оракулов.
-
Четкие правила денежных потоков:
- Доходы активов (проценты, дивиденды, арендная плата) должны иметь строгие правила расчета и распределения, удобные для кодирования в смарт-контракты для автоматизированного исполнения.
- Пример: процентные ставки и даты выплат по государственным облигациям фиксированы, облегчая распределение в блокчейне.
-
Низкая потребность в оффчейн-исполнении:
- Переход прав собственности должен осуществляться преимущественно через цифровые записи, минимизируя зависимость от физической передачи или сложных юридических процедур.
- Пример: сделки с паевыми долями ETF осуществляются посредством цифровых записей без физической доставки.
-
Высокая стандартизация:
- Активы должны соответствовать единым стандартам (типовые контракты), что облегчает пакетную обработку и межплатформенную интероперабельность, предотвращая образование «островов активов».
- Пример: фьючерсные контракты на золото содержат стандартизированные даты экспирации и условия поставки.
-
Поддержка соответствия нормам (Compliance):
- Токенизация должна отвечать местным регуляторным требованиям (законы о ценных бумагах, законодательство о противодействии отмыванию денег), обеспечивая легальное обращение.
- Пример: токенизация казначейских облигаций США требует соблюдения правил Комиссии по ценным бумагам и биржам США (SEC).
-
Техническая осуществимость:
- Необходимы надежные оракулы для передачи оффчейн-данных (цены, статусы), а платформа блокчейна должна поддерживать смарт-контракты и механизмы защиты от уязвимостей, атак и несанкционированных изменений.
- Пример: оракулы Chainlink предоставляют надежные ценовые данные для DeFi-протоколов.
Какие именно категории активов на рынке уже прошли или проходят процесс токенизации? Наиболее распространенные включают:
-
Товары: Золото и другие благородные металлы токенизируются в сочетании с блокчейном, повышая ликвидность и операционную эффективность. В 2022 году капитализация токенизированных commodities составила 1,1 млрд долларов, занимая 0,8% от рынка фиатных стейблкоинов. Золото благодаря своим защитным свойствам и стабильному росту особенно хорошо подходит в качестве заякоренного актива для токенизации, поддерживая глобальные резервы и инвестиции.
-
Валюта: Стабильные монеты (USDT, USDC) связывают фиатные активы (доллар США, казначейские облигации США) с DeFi; их капитализация выросла с 5,2 млрд долларов в 2020 году до более чем 300 млрд долларов сегодня. Цифровые валюты центральных банков (CBDC), будучи цифровой фиатной валютой, выпускаемой государствами, обеспечивают законное обращение, отличаясь от децентрализованных криптовалют.
-
Недвижимость: Токенизация RWA дробит объекты недвижимости на торгуемые токены, увеличивая капиталоемкость владельцев и снижая порог входа, позволяя обычным людям участвовать в инвестициях в коммерческую или жилую недвижимость.
-
Искусство и коллекционные предметы: NFT предоставляют неизменные подтверждения прав и прослеживаемость происхождения, тогда как FT (фангибильные токены) поддерживают фракционную крауд-инвестицию, снижая барьеры, повышая прозрачность и эффективность распределения доходов, усиливая инклюзивность и качество инвестиционного опыта.
-
Интеллектуальная собственность (IP): Токенизация упрощает подтверждение прав и отслеживание IP (авторские права, патенты), предотвращает плагиат и повышает прозрачность сделок, например, в защите патентов Dell по принципу «сборка по требованию».
-
Акции, облигации и ценные бумаги: Токенизация снижает барьеры входа на рынки капитала, позволяя инвестировать малые суммы в государственные облигации США и преодолевать высокие транзакционные издержки и длительные сроки (T+1) традиционной торговли, обеспечивая круглосуточный моментальный клиринг и содействуя глобальной мобильности капитала.
-
Углеродные кредиты и зеленое финансирование: Токенизация сертификатов снижения выбросов позволяет торговать или уничтожать их в блокчейне, поддерживая прозрачный и защищенный от подделок мировой углеродный рынок, соответствующий трендам ESG и устойчивого развития, и вводя экологические финансовые продукты в DeFi.
Резюме
В данной статье рассматриваются концепция, предпосылки развития, технические преимущества, потенциал применения и проблемы активов реального мира (RWA). Являясь синтезом блокчейна и традиционных финансов, RWA переформатирует глобальный ландшафт управления активами. Токенизируя недвижимость, облигации, искусство и иные реальные объекты, она наполняет их цифровой динамикой, преодолевает географические барьеры и пороги входа, обеспечивая круглосуточные мировые сделки, фрагментарное право собственности и автоматизированное распределение доходов через смарт-контракты. Современный бум обусловлен технологическим скачком (масштабирование Ethereum), регуляторным одобрением (песочницы США и ЕС) и приходом корпоративных гигантов (масштаб фонда BUIDL BlackRock достигает 2,9 млрд долларов). Объем рынка вырос с 860 млн долларов в 2023 году до 33 млрд долларов в 2025 году, где доминируют частное кредитование и гособлигации; прогнозируется выход на триллионный уровень к 2030 году, а платежи на базе стейблкоинов превзойдут традиционные системы.
Многосторонняя ценность RWA очевидна: она вносит реальную доходность и стабильность в Web3, смягчая спекулятивные циклы DeFi; в традиционных финансах ускоряет расчеты по схеме T+0, повышает прозрачность и снижает комиссионные расходы посредников; в реальном мире она расширяет возможности развивающихся рынков, способствует финансовой инклюзии и через дробление дорогостоящих активов снижает инвестиционный порог. По сравнению с традиционными моделями децентрализация и глобальный охват RWA существенно превосходят низкую эффективность централизации, стимулируя экосистему «пользователь = акционер» и замыкая цикл цепочек поставок. Тем не менее новые форматы сталкиваются с вызовами: изменение данных оракулами, зависимость от оффчейн-исполнения, парадокс приватности и прозрачности, отсутствие стандартизации, что приводит к сбоям многочисленных проектов RWA. Для их устранения в краткосрочной перспективе следует совершенствовать комплаенс-механизмы, а в долгосрочной — интегрировать AI, IoT и смежные области. В целом, RWA — это не просто технологический инструмент, а мост финансовой инклюзии, связывающий реальный сектор экономики с цифровым будущим и推动ющий трансформацию финансов от «медиаторов доверия» к «автономии кода», что открывает бескрайние перспективы.
В следующей статье мы рассмотрим глобальную регуляторную рамку RWA, а также подробно проанализируем основные международные платформы эмиссии/торговли RWA и соответствующие кейсы. Просим следить за обновлениями.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 瓜田实验室W Labs














