


Практическая реализация RWA: эксперимент Ondo Finance с ончейн-облигациями и институциональные инновации
Эволюция парадигмы и структурная реальность RWA
1.1 Эволюция RWA в три этапа
Эволюция RWA на самом деле представляет собой постепенное развитие, обусловленное совместным влиянием стека возможностей блокчейна, спроса на финансовых рынках и нормативно-правовой среды. Краткий обзор трех этапов:
- Первый этап: экспериментальный период STO (2015–2020) до распространения Ethereum многие ранние попытки заключались в «токенизации» таких активов, как акции, облигации, доли в недвижимости, с созданием токенов ценных бумаг (STO). С помощью юридических контрактов традиционные ценные бумаги отображались в блокчейне. К сожалению, проблемы этого этапа заключались в том, что инфраструктура ликвидности in-chain еще не была созрела, отсутствовало понимание работы оракулов (Oracle) и механизмов кросс-чейн взаимодействия, а вторичный рынок не мог обеспечить должное сопоставление. В результате большинство активов продолжало торговаться на традиционных рынках, а in-chain оставалось лишь формальным отображением.
- Второй этап: стейблкоины с доходностью / токенизированные государственные облигации (2020–2023) по мере созревания экосистемы DeFi стейблкоины стали основным шлюзом для входа капитала in-chain. По мере обнажения кризисов доверия в криптоиндустрии все больше капитала искал стабильный и низкорисковый доход. Активы, обеспеченные гособлигациями США, стали рассматриваться в качестве идеальных базовых объектов из-за их кредитного качества, постепенно токенизируясь и интегрируясь в состав активов стейблкоинов или выступая в виде отдельных токенов с выплатой дохода. На этом этапе основным форматом RWA перестало быть прямое отображение акций через STO, а вместо этого использовались резервы из казначейских облигаций США, где низкодоходные активы вводились в экосистему in-chain через стейблкоины или специализированные токены.
- Третий этап (текущий и будущий): структурированный кредит + высокопроизводительные блокчейны и кросс-чейн ликвидность в 2023–2025 годах под воздействием нескольких факторов RWA начали переходить на более сложный уровень. Масштабы токенизации казначейских облигаций США быстро выросли, однако новые вызовы заключаются в поддержке кредитных активов, эффективном перемещении между несколькими блокчейнами, снижении трения при кросс-чейн транзакциях и использовании высокопроизводительных публичных блокчейнов в качестве инфраструктурной базы. На этом этапе RWA представляют собой не просто вывод активов в сеть, а комбинацию «ликвидных активов + структурированных продуктов + композитных финансовых примитивов».
Такой сдвиг парадигмы означает, что блокчейн перестает быть простым средством учета и способен стать основной финансовой инфраструктурой.
1.2 Текущая структура распределения активов RWA
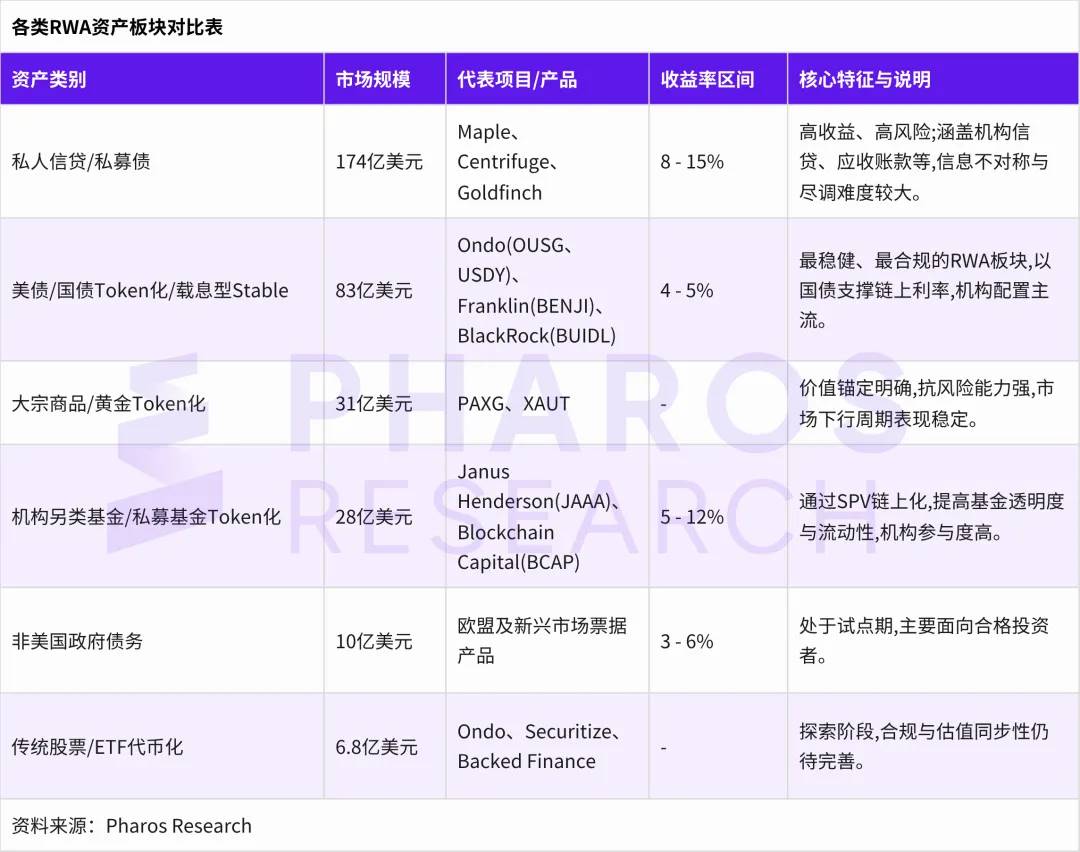
По состоянию на октябрь 2025 года, согласно отчету «RWA Report 2024» от CoinGecko и данным платформы RWA.xyz, текущие активы RWA сосредоточены в основном в нескольких стандартизированных и высоколиквидных категориях. Ниже представлены ключевые сегменты:
- Частное кредитование / облигации закрытого размещения: это крупнейший сегмент в экосистеме RWA, общий объем составляет около 17,4 млрд долларов США, занимая более 50%. Данный класс включает институциональные кредитные пулы, дебиторскую задолженность корпораций, структурированные долговые продукты и т.д., средняя доходность in-chain обычно находится в диапазоне 8–15%[1].
- Токенизация казначейских облигаций США / стейблкоины с доходностью: гособлигации остаются наиболее надежным и соответствующим регуляторным требованиям типом актива RWA, общий объем составляет около 8,3 млрд долларов США. Ключевая логика сектора заключается в «поддержке процентных ставок in-chain за счет казначейских облигаций». Яркими примерами являются OUSG и USDY от Ondo[2], фонд BENJI от Franklin Templeton, фонд BUIDL от BlackRock и др.
- Токенизация сырьевых товаров / золота: объем около 3,1 млрд долларов США, преимущественно представлен золотыми токенами PAXG и XAUT, выступающими в роли некоррелированного хеджирующего актива в криптопортфелях. Благодаря естественной привязке стоимости и глобальной системе ценообразования золото демонстрирует стабильные результаты на рынках в периоды спада.
- Токенизация институциональных альтернативных фондов / частных фондов: объем около 2,8 млрд долларов США, отражает процесс вывода институциональных фондов в блокчейн через структуры СПВ, такие как фонд JAAA под управлением Janus Henderson и фонд BCAP от Blockchain Capital. Такие продукты повышают прозрачность и ликвидность закрытых фондов, выступая важным мостом для традиционных управляющих компаний на рынке DeFi.
- Негосударственный долг США (non-US Government Debt): объем около 1 млрд долларов США, в основном касается токенизации краткосрочных гособлигаций или нот стран Европы и развивающихся рынков, пока находится на стадии тестирования. Большинство подобных продуктов выпускается традиционными финансовыми фондами через каналы квалифицированных инвесторов.
- Токенизация традиционных акций / ETF: объем около 680 млн долларов США, находится на стадии изучения. Компании Ondo, Securitize, Backed Finance и другие предлагают продукты токенизации акций США или ETF, открывая новый канал для «активных активов» на криптобиржах, однако из-за ограничений по соблюдению нормативных требований, ликвидности и синхронизации оценки их масштабы пока остаются небольшими.
Типовой случай американского RWA в сфере фиксированного дохода: глубокое разложение Ondo Finance
В нише RWA, обеспеченных казначейскими облигациями США, Ondo Finance является одним из самых представительных и успешно реализованных проектов.
2.1 Логика продукта: почему казначейские облигации могут «жить» в блокчейне
Прежде всего, рассмотрим, как Ondo создает продукт для токенизации казначейских облигаций, сочетающий низкий риск и высокую ликвидность.
2.1.1 Стратегия распределения активов и портфельного управления
Среди токенизированных финансовых продуктов, представленных Ondo, выделяют фонд казначейских облигаций США короткого срока ($OUSG) и доходный стейблкоин Ondo US Dollar Yield Token ($USDY).
В отличие от USDY, портфель OUSG в основном формируется за счет нескольких институционально управляемых фондов казначейских облигаций или денежного рынка, таких как BUIDL от BlackRock, FOBXX от Franklin, WTGXX от WisdomTree, ULTRA от FundBridge, FYHXX от Fidelity, а также части наличных средств / USDC в качестве буфера ликвидности. Такая диверсификация снижает риск зависимости от одного фонда или управляющей компании. Подобная стратегия означает, что OUSG напрямую не владеет базовыми облигациями, а инвестирует в управляемые институтами фонды, обеспеченные этими облигациями.
Базовые активы USDY в основном состоят из краткосрочных казначейских облигаций США и банковских депозитов. Часть в облигациях хранится через токенизированные инструменты, а банковские депозиты размещаются на счетах регулируемых финансовых учреждений, при этом субординированная структура капитала выступает в роли буфера риска. В отличие от OUSG, косвенно владеющего облигациями через паи фондов, дизайн USDY предполагает прямое соединение с базовыми активами в форме процентирующих обязательств, а его доходность динамически корректируется Ondo Finance в зависимости от рыночных процентных ставок.
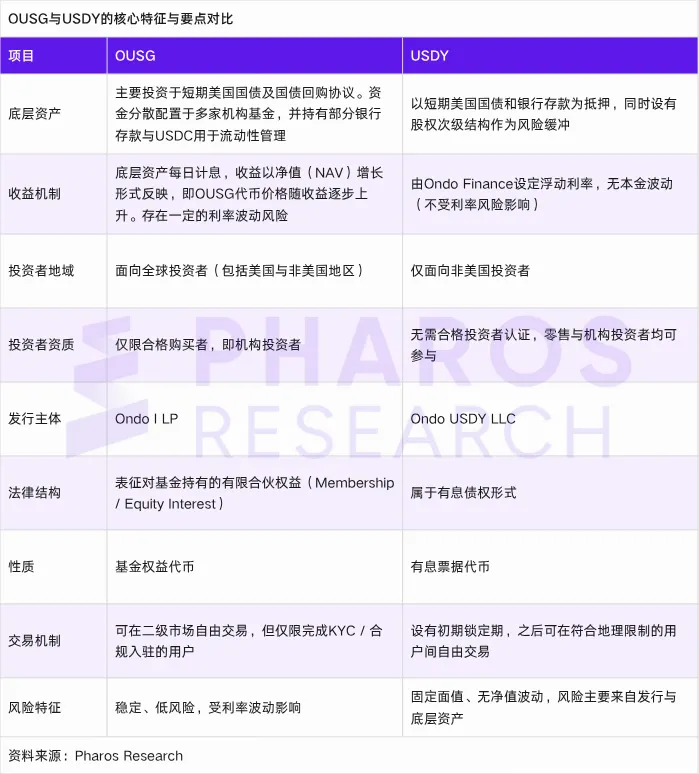
2.1.2 Дизайн архитектуры токенов: накопление + Rebasing + мгновенное создание и выкуп
При дизайне токенов OUSG и USDY используют две версии:
- Накопительная версия OUSG/USDY: чистая стоимость активов (NAV) каждого токена растет по мере накопления дохода;
- Ребазирующая версия rOUSG/rUSDY: цена фиксируется на уровне $1,00, но система ежедневно минтит дополнительные токены для держателей, обеспечивая распределение дохода.
Такая двухверсионная конструкция предоставляет пользователям (особенно институционалам) большую гибкость, а официальная документация прямо указывает возможность взаимозаменяемости версий в соотношении 1:1.
Кроме того, данные долговые расписки с фиксированным доходом поддерживают круглосуточное создание и моментальный выкуп, пользователи могут обменять USDC или PYUSD на OUSG/USDY и обратно мгновенно. Однако операции имеют верхний лимит, превышение которого или крупные запросы на выкуп могут перевести транзакцию в статус немедленного исполнения.
2.1.3 Многоцепочечное развертывание + стратегия кросс-чейн мостов
Чтобы обеспечить обращение OUSG в различных экосистемах (таких как Ethereum, Solana, Polygon, XRPL), Ondo разработала решение для многоцепочечного развертывания и кросс-чейн мостов. Например, в начале этого года Ondo совместно с Ripple развернул OUSG в сети XRPL, разрешив использовать стейблкоин RLUSD в качестве расчетного актива для операций создания и выкупа[3][4]. Такая кросс-чейн архитектура повышает ликвидность, расширяет базу пользователей и одновременно обеспечивает беспрепятственные пути для притока капитала из разных сетей.
2.1.4 Модель комиссий и распределение дохода
Комиссия за управление, установленная Ondo, составляет 0,15% годовых (что является относительно консервативной ставкой). Распределение дохода (как в накопительной, так и в ребазирующей версии) базируется на чистой процентной прибыли базового портфеля за вычетом расходов. При самом создании/выкупе могут взиматься минимальные комиссии за транзакции или компенсация проскальзывания, однако официальный бренд заявляет об отсутствии комиссий за некоторые операции (например, определенные виды создания и выкупа).
Подводя итог, ключевой элемент продуктовой логики Ondo заключается в следующем: использование стабильного и верифицируемого портфеля казначейских облигаций + гибкой архитектуры токенов + кросс-чейн предложения + оптимизированной модели комиссий позволяет трансформировать одни из самых надежных традиционных активов в инструменты, готовые к использованию в блокчейне.
2.1.5 Текущие фактические показатели
По состоянию на октябрь 2025 года общая рыночная стоимость OUSG составляла около 792 млн долларов США, а чистая стоимость актива (NAV) одного токена — приблизительно 113 доллара США. За последние 30 дней месячный оборот на вторичном рынке составил примерно 32,85 млн долларов США, свободное обращение насчитывало около 7 011 494 токенов, при этом число держателей достигало лишь около 79 человек, а активных адресов — примерно 12. Из этих данных видно, что OUSG уже обладает эффектом масштаба и соответствует комплаенс-структуре. Однако одновременно с этим активность на вторичном рынке остается низкой, количество активных адресов и держателей значительно уступает обычным продуктам цифровых активов, что указывает на концентрацию ликвидности преимущественно между несколькими крупными игроками или институционалами.
В сравнении с этим, показатели USDY демонстрируют более явные возможности масштабирования в части охвата пользователей и активности в блокчейне. Его общая стоимость составляет около 691 млн долларов США. Чистая стоимость токена равняется примерно 1,11 доллара США, а годовая процентная ставка (APY) достигает 4,00%. Что еще важнее, количество держателей приближается к 15 959 человекам, ежемесячно активных адресов — около 1 124, а месячный объем переводов составляет порядка 22,66 млн долларов США. Эти цифры четко свидетельствуют о гораздо более широкой пользовательской базе и высокой активности в сети у USDY.
2.2 Технологическая архитектура: системы in-chain и доверенные интерфейсы
Продуктовая логика служит лишь фундаментом; успех внедрения во многом зависит от способности технологий надежно связывать оффчейн-активы, кросс-чейн механизмы и смарт-контракты.
2.2.1 Система смарт-контрактов и контроль прав доступа
OUSG развернут на главной сети (например, Ethereum) со стандартными контрактами ERC-20 или совместимыми безопасными токенами, предоставляя функции создания, выкупа, запроса цен и Rebasing. Проектирование контрактов должно включать контроль полномочий (например, администрирование, приостановка работы, белый список для создания, управление лимитами выкупа) для предотвращения случайных действий или злоупотреблений. Для снижения рисков контракт неоднократно проходил аудиты безопасности, включая статический анализ и fuzzing. Согласно публичным материалам, Ondo подтверждает наличие аудиторского сопровождения своих контрактов.
2.2.2 Oracle для расчета NAV / оценки и механизмы прозрачности
Для синхронизации стоимости токенов in-chain с ценностью оффчейн-активов требуется надежный и устойчивый к манипуляциям механизм Oracle для расчета NAV. Ondo поручает стороннему управлению фондом доступ к базовым активным счетам, рассчитывает ежедневную NAV, структуру портфеля и передает эти данные оффчейн-ончейн интерфейсами посредством Oracle (преимущественно Pyth Network и Chainlink).
Что касается прозрачности, Ondo предоставляет инвесторам детальные данные о составе портфеля, ежедневные отчеты, заключения аудиторов, раскрытия информации от депозитариев. Платформа RWA.xyz демонстрирует ключевые показатели OUSG и USDY, такие как структура активов, количество держателей и изменения NAV, которые легко доступны для проверки.
2.2.3 Кросс-чейн мосты и арбитражная синхронизация
Тренды изменения рыночной капитализации продуктов RWA, обеспеченных гособлигациями, в разных публичных сетях
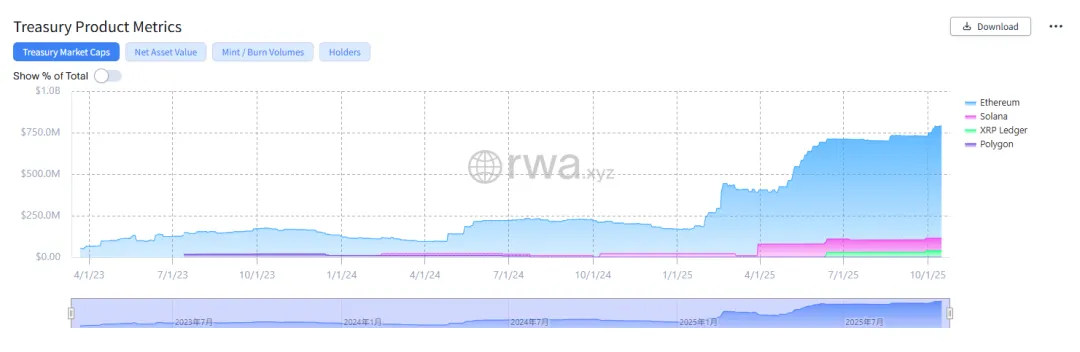
Источник данных: RWA.xyz
Для реализации кросс-чейн дизайна Ondo, обеспечивающего ценовую консистентность и взаимозаменяемость OUSG и USDY между сетями, необходимы механизмы мостов (блокировка + минтинг / разблокировка + сжигание) в сочетании с арбитражными инструментами. Когда цена OUSG на одной из сетей отклоняется от NAV, арбитражные трейдеры могут совершать кросс-чейн выкуп, переводы, создание/погашение, чтобы вернуть ценовой дисбаланс.
Сами кросс-чейн мосты относятся к зонам повышенного риска. Поэтому на практике Ondo применяет множество защитных мер, включая мультисигнатурный контроль, буферы выхода и изоляцию активов. Развертывание в XRPL служит показательным примером: оно размещает OUSG непосредственно в сети XRPL, используя стейблкоин RLUSD в качестве расчетного канала для кросс-чейн создания и выкупа. Подобные кросс-чейн партнерства являются ключевой стратегией Ondo по расширению своей экосистемы.
2.2.4 Создание композитности / интеграция кредитования
Чтобы OUSG и USDY приобрели реальную полезность в экосистеме DeFi, Ondo запустил сопутствующие протоколы, такие как Flux, позволяющие использовать OUSG в качестве залога для получения займов, участия в майнинге ликвидности, стратегиях управления портфелем и т.д. (аналогично тому, как OUSG становится базовым активом DeFi). Такая композитная архитектура превращает OUSG из простого инструмента для пассивного дохода в актив, способный участвовать в сложных финансовых операциях.
Кроме того, в феврале 2025 года Ondo объявил о запуске собственной базовой сети (Ondo Chain), разработанной специально для поддержки масштабных операций с RWA.
2.3 Механизмы контроля рисков: от построения доверия до реагирования на аномалии
Даже при хорошем качестве продукта и технологии без надлежащей системы управления рисками институциональный капитал вряд ли решится на участие. Дизайн риск-менеджмента в Ondo заслуживает глубокого изучения.
2.3.1 Соответствие нормативным требованиям, юридическая структура и изоляция активов
Ondo помещает OUSG в регулируемую структуру траста / СПВ и квалифицирует свои токены как соответствующие законодательству США о ценных бумагах выпуски, распространяемые среди квалифицированных инвесторов в соответствии с правилом Reg D. Устанавливая квалификационные пороги для инвесторов, проводя проверку KYC/AML и применяя белый список адресов, Ondo осуществляет комплаенс-контроль доступа прямо в блокчейне. Базовые активы (такие как казначейские облигации и паи фондов) хранятся у независимого эскроу-депозитария, а соответствующие контракты и инвестиционные договоры четко определяют право собственности на активы и юридические права инвесторов, что позволяет последним защищать свою собственность и получать обратную защиту в соответствии с законом даже при возникновении технических или операционных рисков на платформе.
В то же время традиционные протоколы DeFi полагаются преимущественно на смарт-контракты для управления средствами и распределения доходов, часто не имея четкого юридического субъекта или определения прав собственности на активы, вследствие чего пространство для судебных претензий со стороны пользователей при уязвимостях контрактов, рисках ликвидации или хакерских атаках крайне ограничено. Комбинация архитектуры «право + комплаенс + депозитарное хранение» является главным отличительным признаком Ondo по сравнению с чисто DeFi-проектами.
2.3.2 Прозрачность / аудит / механизмы раскрытия информации
Ondo привлекает стороннего управляющего фондом для ежедневного расчета NAV, раскрытия подробностей состава портфеля, отчетов о NAV и т.д.; ежегодно приглашает внешнюю аудиторскую компанию для проверки депозитарных активов, денежных потоков, процессов отчетности и других показателей.
На уровне блокчейна его смарт-контракты позволяют публично просматривать журналы создания/выкупа, данные об обращении токенов, структуру адресов держателей и прочее. Платформы вроде RWA.xyz также отображают ключевые метрики OUSG, такие как размер активов, количество держателей, динамика NAV. Этот режим двойной прозрачности («ончейн + оффчейн») лежит в основе формирования доверия[5].
Обзор текущих рыночных данных по OUSG
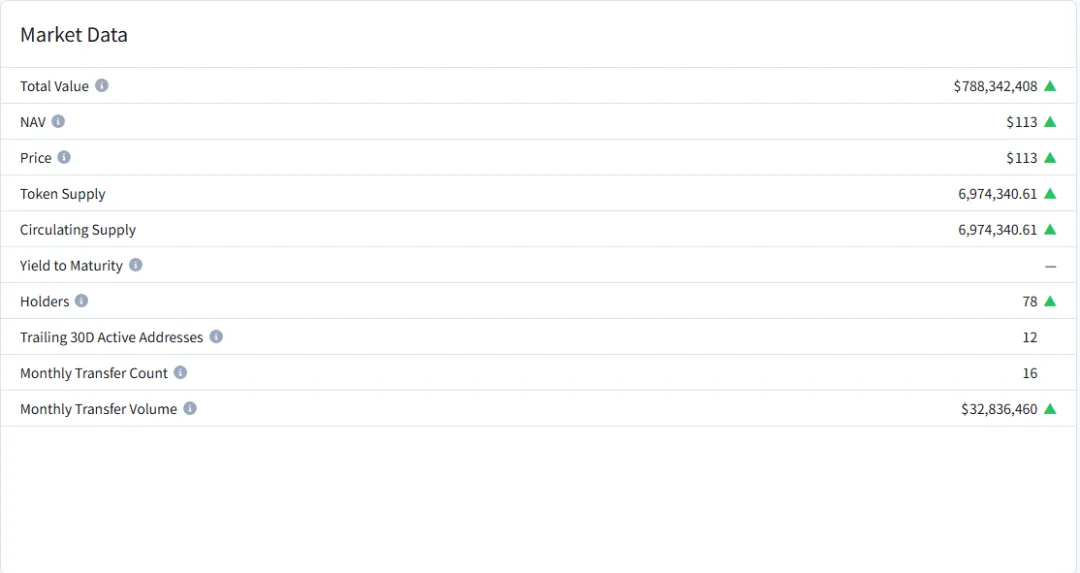
Источник данных: RWA.xyz
2.3.3 Управление рисками выкупа / ликвидности
Во избежание давки (банковского бегства) Ondo Finance внедрила в свои продуктовые линейки on-chain гособлигаций трехуровневый гибридный механизм выкупа: «лимит мгновенного выкупа + буферный кэш-пул + очередь на выкуп». Повседневные пользователи могут осуществлять операции внутри установленного лимита мгновенно, а при его превышении транзакции направляются в процесс неспешного выкупа[6].
Если говорить конкретно, буферный кэш-пул (Buffer Pool) формируется частично из наличных и высоколиквидных активов и предназначен для удовлетворения повседневных запросов на выкуп и неожиданных потребностей в ликвидности, предотвращая принудительную продажу казначейских облигаций в периоды волатильности. Во-вторых, вместе с буферным пулом работает механизм «лимита мгновенного выкупа». Пользователям ежедневно или за каждую отдельную операцию устанавливается лимит мгновенного исполнения. Если запрос на выкуп не превышает указанный лимит, система может немедленно покрыть потребность за счет буферного пула или обычных оборотных средств; в случае превышения лимита запрос поступает в «процесс несрочного выкупа», который может потребовать ожидания сброса пула, конвертации базовых активов или очереди обработки; а механизм очереди активируется, когда объем выкупов превышает лимит, уравновешивая пользовательский опыт и безопасность активов путем выполнения заявок по порядку и периодического пополнения средств. Подобная многоуровневая система выкупа сочетает в себе ликвидность и надежность, позволяя продукту поддерживать функцию 24/7 создания и выкупа, одновременно защищаясь от системных рисков, возникающих при массовом снятии средств.
2.4 Пути привлечения институционального участия: Кто, Как, Зачем
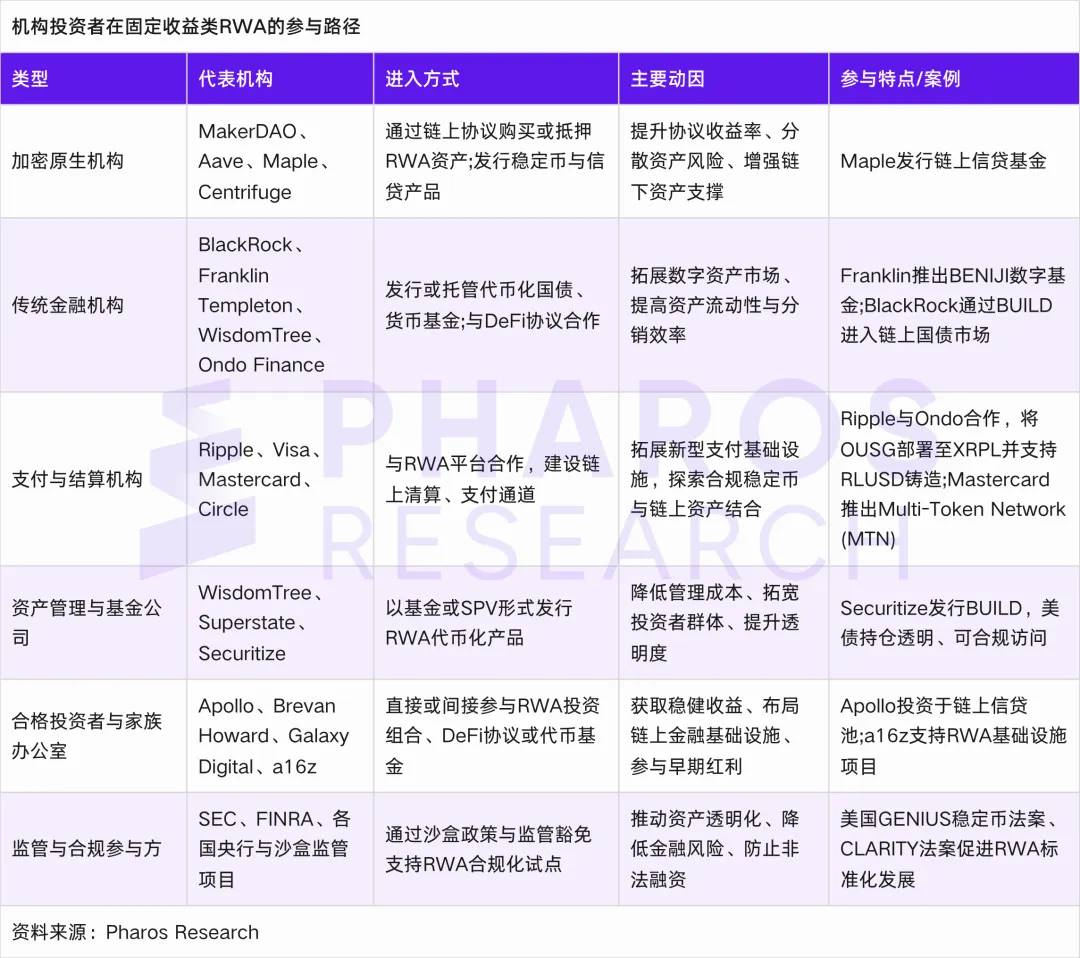
После успешного создания продукта и технологии самым критическим шагом является привлечение институционального капитала. В приведенной ниже таблице обобщены пути участия институциональных инвесторов в сегменте фиксированного дохода RWA для ознакомления читателей.
2.4.1 Крипто-институционалы / DAO / участники протоколов
Данная группа пользователей чаще всего выступает пионерами экспериментов. Они обладают значительными запасами стейблкоинов, но испытывают дефицит безопасных каналов для генерации дохода. Используя OUSG и USDY, инвесторы получают сложную годовую доходность (APY) около 4–5%, что соответствует уровню доходности краткосрочных казначейских облигаций США.
DAO, команды проектов, криптофонды готовы доверять ончейн-механизмам, знакомы с архитектурой контрактов и осознанно принимают риски смарт-контрактов, благодаря чему они составляют естественную целевую группу первичных пользователей Ondo.
2.4.2 Традиционные финансы / компании по управлению активами / банки
Для подобных институций крайне важны юридическая структура, соответствие регуляторным требованиям, депозитарное хранение и операционная эффективность. Стратегия Ondo строится на:
- предоставлении проверяемой и легитимной структуры СПВ/траста + порогов KYC/комплаенса + обязательного раскрытия информации, что снижает юридические барьеры и формирует доверие;
- предоставлении профессиональных интерфейсов интеграции API, депозитарного обслуживания, пакетных операций, позволяющих институциям войти в систему привычным для них образом;
- оптимальности комиссий, ликвидности и стоимости арбитража с плечом (обеспечение максимальной эффективности капитала).
В апреле 2025 года Ondo установил партнерство по депозитарному обслуживанию с Copper Markets, заявив, что пользователи, включая институционалов, смогут хранить OUSG и USDY через данную платформу. Хотя конкретные имена институциональных клиентов пока не афишируются, сам факт привлечения даже небольшого числа таких игроков создает эффект демонстрации, снижая «психологический барьер» для остальных участников.
2.4.3 Семейные офисы / состоятельные частные лица / трасты / благотворительные фонды
Несмотря на меньшие масштабы по сравнению с крупными институтами, подобные клиенты отличаются высокой гибкостью, низкой толерантностью к риску и ориентацией на стабильную доходность. Получив достаточное доверие, они готовы направить часть своего капитала в OUSG или USDY ради безопасного заработка[7].
Для данной аудитории решающее значение имеют удобство использования продукта, прозрачность отчетности, поддержка клиентов, правовая защита и прочие детали пользовательского опыта. Если Ondo качественно проработает эти аспекты, сможет привлечь таких клиентов в статус долгосрочных держателей.
2.4.4 Маркетмейкеры / поставщики ликвидности / арбитражеры / протоколы DeFi
Этот капитал традиционно выступает смазочным механизмом рынка.
- маркетмейкеры и арбитражеры поддерживают привязку цены OUSG за счет извлечения прибыли из спредов на различных сетях и торговых парах;
- поставщики ликвидности обеспечивают пары OUSG/USDC (или другие комбинации) на децентрализованных биржах, получая вознаграждение в виде торговых сборов;
- протоколы DeFi включают OUSG в залоговые пулы, кредитование и стратегии управления активами, тем самым расширяя область применения токена.
Для привлечения данных игроков экосистемы Ondo обязан обеспечить достаточную ликвидность OUSG, высокую совместимость контрактов и низкие затраты на кросс-чейн взаимодействие. Данные участники фактически увеличивают композитность токена и его влияние на всю экосистему.
2.4.5 Результаты и показатели масштаба
По состоянию на середину 2025 года OUSG и USDY от Ondo фигурировали в ряде публикаций как топ-3 продукта токенизации казначейских облигаций США, а объем токенизированных активов достиг миллиардной отметки. Их развертывание в XRPL даже воспользовалось обязательствами Ripple по обеспечению ликвидности для повышения рыночной активности[8].
Кроме того, Ondo был включен в Многотокенную сеть Mastercard (MTN), став первым интегрированным поставщиком RWA для продвижения использования токенов в традиционных платежных и финансовых сетях. Эти шаги показывают, что Ondo переходит от периферии DeFi к центральным узлам mainstream-финансовой инфраструктуры[9].
Сравнительный анализ и наблюдение за трендами: Maple, Centrifuge и векторы будущего
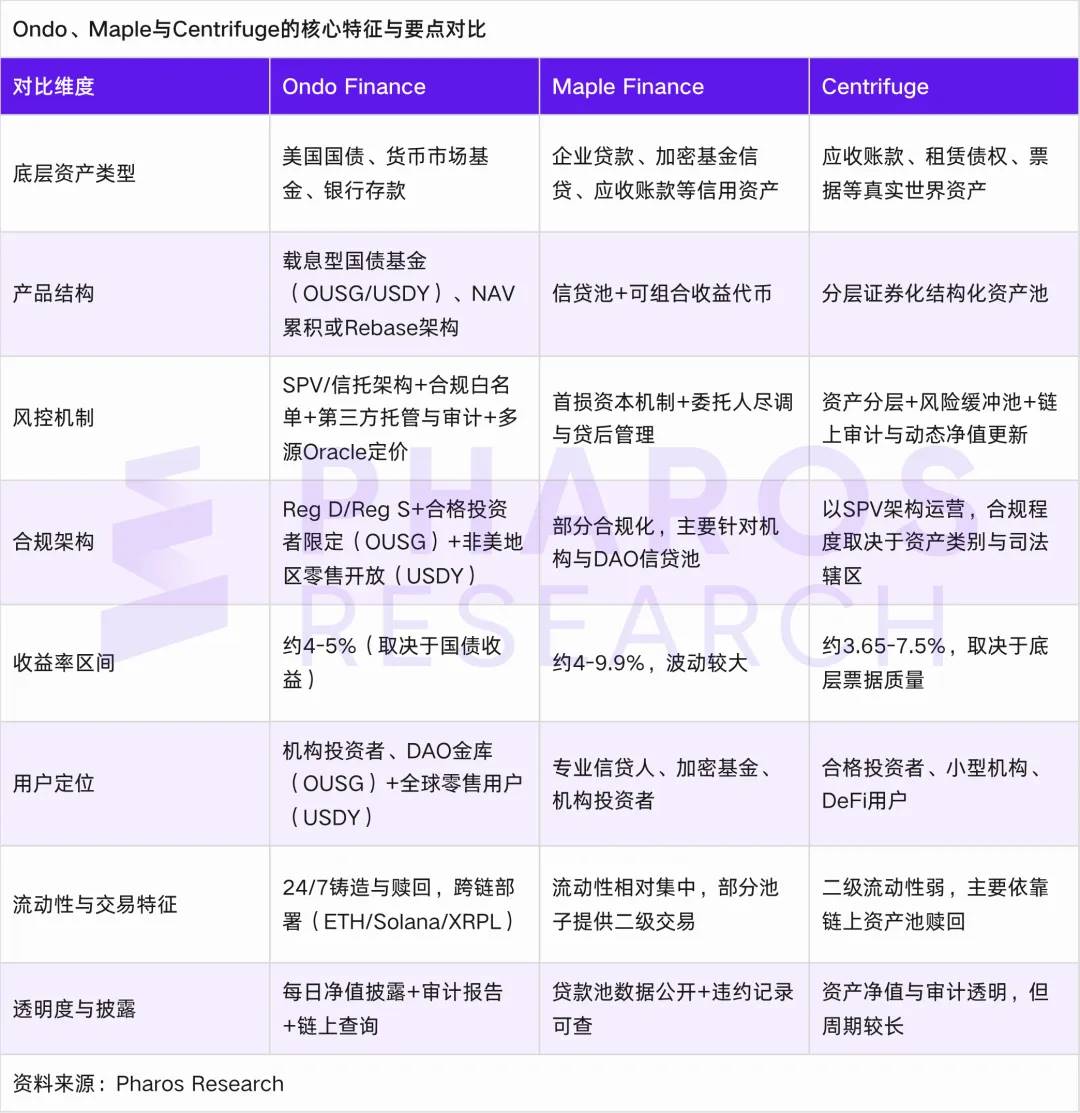
После понимания успешного пути Ondo мы расширим горизонт обзора, сравнив стратегии и риски кредитных и структурированных RWA-проектов, таких как Maple и Centrifuge, укажем направления, которые Ondo может позаимствовать, а также определим будущие тенденции развития.
3.1 Кредитные буферы и структурирование: следующий шаг Ondo?
Появление Ondo Finance знаменует этап «стандартизации и институционализации» для RWA в сфере фиксированного дохода.
Однако для того, чтобы RWA стали настоящей mainstream-финансовой инфраструктурой, одних только гособлигаций недостаточно для обеспечения глубины и разнообразия рынка. Чтобы окончательно усовершенствовать механизмы расширения кредита и слоев доходности, Ondo неизбежно должен извлечь опыт из других зрелых RWA-проектов, наиболее яркими из которых выступают Maple Finance и Centrifuge. Первый предлагает модель ончейн-кредитования и механизма кредитных буферов, второй демонстрирует путь структурированной секьюритизации и многослойного распределения доходов[12][14].
Из логики развития Maple Ondo может извлечь ключевой опыт в виде «институционализированного кредитного буфера при расширении кредита». Бизнес-модель Maple Finance базируется на институциональном кредитовании под залог, где выделяют три ключевые роли: заемщик, кредитор (инвестор) и делегат ликвидного пула (Pool Delegate). Заемщиками преимущественно выступают крипто-институционалы, такие как маркетмейкеры или хедж-фонды, получающие кредитование под залог с коэффициентом залогового покрытия 0–50%; инвесторы размещают капитал в пулах ликвидности для получения процентов, однако основная сумма может быть выведена только по окончании кредитного цикла. Делегаты пулов функционируют в роли управляющих фондами: оценивают кредитоспособность заёмщиков, устанавливают условия сделок и обязаны блокировать долю собственного капитала (обычно не менее 100 тыс. долларов США в виде LP-позиции USDC-MPL) для компенсации потерь инвесторов в случае дефолта. Подобный конструктор создает ончейн-логику «связки интересов + распределения рисков», обеспечивая динамический баланс между безопасностью выдачи займа и системой мотивации.
Опыт Centrifuge дает Ondo направление для заимствования в части структурированных и композитных каркасов секьюритизации активов. Система Tinlake от Centrifuge берет за основу реальные активы, такие как дебиторская задолженность, и выпускает токены с сегментированной доходностью (разные уровни риска), позволяя инвесторам выбирать по своему аппетиту. Данная механика делает управление рисками RWA-продуктов более гибким и дает ончейн-капиталу возможность модульного участия в пулах разного уровня риска[11][13]. Если Ondo использует эту модель, он сможет создать структурированный модульный блок поверх низкодоходного слоя OUSG/USDY. Например, в будущем можно запустить продукты типа «OND Yield+» или «OND Structured», используя OUSG как консервативную базу и добавляя слои корпоративных или доходных облигаций, реализуя многослойное соответствие риск/доходность. Это позволит удовлетворить дифференцированные потребности институциональных и розничных инвесторов одновременно, высвобождая больший потенциал доходности при сохранении фундаментальной стабильности[15].
Схема процесса секьюритизации и токенизации активов в Tinlake.
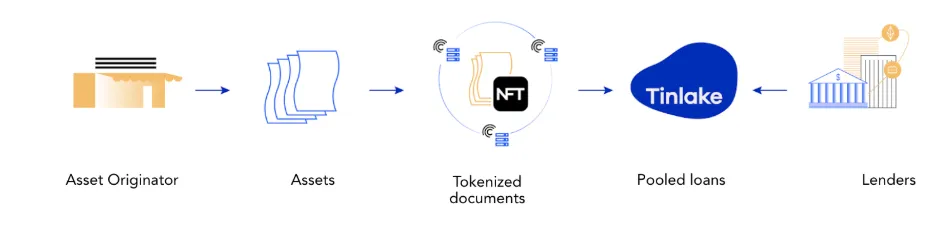
Источник данных: Centrifuge
3.2 Наблюдение за трендами и будущие перспективы
Основываясь на приведенных сравнениях и кейсах, автор обобщает вероятные пути развития и тенденции в сегменте RWA фиксированного дохода на ближайшие 2–3 года:
- Зрелость токенизации гособлигаций: в течение следующих 1–2 лет RWA на основе казначейских облигаций продолжат расширение, вероятно, глубоко интегрируясь со стейблкоин-бизнесом и корпоративным управлением наличными средствами, войдя в число основных классов активов.
- Последовательное расширение кредитных продуктов: активы кредитного профиля (топ-сорт коммерческие бумаги, облигации крупных компаний с высоким рейтингом, микрозаймы, дебиторская задолженность и т.д.) будут поэтапно включаться в экосистему RWA, причем расширение обязательно будет сопровождаться кредитными буферами, страховыми механизмами, внедрением рейтингов и данных, усилением юридических контрактов.
- Кросс-чейн взаимодействие и высокопроизводительные сети как фокус инфраструктуры: по мере роста масштабов RWA возрастут требования к производительности, затратам и скорости кросс-чейн коммуникаций. Высокоскоростные L1 / L2 (с быстрым финализацией транзакций, параллельным состоянием и легкой исполняемой средой) станут следующим важнейшим элементом отраслевой инфраструктуры.
- Эволюция механизмов мостов и кросс-чейн безопасности: кросс-чейн мостирование станет обязательным маршрутом для расширения RWA, но его безопасность всегда останется главным вызовом. Более защищенные механизмы мультисигнатуры, защиты от выхода (circuit breakers), буферизации и кросс-чейн страхования станут отраслевым стандартом.
- Стандартизация комплаенса и развитие отраслевой инфраструктуры: стандарты токенов безопасности (спецификации, комплаенс-KYC интерфейсы белого списка), платформы для депозитарного хранения, аудита, рейтингования, кредитных отчетов и юридических услуг станут необходимыми общественными благами.
- Слоистость капитала + модульная архитектура: будущие платформы с большей вероятностью предложат модули «многослойный риск / многослойная доходность» (консервативный слой, кредитный слой, левериджный слой и т.д.), позволив каждому виду капитала найти свое место, а не ограничиваясь единым источником риска.
- Интеграция регуляторной политики и финансовой инфраструктуры: отношение регуляторов к RWA в США, ЕС, Гонконге и других регионах станет определяющим фактором. Такие директивы, как закон США о стейблкоинах, поправки к законодательству о ценных бумагах, правила депозитарного хранения, окажут прямое влияние на границы практического применения RWA.
Заключение
Значение RWA в области фиксированного дохода выходит далеко за рамки простого «переноса» традиционного актива в блокчейн. Практика Ondo Finance доказывает, что ончейн-токенизация обретает по-настоящему системное значение лишь тогда, когда финансовая обоснованность дизайна продукта, безопасность и управляемость смарт-контрактов, прозрачность и устойчивость риск-менеджмента и логика доверия институциональных инвесторов замыкаются в единую систему.
Однако успех Ondo — лишь отправная точка. По мере достижения зрелости токенизации казначейских облигаций США ключевая конкуренция в сфере RWA сместится от вопроса «возможности помещения актива в блокчейн» к вопросу «способности после ввода создать новую структуру ликвидности и порядок капитала». Расширение кредитования, структурированная секьюритизация, межсетевая интероперабельность, композитность активов и совместное формирование регулирования станут главными осями следующего этапа. Лишь те проекты, которым удастся найти баланс между технологической эффективностью, финансовыми инновациями и институциональным доверием, получат шанс по-настоящему определить будущее финансовой инфраструктуры.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














