Топ-10 криптовалютных платежных карт и Noebank на 2025 год: обзор
Автор: Pink Brains
Перевод: TechFlow
Криптокарты эволюционировали от простых инструментов для получения кэшбэка до полноценных сервисов необанков. Лучшие современные криптокарты позволяют не только зарабатывать процентный доход и использовать активы для кредитования, но и тратить криптовалюту напрямую из экосистемы DeFi (децентрализованных финансов) без участия централизованных посредников. При этом пользовательский опыт работы с различными картами сильно различается.
Ниже представлен сравнительный обзор лучших криптокарт и необанков 2025 года, основанный на моделях хранения активов, доступности, системах вознаграждения и практической полезности.
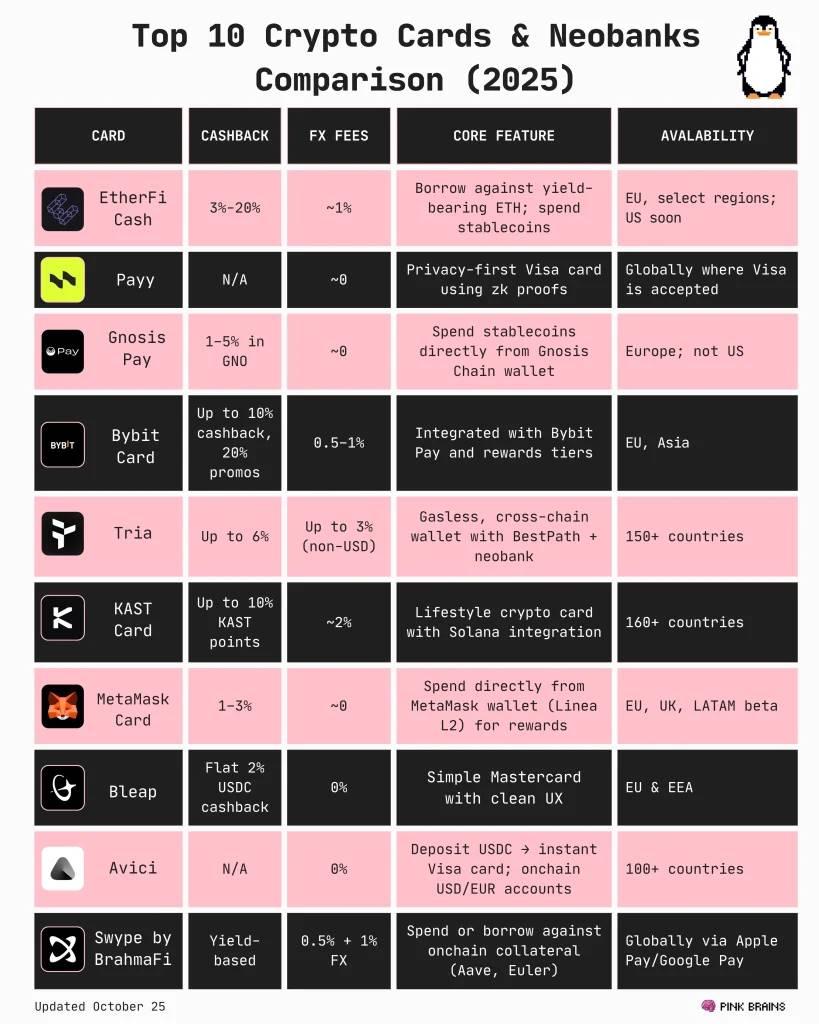
1. Карта EtherFi
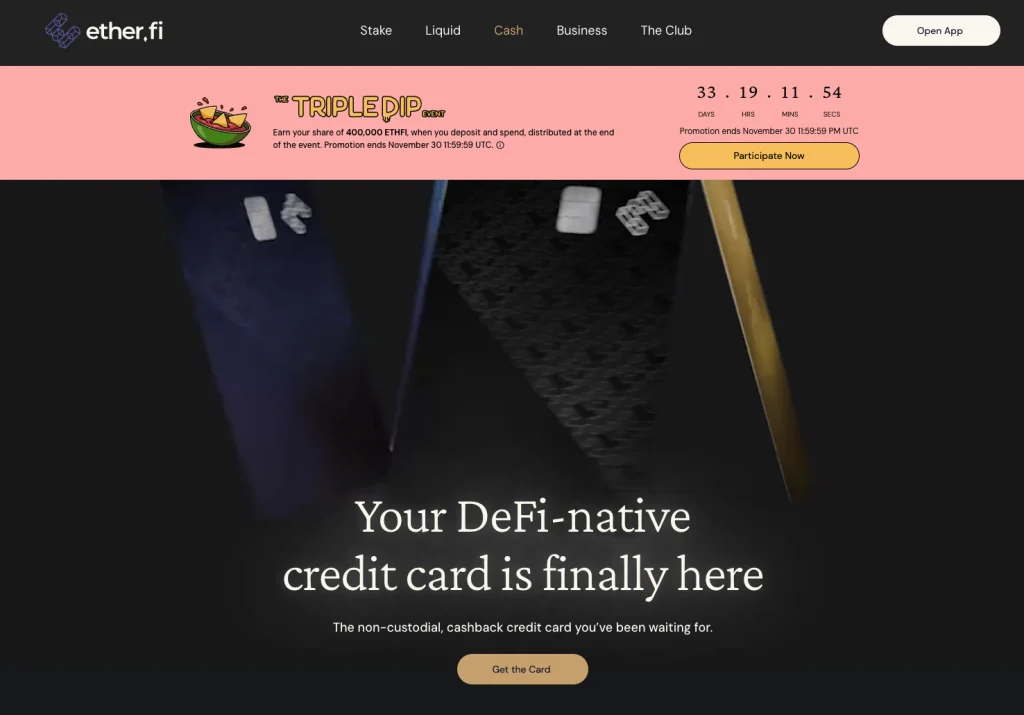
Cash Card от EtherFi переопределяет стандарты использования криптокарт. Вместо продажи вашего ETH (Ethereum), карта позволяет брать в кредит стейблкоины под залог ETH для совершения покупок, что означает сохранение возможности заработка доходности по вашим активам в процессе их использования. Карта полностью некастодиальная, напрямую интегрирована с вашим DeFi-кошельком и поддерживает Apple Pay и Google Pay.
В зависимости от уровня лояльности пользователя карты EtherFi Cash делятся на следующие категории:
-
Уровень Core: для повседневных трат. Пользователь получает 1 бесплатную физическую карту и 3 виртуальные карты. Годовая комиссия составляет 0,01 ETH, дневной лимит расходов — 20 000 долларов США.
-
Уровень Luxe: для тех, кому требуется больше карт и повышенные лимиты. Пользователь получает 2 бесплатные физические карты и 10 виртуальных. Годовая комиссия составляет 0,1 ETH, дневной лимит — 150 000 долларов США.
-
Уровень Pinnacle: ориентирована на участников криптоиндустрии, включает бесплатный годовой доступ к профильным конференциям. Пользователь получает 5 бесплатных физических карт и неограниченное количество виртуальных. Годовая комиссия составляет 1 ETH, дневной лимит — 1 000 000 долларов США.
-
VIP Уровень: по приглашению. Включает большинство преимуществ уровня Pinnacle, с особым акцентом на доступ к инвестиционным возможностям через Ether.fi Ventures.
За четыре месяца после запуска EtherFi Cash обработала более 1 миллиона транзакций на общую сумму 82,6 млн долларов при среднем чеке 82,60 доллара.
Преимущества:
-
Кредитование под залог ETH позволяет тратить средства без продажи основных позиций
-
Доходность до 3% (во время промо-акций может достигать 20%)
-
Комиссия за конвертацию валют около 1%, выгодные условия для путешествий
-
Интеграция с кассой стабильных монет UltraYield для генерации дохода
-
Некастодиальная модель прямого подключения к вашему DeFi-кошельку
Недостатки:
-
Ограниченная региональная доступность (рынок США пока охватывает лишь отдельные регионы)
-
Риск ликвидации по кредитам: при падении стоимости залога возможна принудительная продажа активов
-
Промо-кашбэк имеет временный характер или зависит от уровня лояльности
-
Отсутствует защита банковского уровня, например, страхование вкладов FDIC
2. Карта Payy

Payy — новый продукт на стыке криптокарты и криптокошелька, сосредоточенный на конфиденциальности и тратах в стейблкоинах. Предлагает самохраняемую Visa-карту, позволяющую тратить USDC через уникальную «сеть Payy», работающую на базе технологии Zero-Knowledge (ZK), с целью сокрытия связей между вашей ончейн-личностью, кошельком и транзакциями по карте. Более того, эта физическая карта светится при оплате — и это действительно так! Разработчики также анонсировали программу баллов/вознаграждений и расширение каналов обмена на фиатные деньги.
Преимущества:
-
Приоритет конфиденциальности: благодаря системе нулевого разглашения ваши транзакции и баланс кошелька не подвергаются публичному отслеживанию.
-
Некастодиальность: пользователи сохраняют полный контроль над своими средствами в Payy Wallet.
-
Уникальный опыт использования физической карты: подсветка создает эффектный визуальный элемент, выгодно отличающий продукт от большинства аналогов.
-
Низкая структура комиссий: согласно официальной документации, многие операции выполняются без комиссий за перевод или пополнение.
Недостатки:
-
Минимальные вознаграждения/кэшбэк: текущая система бонусов chưa определена, ожидается запуск программы «баллов» для увеличения доходности.
-
Ранняя стадия развития: обмен на фиат, глобальная доступность и полный функционал карты внедряются поэтапно.
-
Функционал еще не полон: в отличие от полноценных необанков, пока отсутствуют услуги кредитования, заработка доходности или расширенные банковские продукты.
-
Стандартные риски нефедеральных карт: наличие регуляторных рисков, отсутствие стандартных мер защиты коммерческих банков.
3. Gnosis Pay

Gnosis Pay, также известный как Gnosis Card, является одной из немногих по-настоящему самохраняемых криптокарт на рынке. Вместо хранения средств у провайдеров, карта напрямую подключается к кошельку Gnosis Safe в блокчейне Gnosis, выступая исключительно как Visa-интерфейс для вашей криптовалюты.
Пользователи могут тратить такие стейблкоины, как USDC или EURc, без предварительной конвертации в фиат, при этом большинство операций проходит без комиссий за валютный курс. Размер кэшбэка варьируется от 1% до 5% в токенах $GNO в зависимости от объема активов и уровня лояльности.
Преимущества:
-
Полная самохраняемость: средства остаются в вашем кошельке, а не передаются третьим сторонам.
-
Кэшбэк до 5% в $GNO: доступен для активных пользователей и держателей NFT.
-
Нулевые или минимальные комиссии за валютный курс: совместимость с миллионами терминалов Visa.
-
Прямая трата стейблкоинов: нет необходимости предварительно выводить средства на счета.
Недостатки:
-
Требуется переход (бриджинг) в сеть Gnosis Chain, что усложняет первоначальную настройку.
-
Уровни кэшбэка зависят от количества токенов $GNO: базовые бонусы ограничены.
-
Управление кошельком Safe требует технических навыков.
-
Ограниченная доступность карты: в настоящее время не предлагается на рынке США.
4. Bybit Card
Bybit Card идеально подходит для активных трейдеров и пользователей экосистемы Bybit. Благодаря поддержке Visa пользователи могут тратить криптовалюту напрямую, зарабатывая дифференцированный кэшбэк и бесперебойно взаимодействуя с Bybit Pay. Недавнее обновление объединило обе платформы в единую систему вознаграждений, означающую, что каждая операция — через кошелек или карту — продвигает вас по уровням VIP и открывает доступ к более высоким бонусам.
Преимущества:
-
Кэшбэк до 10%: доступен для пользователей высокого уровня, некоторые限时ные кампании предлагают возврат до 20%.
-
Скидка 10% у избранных партнеров: включая Netflix, ChatGPT, Spotify, Amazon Prime и TradingView.
-
Функция автоматических сбережений: владельцы Bybit Card могут генерировать процентный доход на гибких депозитах с мгновенным доступом для трат.
-
100 долларов США ежемесячно бесплатного вывода в ATM .
-
Поддержка множества методов оплаты: полная совместимость с Apple Pay, Google Pay и Samsung Pay.
-
Без годовой комиссии (в большинстве регионов) и конкурентоспособные курсы обмена (примерно 0,5%–1%).
-
Глубокая интеграция с Bybit Pay: единая система начислений для быстрого повышения статуса.
-
Широкое глобальное принятие, быстрое оформление для действующих клиентов Bybit.
Недостатки:
-
Система кэшбэка дифференцированная и привязана к условиям: базовый уровень возврата низкий.
-
Комиссия за конвертацию криптовалют составляет 0,9%, плюс торгово-биржевые сборы.
-
Повышенные ставки по возврату часто носят временный или регионально ограниченный характер.
Доступно только для пользователей Австралии и Европейской экономической зоны (EEA).
5. Tria
Tria позиционирует себя как «трансграничный Web3-необанк», стремясь сделать опыт трат и накоплений в криптовалюте таким же плавным, как в современных банковских приложениях. Пользователи могут пополнять счет более чем 1000 различными токенами, совершать сделки и генерировать доходность внутри самого приложения, используя карту в более чем 150 странах мира.
dank своей системы BestPath приложение автоматически обрабатывает комиссии за газ и кроссчейн-маршрутизацию, избавляя пользователей от необходимости вручную настраивать мосты или платить газ разными монетами.
В конце 2025 года Tria закрыла раунд финансирования на 12 миллионов долларов для глобального масштабирования, став одним из главных претендентов на роль ведущего некотодиального необанка.
Преимущества:
-
Глобальная доступность: поддержка более 1000 криптоактивов.
-
Кэшбэк до 6%: доступен для активных пользователей.
-
Отсутствие процентов при трате, простой процесс регистрации.
-
Кроссчейн-опыт без комиссий за газ: обеспечивается движком BestPath.
-
Потенциал ранних空投ов (airdrop).
Недостатки:
-
Максимальная комиссия за конвертацию валют при расчетах не в USD составляет 3%.
-
Уровни кэшбэка и рекламные акции могут изменяться со временем.
-
Некоторые функции находятся в стадии постепенного внедрения: такие как кроссчейнный кредит и расширенные механики вознаграждений.
-
Условия доставки карты и поддержки клиентов различаются в зависимости от региона.
6. KAST Card

KAST — стильная лайфстайл-карта с поддержкой криптовалют, глубоко интегрированная в экосистему Solana. Пользователи могут пополнять счет стейблкоинами (USDC или USDT), получить виртуальную карту всего за несколько минут и оплачивать покупки через Apple Pay или Google Pay по всему миру.
Преимущества:
-
Быстрый старт: доступны как физические, так и виртуальные карты.
-
Поддержка мультичейновых токенов: USDC, USDT и USDe работают в различных блокчейн-сетях.
-
Интеграция мобильных платежей: полная поддержка Apple Pay и Google Pay.
-
Глобальная доступность: покрытие более 150 стран (кроме Индии и Китая из-за регуляторных ограничений).
-
Отсутствие ежедневных лимитов на оплату: лимит выдачи наличных в банкоматах до 20 000 долларов США в день.
-
Интеграция стейкинга SOL: получение доходности до 21% годовых через валидаторов KAST без скрытых комиссий и с возвратом 100% MEV.
-
Программа баллов KAST: начисление очков за каждую операцию для будущих распределений и бонусов.
Недостатки:
-
Баллы не являются прямым кэшбэком: их фактическая стоимость будет зависеть от будущего размера распределений (airdrop).
Обычные тарифы KAST:
-
Базовый (K Card): бесплатный, 4% вознаграждения на все покупки в 2025 году, начисление баллов KAST через стейкинг SOL.
-
Премиум (X Card): 1 000 долларов США в год, 8% вознаграждения, двойное начисление баллов KAST через стейкинг SOL и премиальная металлическая карта.
-
Limited Edition (Founders Edition): разовый взнос 5 000 долларов США, 8% вознаграждения, VIP-консьерж-сервис, тройное начисление баллов KAST через стейкинг SOL без последующих ежегодных комиссий.
Эксклюзивные карты для Solana (расширенные преимущества стейкинга SOL):
-
Solana Standard: бесплатный, 4% вознаграждения, баллы KAST за стейкинг SOL, доходность 3,5%–7% годовых.
-
Solana Illuma (Premium): 1 000 долларов США в год, 8% вознаграждения, двойное начисление баллов KAST, доходность 7%–14% годовых.
-
Solana Gold: 10 000 долларов США в год, 12% вознаграждения, VIP-консьерж-сервис, тройное начисление баллов KAST, доходность 14%–21% годовых.
-
Solana Solid Gold: только по приглашению, большинство преимуществ аналогичны Solana Gold.
7. MetaMask Card

MetaMask Card в настоящее время находится на стадии раннего тестирования, но выделяется своей полной самохраняемостью. Карта напрямую связана с вашим кошельком MetaMask, позволяя тратить криптовалюту непосредственно с адреса кошелька, сохраняя полный контроль над приватными ключами до момента подтверждения платежа.
Продукт работает в сети Linea и поддерживает токены USDC, aUSDC, USDT и WETH. На текущий момент запущен в отдельных регионах, включая Европу, Великобританию и часть стран Латинской Америки, с планами глобального развертывания в будущем.
Владельцы могут выбрать один из двух вариантов оформления:
-
Виртуальная карта (Virtual Card): доступна бесплатно. За каждый подходящий платеж начисляется 1% кэшбэка в USDC. Лимит на одну операцию — 10 000 долларов, дневной лимит — 15 000 долларов.
-
Металлическая карта (Metal Card): премиальная физическая карта со статусными бонусами, включая 3% кэшбэк на первые 10 000 долларов трат в год (далее 1%), повышенные лимиты на покупки и снятие наличных, а также эксклюзивные привилегии. Лимит на одну операцию — 20 000 долларов, дневной лимит — 30 000 долларов.
Преимущества:
-
Мультиактивная поддержка: глобально поддерживается шесть токенов — USDC, USDT, wETH, EURe, GBPe и aUSDC. Для пользователей из США доступны только USDC и aUSDC.
-
Кэшбэк: виртуальная карта возвращает 1% за каждую покупку; металлическая карта дает 3% на первые 10 000 долларов в год, далее 1%.
-
Бесплатное снятие наличных в ATM
-
Бесплатное снятие наличных в ATM : до 1 200 долларов США в месяц бесплатно, свыше этого лимита взимается комиссия 2%.
-
Бесшовная интеграция: глубокая связь с приложением MetaMask и блокчейном второго уровня Linea.
-
Глобальная доступность: функционирует на базе сети Mastercard, обеспечивая стабильную работу в поддерживаемых регионах.
-
Потребительские бонусы: использование Linea позволяет получать Linea Boosted Yield (доходность на базе Aave) и участвовать в программе Linea Coinmunity Cashback.
-
Интеграция мобильных платежей: поддержка Apple Pay и Google Pay.
Недостатки:
-
Пилотный статус: география покрытия ограничена, пользователям из других регионов приходится стоять в очереди на тестирование.
-
Неоднозначные правила кэшбэка: терминология и механики иногда противоречат друг другу.
-
Требует самостоятельного управления кошельком: включая отслеживание комиссий за газ и ручную конвертацию токенов.
-
Ограниченный фиатный функционал: в плане удобства работы с традиционными валютами уступает другим продуктам в формате необанков.
-
Поддерживаемые регионы: Аргентина, Бразилия, Колумбия, Мексика, Европа (исключая Чехию, Эстонию, Латвию и Литву) и Великобритания. Ранний этап тестирования в США завершен, однако запуск нового этапа находится в режиме ожидания списка рассылки.
8. Bleap
Bleap создан для тех, кто хочет максимально просто тратить криптовалюту. Работая на базе сети Mastercard, он предлагает фиксированный кэшбэк в размере 2% в USDC без комиссий за валютный курс или скрытых платежей. Пользователи могут оформить виртуальную карту за считанные минуты, подключить ее к Apple Pay или Google Pay и использовать в Европе как обычную дебетовую карту.
Преимущества:
-
Простая механика кэшбэка: возврат 2% в USDC на все покупки.
-
Высокодоходные продукты DeFi: возможность инвестировать свободные остатки в лучшие решения рынка. Доходность на депозитах в цифровых долларах (USD), фунтах (GBP) и евро (EUR) достигает 20% годовых.
-
Бесплатное снятие наличных в ATM
-
Бесплатное снятие наличных в ATM : возможность вывести примерно 400 долларов США в месяц без комиссии.
-
Отсутствие комиссий за валюту или конвертацию: международные покупки обходятся без дополнительных наценок.
-
Быстрая настройка: интуитивно понятный интерфейс и легкое сопряжение с мобильными кошельками.
-
Совместимость с мобильными платежами: поддержка Apple Pay и Google Pay.
Недостатки:
-
Только для пользователей Европы.
-
Ограниченный потолок кэшбэка: показатели скромнее по сравнению с высокодоходными криптокартами.
-
Нет банковской защиты депозитов: лицензия выдается компанией по выпуску электронных денег (EMI).
-
Ограниченный функционал: мало дополнительных функций помимо основной платежной роли.
-
Дополнительные опции (например, высохоходные кассы): существуют, но представляют малый интерес для пользователей, делающих ставку исключительно на повседневные траты.
9. Avici
Avici строит то, что компания называет «рожденным в интернете необанком» (internet-native neobank), стремясь стать мостом между фиатными деньгами и криптовалютой, гарантируя при этом абсолютный контроль пользователей над капиталом. Пользователи могут депонировать USDC в смарт-контракт и мгновенно получать Visa-карту для международных трат.
Карта поддерживает Apple Pay и Google Pay, предлагая как виртуальные, так и физические форматы, без скрытых комиссий и наценок за конвертацию валют. Дополнительно Avici предоставляет виртуальные счета в долларах (USD) и евро (EUR), облегчая перевод средств между классической банковской системой и криптопортфелем.
Преимущества:
-
Прямое потребление криптовалюты: возможность платить напрямую во数百万ках пунктов приема Visa по всему миру.
-
Без наценки за валютный курс или скрытых комиссий.
-
Мгновенная активация: бесшовная интеграция с Apple Pay и Google Pay.
-
Безопасность средств: средства заблокированы в собственном смарт-контракте пользователя, а не хранятся на счетах третьей стороны.
-
Расширение экосистемы: скоро появятся функции кредитования, фиатные шлюзы и инструменты обеспечения конфиденциальности.
-
Виртуальные банковские счета: предоставление счетов USD и EUR для ввода фиатных средств с их автоматической конвертацией в стейблкоины внутри кошелька.
Недостатки:
-
Механика вознаграждений и кэшбэка пока не детализирована.
-
Отдельные функции (например, кредитный лимит) всё ещё находятся в разработке.
-
Региональные ограничения и логистика доставки могут варьироваться.
-
Управление смарт-контрактами может представлять сложность для новых пользователей.
10. Swype от BrahmaFi
Swype — первая платежная карта, построенная нативно на протоколах DeFi, разработанная для повседневного использования криптоактивами с условием постоянного генерирования доходности вашими капиталами. Без необходимости конвертировать или переводить стейблкоины на отдельные балансы, оплата осуществляется напрямую на основе ваших ончейн-активов. Продукт связывает ваш кошелек с кредитными протоколами Aave или Euler, позволяя осуществлять займы и тратить средства, оставляя остальной портфель инвестированным. Пользователи могут выбирать «режим займа» (Borrow Mode), когда система автоматически берет в долг USDC под залог на каждую покупку, или «режим потребления» (Spend Mode), оперируя уже сгенерировавшей доходность стейбильной монетой.
Преимущества:
-
Покупки без продажи криптовалютных позиций: активы остаются в DeFi и продолжают приносить доход.
-
Глобальная доступность: работа на базе сети Visa, поддержка Apple Pay и Google Pay.
-
Работа поверх Ethereum Layer 2: функционирует в таких сетях второго уровня, как Base и HyperEVM.
-
Продвинутая автоматизация: каждая транзакция может триггерить логику рекуррентных инвестиций (DCA) или реинвестирования дохода.
Недостатки:
-
Стоимость обслуживания: примерно 0,5% комиссии за исполнение каждой сделки, 1% комиссия за расчеты не в USD.
-
Кредитные риски: займы под залог активов всегда несут риск ликвидации при резких колебаниях рынка.
-
Не подходит новичкам: требует понимания основ взаимодействия с протоколами DeFi.
-
Поэтапный запуск: присутствие ограничено отдельными регионами и поддерживаемыми протоколами.
Заключение
Криптографические платежные карты прошли длинный путь от примитивных моделей типа «загрузил и потрать». Сегодня вы можете тратить ETH, генерирующий процентный доход, занимать под обеспечение на основе ваших ончейн-позиций или получать кэшбэк за чашку кофе, не покидая границ собственного кошелька.
Каждый из представленных вариантов заточен под свою целевую аудиторию: EtherFi и BrahmaFi оптимальны для углубленных пользователей DeFi, Tria занимает компромиссное среднее положение, а Bleap делает ставку на радикальную простоту. Несомненно, по мере роста доли стейблкоинов и интеграции криптовалют, цифровой платёжный опыт перестает быть футуристической мечтой и становится органичной частью повседневной жизни.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @PinkBrains_io