


Кризис инфраструктуры криптоиндустрии
Автор: YQ
Перевод: AididiaoJP, Foresight News
Служба Amazon Web Services (AWS) вновь столкнулась с серьезным сбоем, что оказало сильное влияние на криптографическую инфраструктуру. Проблема с регионом AWS us-east-1 (дата-центры Северной Вирджинии) привела к параличу Coinbase, а также десятков других крупных криптоплатформ, включая Robinhood, Infura, Base и Solana.
AWS признала «увеличение частоты ошибок» в сервисах Amazon DynamoDB и EC2, которые являются ключевыми базами данных и вычислительными платформами, используемыми тысячами компаний. Этот инцидент стал мгновенным и ярким подтверждением центральной тезиса данной статьи: зависимость криптоинфраструктуры от централизованных облачных провайдеров создает системные уязвимости, которые неоднократно проявляются под нагрузкой.
Время этого сбоя несет суровое предупреждение. Ровно через десять дней после того, как цепочка ликвидаций объемом 19,3 млрд долларов выявила сбои инфраструктуры на уровне бирж, текущий инцидент с AWS показывает, что проблема вышла за рамки отдельных платформ и проникла в базовый слой облачной инфраструктуры. При отказе AWS каскадные последствия одновременно затрагивают централизованные биржи, «децентрализованные» платформы с централизованными зависимостями и бесчисленное множество других сервисов.
Это не изолированный случай, а устойчивая закономерность. В нижеследующем анализе зафиксированы аналогичные сбои AWS в апреле 2025 года, декабре 2021 года и марте 2017 года, каждый из которых приводил к параличу крупнейших криптоуслуг. Вопрос не в том, произойдет ли следующий сбой инфраструктуры, а в том, когда именно это случится и какие факторы его спровоцируют.
Цепочка ликвидаций 10–11 октября 2025 года: кейс-стади
Цепочка ликвидаций 10–11 октября 2025 года предоставляет показательное кейс-стади для анализа моделей сбоев инфраструктуры. В 20:00 по UTC крупное геополитическое объявление спровоцировало распродажи на всем рынке. За один час объем ликвидаций достиг 6 млрд долларов. К моменту открытия азиатских рынков кредитные плечи на счетах 1,6 млн трейдеров были стертены на сумму 19,3 млрд долларов.
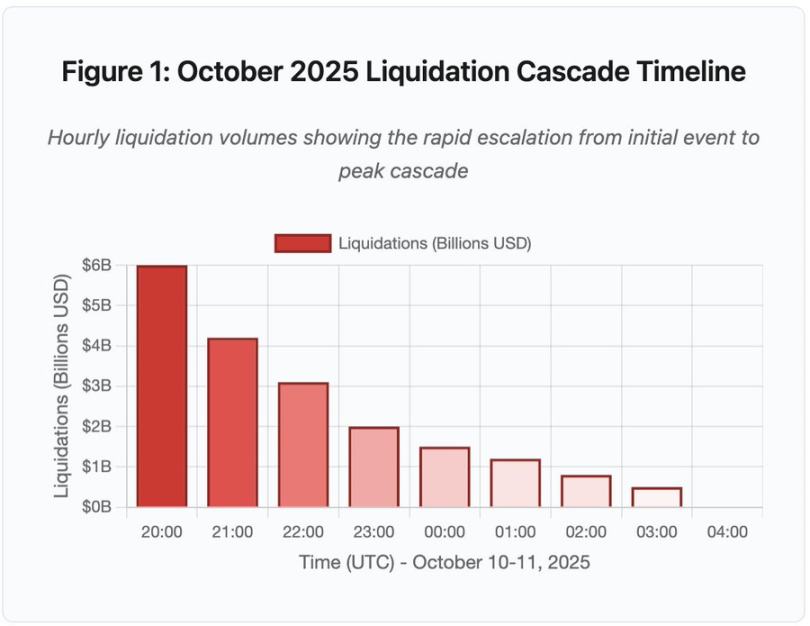
Рисунок 1: Хронология цепочки ликвидаций октября 2025 года
Эта интерактивная временная шкала демонстрирует драматическое развитие объемов ликвидаций каждый час. Только за первый час было стёрто 6 млрд долларов, после чего во втором часу процесс значительно ускорился. На визуализации показаны следующие этапы:
-
20:00–21:00: Первоначальный удар — 6 млрд долларов ликвидировано (красная зона)
-
21:00–22:00: Пик каскадного эффекта — 4,2 млрд долларов, в этот момент API начали ограничивать доступ
-
22:00–04:00: Фаза затяжного ухудшения — 9,1 млрд долларов ликвидировано на рынках с исчерпанной ликвидностью
-
Ключевые точки перегиба: ограничения скорости API, уход маркетмейкеров, истончение стакана заявок
Масштабы события как минимум на порядок превышают любые предыдущие инциденты на крипторынках. Исторические сравнения демонстрируют скачкообразный характер данного события:
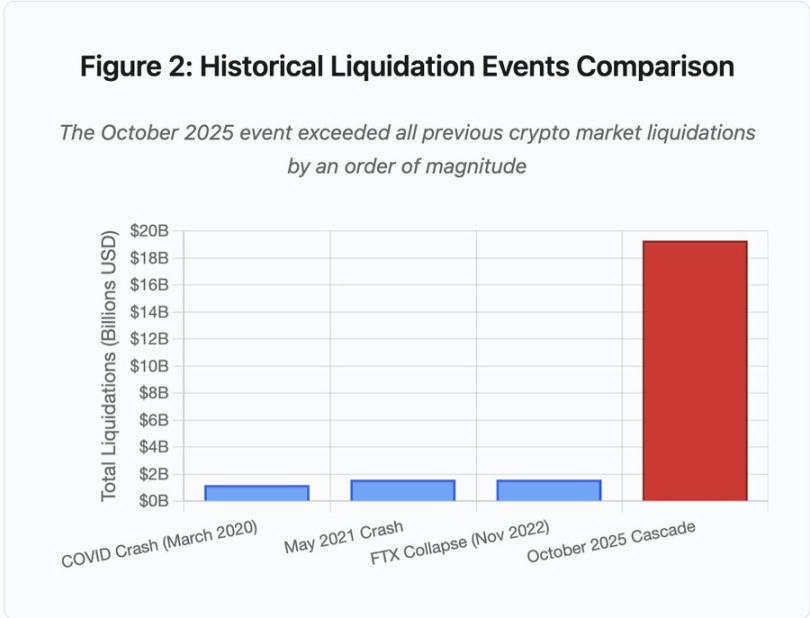
Рисунок 2: Сравнение исторических событий ликвидаций
Столбчатая диаграмма ярко иллюстрирует исключительный масштаб события октября 2025 года:
-
Март 2020 года (COVID): 1,2 млрд долларов
-
Май 2021 года (обвал рынка): 1,6 млрд долларов
-
Ноябрь 2022 года (FTX): 1,6 млрд долларов
-
Октябрь 2025 года: 19,3 млрд долларов, что в 16 раз превышает предыдущие рекорды
Но цифры ликвидаций рассказывают только половину истории. Более интересный вопрос касается механизмов: как внешнее рыночное событие запускает именно такую модель сбоя? Ответ вскрывает системные уязвимости в архитектуре централизованных бирж и дизайне блокчейн-протоколов.
Сбои вне цепи: архитектура централизованных бирж (CEX)
Перегрузка инфраструктуры и ограничения скорости запросов
API бирж используют ограничения скорости (rate limiting) для предотвращения злоупотреблений и управления серверной нагрузкой. При штатной работе эти лимиты позволяют легитимным сделкам происходить параллельно, блокируя потенциальные атаки. Однако в периоды экстремальной волатильности, когда тысячи трейдеров одновременно пытаются изменить позиции, те же самые ограничения скорости становятся узким местом.
CEX ограничивают уведомления о ликвидациях до одного ордера в секунду, даже при обработке тысяч транзакций ежесекундно. Во время октябрьской цепочки это создало информационную непрозрачность. Трейдеры не могли определить реальную степень каскада в режиме реального времени. Инструменты стороннего мониторинга показывали сотни ликвидаций в минуту, в то время как официальные источники данных фиксировали значительно меньшее количество.
Ограничения скорости API помешали трейдерам изменить свои позиции в критический первый час: запросы на соединение завершались таймаутом, отправка ордеров терпела неудачу. Стоп-лосс ордера не исполнялись, запросы к статусу позиций возвращали устаревшие данные. Эта инфраструктурная бутылочная горлышко превратило рыночное событие в операционный кризис.
Традиционные биржи проектируют свою инфраструктуру с учетом стандартной нагрузки и запасом прочности. Однако штатная нагрузка кардинально отличается от нагрузки в стрессовых ситуациях. Среднесуточный объем торгов плохо предсказывает пиковые потребности при стрессе. Во время цепочки ликвидаций объемы выросли в 100 раз и более, а количество запросов к данным о позициях увеличилось в 1000 раз, поскольку каждый пользователь одновременно проверял свой аккаунт.
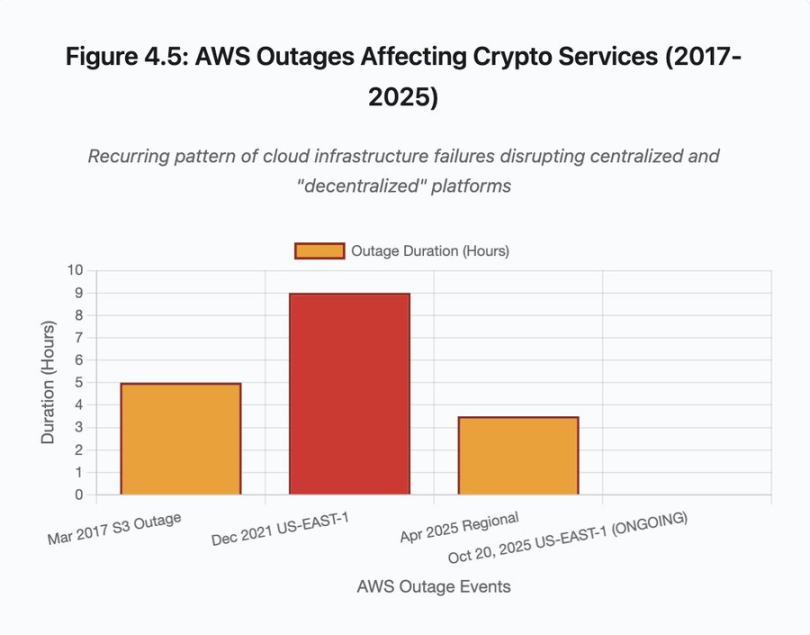
Рисунок 4.5: Сбои AWS, повлиявшие на криптоуслуги
Автомасштабируемая облачная инфраструктура могла бы помочь, но она не способна реагировать мгновенно. Для запуска дополнительных реплик базы данных требуются минуты. Создание новых экземпляров шлюза API также занимает несколько минут. В течение этих нескольких минут маржинальная система продолжала переоценивать стоимость позиций на основе искаженных ценовых данных из перегруженного стаканчика заявок.
Манипуляции с оракулами и уязвимости ценообразования
Во время октябрьской цепочки стала очевидна одна ключевая особенность дизайна маржинальных систем: некоторые биржи рассчитывали стоимость обеспечения на основе внутренних спотовых цен, а не потоков данных внешних оракулов. В нормальных рыночных условиях арбитражеры поддерживают согласованность цен между площадками. Но когда инфраструктура оказывается под давлением, эта связанность разрушается.
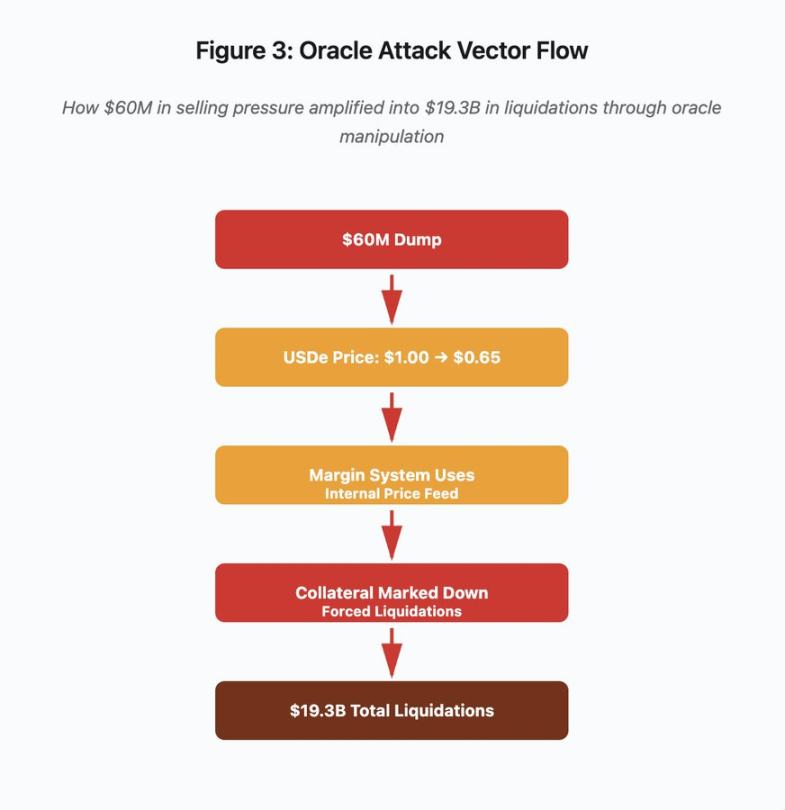
Рисунок 3: Диаграмма потока манипуляций с оракулами
Эта интерактивная диаграмма визуализирует векторы атаки на пяти этапах:
-
Начальная распродажа: оказание давления на USDe объемом 60 млн долларов
-
Манипуляция с ценой: стоимость USDe на одной бирже падает с $1,00 до $0,65
-
Сбой оракула: маржинальная система использует испорченные внутренние прайсы
-
Запуск каскада: обеспечение переоценено вниз, начинаются принудительные ликвидации
-
Мультипликация: общая сумма ликвидаций достигает 19,3 млрд долларов (масштабирование в 322 раза)
Эта атака использовала настройку Binance по оценке упакованных синтетических активов по спотовой цене рынка. Когда злоумышленники выставили на продажу 60 млн долларов USDe относительно тонкий стакан заявок, спотовая цена рухнула с $1,00 до $0,65. Маржинальные системы, настроенные на маркировку залога по спотовой цене, снизили оценку всех позиций в USDe на 35%. Это вызвало margin call и принудительные ликвидации на тысячах аккаунтов.
Эти ликвидации вынудили больше ордеров на продажу поступить на тот же рынок с низкой ликвидностью, что еще сильнее давило на цену. Маржинальные системы наблюдали эти ниже цены и пересчитывали стоимость большего числа позиций, создавая обратную связь, которая усилила давление в виде 60 млн долларов распродаж до 19,3 млрд долларов принудительных ликвидаций.
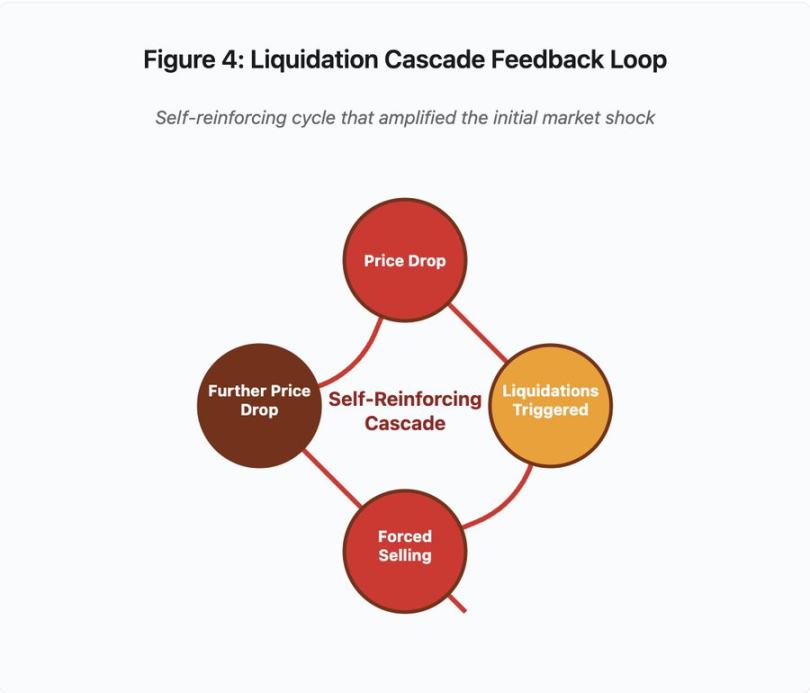
Рисунок 4: Обратная связь каскадной ликвидации
Эта диаграмма циклической обратной связи иллюстрирует самоусиливающийся характер каскада:
Падение цены → Срабатывание ликвидаций → Принудительные продажи → Дополнительное падение цены → [цикл повторяется]
При правильно спроектированной системе оракулов такой механизм не сработал бы. Если бы Binance использовала временное взвешенное среднее (TWAP) по нескольким биржам, мгновенная манипуляция ценой не повлияла бы на оценку залога. Если бы они агрегировали ценовые данные из Chainlink или других многоисточниковых оракулов, атака была бы заблокирована.
Инцидент с wBETH четыре дня назад продемонстрировал схожую уязвимость. wBETH должен был поддерживать соотношение обмена 1:1 с ETH. Во время цепочки ликвидаций ликвидность иссякла, и спотовый рынок wBETH/ETH показал дисконт в 20%. Маржинальные системы соответствующим образом снизили оценку залога wBETH, что спровоцировало ликвидацию позиций, фактически полностью обеспеченных базовым ETH.
Механизм автоматического уменьшения позиций (ADL)
Когда ликвидацию невозможно выполнить по текущей рыночной цене, биржи применяют механизм автоматического уменьшения позиций (ADL), распределяя убытки среди прибыльных трейдеров. ADL принудительно закрывает прибыльные позиции по текущей цене, чтобы покрыть дефицит от ликвидированных позиций.
Во время октябрьской цепочки Binance применила ADL по нескольким торговым парам. Трейдеры, державшие прибыльные длинные позиции, столкнулись с их принудительным закрытием вовсе не из-за собственных ошибок риск-менеджмента, а потому, что позиции других участников стали отрицательными.
ADL отражает фундаментальный архитектурный выбор в централизованной деривативной торговле. Биржа гарантирует себе отсутствие убытков. Это означает, что потери должны покрыть одна или несколько следующих сторон:
-
Страховой фонд (резервы биржи для покрытия дефицита ликвидаций)
-
ADL (принудительное закрытие прибыльных позиций трейдеров)
-
Социализация убытков (распределение потерь среди всех пользователей)
Размер страхового фонда относительно объема открытых контрактов определяет частоту применения ADL. Страховой фонд Binance по состоянию на октябрь 2025 года составлял около 2 млрд долларов. Относительно 4 млрд долларов открытого интереса по бессрочным контрактам на BTC, ETH и BNB это обеспечивает покрытие в 50%. Однако во время октябрьской цепочки общий объем открытых контрактов по всем парам превысил 20 млрд долларов. Страхового фонда оказалось недостаточно для покрытия дефицита.
После октябрьской цепочки Binance объявила, что гарантирует отсутствие ADL для бессрочных USDⓈ-M контрактов на BTC, ETH и BNB при условии, что общий объем открытых контрактов остается ниже 4 млрд долларов. Это создало структуру стимулов: биржа может поддержать больший страховой фонд, чтобы избежать ADL, но это потребует размещения капитала, который мог бы генерировать прибыль.
Сбои в цепи: ограничения блокчейн-протоколов
Столбчатая диаграмма сравнивает время простоя в различных инцидентах:
-
Solana (февраль 2024): 5 часов — узкое место пропускной способности голосования
-
Polygon (март 2024): 11 часов — рассинхронизация версий валидаторов
-
Optimism (июнь 2024): 2,5 часа — перегрузка ордерера (раздача токенов)
-
Solana (сентябрь 2024): 4,5 часа — атака спам-транзакциями
-
Arbitrum (декабрь 2024): 1,5 часа — сбой провайдера RPC
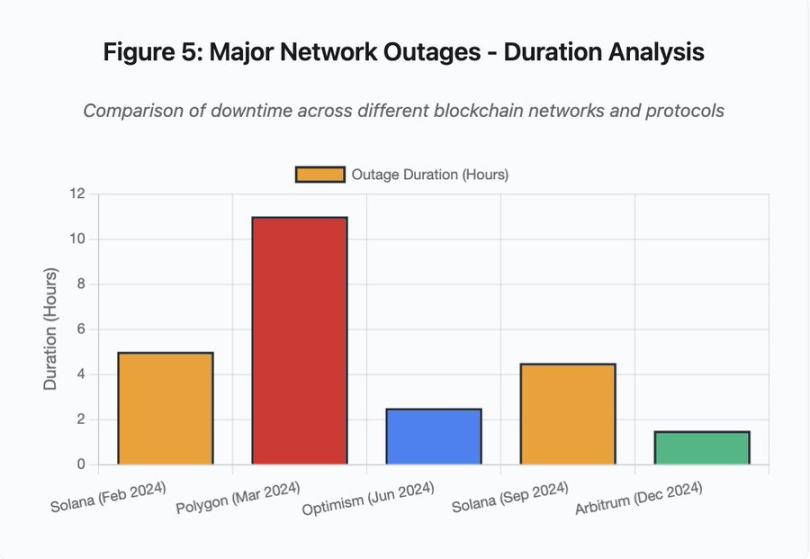
Рисунок 5: Анализ продолжительности сбоев в основных сетях
Solana: узкое место консенсуса
Solana пережил множество сбоев в период 2024–2025 годов. Сбой февраля 2024 длился около 5 часов, сентябрьского — 4–5 часов. Эти инциденты имели схожие коренные причины: сеть не справлялась с объемом транзакций во время спама или экстремальной активности.
Детали Рисунка 5: Сбои в Solana (5 часов в феврале, 4,5 часов в сентябре) подчеркивают периодически возникающие проблемы устойчивости сети под нагрузкой.
Архитектура Solana оптимизирована под высокую пропускную способность. В идеальных условиях сеть обрабатывает 3 000–5 000 транзакций в секунду с окончательностью подтверждения в долях секунды. Эта производительность превосходит показатели Ethereum на несколько порядков. Однако во время стрессовых инцидентов такая оптимизация создает уязвимости.
Сбой сентября 2024 года возник из-за волны спама транзакциями, подавившей механизм голосования валидаторов. Валидаторы Solana должны голосовать за блоки, чтобы достичь консенсуса. При штатной работе валидаторы отдают приоритет транзакциям голосования, чтобы обеспечить прогресс consensus. Однако ранее протокол относился к транзакциям голосования так же, как и к обычным транзакциям, с точки зрения комиссионного рынка.
Когда мемпуль транзакций заполнялся миллионами спамерских транзакций, валидаторам становилось трудно распространять транзакции голосования. Без достаточного количества голосов блоки не могли быть окончательно подтверждены. Без окончательно подтвержденных блоков цепь останавливалась. Пользователи с ожидающими транзакциями видели, как они застревают в мемпуле. Новые транзакции не могли быть отправлены.
Статистика StatusGator зафиксировала множественные сбои служб Solana в 2024–2025 годах, однако Solana никогда не признавала их официально. Это создало информационную асимметрию. Пользователи не могли отличить локальную проблему соединения от сетевого сбоя глобального масштаба. Сторонние службы мониторинга обеспечивали подотчетность, но платформа должна вести полноценные страницы статуса.
Ethereum: взрыв комиссий Gas
Во время бума DeFi в 2021 году Ethereum пережил экстремальный всплеск комиссий Gas. Стоимость обычной переводной транзакции превысила 100 долларов. Сложные взаимодействия смарт-контрактов стоили 500–1000 долларов. Такие комиссии делали сеть недоступной для мелких операций и одновременно активировали другой вектор атак: извлечение MEV.
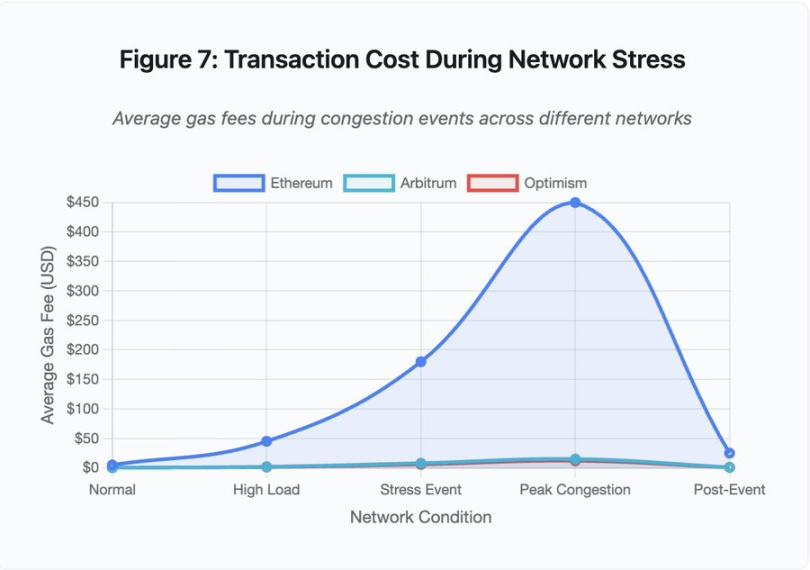
Рисунок 7: Затраты на транзакции во время сетевой нагрузки
Эта линейная диаграмма наглядно демонстрирует кратный рост комиссий Gas в сетях во время стрессовых событий:
-
Ethereum: $5 (штатно) → $450 (пиковая загруженность) — рост в 90 раз
-
Arbitrum: $0,50 → $15 — рост в 30 раз
-
Optimism: $0,30 → $12 — рост в 40 раз
Визуализация показывает, что даже решения Layer 2 пережили значительный рост комиссий Gas, хотя их стартовая точка была значительно ниже.
Максимально извлекаемая ценность (MEV) описывает прибыль, которую валидаторы могут извлечь путем перестановки, включения или исключения транзакций. В условиях высоких комиссий Gas MEV становится особенно доходным. Арбитражеры соревнуются в опережении крупных сделок на DEX, роботы ликвидаций — в первенстве ликвидации позиций с недостаточным залогом. Эта конкуренция проявляется в аукционах за повышение комиссий Gas.
Пользователям, желающим гарантировать включение своей транзакции в периоды загруженности, приходится переплачивать MEV-ботам. Это приводит к ситуациям, когда затраты на транзакцию превышают ее стоимость. Хотите получить ваш дроп на 100 долларов? Оплатите 150 долларов за Gas. Нужно добавить залог, чтобы избежать ликвидации? Соревнуйтесь с ботами, предлагающими приоритетную плату в 500 долларов.
Лимит Gas в Ethereum ограничивает общий объем вычислений в каждом блоке. В периоды загруженности пользователи торгуются за редкое место в блоке. Рынок комиссий работает по замыслу: чем выше ставка, тем выше приоритет. Но этот дизайн делает сеть все дороже в периоды высокого использования, и именно тогда пользователям наиболее необходим доступ к сети.
Решения Layer 2 пытаются решить эту проблему путем переноса вычислений вне цепи, наследуя безопасность Ethereum через регулярные settlement-расчеты. Optimism, Arbitrum и другие решения типа Rollup обрабатывают тысячи транзакций вне цепи, а затем формируют в Ethereum компактные доказательства (ZK-доказательства или fraud-доказательства). Такая архитектура успешно снижает стоимость отдельной транзакции при штатной работе.
Layer 2: узкое место sequencer
Однако решения Layer 2 создали новые узкие места. Так, Optimism пережил сбой в июне 2024 года, когда 250 тыс. адресов одновременно попытались претендовать на раздачи токенов. Sequencer, компонент, упорядочивающий транзакции перед их отправкой в Ethereum, оказался перегруженным, и пользователи на несколько часов потеряли возможность отправлять транзакции.
Этот инцидент показывает, что перенос вычислений off-chain не устраняет потребность в инфраструктуре. Sequencer должен принимать входящие транзакции, упорядочивать их, исполнять и формировать для расчетов в Ethereum fraud-proofs или ZK-доказательства. При экстремальном трафике sequencer сталкивается с теми же проблемами масштабирования, что и независимые блокчейны.
Необходимо обеспечивать доступность нескольких провайдеров RPC. Если основной провайдер выходит из строя, пользователи должны бесперебойно переключаться на резервные. Во время сбоя в Optimism одни провайдеры сохраняли работоспособность, другие падали. Пользователи кошельков, подключенных по умолчанию к сбойному провайдеру, не могли взаимодействовать с сетью, даже когда сама сеть оставалась онлайн.
Сбои AWS неоднократно подтверждали наличие концентрации инфраструктурных рисков в криптоэкосистеме:
-
20 октября 2025 г. (сегодня): Сбой в регионе us-east-1 затронул Coinbase, а также Venmo, Robinhood и Chime. AWS признала увеличение частоты ошибок в сервисах DynamoDB и EC2.
-
Апрель 2025 г.: Региональный сбой одновременно повлиял на Binance, KuCoin и MEXC. Несколько крупных бирж стали недоступны при отказе хранившихся на AWS компонентов.
-
Декабрь 2021 г.: Сбой в us-east-1 парализовал Coinbase, Binance.US и «децентрализованную» биржу dYdX на 8–9 часов, одновременно повлияв на склады Amazon и основные стриминговые сервисы.
-
Март 2017 г.: Сбой S3 заблокировал вход в Coinbase и GDAX на пять часов на фоне массовых интернет-перебоев.
Закономерность очевидна: эти биржи размещают критически важные компоненты на инфраструктуре AWS. Когда AWS испытывает региональные сбои, сразу несколько крупных бирж и сервисов становятся недоступны. Пользователи теряют доступ к средствам, не могут выполнять сделки или корректировать позиции именно тогда, когда рыночные колебания требуют немедленных действий.
Polygon: рассинхронизация версий консенсуса
Polygon (ранее Matic) пережил 11-часовой сбой в марте 2024 года. Корневой причиной стала рассинхронизация версий: часть валидаторов работала на старой версии ПО, часть — на обновленной. Эти версии по-разному рассчитывали переходы состояния.
Детали Рисунка 5: Сбой Polygon (11 часов) стал самым долгим среди анализируемых основных инцидентов, подчеркивая масштабность проблем консенсуса.
Когда валидаторы приходили к разным выводам об правильном состоянии, консенсус ломался, и сеть не могла создавать новые блоки, поскольку участники не могли договориться о валидности блоков. Возникал тупик: валидаторы со старым ПО отвергали блоки, созданные новыми версиями, а новые — старые.
Устранение требовало координации обновления валидаторов, но во время самого сбоя такой процесс занимал время. Каждого оператора нужно было уведомить, развернуть нужную версию ПО и перезапустить ноду. В децентрализованной сети со сотнями независимых валидаторов такая координация занимала часы или дни.
Хардфорки обычно активируются триггером на определенной высоте блока. Все валидаторы обновляются до указанной высоты, обеспечивая одновременную активацию, но это требует предварительной координации. Инкрементальные обновления, при которых валидаторы постепенно переходят на новую версию, несут риск рассинхронизации, приведшего к сбою Polygon.
Архитектурные компромиссы
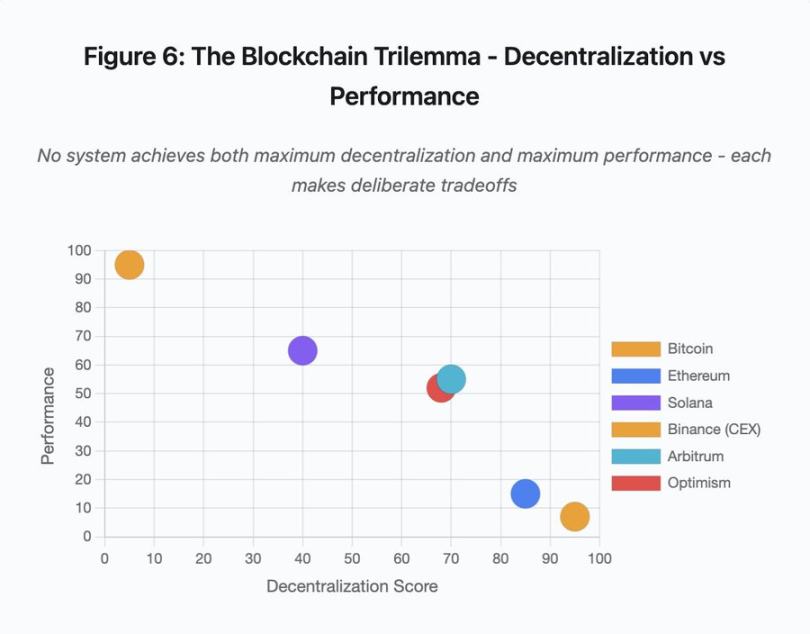
Рисунок 6: Триада блокчейна – децентрализация против производительности
Эта диаграмма рассеяния визуализирует отображение различных систем на два ключевых измерения:
-
Биткоин: высокая децентрализация, низкая производительность
-
Ethereum: высокая децентрализация, средняя производительность
-
Solana: средняя децентрализация, высокая производительность
-
Binance (CEX): минимальная децентрализация, максимальная производительность
-
Arbitrum/Optimism: средне-высокая децентрализация, средняя производительность
Ключевой вывод: ни одна система не может одновременно достичь максимальной децентрализации и максимальной производительности. Каждый дизайн представляет собой продуманный компромисс для разных вариантов использования.
CEX обеспечивают низкую задержку благодаря простоте архитектуры: движок матчмейкинга обрабатывает ордера за микросекунды, а состояние хранится в централизованной базе данных. Отсутствие протоколов консенсуса исключает накладные расходы, но эта простота создает единую точку отказа, при которой каскадные ошибки быстро распространяются по плотно связанным системам под нагрузкой.
Децентрализованные протоколы распределяют состояние между валидаторами, устраняя единые точки отказа. Высокопроизводительные сети сохраняют это свойство при сбоях (без потерь средств, лишь временная потеря активности). Однако достижение консенсуса между распределенными валидаторами создает вычислительные накладные расходы, так как участники должны прийти к соглашению до фиксации перехода состояния. Если валидаторы работают на несовместимых версиях или сталкиваются с избыточным трафиком, процесс консенсуса может временно остановиться.
Добавление реплик повышает отказоустойчивость, но увеличивает затраты на координацию. В системах по модели Byzantine Fault Tolerance (BFT) каждый дополнительный валидатор порождает коммутационные расходы. Высокопроизводительные архитектуры минимизируют эти накладные расходы за счет оптимизации общения валидаторов, обеспечивая выдающуюся производительность, но оставаясь уязвимыми к определенным паттернам атак. Акцент на безопасности приоритизирует разнообразие валидаторов и устойчивость консенсуса, ограничивая пропускную способность базового уровня ради максимизации эластичности.
Решения Layer 2 стремятся предоставить оба свойства через иерархическую архитектуру. Они наследуют характеристики безопасности Ethereum через settlement на L1, одновременно обеспечивая высокую пропускную способность за счет вычислений off-chain. Однако они создают новые узкие места на уровнях sequencer и RPC, что указывает на то, что архитектурная сложность, решая одни проблемы, порождает новые паттерны сбоев.
Масштабируемость остается фундаментальной проблемой
Эти инциденты обнажают последовательную закономерность: системы проектируются под штатную нагрузку и катастрофически терпят крах под стрессом. Solana эффективно обрабатывала обычный трафик, но рухнула при росте объема в 10 000%. Комиссии Gas в Ethereum оставались приемлемыми, пока массовое adoption DeFi не вызвало загруженность. Инфраструктура Optimism работала стабильно, пока 250 тыс. адресов одновременно не заявили права на дроп. API Binance функционировал нормально при обычных торгах, но получил ограничения во время цепочки ликвидаций.
События октября 2025 года продемонстрировали эту динамику на уровне бирж. В штатном режиме лимиты скорости API и подключения к базам данных Binance были достаточны, но во время цепочки ликвидаций, когда каждый трейдер одновременно пытался скорректировать позицию, эти лимиты стали узкими местами. Маржинальная система, призванная защитить биржу через принудительные ликвидации, усугубила кризис, создав максимальное давление продавцов в самый неподходящий момент.
Автомасштабирование предлагает недостаточную защиту против скачкообразного роста нагрузки. Запуск дополнительных серверов занимает минуты. За эти минуты маржинальная система продолжает оценивать позиции по искаженным ценам из исчерпанного стакана заявок, а к тому времени, как новый ресурс будет запущен, каскад уже распространился.
Избыточная конфигурация ресурсов под редкие стрессовые события обходится дорого в штатном режиме. Операторы бирж оптимизируют систему под типичные нагрузки, принимая периодические сбои как экономически оправданное решение. Стоимость простоев возлагается на пользователей, которые сталкиваются с ликвидацией, застреванием ордеров или невозможностью доступа к средствам именно во время критических рыночных движений.
Совершенствование инфраструктуры
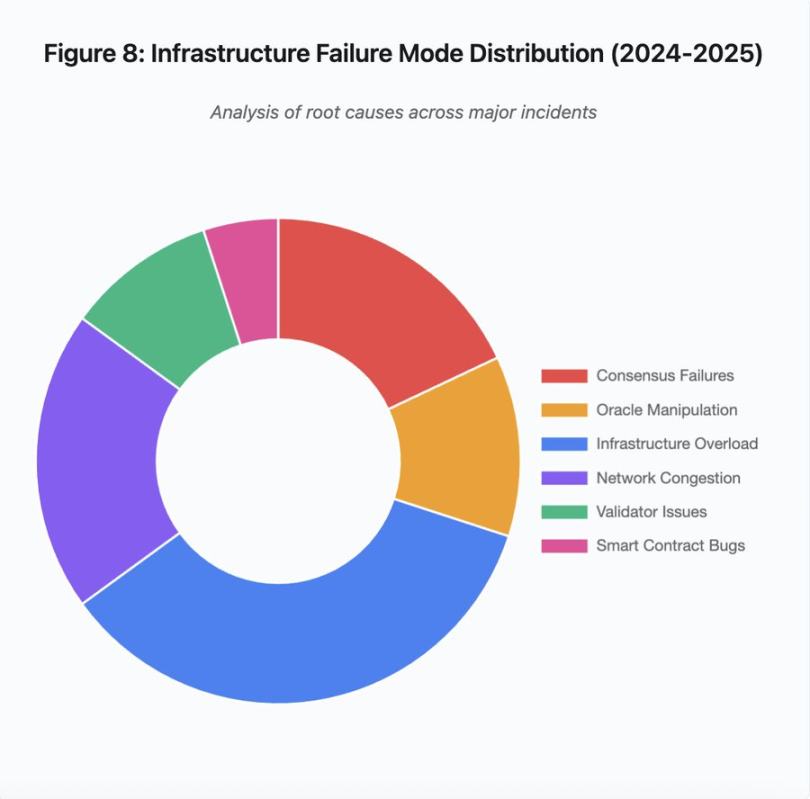
Рисунок 8: Распределение моделей сбоев инфраструктуры (2024–2025)
Круговая диаграмма разбивает причины по факторам:
-
Перегрузка инфраструктуры: 35% (самая частая)
-
Сетевая загруженность: 20%
-
Сбой консенсуса: 18%
-
Манипуляции с оракулами: 12%
-
Проблемы валидаторов: 10%
-
Уязвимости смарт-контрактов: 5%
Несколько архитектурных изменений могут снизить частоту и тяжесть сбоев, хотя каждое сопряжено с компромиссами:
Разделение систем ценообразования и ликвидацииПроблемы октября частично проистекали из привязки расчета маржи к спотовым ценам рынка. Использование обменных курсов вместо спотовых цен для упакованных активов позволило бы избежать неверной оценки wBETH. Более широко, критические системы риск-менеджмента не должны зависеть от рыночных данных, которые могут быть манипулируемыми. Независимые системы оракулов с многоисточниковой агрегацией и расчетами TWAP обеспечивают более надежные потоки данных.
Избыточная конфигурация и избыточные мощности инфраструктурыСбой AWS в апреле 2025 года, затронувший Binance, KuCoin и MEXC, продемонстрировал риски зависимости от централизованной инфраструктуры. Работа критически важных компонентов через нескольких облачных провайдеров увеличивает операционную сложность и затраты, но устраняет коррелированные сбои. Сети Layer 2 могут поддерживать нескольких провайдеров RPC с автоматическим failover. Дополнительные расходы кажутся расточительными в штатном режиме, но предотвращают многочасовые простои в периоды пикового спроса.
Расширенное стресс-тестирование и планирование мощностейПаттерн, при котором системы отлично работают при штатных условиях, а затем внезапно дают сбой, свидетельствует о недостаточном тестировании под нагрузкой. Имитация 100-кратной штатной нагрузки должна стать стандартной практикой, поскольку выявление узких мест в разработке дешевле, чем во время реального сбоя. Однако реалистичное нагрузочное тестирование остается сложной задачей. Продакшен-трафик демонстрирует паттерны, которые не полностью воспроизводятся синтетическими тестами, а поведение пользователей в момент реального коллапса отличается от тестового.
Путь вперед
Избыточная конфигурация предоставляет самое надежное решение, но конфликтует с экономическими стимулами. Поддержание 10-кратного запаса мощности для редких событий требует ежедневных затрат, чтобы предотвратить инциденты, случающиеся раз в год. Пока катастрофические сбои не наложат достаточных издержек, чтобы оправдать избыточность, системы будут продолжать падать под нагрузкой.
Регуляторное давление может принудить к изменениям. Если регуляторы обяжут обеспечивать 99,9% аптайма или ограничат приемлемое время простоя, биржам придется наращивать мощности. Но регулирование обычно следует за катастрофами, а не предотвращает их. Крах Mt. Gox в 2014 году привел к введению формального регулирования криптобирж в Японии. Цепочка ликвидаций октября 2025 года вполне может спровоцировать аналогичную регуляторную реакцию. Будут ли эти реакции указывать конкретные результаты (максимально допустимый аптайм, максимальное проскальзывание во время ликвидаций) или регламентируют способы реализации (конкретные поставщики оракулов, пороги circuit breaker) — пока неясно.
Фундаментальный вызов заключается в том, что эти системы функционируют круглосуточно на глобальных рынках, но полагаются на инфраструктуру, спроектированную для традиционного рабочего времени. Когда стресс возникает в 02:00, команды спешат развернуть исправления, а пользователи сталкиваются с нарастающими убытками. Традиционные рынки приостанавливают торговлю в периоды стресса; крипто-рынок просто обрушивается. Является ли это характеристикой или дефектом — зависит от перспективы и позиции.
Блокчейн-системы за короткое время достигли заметной технологической сложности. Поддержание распределенного консенсуса между тысячами узлов представляет собой настоящий инженерный подвиг. Однако для обеспечения надежности под нагрузкой требуется выйти за пределы прототипной архитектуры в сторону production-ready инфраструктуры. Этот переход требует финансирования и постановки устойчивости выше скорости разработки функций.
Вызов состоит в том, как поставить устойчивость выше роста в период бычьего рынка, когда все зарабатывают деньги, а простои кажутся чужой проблемой. Ждать следующего цикла для проверки систем на прочность — значит столкнуться с появлением новых уязвимостей. Извлечет ли отрасль уроки из инцидента октября 2025 года или повторит похожие паттерны, остается открытым вопросом. История подсказывает, что мы найдем следующее критическое узкое место, пережив очередной миллиардный крах под нагрузкой.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News





