


Стейблкоины: инновации, инфраструктура и глобальная регуляторная среда
Автор: Исследовательская команда Jsquare
Стейблкоины превращаются из инструмента спекуляций на крипторынке в совершенно новый класс цифровой финансовой инфраструктуры. По состоянию на август 2025 года совокупная капитализация стейблкоинов превысила 271,4 млрд долларов США, однако важнее общего размера является структура их состава, механизмы генерации дохода и диверсификация применений.
Мы полагаем, что рынок проходит через определяющий этап трансформации: от простого поиска ликвидности долларовыми токенами к композируемым, приносящим доход расчетным активам, которые напрямую интегрируются с реальными денежными потоками и корпоративными системами. В данной статье мы подробно рассмотрим эволюцию типов стейблкоинов, а также динамику регуляторных изменений по всему миру.
Рыночный размер стейблкоинов
Стейблкоины вышли за пределы изолированной криптоэкосистемы. Рост предложения в первую очередь стимулируется появлением новых институциональных токенов, таких как USDT, USDC и PayPal USD (PYUSD). Сегодня годовые объемы расчетов в блокчейне со стейблкоинами уже превысили суммарные показатели Visa и MasterCard, достигнув лишь в 2024 году отметки в 27,6 трлн долларов США. Изначально выступавшие удобными привязанными к доллару инструментами, они эволюционировали в зрелый, приносящий доход (yield-bearing) глобальный слой цифровых денег для всех блокчейнов. Регуляторы, платежные сети и финансовые казначейства постепенно рассматривают стейблкоины по тем же стандартам, что и банковские деньги. Успешное проведение IPO Circle в июне 2025 года, собравшее 624 млн долларов при оценке компании в 6,9 млрд долларов, подчеркивает уверенность рынка в эмитентах регулируемых стейблкоинов.
По состоянию на август 2025 года общий объем обращающихся стейблкоинов составил 269,5 млрд долларов США. USDT доминирует с объемом в 154,4 млрд долларов (57,3%), уступая второе место USDC с 65,8 млрд долларов (24,4%). К другим значимым стейблкоинам относятся USDe (10,5 млрд долларов), DAI (4,1 млрд долларов) и USDS (4,8 млрд долларов), в то время как доли новых или малых стейблкоинов, таких как FDUSD, PYUSD и USDX, составляют менее 1% каждый. Такая концентрация отражает доминирование традиционных эмитентов, но также указывает на растущее давление на новые стейблкоины, вынуждающее их дифференцироваться через соблюдение нормативных требований и стратегии интеграции в финансовую инфраструктуру.
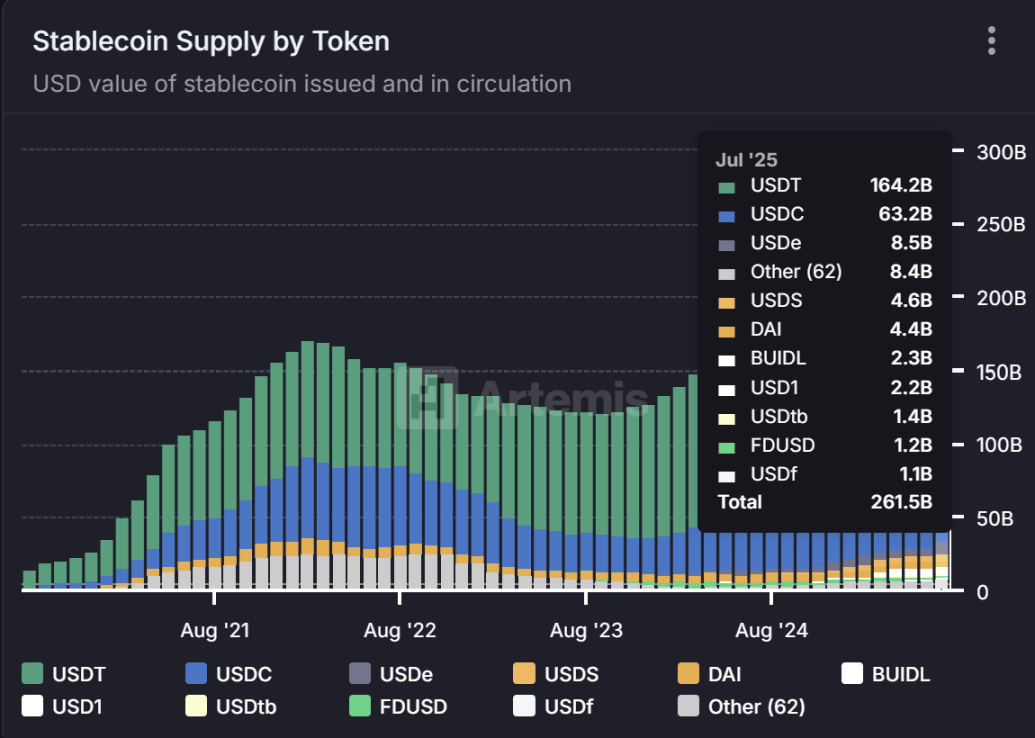
Источник: https://app.artemis.xyz/stablecoins
Стейблкоины трансформируются в источники дохода (Yield Engines)
После того как ставки по денежному рынку в 2024 году превысили 4%, эмитенты начали токенизировать казначейские облигации США, передавая купонный доход держателям. На сегодняшний день рыночная капитализация токенизированных казначейских облигаций превысила 5,8 млрд долларов США, сохраняя квартальный рост более 20% несмотря на высокую волатильность ставок. Более широкий спектр токенизированных активов реального сектора (RWA) — включая краткосрочные кредиты, дебиторскую задолженность и даже доли в недвижимости — поднял общую рыночную стоимость ончейн-активов RWA до 35 млрд долларов, при этом аналитики прогнозируют преодоление отметки в 50 млрд долларов к концу года.
Главное отличие 2024 года заключается не только в росте масштабов, но и в прямой корреляции ончейн-доходов с активами реального сектора экономики. Год назад владение стейблкоинами служило лишь для сохранения капитала; сегодня оно позволяет получать годовую процентную ставку (APY) на уровне 4–10% через следующие структуры:
-
sUSDe (Ethena): Генерирует доход за счет дельта-нейтральных деривативов и торговли базисами, рыночная капитализация составляет 3,49 млрд долларов.
-
USDM (Mountain): Токенизированные краткосрочные казначейские облигации под структурой регулирования Бермуд, рыночная капитализация 47,8 млн долларов.
-
USDY (Ondo): Токенизированные краткосрочные государственные облигации, рыночная капитализация 636 млн долларов.
-
Plume Yield Tokens: Дистрибуция доходности фондов денежного рынка (MMF) через цепочки блоков, рыночная капитализация 235 млн долларов.
(Источник данных: CoinGecko, 17 июня 2025 г.)
Мы считаем, что этот сектор заслуживает пристального внимания. На данный момент в обращении находится более 5,8 млрд долларов токенизированных казначейских облигаций, а объем стейблкоинов, приносящих доход, увеличивается ежеквартальными темпами сложного роста свыше 25%. Эти активы стирают границы между стейблкоинами, фондами денежного рынка и токенизированными продуктами фиксированного дохода.
К третьему кварталу 2026 года стейблкоины, приносящие доход, будут составлять более 15% от общего объема предложения стейблкоинов (на текущий момент около 3,5%). Они перестают быть исключительно продуктом нативной DeFi и превращаются в базовые активы с приоритетом на соответствие нормам и поддержку композируемости, глубоко интегрированные в экосистему RWA.
Направление движения умного капитала: три тренда, формирующие лидеров следующего поколения стейблкоинов
1. Корпоративная интеграция
PYUSD — это далеко не маркетинговый ход: этот стейблкоин с рыночной капитализацией 952 млн долларов глубоко интегрирован в кошелек Venmo и поддерживает функцию вознаграждений для торговых точек. Цифровой токен JPMorgan (JPM Coin) уже обеспечивает ежедневные расчеты объемом свыше 1 млрд долларов в системах корпоративного казначейства. По мере ускоренной интеграции стейблкоинов в системы управления предприятиями (ERP), выплаты зарплат и архитектуры цифровых банков мы ожидаем десятикратного роста этого сегмента.
2. Полная межсетевая интероперабельность
Фрагментация блокчейнов ранее сдерживала развитие отрасли, однако протоколы вроде LayerZero, Axelar и CCIP решают эту проблему благодаря функциям полной межсетевой совместимости. Стейблкоины следующего поколения получат нативную межсетевую особенность «одна эмиссия, использование во всей сети».
3. Регуляторная сертификация как защитный барьер
Аккредитации типа «Сертификация MAS» и «Одобрение по MiCA» стали ключевыми факторами дифференциации на рынке стейблкоинов, обеспечивая фактическое преимущество в распределении, особенно в сегментах B2B и корпоративных денежных потоков. Токены эмитентов с полным соответствием нормативным требованиям будут получать премию к надежности на вторичном рынке.
4. Повышение уровня зрелости инфраструктуры
В сфере CeFi приобретение Bridge Network компанией Stripe за 1,1 млрд долларов свидетельствует о решимости традиционных платежных гигантов осваивать каналы стейблкоинов. В экосистеме DeFi узлы ликвидности, пулы обмена стейблкоинов и платформы маржинального кредитования, такие как Curve, значительно повышают эффективность использования капитала. По мере созревания экосистемы стейблкоины глубоко внедряются во все уровни финансовой системы, становясь более надежной и функционально совершенной инфраструктурой.
Окно регуляторного арбитража закрывается
До 2023 года выпуск стейблкоинов находился в серой зоне регулирования. Сейчас это окно быстро закрывается, а новейшая регуляторная архитектура выглядит следующим образом:
1. США (Закон GENIUS) — 18 июля 2025 года официально вступил в силу Закон о корпоративных обеспеченных бумагах и регулируемом выпуске (GENIUS Act), ознаменовав новую эру в регулировании долларовых стейблкоинов. В связке с Законом о ясности рынков цифровых активов 2025 года (CLARITY Act) данный акт четко определяет регулируемые платежные стейблкоины как активы, не являющиеся ценными бумагами, с целью обеспечения регуляторной определенности, усиления защиты потребителей и сохранения конкурентоспособности США на мировом рынке цифровых активов. Ключевые положения закона включают:
-
Требование 100%-й резервной стоимости: стейблкоины должны на 100% поддерживаться наличными средствами и краткосрочными казначейскими облигациями США в соотношении 1:1. Резервные активы не должны включать рискованные инструменты (запрещены криптовалюты или кредитные активы), запрещается повторное заложение за исключением конкретных потребностей в ликвидности.
-
Прозрачность и механизм верификации: эмитенты обязаны ежемесячно публиковать аудиторские отчеты о резервах; директор-исполнитель и главный финансовый директор несут личную ответственность за точность отчетности
-
Положения о защите при банкротстве: резервы стейблкоинов находятся в независимом хостинге; право держателей на выкуп имеет приоритет перед другими кредиторами (аналогично механизму страхования банковских вкладов)
-
Запрет на выплату доходов: запрещены алгоритмические стейблкоины (например, UST) и модели частичного резервирования; признаются исключительно стейблкоины «для платежей», полностью обеспеченные залогом; запрещено начисление процентов держателям (во избежание признания их ценными бумагами)
Закон GENIUS, устанавливая строгие требования к резервам и прозрачности, способен повысить доверие потребителей и стимулировать более широкое принятие стейблкоинов. Четкая регуляторная рамка привлечет дополнительных участников-институционалов, укрепляя глобальное лидерство США в области регулирования цифровых активов.
Ссылка на политику закона GENIUS: https://www.whitehouse.gov/fact-sheets/2025/07/fact-sheet-president-donald-j-trump-signs-genius-act-into-law/
2.Европейский союз (Регламент MiCA) — Внедрение Регламента ЕС о рынках криптоактивов (MiCA) предусматривает следующие положения:
-
Лицензирование и требования к регулированию: выпуск фиатных стейблкоинов, привязанных к валюте (EMT), разрешен только лицензированным электронно-денежным учреждениям или кредитным организациям; надзор за «значимыми» стейблкоинами осуществляет Европейское банковское управление (EBA); эмитентам стейблкоинов в евро/долларах обязательно наличие лицензии электронных денег или банковской квалификации
-
Требование полного резерва: резервы должны на 1:1 соответствовать объему обращения; не менее 60% резервов крупных стейблкоинов должно размещаться в банках ЕС; допускается владение только низко рисковыми активами (государственные облигации/банковские депозиты)
-
Ограничения по использованию: при объеме дневных транзакций нестандартных (не в евро) стейблкоинов свыше 1 миллиона операций или 200 миллионов евро эмитент будет обязан прекратить расширение масштабов применения
-
Запрет алгоритмических стейблкоинов: полный запрет на алгоритмические стейблкоины без реального резервирования; признаются исключительно редуцируемые токены с осторожным покрытием
По состоянию на июль 2025 года в Европейское банковское управление поступило свыше 50 заявок на получение лицензий эмитентами стейблкоинов, включая таких крупных игроков, как Circle (эмитент USDC), которые адаптируют свои бизнес-процессы для соответствия стандартам MiCA.
Ссылка на регламент MiCA: https://www.esma.europa.eu/esmas-activities/digital-finance-and-innovation/markets-crypto-assets-regulation-mica
3.Регуляторная рамка Великобритании — Великобритания рассматривает стейблкоины как регулируемый платежный инструмент, основные положения которого включают:
-
Требования к резервам: допускаются только фиатные стейблкоины с полным обеспечением; резервные активы должны представлять собой высоколиквидные инструменты, такие как банковские депозиты или краткосрочные казначейские облигации
-
Запрет на выплату доходов: запрещено начисление процентов держателям; доходы от резервных активов переходят эмитенту (для покрытия операционных расходов)
-
Система лицензирования: эмитенты должны получить авторизацию FCA (лицензия нового типа электронного дензнака или платежного учреждения); требуется соблюдение строгих стандартов финансовых институтов: достаточность капитала; механизм управления ликвидностью; жесткое обязательство по исполнению обязательств T+1
-
Ориентация на инновации: поощряется выпуск платежных стейблкоинов банками и лицензированными учреждениями; фокус развития смещен на международные переводы и микроплатежи
Ссылка на руководство по регулированию FCA: https://www.fca.org.uk/publications/consultation-papers/cp25-14-stablecoin-issuance-cryptoasset-custody
4.Регуляторная рамка Сингапура (MAS) — Управление денежного обращения Сингапура (MAS) внедрило градуированную схему регулирования:
-
Гибкая лицензионная система: эмитенты с объемом выпуска менее 5 миллионов сингапурских долларов могут выбрать работу по обычной лицензии цифрового платежного токена (Digital Payment Token License); сверх этого порога требуется лицензия Major Payment Institution License с соблюдением специфических правил для стейблкоинов
-
Активы высокого качества 1:1 привязка: резервные активы ограничиваются наличными, эквивалентами наличных или краткосрочными суверенными облигациями рейтинга AAA; в качестве резерва принимаются государственные облигации страны привязанной валюты со сроком погашения до 3 месяцев
-
Механизм гарантии выкупа: пользователи имеют право на жесткую гарантию выкупа 1:1 (выполняется в течение 5 рабочих дней); установка неоправданных сборов за выкуп запрещена
Новая лицензия на выпуск стейблкоинов, введенная в марте 2025 года, позволяет компаниям сосредоточиться исключительно на стейблкоинах, освобождаясь от бремени соблюдения нормативов цифрового платежного токена. MAS во втором квартале 2025 года прямо указала, что субъекты выпуска стейблкоинов обязаны быть зарегистрированными банками или небанковскими финансовыми учреждениями в Сингапуре.
Детали политики MAS: https://www.mas.gov.sg/news/media-releases/2025/mas-clarifies-regulatory-regime-for-digital-token-service-providers
5.Гонконг (Предлагаемая регуляторная система) — Законодательство Гонконга «О стейблкоинах» вступит в силу 1 августа 2025 года, его ключевые аспекты:
-
Требование полного резерва: рыночная стоимость резервных активов должна быть ≥ номинальной стоимости обращающихся стейблкоинов; допускаются только наличные в гонконгских долларах, банковские депозиты и казначейские бумаги/облигации правительства Гонконга и США
-
Обязательная лицензия HKMA: все стейблкоины, выпускаемые или продвигаемые в Гонконге (включая привязанные к иностранной валюте), требуют наличия лицензии; Ant Group уже объявил о планах подачи заявки на лицензию
-
Стандарты финансового уровня: резервные активы должны находиться в независимом хостинге у лицензированных учреждений хостинга; регулярная сдача операционных аудиторских отчетов; создание строгих систем управления рисками AML/CFT
Standard Chartered Bank, Animoca Brands и Hong Kong Telecommunications (HKT) учредили совместное предприятие, планируя выпуск гонконгского стейблкоина для международных платежей. Данный закон направлен на увязку с пилотным запуском цифрового юаня и укрепление позиций Гонконга как международного финансового центра.
Руководство по регулированию HKMA: https://www.hkma.gov.hk/eng/news-and-media/press-releases/2025/07/20250729-4/
6.Регуляторная рамка ОАЭ (UAE) — Центральный банк ОАЭ (CBUAE) реализует систему регулирования стейблкоинов через «Регламент услуг платежных токенов», вступивший в силу в июне 2025 года, классифицируя стейблкоины как «платежные токены». Ярким примером выступает легальный стейблкоин AE Coin, привязанный к дирхаму; данная рамка делает акцент на обеспечении резервов и прозрачности. Основные положения:
-
Выпуск локальных стейблкоинов: разрешено только лицензированным учреждениям, зарегистрированным в ОАЭ, выпуск стейблкоинов, привязанных к дирхаму; требуется сохранение полного резерва и прохождение периодического аудита
-
Ограничения иностранных стейблкоинов: разрешены исключительно для использования в торговле виртуальными активами; запрещены для местных платежей в целях сохранения суверенитета дирхама
-
Соответствие АФТ/ПДР (AML/CFT): эмитенты и учреждения хостинга обязаны применять строгие процедуры KYC; создание систем мониторинга транзакций, отвечающих требованиям AML/CFT
-
План цифрового дирхама (CBDC): цифровая валюта центрального банка может трансформировать платежную экосистему; приоритет отдается развитию национально ориентированных систем цифровых платежей
Данная рамка усиливает доверие к локальным стейблкоинам, таким как AE Coin, за счет строгих требований к резервам, однако ограничения на иностранные стейблкоины могут сдержать общее развитие крипто рынка.
Полный текст регламента CBUAE: https://rulebook.centralbank.ae/en/rulebook/payment-token-services-regulation
7.Политика Японии в отношении стейблкоинов — Поправки к Закону об обслуживании платежей Японии 2025 года (PSA) установили лидирующую в мире систему регулирования стейблкоинов, с мая 2025 года официально признавая их платежным инструментом. Инновационные аспекты:
-
Гибкие требования к резервам: для доверительных стейблкоинов доля активов резерва снижена до 50%; допускается владение низко рисковыми активами, такими как краткосрочные казначейские облигации Японии и США
-
Новый тип медиаторов: создана категория «посредников электронных платежных инструментов/сервисов криптоактивов»; освобождены посредники по хостингу активов от требований к минимальному уставному капиталу
-
Механизм защиты при банкротстве: учитывающий уроки дела FTX Japan 2022 года; биржи обязаны хранить активы внутри страны
-
Усиление прозрачности: эмитенты обязаны пройти регистрацию в Министерстве финансов; данные ончейн-транзакций должны проходить проверку по критериям AML/CFT
Эта политика стимулирует распространение доверительных стейблкоинов; модель новых посредников снижает транзакционные издержки, а требование о хранении активов внутри страны существенно повышает безопасность пользовательских средств.
Детали японской политики стейблкоинов: https://law.asia/japan-crypto-stablecoin-regulations-2025/
8.Политика Южной Кореи в отношении стейблкоинов
В 2025 году Южная Корея активно продвигает политику стейблкоинов, делая акцент на легализации стейблкоинов, привязанных к воне, и их включении в регуляторную рамку для укрепления экономической автономии и конкуренции на мировом рынке цифровых финансов. Под руководством президента Ли Мён Бэ правящая партия «Вперед за демократию» продвигает «Базовый закон о цифровых активах» и сопутствующее законодательство, создавая правовую базу для выпуска стейблкоинов частными предприятиями. Цель — снижение зависимости от долларовых стейблкоинов, таких как USDT и USDC. Ключевые политические пункты:
-
Легализация стейблкоинов в воне: законодательное снятие запрета на стейблкоины в воне; разрешение частным предприятиям осуществлять выпуск в рамках строгого регулирования; цель — стимулирование внутренних цифровых транзакций и предотвращение оттока капитала
-
Требования к капиталу: эмитенты обязаны поддерживать минимальный капитал в размере 500-1000 млн вон (примерно 360-720 тыс. долларов США); предотвращение нарушения рынка недостаточно финансируемыми операторами
-
Резервы и прозрачность: требование 100% резервирования (привязка 1:1); регулярная публикация аудиторских отчетов по резервам; гармонизация со стандартами американского Закона GENIUS и европейского MiCA
-
Регуляторная система: двойное регулирование Союзом финансов (FSC) и Банком Кореи (BOK); усиление координации механизмов управления валютными рисками
-
Поддержка экосистемы цифровых активов: сопутствующее законодательство включает положения о STO и крипто ETF; цель превратить Корею в азиатский цифровой финансовый центр
Ожидается, что законодательная процедура завершится до конца 2025 года, что может сделать Корею первой страной Азии с полноценной системой регулирования стейблкоинов.
Детали политики стейблкоинов Кореи: https://coinedition.com/south-korea-new-stablecoin-regulation/
Закон GENIUS — стандарт США в области стейблкоинов
Закон GENIUS приобретает особую значимость из-за вероятности стать глобальным регуляторным эталоном. Ключевые последствия:
1. Институциональная достоверность
-
Придание статусу расчетного актива стейблкоинам через надзор Федеральной резервной системы (Fed)
-
Получение ими кредитного рейтинга, сопоставимого с банковскими депозитами или казначейскими векселями (T-bills)
2. Программируемая валюта корпоративного уровня
Стимулирование применения в корпоративных финансовых сценариях:
-
Управление казначейскими фондами
-
Конвертация валют в реальном времени (FX conversion)
-
Интеграция платежей в ERP-системы
3. Подавление стейблкоинов с высокими рисками
-
Четкое разграничение регулируемых токенов (PayPal USD, Circle USDC)
-
Возможное вынуждение оффшорных/алгоритмических стейблкоинов (USDT, crvUSD) уйти с американских бирж
4. Неопределенность распределения доходов
-
Неясно, позволит ли закон эмитентам распределять доходы от резервов казначейских векселей (T-bill yield) среди держателей
-
Это станет решающим фактором, влияющим на уровень институционального принятия
Стейблкоины: цифровые евродоллары (Digital Eurodollars)
Стейблкоины незаметно воспроизводят революцию евродолларов 1970-х годов — они превращаются в оффшорную, приносящую доход, долларовую расчетную систему, не контролируемую суверенными денежными властями. Однако в отличие от евродолларов, стейблкоины обладают программируемостью, композируемостью и глобальной интероперабельностью.
Это сочетание технологической инновации и регуляторной ясности превращает стейблкоины в программную денежную инфраструктуру с чертами «легкого суверенитета», аналогичными доллару. При должном проектировании регулирования стейблкоины могут стать наиболее масштабируемой формой финансовой глобализации с момента создания SWIFT.
Эволюция областей применения
Изначально стейблкоины оптимизировались для функций нативной криптоэкосистемы: нейтральные к рынку торги, обеспечение залогом для стейкинга и межбиржевой арбитраж. Этот этап подходит к концу. Новая эпоха будет сфокусирована на приложениях реального мира:
-
Сбережения и платежи развивающихся рынков: в экономиках с высокой инфляцией долларовые стейблкоины становятся цифровым заменителем банковских депозитов. Получение доступа к долларам через стейблкоины обычно надежнее, чем опора на местные банковские системы.
-
Международные переводы: трудовые мигранты из Филиппин, Нигерии и Мексики уже начали использовать стейблкоины для обхода традиционных каналов переводов, отличающихся высокими комиссиями и медленными расчетами.
-
Токенизированные аналоги наличных: на развитых рынках регулируемые стейблкоины, такие как USDC и sUSDe, станут схожими с токенизированными фондами денежного рынка, предлагая годовую доходность 4–8% при сохранении внутридневной ликвидности и программируемых интерфейсов для финтех-платформ.
Какими будут стейблкоины будущего
Стейблкоины будущего будут представлять собой не просто криптоактивы, а программируемые, приносящие доход средства, поддерживающие API-взаимодействия аналоги наличных, способные функционировать сквозь блокчейны и юрисдикции. По функционалу они будут схожи с токенизированными фондами денежного рынка, а при проектировании стремиться к минимизации доверия и мгновенным переводам. По мере совершенствования регуляторных рамок и ускорения корпоративного внедрения мы убеждены, что стейблкоины эволюционируют из цифровых упаковок доллара США в глобальную интероперабельную денежную инфраструктуру и смогут бросить вызов SWIFT в роли глобального расчетного слоя для рожденных в интернете валют.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














