Глобальный отчет о платежах Маккинси 2025: перспективы развития в условиях множества платежных маршрутов
Авторы: Уилл А Ван
Платежная индустрия 2025 года находится на переломном этапе. Ранний упор на повсеместную эффективность уступил место конкуренции между различными рыночными системами, каждая из которых обладает собственной философией, возможностями и ограничениями. Некоторые системы делают ставку на контроль и интероперабельность через централизованную инфраструктуру, другие отдают приоритет децентрализации, программируемости и приватным каналам. Третьи встраивают платёжные функции в платформы, устройства и сети, традиционно не связанные с финансами.
Способ движения средств становится столь же критичным, как и их объём. Независимо от того, идёт ли речь о выплате зарплат в Юго-Восточной Азии, межкорпоративных расчётах в Европе или розничных чеках в Латинской Америке, архитектурные и стратегические решения, принимаемые сегодня, формируют ландшафт платежей на десятилетия вперёд и определяют, кто будет лидировать, а кто останется позади.
Глобальная финансовая система подвержена влиянию нефинансовых факторов, таких как тарифы, правила управления данными, энергетические ограничения и приоритеты национальной безопасности. Растущая диверсификация в сфере платежей отражает трансформацию всей финансовой системы в региональный пазл, состоящий из различных стандартов, временных рамок, валют и якорей доверия.
В этом контексте платёжная индустрия остаётся наиболее доходной частью финансовых услуг, генерируя доходы в размере 2,5 трлн долл. США из оборота средств в 2000 трлн долл. США (ставка комиссии / take rate на уровне 0,125%), при глобальном объёме транзакций в 3,6 триллиона операций.
Таким образом, мы размещаем платёжно-финансовые модели стейблкоинов / токенизированных денег в рамках глобальной карты платежей, рассматривая вопрос с точки зрения финтеха: кто будет консолидировать эти фрагментированные системы, вызванные геополитикой и другими факторами, и как это делать; а также как каждому участнику рынка адаптировать свои преимущества к развитию следующего этапа платежей. Это главный вопрос, требующий ответов для всех игроков на рынке.
Отчёт McKinsey «Глобальные платёжные тренды 2025» подробно анализирует рост разнообразных платёжных каналов, влияние цифровых активов и преобразующую силу искусственного интеллекта, предлагая дорожную карту для успеха в быстро меняющейся глобальной платёжной экосистеме. Документ выделяет ключевые элементы, необходимые для сохранения конкурентоспособности в динамичной среде. Анализ основан на «Глобальной карте платежей McKinsey», включающей данные по 50 странам, более чем 20 типам платёжных инструментов и охватывающей 95% мирового ВВП. Отчёт разделён на три основные части:
-
Базовый прогноз роста отрасли до 2029 года с детальным анализом сценариев значительной дифференциации маржинальности и структуры доходов под воздействием макроэкономических колебаний и политических изменений. Акцент на том, может ли консолидация нескольких платёжных каналов создать новые источники дохода, что станет важнейшим драйвером развития платежей.
-
Ключевые силы, переформатирующие платёжный ландшафт: включая монетизацию AI-нативной операционной деятельности и AI-агентов, новые модели программируемой платёжной ликвидности и регулируемые цифровые валюты. Фокус на том, какие изменения эти новые факторы внесут в существующие модели.
-
Приоритеты для платёжных операторов в условиях трансформирующейся среды: акцент на гибкости, архитектуре и доверии. Вопросы о том, как захватывать стоимость и создавать ценность.
1. Доходы платёжного сектора в новую экономическую эпоху
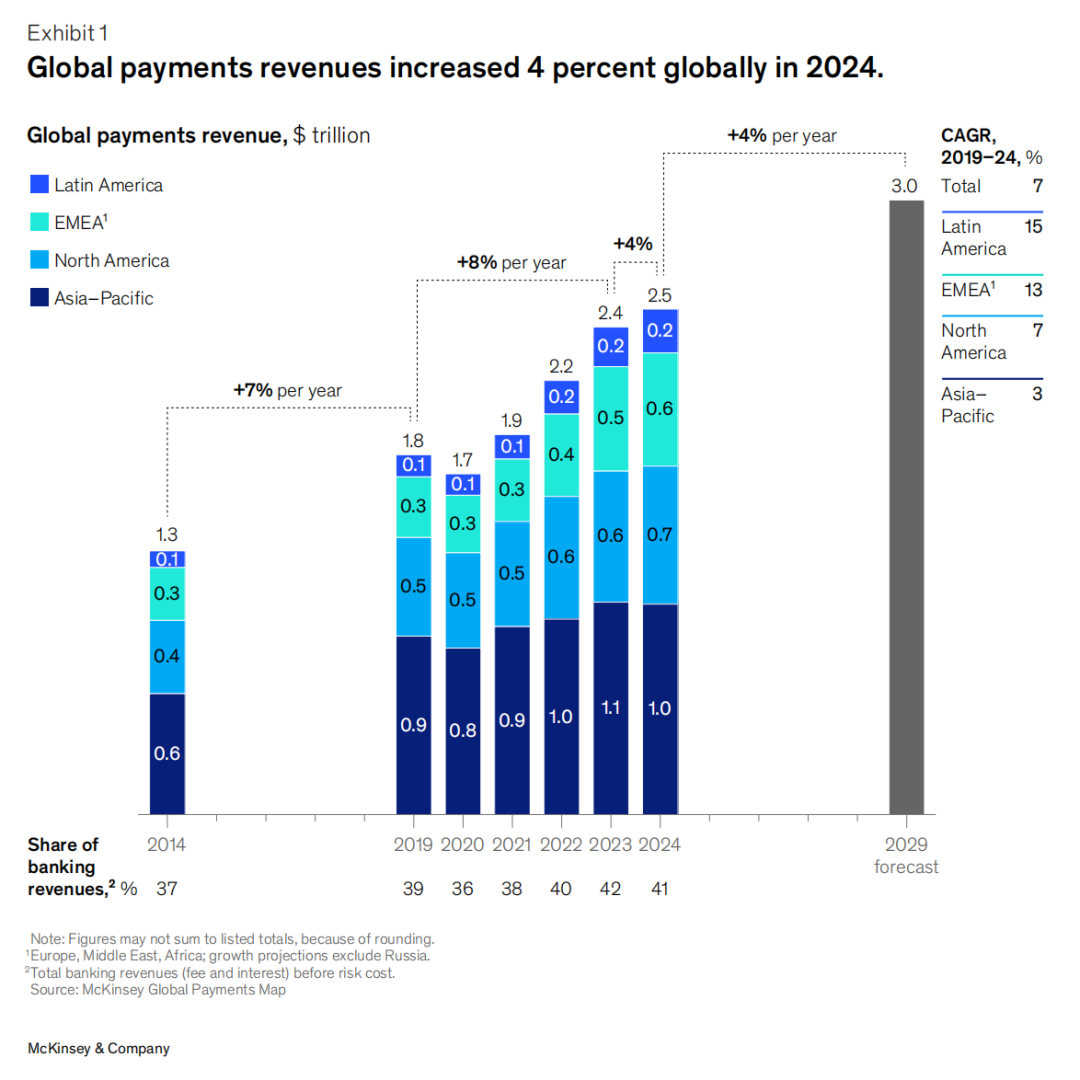
С 2019 по 2024 год глобальные доходы от платежей росли в среднем на 7% ежегодно. Подтолкнутый повышением процентных ставок, в 2024 году чистый процентный доход составил 46% от общих доходов. Годовой темп роста снизился до 4%, существенно упав по сравнению с 12% в 2023 году. Причины замедления включали достижение пика процентными ставками, слабость макрэкономики, структурное расширение низкодоходных платёжных инструментов и постоянное давление на комиссии.
По регионам рост составил 11% в Латинской Америке, 8% в регионе EMEA и 5% в Северной Америке, тогда как в Азиатско-Тихоокеанском регионе (APAC) наблюдалось снижение на 1%. Несмотря на это, платёжная отрасль остаётся самым прибыльным подразделением финансового сектора со средней доходностью собственного капитала (ROE) на уровне 18,9% в 2024 году, где некоторые институты превысили 100%.
Однако по мере того как во многих странах процентные ставки достигают пика и начинают снижаться, а поведение по депозитам меняется, чистый процентный доход, скорее всего, будет расти в среднем всего на 2% ежегодно (до 2029 года), если не произойдёт крупных шоков. Одновременно потребительское предпочтение смещается в сторону прямых банковских переводов и цифровых кошельков с низкими издержками, что также замедлит рост доходов от транзакций. Непрекращающееся ценовое давление (особенно в экосистеме карт), ужесточение регулирования и рост платформенного клиентского опыта оказывают давление на модель комиссионных сборов. Поэтому мы прогнозируем, что среднегодовой рост доходов отрасли до 2029 года сохранится на уровне 4%; в случае глобальных потрясений он может опуститься до 3%, а при ускорении роста производительности — достичь 6%. При темпе 4% общий объем рынка достигнет 3,0 трлн долл. США к 2029 году.
1.1 Глобальные тренды в сфере платежей
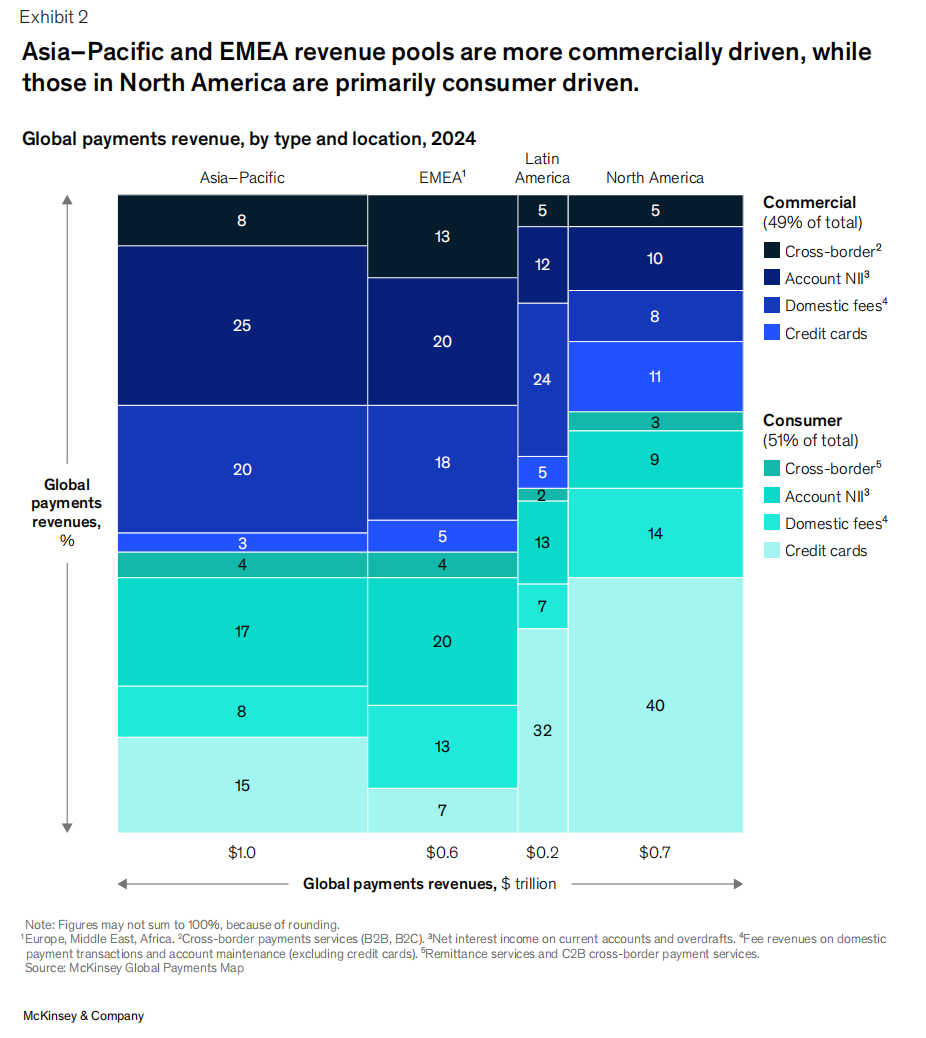
В целом глобальные доходы от платежей практически равномерно распределяются между потребителями и бизнесом, хотя региональные структуры значительно различаются.
-
Северная Америка склоняется к потребительским платежам, поскольку кредитные карты являются основным платёжным инструментом и одновременно средством кредитования, что отражает зрелость рынка потребительского кредита и сильные программы лояльности карт.
-
Азиатско-Тихоокеанский регион (APAC) ориентирован на бизнес: 25% доходов приходится на чистый процентный доход по корпоративным счетам (NII), что подчеркивает глубокие отношения в сфере бизнеса и зависимость растущих экономик от процентов по депозитам.
-
Регион EMEA имеет наиболее диверсифицированную структуру: 20% доходов поступает от чистого процентного дохода по коммерческим счетам, связанным с торговлей и казначейством, еще 20% — от потребительских счетов благодаря высокому уровню сбережений в Европе.
-
Латинская Америка, подобно Северной, также ориентирована на потребителей: доходы от потребительских кредитных карт составляют 32% от общего объема, что свидетельствует о важности револьверного кредитования и зависимости потребителей от рассрочки.
1.2 Тренды развития платежей в структуре доходов
Глобальное использование наличных продолжает снижаться: их доля во всех платежах упала с 50% в 2023 году до 46%. Платежи от счёта к счёту (A2A) набирают популярность, особенно транзакции через цифровые кошельки, которые в настоящее время составляют около 30% от общего объема продаж в точках продаж (POS), лидируют такие рынки, как Индия, Бразилия и Нигерия.
Поскольку объемы транзакций смещаются в сторону низкодоходных каналов, таких как мгновенные платежи, монетизация усложняется; эта проблема весьма заметна на рынках со строгим регулированием комиссий за эквайринг и обработку транзакций. Мы ожидаем, что в сегменте A2A постепенно появятся новые экономические и тарифные модели, возможно, следуя примеру Индии — банки уже начали взимать единый комиссионный сбор с мерчантов за транзакции через UPI.
В B2B-платежах цифровизация полностью внедрена, но сосредоточена преимущественно в низкомаржинальных каналах, таких как банковские переводы и мгновенные платежи. Для захвата стоимости компании (особенно software-centric) инвестируют в дополнительные услуги, включая автоматизацию счетов-фактур, сверку и инструменты управления оборотным капиталом; эти услуги особенно важны для малого и среднего бизнеса, а также для отраслей, все еще полагающихся на ручные процессы, таких как здравоохранение.
Наконец, новые технологии продолжают приносить возможности и угрозы. От токенизированных денег и цифровых валют до ИИ-управляемого предотвращения мошенничества и управления ликвидностью инновации повышают безопасность, эффективность и доступность. Однако уровень внедрения сильно различается. Регуляторная неопределённость, пробелы в инфраструктуре и разрозненные технические стандарты приводят к тому, что прогресс происходит лишь локально и изолированно.
2. Три силы, формирующие глобальную платёжную систему
Существуют три структурные силы, способные полностью изменить способ движения средств между физическими лицами, бизнесом и посредниками:
-
Постоянная фрагментация и регионализация платёжных систем;
-
Массовое применение цифровых активов в платёжных сценариях;
-
Трансформационный потенциал искусственного интеллекта.
2.1 Фрагментация и регионализация платёжного ландшафта
Глобальная платёжная экосистема входит в беспрецедентно сложный этап на фоне высокой взаимосвязанности товаров, услуг и людей. Последние 30 лет глобализация обеспечивала беспрепятственное движение трансграничных капиталов. Однако геополитические события вынуждают отдельные страны и регионы снижать зависимость от глобальных стандартов и систем. Например, санкции против России исключили её из международных платёжных организаций, вынудив положиться на карточную систему Mir для внутренних транзакций и совместно с китайскими банками развивать международные альтернативы. Некоторые страны продвигают «платёжный суверенитет», чтобы уменьшить зависимость от мировых посредников; Европейский центральный банк активно продвигает крупные системы европейского масштаба.
Тем временем технологический прогресс ускоряет развитие локализованных и региональных платёжных систем. Критически важным стало построение инфраструктуры мгновенных платежей, которая обеспечивает превосходный пользовательский опыт (яркие примеры: бразильский Pix, испанский Bizum, индийский UPI). Нарастающая интероперабельность между внутренними системами мгновенных платежей предлагает новые пути для трансграничных платежей, альтернативные традиционным стандартам. Яркими примерами быстрого роста являются интернационализация Pix в Латинской Америке и экспансия Национальной компании платежей Индии (NPCI) на Ближний Восток и в Юго-Восточную Азию. Параллельно быстрое распространение стейблкоинов создаёт новый канал, отличный от традиционных платёжных путей.
Эти геополитические и технологические изменения переформатируют платёжную карту, усиливая регионализацию и разнообразие. Вернуться к абсолютно глобализированной платёжной системе пятилетней давности маловероятно, поскольку силы, ведущие к фрагментации, уже запущены. Однако многие альтернативные платёжные системы сталкиваются с препятствиями на пути расширения: плохой пользовательский опыт, неясное ценностное предложение, недостатки управления, отсутствие соответствующего законодательства на ключевых рынках; в некоторых сценариях старые традиционные системы демонстрируют достаточную устойчивость, обходя или побеждая новые решения.
Таким образом, платёжный ландшафт развивается в двух направлениях, оба из которых более фрагментированы, чем сейчас: во-первых, многоканальная экосистема с «глобальным ключом доступа»; во-вторых, расколотый мир с усиленной локализацией и упадком глобальных стандартов.
Сценарий A: Многоканальная экосистема с «глобальным ключом доступа»
В более оптимистичном варианте геополитическая напряженность стабилизируется или ослабевает, платёжные стандарты остаются сильными и служат различным платёжным сценариям и типам клиентов подобно «глобальному ключу доступа». Охват услуг может быть широким или узким — от онлайн-покупок до ряда дополнительных сервисов; глубина услуг может варьироваться от кросс-граничных финансовых решений для конкретных отраслей до простых денежных переводов для массового потребителя.
В таких условиях участникам придется справляться с множественными задачами: контролировать и регулировать потоки средств через несколько каналов, учитывать огромную разницу в экономической эффективности между разными кейсами и системами, а также осуществлять техническое соединение сетей. Это может породить волну «консолидаторов» и «агрегаторов», способных бесшовно интегрировать множество платёжных систем. В этом сценарии, несмотря на большую фрагментацию по сравнению с текущей ситуацией, возникнут инновации и специализация, позволяющие сосуществовать разнообразным решениям и удовлетворять потребности нишевых рынков.
Сценарий B: Усиление фрагментации и эрозия глобальных стандартов
Если глобальная торговля и бизнес столкнутся с серьезными вызовами, а геополитическая напряженность усилится, страны могут всё больше полагаться на локальные и региональные союзы, постепенно отделяясь от глобального потока товаров, услуг и людей. Этот сценарий реализуется, если мировому сообществу не удастся создать рамки для сосуществования «глобальных» и «локальных» систем. В таком случае платёжные системы неизбежно станут региональными.
Страны и регионы отдадут приоритет устойчивости и самообеспеченности, что приведет к появлению большего количества двусторонних соглашений, промежуточных валют и альтернативных платёжных систем, постепенно отдаляясь от глобальных стандартов. Со временем региональные системы и платёжные инструменты займут доминирующие позиции в различных сценариях использования, фундаментально изменив финансовую карту. Международная связность станет значительно сложнее, что окажет глубокое воздействие на стек платёжных технологий, особенно для институтов с глобальным присутствием. Это может ускорить adoption стейблкоинов и токенизированных денег.
Хотя первый сценарий предполагает более гладкую международную связь, оба означают дальнейшую фрагментацию и усложнение бывшей единой глобальной платёжной карты, а также переход к локализованным решениям. Чтобы адаптироваться к этой новой реальности, компаниям и финансовым учреждениям потребуется гибкость, инновационный дух и глубокое понимание сил, движущих денежными потоками.
2.2 Ускоренное принятие стейблкоинов и токенизированных денег (Tokenized Money)
Стейблкоины и токенизированные деньги становятся все более важной частью финансовой системы, хотя ещё не пересекли порог массового внедрения. Размер индустрии быстро растет — объём эмиссии стейблкоинов удвоился с начала 2024 года, — однако их доля в триллионных ежедневных платёжных операциях по всему миру остается ограниченной: сейчас средний дневной объем составляет около 30 млрд долл. США.
Множество сигналов указывают на то, что стейблкоины приближаются к моменту «прорыва». Главный фактор — прояснение регуляторных правил: США (недавно принятый закон GENIUS), ЕС, Великобритания, Гонконг и Япония уже выпустили или усовершенствовали регуляторные рамки, четко определяя требования к лицензированию, управлению резервами, борьбе с отмыванием денег и проверке клиентов. Согласование трансграничных рамок определит жизнеспособность трансграничного бизнеса со стейблкоинами; а сама ясность правил снизит барьеры входа, что особенно выгодно традиционным финансовым институтам и укрепляет уверенность рынка.
Технологическая инфраструктура также стремительно обновляется: за счёт переноса обработки транзакций с основных сетей на более масштабируемые Layer 2 и использования более эффективных протоколов консенсуса скорость обработки постоянно растет; защищенные и удобные цифровые кошельки для пользователей, а также институциональные решения для хостинга становятся всё более надежными и доступными; передовые инструменты блокчейн-аналитики усиливают возможности обеспечения безопасности и комплаенса.
Более убедительным драйвером становится спрос из реальных сценариев. Хотя изначально стейблкоины были популярны лишь в узких областях, таких как расчеты по криптоактивам, их потенциал признан в более широких применениях: токенизированные вклады позволяют клиентам получать проценты внутри дня и иметь свободный доступ к средствам; стейблкоины предоставляют расчеты 7×24 в реальном времени, становясь альтернативой традиционным корреспондентским сетям; в регионах с сильной волатильностью местных валют стейблкоины, привязанные к основным глобальным валютам, позволяют потребителям хеджировать инфляцию. Начинают проявляться институциональные применения, такие как управление корпоративными кассами B2B, финансирование цепочек поставок, сделки репо. Кроме того, свойство «программируемости» стейблкоинов открывает новые сценарии, включая решение проблем_custody, ограничение государственных пособий определенными категориями расходов.
За последние 18 месяцев ряд громких объявлений, партнерств и сделок M&A показывает, что отрасль активно стремится захватить ценность токенизированных активов. Однако широкое внедрение несет риски, требующие тщательного управления. Несмотря на прояснение регулирования на основных рынках, мира еще не существует единой последовательной глобальной регуляторной рамки, что может порождать неопределенность даже сбои на рынке. Если у эмитента окажется недостаточный резерв, стейблкоин может потерять привязку (depeg), а крах доверия затронет весь рынок. Провал ведущих стейблкоинов может вызвать каскадный эффект, распространяющийся на более широкую финансовую систему.
Кроме того, для полного внедрения стейблкоинов конечным пользователям необходимо изменить временное отношение «только как мост для обмена фиата» и начать готовы оставлять средства на долгосрочной основе. Как только большинство клиентов начнут хранить средства в стейблкоинах, традиционные банки столкнутся с радикальным изменением источников депозитных средств и моделей доходов.
Рост стейблкоинов синхронизирован с общим трендом «многоканальных платежей», например, когда эквайринговые процессоры поддерживают прием карт, переводы A2A и стейблкоины в единых решениях. Ведущие игроки уже сделали важные шаги: PayPal теперь принимает оплату различными цифровыми активами; Coinbase выпустил дебетовую карту, привязанную к стейблкоину, а продуктовая линейка кредитных карт скоро появится. Другие провайдеры, стремящиеся удовлетворить запросы клиентов на стейблкоины, должны сделать выбор: строить собственные capabilities или сотрудничать с агрегаторами и интеграторами.
3. Стратегии развития участников платёжного рынка
Поскольку глобальная платёжная карта трансформируется в «мозаику» из множества каналов, цифровых активов и умных AI-агентов, перед участниками отрасли откроется множество возможных путей развития.
В данной главе разбираются ключевые решения, стоящие перед платёжными институтами, мерчантами, провайдерами платформ и экспертами по решениям, обсуждая, как каждой группе стоит позиционировать себя, постоянно инновировать и захватывать ценность в среде, всё более «децентрализованной, программируемой и работающей в реальном времени».
3.1 Платёжные провайдеры: борьба за бренд и доверие
Когда AI-агенты начинают брать на себя управление большей частью пути клиента, традиционные методы конкуренции, основанные на «дифференциации продукта + пользовательском опыте», могут утратить эффективность. Удобство и персонализация станут базовым порогом входа, а главное поле битвы сместится в сферу «бренд-доверия и отношений» — тот, кто контролирует интерфейс взаимодействия (прямой или встроенный), сможет влиять на решения потребителей высокосвязанным и труднозаменимым образом.
В то же время новые каналы, стейблкоины и программируемые деньги изменят экономическую модель потребительских платежей. AI-агенты, оптимизирующие «когда и как платить» для потребителей, могут сократить доходы от комиссий за эквайринг и спредов, оказывая давление на рост локальных/региональных игроков и бросая вызов господству глобальных гигантов. Крупные институты и эксперты в решениях, долгое время зарабатывавшие на неэффективности расчетов, кредитования и ликвидности, должны переосмыслить ценностное предложение, чтобы избежать дискредитации со стороны мелких игроков и клиентов.
Победителями станут те участники, которые вокруг «агентного пути» создают интеллектуальные, встроенные, безопасные и эмоционально вовлекающие продукты: они способны предвосхищать потребности, «переводить» сложные технологии в интуитивно понятный интерфейс и обладают объяснимостью, глубоко согласованной с обещаниями бренда о доверии.
Приоритет государств в отношении «платёжного суверенитета» и локальных решений принесет пользу локальным/региональным игрокам, тогда как глобальные игроки столкнутся с ограничениями. Локальные институты смогут стать «якорями доверия» для本土ной экосистемы (мгновенные платежи, слой идентификации, платформы CBDC), продвигая интероперабельность, объединяя сети и соблюдая местные политики; региональные игроки (например, европейский Wero, бразильский Pix) смогут задавать правила трансграничных платежей, цифровой идентификации и управления данными, возглавляя экономические блоки. Глобальные игроки могут перейти к более гибким и открытым архитектурам, accommodating юридические различия; на отдельных рынках можно рассмотреть партнерство с emerging региональными компаниями для восполнения пробелов в узнаваемости бренда и доверии.
3.2 Мерчанты (ритейлеры): удержание клиентов с помощью платёжных инструментов
Ожидания потребителей растут, поэтому мерчантам необходимо предоставлять бесшовный и масштабируемый опыт, охватывающий разнообразные платёжные методы, каналы и нормативные требования. Всё большее влияние на стороне спроса приобретает AI-агенты, что вынудит мерчантов находить совершенно новые способы привлечения клиентов и достигать новых стандартов в «платёжной оркестровке, смарт-чекинге и персонализированных предложениях».
Провайдеры платёжных услуг для мерчантов должны перейти от роли «поддержки эквайринга» к предоставлению «автономной платёжной инфраструктуры»: интеллектуальная маршрутизация, расчеты в реальном времени, автоматический комплаас и оптимизация валюты станут конфигурацией по умолчанию. Главное преимущество кроется в создании «уровня усиления бизнеса», помогающего мерчантам привлекать, конвертировать и удерживать клиентов на множестве каналов и регионов. Этот уровень включает не только эквайринг, но и дальнейшую интеграцию мерчантного SaaS с платежами. Пионеры смогут превратить сложность «региональных каналов + токенизированных денег» в конкурентное преимущество, реализуя ее через программируемые API и embedded-сервисы.
3.3 Провайдеры платформ: роль энхансеров экосистемы
Крупные мультипродуктовые платформы, охватывающие всю цепочку стоимости и множество платёжных каналов, обладают естественным преимуществом в использовании AI и программируемых денег для модернизации возможностей традиционных клиентов, таких как банки. Широта их бизнеса позволяет им координировать полный путь конечного клиента и выступать в роли «контрольного уровня» для AI-агентов и программируемых финансов. Богатые ресурсы данных служат топливом для масштабных решений и персонализации.
Однако многие платформы, имея «большую поверхность», демонстрируют «слабые точки», отстаивая конкретные функциональные способности от экспертов. Слепое добавление универсальных новых функций может еще больше раздуть разрыв с профильными игроками, что наоборот толкнет клиентов искать лучшие решения (best-of-breed) наружу.
Следовательно, платформам необходимо четко определить стратегические приоритеты, распределить ресурсы и эффективно внедрять новые технологии для разных групп клиентов (банков, мерчантов, предприятий, частных лиц). Используя разработки и экосистему разработчиков, крупные платформы могут непрерывно сохранять лидерство в инновациях в определенных сервисах.
3.4 Эксперты по решениям: раскрытие нишевой ценности
Участие профессионалов — например, экспертов по трансграничным платежам, провайдеров эквайринга на одном канале и автоматизаторов AP/AR — несет как возможности, так и риски. Фрагментация платёжной системы породила множество пограничных сценариев и узких ниш, идеально подходящих для углубленной работы «точечных решений»; однако, появление агентных рабочих процессов и программируемых денег может товаризовать функции, не обладающие уникальным интеллектом, глубиной или рычагами воздействия.
Поэтому ключ к успеху экспертов заключается в фокусе на сложных кейсах с высокой интеллектуальной добавленной стоимостью и глубокой интеграции своих возможностей в экосистемы платформ и агентов; одновременно нужно адаптироваться к региональным различиям, сохраняя способность orchestrate большие рабочие процессы across каналов и этапов.
Конкретные примеры путей:
Преобразовать трансграничные платёжные системы в «embedded-движки», позволяющие платформам или агентам динамически выбирать маршрут на основе реальных тарифов, колебаний курсов валют и сроков зачисления, глубоко интегрировавшись с программируемыми кошельками для оптимального перемещения ликвидности между мультивалютными средами и каналами.
Обновить rule engine KYC/KYB до «programmable trust layer», где агентные системы в реальном времени адаптируют процедуры входа на основе типа транзакции, юрисдикции и профиля клиента, реализуя интеллектуальный и дифференцированный onboarding.
4. Шесть стратегий процветания в следующую эпоху платежей
Столкнувшись с новой эрой «интеллектуальных, программируемых и interconnected» платежей, участники могут применить следующие шесть ключевых стратегий, чтобы захватить новую ценность.
Принцип «интеллектуальной простоты» в дизайне
Когда потребители и предприятия всё больше полагаются на агентов и автоматизацию, ключ к доверию и массовому внедрению заключается в том, чтобы «оставить сложность себе, а простоту предоставить клиенту». Необходимо внедрить простоту, прозрачность и персонализацию в ядро продукта, позволяя пользователям сохранять полный контроль над средствами в процессе невидимого для них управления.
Рассматривать интероперабельность как инфраструктуру
Трансграничные и многоканальные транзакции станут нормой в любой предсказуемой перспективе. Способность в реальном времени соединять различные типы активов, юрисдикции и комплаас-системы перестанет быть дифференцирующим преимуществом, став «пропуском на рынок». Участникам необходимо построить гибкую инфраструктуру, нативно поддерживающую эти требования.
Выносить интеллектуальность на периферию (edge)
Решения должны приниматься в момент совершения транзакции, внутри агентов и в программируемых контрактах. Логика маршрутизации, обнаружение мошенничества и управление ликвидностью должны быть напрямую встроены в программные агенты, API и рабочие процессы, вместо того чтобы полагаться на централизованную пакетную обработку или ручные одобрения.
Программирование комплааса
В условиях растущей фрагментации регуляторики масштабируемость получат лишь те игроки, кто сумеет закодировать «локальный комплаас». Модульные политические движки и региональная логика заменят ручные процессы и жестко закодированные руководства, обеспечивая «адаптацию глобального комплааса одним кликом».
Интегрироваться в экосистему, а не бороться с ней
В мире модульных и программируемых решений побеждают те слои, которые «другие используют как фундамент»: будь то интеллектуальность, доверие, ликвидность или связность. Независимые «рвы» будут эродированы; долго жить смогут лишь роли, глубоко встроенные в более крупные экосистемы.
Строить доверие на «ранних этапах» (upstream)
Когда AI и автоматизация становятся инициаторами транзакций, предприятиям необходимо заложить прозрачность, объяснимость и возможность отслеживания ошибок в архитектуру системы, чтобы пользователи и регуляторы могли в любой момент понять, «что произошло и почему», тем самым завоевывая доверие ещё «до совершения сделки».
5. Заключение
Платёжная отрасль не просто адаптируется к новым технологиям или рыночным изменениям; она фундаментально переосмысляет свою инфраструктуру в ответ на геополитические силы, новые цифровые парадигмы и ускоряющийся искусственный интеллект. В этом фрагментированном, но взаимосвязанном будущем ключ к успеху заключается в обязательстве обеспечить бесшовную интероперабельность между разнообразными платёжными каналами и сознательно embrace сложность.
В ближайшие годы щедро оценят те игроки, которые сумеют превратить вызовы в возможности, проторить новые пути в мире, где гибкость, инновации и доверие становятся самыми ценными активами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 0xWillmfer