За крахом криптовалют: почему маркет-мейкеры стали главными катализаторами хаоса?
Автор: YQ
Редакция: TechFlow
В предыдущих трех статьях, посвященных анализу шторма ликвидаций в криптовалютах 10–11 октября, я рассматривал сбои оракулов, крах инфраструктуры и потенциальные пути скоординированных атак. Сегодня я сосредоточусь на, пожалуй, самом важном, но недооцененном аспекте: маркет-мейкерах — субъектах, которые должны обеспечивать стабильность рынка — и о том, как они стали главным катализатором беспрецедентного вакуума ликвидности, превратив контролируемую коррекцию в катастрофу стоимостью 19 миллиардов долларов.
Понимание маркет-мейкеров: разница между теорией и практикой
Прежде чем анализировать октябрьский обвал, необходимо понимать теоретическую функцию маркет-мейкеров. На традиционных финансовых рынках они выступают в роли посредников, постоянно предоставляя котировки на покупку и продажу финансовых инструментов. Они зарабатывают на спреде между этими ценами, одновременно выполняя критически важную услугу: обеспечение ликвидности.
Теоретически роль маркет-мейкеров включает:
-
Постоянное ценообразование: отражение справедливой рыночной стоимости через поддержание двусторонних котировок
-
Предоставление ликвидности: обеспечение возможности для трейдеров покупать и продавать активы без существенного влияния на цену
-
Снижение волатильности: поглощение временного дисбаланса спроса и предложения
-
Эффективность рынка: устранение ценовых расхождений между платформами путем арбитража для поддержания единого ценообразования
На криптовалютных рынках маркет-мейкеры функционируют аналогично традиционным, но сталкиваются с уникальными вызовами:
-
Круглосуточная работа без периодов закрытия рынка
-
Распыленная ликвидность по сотням бирж
-
Экстремальная волатильность по сравнению с традиционными активами
-
Ограниченный надзор и обязанности со стороны регулирующих органов
-
Технологическая инфраструктура, необходимая для высокочастотной торговли
При обычных рыночных условиях эта система работает относительно хорошо. Маркет-мейкеры получают прибыль за счет умеренных спредов, обеспечивая при этом необходимую ликвидность. Однако события 10–11 октября продемонстрировали последствия отклонения стимулов от ответственности.
Хронология исчезновения ликвидности
В ходе октябрьского обвала степень точности вывода маркет-мейкеров свидетельствует о скоординированном действии, а не о простой панике. Ниже приведена подробная хронология исчезновения ликвидности:
-
20:00 UTC (16:00 по восточному времени США): Трамп официально объявил в социальных сетях о введении 100% пошлины на импортные товары из Китая. Цена биткоина начала падение с отметки 122 000 долларов. Маркет-мейкеры сохраняют позиции, но начинают расширять спреды — это стандартное защитное поведение
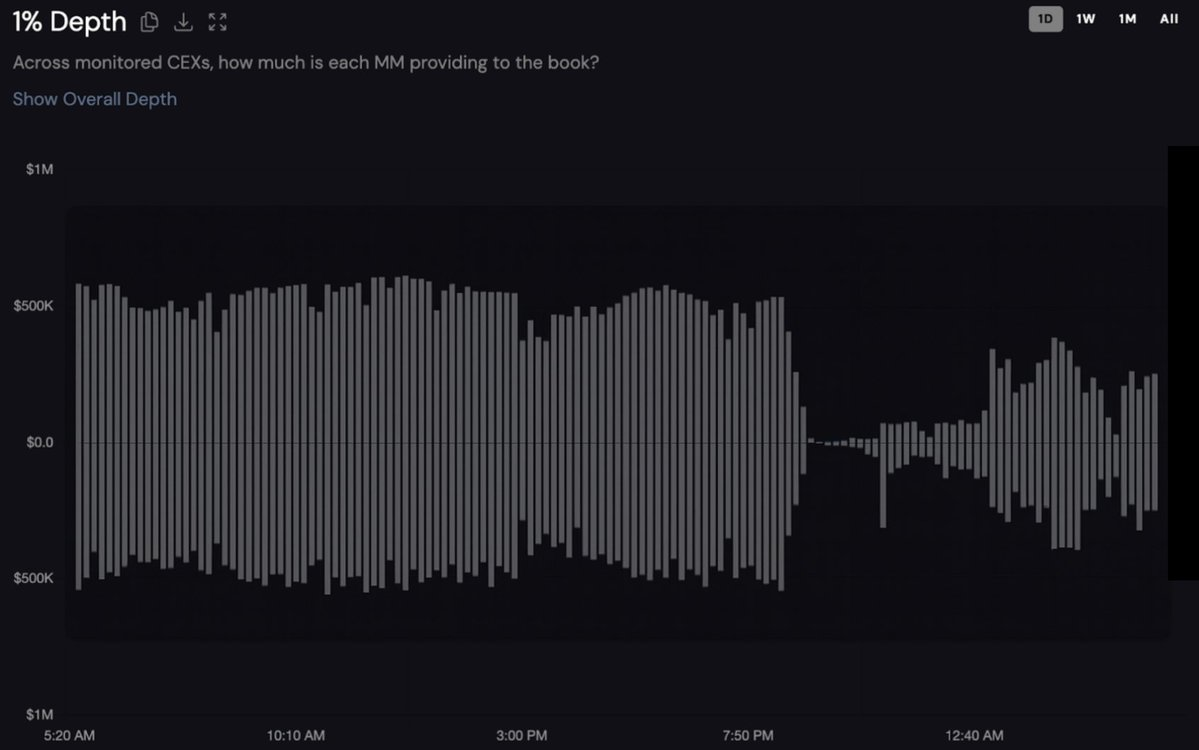
График двунаправленной глубины 1% для неназванного токена на Binance за последние 24 часа. Ниже оси X на графике отображены заявки на покупку, выше — на продажу. Источник данных: Coinwatch
-
20:40 UTC: данные отслеживания в реальном времени показывают начало катастрофического оттока ликвидности. На крупном токене рыночная глубина начала резко снижаться с отметки 1,2 млн долларов.
-
21:00 UTC: ключевой переломный момент. С началом торгов в США макроэкономическая ситуация резко ухудшилась. Институциональные участники выводят ликвидность, спреды между покупкой и продажей расширяются, глубину стаканов заказов истончают. В этот момент маркет-мейкеры переходят от оборонительных позиций к полному выходу с рынка.
-
21:20 UTC: хаос достигает пика. На фоне мировой волны ликвидаций почти все токены достигают локальных минимумов в этот период. Глубина рынка отслеживаемого токена падает до всего лишь 27 000 долларов — снижение на 98%. По мере снижения цены до 108 000 долларов поставщики ликвидности прекращают удержание уровней, и стоимость некоторых альткоинов падает на 80%.
-
21:35 UTC: по мере исчерпания самого сильного давления продавцов маркет-мейкеры начинают осторожно возвращаться. За 35 минут глубина спреда между покупкой и продажей на централизованных биржах (CEX) восстанавливается до уровня более 90% от предынцидентного — но это уже после нанесения максимального ущерба.
Эта модель выявляет три ключевых вывода:
-
У маркет-мейкеров есть от 20 до 40 минут на раннее предупреждение перед полным выводом ликвидности.
-
Отток ликвидности происходит синхронно среди различных компаний.
-
Ликвидность восстанавливается только при появлении точек для прибыльного повторного входа.
Когда страховые фонды выходят из строя: цепная реакция автоматического девержинга (ADL)
Когда маркет-мейкеры покидают свои посты, а ликвидации захлестывают стаканы заявок, биржи активируют последний рубеж обороны: автоматический девержинг (ADL). Понимание этого механизма крайне важно для полного осмысления масштабов октябрьской катастрофы.
Механизм работы ADL на централизованных биржах
ADL является третьим и последним уровнем в цепочке ликвидаций:
-
Первый уровень - принудительная ликвидация через стакан заявок: когда позиция опускается ниже требуемого гарантийного обеспечения, биржа пытается закрыть позицию через стакан заявок. Если ликвидацию удается провести по цене лучше цены банкротства (где страховой фонд равен нулю), оставшиеся средства поступают в страховой фонд.
-
Второй уровень - страховой фонд: если ликвидности в стакане заявок недостаточно, потери поглощает страховой фонд. Он формируется из прибыли от ликвидаций в периоды затишья и выступает буфером против безнадежной задолженности.
-
Третий уровень - автоматический девержинг (ADL): когда страховых фондов не хватает для покрытия убытков, биржа принудительно закрывает противоположные прибыльные позиции.
Система рейтингования ADL
Механизм ADL Binance
Механизм ADL Binance использует сложную формулу расчета рейтинга: Балл рейтинга ADL = Процент PnL по позиции × Эффективное кредитное плечо
Где:
-
Процент PnL по позиции = Нереализованная прибыль / abs(номинальная стоимость позиции)
-
Эффективное кредитное плечо = abs(номинальная стоимость позиции) / (баланс счета - нереализованный убыток + нереализованная прибыль)
Подход Bybit
Подход Bybit аналогичен подходу Binance, но предусматривает дополнительные меры защиты. Они отображают ваш процентile рейтинга через пятиуровневый индикатор:
-
5 ламп = Top 20% (высший приоритет по ADL)
-
4 лампы = 20%–40%
-
3 лампы = 40%–60%
-
2 лампы = 60%–80%
-
1 лампа = Bottom 20% (низший приоритет по ADL)
Самые успешные трейдеры — те, кто демонстрирует наибольшую прибыль и использует максимальное кредитное плечо, — фактически подлежат принудительному закрытию в первую очередь. Это наиболее жестокая часть механизма ADL.
Катастрофа ADL в октябре
Масштабы автоматического девержинга (ADL) 10–11 октября были беспрецедентными:
-
Hyperliquid: впервые за два года был инициирован межфондовый ADL, затронувший более 1000 кошельков.
-
Binance: широко масштабный запуск ADL.
-
Bybit: зафиксировано более 50 000 записей на понижение шорт-позиций, общая сумма составила 1,1 млрд долларов.
-
BitMEX: исключение — ADL затронул лишь 15 контрактов благодаря его масштабному страховому фонду.
Время запуска ADL сильно коррелирует с моментом вывода ликвидности маркет-мейкерами. В период между 21:00 и 21:20 UTC ликвидность в стаканах заявок иссякла, нормальная ликвидация стала невозможной, что привело к быстрому истощению страховых фондов и запуску ADL.
Анализ кейса: катастрофические последствия цепной реакции
Ниже приведен пример типичного хеджируемого портфеля, пережившего эти ключевые 35 минут:
-
21:00 UTC: у трейдера открыты следующие позиции:
-
Long BTC: $5 млн, кредитное плечо 3x
-
Short DOGE: $500 тыс., кредитное плечо 15x (прибыльная хеджирующая позиция)
-
Long ETH: $1 млн, кредитное плечо 5x
-
-
21:10 UTC: маркет-мейкеры уходят, цена DOGE резко падает, шорт-позиция становится высокоприбыльной. Однако сочетание высокого кредитного плеча и большого размера прибыли приводит к срабатыванию ADL.
-
21:15 UTC: короткая позиция DOGE принудительно закрывается, портфель теряет защиту от хеджирования.
-
21:20 UTC: без хеджа длинные позиции BTC и ETH подвергаются каскадной ликвидации. Итоговый убыток: весь портфель очищается до нуля.
Подобный сценарий повторялся на рынке тысячи раз. Многие сбалансированные позиции принудительно закрывались через ADL, что приводило к отмене хеджирования, после чего не защищенные длинные или короткие позиции ликвидировались, нанося катастрофический ущерб.
Почему потерпели неудачу маркет-мейкеры: проблема стимулов
Синхронный отток ликвидности обнажает фундаментальную структурную проблему. Столкнувшись с рядом стимулов, маркет-мейкеры выбирают уход с рынка:
-
Несимметричность риска и вознаграждения В периоды экстремальной волатильности потенциальный убыток от поддержания котировок многократно превышает обычную прибыль от спреда. Маркет-мейкер, обеспечивающий глубину в 1 млн долларов, может заработать 10 тысяч долларов на спреде в спокойные времена, но при обвале рынка рискует потерять до 500 тысяч долларов.
-
Информационное преимущество Маркет-мейкеры видят общий поток заявок и распределение позиций. Обнаружив сильный бычий перекос на рынке (87% позиций являются длинными), они четко понимают направление падения. Зная о грядущей волне продаж, зачем им предлагать котировки на покупку?
-
Отсутствие юридических обязательств В отличие от традиционных бирж, где у специализированных маркет-мейкеров есть регуляторные требования, маркет-мейкеры на криптовалютном рынке могут уйти в любой момент. Отказ от обслуживания рынка в кризис не влечет никаких санкций.
-
Арбитражные возможности Данные обвала показывают, что ушедшие маркет-мейкеры переключаются на арбитраж между биржами. Когда разница цен между различными платформами превышает 300 долларов, прибыль от арбитражных сделок значительно превосходит доходность традиционной маркет-мейкерской деятельности.
Разрушительный цикл обратной связи
Взаимодействие вывода маркет-мейкеров и автоматического девержинга (ADL) формирует разрушительный цикл обратной связи:
-
Первичный удар (объявление Трампа о тарифах) вызывает распродажи;
-
Маркет-мейкеры, предвидя возможный обвал, предпочитают отступить;
-
Ликвидации не могут быть проведены нормально через пустые стаканы заявок;
-
Страховые фонды быстро истощаются для поглощения безнадежной задолженности;
-
Активируется ADL, принудительно закрывая прибыльные позиции;
-
Трейдеры, подвергнутые девержингу, вынуждены заново открывать хеджирующие позиции, увеличивая давление продавцов;
-
Запускаются новые ликвидации, цикл возвращается к шагу 3.
Этот цикл продолжается до тех пор, пока практически все позиционированные позиции с кредитным плечом не будут полностью ликвидированы. Данные показывают, что общее количество открытых контрактов на рынке упало примерно на 50% всего за несколько часов.
Реальность рыночной структуры
Катастрофа 10–11 октября была вызвана не столько избыточным кредитным плечом, сколько сбоем регулирования, а искажением стимулов в рыночной структуре. Когда участники, ответственные за поддержание порядка, извлекают выгоду из хаоса значительно больше, чем из стабильности, хаос неизбежен.
Данные таймлайна показывают, что маркет-мейкеры не впали в панику, а скоординированно отступили в оптимальный момент, чтобы минимизировать собственные убытки и максимизировать последующие возможности. Такое рациональное поведение в рамках текущей системы стимулов приводит к иррациональным результатам для рынка в целом.
Восстановление доверия через ответственность
Кризис ликвидности в октябре 2025 года обнажил ключевую слабость крипторынка: когда критически необходима обязательная поддержка ликвидности, добровольное ее предоставление дает сбой. Ликвидации на сумму 19 миллиардов долларов — это не просто провал излишне завышенного кредитования, а закономерный результат системной проблемы: маркет-мейкеры пользуются всеми привилегиями предоставления ликвидности, но не несут никакой ответственности.
Будущие пути решения требуют признания факта: чисто свободные механизмы работы маркет-мейкеров не работают в периоды стресса. Как только традиционные рынки эволюционировали от хаоса неконтролируемых торгов к внедрению ограничителей волатильности (circuit breakers), ограничений позиций и обязанностей маркет-мейкеров, крипторынки также обязаны внедрить аналогичные защитные меры.
Технические решения уже существуют:
-
Градированная система ответственности: увязывание выгод с обязанностями;
-
Масштаб страховых фондов соответствует фактическому риску: избегание слишком оптимистичных прогнозов;
-
Механизм ADL в сочетании с ограничителями волатильности: предотвращение каскадных ликвидаций;
-
Прозрачность действий маркет-мейкеров в реальном времени: повышение доверия.
Реально не хватает лишь желания внедрить эти меры. Пока криптобиржи ставят во главу угла краткосрочный доход от комиссий вместо долгосрочной стабильности, подобные «беспрецедентные» инциденты будут продолжать происходить с разочаровывающей частотой.
1,6 миллиона счетов, подвергшихся ликвидации 10–11 октября, заплатили цену за эту структурную неудачу. Вопрос в том, извлечет ли индустрия уроки из их жертв, или продолжит ждать, пока следующая волна трейдеров не обнаружит в момент кризиса, что их опора в виде маркет-мейкеров рассеялась дымом, оставив лишь каскадные ликвидации и принудительно закрытые прибыльные позиции.
Данная аналитика основана на доступных рыночных данных, сопоставлении цен на разных платформах и устоявшихся паттернах рыночного поведения. Мнения автора отражают исключительно его личную точку зрения и, несмотря на использование соответствующих источников, не занимают ни чью официальную позицию.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News