

Circle: Всесторонний анализ лидера合规稳定的 стабильных монет
Автор:Лоренс Ли
1. Исследование: Ключевые тезисы
Основные выводы относительно оценки и инвестиций в Circle можно свести к следующему:
-
Дефицитный актив в индустрии стейблкоинов: Отрасль стейблкоинов, в которой работает Circle, находится в фазе стремительного роста. Постепенное прояснение регуляторной базы в США усиливает уверенность в долгосрочном развитии сектора, стимулируя ускоренную экспансию крупных игроков. Несмотря на то что рост конкуренции создает определенное давление на Circle, это лишь подтверждает признание рынком долгосрочной ценности данного направления. На сегодняшний день Circle стабильно занимает второе место по доле рынка среди стейблкоинов и является единственным публичным объектом, доступным для инвестиций; этот дефицитный статус выступает важным фактором при принятии инвестиционных решений.
-
Оценка уже включает ожидания высоких темпов роста: По ряду оценочных метрик текущая стоимость Circle высока, что отражает достаточно полное ценообразование ожиданий рынка в отношении ее перспектив роста. Более того, часть логике оценки уже ориентирована на предполагаемый статус лидера финансовой инфраструктуры будущего. Динамика акций в дальнейшем будет критически зависеть от того, сможет ли реальная операционная и финансовая деятельность компании соответствовать или превзойти ожидания рынка. Если квартальные финансовые показатели или ключевые операционные метрики не оправдают оптимистичных прогнозов, это может спровоцировать корректировку оценки.
-
Финансовые результаты в среднесрочной перспективе столкнутся с давлением: Результаты Circle преимущественно определяются тремя драйверами: предполагается, что объем выпуска USDC продолжит расти за счет расширения отрасли и оптимизации операционной деятельности, однако краткосрочный переход американских облигаций в нисходящую процентную циклу, в сочетании с высоким уровнем затрат на дистрибуцию и транзакции, указывает на то, что доходы и маржинальность компании останутся под давлением в ближайшие периоды.
-
В ноябре–декабре ожидается массовая разблокировка акций: Акции ранних инвесторов подлежат массовой разблокировке в ноябре-декабре, причем подавляющее большинство из них находилось в инвестпериоде около десяти лет и имеют сильный стимул к фиксации прибыли. Это событие может оказать значительное давление на цену акций Circle.
-
Будущие катализаторы: В краткосрочной и среднесрочной перспективе несколько потенциальных катализаторов могут повлиять на оценку Circle:
-
Получение банковской лицензии — если Circle получит лицензию трастового банка от OCC, она станет первым банком-эмитентом стейблкоинов в США, что значительно повысит ее статус и уровень доверия, потенциально запустив процесс переоценки стоимости.
-
Прогресс в диверсификации бизнеса —announcement новых источников дохода (например, введение комиссий за платежи), превышающих ожидания рынка, улучшит восприятие зависимости от процентных ставок и поддержит оценку.
-
M&A и партнерства — любое углубление сотрудничества с крупными банками или технокомпаниями, а также потенциальные поглощения (например, приобретение более крупной финансовой организацией) повлияют на оценку рынком конечной стоимости компании.
-
С другой стороны, негативные катализаторы, такие как внезапное снижение ставки ФРС, выход конкурента со своим стейблкоином или технические сбои, окажут подавляющее воздействие на оценку.
-
Инвестиционная рекомендация:
На основе вышеизложенного наша позиция по акциям Circle определяется как «Нейтральная» (Neutral). Причина заключается в следующем: несмотря на многообещающие долгосрочные перспективы, текущая цена уже充分甚至超前反映乐观预期充分、甚至超前地反映了 оптимистичные ожидания, оставляя низкую подушку безопасности по оценке. Учитывая макроскопические и отраслевые неопределенности, краткосрочная волатильность остается высокой.
Примечание: Настоящий материал отражает промежуточные размышления автора на момент публикации, которые могут быть изменены в будущем.的观点具有极强的主观性,亦可能存在事实、数据、推理逻辑的错误,本文所有的观点均非投资建议,欢迎同业与读者的批评和进一步探讨。观点 являются крайне субъективными, текст может содержать фактические, статистические или логические ошибки. Все представленное мнение не является инвестиционной рекомендацией; мы приветствуем критику и дальнейшие дискуссии от коллег и читателей.
2. Бизнес и продуктовая линейка
Circle Internet Financial была основана в 2013 году Джереми Аллером и Шоном Невиллом. Миссия компании — «способствовать процветанию мировой экономики через беспрепятственный обмен ценностями». С момента основания компания сосредоточилась на сфере криптовалютных платежей, однако путь развития не всегда был гладким. В процессе эволюции Circle активно исследовала смежные направления, включая создание платформы для крипто-маркетмейкинга Circle Trade, покупку криптобиржи Poloniex и поглощение краудфандинговой платформы SeedInvest.
В 2018 году Circle совместно с Coinbase учредила консорциум Centre и выпустила долларовый стейблкоин USD Coin (USDC), позиционируя его как регулируемый и прозрачный цифровой аналог доллара США. USDC быстро вырос до второго крупнейшего стейблкоина в мире, уступая лишь Tether (USDT). Впоследствии Circle постепенно отказалась от непрофильных активов, таких как Poloniex и SeedInvest, сконцентрировав стратегические усилия на эмиссии стейблкоинов и смежных сервисах.
В настоящее время основной бизнес Circle построен вокруг стейблкоинов и охватывает производные сегменты: платежные расчеты, корпоративные казначейские услуги, платформу для разработчиков и кошельки. Конкретно включают:
2.1 Эмиссия стейблкоинов и управление резервами
Эмиссия USDCoin (USDC)
USDC — флагманский продукт Circle, который чеканится и выкупается по требованию регулируемым дочерним обществом. По состоянию на 15 сентября 2015 года оборот USDC составил 72,7 млрд (прим.: вероятно, имеется в виду 2024 год или опечатка в оригинале, перевод оставлен близко к тексту — 72,7 млрд). Circle гарантирует, что за каждую выпущенную единицу USDC в резерве хранятся эквивалентные долларам США активы на банковских депозитных счетах или в регулируемых фондах, обеспечивая жесткую привязку 1:1 к доллару США. Компания применяет механизм ежедневного мониторинга и расчетов T+2: после поступления фиатных денег на счета пользователей через аккаунты Circle немедленно генерирует соответствующий USDC в блокчейне и отправляет его на кошелек пользователя; процедура обратна при выкупе — Circle сжигает USDC и возвращает эквивалентную сумму фиатными деньгами. Этот механизм «быстрого входа и выхода» обеспечивает стабильность предложения USDC.
Структура резервных активов
Circle придерживается строгой политики управления резервами, направляя средства исключительно в наличность и правительственные облигации США со сроком погашения до трех месяцев для обеспечения «безопасности, высокой ликвидности и прозрачности». Согласно последнему раскрытию данных от 31 июля 2025 года, около 85% резервов USDC представлены денежными фондами на долларовой базе (преимущественно инвестиции в казначейские облигации США), а 15% — депозитами в крупнейших глобальных банков (GSIB). Это означает, что подавляющая часть резервов обладает возможностью ежедневного вывода средств, способно удовлетворить требования единовременного выкупа.
Circle сотрудничает с BlackRock для создания «Circle Reserve Fund», помещая резервы в казначейские бумаги в зарегистрированный в SEC фонд, которым управляет BlackRock. Состав портфеля и NAV фонда регулярно раскрываются. Circle выступает инициатором и бенефициаром, не вмешиваясь напрямую в инвестиционные решения, что повышает профессионализм и прозрачность операций. Остальная часть резервов в форме наличности распределена между несколькими GSIB (например, Bank of New York Mellon, JPMorgan Chase) для поддержания ежедневной ликвидности выкупа и интеграции с платежными системами.
Прозрачность и аудит резервов
Circle рассматривает прозрачность как краеугольный камень системы доверия USDC. С момента выпуска в 2018 году компания ежемесячно привлекает независимых аудиторских подрядчиков для подготовки отчетов об обеспечении резервов, раскрывая детали объема обращения USDC и соответствующих резервов. В настоящее время услуги подтверждения предоставляются Deloitte. Отчеты неизменно показывают, что общая стоимость резервных активов USDC немного превышает общую стоимость обращающегося USDC, демонстрируя 100%-ный резервный коэффициент и механизм буфера риска. Собственный капитал Circle строго отделен от резервов USDC, что исключает риск挪用 risk of misappropriation.
В отличие от Tether, который ранее подвергался санкциям регуляторов из-за непрозрачности резервов, саморегулируемая стратегия Circle завоевала доверие регулирующих органов и институциональных клиентов. В 2023 году Circle первой ответила на рекомендации SEC по учету, подробно раскрыв состав пулов резервов USDC в форме 10-K. По мере продвижения процесса листинга Circle будет ежеквартально подавать финансовые и операционные данные в SEC, дополнительно укрепляя операционную прозрачность и рыночные надежды.
EURC и расширение на другие валюты
Помимо долларовой стабильности, Circle выпустила евро стейблкоин Euro Coin (EURC) в 2022 году, закрепленный 1:1 за евро. EURC использует тот же формат управления, что и USDC, а резервные активы представляют собой евро наличность и краткосрочные государственные облигации Европы. Хотя текущая капитализация EURC мала (около 200 млн евро), он обладает значительным потенциалом роста благодаря вступлению в силу Закона ЕС о рынках криптоактивов (MiCA) и изменению отношения Еврозоны к цифровым финансам.
Circle заявляет о планах изучения эмиссии других стейблкоинов G10 валют (таких как фунт стерлингов, йена и т.д.) в зависимости от рыночного спроса и нормативной среды. ned recently received in-principle approval from Abu Dhabi Global Market (ADGM) in UAE to provide payment services, including stablecoins, implying potential entry into the Middle Eastern market and even launching stablecoins pegged to local currencies (e.g., Dirham). Through multi-currency expansion, Circle aims to build a matrix of stablecoins covering major fiat currencies, consolidating its leading position in the global stablecoin landscape.
2.2 Платежи, расчеты и корпоративные казначейские услуги
Корпоративный аккаунт Circle
Circle предлагает комплексные услуги Circle Account для предприятий и финансовых институтов. Через один аккаунт клиенты могут выполнять двунаправменный обмен, прием/отправку и управление балансами между фиатными деньгами и цифровыми активами, такими как USDC. Пример для международного e-commerce: предприятие может пополнить доллары на аккаунте Circle и мгновенно конвертировать их в USDC для прямой оплаты зарубежным поставщикам; поставщик, в свою очередь, может随时将USDC兑换为本地法币. Весь процесс занимает всего несколько минут, значительно превосходя эффективность традиционных переводов через SWIFT.
Аккаунт Circle поддерживает множество каналов ввода-вывода фиатных средств, включая ACH, SWIFT, банковские переводы и SEPA, опираясь на интеграцию с глобальными банками и платежными сетями для широкого покрытия. В области платежей по блокчейну аккаунт поддерживает адреса приема USDC по нескольким цепочкам, позволяя клиентам выбирать сеть в зависимости от требований к стоимости и скорости (например, основная сеть Ethereum или Solana). Кроме того, аккаунт Circle предоставляет функции управления многопользовательскими правами, экспорт транзакций и другие инструменты корпоративного казначейства, отвечающие потребностям финансового управления предприятий.
API для платежей (Payments API)
API платежей Circle позволяет разработчикам интегрировать возможности оплаты фиатными и стабильными монетами в собственные платформы. Используя API, торговцы могут принимать платежи от клиентов и автоматически конвертировать их в USDC в реальном времени. Например, когда пользователь оплачивает 100 долларов кредитной картой, продавец может через API Circle мгновенно конвертировать эту сумму в USDC, переведя ее на аккаунт Circle; это избегает высоких комиссий за трансграничный клиринг и валютных рисков, одновременно сохраняя бесшовный и прозрачный опыт оплаты для пользователя.
Торговые площадки также могут использовать функцию «Выплаты» (Payouts), чтобы через API конвертировать USDC в местную фиатную валюту и распределять средства пользователям через банковскую сеть. В настоящее время платежная сеть Circle охватывает более 100 стран, эффективно соединяя лиц без банковских счетов с экосистемой цифровых кошельков.
Казначейские услуги и сервисы для бирж
Circle предоставляет ключевую инфраструктуру казначейства для криптобирж и брокеров. Традиционные банковские каналы часто страдают от медленных процессов и сложной комплаенс-проверки, тогда как интеграция с аккаунтом Circle позволяет биржам быстро конвертировать депозиты клиентов в доллары в USDC, обеспечивая почти мгновенное зачисление в блокчейн; при выводе средств передача осуществляется через USDC с межцепочечным перемещением и локальным обменом, значительно повышая эффективность и пользовательский опыт.
В настоящее время множество торговых платформ, включая Coinbase, широко используют USDC как замену доллару США. Несмотря на то что доля транзакций USDC на централизованных платформах все еще ниже, чем у USDT, в ведущих биржах, таких как Binance, она достигла примерно трети. Через сервис OTC-эмиссии для крупных клиентов Circle поддерживает биржи и институты для массовой и эффективной подписки и выкупа USDC, особенно помогая стабилизировать ликвидность в периоды рыночной волатильности.
Кроме того, API Circle поддерживает крупные внебиржевые сделки и клиринг, например, использование USDC для расчета между институтами по займам, торгам ценными бумагами и т.д., чтобы избежать задержек трансграничного клиринга банков. В целом, платежные и казначейские услуги Circle напрямую обслуживают конечные сценарии, такие как электронная коммерция и денежные переводы, а также выступают в качестве базовой финансовой инфраструктуры для поддержки бирж и учреждений. Эта ориентированная на B2B модель расширяет экосистему применения USDC, усиливая вовлеченность клиентов и связи.
2.3 Платформа для разработчиков и кошельки
Wallets API и инструменты разработки
Circle запустила набор инструментов для разработчиков, направленных на снижение порога интеграции функций блокчейна. Wallets API позволяет предприятиям быстро создавать и управлять цифровыми активами кошельками без необходимости самостоятельного управления приватными ключами и взаимодействия с блокчейном. Разработчики вызывают API для генерации адресов кошелька USDC для пользователей, запроса баланса и инициирования переводов; безопасное хранение ключей и подпись транзакций обрабатывается единовременно бэкендом Circle.
Такие услуги особенно подходят для традиционных предприятий, стремящихся внедрить функционал цифровых активов. Например, игровая компания может использовать Wallet API для создания кошельков USDC для своих игроков, выдачи внутриигровых вознаграждений и поддержки вывода средств, не обладая глубокой экспертизой в технологии блокчейн. Circle также предоставляет услуги узлов блокчейна и интерфейсы смарт-контрактов, поддерживая взаимодействие с Ethereum, Solana и другими мультичейнами, повышая эффективность разработки.
В 2022 году Circle усилила институциональные функции безопасности, такие как мультиподписные кошельки и управление разрешениями, путем приобретения CYBAVO, помогая клиентам безопасно хранить крупные объемы цифровых активов. Эти меры направлены на превращение Circle в «AWS в области блокчейна», продвигая интеграцию традиционных приложений в экосистему стейблкоинов через базовые услуги цифровых валют. Хотя текущий доход от услуг API составляет небольшую долю, их стратегическое значение заключается в расширении масштабов использования и оборота USDC, косвенно стимулируя рост основного бизнеса.
Межсетевое взаимодействие и CCTP
В настоящее время USDC развернут на основной сети Ethereum, нескольких сетях Layer 2 (таких как Arbitrum, Optimism), Solana, Avalanche, Tron и более чем на 10 других блокчейнах. Чтобы решить проблему фрагментации ликвидности по разным сетям, Circle разработала протокол межцепочечной передачи (Cross-Chain Transfer Protocol, CCTP), позволяющий пользователям перемещать USDC между различными цепочками без посредников в виде централизованных бирж или сторонних мостов.
CCTP реализует межцепочечную передачу через механизм «сжигания исходного USDC на оригинальной цепи и эмиссии эквивалентного количества на целевой цепи», который обеспечивается凭证, подписанными Circle, гарантируя безопасность и достоверность процесса. Этот протокол получил широкое внимание в 2023 году и считается важной инновацией в решении проблем безопасности кросс-чейн мостов и реализации эффективной передачи ценностей. CCTP не только усиливает способность Circle управлять кросс-чейн движением USDC, но и повышает консистентность USDC в мультичейновой среде (общее количество остается неизменным, происходит только миграция между цепями), дополнительно укрепляя центральное положение Circle в экосистеме стейблкоинов.
2.4 Расширение продуктовой линейки в будущем
Оглядываясь вперед, Circle активно расширяет новые продукты и сервисы для диверсификации источников дохода и укрепления экосистемных преимуществ:
-
Стейблкоин блокчейн ARC: В августе 2025 года Circle анонсировала запуск открытого L1 блокчейна ARC, специально разработанного для стейблкоинов. Эта сеть использует USDC в качестве нативного газа, имеет встроенный валютный движок, поддерживает круглосуточные peer-to-peer расчеты в блокчейне и совместима с EVM. Тестовая сеть ARC ожидается осенью этого года, основная сеть — в 2026 году. ARC станет основным носителем будущих бизнесов Circle, на котором будет строиться множество сервисов.
-
Трансграничный обмен валют: После запуска ARC Circle сможет развить сервис трансграничного обмена валют, используя USDC/EURC для быстрого обмена между долларами и евро, предлагая лучшие курсы и эффективность по сравнению с традиционными каналами, thereby切入规模达数万亿美元的外汇市场切入规模达数万亿美元的 forex market.
-
Цифровая идентичность и комплаенс: Для соблюдения регуляторных требований Circle может推出链上身份验证服务推出 сервис проверки KYC статуса контрагентов в блокчейне, построив экосистему «разрешенных стейблкоинов», привлечение к использованию сети USDC финансовыми организациями, чувствительными к анонимным транзакциям.
-
Займы и доходные продукты: Хотя действующее законодательство ограничивает выплату процентов на стейблкоины частным лицам, Circle может проводить операции финансирования USDC на институциональном уровне, например, принимая залог и выдавая USDC взаймы, получая проценты в качестве дохода, аналогично рынку заложенных ценных бумаг. Если правила разрешат, Circle может возродить периодические доходные продукты для учреждений (например, «Circle Yield»), расширяя каналы заработка при строгих мерах контроля рисков.
-
Партнерство в области CBDC: По мере продвижения планов цифровых валют центральных банков (CBDC) во многих странах, Circle может выступать в роли технического провайдера или дистрибьютора. Например, Circle может участвовать в пилотном проекте цифрового фунта стерлингов в Великобритании, став частным дистрибьютором, предлагающим услуги обмена и кастодиального хранения. Компания также активно изучает сотрудничество с командами CBDC других стран, сохраняя свое центральное положение в сфере цифровых валют.
Таким образом, Circle постепенно переходит от единственного эмитента стейблкоинов к комплексному предприятию цифровой финансовой экосистемы, охватывающему «стейблкоин + платежи + разработчики + банковские услуги». За счет горизонтальной и вертикальной диверсификации Circle не только открывает новые пространства для роста, но и глубже интегрируется в инфраструктуру цифровой экономики. По мере реализации эффектов синергии между различными линиями бизнеса Circle имеет шансы построить цифровую финансовую сеть вокруг ядра USDC, создавая долгосрочную ценность для акционеров.
3. Руководство и корпоративное управление
3.1 Ключевая управленческая команда
Сооснователь и генеральный директор (CEO) Джереми Аллер — серийный предприниматель в сфере интернета, основатель видеостриминговой платформы Brightcove, успешно выведенной на биржу. Он обладает глубокими знаниями в области открытых сетей и финтеха, широко признанной фигурой в индустрии стейблкоинов, регулярно участвует в слушаниях в конгрессе США и обсуждениях политики, активно продвигая разумное регулирование отрасли.
Другой сооснователь Шон Невилл занимал должность президента компании на ранних этапах, заложив фундамент продукта и технологий, в 2019 году перешел в совет директоров в качестве консультанта и в настоящее время все еще владеет долей в компании.
Высший менеджмент также включает главного финансового директора (CFO) Джереми Фокс-Гиена, присоединившегося к Circle в 2021 году. Ранее он был управляющим директором инвестиционного банка Barclays UK, обладающий богатым опытом традиционных финансов и рынков капитала, возглавил подготовку процесса СПАК-слияния и IPO компании.
Главный операционный директор (COO) Элизабет Карпентер и главный юрисконсульт (CLO) Флавия Навайс пришли из традиционных финансовых или технологических гигантов, привнеся ценный опыт операционного и комплаенс-управления. Юридическая команда сыграла ключевую роль в работе со сложной регуляторной средой и получении лицензий в различных регионах.
В целом, управленческая команда Circle сочетает инновационное технологическое мышление со строгим комплаенсом, обеспечивая прочный фундамент для стабильной работы компании в период быстрого развития.
3.2 Совет директоров и управление
В 2018 году Circle совместно с Coinbase создала консорциум Centre Consortium, специализирующийся на вопросах, связанных с USDC; доли участия сторон были разделены 50%:50%. В 2023 году Circle реорганизовала сотрудничество с Coinbase, перейдя к прямому управлению вопросами USDC. Coinbase отказалась от первоначальных долей, в результате чего получила миноритарную долю в Circle, но сохранила право на 50% доходов от USDC (подробнее см. раздел 5.2 «Расходы на дистрибуцию и транзакции» ниже). Следовательно, Coinbase продолжает играть важную роль в развитии USDC и в настоящее время входит в состав совета директоров Circle.
Помимо Coinbase, совет директоров Circle объединяет опытных экспертов отрасли и представителей стратегических инвесторов. Председателем совета стал Джереми Аллер. Среди представителей инвесторов — директора из Goldman Sachs, Excel, Breyer Capital и других фондов, что обеспечивает соответствие стратегии интересам инвесторов. Также Circle привлекла нескольких независимых директоров, включая бывшего председателя FDIC Хита Тарберта и других лиц с глубоким регуляторным опытом, оказавших мощную поддержку в процессе листинга и соблюдении нормативных требований.
3.3 Структура управления и права акционеров
Circle использует двойную структуру акций класса A и класса B: обыкновенные акции класса A предлагаются публичным инвесторам, а акции класса B принадлежат команде учредителей и ранним инвесторам, обладая повышенными правом голоса. Этот механизм гарантирует, что даже после листинга компании Джереми Аллер сохранит контроль над стратегическим направлением, избегая вмешательства краткосрочных рыночных колебаний в долгосрочное планирование.
До IPO компания провела оптимизацию внутренней корпоративной структуры, включая создание аудиторского комитета, комитета по комплаенсу и риску, которые курируются независимыми директорами для надзора за финансовой отчетностью и управлением рисками. Согласно проспекту размещения, Circle создала完善内部控制体系 в области противодействия отмыванию денег (AML) и санкционного комплаенса, наняв специализированные команды по комплаенсу и ежегодно проводя внешние аудиты.
Circle также четко определила политику управления резервами и аварийные планы действий. Например, в марте 2023 года во время кризиса Silicon Valley Bank 3,3 млрд долларов резервов Circle временно не могли быть выведены, что привело к временному отклонению курс USDC от паритета. Менеджмент оперативно发布了透明公告发布 прозрачное уведомление, обязавшись покрыть потенциальный дефицит собственными средствами; в конечном итоге резервы были спасены при вмешательстве Федеральной резервной системы, и USDC восстановил привязку. Данное событие подчеркивает компетенцию руководства в управлении кризисами и коммуникациями с рисками; своевременные и эффективные меры предотвратили панику среди пользователей.
3.4 Соблюдение регуляторных требований и отношения с надзорными органами
С момента основания Circle уделяет первостепенное внимание соблюдению законов и регулирования, заслужив репутацию «примера адаптации к регулированию». В 2015 году Circle стала первой компанией в штате Нью-Йорк, получившей лицензию BitLicense, которая считается одним из самых строгих государственных разрешений для индустрии цифровых валют, демонстрируя высокую степень сотрудничества компании с регуляторными требованиями.
Впоследствии Circle последовательно получила лицензию на перевод денежных средств в 46 штатах США, лицензию учреждения электронных денег от британского регулятора FCA, освобождающую лицензию от Сингапура и другие. Компания ежегодно вкладывает значительные ресурсы в соответствие требованиям AML и идентификации клиентов (KYC). Внутренняя комплаенс-команда осуществляет непрерывный мониторинг крупных и нестандартных транзакций и своевременно сообщает о подозрительной деятельности.
Такой имидж приоритета комплаенса придает Circle большую основу доверия в общении с надзорными органами. CEO Джереми Аллер неоднократно выступал на слушаниях в конгрессе США, поддерживая создание федеральных правил для стейблкоинов и выражая готовность стать «тестовым полигоном» для принятия более строгого регулирования ради здорового долгосрочного развития отрасли.
В июне 2025 года после прохождения Сенатом США законопроекта о стейблкоинах Circle оперативно инициировала процедуру получения федеральной лицензии трастового банка, стремясь стать одним из первых эмитентов стейблкоинов, работающих в полном соответствии с законом. Можно сказать, что отношения Circle с надзорными органами строятся преимущественно на сотрудничестве. Руководство трезво осознает, что только проактивное принятие регулирования даст признание на основном рынке. Эта философия управления поможет Circle сохранить лидерство в будущей конкурентной борьбе за соблюдение нормативных требований и продолжать формировать благоприятный имидж перед лицом государства и общественности.
4. Анализ отрасли
4.1 Обзор глобального рынка стейблкоинов
Стейблкоин — это криптовалюта, привязанная к стоимости фиатной валюты или иных активов, призванная объединить стабильность фиатных денег с эффективностью технологии блокчейн. Они стали важным мостом, соединяющим криптоэкосистему с традиционной финансовой системой. Начиная с 2020 года рынок стейблкоинов продемонстрировал взрывной рост, общая капитализация быстро возросла с менее чем 10 млрд долларов в начале периода до почти 200 млрд долларов к 2022 году. Несмотря на краткосрочное падение во время коррекции рынка криптовалют, по мере восстановления рынка криптовалют общий объем стейблкоинов сегодня преодолел отметку в 270 млрд долларов. По состоянию на июль 2025 года предложение стейблкоинов составляло более 1,2% от общего объема денежной массы M2 в США (общий объем M2 в США достигает 22,12 трлн долларов), что является весьма значительным показателем.
На текущем этапе доминируют стейблкоины, номинированные в долларах США, их доля превышает 95%. Другие валюты, такие как евро и фунт стерлингов, находятся лишь на начальных стадиях развития. В сегменте долларовых стейблкоинов USDT и USDC совместно занимают около 85% рынка, формируя ситуацию двойной олигополии.
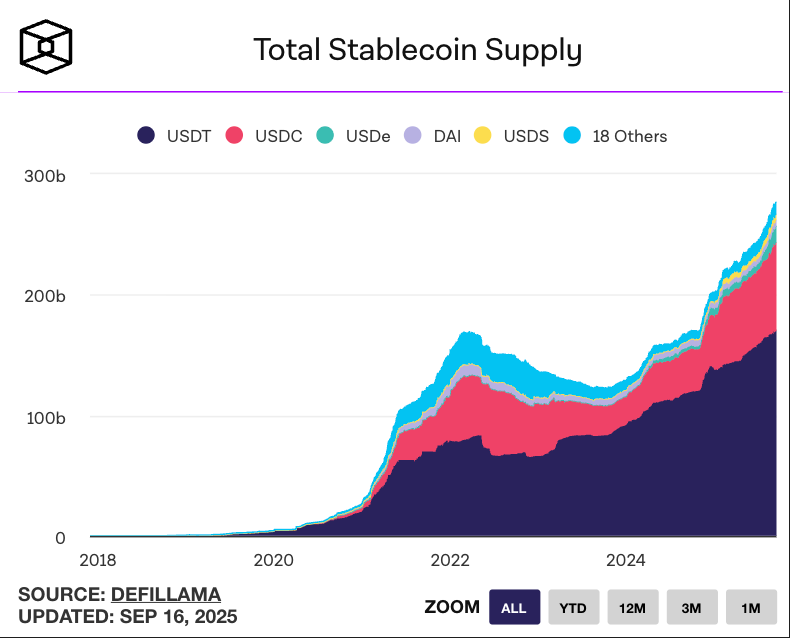
Объем обращения стейблкоинов Источник:theblock
Спрос на стейблкоины формируется преимущественно следующими факторами:
1. Спрос на крипто-трейдинг
Стейблкоины продолжают оставаться основной единицей计价单位 (единицей учета) и инструментом защиты от рисков на рынке цифровых активов, помогая трейдерам быстро переключаться между валютами и фиксировать стоимость в периоды волатильности. Средством расчета на крипто-рынках в цикле 2019-2021 годов стал полный переход с BTC на стейблкоины. В настоящее время более 95% спотовых сделок приходится на пары криптовалют со стейблкоинами, а в последние годы стейблкоин-перпетуальные контракты также стремительно развиваются: их объем торгов уже многократно превышает спотовые объемы, а глубина рынка не уступает спотовому рынку. Популяризация перпетуальных контрактов дополнительно повысила проникновение стейблкоинов среди трейдеров.
Запросы на клиринг со стороны крипто-рынка остаются главным источником спроса на стейблкоины.
2. Трансграничные платежи и финансовое включение
Благодаря преимуществам быстрой трансграничной передачи, низких комиссий и доступности 7×24 часа, стейблкоины демонстрируют значительный потенциал в международных переводах и торговой清算. Традиционные переводы полагаются на множество посредников, процесс занимает дни, а затраты высоки; использование стейблкоинов, таких как USDC, практически позволяет осуществлять расчеты point-to-point в режиме реального времени. Множество платежных сервисов и компаний по переводу денег активно тестируют интеграцию сетей стейблкоинов, а такие традиционные гиганты, как Visa и Mastercard, внимательно следят за технологической интеграцией в этом секторе.
3. Приложения в DeFi и цифровых финансах
В экосистеме децентрализованных финансов (DeFi) стейблкоины служат базовой опорой и единицей учета для кредитования, формирования ликвидности и протоколов деривативов. Пользователи могут размещать стейблкоины на платформах DeFi для получения процентов или участвовать в майнинге ликвидности, придавая им функцию, аналогичную депозитам. В период бума DeFi в 2021 году спрос на офчейн-кредитование USDC резко вырос, и Circle запустила услугу «Circle Yield» для предоставления институционалам фиксированной доходности. Однако после рыночных потрясений 2022 года (например, крах алгоритмического стейблкоина Terra) подобные доходные业务转向更为审慎的业务轉向更為審慎.
4. Влияние макроэкономической среды
Геополитика и глобальные финансовые тенденции также стимулируют развитие стейблкоинов. Несмотря на нарастающие призывы к «денационализации доллара», стейблкоины объективно расширяют сферу применения доллара США: благодаря своей высочайшей удобности многие зарубежные рынки предпочитают держать USDC или USDT вместо национальной валюты, что фактически усиливает влияние доллара. По анализу ARK Invest, общее количество казначейских облигаций США, удерживаемых через стейблкоины, уже превысило объемы持仓德国、韓國等国家的美債持倉德國、韓國等國家的美債持倉Germany, South Korea and other nations. Стейблкоины становятся важным новым покупателем облигаций США и новой площадкой для интернационализации доллара, частично укрепляя статус доллара как резервной валюты. Особенно на развивающихся рынках высокая инфляция и ограничения движения капитала толкают жителей рассматривать стейблкоины как замену доллару для повседневных платежей и хранения стоимости. Например, в Аргентине, Нигерии и других регионах USDT и USDC широко используются, формируя «параллельную валютную сеть»,補彌補本地金融體系不足的補充本地金融體系不足.»
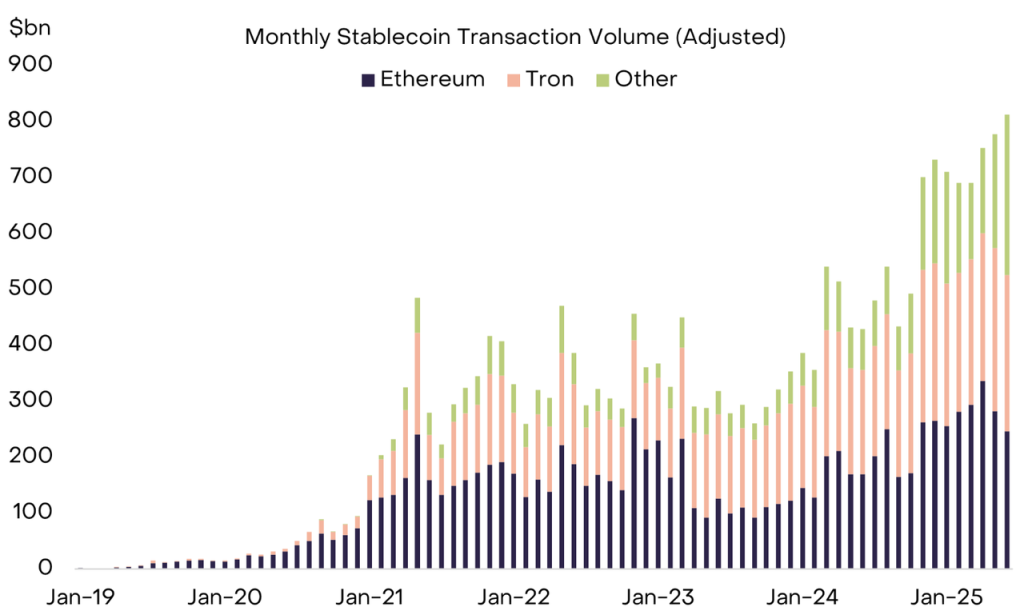
Ежемесячный объем торгов стейблкоинами Источник:Grayscale
Стоит также отметить, что 17 сентября Google и Coinbase совместно запустили Agentic Payments Protocol 2 (AP2), предназначенный для безопасного инициирования и обработки платежей, управляемых ИИ-агентами между платформами. AP2 вводит стейблкоины в качестве основного средства платежа, что также может в краткосрочной перспективе ускорить циркуляцию стейблкоинов. Одновременно с этим особенность стейблкоинов, привязанных к блокчейну, а не к биометрическим данным людей, делает их изначально более подходящими для экономической деятельности между ИИ-агентами по сравнению с другими платежными системами. В будущем экономическая активность между ИИ-агентами может также способствовать дальнейшему расширению рынка стейблкоинов.
4.2 Конкурентная среда
Рынок стейблкоинов характеризуется структурой «два лидера и множество сильных игроков»: Tether (USDT) и Circle (USDC) занимают первое и второе места соответственно. Рассчитывая на основе текущего объема эмиссии, доля рынка USDT составляет около 58%, а USDC — примерно 25%. USDT выпускается офшорной компанией Tether, которая сохраняет доминирующие позиции благодаря преимуществу первого шага и тесной интеграции с множеством бирж, однако его операционная прозрачность и комплаенс давно подвергаются сомнениям, недостаточная раскрытие информации о резервах и аудите стали ключевыми предметами внимания западных регуляторов.
Напротив, выпуск USDC Circle известен своим соблюдением регуляторных требований и прозрачностью. Компания держит лицензии на перевод денежных средств в нескольких штатах США, а также разрешение BitLicense в Нью-Йорке. Circle добровольно проводит ежемесячные аудиты, резервные активы на 100% состоят из наличности и краткосрочных казначейских облигаций США, причем подавляющая часть помещена в фонды, регулируемые США. Эта стабильная стратегия значительно усилила доверие институционалов к USDC. По мере ужесточения глобального регулирования ожидается, что USDC увеличит свою долю на рынках с высокими требованиями к комплаенсу (например, США, ЕС), тогда как USDT может столкнуться с ограничениями в определенных юрисдикциях (например,受限於歐盟MiCA法規限制受歐盟MiCA法規限制的司法管轄區).
Другие важные конкуренты включают:
-
Платежные гиганты: PayPal запустил долларовый стейблкоин PYUSD в 2023 году, активно продвигая платежи стейблкоинами благодаря огромной пользовательской базе и сети продавцов. Текущий объем обращения PYUSD составляет 1,17 млрд единиц, масштаб все еще значительно меньше, чем у USDC, но бренд и канальные возможности PayPal делают его потенциал немаловажным. Недавно Stripe также анонсировал выпуск L1 Tempo, Visa и Mastercard делают ставку на партнерства и инвестиции в领域支付領域領域的穩定幣支付領域.
-
Финансовые организации: JPMorgan выпустил JPM Coin для клиринга между институциями; Société Générale推出了欧元稳定币. В настоящее время закон о стейблкоинах успешно прошел, ожидается, что больше банков примут участие в конкуренции, опираясь на собственное кредитное плечо, но их применение, вероятно, сосредоточится на B2B-сценах, таких как корпоративные платежи и офчейн клиринг, с ограниченным прямым противостоянием с USDC на розничном рынке.
-
Децентрализованные стейблкоины: такие как USDE от Ethena, DAI и USDS от MakerDAO и др. По объему эмиссии USDE и USDS+DAI занимают третье и четвертое места соответственно (выпуск 13 млрд и 9,5 млрд единиц). USDE вводит арбитраж永続合約費率套利永續合約費率套利 Perp Fee Rates)into the stablecoin system使得其穩定幣收益也遠高於短期美債,具备创新性和PMF。不过从绝对规模和应用场景来看,此类稳定币规模与影响力仍较小,在用户心中仅作为收益工具使用,短期内对USDC不构成显著威胁。
-
Другие регулируемые эмитенты: включают USDP, выпущенный Paxos, а также BUSD, который изначально был запущен Binance, но прекратил работу в 2023 году из-за давления регуляторов. Институции вроде Paxos, хотя и имеют лицензии трастовых банков США и высокий уровень комплаенса, все еще отстают от Circle в маркетинговом продвижении и строительстве экосистемы. С 2025 года быстро появляются проекты合规稳定币项目迅速涌现合规穩定幣項目迅速湧現,如特朗普家族參與的WLFI推出的USD1(流通超25億美元)、Plasma項目治理代幣XPL盤前市值一度超70億美元、Ethena推出法幣背書穩定幣USDTB(流通超16億美元)等,更多中小型項目亦持續進入市場。More small and medium-sized projects continue to enter the market.
Таким образом, опираясь на долгосрочные накопления в сфере комплаенса и партнерств, Circle уже создала определенные преимущества первопроходца. Однако по мере прояснения регуляторной базы для стейблкоинов все больше участников выходит на рынок, и конкурентная среда для Circle становится все более ожесточенной.
4.3 Регуляторная среда и политика
Переход стейблкоинов от «дикого роста» к «регулируемому развитию» является неизбежным трендом. В 2022 году инцидент с Terra-Stablecoin вызвал глобальную тревогу среди регуляторов, и страны начали обсуждать рамки регулирования.
В июле 2025 года Конгресс США принял «Guiding and Establishing National Innovation for U.S. Stablecoins Act» (GENIUS Act). Этот закон создал федеральную регуляторную базу для платежных стейблкоинов:
-
Требует полных пропорциональных резервов 1:1 и ограничивает активы высоколиквидными инструментами (наличные, краткосрочные казначейские облигации США и т.д.);
-
Требует от эмитентов ежемесячно публиковать отчеты о структуре резервов и проходить независимый аудит или обзор, запрещая произвольное использование или повторное заложение резервов;
-
Требует от эмитентов поддерживать достаточный капитал и буфер ликвидности, строить健全风控管理建立健全的风控管理机制管理体系,以匹配业务规模和风险状况以匹配業務規模和風險狀況;
-
Запрещает прямую выплату процентов или доходностей держателям монет, чтобы предотвратить классификацию стейблкоинов как депозитов или ценных бумаг;
-
Явно исключает прямую юрисдикцию SEC, CFTC и других надзорных органов за ценные бумаги и товары на платежные стейблкоины, поручая совместный надзор финансовым регуляторам (Fed, OCC, FDIC и др.) и государственным финансовым инспекциям.
В целом, закон GENIUS закладывает базовые стандарты комплаенса на федеральном уровне для стейблкоинов в США, четко регламентируя квалификацию эмитентов, прозрачность резервов и обязательства по выкупу. Полный ввод в действие закона GENIUS состоится через 18 месяцев после его вступления в силу (к концу 2026 года); после этого未经批准的机构不得在美国发行支付型稳定币非批准機構不得在美國發行支付型穩定幣。
Очевидно, что закон GENIUS вытеснит эмитентов с неудовлетворительной квалификацией, способствуя естественному отбору в отрасли. Для Circle, поскольку она уже следует высоким стандартам комплаенса (имея лицензии на перевод денег в 46 штатах, BitLicense в Нью-Йорке, разрешения на Бермудах и в Великобритании и т.д.), новые федеральные пороги лицензирования дополнительно подчеркнут её легальные преимущества, потенциально挤压不合规竞争对手的市场空间挤压不合規競爭對手的市場空間).
За пределами США ЕС приняла закон MiCA в 2023 году, включив стейблкоины (называемые электронными денежными токенами) в единое регулирование, требуя получения лицензии, соответствия резервам и капиталу. Circle стала в 2024 году первым глобальным эмитентом стейблкоинов, соответствующим рамкам MiCA, проложив путь для расширения на европейский рынок. В Азии международные финансовые центры, такие как Сингапур и Гонконг, также разрабатывают制度牌照制度. Гона Kông Monetary Authority published regulatory recommendations at the end of 2023, requiring 1:1 reserves for HKD-pegged stablecoins. Japan has already allowed regulated trust companies to issue stablecoins. В целом, основные юрисдикции соревнуются в выпуске законов о стейблкоинах, стремясь обеспечить финансовую стабильность, одновременно привлекая связанные бизнесы в свои регионы. Такая политическая конкуренция выгодна ведущим компаниям с комплаенс-ориентированным подходом. Благодаря многорегиональному расположению лицензий (например, британская лицензия FCA Electronic Money, Bermuda DABA Digital Business License и др.), Circle способна быстро выходить на регуляторные рынки, захватывая инициативу в международной экспансии.
4.4 Прогноз отраслевых трендов
В ближайшие несколько лет в отрасли стейблкоинов стоит обратить внимание на несколько ключевых тенденций:
-
Быстрый рост市场规模高速增長市場規模:Ark Invest прогнозирует,到2030年稳定币可以占到全球M2的0.9%,规模超过1.4万亿。To 2030, stablecoins could account for 0.9% of global M2, with a scale exceeding $1.4 trillion.
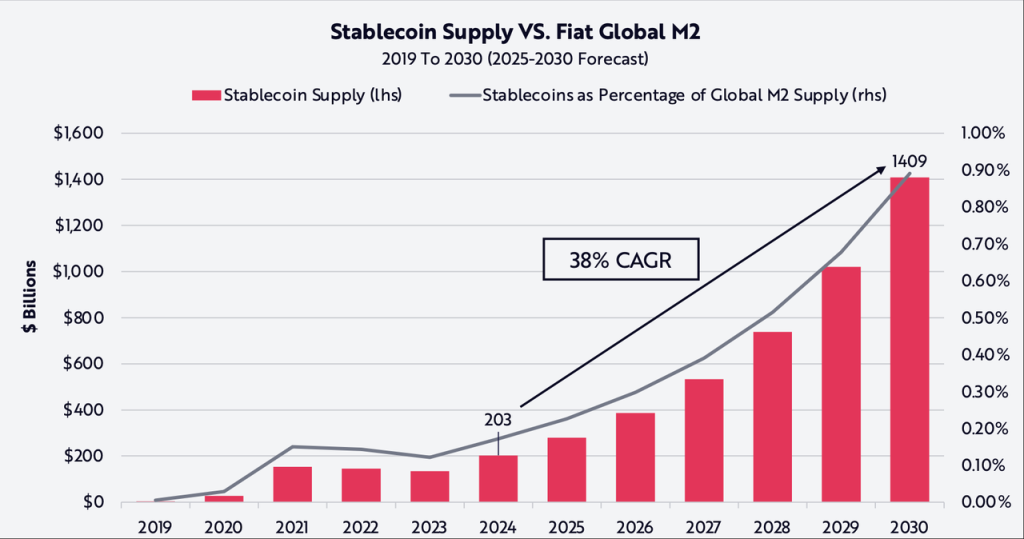
Несмотря на то что JPMorgan придерживается консервативного мнения о том, что капитализация стейблкоинов достигнет триллиона долларов к 2028 году (прогнозируя лишь 500 млрд долларов), большинство институтов более оптимистичны, считая, что стейблкоины все еще находятся на ранней стадии проникновения, и в ближайшие пять лет возможен рост в 5–10 раз. Особено после постепенного прояснения регуляторных рамок, традиционные финансовые институты и рынки могут массово начать использовать стейблкоины для расчетов и управления ликвидностью, например, проводя пилотные расчеты по ценным бумагам, заменяя расчеты на рынке казначейских облигаций. Standard Chartered даже прогнозирует, что к 2028 году размер рынка стейблкоинов может достичь 2 триллионов долларов.
-
Использование переходит от торговли к платежам и бизнесу: В настоящее время около 94% спроса на стейблкоины все еще связано с крипто-торговлей и DeFi-сценариями, и лишь около 6% приходится на реальные платежи и расчеты. По мере加入PayPal等支付公司加入PayPal等支付公司加入PayPal及其他支付公司的加入、Visa等网络的融合以及稳定币立法明确其支付工具地位、Visa等网络的融合以及穩定幣立法明確其支付工具地位,预计支付结算占比将逐步提升。預計支付結算占比將逐步提升。Grayscale研报将2025年称为“稳定币之夏”注意到美國大型企業(Amazon、沃爾瑪等)也在探索穩定幣應用。未來穩定幣或將嵌入電商支付、供應鏈金融、遊戲娛樂等領域,實現大規模商業支付應用未來穩定幣或將嵌入電子商務支付、供應鏈金融、遊戲娛樂等領域,實現大規模商業支付應用。
-
Глубокая интеграция с традиционными финансами: Стейблкоины все чаще признаются традиционными финансовыми институтами: гиганты вроде JPMorgan и Bank of America участвуют в соответствующих инвестициях или пилотных проектах; провайдер торговых инфраструктур DTCC исследует повышение эффективности расчетов за счет стейблкоинов; американские ипотечные агентства даже начинают рассматривать цифровые активы как часть чистой стоимости заемщиков. Стейблкоины могут в будущем стать инструментами управления ликвидностью и наличными для банков, некоторые банки могут напрямую удерживать USDC как резервные активы. Чиновники Минфина США также заметили роль стейблкоинов в покупке казначейских облигаций, что подразумевает, что лица, принимающие решения, постепенно примут и поддержат стейблкоины как «частное дополнение» к финансовой системе США. Очевидно, что в будущем эмитенты стейблкоинов могут быть включены в платежные системы (например, подключение к реальной сети FedNow Федерального резервного банка),从而实现传统银行和链上数字美元的无缝对接實现傳統銀行與鏈上數字美元無縫對接。
-
Технологическая эволюция и мультичейн-расположение: Стейблкоины расширятся на больше высокопроизводительных публичных блокчейнов и сетей второго уровня для удовлетворения различных сценарных потребностей. USDC уже выпущен на более чем 10 блокчейнах (включая Ethereum, Solana, Tron, Algorand, Arbitrum и др.). В 2025 году новые Ethereum Layer 2 и кросс-чейн протоколы развиваются быстро, Circle выпустила протокол Cross-Chain Transfer (CCTP) для удобства циркуляции USDC между различными цепями. В будущем Circle может выпустить больше валютных стейблкоинов (например, валют Азиатско-Тихоокеанского региона) или поддержать对接CBDC由中央銀行發行的CBDC對接其網絡,進一步鞏固其作為全球數位貨幣流通樞紐的地位。
Таким образом, отрасль стейблкоинов переходит от дикого роста к новой фазе регулируемой конкуренции. Благодаря лидирующей доле рынка и преимуществам комплаенса, Circle занимает выгодные позиции в этом процессе. Однако изменения в отрасли происходят стремительно; компании необходимо продолжать инновации и стабильную работу, чтобы сохранять рост в среде, полной возможностей и вызовов.
5. Операционная и финансовая деятельность
5.1 Анализ исторических результатов
Рост пользователей и активности
SINCE 2018年推出以來保持穩步增長自2018年推出以來保持穩步增長,并在2020年DeFi浪潮及2021年牛市中实现供应量激增。2020年末,USDC流通量約為40億美元,至2021年底已突破420億美元。儘管2022年市場進入熊市,USDC流通量仍繼續增長至近500億美元。在2020年DeFi浪潮和2021年牛市期間,供應量急劇增加。到2020年底,USDC流通量約為40億美元,到2021年底突破420億美元。儘管2022年市場進入熊市,USDC流通量仍繼續增長至近500億美元。
然而,2023年3月,受加密友好銀行Silvergate與Signature相繼破產影響,USDC遭遇流動性危機,贖回需求急劇上升並出現短暫脫錨。儘管Circle團隊應對較為及時,順利完成全部贖回,但該事件仍導致USDC流通量在一個月內由430億枚迅速回落至300億枚。然而在2023年3月,受到加密友好銀行Silvergate和Signature相繼倒閉的影響,USDC遭遇了流動性危機,贖回需求急劇上升並出現了短暫的脫錨。儘管Circle團隊應對及時,成功完成了所有贖回,但該事件仍然導致USDC在一個月內從430億美元迅速下降至300億美元。
2024至2025年,在監管政策利好與機構採用加速的推動下,USDC流通量逐步回升。2025年3月,其流通量恢復至600億美元的歷史高點。隨後,《穩定幣法案》(GENIUS ACT)通過,USDC流通量持續創新高,截至當前已超過720億枚。2024年至2025年期間,在監管政策利好的推动下,USDC的流通量逐步回升。到2025年3月,其流通量恢復至600億美元的歷史高位。隨後《穩定幣法案》(GENIUS ACT)通過,USDC的流通量持續創新高,截至當時已超過720億美元。
在用户方面,2022年链上累计地址数已超850万,月活跃地址超过110万。至2025年,日均活躍地址約為28萬,年交易次數增長118%。鏈上交易規模同樣顯著擴大:截至2025年中,USDC過去12個月鏈上總交易額約達17.5萬億美元,主要來自交易所大額調撥及DeFi協議。這些數據表明,USDC已成為區塊鏈生態中廣泛使用的穩定幣之一,具備堅實的用戶與生態基礎。在用戶方面,2022年累計鏈上地址數已超過850萬,月活躍地址超過110萬。截至2025年,日均活躍地址約為28萬,年交易量增長118%。鏈上交易規模同樣顯著擴大:截至2025年中,USDC在過去12個月的鏈上總交易額約達17.5萬億美元,主要來自交易所的大額轉賬和DeFi協議。這些數據表明,USDC已成為區塊鏈生態系統中被廣泛使用的穩定幣之一,擁有堅實的用戶基礎和生態系統。
資產負債表與現金流
Circle資產負債表結構相對簡單。最大資產項目為USDC儲備對應的投資,該部分對應等額的USDC負債,不計入股東權益。Circle的資產負債表結構相對簡單。最大的資產項目是對應於USDC儲備的投資,這部分對應於等值的USDC負債,不計入股東權益。
剔除儲備資產後,公司自有資產主要包括募資金及歷年留存收益。2025年IPO募資10.5億美元后,根據Q2報告,目前公司現金儲備超過11億美元,同時Circle還在8月15日以$130/股的價格增发350万股新股募得4.55億美元,公司目前帳上現金較為充裕。Circle長期無有息負債,其業務模式幾乎無需槓桿融資(儲備資產屬用戶資金,不列為公司借貸)。扣除儲備資產後,公司自有資產主要包括募款和累計留存收益。根據2025年第二季度報告,公司在2025年IPO籌集了10.5億美元後,目前現金儲備超過11億美元。此外,Circle還於8月15日以每股130美元的價格增發了350萬股新股,籌集了4.55億美元,目前公司帳面現金十分充足。Circle長期沒有付息債務,其商業模式幾乎不需要槓桿融資(儲備資產屬於用戶資金,不作為公司借貸)。Circle的長期無付息債務,其商業模式幾乎不需要槓桿融資(儲備資產屬於用戶資金,不作為公司負債)。
經營現金流方面,受USDC業務特性影響,Circle日常運營現金流主要來自利息收入,狀態非常健康。2024年經營性現金淨流入超過10億美元,遠高於資本開支與股息支出(Circle暫未派發股息,利潤全部留存)。因此,公司財務結構穩健,具備充足自有資金以應對市場波動或支持新業務投資。受USDC業務特點的影響,Circle的日常運營現金流主要來自利息收入,狀況十分健康。2024年经营性现金净流入超過10億美元,遠高於資本支出和股息支出(Circle暫未派息,利潤全部留存)。因此,公司的財務結構穩健,擁有充足的自有資金來應對市場波動或支持新業務投資。
收入與利潤趨勢
Circle的收入可分為利息收入和非利息收入兩大類,其中利息收入(即USDC儲備投資收益)佔絕對主導地位。Circle的收入可分為利息收入和非利息收入兩大部分,其中利息收入(即USDC儲備投資收益)佔據絕對主導地位。
Circle的商業模式本質上是賺取「用戶存款成本」和「儲備金投資收益」之間的息差收入,這與銀行比較類似,所以利息的變動對Circle的收入影響較大。Circle商業模式的本质是赚取「用戶存款成本」與「儲備金投資收益」之間的利差收入,這與銀行類似,因此利息的變化對Circle的收入影響很大。
2020年美國聯儲實施零利率政策期間,Circle總收入僅為1540萬美元,主要來自交易等雜項費用。自2021年下半年起,隨著USDC供應量擴大及利率回升,儲備利息成為核心收益來源,當年收入躍升至8490萬美元。2022年利率快速上行(年末聯邦基金利率達4.5%),疊加USDC年均流通量翻倍,公司年收入猛增至7.72億美元。在2020年美國聯邦準備系統實施零利率政策的時期,Circle的总收入仅为1540万美元,主要来自交易等其他费用。自2021年下半年以來,隨著USDC供應量的擴大以及利率的回升,儲備利息成為了主要的收入來源,当年的收入跃升至8490萬美元。2022年利率迅速上升(年末的聯邦基金利率達到4.5%),加上USDC年平均流通量翻倍,公司的年收入大幅增加到7.72億美元。
2023年,美國聯儲加息至5%以上並維持高位,Circle全年收入進一步翻倍,達到約14.30億美元。2024年全年收入為16.76億美元,同比增長15.6%,增速放緩。2025年第一季度,公司實現營收約5.79億美元,創歷史新高。若按該節奏年化,2025年全年收入有望超過23億美元,顯示出在高利率環境下的強勁盈利能力。2023年,美國聯儲升息至5%以上並維持高水準,Circle的全年收入再次翻倍,達到約14.30億美元。2024年全年收入為16.76億美元,同比增長15.6%,增速減緩。2025年第一季度,公司實現營收約5.79億美元,創歷史新高。如果按照這一速度推算,2025年全年收入有望超過23億美元,顯示出在高利率環境下的強勁盈利潛力。
非利息收入(包括API服務費、交易費等)佔比一直較低,不足總收入的1%。這是因為Circle主動將USDC發行與贖回設為免費,以鼓勵生態使用,未向用戶收取鑄幣手續費。該策略雖犧牲部分直接收入,但有力促進了穩定幣生態的快速擴張。長期來看,隨著支付、API等業務發展,非利息收入佔比有望提升,但短期內仍處於較低水平。非利息收入(包括API服務費、交易費等)佔比一直較低,低於總收入的1%。這是因為Circle主動將USDC的鑄造和贖回設為免費,以鼓勵生態系統的活躍使用,並未向用戶收取鑄幣手續費。這種策略雖然損失了部分直接收入,但有利的推動了穩定幣生態的快速擴展。長遠來看,隨著支付、API等業務的發展,非利息收入的佔比有望提高,但短期內仍處於較低的水平。
下表匯總了 Circle 公司 2020-2024 年關鍵業績數據(單位均為億美元)。下表匯總了 Circle 公司 2020-2024 年的關鍵績效數據(單位均為億美元)。
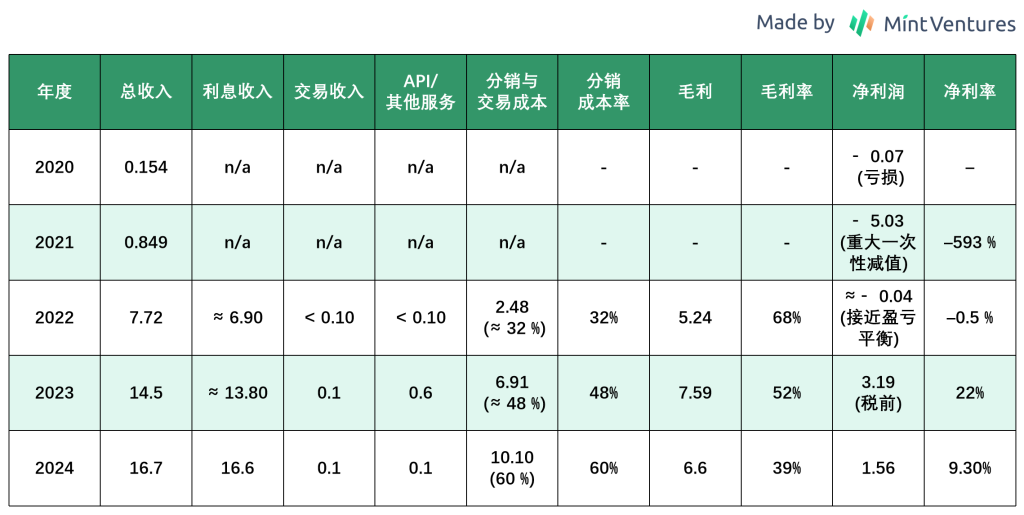
我們接下來將詳細分析Circle財務指標的關鍵驅動因素:接下來我們將詳細分析Circle財務指標的關鍵驅動因素:
5.2 關鍵驅動因素
Circle財務指標的關鍵驅動因素包括USDC供應量、短期美債利率水平以及分銷與交易成本佔比。Circle財務指標的關鍵驅動因素包括USDC的供應量、短期美國國債利率水平,以及分銷和交易成本的佔比。
5.2.1 USDC供應量
USDC的供應量直接決定了Circle所持有儲備金的規模,進而影響其可產生利息收入的資產基礎。Circle的營收與USDC流通量呈顯著正相關。USDC供應量的變化主要取決於以下兩方面:USDC的供應量直接決定了Circle持有的儲備金規模,進而影響其能產生利息收入的資產基礎。Circle的收入與USDC的流通量呈現顯著的正面關係。USDC供應量的變化主要由以下兩個因素決定:
(1)穩定幣市場的整體景氣度:
穩定幣市場蓬勃發展,作為目前排名第二的穩定幣USDC供應量自然水漲船高。目前穩定幣市場的主要驅動因素還是加密貨幣牛熊週期,在牛市週期中,加密交易與DeFi活動活躍,穩定幣需求上升,推動USDC供應量擴張;熊市則相反。(1)穩定幣市場整體景氣度:穩定幣市場蓬勃發展,作為排名第二的穩定幣,USDC的供應量自然會水漲船高。目前穩定幣市場的主要推動因素依然是加密貨幣的牛熊週期。在牛市期間,加密貨幣交易和DeFi活動活躍,穩定幣需求上升,推動USDC的供應量擴張;熊市則相反。
(2)USDC自身的競爭力:
USDC本身如果相對其他的穩定幣有更明顯的優勢,則會提高USDC占穩定幣總量的占比,進而提高USDC的供應量。若Circle能持能憑藉其在合規性、透明度等方面的優勢,並把握監管政策帶來的機遇,拓展在传统金融場景中的應用,USDC的供應規模占穩定幣总量占比有望進一步提升。USDC如果比其他穩定幣更具優勢,將提高其在穩定幣總量中的比例,從而提高USDC的供應量。如果Circle能夠利用其在合規性和透明度方面的優勢,把握監管政策帶來的機遇,拓展在傳統金融場景中的應用,USDC的供應規模佔穩定幣總量的比例有望進一步提升。
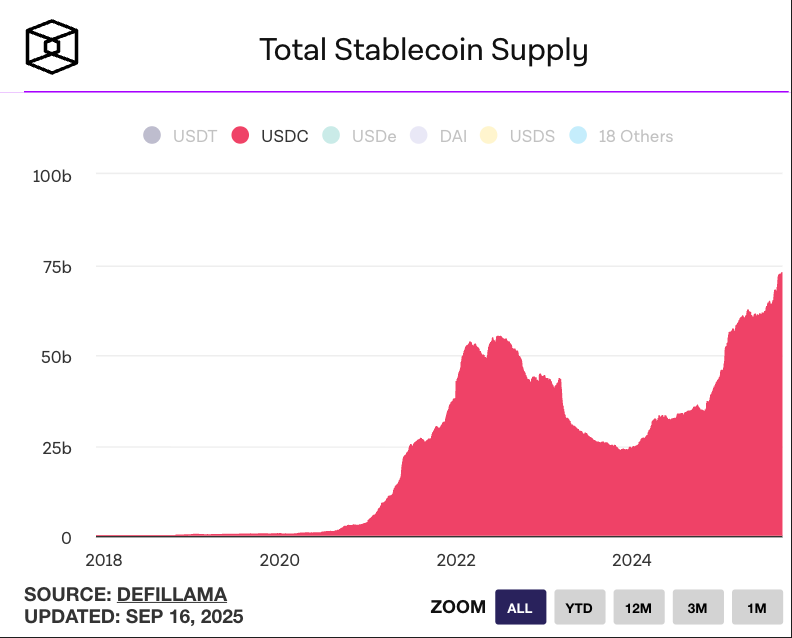
USDC供應量走勢 來源:theblock
目前來看,2023–2025年加密市場整體處於上行通道,為USDC等穩定幣帶來持續增長動力;來自支付等其他方面的需求也持續增長,未來穩定幣市場的整體景氣度仍會進一步上漲。USDC自身的競爭力隨著監管政策的逐漸明晰,相對主要競爭對手USDT有所提高,同時USDC近期開始頻繁與中心化交易所合作,通過運營手段(貼息給交易所間接將部分儲備金利息返還給用戶)提高USDC的持有意願,USDC的競爭力也有所上升,兩項因素都會驅使USDC供應量提高。目前看來,加密市場在2023年至2025年期間整體處于上升趨勢,為USDC等穩定幣帶來了持續的增長動能;來自支付等其他領域的需求也在不斷增長,未來整個穩定幣市場的景氣度仍有進一步上升的空間。隨著監管政策的逐漸明朗化,USDC相對於主要競爭對手USDT的競爭力有所增強。同時,USDC近期開始頻繁與中心化交易所合作,通過運營策略(向交易所提供貼息,間接地將部分儲備金利息返還給用戶)提高了用戶對USDC的持有意願,使得USDC的競爭力也得到了提升。這兩方面的因素共同推動了USDC供應量的增長。
5.2.2 短期美債利率水平
短期美債利率是決定Circle利息收入的另一關鍵變量。2022–2023年美國聯儲激進加息,將利率提升至5.25%,推動Circle在2024年的有效平均收益率(已扣除部分不生息現金)達到2.68%。若不考慮Coinbase分成,該收益率對應儲備資產的整體回報率約為5%,與同期3個月美國國債利率基本持平。短期美國國債利率是決定Circle利息收入的另一個關鍵因素。在2022年至2023年期間,由於美國聯儲積極加息,利率被推高至5.25%,推動Circle在2024年的實際平均收益率(已扣除部分無息現金)達到2.68%。如果不考慮與Coinbase的收益分成,這一收益率對應的儲備資產整體回報率大約為5%,與同期期的3個月美國國債利率大致持平。
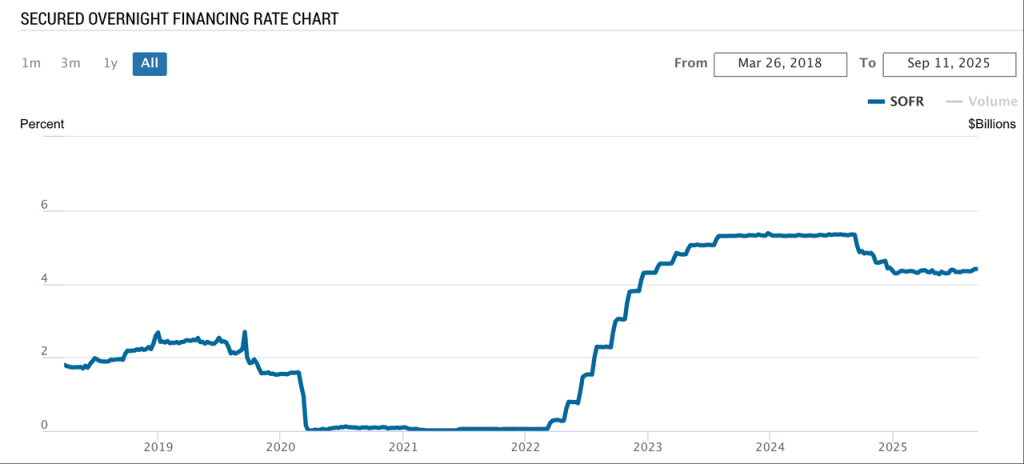
美元SOFR走勢(有擔保隔夜融資利率,Secured Overnight Financing Rate)來源
對比USDC供應量、短期利率水平以及Circle收入我們也可以看出,相比USDC供應量的變化,利率的變化要更加劇烈,所以利率波動對Circle營業收入的影響更為顯著。比如USDC2023年全年的供應量要比2022年低出不少,但Circle的營收卻由於利率的迅速上漲而兩倍於2022年的營收;2024年USDC的供應量比2023年也要高出很多,但由於利率開始降低,2024年Circle的營收只相比2023年上漲15%。通過對比USDC的供應量、短期利率水平以及Circle的收入,我們可以發現,相較於USDC供應量的變化,利率的變化更加劇烈,因此利率波動對Circle營收的影響更加顯著。例如,2023年全年USDC的供應量比2022年有所下降,但由於利率的迅速上升,Circle的營收卻達到了2022年的兩倍;2024年USDC的供應量雖然比2023年大幅增加,但由於利率開始下降,Circle 2024年的營收僅比2023年增長15%。
展望未來,利率走勢存在一定不確定性,但市場普遍預期將進入降息週期。據ARK報告預測,若2025年起美國聯儲降息2個百分點至3%左右,Circle的年利息收入可能減少約6.31億美元(2024年數據),淨利潤將由盈利1.56億美元轉為虧損4.75億美元。由此可見,利率下行對Circle的盈利能力影響顯著。反之,若利率維持高位甚至進一步上升,Circle的利潤將迅速放大。展望未來,利率的走勢仍存在一定的不確定性,但市場普遍預期將進入降息週期。根據ARK的報告預測,如果從2025年起美國聯儲降息2個百分點,利率降至3%左右,Circle的年利息收入可能會減少約6.31億美元(以2024年數據計算),淨利潤將從盈利1.56億美元轉變為虧損4.75億美元。這表明利率的下行對Circle的盈利能力影響極大。反過來講,如果利率繼續保持在高位甚至進一步上升,Circle的利潤將會顯著增加。
當前普遍預期美國聯儲將在2025–2026年逐步降息至中性水平(約2–3%),這意味著Circle的利息收入增速可能放緩,甚至出現絕對額回落。目前市場普遍預計,美國聯儲將從2025年到2026年逐步降息至中性水平(大約在2%到3%之間),這意味著Circle的利息收入增速可能會放緩,甚至出現絕對值回落的情況。
5.2.3 分銷與交易成本(Distribution and Transaction Cost)佔比
分銷與交易成本是Circle最主要的直接成本項。2024年,該項支出高達10.1億美元,占公司總收入的60%。其中,支付給核心合作伙伴Coinbase的分成費用達9.08億美元,占总收入的54%。分銷與交易成本主要包括向合作伙伴支付的USDC分銷激勵、鏈上交易相關支出以及儲備資產管理費用。分銷與交易成本是Circle最主要的直接成本項目。在2024年,這項支出高達10.1億美元,占公司總收入的60%。其中,支付给核心合作伙伴Coinbase的分成费用高达9.08亿美元,占总收入的54%。分銷與交易成本主要包括向合作伙伴支付的USDC分銷激勵、鏈上交易相關支出,以及儲備資產管理費用。
-
Coinbase分成機制
USDC分銷激勵中的絕大多數流向了Coinbase,這源於雙方長期且複雜的合作關係。當前合作协议有效期为2023年8月至2026年8月,具体期满后是否续约或调整。其收益分成机制可概括为:Coinbase首先按其托管的USDC比例获得对应比例的净利,再获得剩余净利的50%。具体条款包括:USDC分銷激励的大部分流向Coinbase,這源自於雙方長期而複雜的合作關係。当前的合作协议期限为2023年8月至2026年8月,关于到期后是否续约或调整尚不明确。其收益分成机制大致如下:Coinbase首先根据其所托管的USDC比例获取相应比例的净利润,然后再获得剩余净利润的50%。具体條款如下:
-
首先确定支付基数,支付基数依据支持USDC的储备所产生的日收入,扣除第三方管理费(如资产管理和托管费)及其他相关费用后确定。
-
Circle保留一定比例的收入(年化约在0.08%~0.2%之间,“low-double-digit basis point to high tenth of a basis point”),用于覆盖发行稳定币及管理储备的间接成本,如会计、财务、监管与合规。
-
Coinbase根据其托管或管理钱包中持有的USDC比例,每日分得相应比例的支付基数净利。例如,若Coinbase托管20%的USDC,则先获得支付基数的20%。
-
在扣除应付给其他获批准参与者(如Binance、Bybit等)的金额后,Coinbase还将获得剩余支付基数的50%。
实际分成情況:
-
2022–2024年,Coinbase的加權平均USDC託管比例分別為3%、8%和18%。
-
同期,Coinbase從Circle獲得的收入分別為2.481億、6.913億和9.079億美元,占分銷與交易成本的絕大多數。
-
2022–2024年,Circle的儲備收入分別為7.359億、14.306億和16.611億美元,Coinbase分成占其比例分別為33.7%、48.32%和54.65%。
2025年第一季度及半年度數據顯示,Coinbase託管USDC數量分別為75.94億和72.75億枚,占當時USDC流通量的12.6%和11.86%,較2024年平均水平有所下降。預計2025年Coinbase的平均託管比例將在11.8%–12.3%之間,其分成收入占Circle儲備收入的比例預計维持在50%–53%。2025年第一季度和下半年數據顯示,Coinbase託管的USDC數量分別為75.94億枚和72.75億枚,佔當時USDC流通量的12.6%和11.86%,較2024年的平均水平有所下降。預計2025年Coinbase的平均託管比例將在11.8%至12.3%之間,其分成收入在Circle儲備收入中的比例預計將保持在50%至53%之間。
2. 與其他交易所的合作
除Coinbase外,Circle亦積極拓展其他分銷渠道。2024年11月,Circle與Binance達成為期兩年的戰略合作,向其支付6025萬美元預付一次性費用,並約定按月支付激勵費用。除了Coinbase,Circle也積極拓展其他分銷渠道。2024年11月,Circle與Binance達成了為期兩年的戰略合作,向其支付了6025萬美元的一次性預付款,並約定按月支付激勵費用。
該激勵費用基於Binance平台及金庫中持有的USDC數量,按一定百分比(以年化利率形式)計算,基準為三個月期SOFR利率(約等於Circle儲備金綜合利率),每季度按低於SOFR的折扣值重置。激勵比例隨Binance持有USDC數量的增加而提高,範圍約為基準利率的“中等兩位數百分比至較高兩位數百分比”。該激勵費用根據Binance平台及金庫中持有的USDC數量,按一定百分比(以年化利率的形式)計算,基準為三個月期SOFR利率(約等於Circle儲備金的綜合利率),每季度根據低於SOFR的折扣率進行重置。激勵比例隨著Binance持有的USDC數量增加而提高,範圍約為基準利率的「中等兩位數百分比至較高兩位數百分比」。
舉例來說,假設當前季度經折扣調整後的基準利率為5%:
-
若Binance持有30億枚USDC(約定水平),激勵比例約為基準利率的50%(中等兩位數百分比),年化激勵利率為2.5%。Circle每年需向Binance支付約7500萬美元。
-
若持有量增至48億枚,激勵比例可達80%(較高兩位數百分比),年化激勵利率為4%,Circle每年需支付約2.16億美元。
協議要求Binance持有USDC數量不低於15億枚,且通常需高於30億枚。簡而言之,在這套合作方案下,Binance也可以和按照其持有的USDC所占USDC流通總量的比例來分得USDC的儲備利息,只不過與Coinbase不同,Binance並不能全額獲得儲備利息,而是只能獲得“中等兩位數至較高兩位數百分比”的儲備利息。根據最新儲備數據,Binance持有81.5億枚USDC,占流通量的11.3%,已經遠超30億枚,預計其將按“較高兩位數百分比”的比例獲得分成。2025年7月,Circle與Bybit也達成了類似的USDC收益分享安排,具體細節未公開。協議規定Binance必須持有至少15億枚USDC,並且通常需要超過30億枚。簡而言之,在該合作模式下,Binance也可以根據其持有的USDC佔USDC總流通量的比例來分得一部分USDC的儲備利息,只是與Coinbase不同,Binance無法獲取全額的儲備利息,而是只能獲得「中等兩位數至較高兩位數百分比」比例的儲備利息。根據最新的儲備數據,Binance持有81.5億枚USDC,佔流通量的11.3%,已經遠超30億枚,預計其將按照「較高兩位數百分比」的比例獲得分成。2025年7月,Circle也與Bybit達成了類似USDC的收益分成安排,具體細節尚未公布。
與交易所的合作已成爲Circle擴大USDC流通規模的主要方式,通過讓渡部分儲備利息激勵合作夥伴持有和推广USDC。目前該策略成效显著,但也導致Circle的利息收益被大幅分流。與交易所的合作已成為Circle擴大USDC流通規模的主要手段,透過讓渡部分儲備利息激勵合作夥伴持有並推廣USDC。目前該策略成效顯著,但也導致Circle的利息收益被大量分流。
從股東視角看,Circle可完全保留利息收入的USDC,主要為鏈上非中心化交易所持有的部分。這類USDC的流通份額更直接地影響公司的EBITDA。值得注意的是,去中心化衍生品交易所Hyperliquid目前持有约占USDC總流通量7.5%的份額,屬於此類Circle股東“最喜歡的USDC持有人”。不過Hyperliquid近期開始公開征集團隊開發其自有穩定幣USDH,可能對這部分USDC的持有量產生顯著影響。從股東的角度來看,Circle完全可以保留利息收入的USDC,主要是鏈上非中心化交易所持有的部分。這類USDC的流通份額更直接地影響公司的EBITDA。值得一提的是,去中心化衍生品交易所Hyperliquid目前持有約7.5%的USDC流通量,屬於Circle股東「最喜歡的USDC持有者」。不過,Hyperliquid近期開始公開招募團隊開發其自有穩定幣USDH,可能會對這部分USDC的持有量產生顯著影響。
综上所述,Circle的分銷與交易成本在未来可能進一步上升。我们預計2025年该项成本占储备收入的比例将达到60%–63%(2022–2024年及2025年第一季度该比例分别为38.99%、50.31%、60.85%和60.08%)。这将持续挤压Circle的利润率,对公司整体盈利水平构成压力。综上所述,Circle的分销与交易成本在未来可能会继续上升。我们预计到2025年,这项成本占储备收入的比例将达到60%到63%(2022年至2024年及2025年第一季度的该比例分别为38.99%、50.31%、60.85%和60.08%)。这将持续压缩Circle的利润率,对公司的整体盈利水平造成压力。
鏈上交易成本
鏈上交易成本主要包括 Circle 为支持 USDC 在多链环境中运行所产生的 Gas 费用、托管费,以及支付给底层区块链协议的相关费用。尽管该部分成本相较于大额利息分润占比较小(通常为收入的几个百分点),但其具体金额受区块链网络拥堵情况影响,存在一定波动性。例如,在以太坊等主网拥堵时,USDC 的大额铸造与销毁操作需支付较高 Gas 费用。鏈上交易成本主要包括 Circle 支持多鏈環境下運行 USDC 時產生的 Gas 費用、託管費用,以及支付給底層區塊鏈協議的相關費用。盡管該部分成本相較於大額利息分配所占比例較小(通常僅佔收入的幾個百分點),但其具體金額受區塊鏈網絡擁堵情況影響,具有一定的波動性。例如,在以太坊等主要網絡擁堵時,USDC 的大量鑄造和銷毀操作需要支付較高的 Gas 費用。
为应对此类支出,Circle 在资产负债表中持有约 3100 万美元的加密资产,专门用于覆盖链上交易成本。展望未来,随着 Circle 自有区块链 ARC 的逐步上线与推广,链上交易效率有望提升,相关成本预计将显著降低。為了應對此類支出,Circle 在其資產負債表中持有了約 3100 萬美元的加密資產,專門用於覆蓋鏈上交易成本。展望未來,隨著 Circle 自有區塊鏈 ARC 的逐步上線與推廣,鏈上交易效率有望提高,相關成本預計將顯著下降。
儲備管理费用
Circle 與貝萊德(BlackRock)合作管理 USDC 的儲備資產。根據最新協議,BlackRock 負責管理約 90% 的 USDC 儲備,並承諾優先支持 Circle 的穩定幣業務。作為回報,BlackRock 按資產管理規模收取投資管理及託管費,年費約 1 億美元。Circle 與貝萊德(BlackRock)合作管理 USDC 的儲備資產。根據最新協議,BlackRock 負責管理約 90% 的 USDC 儲備,並承諾優先支持 Circle 的穩定幣業務。作為回報,BlackRock 將按資產管理規模收取投資管理及託管費,年費約為 1 億美元。
該項費用在財務上計入交易成本,實質上侵蝕了部分穩定幣資產的收益,2024 年約占 Circle 總收入的 6%。若未來 USDC 規模繼續擴大而市場利率進入下行週期,BlackRock 收取的管理費(按資產規模計提)占收入比重可能上升,因為費用按管理資產計提,而利息收入與利率成正比。該費用在財務上被计入交易成本,實際上侵蝕了部分穩定幣資產的收益。2024年,它约占Circle總收入的6%。如果未來USDC的規模繼續擴大,而市場利率進入下行週期,BlackRock收取的管理費(按資產規模計算)在收入中的比重可能會上升,因為管理費是按照管理的資產規模計算的,而利息收入與利率成正比。
綜合來看,若Circle與Coinbase的合作分成規則在2026年續期之後仍保持不变的情況下,我們預計 Circle 的分銷與交易成本(Distribution & Transaction Cost)占收入比重將從 2024 年的 60% 緩慢上升,到 2028 年仍维持在 60% ~63%区间。这一比例存在一定不确定性:若继续通过与中心化交易所的合作激励以扩大流通,成本率可能居高不下;而若能提升直连用户比例,则有助于降低成本。總體而言,如果Circle與Coinbase的合作分成規則在2026年續約後保持不變,我們預計Circle的分銷與交易成本(Distribution & Transaction Cost)佔收入的比例將從2024年的60%緩慢上升,並在2028年仍維持在60%~63%的區間。這個比例存在一定的不確定性:如果繼續依靠與中心化交易所的合作激勵來擴大流通量,成本率可能會居高不下;而如果能夠提高直接連接用戶的比例,則有助於降低成。
分銷成本率每變動一個百分點,都將對 Circle 的整體盈利能力產生顯著影響。因此,公司需在生態擴展與利潤平衡之間審慎布局,同時積極通過技術升級(如 ARC 鏈)和合作結構優化,以實現成本的長期可控。分銷成本率每變動一個百分點,都將對 Circle 的整體盈利能力產生顯著影響。因此,公司需要在生態擴展和利潤平衡之間謹慎規劃,同時積極通過技術升級(如ARC鏈)和合作結構優化,以實現成本的長期可控。
5.2.4總結與展望
在影響Circle財務表現的三大核心驅動因素——USDC供應量、美元短期利率水平及分銷與交易成本中,我們認為僅有USDC供應量在未来有望呈现积极增長態势。在影響Circle財務表現的三個核心驅動因素——USDC供應量、美元短期利率水平和分銷與交易成本中,我們認為只有USDC供應量在未來有望展現出積極增長的趨勢。
美元短期利率水平的下降將直接導致Circle利息收入減少。在極端情景下,若美國聯儲在未来重新實行2020–2022年的零利率政策,Circle基于當前商業模式的收入將大幅萎縮,屆時公司将不得不尋求其他收入來源以實現可持續運營。美元短期利率水平的下降將直接導致Circle的利息收入減少。在極端情況下,如果美國聯儲未來重新實施2020年至2022年期間的零利率政策,Circle基於當前的商業模式的收入將大幅萎縮,屆時公司將不得不尋找其他收入來源以實現可持續運營。
此外,在現有以交易所合作為核心的推廣策略下,USDC供應量的提升往往伴隨著分銷成本同步增加。即便暫不考慮利率變動,也可能出現“收入增長幅度低於USDC供應量增幅”的局面,利潤空間持續受到擠壓。此外,在目前以交易所合作為核心的推廣策略下,USDC供應量的增加往往會伴隨着分銷成本的同步上升。即使暫不考虑利率變動,也可能出現「收入增長幅度低於USDC供應量增幅」的局面,利潤空間將持續受到擠壓。
综上所述,我们对Circle未来三年的营收前景维持谨慎乃至负面展望。公司亟需拓展非利息收入来源、优化合作结构以控制分销成本,并积极应对利率下行周期所带来的挑战。综上所述,我们对Circle未来三年的营收前景持谨慎甚至消极的展望。公司急需拓展非利息收入来源、优化合作结构以控制分销成本,并积极应对利率下行周期带来的挑战。
5.3 其他财务事项
由于Circle并无长期债务及复杂衍生品敞口,利息支出与投资损益对公司利润影响较为有限。然而,值得关注的是其持有的部分战略投资与加密资产。例如,Circle曾持有一定数量的比特币、以太坊等数字资产,作为流动性储备或长期投资,并参与投资了若干区块链初创企业。这些资产公允价值的波动可能带来账面收益或减值影响。如在2022年加密市场大幅下行期间,Circle确认了数千万美元的数字资产减值损失,导致当年其他综合收益为负。需指出的是,该类损益主要属于非经营性项目,当加密市场整体上涨时,此类资产也有望带来意外收益,增厚公司利润。由於Circle並無長期債務及複雜衍生性商品部位,利息支出與投資損益對公司利潤的影響較為有限。然而,值得關注的是其持有的部分戰略投資與加密資產。例如,Circle曾持有少量的比特幣、以太坊等數字資產,將其作為流動性準備或長期投資,並參與投資了若干區塊鏈初創企業。這些資產公允價值的波動可能帶來帳面收益或減值影響。如在2022年加密市場大幅下跌期間,Circle確認了數千萬美元的其他綜合收益為負。需要指出的是,此類損益主要屬於非經常性項目,當加密市場整體上漲時,此類資產也有望帶來意外收益,增厚公司利潤。
此外,随着Circle申请银行执照进程的推进,如最终获批,公司可能需要满足一定的资本金要求并计提相应拨备,这可能对股本回报率带来轻微影响。另一方面,在联邦层面监管框架下,Circle或需进一步隔离USDC储备资产,甚至可能将部分储备纳入银行表内管理。具体政策影响仍有待进一步明确,目前尚未纳入财务预测考量。此外,隨著Circle申請銀行執照進程的推進,如果最終獲得批准,公司可能需要滿足一定的資本金要求並計提相應的準備金,這可能會對股東權益回報率帶來輕微影響。另一方面,在聯邦層面的監管框架下,Circle可能需要進一步隔離USDC的儲備資產,甚至可能將部分儲備納入銀行表內管理。具體的政策影響仍有待進一步明確,目前尚未納入財務預測考量。
6. 競爭優勢與經濟護城河
作為全球穩定幣領域的先驅者之一,Circle能夠在競爭中勝出並成功上市,離不開其獨特的競爭優勢和構築的「護城河」。具體展現在以下方面:作為全球穩定幣領域的先驅之一,Circle之所以能在激烈的競爭中脫穎而出並成功上市,離不開其獨立的競爭優勢和構建的「護城河」。具體展現如下:
合規與信任優勢:
Circle 最核心的護城河在於其嚴格的合規性和由此建立的廣泛信任。在穩定幣行業中,用戶對发行人能否持續維持 1:1 錨定極為敏感。自 USDC 推出以來,Circle 始終遵循極高的合規標準,堅持持牌經營、按月披露儲備狀況,並接受頂級會計師事務所審計。這一透明度远超其主要競爭對手 Tether,後者曾因信息披露不充分多次引發市場質疑。Circle最核心的護城河在於其嚴格的合規性以及由此建立的廣泛信任。在穩定幣行業中,用戶對發行方能否持續維持1:1錨定極為敏感。自USDC推出以來,Circle始終遵循極高的合規標準,堅持持牌經營、按月披露儲備狀況,並接受頂級會計師事務所的審計。這種透明度遠遠超過其主要競爭對手Tether,後者曾因信息披露不充分多次引發市場質疑。
目前,Circle 已獲得美國多數州的貨幣傳輸牌照、紐約州 BitLicense,以及英國和歐盟等多個司法管轄區的相关許可,成为全球少數實現多地合規持牌的加密企業。公司还已經申請美國國家信託銀行牌照,若獲批,將接受與傳統銀行類似的監管。這一系列合規動作为其拓展大型機構客戶(如銀行、上市公司等)掃除了障礙——這些機構更傾向於選擇合規透明、受監管的 USDC,而非發行主體位於境外、監管透明度較低的穩定幣。目前,Circle已經獲得了美國多數州的貨幣傳輸牌照、紐約州BitLicense,以及在英國和歐盟等多個司法管轄區的相关許可,成為全球少數實現多地合規持牌的加密企業。公司也已經申請了美國國家信託銀行牌照,若獲批,將接受與傳統銀行類似的監管。這一系列合規舉措為其拓展大型機構客戶(如銀行、上市公司等)掃除了障礙——這些機構更傾向於選擇合規透明、受監管的USDC,而非發行主體位於境外、監管透明度較低的穩定幣。
可以預見,隨著美國及其他國家穩定幣監管框架的明確,Circle 將憑藉其合規基礎率先獲得許可,而部分不合規的競爭者可能被迫進行結構性調整或退出市場。這一合規護城河難以在短期內被複製,需依靠長期的合規投入與良好的聲譽積累。信任本身就是一種「貨幣」,Circle 憑藉其在信任方面的領先地位,不僅贏得了用戶忠誠,也使 USDC 在市場危機時仍被視為「更安全的避風港」。例如2023年3月USDC短暫脫錨期間,多數用戶仍預期Circle能夠獲得官方支持,正是基於其長期以來所建立的合規聲譽。可以預見,隨著美國及其他國家穩定幣監管框架的明確化,Circle憑藉其合規基礎將率先獲得許可,而部分不合規的競爭者可能被迫進行結構性調整或退場。這一合規護城河難以在短時間內被複製,需要依賴長期的合規投入和良好聲譽的累積。信任本身就可以看作一種「貨幣」,Circle憑藉其在信任方面的領先地位,不僅贏得了用戶的忠誠,也使USDC在市場危機時仍被視為「更安全的避風港」。例如,2023年3月USDC短暫脫錨期間,多數用戶依然相信Circle能夠獲得官方支持,這正是基於其長期以來建立起來的合規聲譽。
技術與產品優勢:
儘管穩定幣本身遵循簡單的 1:1 錨定機制,但其周邊技術設施與服務生態構成了重要的競爭壁壘。經過多年積累,Circle 在數字錢包託管、跨鏈傳輸和支付 API 等領域已構建起成熟可靠的技術體系。儘管穩定幣本身遵循簡單的1:1錨定機制,但其周圍的技術設施與服務生態構成了重要的競爭壁壘。經過多年的積累,Circle在數字錢包託管、跨鏈傳輸和支付API等領域已經建立起成熟且可靠的技術體系。
例如,Circle 開發的跨鏈傳輸協議(CCTP)通過原子性銷毀/鑄造機制,實現了無需中介的 USDC 跨鏈轉移。該協議技術實現難度較高,但Circle不僅成功落地,還將其開源,這使得 USDC 能夠在多鏈環境中保持一致性和流動性,同時強化了行業生態。例如,Circle開發的跨鏈傳輸協議(CCTP)通過原子性的銷毀/鑄造機制,實現了無需中介者的USDC跨鏈轉移。該協議技術實現難度較高,但Circle不僅成功部署,還將其開源,使得USDC能夠在多鏈環境中保持統一致性和流動性,同時增強了整個行業的生態。
此外,Circle 的支付 API 與企業賬戶系統並非單純的接口服務,而是融合了 KYC 流程、法幣結算和合規機制的綜合性解決方案,體現出團隊對金融業務與區塊鏈技術的深度融合與深刻理解。競爭者若要提供同等水平的服務,不僅需具備跨領域技術能力,還需經過長期市場驗證。這種「全棧式服務能力」使 Circle 能夠以解決方案供應商——而不僅僅是代幣發行方——的身份贏得企業客戶,構成隱形的產品與技術護城河。此外,Circle的支付API與企業賬戶系統並非單純的介面服務,而是融合了KYC流程、法定貨幣結算和合規機制的綜合性解決方案,體現了團隊對金融業務與區塊鏈技術的深度整合與深刻洞察。競爭對手若要提供同等水平的服務,不僅需要具备跨領域技術能力,还需要经过长期的市場驗證。這種「全棧式服務能力」使得Circle能夠以解決方案供應商——而不僅僅是代幣發行方——的身份贏得企業客戶,構建出隱形的產品與技術護城河。
品牌與市場認可:
通過多年誠信經營與持續的市場教育,Circle 已在行业中建立起強大的品牌認知和信譽資產。USDC 幾乎已成為「安全、透明穩定幣」的同義詞,尤其在美國和歐洲市場接受度廣泛。企業用戶在選擇資金處理工具時,更傾向於他們熟悉且信任的品牌,這正是 Circle 所具備的軟實力。透過多年的誠信經營與持續的市場教育,Circle在業界已經建立起強大的品牌認知與信譽資產。USDC幾乎已成為「安全、透明的穩定幣」的代名詞,尤其在接受度廣泛的美國和歐洲市場更是如此。企業用戶在選擇資金處理工具時,更傾向於他們所熟悉且信任的品牌,這正是Circle所具備的軟實力。
例如,PayPal 在推出自身穩定幣 PYUSD 後,仍選擇在其生態中支持 USDC,反映出即使是競爭對手也不得不認可 USDC 的市場地位。此外,Circle 還獲得了包括貝萊德(BlackRock)和 ARK 在內的頂級投資機構的公開認可,進一步鞏固了市場信心。這種品牌價值無法通過短期補貼或資本投入迅速獲取,需依靠長時間的積累與維護。除非發生重大信任危機,否則 Circle 的品牌護城河將在客戶決策中持續發揮作用。例如,PayPal在推出自己的穩定幣PYUSD後,仍然選擇在其生態系統中支持USDC,這表明即使是競爭對手也不得不認可USDC的市場地位。此外,Circle還得到了包括貝萊德(BlackRock)和ARK在內的頂級投資機構的公開認可,進一步鞏固了市場信心。這種品牌價值無法透過短期的補貼或資本投入迅速獲得,需要依靠長時間的積累與維護。除非發生重大的信任危機,否則Circle的品牌護城河將在客戶決策中持續發揮作用。
生態網絡效應
穩定幣業務具有較強的網絡效應,目前最具備網絡效應的穩定幣還是USDT,USDT是中心化加密交易所內最大的結算工具,這點給USDT帶來了堅實的護城河,而 Circle 目前的市场地位已经可以一定程度上享受这种网络效应。穩定幣業務具有較強的网络效應,目前最具備網絡效應的穩定幣仍然是USDT,USDT是中心化的加密交易所中最大的結算工具,這一點為USDT帶來了堅實的護城河,而Circle目前的市场地位已經在一定程度上享受這種網絡效應。
一方面,USDC 已獲得几乎所有主流加密货币交易所、钱包服务和 DeFi 协议的支持,成为加密生态中的基础流动性组件。开发人员在发行代币或启动新项目(尤其是链上新项目)时,往往会优先集成 USDC,甚至会优于USDT,以便利用其广泛的用户基础、高流动性和合规优势。在本轮链上活跃度更高的Solana、Base和Hyperliquid链,其链上稳定币都是USDC占多数(分别为69.16%,89.65%和95.15%)。这种广泛的接入本身就构成行业壁垒,新兴稳定币需投入大量时间与资源才能达到同等的生态渗透率。一方面,USDC获得了几乎所有主流加密交易所、钱包服务和DeFi协议的支持,成为加密生态系统中的基础流动性组件。开发人员在进行代币发行或启动新项目(尤其是链上新项目)时,往往会优先选择集成USDC,甚至超过USDT,这样可以利用其广泛的用户基础、高流动性和合规优势。在当前活跃度较高的Solana、Base和Hyperliquid链上,其链上的稳定币都是以USDC为主(分别占69.16%、89.65%和95.15%)。这种广泛的接入本身就已经构成了行业的进入壁垒,新兴稳定币需要投入大量的时间和资源才能达到相同的生态渗透率。
另一方面,Circle 通过与国际知名机构合作,持续扩展合作网络,形成“飞轮效应”。公司与 Visa、万事达合作推进稳定币支付应用,与 MoneyGram 合作实现线下兑换,与纽约梅隆银行(BNY Mellon)合作提供资产托管服务。这些合作伙伴通常体量庞大、资源丰富,其支持显著扩展了 USDC 的使用场景。例如,Visa 早在2021年就已试点使用 USDC 进行跨境信用卡清算,标志着稳定币首次被纳入传统支付网络。随着更多巨头加入 Circle 的生态圈,新进入者难以在同等水平上获得支持。网络效应使得规模自身成为护城河:USDC 的用户越多、应用越广,其使用价值就越大,从而吸引更多用户,形成正向循环。另一方面,Circle通過與國際知名機構合作,持續擴展合作網絡,形成了「飛輪效應」。該公司與Visa、Mastercard合作推進穩定幣支付應用,與MoneyGram合作實現線下兌換,與紐約梅隆銀行(BNY Mellon)合作提供資產託管服務。這些合作夥伴通常規模龐大、資源豐富,它們的支持顯著擴展了USDC的使用場景。例如,Visa早在2021年就開始試點使用USDC進行跨境信用卡清算,標誌著穩定幣首次被納入傳統支付網絡。隨著越來越多的巨頭加入Circle的生態圈,新的進入者很難在同等水平上獲得支持。網絡效應使得規模本身成為護城河:USDC的用戶越多、應用越廣,其使用價值就越大,從而吸引更多用戶,形成正向循環。
護城河的可持续性:
儘管上述優勢使 Circle 在當前競爭中處於有利地位,但其護城河並非固若金湯,需公司持續投入以維護與拓展:儘管上述優勢使得Circle在當前的競爭中處於有利地位,但其護城河並非固若金湯,需要公司持續投入以維持和擴展:
-
監管優勢可能逐漸普適化:隨著行業監管框架趨於成熟與統一,合規性可能逐漸從差異化優勢轉變為行業準入門檻。一旦競爭對手同樣完全合規,Circle 需通過更優質的服務與產品體驗保持領先。監管優勢可能逐漸普及化:隨著行業監管框架日益成熟和統一,合規性可能逐漸從差異化優勢轉變為行業準入門檻。一旦競爭對手同樣完全符合合規要求,Circle就需要提供更優質的服務與產品體驗來保持領先。
-
網絡效應需以應用場景為支撐:如果應用拓展停滯,後來者可能通過激勵策略(如提供利息或更低費率)爭奪用戶。儘管美國法案禁止穩定幣直接向用戶付息,但實操層面如上文所述,穩定幣發行商通常通過交易所為渠道間接向用戶付息,Circle本身也在这方面投入了巨大的分銷成本。網絡效應需要以應用場景為支撐:如果應用擴展停滯,後來者可能會通過激勵策略(如提供利息或更低的費率)來爭奪用戶。儘管美國法案禁止穩定幣直接向用戶支付利息,但從實際操作層面來看,如上所述,穩定幣發行商通常通過交易所作為渠道間接向用戶支付利息,Circle本身在这方面也投入了巨大的分銷成本。
-
技術領先需持續投入:區塊鏈技術迭代迅速,Circle 必須在性能、安全與新功能方面保持領先,否則可能被更敏捷的競爭對手超越。技術領先需要持續投入:區塊鏈技術迭代迅速,Circle必須在性能、安全性和新功能方面保持領先,否則可能會被更敏捷的競爭對手超越。
-
品牌信譽需長期維護:公司必須堅決避免任何可能破壞信任的事件,堅持透明運營與溝通,以保持市場信心。品牌信譽需要長期維護:公司必須堅決避免任何可能破壞信任的事件,堅持透明運營和溝通,以保持市場信心。
总体而言,Circle 当前的护城河在稳定币行业中属第一梯队,有力支撑其未来几年的市场地位。如能成功借助合规优势扩展至传统金融领域,其护城河将进一步拓宽,实现“强者恒强”的马太效应。然而,如出现战略失误或管理不善,已有优势也可能被削弱。因此,Circle 需持续强化合规建设、深化伙伴关系、保持技术领先与品牌信誉,方能在稳定币规范化进程中持续保持领导地位。總體而言,Circle目前的護城河在穩定幣行業中屬於第一梯隊,有力支撐著其未來幾年的市場地位。如果能成功借助合規優勢拓展至傳統金融領域,其護城河將進一步擴寬,實現「強者恆強」的馬太效應。然而,如果出現戰略失誤或管理不善,既有優勢也可能被削弱。因此,Circle需要持續加強合規建設、深化夥伴關係、保持技術領先和信譽,才能在穩定幣規範化進程中持續保持領導地位。
7. 關鍵風險與挑戰
利率依賴風險
Circle 的收入結構高度依賴美元短期利率水平,2024年其利息收入占总收入比例高達99%。這種集中度意味著,一旦美国进入降息週期,公司的營收與利潤面臨急劇下滑的風險。市場普遍預期2025–2026年美國聯儲將開啟降息,若如此,Circle 的盈利能力較2024年高點可能出現顯著回落。Circle的收入結構高度依賴於美元短期利率水平,2024年其利息收入佔總收入的比例高達99%。這種集中度高意味著,一旦美國進入降息週期,公司的營收與利潤將面臨急劇下滑的風險。市場普遍預期2025年至2026年間美國聯儲將啟動降息週期,如果是這樣,Circle的盈利能力相對於2024年的高點可能會顯著回落。
長期來看,若全球經濟重回低利率環境(如2010年代),Circle 需開拓非利息收入來源,否則其商業模式的可持續性將受到挑戰。此外,利率依賴也導致公司估值對宏觀數據高度敏感——任何通脹低於預期或美國聯儲釋放鴿派信號的行為,都可能引發市場對盈利下滑的擔憂,進而加劇股價波動。為應對這一風險,Circle 需積極拓展非利息業務、優化利潤分成機制,並在高利率時期計提盈利儲備以應對未來低谷。然而,短期內這些措施效果有限,利率風險仍是投資者必須面對的重要不確定性因素。長期來看,如果全球經濟重新回到低利率環境(例如2010年代),Circle需要開拓非利息收入來源,否則其商業模式的可持續性將受到挑戰。此外,利率依賴也使得公司的估值對宏觀數據高度敏感——任何通脹低於預期或美國聯儲釋放鴿派信號的行為,都可能引發市場對盈利下滑的擔憂,進而加劇股價波動。為了應對這一風險,Circle需要積極拓展非利息業務、優化利潤分成機制,並在利率較高的時期計提盈利儲備以應對未來的低谷。然而,短期內這些措施的效果有限,利率風險仍然是投資者必須面對的重要不確定性因素。
競爭與替代風險
儘管 Circle 在合規穩定幣領域處於領先地位,但競爭格局的動態演變仍可能對其市場份額與增長構成威脅:儘管Circle在合規穩定幣領域處於領先地位,但競爭格局的動態變化仍然可能對其市場份額和增長構成威脅:
-
現有競爭者:Tether(USDT)仍拥有更庞大的用户基础和更深的流动性池,在某些市场(尤其是对合规敏感度较低的地区)仍占主导地位。若其提升运营透明度或调整策略,Circle 争夺市场份额的难度将加大。现有竞争者:Tether(USDT)仍然拥有更庞大的用户基础和更深的流动性池,在一些市场中(特别是对合规敏感度较低的地区)仍占据主导地位。如果其提高了运营透明度或调整了策略,Circle争夺市场份额的难度将会增大。
-
新進入者:PayPal 已推出 PYUSD,並依托其海量用戶與商戶網絡穩步推廣;多家銀行機構也在探索發行自有穩定幣。如果這些參與者利用其現有生態實現快速滲透,可能侵蝕 Circle 在支付端的應用場景。新進入者:PayPal已經推出了PYUSD,並憑藉其龐大的用戶和商家網絡穩步推廣;多家銀行機構也在探索發行自己的穩定幣。如果這些參與者利用其現有的生態系統實現快速滲透,可能會侵蝕Circle在支付端的應用場景。
-
新興替代方案:包括號稱完全合規且掛鉤國債收益的 Ethena USDe 等創新產品,若提供更高收益,可能吸引用戶分流。新興替代方案:包括号称完全合规且挂钩国债收益的Ethena USDe等创新产品,若提供更高收益,可能吸引用戶分流。
-
央行数字货币(CBDC):若美国或欧盟推出官方数字货币,并通过政策引导推广使用,可能挤压私营稳定币的市场空间。尽管业内普遍认为 CBDC 与稳定币将共存,但仍需警惕政策倾斜带来的结构性冲击。央行数字货币(CBDC):如果美国或欧盟推出官方数字货币,并通过政策推动使用,可能会挤压私营稳定币的市场空间。尽管业界普遍认为CBDC与稳定币将共存,但我们仍需警惕政策倾斜带来的结构性冲击。
-
技術顛覆:去中心化穩定幣等新興技術方案如若突破「無需法幣儲備而實現價格穩定」的難題(儘管目前實現難度極高),可能對 Circle 的商業模式構成根本性挑戰。技術顛覆:去中心化穩定幣等新興技術方案如果能夠解決「無需法幣儲備就能實現價格穩定」的問題(儘管目前在技術上難度極高),可能會對Circle的商業模式構成根本性的挑戰。
面對上述競爭,Circle 需持續強化產品體驗、深化客戶關係、提供差異化企業級服務,並積極關注行業技術前沿,必要時調整戰略方向,如主動參與 CBDC 生態合作,以在變化的市場中保持競爭力。面對上述競爭,Circle需要持續強化產品體驗、深化客戶關係、提供差異化的企業級服務,並積極關注行業技術前沿,必要時調整戰略方向,如主動參與CBDC生態合作,以在變化的市場中保持競爭力。
政策與監管風險
監管環境的不確定性此前是整個穩定幣行業的主要風險,不過在美國GENIUS Act成功立法之後,這個風險已經減小很多,但法案具體執行仍存在一定變數。不過監管逐步落地也必然會增加 Circle 的合規成本從而降低其利潤率。監管環境的不確定性此前一直是整個穩定幣行業的主要風險,不過在美國GENIUS Act成功立法後,這個風險已經大大降低,但法案的具體執行仍存在一定的變數。不過,監管逐步落實也必然会增加Circle的合規成本,從而降低其利潤率。
政治環境的變化亦值得警惕。當前美國政府政策相對偏向商業友好,但未來若執政黨更迭(如2028年後可能的民主黨政府),政策導向可能轉向加強監管審查,甚至推出央行數字貨幣(CBDC)以擠壓私營穩定幣的發展空間。在國際層面,部分國家為維護本幣地位或金融穩定,可能對美元穩定幣實施限制性政策。如歐盟、印度等主要經濟體出台限制 USDC 使用的法規,將直接影響 Circle 的全球化戰略。政治環境的變化也值得警惕。當前美國政府的政策相對偏向商業友好,但如果未來政黨輪替(例如2028年後的可能民主黨政府),政策導向可能轉向加強監管審查,甚至推出央行數字貨幣(CBDC)以擠壓私人穩定幣的發展空間。在國際層面上,一些國家為了維護本幣的地位或金融穩定,可能會對美元穩定幣實施限制性政策。如果歐盟、印度等主要經濟體出台了限制USDC使用的法規,將直接影響Circle的全球戰略。
總體而言,目前對於穩定幣監管狀況是對Circle最好的歷史時期,如出現政策逆轉或監管大幅收緊,將直接衝擊其業務擴張與市場信心。為此,Circle 需積極參與政策溝通、適時調整合規策略,並通過多元化佈局(如申請銀行牌照、探索 CBDC 合作)以降低對單一政策環境的依賴。總體而言,目前的穩定幣監管環境對Circle是最有利的歷史時刻。如果出现政策逆转或監管大幅收紧,将直接冲击其業務擴張与市场信心。为此,Circle需要积极参与政策沟通、适时调整合规策略,并通过多元化布局(如申请银行牌照、探索CBDC合作)来降低對单一政策环境的依赖。
信用與運營風險
作為金融服务企業,Circle 也面臨多種運營層面的風險,一旦发生可能嚴重損害公司信用與用戶信心:作為一家金融服務企業,Circle也面临着多种运营层面的风险,一旦发生可能会严重损害公司的信誉和用户信心:
-
儲備資產風險:儘管 Circle 將儲備資產配置於現金和短期美國國債,但在極端情境下(如美國國債市場流動性危機或主權債務違約),仍可能面臨資產變現困難或折價拋售的壓力。储备资产风险:尽管Circle将储备资产配置于现金和短期美国国债,但在极端情况下(如美国国债市场流动性危机或主权债务违约),仍可能面临资产变现困难或折价抛售的压力。
-
銀行合作方風險:儲備資產存放於全球系統重要性銀行(GSIB),雖安全性較高,但並非絕對無風險(如2023年瑞信事件)。若合作銀行出現危機,可能暫時凍結 Circle 資金,觸發市場恐慌。銀行合作風險:储备资产存放在全球系统性重要银行(GSIB)中,虽然安全性较高,但并非完全没有风险(如2023年瑞信事件)。如果合作银行出现问题,可能会暂时冻结Circle的资金,引发市场恐慌。
-
技術及安全風險:包括黑客攻擊、智能合約漏洞、系統故障等可能導致資金損失或 USDC 運作異常。儘管 Circle 安全記錄良好,但沒有任何系統能完全免疫風險,需持續加強投入以保障技術領先性與可靠性。技术及安全风险:包括黑客攻击、智能合约漏洞、系统故障等可能导致资金损失或USDC运作异常。尽管Circle的安全记录良好,但没有任何系统能够完全免疫风险,需要持续加强投入以保障技术的领先性与可靠性。
-
合規與內控風險:如反洗錢(AML)、制裁合規等方面出現疏漏,可能引發監管處罰與聲譽損失;財務披露錯誤或內控失效也會影響市場信任。合规与内控风险:如反洗钱(AML)、制裁合规等方面出现疏漏,可能引发监管处罚与声誉损失;财务披露错误或内控失效也会影响市场信任。
Circle 已建立冗余储备机制和应急融资安排,以提升風險抵御能力。但由於穩定幣業務高度依賴市場信心,一次重大運營風險事件仍可能引發擠兌,因此公司必須保持高度警惕,持續完善風控體系。Circle已建立了冗余储备机制和应急融资安排,以提升抗风险能力。但由于稳定币业务高度依赖市场信心,一旦出现重大运营风险事件,仍可能引发挤兑,因此公司必须保持高度警惕,不断完善风控体系。
市場波動與宏觀風險
Circle 的業務表現與加密市場波動及宏觀環境高度相關:Circle的業務表現与加密市場波动及宏观环境密切相关:
-
加密市場週期:市場大幅下跌(如2022年 Terra 崩盤)可能導致用戶大量贖回穩定幣,致使 USDC 供應量收縮,直接削減利息收入基礎。相反,牛市會帶來規模快速擴張,但也對運營管理能力提出更高要求。加密市場週期:市場大幅下跌(如2022年Terra崩盘)可能导致用戶大量赎回穩定幣,致使USDC供應量收縮,直接削减利息收入基礎。相反,牛市會帶來規模快速擴張,但也對運營管理能力提出更高要求。
-
宏觀經濟變化:若美國經濟陷入衰退,投資者風險偏好下降可能減少對加密資產及穩定幣的配置;同時,經濟下行通常伴隨降息,將進一步壓縮 Circle 的利差收入。宏观经济变化:如果美国经济陷入衰退,投资者风险偏好下降可能会减少對加密資產及穩定幣的配置;同时,经济下行通常会伴随降息,这将进一步压缩Circle的利差收入。
-
美元地位變化:儘管穩定幣在當前階段擴展了美元的國際影響,但若「去美元化」趨勢加速,可能長期影響以美元計價的穩定幣需求。美元地位变化:尽管稳定币在当前阶段扩展了美元的国际影响,但如果「去美元化」趋势加速,可能会对以美元计价的稳定币需求产生长期影响。
-
匯率與通脹風險:美元大幅升值可能提高海外用戶使用 USDC 的成本;高通脹在推高通脹的同時也可能抑制經濟增長,對支付活動產生負面影響。汇率与通胀风险:美元大幅升值可能会提高海外用户使用USDC的成本;高通胀在推高利率的同时也可能抑制经济增长,对支付活动产生负面影响。
法律與聲譽風險
隨著公司上市和規模擴大,Circle 可能面臨更多法律挑戰,如專利訴訟、消費者集體訴訟等。任何負面輿情或公開糾紛都可能損害其品牌形象。尤其作為上市公司,市場對其信任度和透明度抱有更高期望,一旦出現 USDC 脫錨或儲備披露問題,可能迅速影響市場信心。随着公司上市和规模的扩大,Circle可能会面临更多的法律挑战,例如专利诉讼、消费者集体诉讼等。任何负面情绪或公开纠纷都可能损害其品牌形象。特别是作为上市公司,市场对它的信任和透明度有着更高的期待,一旦出现USDC脱锚或储备披露问题,可能会迅速影响市场信心。
風險管理展望
為應對上述風險,Circle 已採取多項措施,包括積極參與監管溝通、維持高流動性儲備政策、購買相應保險、實施實時風控監測系統,並設立董事會風險委員會強化治理。未來,公司可通過推動業務多元化(如發行多幣種穩定幣、拓展非利息收入)、佈局多地區市場、加強技術投入與合規建設,以增強整體抗風險能力。同時,充足的資本金(來自IPO及利潤留存)也為公司應對潛在衝擊提供了重要緩衝。为了应对上述风险,Circle已经采取了一系列措施,包括积极参与监管沟通、维持高流动性储备政策、购买相应的保险、实施实时风控监测系统,并设立董事会风险控制委员会来加强治理。未来,公司可以通过推动业务多元化(如发行多币种稳定币、拓展非利息收入)、布局多个地区市场、加强技术投入和合规建设,来增强整体抗风险能力。同时,充足的资本金(来自IPO和利润留存)也为公司应对潜在的冲击提供了重要的缓冲。
8. 股票限售和解锁情況
Circle於2025年6月5日正式上市,初始總股本為22760萬股,流通比例為17.2%,其餘部分均在鎖定期。IPO後股票的具体情況如下:Circle于2025年6月5日正式上市,初始总股本为22760万股,流通股比例为17.2%,其余部分均在锁定期。上市后股票的具体情况如下:
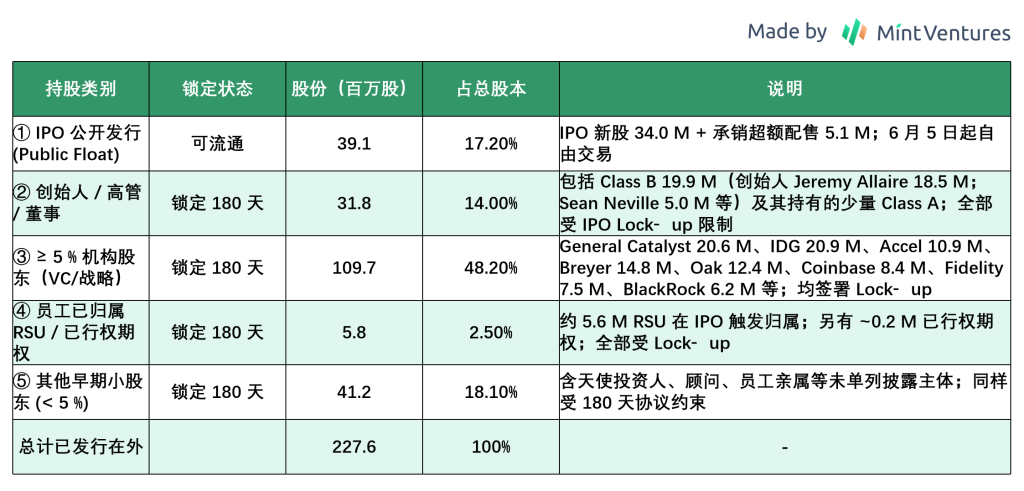
百分比以 22760万「已发行在外普通股(含 Class A 207.6 M + Class B 20.0 M)」 為分母,未計入完全攤薄情況下潛在增發(未歸屬 RSU、期權池等 ≒ 25–30 M)。百分比以22760万「已发行的普通股(包括Class A 207.6M + Class B 20.0M)」為分母,不包括在完全摊薄情况下潜在的新股发行(未归属的RSU、期权池等大约为25-30M)。
解鎖時間
關於解鎖時間,在招股說明書原文中約定如下: 「所有鎖定股須在 本招股說明書日期起 180 天 之後,或 自公司向 SEC提交 2025 財年第三季度報告並公開披露業績後第二個交易日(以較早者為準)方可出售。」关于解锁时间,招股说明书原文约定如下:“所有锁定股必须在招股说明书之日起180天后,或者在公司向SEC提交2025财年第三季度报告并公开披露业绩后的第二个交易日(以较早者为准)方可出售。”
招股書日期為6月4日,所以本招股說明書日期起 180 天為12月1日;招股书日期为6月4日,所以自本招股说明书日期起180天为12月1日;
由於絕大多數美股公司的Q3財報日都在11月中旬,所以大概率上述限售股的解禁時間為“公司向 SEC 提交 2025 Q3 Form 10‑Q(或新聞稿/電話會同步發布)後的T+2 個交易日”,最晚時間為12月1日。由于绝大多数美股公司的Q3财报日都在11月中旬,所以大概率上述限售股的解禁时间为“公司向SEC提交2025 Q3 Form 10-Q(或新闻稿/电话会同步发布)后的T+2个交易日”,最晚时间为12月1日。
例如,若 Circle 在 2025‑11‑13(週四)盤後公佈 Q3 業績:例如,假设Circle在2025年11月13日(周四)收盘后公布了第三季度的业绩:
T+1= 11‑14(週五)
T+2= 11‑17(週一)
→ 解鎖生效:2025‑11‑17
在2025年8月15日,Circle又以$130/股公开发行股票,計劃新發售200萬股,老股東出售800萬股,最終在綠鞋機制下,成功新發行了350萬股,老股東也成功出售800萬股。在2025年8月15日,Circle又以每股130美元的价格公开发行了股票,计划新发售200万股,老股东出售800万股。在绿鞋机制下,最终成功新发行了350万股,老股东也成功出售了800万股。
目前持股超2%的股东信息,包括他们在8月15日的出售信息,我们整合如下:目前持股超过2%的股东信息,包括他们于8月15日的出售信息,我们汇总如下:
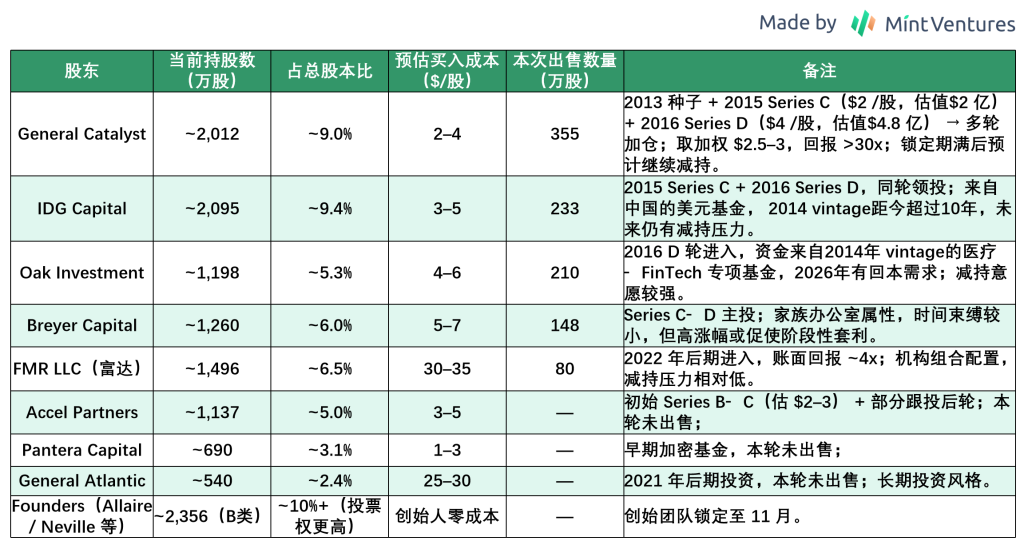
可以看出,持股量超過2%的股東絕大多數成本都低於10美元,且投資時間超過10年,在11月份解鎖之後存在較强的套現需求,屆時Circle價格可能面臨更多壓力。可以看出,持股比例超过2%的股东大多数成本都低于10美元,且投资时间超过10年。在11月份解锁之后,他们有较强的套现需求,届时Circle的价格可能将面临更大的压力。
9. 估值
9.1 當前估值水平
IPO及當前市值:
Circle於2025年6月5日在紐約證券交易所成功IPO,發行價定為31美元/股,募集資金約10.5億美元,對應IPO時市值約69億美元。上市首日市場熱情高漲,股價開盤即漲至69美元,收盤攀升至83.23美元,較發行價上漲約168%。此後幾周,Circle股價持續飆升,並在2025年6月23日盤中一度接近299美元,較發行價上漲逾860%。這一價格對應的完全稀釋市值超過830億美元,反映出市場對穩定幣業務前景的狂熱預期。Circle于2025年6月5日在纽约证券交易所成功上市,发行价为每股31美元,募集资金约为10.5亿美元,对应的IPO市值约为69亿美元。上市首日市场热情高涨,股价开盘即涨至69美元,收盘攀升至83.23美元,较发行价上涨约168%。此后几周,Circle股价持续飙升,并在2025年6月23日盘中一度接近299美元,较发行价上涨逾860%。这一价格对应的完全稀释市值超过830亿美元,反映出市场对稳定币业务前景的狂热预期。
隨著市場情緒趨於冷靜,Circle股價在此後幾個月大幅回調。截至2025年9月15日收盤,Circle股價已回落至134.05美元。按照約2.32億股的總股本估算(包含8月15日新增發的股本,但不包含未來股權激勵條款可能釋放的股本),當前股價對應的完全稀釋市值約為311億美元。這一最新估值仍體現了市場對Circle未來增長的強烈預期。随着市场情绪趋于冷静,Circle的股价在此后的几个月里大幅回调。截至2025年9月15日收盘,Circle的股价已回落至134.05美元。按照约2.32亿股的总股数估算(包含8月15日新发行的股份,但不包含未来股权激励条款可能释放的股份),当前股价对应的完全稀释市值约为311亿美元。这一最新的估值仍然体现了市场对Circle未来增长的强烈预期。
估值倍數水平:
-
靜態估值水平:基於2024年全年業績(營收約16.8億美元,淨利潤僅約1.56億美元cls.cn),311億美元的市值意味著市盈率(P/E)約199倍,市銷率(P/S)約18.5倍。如此高的倍數远超传统金融和科技公司的平均估值水平。Circle在2024年刚实现全年盈利且净利基数很低,仍难以支撑如此高的估值倍数。静态估值水平:基于2024年全年业绩(营收约16.8亿美元,净利润仅约1.56亿美元cls.cn),311亿美元的市值意味着市盈率(P/E)约为199倍,市销率(P/S)约为18.5倍。如此高的倍数远远超过传统金融和科技公司平均估值水平。Circle在2024年刚刚实现全年盈利,且净利基数很低,仍难以支撑如此高的估值倍数。
-
前瞻估值水平:根據最新Q2財報公佈的數據,Circle的營收和調整後稅息折舊及攤銷前利潤(Adjusted EBITDA)都獲得了大幅度增長,同比漲幅分別為53%和52%,不過由於IPO相關的非現金費用5.91億美元影響(其中主要包括4.24億美元股權激勵費用),Circle全年淨利將大概率为负。我們考慮業績增長因素,假設以樂觀情景下2025年營收上漲58%達到26.6億美元計算,當前股價對應的Forward P/S(預期市銷率)仍高達約11.7倍。這表明市場給予了Circle極高的溢價,主要緣於將其視作稀缺的加密金融基礎設施標的,押注其長期利潤爆發的潛力未來穩定幣業務的大規模增長。高估值也意味著投資者已經提前透支了公司相當部分的未來增長預期,短期內股價波動和回調風險不容忽視 前瞻估值水平:根据最新Q2财报公布的数据,Circle的营收和调整后的税息折旧及摊销前利润(Adjusted EBITDA)都获得了大幅增长,同比涨幅分别为53%和52%,不过由于IPO相关的非现金费用5.91亿美元的影响(其中包括4.24亿美元的股权激励费用),Circle全年的净利润大概率为负。我们考虑到业绩增长因素,假设以乐观情景下2025年营收上涨58%达到26.6亿美元计算,当前股价对应的Forward P/S(预期市销率)仍高达约11.7倍。这表明市场给予了Circle极高的溢价,主要是因为将其视为稀缺的加密金融基础设施标的,押注其长期利润爆发的潜力和未来稳定币业务的大规模增长。高估值也意味着投资者已经提前透支了公司相当部分的未来增长预期,短期内股价波动和回调风险不容忽视。
9.2 可比公司估值對比
在公開市場上並沒有可以與Circle完全類比的公司,這也是Circle當前享受稀缺性估值溢價的主要原因。我們選取了部分相關行業公司作為参照:在公开市场上并没有可以与Circle完全类比的公司,这也是Circle当前享受稀缺性估值溢价的主要原因。我们选取了一些相关行业公司作为参考:
-
Coinbase (COIN):作為加密交易所,業務模式雖與Circle不同,但同樣受加密行業景氣影響。Coinbase(COIN):作为加密交易所,业务模式虽与Circle不同,但也同样受到加密行业景气度的影响。
-
Visa、Mastercard:作為傳統支付巨頭,其2025年預期P/E在25–30×區間,代表成熟支付網絡的估值水平(淨利潤率常年約50%)。憑藉近乎壟斷的地位和穩健業績,Visa和Mastercard長期享有高且穩定的估值溢價,但是儘管Circle身處支付生態,但目前並不像Visa和Mastercard那樣按交易額抽佣,因而也并非完美的可比對象。Visa、Mastercard:作为传统支付巨头,其2025年预期的P/E在25-30×区间,代表了成熟支付网络的估值水平(净利润率常年约50%)。凭借近乎垄断的地位和稳健的业绩,Visa和Mastercard长期享有高且稳定的估值溢价。但是,尽管Circle身处支付生态系统,但目前并不像Visa和Mastercard那样按交易额抽取佣金,因此也不是完美的对标对象。
-
美國銀行業:Circle的實際業務是息差收入,這與銀行類似。以全美銀行平均水平看,當前P/E普遍不到10×,P/S約為1×左右,反映出傳統金融機構增長緩慢、盈利穩健,但缺乏高估值想象空間。美国银行业:Circle的实际业务是息差收入,这与银行类似。以全美银行的平均水平来看,当前P/E普遍不到10×,P/S约为1×左右,反映出传统金融机构增长缓慢、盈利稳健,但缺乏高估值的想象空间。
我們使用P/E、P/S 、EV/Revenue、EV/EBITDA指標,將Circle與Coinbase、PayPal、Visa、Mastercard以及美國傳統銀行進行多角度比較,得到了如下數據:我们使用P/E、P/S、EV/Revenue、EV/EBITDA指标,将Circle与Coinbase、PayPal、Visa、Mastercard以及美国传统银行进行了多角度的比较,得到如下数据:
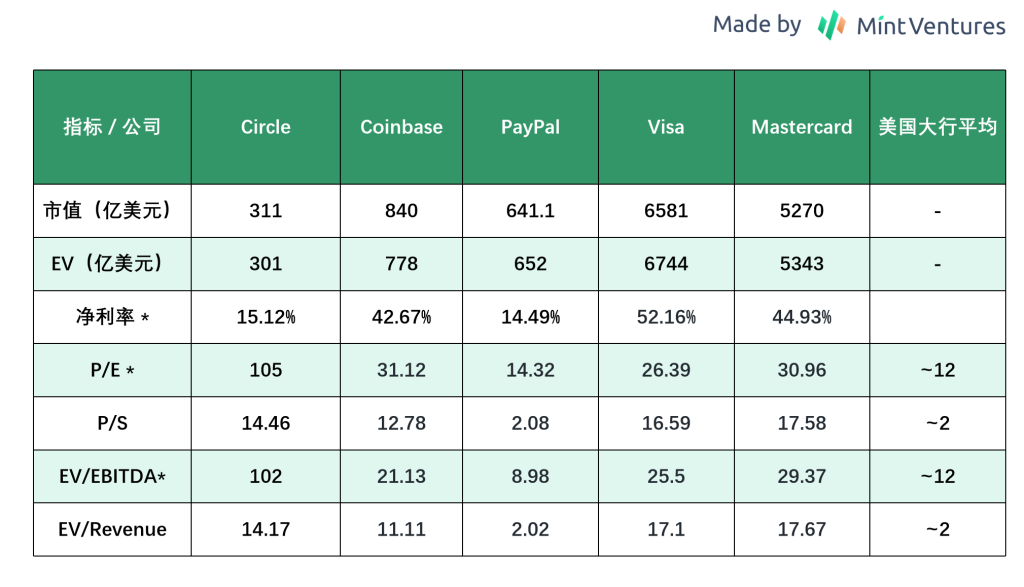
口徑與計算說明:市值與股價取 2025‑09‑15 收盤
*考慮到Circle2025年利潤數據受IPO費用的影響,Circle淨利率和PE對應數據取24Q2-25Q1,其EBITDA取調整後的滾動EBITDA(adjusted EBITDA-TTM),其餘股票均取最新滾動數據(24Q3-25Q2)。Circle當前實際最近12個月的滾動淨利潤為負。*考虑到Circle2025年利润数据受IPO费用的影响,Circle净利率和PE对应数据取24Q2-25Q1,其EBITDA取调整后的滚动EBITDA(adjusted EBITDA-TTM),其余股票均取最新滚动数据(24Q3-25Q2)。Circle当前实际最近12个月的滚动净利润为负。
從表中可以看出,雖然Circle股價相比最高峰下降超過50%,但在多數維度上都顯著高於我們上文提到的可比對象,同時Circle的淨利率也要顯著低於它們。Circle的EV/Revenue約14倍,接近Visa和Mastercard這類行業巨頭的水平;但Circle的盈利能力尚不足以支撐如此高的收入倍數,反映在EV/EBITDA高達102,遠高於Visa (~26x)和Mastercard (~29x)。从表中可以看出,虽然Circle股价相比最高点下降了超过50%,但在大多数维度上都显著高于我们前面提到的可比公司,同时Circle的净利率也要明显低于它们。Circle的EV/Revenue约为14倍,接近Visa和Mastercard这类行业巨头的水平;但Circle的盈利能力还不足以支撑如此高的收入倍数,反映在EV/EBITDA高达102,远高于Visa (~26x)和Mastercard (~29x)。
9.3 情景分析
為了理解Circle潛在估值的上下限,我們設計了悲觀、基準、樂觀三個情景來推演2028年Circle的財務表現及對應估值。情景假設的關鍵變量包括:USDC穩定幣的流通規模、市場利率水平,分銷與交易成本,以及市場份額和競爭態勢等。各情景的具體假設和結果如下:为了理解Circle潜在估值的上下限,我们设计了悲观、基准、乐观三个情景来推演2028年Circle的财务表现及对应估值。情景假设的关键变量包括:USDC稳定币的流通规模、市场利率水平、分销与交易成本,以及市场份额和竞争态势等。各情景的具体假设和结果如下:
悲觀情景:
假設穩定幣的監管重新出現;同時全球經濟放緩,美國聯儲在2026–2028年大幅降息至接近0%,短端利率平均僅約1%。在此環境下競爭加劇,PayPal等傳統支付玩家蠶食市場,USDC增速放緩且市佔率下滑。假设稳定币的监管重新出现;同时全球经济放缓,美国联储在2026-2028年大幅降息至接近0%,短端利率平均仅约1%。在此环境下竞争加剧,PayPal等传统支付玩家蚕食市场,USDC增速放缓且市占率下滑。
主要假設:
2028年USDC流通量僅達到約800億美元(年增速低於5%);2028年USDC流通量仅达到约800亿美元(年增速低于5%);
Circle持有儲備的平均收益率僅1.0%(大部分時間利率接近零);Circle持有储备的平均收益率仅1.0%(大部分时间利率接近零);
Coinbase的利息分成維持50%不變,分銷成本仍在60%左右,淨利率維持2024年的10%左右。Coinbase的利息分成维持50%不变,分销成本仍在60%左右,净利率维持2024年的10%左右。
財務影響:
預計2028年Circle收入約8億美元,較2024年明顯下降;预计2028年Circle收入约8亿美元,较2024年明显下降;
由於運營成本剛性增長,淨利潤可能接近盈亏平衡或僅實現$0–1億美元的微利。由于运营成本刚性增长,净利润可能接近盈亏平衡或仅实现0-1亿美元左右的微薄利润。
估值推演:
在這種業績倒退的情形下,市場給予的市盈率估值倍數可能只有約20×,對應2028年市值約20億美元,不及當前市值的10%。即便考慮一定程度上的增長溢價,悲觀情景下的估值也遠低於目前水平。這意味著若出現該情景,Circle股價可能大幅下跌,是投資者需要警惕的下行極端情況。在这种业绩倒退的情况下,市场给予的市盈率估值倍数可能只有约20×,对应2028年市值约20亿美元,不及当前市值的10%。即使考虑一定程度的增长溢价,悲观情景下的估值也远低于目前水平。这意味着如果发生这种情况,Circle股价可能会大幅下跌,这是投资者需要警惕的下行极端情况。
基準情景:
假設Circle順利獲得聯邦信託執照,在合規加持下USDC保持穩步增長。宏觀方面,美國經濟實現軟著陸,2025–2028年利率環境緩步回歸中性水平(短端利率約2.5%)。競爭格局上,USDC憑藉合規優勢維持主要穩定幣地位,市佔率略有提升。假设Circle顺利获得联邦信托执照,在合规加持下USDC保持稳定增长。宏观方面,美国经济实现软着陆,2025-2028年利率环境稳步回归中性水平(短端利率约2.5%)。竞争格局上,USDC凭借合规优势维持主要稳定币地位,市占率略有提升。
主要假設:
2028年USDC流通量達到約1,500億美元(2025–28年複合增速約25%);2028年USDC流通量达到约1,500亿美元(2025-28年复合增速约25%);
Circle持有儲備的平均收益率約為2%;Circle持有储备的平均收益率约为2%;
規模效應提升,淨利率得以提升至15%。规模效应提升,净利率得以提升至15%。
財務影響:
預計2028年Circle收入約30億美元;预计2028年Circle收入约30亿美元;
淨利潤約4.5億美元,較2024年增長約3倍。净利润约4.5亿美元,较2024年增长约3倍。
估值推演:
假設2028年市場給予成長型公司約25×的P/E估值,則對應市值約100億美元。遠低於Circle當前311億美元的市值——這表明基準情景下當前估值依然偏高,意味著市場定價已隱含了比「穩健增長」更樂觀的預期。當然,從另一個角度看:如果立足2028年回顧,屆時Circle營收和利潤大幅提升,即使估值倍數較當前大幅壓縮,市值相較2025年仍有上漲空間。但就目前而言,基準情景並不足以支撐其311億美元估值,這暗示在公司業績未顯著超越基準預期前,股價中短期內可能缺乏爆發動力。假设2028年市场给予成长型公司约25×的P/E估值,则对应市值约100亿美元。远低于Circle当前311亿美元的市值——这表明基准情景下当前估值依然偏高,意味着市场定价已隐含了比「稳健增长」更乐观的预期。当然,从另一个角度来看:如果站在2028年来看,届时Circle营收和利润大幅提升,即使估值倍数较当前大幅压缩,市值相较2025年仍有上涨空间。但就目前而言,基准情景并不足以支撑其311亿美元的估值,这暗示在公司业绩未显著超越基准预期前,股价中长期内可能缺乏爆发动力。
樂觀情景:
假設穩定幣在全球被廣泛採用,USDC作為「數字美元」深入滲透各類支付和金融場景;美國利率雖比2025年下降但在2026–2028年維持在約3%的適度水平,Circle抓住機遇大幅提升市佔率。假设稳定币在全球被广泛采用,USDC作为「数字美元」深入渗透各类支付和金融场景;美国利率虽比2025年下降但在2026-2028年维持在约3%的适度水平,Circle抓住机遇大幅提升市占率。
主要假設:
2028年USDC流通量激增至約3,000億美元(年複合增長約40%);2028年USDC流通量激增至约3,000亿美元(年复合增长约40%);
Circle實際獲得的儲備金平均收益率約2.5%;Circle实际获得的储备金平均收益率约2.5%;
Coinbase的利息分潤比例經重新談判略降至40%,同時規模效應提升,使得淨利率提升至20%。Coinbase的利息分润比例经重新谈判略降至40%,同时规模效应提升,使得净利率提升至20%。
財務影響:
預計2028年Circle收入高達約75億美元;预计2028年Circle收入高达约75亿美元;
淨利潤約15億美元左右。净利润约15亿美元左右。
估值推演:
若彼時市場願意給予高成長公司30×左右的P/E估值,Circle市值可达約450億美元。當前Circle市值接近300億美元,距離這個樂觀估值有50%左右的漲幅。表明目前市場定價大致介於基準和樂觀之間。若樂觀情景兌現,以當前價格買入雖稱不上「撿便宜」,但長期持有也不會吃虧;並且2025–2028年間Circle盈利的暴漲將迅速消化高估值,到2028年Circle的P/E將回落至30×左右的合理水平。換言之,在樂觀情景下買入並持有,投資者有望獲得不錯的中長期回報。若此时市场愿意给予高成长公司30×左右的P/E估值,Circle市值可达约450亿美元。当前Circle市值接近300亿美元,距离这个乐观估值有50%左右的涨幅。表明目前市场定价大致介于基准和乐观之间。若乐观情景兑现,以当前价格买入虽算不上「捡便宜」,但长期持有也不会吃亏;并且2025-2028年间Circle盈利的暴涨将迅速消化高估值,到2028年Circle的P/E将回落至30×左右的合理水平。换言之,在乐观情景下买入并持有,投资者有望获得不错的中长期回报。
情景分析小結:
Circle 的遠期估值對關鍵假設高度敏感。當前市值仅在接近樂觀情景的假設下才具備合理性;若以基準或悲觀情景衡量,則估值明顯偏高。投資者需審慎評估自身對穩定幣市場增長及 Circle 競爭地位的信心。若相信市場將快速擴張且 Circle 能持續領先,則高估值有望通過業績增長逐步消化;反之若增長不及預期,股價可能面臨估值下調壓力。Circle的远期估值对关键假设高度敏感。当前市值仅在接近乐观情景的假设下才具备合理性;若以基准或悲观情景衡量,则估值明显偏高。投资者需谨慎评估自身对稳定币市场增长及Circle竞争地位的信心。若相信市场将快速扩张且Circle能持续领先,则高估值有望通过业绩增长逐步消化;反之若增长不及预期,股价可能面临估值下调压力。
結論:
當前 Circle 的估值水平顯著高於可比公司。與 Coinbase 相比,Circle 盈利規模較小但收入倍數更高;與 Visa、Mastercard等支付巨頭相比,其商業模式尚未經長期驗證,但市銷率已與之接近。這種估值錯位主要緣於市場對 Circle 未來發展的樂觀預期。当前Circle的估值水平显著高于可比公司。与Coinbase相比,Circle盈利规模较小但收入倍数更高;与Visa、Mastercard等支付巨头相比,其商业模式尚未经长期验证,但市销率已与之接近。这种估值错位主要缘于市场对未来Circle发展的乐观预期。
我們認為,Circle 目前估值處於偏高區間,需依賴未來幾年業績的高速增長方能逐步消化。投資者應密切關注其實際營收與利潤能否兌現預期。若業績表現符合甚至超越樂觀假設,高估值有望被合理化;反之,則可能面臨估值回調風險。我们认为,Circle目前估值处于偏高区间,需依赖未来几年业绩的高速增长方能逐步消化。投资者应密切关注其实际营收与利润能否兑现预期。若业绩表现符合甚至超越乐观假设,高估值有望被合理化;反之,则可能面临估值回调风险。
综上,仅当投资者坚信稳定币生态将爆发式增长、Circle 能持续扩大业务版图时,当前估值才具备中长期合理性。否则,应警惕估值与基本面脱节带来的下行风险。综上所述,仅当投资者坚信稳定币生态将爆发式增长、Circle能持续扩大业务版图时,当前估值才具备中长期合理性。否则,应警惕估值与基本面脱节带来的下行风险。
10 投資建議與結論
結合以上分析,我們可以得出對Circle估值與投資的綜合判斷:
-
穩定幣行業稀缺性標的:Circle所處的穩定幣行業正處於高速發展期。美國監管框架的逐步明確進一步強化了行業長期發展確定性,吸引多家巨頭加速佈局。儘管競爭加劇對Circle構成一定壓力,但也印證市場對穩定幣賽道長期價值的認可。Circle目前穩居穩定幣市場份額第二,且是市場上唯一可投資的上市主體,該稀缺屬性成為投資者決策中的重要考量因素。穩定幣行業稀缺性标的:Circle所处的稳定币行业正处于高速发展期。美国监管框架的逐步明确进一步强化了行业长期发展确定性,吸引多家巨头加速布局。尽管竞争加剧对Circle构成一定压力,但也印证市场对稳定币赛道长期价值的认可。Circle目前稳居稳定币市场份额第二,且是市场上唯一可投资的上市主体,该稀缺属性成为投资者决策中的重要考量因素。
-
估值已蘊含高增長預期:從多項估值指標來看,Circle目前估值水平較高,反映市場對其增長前景已有較充分定價,甚至部分估值邏輯已參照未來金融基礎設施龍頭地位展開。未來股價走勢將高度依賴於公司實際業績是否匹配或超越市場預期。若季度財務表現或關鍵運營指標未達樂觀預期,可能引發估值回調。估值已蕴含高增长预期:从多项估值指标来看,Circle目前估值水平较高,反映市场对其增长前景已有较充分定价,甚至部分估值逻辑已参照未来金融基础设施龙头地位展开。未来股价走势将高度依赖于公司实际业绩是否匹配或超越市场预期。若季度财务表现或关键运营指标未达乐观预期,可能引发估值回调。
-
中期財務表現面臨壓力:Circle的財務表現主要取決於三大驅動因素:USDC供應量預計隨行業擴張及公司運營優化持續增長,但短期美債利率進入下行週期,疊加分銷與交易成本仍處於高位,預計其收入與利潤率在未来一段時期仍面臨壓力。中期财务表现面临压力:Circle的财务表现主要取决于三大驱动因素:USDC供应量预计随行业扩张及公司运营优化持续增长,但短期美债利率进入下行周期,叠加分销与交易成本仍处于高位,预计其收入与利润率在未来一段时期仍面临压力。
-
11-12月面臨巨額解禁:來自早期投資人的股份將在11-12月集中解鎖,其中絕大部分投資期限已接近或超過十年,存在較強的退出訴求。該事件可能對Circle 股價形成顯著壓力。11-12月面临巨额解禁:来自早期投资人的股份将在11-12月集中解锁,其中绝大部分投资期限已接近或超过十年,存在较强的退出诉求。该事件可能对Circle股价形成显著压力。
-
未來催化劑:短中期看,幾個潛在催化劑可能影響Circle估值:
-
取得銀行執照— Circle如獲OCC批准信託執照,將成美國首家穩定幣銀行,地位和信任度大增,可能引發價值重估。取得银行执照——Circle如获OCC批准信托执照,将成为美国首家稳定币银行,地位和信任度大增,可能引发价值重估。
-
業務多元化進展— 如果Circle宣布新的收入來源(例如推出支付手續費方案)超出市場預期,將改善利率依賴印象,提振估值。业务多元化进展——如果Circle宣布新的收入来源(例如推出支付手续费方案)超出市场预期,将改善利率依赖印象,提振估值。
-
併購與合作— 任何與大型銀行/科技公司的深化合作,或潛在併購(例如被更大金融機構收購)都會影響市場對其終局價值的判斷。并购与合作——任何与大型银行/科技公司的深化合作,或潜在并购(例如被更大金融机构收购)都会影响市场对其终局价值的判断。
-
反之,負面催化劑如美國聯儲突然降息、競爭者推出穩定幣、安全事故等,將壓制估值。反之,负面催化剂如美联储突然降息、竞争者推出稳定币、安全事故等,将压制估值。
-
投資建議:
基於以上,我們對Circle股票的立場傾向於「中性」(Neutral)。理由是:儘管Circle長期前景光明,但現價已充分甚至超前反映樂觀預期,估值安全邊際較低。考慮到宏觀和行業尚存不確定性,短期波動風險較高。基于以上,我们对Circle股票的立场倾向于「中性」(Neutral)。理由是:尽管Circle长期前景光明,但现价已充分甚至超前反映乐观预期,估值安全边际较低。考虑到宏观和行业尚存不确定性,短期波动风险较高。
長期展望:
如果我們拉長時間跨度至2030年乃至更远,Circle有潛力成長為一家極具影響力的全球金融科技巨頭。那時的Circle可能不僅僅發行USDC,还可能具備銀行職能、運營多幣種穩定幣網絡,營收來源從利息拓寬到支付手續費、金融中介服務等多元領域,利潤規模和穩定性都會大幅提升。屆時,今日看似畸高的估值倍數可能被高速增長所消化,Circle或許會成為像Visa、PayPal那樣穩健而高盈利的支付公司,只不過運行在區塊鏈之上。要實現這一藍圖,公司需要出色地跨越政策和競爭的重重關卡。如果我们拉长时間跨度至2030年乃至更远,Circle有潛力成长为一家极具影响力的全球金融科技巨头。那时的Circle可能不仅仅发行USDC,还可能具备银行职能、运营多币种稳定币网络,营收来源从利息拓宽到支付手续费、金融中介服务等多元领域,利润规模和稳定性都会大幅提升。届时,今日看似畸高的估值倍数可能会被高速增长所消化,Circle或许会成为像Visa、PayPal那样稳健而高盈利的支付公司,只不过运行在区块链之上。要实现这一蓝图,公司需要出色地跨越政策和竞争的重重关卡。
综上,Circle代表着加密金融与传统金融融合的时代潮流,其投资价值取决于投资者对这一趋势演进速度和深度的判断。综上所述,Circle代表着加密金融与传统金融融合的时代潮流,其投资价值取决于投资者对这一趋势演进速度和深度的判断。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Mint Ventures














