


Помимо стейблкоинов, что станет драйвером роста стоимости активов RWA до 30 триллионов долларов?
Автор: Blockchain Knight
В 2025 году объем рынка токенизированных реальных активов (RWA) достиг почти 300 миллиардов долларов США, а некоторые прогнозы указывают на то, что к 2034 году этот рынок может достичь отметки в 30 триллионов долларов.
Этот импульс в первую очередь обусловлен стейблкоинами: только предложение стейблкоинов в сети Ethereum достигло на этой неделе исторического максимума в 165 миллиардов долларов.
Однако способна ли блокчейн-инфраструктура выдержать такой колоссальный спрос в условиях высоких комиссий, заметного рыночного трения и неудобного пользовательского опыта?
Несмотря на значительный прогресс в секторе токенизации RWA, крипто-инноваторы отчетливо понимают, что по-настоящему бесшовная система остается подвижной целью.
«Он все еще эволюционирует», — признает Аишвари Гупта (Aishwary Gupta), руководитель глобального направления платежей в Polygon Labs.
Аишвари, обладающий бэкграундом в сфере Web2-платежей и управления капиталом American Express (где он отвечал за «трансграничное движение средств»), считает, что проблема не в самой технологии: ее фундамент стремительно совершенствуется.
Аишвари подчеркивает, что старые вызовы масштабирования быстро отступают, но вскоре сменяются новыми препятствиями, такими как регуляторные барьеры и ограничения ликвидности.
Четыре года изменений: от тупика к рассвету
Аишвери присоединился к команде в 2021 году в качестве «первого штатного сотрудника подразделения Polygon DeFi». Сравнивая текущее и прошлое состояние токенизированных платежей, он отмечает, что разница подобна дню и ночи. По его воспоминаниям, четыре года назад комиссии были выше, а порог входа для пользователей значительно сложнее.
«Четыре года назад пользователям приходилось платить 5–10% комиссии за ввод средств в сеть. Возможно, пятая часть попыток проходила успешно. От того состояния к сегодняшнему дню выполнение транзакций и операции ввода капитала стали значительно проще: мы еще не прошли полный путь эволюции, но, если смотреть с точки зрения четырех лет, процесс уже идет гораздо лучше».
По словам Аишвари, ключевая проблема кроется в структуре комиссий, которая подвержена влиянию рыночной конъюнктуры и лоскутного регионального регулирования: «В определенных рынках лицензию получили всего одна-две организации или они работают внутри песочницы ликвидности. Количество участников, фактически имеющих право оперировать выводом и пополнением средств, крайне невелико, поэтому здесь можно увидеть различные виды арбитража… Трансфер миллиарда долларов внутри сети стоит лишь один цент, и настоящим узким местом является именно регуляторный арбитраж».
Прояснение регулирования: кто лидирует в гонке токенизации?
Если эмитенты стейблкоинов и поставщики RWA пользуются регуляторным арбитражем, куда же они направляются? Какие регионы готовятся к взрывному росту в триллионы долларов, действительно принимая технологию и двигаясь во весь рост?
Аишвари выделяет четыре ключевых региона: США, Сингапур, Европу и Ближний Восток. «Это основные рынки, где мы наблюдаем высокий уровень принятия технологии».
По его словам, США переходят от длительного отставания к лидерству благодаря повышению прозрачности регулирования.
Как отмечал несколько недель назад генеральный директор BitMEX Стефан Луц (Stephan Lutz), администрация Трампа за одну ночь изменила расстановку сил, приняв закон GENIUS, который устанавливает четкие стандарты для выпуска стейблкоинов и предоставляет американским эмитентам давно ожидаемую регуляторную определенность.
Сингапур является еще одним пионером в области токенизации RWA (особенно стейблкоинов).
Его «Закон о платежных услугах» и «Закон о финансовых услугах и рынках» устанавливают четкую систему лицензирования для провайдеров цифровых токенов, которые строго регулируются Валютным управлением Сингапура (MAS) и соответствуют международным стандартам финансирования.
Крупные компании, такие как Nium, Zodia Custody и Crypto.com, выбирают Сингапур благодаря инновационным платежным каналам и регулирующей базе.
Аишвари отмечает: «Помимо доллара США, по объему операций второй идет сингапурский доллар».
Для Аишвари Европа представляет собой классический пример «стабильного, но медленного» развития. Несмотря на то, что регламент MiCA («Регламент рынков криптовалютных активов») все еще требует доработки, он считает, что он способствует проведению «обширной должной осмотрительности» со стороны эмитентов стейблкоинов: такие ветераны индустрии, как Bitstamp и Fireblocks, уже предлагают регулируемые платежные услуги цифровыми активами в рамках системы MiCA.
Ближний Восток также не отстает: например, в Абу-Даби регуляторы четко определили требования к банкам по выпуску стейблкоинов и разработали понятные руководства по управлению резервами и комплаенсу.
Простаивающий капитал всегда ищет доходность
Ввиду упоминания Аишвари закона GENIUS, мы спросили его мнение относительно положения, запрещающего эмитентам стейблкоинов выплачивать какие-либо проценты или доходность держателям.
Он отвечает: «Проблема в том, что простаивающий капитал в банках хотя бы получает определенный процент (пусть и небольшой, но доход есть). Если on-chain доллары смогут предложить более высокую доходность, чем off-chain, пользователи естественно захотят оставить средства в сети, что по сути ударит по всему банковскому денежному потоку».
Фактически, традиционные финансовые учреждения и крипто-родственные компании по управлению активами все чаще обращаются к доходности on-chain продуктов, таких как токенизированные казначейские облигации США, частное кредитование и регулируемые фонды денежного рынка.
По состоянию на середину 2025 года объем управляемых активов (AUM) токенизированных казначейских облигаций превысил 7,4 миллиарда долларов. Такие ключевые институты, как Goldman Sachs, Bank of New York Mellon и Securitize, активно распределяют капитал в этих продуктах ради повышенной доходности, мгновенных расчетов и преимуществ гибкого обеспечения, демонстрируя результаты часто превосходящие традиционные off-chain банковские инструменты.
Тренды в сфере RWA за пределами стейблкоинов
Мы переключаем разговор на другие тренды в области токенизации RWA. Несмотря на то, что токенизированные акции становятся горячим предметом обсуждения на централизованных биржах вроде Kraken и Coinbase, а также на платформах Дефи, таких как Synthetix и Mirror Protocol, Аишвари сохраняет спокойный и рациональный подход:
«Все сейчас рвутся к токенизированным акциям, считая это лучшим направлением, однако Polygon пробовала токенизировать акции полтора года назад, и это не сработало из-за недостаточного спроса».
Почему интерес минимален? Он объясняет: «Если вы не из определенного региона и у вас нет доступа к акциям Apple, то пользователи практически в любой точке мира (включая Индию и Дубай) уже владеют этими акциями через обычные банковские счета. Токенизация не достигает тех людей, которым реально закрыт доступ к данным инструментам».
Кроме того, ликвидность остается нерешенной проблемой. «В настоящее время с on-chain ликвидностью серьезные проблемы: ее нехватка приводит к тому, что пользователи часто получают низкокачественные котировки или обменные курсы». Это не тот прорыв, которого многие ожидали.
Товары и недолларовые стейблкоины
Два главных тренда, которые Аишвари видит в мире токенизированных валют, обладают настоящим потенциалом: это недолларовые стейблкоины и токенизированные товары, причем оба направления пока недостаточно освещены.
Polygon занимает 50–60% общего рынка недолларовых стейблкоинов, и этот показатель продолжает быстро расти. Мы активно расширяем присутствие в этом сегменте. Токенизация товаров (например, золота и серебра) столь же важна, так как направлена на повышение их доступности и удобство торговли.
В мировом масштабе недолларовые стейблкоины уже занимают около 30% от объема транзакций по активным трансграничным каналам за пределами США.
Глобальный объем рынка токенизированных товаров достиг примерно 25 миллиардов долларов в 2024 году, при этом стоимость золотых токенов составила около 1,7 миллиарда долларов, а доля токенов нефти, серебра и сельхозпродукции стабильно растет.
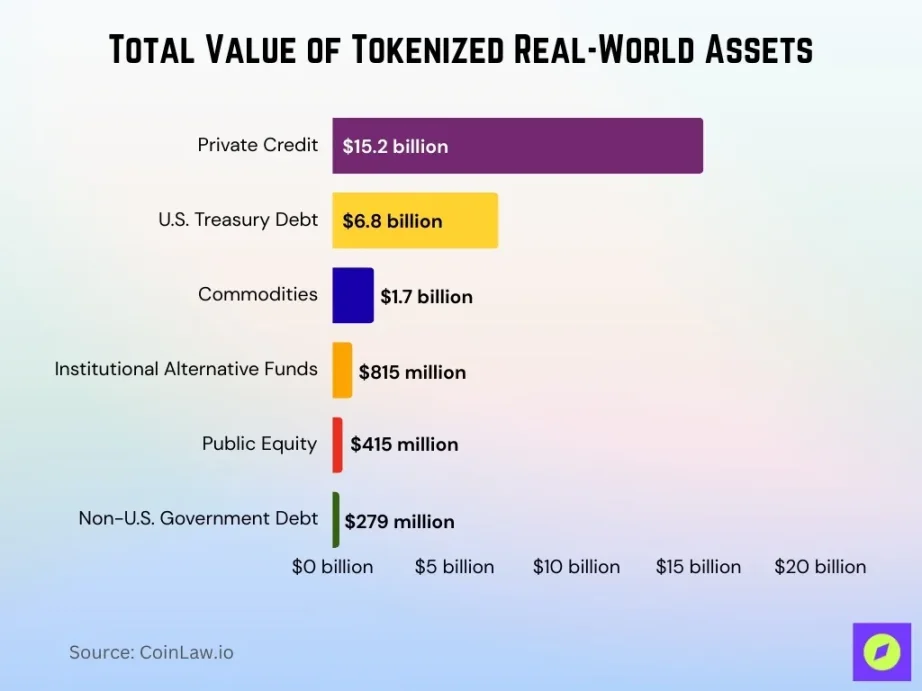
Аишвари дополняет: хотя эти товары и активы уже находятся в блокчейне, они еще не переросли в самостоятельные экосистемы. Это звено, которого сейчас не хватает.
Путь к 30 триллионам долларов
По мере продвижения токенизированных RWA к триллионным объемам, заслуживает внимания вопрос о том, как будет меняться структура рынка. На фоне ускоренного наращивания правительственными ведомствами по всему мира позиций в твердых активах и достижения золотом новых рекордных максимумов по запасам стратегических резервов, логичным развитием становится и токенизация золота.
За считанные годы токенизация превратилась из пилотных проверок концепции в глобальную инфраструктуру, в которую текут миллиарды долларов в диверсифицированные реальные активы по всей планете.
Ключ к будущему кроется не только в масштабировании и устранении регуляторных преград, но и в том, как индустрия сможет раскрыть новые формы ценности и утилитарности, выйдя за рамки перемен, уже инициированных стейблкоинами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














