


Исследовательский центр Bitget Wallet: Ondo открывает новую дверь, токенизация акций — это «старое вино в новых бутылках» или следующая революция на финансовых рынках?
Автор: Ласи Чжан, исследователь Bitget Wallet
3 сентября 2025 года Ondo Finance официально запустила платформу токенизации акций «Ondo Global Markets», выпустив на первом этапе более 100 токензированных акций, с планом расширения списка до 1000 наименований к концу года. Данный шаг не только представляет собой прочное продвижение собственных стратегических целей компании Ondo, но и широко рассматривается отраслью как ключевая проверка перехода от теории токенизации акций к масштабной практической реализации.
Когда столетние правила торговли Уолл-стрит сталкиваются с технологией блокчейна без избыточного доверия (trustless), назревает глубокая трансформация, затрагивающая эффективность, ликвидность и соответствие нормативным требованиям. Институт исследований Bitget Wallet в данной статье вернется к базовым принципам и системно проанализирует текущий рынок токенизированных акций через три ключевых измерения: ценностную логику, пути реализации и правовые рамки.
Потенциал рынка в триллион долларов: анализ ценностной логики за токенизацией акций
Токенизация акций — не новое понятие, однако заложенный в ней потенциал способен перекроить существующую финансовую архитектуру. Текущая совокупная капитализация всех токенизированных акций составляет менее 400 миллионов долларов, что по сравнению с рыночной стоимостью одной лишь акции NVIDIA, превышающей 4 триллиона долларов, подобно капле в море. Это колоссальное различие не только обнажает трудности ранней стадии развития направления, но и предвещает неиссякаемый потенциал роста, основная ценность которого проявляется в следующих трех аспектах.
Во-первых, направление направлено на революционную оптимизацию традиционных систем клиринга и расчетов. Действующий основной механизм задержанных расчетов «T+N» является серьезным узким местом для эффективности капитальных рынков: он означает, что средства инвесторов остаются заблокированными на один или два дня после завершения сделки. Такое нерабочее связывание капитала не только ограничивает его способность к реинвестированию, но и порождает риск контрагента в процессе расчетов. Токенизация акций, благодаря «атомарным расчетам», обеспечивает одновременное совершение передачи права собственности на актив и оплаты средств. Такая модель способна поддерживать круглосуточный глобальный рынок торгов, а также высвобождает значительные объемы капитала, ранее замороженные в процессах клиринга, обеспечивая качественный скачок общей скорости оборота средств на рынке.
Во-вторых, токенизация акций способствует разрушению сложных барьеров традиционных международных инвестиций. В традиционной модели кросс-бордерный инвестиционный процесс требует прохождения через многослойную сеть посредников, включающую депозитарии, клиринговые палаты и брокерские компании, где каждый этап удваивает временные и финансовые издержки. Технология токенизации предлагает принципиально новый подход: она позволяет запрограммировать логику соответствия нормативным требованиям, такую как идентификация инвестора (KYC) и противодействие отмыванию денег (AML), непосредственно на уровне протокола актива. По сути, это наделяет сам актив способностью к «самодиагностике на соответствие регуляторным нормам», что кардинально сокращает необходимость в посредниках, обеспечивающих доверие, и ручных проверках, прокладывая путь к созданию более плоского, эффективного и экономичного глобального капитального рынка.
В-третьих, с макроэкономической точки зрения, ее конечная ценность заключается в выступлении в роли ключевого моста между двумя параллельными мирами традиционных финансов (TradFi) и децентрализованных финансов (DeFi). С одной стороны, она предоставляет огромному потоку традиционного капитала, привыкшему к устоявшимся инструментам, легкий порог входа в блокчейн, позволяя получить первыми выгоду от повышения эффективности за счет технологий блокчейна без необходимости погружаться в полностью неизвестные протоколы DeFi. С другой стороны, она вкладывает в нативную криптоэкосистему цифрового мира столь необходимую стабильность и поддержку стоимости: голубые фишки с реальной прибылью и сильными фундаментальными показателями способны эффективно хеджировать присущую крипторынку высокую волатильность, одновременно предоставляя DeFi в блокчейне новые надежные залоговые активы. Эта двусторонняя ценностная синергия делает их потенциальным основным стержнем новой финансовой системы будущего.
Три разных пути, одна цель: расшифровка путей реализации токенизации акций
Несмотря на широкие перспективы, безопасное и регулируемое отображение прав на реальные акции в блокчейн остается главным объектом исследования отрасли. В настоящее время основные эмиссионные модели на рынке можно условно разделить на три категории, которые существенно различаются по обеспечению активами, правам инвесторов и уровню рисков.
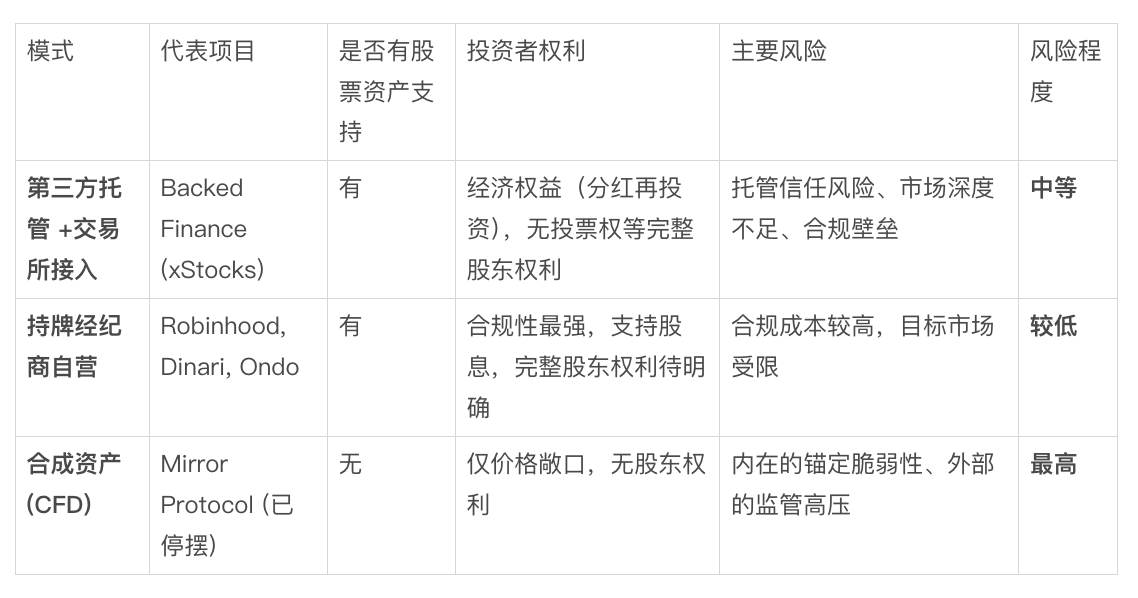
Сводная таблица трех моделей эмиссии
Первая — модель «хранения третьим лицом и внешних каналов». Ярким примером служит серия xStocks от Backed Finance. Ее логика работы строится на создании независимого юридического лица (SPV) для владения реальными акциями, последующем хранении и аудите внецепочечных активов сторонними организациями и конечном достижении пользователей через основные биржи. Доверие к этой модели базируется на авторитетности кастодиана и прозрачности активов, однако инвесторы обычно получают лишь экономические права, привязанные к базовому активу, а не полный статус законного акционера.
Вторая модель — «прямая деятельность лицензированных организаций», которая считается наиболее строгой в плане соответствия нормативным требованиям. Её суть заключается в том, что юридическое лицо, обладающее необходимым лицензированием ценных бумаг, самостоятельно создает вертикально интегрированную систему, охватывающую весь цикл от эмиссии актива и сопоставления ордеров до клиринга и расчетов. Такие институты, как Robinhood, Ondo Finance и Dinari, уже сделали ставку на этот путь. Данная модель обладает высочайшими юридическими и техническими барьерами, но соответственно предоставляет инвесторам максимальный уровень правовой защиты.
Третья — модель «синтетических деривативов», сопряженная с наибольшими рисками. На примере Mirror Protocol, некогда активного, но ныне угасшего проекта, стоит отметить, что они выпускали не токенизированные акции, а финансовые производные инструменты, имитирующие поведение цены акций, без реальной фидуциарной поддержки в пропорции 1:1. Пользователи получали лишь прибыль/убыток от колебаний цен, не обладая какими-либо правами акционера. Из-за отсутствия привязки к физическим активам такие платформы сталкиваются с двойным давлением риска расхождения стоимости и несоответствия регуляторным нормам.
Примечательно, что на практике эти модели не являются изолированными друг от друга, а демонстрируют тенденцию к динамичной эволюции. Лицензированные эмитенты, стремясь повысить ликвидность, часто комбинируют стратегии хранения третьими лицами и подключения к биржам; тогда как нелицензированные проекты активно стремятся получить лицензии, приближаясь к комплаентным моделям прямой деятельности. За этим кроется четкий консенсус индустрии: соответствие нормативным требованиям — это единственный билет в будущее.
Ondo с «козырной картой»: почему комплаенс становится абсолютным рвом?
На фоне перечисленных путей проб уникальный выбор делает Ondo Finance. Будучи одним из лидеров рынка токенизации, её центральная стратегия напрямую бьет в самый высокий барьер отрасли — создание полноценной регулируемой системы токенизации акций в рамках жестких американских нормативных рамок. Для достижения этой цели необходимо одновременно обладать тремя ключевыми финансовыми лицензиями, и Ondo является одним из немногих игроков на рынке, успешно преодолевших данный порог.
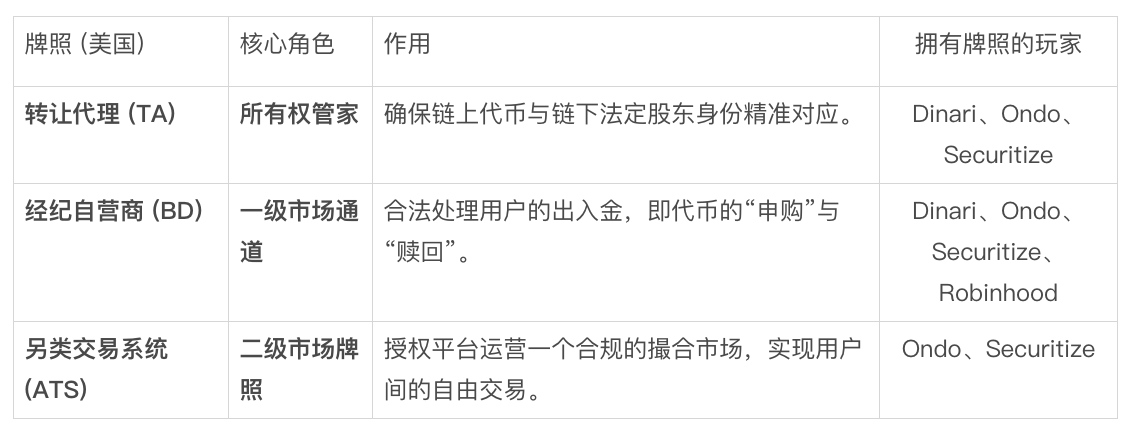
Сводная таблица трех ключевых американских лицензий на комплаенс
Первая лицензия — регистратор акционеров (Transfer Agent, TA). Её основная функция заключается в качестве официального «хранителя реестра акционеров» эмитента, точно фиксирующего принадлежность прав собственности на ценные бумаги. В сфере токенизации TA служит фундаментом, гарантирующим точное сопоставление цепочечных цифровых сертификатов и внесетецепочечных юридических прав, выступая основой доверия для всей системы соответствия нормативным требованиям.
Вторая лицензия — лицензия брокер-дилера (Broker-Dealer, BD). Это обязательный пропуск для осуществления любых операций с ценными бумагами. В контексте токенизации как покупка токенов пользователями за фиатные деньги (минтирование), так и продажа токенов с возвратом средств (редимпшн) должны выполняться юридическими лицами, обладающими лицензией BD. Она служит ключевым регуляторным узлом, соединяющим инвесторов с первичным рынком.
Третья, и самая сложная для получения, лицензия — лицензия альтернативной торговой системы (Alternative Trading System, ATS). Она дает право организации управлять регулируемой платформой для торговли на вторичном рынке. Без лицензии ATS платформа сможет обрабатывать лишь выпуск и выкуп токенов, оставляя пользователей без возможности проводить легальные прямые транзакции друг с другом. Таким образом, ATS является ключевой разблокировкой истинной ликвидности токенизированных акций и финальным решением долгосрочной проблемы ликвидности отрасли.
Благодаря проактивному позиционированию, Ondo объединила все три типа лицензий, создав мощную замкнутую бизнес-модель. Это не только отличает её от конкурентов, полагающихся на европейскую регуляторную базу или обладающих лишь одной лицензией, но и открывает потенциал для предоставления на территории США полного цикла регулируемых услуг инвесторам — от подписки на первичном рынке до торговли на вторичном. Этот «ров», построенный на лицензиях, и составляет самое ядро конкурентного преимущества Ondo.
Заключение: Революция или «старое вино в новых мехах»?
Токенизация акций рисует именно такое футуристическое видение глубокой интеграции традиционных финансов и цифрового мира — глобальную сеть ценности, преодолевающую часовые пояса, обеспечивающую мгновенный клиринг и открывающую бесконечные возможности. Она способна запустить цифровую миграцию триллионных объемов традиционных активов и стать катализатором радикальной перекомпоновки глобальной капитальной архитектуры. Однако столкновение двух экосистем, помимо искр революции эффективности, несет с собой острое трение между нормативными правилами и инвестиционной культурой.
Появление Ondo Finance с приоритетом на комплаенсе скорее напоминает поиск вектора развития на этом пересечении, полном неопределенности. Сможет ли она, опираясь на сильную позицию по лицензированию, проложить путь для рынка в условиях жестких регуляторных ограничений и действительно привлечь дополнительный капитал обоих миров? Станет ли эта грандиозная финансовая инновация произнести на свет совершенно новый эффективный рынок, или же, столкнувшись с неприспособленностью к местным условиям («水土不服»), превратится в очередную историю формата «старого вина в новых мехах»? Ответ раскроется благодаря постоянным взаимодействиям участников рынка и окончательному вердикту времени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet














