Академия развития Huobi | Hyperliquid: углубленный аналитический отчет — Восхождение «фундамента ликвидности» среди ончейн-деривативов нового поколения
Резюме
За последние два года сектор децентрализованных деривативов пережил взрывной рост. По мере усиления регуляторных кризисов и кризисов доверия в сфере CeFi, спрос пользователей на ончейн-платформы для деривативов, отличающиеся «высокой производительностью, прозрачностью и проверяемостью», быстро вырос. На этом фоне выделяется Hyperliquid: опираясь на собственную высокопроизводительную блокчейн-сеть и полноцепочечную книгу заявок (CLOB), и руководствуясь визуэ «скорость как у централизованной биржи, но без необходимости доверять централизации», она постепенно стала абсолютным лидером рынка бессрочных контрактов в DeFi.
К середине 2025 года Hyperliquid занимала 70–80% доли рынка децентрализованных деривативов, её ежедневный объём торгов достигал сотен миллиардов долларов, а TVL превышал 2 млрд долларов; рыночная капитализация её токена HYPE однажды вошла в топ-10. Сообщество даже называет её «ончейн-аналогом Binance». Однако Hyperliquid не ограничивается только объёмами торговли; её истинная амбиция — создание кроссчейн-инфраструктуры ликвидности, позволяющей пользователям одной кнопкой совершать пополнение счетов через другие сети, торговать с кредитным плечом и выводить средства. В данном исследовании мы проведём комплексный анализ Hyperliquid по следующим направлениям: бэкграунд команды и организационная структура, особенности продукта и типы торгов, дизайн корпоративного управления и институциональные механизмы, основа доверия пользователей, рыночные показатели и конкурентная среда, выводы для маркетинга DEX, а также риски и вызовы.
I. Бэкграунд команды и организационная структура
Успех Hyperliquid во многом обусловлен уникальным составом команды и организационной культурой. В отличие от многих криптопроектов, зависящих от огромных команд и массивного финансирования, Hyperliquid с самого начала выбрала путь «компактности, высокой эффективности и технологического драйва». Её ключевое конкурентное преимущество заключается в высокой исполнительности небольшой команды, инженерном наследии и приверженности идее права сообщества на управление.
Основатель Hyperliquid Джефф Ян обладает ярко выраженным опытом в количественной торговле и системной инженерии. Он выпустился из Гарвардского университета по специальностям математика и компьютерные науки, после чего работал алгоритмическим трейдером в ведущей мировой компании высокочастотной торговли Hudson River Trading (HRT). HRT является флагманской структурой Уолл-стрит в сфере HFT, предъявляющей экстремальные требования к задержкам и производительности системы. Работая в такой среде, Джефф глубоко изучил системы сопоставления ордеров с сверхнизкой задержкой, построение количественных моделей и микроструктуру рынка. В 2018 году он начал работать в криптоиндустрии, изначально исследуя возможность переноса опыта традиционной высокочастотной торговли в децентрализованную среду. К 2022 году он официально сформировал команду Hyperliquid с чёткой миссией: создать высокопроизводительную торговую платформу, объединяющую HFT и ончейн-механизмы. В отличие от многих криптопредпринимателей, Джефф не увлекался BD или капиталовложениями; он был убеждён, что концентрация ресурсов на разработке продукта и итерации системы позволит действительно выделиться на конкурентном рынке. Этот технологически ориентированный подход заложил основу развития Hyperliquid и определил ДНК команды — количественное мышление, инженерно-системный подход и стремление к экстремальной производительности.
Команда Hyperliquid крайне компактна. Согласно публичным отчётам и оценкам сообщества, в ядре всего около 11 человек, которые обслуживают платформу с ежедневным объёмом торгов в десятки миллиардов долларов. Этот масштаб кажется практически невероятным по сравнению с исследовательскими и операционными отделами традиционных финтех-компаний, насчитывающими сотни сотрудников. Модель «маленькая команда — высокий результат» отражается и в финансовых показателях. По данным августовской статистики сообщества и независимых исследований за 2025 год, среднегодовая выручка на одного сотрудника Hyperliquid превышает 100 млн долларов, а общий объём доходов достигает десятков миллиардов долларов, что позволило компании получить титул «одной из самых эффективных компаний в мире по соотношению прибыли к числу сотрудников». Такой впечатляющий показатель эффективности демонстрирует не только дисциплину команды, но и высокую степень автоматизации и стабильности её базовой системы. Сопоставление ордеров, управление рисками и механизм ликвидации почти полностью зависят от автоматических процессов; основные усилия сотрудников сосредоточены на итерации протокола и расширении функционала, а не на рутинном техническом обслуживании и ручном вмешательстве. Такой подход снижает предельные затраты на персонал, позволяя команде при минимальном штате охватывать максимальную долю рынка. Более важно то, что такая эффективность не достигается ценой снижения безопасности. Движок сопоставления ордеров и ончейн-механизмы Hyperliquid успешно прошли испытания в периоды экстремальных рыночных колебаний, система работает стабильно, безопасность активов пользователей не пострадала от серьёзных инцидентов. Это укрепляет уверенность рынка в том, что даже небольшая команда способна через выдающиеся инженерные компетенции и продуманность механизма создать торговую инфраструктуру, сопоставимую с традиционными гигантами.
Помимо бэкграунда основателя и размера команды, организационная культура является ещё одним уникальным преимуществом Hyperliquid. Прежде всего, компания придерживается принципа «лучше никого, чем неправильный кандидат» при найме. Большинство членов команды пришли из ведущих академических и финансовых учреждений, таких как MIT, Caltech и Citadel, имея высочайшую профессиональную квалификацию. Вместо быстрого расширения штата Hyperliquid предпочитает поддерживать высокую эффективность через глубокую вовлечённость ключевых сотрудников. Кроме того, команда продемонстрировала сильную ценность при выборе инвесторов: они прямо отказались от внешних инвестиций в венчурный капитал (VC), принципиально работая «без VC». В криптоиндустрии этот выбор носит символический характер. Многие проекты на ранних этапах привлекают крупное финансирование для получения ресурсов, но это часто приводит к смещению прав управления и захвата ценности в пользу капитала. Hyperliquid же развивалась за счёт внутренних средств и внутреннего роста протокола, гарантируя, что захват ценности принадлежит сообществу, а не инвесторам. Это не только усилило чувство принадлежности пользователей к платформе, но и создало дифференцированную позицию в нарративе.
В аспекте управления Hyperliquid продолжила эту логику. Комиссионные сборы и доходы платформы направляются в протокольное казначейство HLP и фонд экосистемы; команда не извлекает прибыль. Такая настройка позволяет пользователям чувствовать прозрачность и справедливость работы платформы, снижая опасения относительно «централизованного арбитража». По мере усиления голоса сообщества в управлении и развитии экосистемы в Hyperliquid постепенно сформировалась культурная атмосфера «пользователь есть владелец». Эта культура стала важной причиной быстрого завоевания доверия пользователей и заложила долгосрочный командный барьер для развития платформы.
Таким образом, команда и организационная структура Hyperliquid демонстрируют три чёткие характеристики: бэкграунд основателя определяет гены компании: накопленный опыт в количественной торговле и HFT дарует платформе врождённые преимущества в инженерии и производительности; маленькая команда обеспечивает высокую эффективность: всего несколько десятков человек обслуживают объёмы торгов в сотни миллиардов долларов, формируя исключительную эффективность капитала и труда; организационная культура делает акцент на праве сообщества на владение: отказ от VC и подчеркнутая прозрачность распределения постоянно повышают уровень доверия и вовлечённости пользователей. Такая организационная модель развенчивает традиционное убеждение, что «только большой масштаб ведёт к успеху», доказывая, что в сегменте DeFi компактные, ориентированные на пользователя команды способны вырасти в отраслевых лидеров. История команды Hyperliquid не просто является важным подтверждением её успеха, но и служит образцом для подражания для последующих игроков: в мире открытых финансов самым дефицитным ресурсом являются не капитал и труд, а экстремальная инженерная способность, чёткие ценности и долгосрочно согласованный институциональный дизайн.
II. Особенности продукта и торговые модели
Способность Hyperliquid быстро взлететь за короткий период объясняется не только инженерной мощью команды и организационной культурой, но и архитектурой продукта и торговыми моделями, которые стали ключом к созданию рыночного барьера. В сегменте DeFi-деривативов большинство протоколов сталкиваются с дилеммой «недостаточной производительности против проблем безопасности и доверия». Hyperliquid преодолела этот барьер благодаря архитектуре собственного двойного двигателя, полноцепочечной книге заявок, инновационному протокольному казначейству HLP и строгой системе управления рисками с кредитным плечом, успешно найдя баланс между производительностью и децентрализацией. Это позволило платформе предоставить опыт торговли, близкий к CEX, сохранив при этом прозрачность и открытость DeFi на институциональном уровне, став одной из немногих платформ, реально объединяющих скорость CEX и безопасность DeFi.
Базовая технология Hyperliquid состоит из двойного двигателя: HyperCore и HyperEVM, отвечающих за производительность и открытость соответственно. HyperCore — это ядро сопоставления ордеров и торговая система платформы, обрабатывающая спотовые и бессрочные контракты. Его технические показатели приближаются к централизованным биржам: медиана задержки сопоставления составляет около 200 мс, а пропускная способность достигает сотен тысяч TPS. Это означает, что алгоритмические трейдеры и институциональные инвесторы могут выполнять сложные стратегии ончейн без потери конкурентных преимуществ из-за задержек и проскальзывания. HyperEVM представляет собой среду, совместимую с Ethereum Virtual Machine, которая поддерживает смарт-контракты и расширение экосистемы ончейн. Она гарантирует, что Hyperliquid, сохраняя высокую производительность, остаётся композабельным с экосистемой Ethereum и более широкими DeFi-протоколами. Благодаря HyperEVM платформа может быстро расширяться в сторону кредитования, ликвидного стейкинга, выпуска активов и других финансовых приложений, формируя полный замкнутый цикл ончейн-финансов. Такой «двойной двигатель» сбалансирован в дизайне между производительностью и проверяемостью: HyperCore специализируется на экстремальной скорости и стабильности, тогда как HyperEVM обеспечивает открытость системы и разнообразие экосистемы. Именно эта архитектурная инновация позволила Hyperliquid первой достичь цели «опыт CEX + безопасность DeFi».
В торговых моделях Hyperliquid выбрала путь, кардинально отличающийся от традиционных AMM-моделей: полностью ончейн-ордербук (CLOB). Традиционные DEX в основном полагаются на AMM, которые обеспечивают Permissionless ликвидность, но имеют естественные ограничения в глубине рынка, проскальзывании и применении высокочастотных стратегий. Hyperliquid полностью перенесла книгу заявок и логику сопоставления в блокчейн, делая процесс размещения, отмены, сопоставления ордеров и ликвидации полностью прозрачным и проверяемым. Этот дизайн даёт две ключевые выгоды: во-первых, он значительно усиливает справедливость и прозрачность. Все ордера и результаты сопоставления записываются в цепь, предотвращая теневые операции или манипуляции маркетмейкеров. Во-вторых, он открывает двери для институциональных и высокочастотных трейдеров. Эти пользователи привыкли к торговле через ордербуки и полагаются на сложные стратегии лимитных и стоп-ордеров для управления рисками и арбитражем. Предоставляемая Hyperliquid среда ончейн-ордербука удовлетворяет их двойную потребность в глубине, скорости и программируемости, позволяя исполнять сложные стратегии, как в CEX, без риска кастодиального хранения.
В торговле DeFi-деривативами обеспечение стабильной ликвидности и способности к ликвидации всегда было сложной задачей. Hyperliquid новаторски решила эту проблему через механизм HLP (казначейства). HLP выполняет тройную роль: предоставление ликвидности: HLP несёт основную функцию маркетмейкинга платформы, обеспечивая стабильную глубину для покупателей и продавцов. Амортизатор рисков: когда пользователи теряют средства или рынок сильно волатилен, HLP действует как пул хеджирования системных рисков, поглощая убытки от ликвидации, тем самым избегая использования распространённой в традиционных биржах функции ADL (автоматического уменьшения позиций). Таким образом, прибыльные пользователи не будут принудительно ликвидированы из-за системных рисков. Механизм распределения дохода: все пользователи, вкладывающие средства в HLP, могут получать долю от комиссионных сборов платформы и дохода от ставок финансирования.
Главное значение этого дизайна заключается в демократизации. В CEX маркетмейкинг и ликвидация обычно контролируются узким кругом привилегированных маркетмейкеров, и обычные пользователи не могут напрямую участвовать. В Hyperliquid каждый депозитор может стать частью маркетмейкера и делить плоды роста рынка. В долгосрочной перспективе это не только усиливает лояльность пользователей, но и делает управление рисками платформы более устойчивым.
Кредитное плечо и контроль рисков являются основой рынка деривативов. Несмотря на предоставление высокого кредитного плеча, Hyperliquid внедрила динамическую систему управления рисками. Платформа поддерживает максимум 40–50x плеча, удовлетворяя потребности профессиональных трейдеров. Однако для монет с низкой рыночной капитализацией или крупных позиций система активно снижает предел плеча, чтобы избежать системных рисков из-за отдельных экстремальных позиций. Расчёт ставки финансирования также отражает надёжность платформы. В отличие от некоторых платформ, рассчитывающих ставку на основе внутренних цен или состояния пулов, ставка финансирования Hyperliquid опирается на цены внешних оракулов, гарантируя привязку цены к реальному рынку и предотвращая внутренние манипуляции. Частый расчёт ставки (обычно каждые 8 часов) дополнительно обеспечивает динамический баланс рынка. Благодаря этим механизмам Hyperliquid сохраняет привлекательность высоколевериджной торговли, одновременно обеспечивая контролируемые системные риски и предсказуемый пользовательский опыт. Это строит относительно прочный мост доверия между китами и розничными трейдерами.
В целом, продукт и торговые модели Hyperliquid демонстрируют высокий уровень системно-инженерного мышления: посредством двойного двигателя HyperCore + HyperEVM достигается баланс между производительностью и открытостью; через полноцепочечный ордербук предоставляется институциональная справедливость и глубина; через протокольное казначейство HLP демократизируются функции маркетмейкинга и ликвидации; через систему кредитного плеча и рисков в то же время привлекаются высокочастотные и профессиональные пользователи, поддерживая безопасность и стабильность платформы. Этот завершённый набор продуктов не только решает давние проблемы децентрализованных деривативов, но и формирует уникальное конкурентное преимущество Hyperliquid. Он позволяет пользователям практически бесшовно переключаться между CEX и DeFi, одновременно строя долгосрочное доверие и лояльность через прозрачные институты и механизмы распределения доходов. Именно поэтому Hyperliquid смогла быстро выделиться на конкурентном рынке и стала наиболее репрезентативной «базой ликвидности» на сегодняшний день.
III. Управление и институциональный дизайн: основа доверия пользователей
Ещё одним ключевым конкурентным преимуществом Hyperliquid является реализация открытости, масштабируемости и быстрой итерации через инновации в управлении и институтах. Проект с момента создания использует механизм, аналогичный Ethereum EIP, известный как Hyper Improvement Proposal (HIP), в качестве базовой структуры для консенсуса сообщества и итерации продуктов. Благодаря HIP Hyperliquid не только решила проблемы холодного старта ликвидности и листинга активов, но и обеспечила институционализированный путь расширения рынка деривативов, значительно усилив разнообразие экосистемы платформы.
Внедрение HIP-1 ознаменовало важный первый шаг в управлении и институциональном дизайне Hyperliquid. Через этот механизм любая проектная команда может заплатить определённое количество токенов HYPE и создать свой токен на платформе, быстро запустив спотовый рынок. Этот механизм разрушил монополию CEX на право листинга («право добавления активов»), а также избежал ограничений традиционных DEX, зависящих от внешней стимуляции ликвидности. Иначе говоря, HIP-1 стандартизировал и регламентировал процесс «листинга», позволив проектным командам выходить на рынок в абсолютно Permissionless среде, значительно снизив затраты на холодный старт. Если HIP-1 решил проблему «как листинговать активы», то HIP-2 решает задачу «как поддерживать глубину рынка на начальном этапе». На традиционных рынках новые активы часто страдают от отсутствия активной ликвидности со стороны покупателей и продавцов, что приводит к высокому проскальзыванию и нестабильности торгов. Hyperliquid через HIP-2 внедрила автоматизированный сервис маркетмейкинга (Hyperliquidity), предоставляющий новым проектам базовую глубину покупок и продаж. Это не только улучшило пользовательский опыт, но и помогло новым активам быстрее получить рыночное признание. Примечательно, что эта автоматизация не является простой стимуляцией ликвидности, а основана на системных алгоритмах и разумном распределении пулов, что гарантирует устойчивость маркетмейкинга.
HIP-3 можно назвать знаковой инновацией в управлении и институциональном дизайне Hyperliquid. Согласно этому предложению, любой билдер (разработчик), который стейкает 1 млн токенов HYPE и участвует в голландском аукционе, получает право разворачивать рынки бессрочных контрактов. Что ещё важнее, билдеры получают до 50% комиссии от доходов в новом рынке и могут настраивать параметры торгов и ставки. Этот механизм максимально раскрыл креативность сообщества, передав право на создание рынков бессрочных контрактов от официальной команды участникам экосистемы. Потенциальное влияние HIP-3 глубоко: оно позволяет Hyperliquid быстро расширяться на длинные хвосты активов, такие как RWA (активы реального мира), индексы, товары, валютные пары и даже пред-IPO акции, формируя дифференцированный от CEX продукт; оно через высокий порог стейкинга и аукционный механизм отбирает билдеров с долгосрочными инвестициями и финансовой мощью, предотвращая засорение рынка низкокачественными проектами; оно связывает распределение комиссий с управлением, давая сообществу чёткие экономические стимулы при расширении новых рынков.
В целом, серия предложений HIP демонстрирует логику институционального дизайна Hyperliquid: сначала снижение порога входа через открытый листинг и автоматизированный маркетмейкинг, затем децентрализация предложения и масштабное расширение через механизм билдеров. Эта система управления не только решает bottleneck роста традиционных DEX, но и формирует институциональную основу для долгосрочной эволюции Hyperliquid.
В децентрализованных финансах доверие пользователей является фундаментом долгосрочного развития платформы. Ядро логики сопоставления и механизмы движения средств Hyperliquid внешне выглядят некоторыми чертами «централизованной обработки», однако платформа сумела быстро построить сильнейшее доверие пользователей. Формирование этого доверия обусловлено сочетанием производительности, институтов и нарратива. Во-первых, производительность и пользовательский опыт являются самой прямой привлекательностью. Hyperliquid предоставляет скорость и глубину торгов, близкие к CEX, с задержкой сопоставления всего в 200 мс, что достаточно для удовлетворения потребностей высокочастотных трейдеров и институций. Пользователи получают seamless experience в цепи, как в CEX, не подвергаясь риску централизованного кастодиального хранения. Во-вторых, прозрачность и некастодиальность дают чувство безопасности. Платформа не извлекает прибыль, все комиссионные идут в протокольное казначейство HLP и фонд экосистемы. Активы пользователей всегда остаются у них самих, все записи о торговле доступны ончейн, что резко контрастирует с «чёрным ящиком» традиционных бирж. В-третьих, право сообщества на владение формирует фундамент доверия на ценностном уровне. Hyperliquid всегда отказывается от инвестиций VC, не передаёт выгоду внешнему капиталу, а придерживается позиции «пользователь есть владелец». Этот нарратив не только рассеивает сомнения относительно «игры капитала с пользователями», но и заставляет пользователей психологически воспринимать себя соучредителями и долгосрочными бенефициарами платформы.
Кроме того, эффект кита усилил передачу доверия. Известные крупные игроки, такие как Джеймс Уинн, торгуют на платформе позициями в сотни миллионов долларов с высоким плечом, создавая высокую доходность. Такие прозрачные примеры успеха значительно усилили доверие рядовых пользователей и привлекли больше капиталов. Наконец, дефляционная механика и стимулирующие механизмы закрепили ожидания стоимости токена. Токен HYPE — это не только инструмент управления и стейкинга, но и источник скидок на комиссионные; часть доходов платформы используется для обратного выкупа и уничтожения токенов. Такой дизайн позволяет пользователям верить в прямую связь между ростом платформы и стоимостью токена, что побуждает их дольше удерживать активы и участвовать в экосистеме.
Таким образом, цикл доверия Hyperliquid движется за счёт технологической производительности, прозрачных институтов, права сообщества на владение, эффекта демонстрации и дефляционного механизма. Эта комплексная структура доверия позволила ей在短时间内 преодолеть спор о «доверии, необходимом, как в CEX», превратив его в уникальное конкурентное преимущество.
IV. Рыночные показатели и конкурентная среда
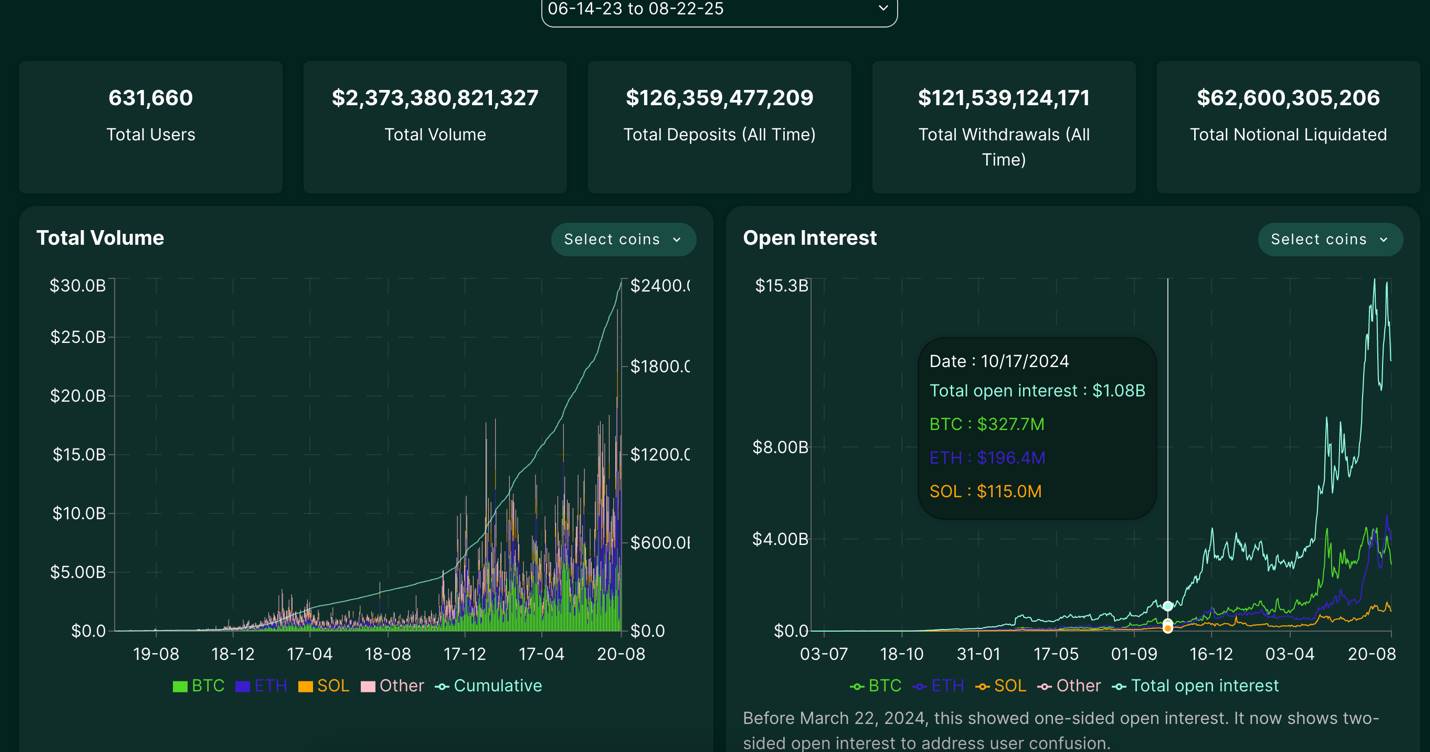
К 2025 году Hyperliquid стала абсолютным лидирующим игроком на рынке бессрочных контрактов DeFi, stabilizing долю на уровне 70–80%. Её ежедневный объём торгов достигает сотен миллиардов долларов, что значительно превосходит другие децентрализованные деривативные платформы и сопоставимо с объёмами средних централизованных бирж. Данные DefiLlama показывают, что годовые комиссии протокола Hyperliquid составляют 1,345 млрд долларов, комиссия за последние 30 дней — 110,26 млн долларов, а cumulative комиссии достигли 660,98 млн долларов. При этом годовая доходность достигла 1,251 млрд долларов, за последние 30 дней — 102,55 млн долларов, cumulative доходность — 636,46 млн долларов. Такой масштаб делает Hyperliquid настоящей «ончейн-базой ликвидности». Что касается объёма капитала, TVL Hyperliquid превышает 2 млрд долларов, что отражает沉淀 активов пользователями и безопасность протокола. Рыночная капитализация её токена HYPE однажды достигла 16 млрд долларов, а полностью разведённая оценка (FDV)突破ила 46 млрд долларов. Столь высокая оценка не только отражает признание рынком её бизнес-модели, но и показывает, что инвесторы уверены в долгосрочном потенциале развития. По скорости и пользовательскому опыту Hyperliquid уже приближается к таким централизованным гигантам, как Binance, а благодаря дизайну некастодиальности и права сообщества на владение она избегает кризисов доверия и регулирования, характерных для модели CeFi. На глобальном фоне падения доверия пользователей к CEX эта дифференциация становится стратегическим преимуществом Hyperliquid. Однако в будущем ужесточение регулирования может поставить перед платформой вызов баланса между «отсутствием KYC и свободным кроссчейн движением» и «требованиями соответствия».
В секторе DEX преимущества Hyperliquid также очевидны: по сравнению с AMM-type DEX (например, Uniswap), Hyperliquid предоставляет более профессиональные инструменты торговли через ордербук и более глубокую ликвидность, привлекая институциональных и высокочастотных пользователей. По сравнению с dYdX V4 и другими ордербук-type DEX, собственный высокопроизводительный L1 и модель HLP Hyperliquid демонстрируют лучшую производительность и устойчивость, избегая bottleneck производительности внешних цепей. В целом, Hyperliquid уже фактически установила монопольное положение на рынке DeFi бессрочных контрактов. Она является и вызывателем для CEX, и преемником для других DEX. Управление и институциональный дизайн Hyperliquid через серию HIP обеспечили полную открытость процесса от листинга и маркетмейкинга до расширения рынков деривативов; доверие пользователей берёт начало из цикла производительности, прозрачности и ценностей; рыночные показатели доказали успешность этой модели. В 2025 году она не только лидер DeFi бессрочных контрактов, но и прообраз «ончейн-инфраструктуры ликвидности». Однако регулирование и управление остаются ключевыми будущими вызовами. Для других DEX опыт Hyperliquid указывает: только сочетание технологической производительности, институциональных инноваций и ценностного нарратива сможет построить долгосрочный барьер в условиях острой конкуренции.
V. Риски и вызовы
Хотя Hyperliquid за короткий срок совершила скачок от маленькой команды до лидера рынка, любая быстро растущая финансовая инфраструктура неизбежно сталкивается с рядом рисков и вызовов. Для Hyperliquid эти вызовы не только определяют, сможет ли она сохранить лидерство, но и повлияют на общую картину сектора DeFi-деривативов.
Первый главный вызов исходит от неопределённости глобального регуляторного климата. Модель Hyperliquid подчёркивает отсутствие KYC и свободное движение кроссчейн-средств, что является преимуществом для UX и расширения рынка, но может стать скрытым риском с точки зрения соответствия. Регуляторы всё чаще обращают внимание на риски левера в крипто-деривативах, требования борьбы с отмыванием денег и трансграничные потоки капитала; в будущем могут появиться обязательные требования регистрации или верификации личности. Если Hyperliquid столкнётся с региональными ограничениями, это может повлиять на рост пользователей и ликвидность. В отличие от платформ CeFi, протоколы DeFi трудно решают вопросы соответствия через традиционные лицензионные пути; поиск баланса между регуляторным соответствием и духом децентрализации станет долгосрочным вызовом для Hyperliquid.
Хотя Hyperliquid пропагандирует «пользователь есть владелец», реализуя демократизацию управления через предложения HIP и казначейство HLP, на практике сохраняется риск концентрации управления. Например, в инциденте с манипуляцией JELLYJELLY, Hyper Foundation пришлось вмешаться в управление и скорректировать рынок, что показывает, что экосистема всё ещё зависит от окончательного решения核心团队. Этот феномен обнажает парадокс: при возникновении сложных управленческих ситуаций или злонамеренных атак централизованные силы часто нужны как страхование даже для децентрализованных институциональных дизайнов. Будущая оптимизация механизма управления валидаторами и обеспечение баланса интересов между билдерами и пользователями напрямую повлияет на долгосрочную устойчивость Hyperliquid. Высокопроизводительный движок сопоставления и дизайн кроссчейн-мостов Hyperliquid являются её конкурентными преимуществами, но та в себе системные риски. В периоды экстремальной рыночной волатильности или событий массовой ликвидации пополнение счетов через кроссчейн, ликвидация и расчёты могут испытывать огромное давление. Задержка или сбой могут подорвать доверие пользователей. Кроме того, хотя казначейство HLP принимает на себя большую часть рисков, его способность выдерживать экстремальные убытки имеет пределы. Повышение устойчивости системы без ущерба для пользовательского опыта — направление, требующее постоянных инвестиций со стороны Hyperliquid.
Доходы Hyperliquid в значительной степени зависят от активности рынка, особенно от спроса на торговлю с кредитным плечом. В период бычьего рынка объёмы торгов и комиссионные доходы растут быстро, но в медвежий период снижение активности может привести к резкому падению доходов протокола. Если платформа не сможет поддерживать достаточное распределение доходов в вялый период, это может снизить мотивацию депозиторов HLP, что повлияет на глубину рынка и общую стабильность экосистемы. Циклический риск бизнес-модели требует частичной хеджирование через диверсификацию продуктов (таких как RWA, кредитование и др.). Кроме того, брендовый нарратив Hyperliquid построен на «отказе от VC и праве сообщества на владение», что является важным активом для дифференциации. Однако появление сомнений в скрытой прибыли команды или controversy вокруг «чёрного ящика» в управлении может мгновенно подорвать доверие к нарративу. Кроме того, с усилением эффекта кита некоторые пользователи опасаются, что чрезмерная зависимость от крупных игроков может вызвать волатильность рынка и неравномерное распределение выгод. Если эти когнитивные риски не будут правильно управляться, они могут превратиться в раскол внутри сообщества.
Краткий вывод: Регулирование, управление, стабильность системы, рыночный цикл и восприятие бренда являются пятью главными источниками рисков для будущего Hyperliquid. Эти вызовы не ослабят её текущее лидерство, но определит, сможет ли она стать настоящей «кроссчейн-инфраструктурой ликвидности».
VI. Выводы для маркетинга DEX
Опыт успеха Hyperliquid выходит за рамки продукта и заключается в формировании модели нарратива и институтов, представляющей большую ценность для изучения. Для новых игроков, стремящихся взлететь в секторе децентрализованной торговли, тактика Hyperliquid даёт чёткие указания. Включая:
1. Драйв нарративом: Право собственности пользователей и возврат ценности. Hyperliquid всегда подчёркивает «отказ от VC, пользователь есть владелец» и реализует это через распределение комиссий и общее использование доходов HLP. Такой нарратив не только повышает чувство принадлежности пользователей, но и создаёт сильную привязанность сообщества. Для любого DEX нарратив — это не просто реклама, а единство институтов и практики: нарратив обладает долгосрочной силой только тогда, когда пользователи реально ощущают выгоды от роста платформы.
2. Драйв продуктом: равный акцент на производительности и опыте. Конкурентное преимущество Hyperliquid исходит из «архитектуры двойного двигателя + полноцепочечного ордербука». Это показывает, что в сегменте DEX пользователи не снижают требований к UX из-за децентрализации. Наоборот, пользователи готовы использовать продукт на долгосрок только при производительности, близкой к CEX. Поэтому новым игрокам нельзя останавливаться на ярлыке «децентрализация»; необходимо комбинировать «высокую производительность, низкую задержку, прозрачную проверяемость» и доносить до пользователей卖点 «быстро и безопасно».
3. Драйв сообществом: эффект кита и розничное распространение. Путь роста Hyperliquid заключался в том, чтобы сначала привлечь пользователей-китов для увеличения объёмов торгов и ликвидности, а затем, через сотрудничество с кошельками вроде Phantom, расшириться в розницу. Эта двусторонняя модель «сверху вниз + снизу вверх» предоставляет повторяемую структуру. Для DEX на раннем этапе можно установить рыночное доверие через демонстрацию успешных кейсов крупных игроков, а на среднесроке и долгосроке потребуется глубокая интеграция с приложениями-шлюзами (кошельки, агрегаторы) для включения розничных пользователей в экосистему.
4. Драйв механизмом: открытый рост и логика распределения доходов. Успех HIP-3 показывает, что открытие экосистемы билдеров является эффективным способом расширения рынка. Благодаря высокому порогу стейкинга и распределению комиссий, Hyperliquid передала право на создание рынков сообществу, обеспечив масштабное расширение на стороне предложения. Для маркетинга эта логика указывает DEX рассматривать сам «дизайн институтов» как часть нарратива роста, подчёркивая, что платформа принадлежит всем, а не избранным.
5. Драйв брендом: от DEX к «базе ликвидности». Hyperliquid больше не позиционирует себя как одиночную биржу, а подчёркивает статус «кроссчейн-инфраструктуры ликвидности». Такая позиция придаёт ей большее пространство для стратегических ожиданий. Для любого DEX ключ брендового маркетинга заключается в выходе за рамки «точечного приложения» и построении нарратива высшего уровня, например «ончейн-слой расчётов» или «кроссчейн-шлюз активов», что позволит получить стратегическую премию, превосходящую отдельные продукты.
Вывод Hyperliquid заключается в том, что пять измерений — нарратив, продукт, сообщество, механизм и бренд — должны действовать согласованно; маркетинг не является разовым действием, а представляет собой унифицированный выход институтов, продукта и стратегии.
VII. Заключение
История Hyperliquid — важное примечание к переходу децентрализованных финансов в новую стадию. Начав с команды менее чем из двадцати человек, сегодня она занимает 70–80% доли на рынке децентрализованных бессрочных контрактов. Силы, стоящие за этим успехом, можно свести к трём пунктам: инженерная культура, институциональный дизайн и ценностный нарратив.
На инженерном уровне Hyperliquid опираясь на компактную команду создала собственную высокопроизводительную сеть и полноцепочечный ордербук, доказав, что малая команда способна превзойти традиционных гигантов на уровне системной инженерии; на институциональном уровне через серию предложений HIP и протокольное казначейство HLP она объединила расширение рынков, управление рисками и совместное использование доходов; на нарративном уровне, отказавшись от VC и сделав акцент на праве сообщества на владение, она сформировала чувство принадлежности и ценностную идентичность пользователей. Эти три элемента совместно сформировали «доверительный цикл» Hyperliquid, позволив ей не только стать лидером DeFi-деривативов, но и стать прообразом нового поколения ончейн-финансовой инфраструктуры. Глядя в будущее, вызовы, с которыми должна столкнуться Hyperliquid, также очевидны: ужесточение регуляторной среды, риск концентрации управленческой структуры, устойчивость системы при экстремальных рынках и удар рыночных циклов по модели доходов. Однако созданная ею парадигма уже предоставила отрасли пример для подражания. Для новых игроков опыт Hyperliquid показывает: в острой конкуренции децентрализованной торговли только сочетание преимущества в производительности, институциональных инноваций и ценностного нарратива способно по-настоящему построить долгосрочный барьер.
В определённом смысле Hyperliquid — это не просто один DEX; она сделала ключевой шаг по пути становления «кроссчейн-базой ликвидности». Её появление预示ает, что будущее DeFi больше не будет совокупностью одиночных приложений, а постепенно эволюционирует в глобальную финансовую сеть, производительность которой сопоставима с CEX, институты прозрачны, а управление осуществляется сообществом.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy