


Figure. Как охватить триллионный рынок традиционных финансов: «всё на цепи» должно начинаться с реального PMF
Автор: Lyv
Редакторы: Bruce Shen, Felix Xu
TL;DR
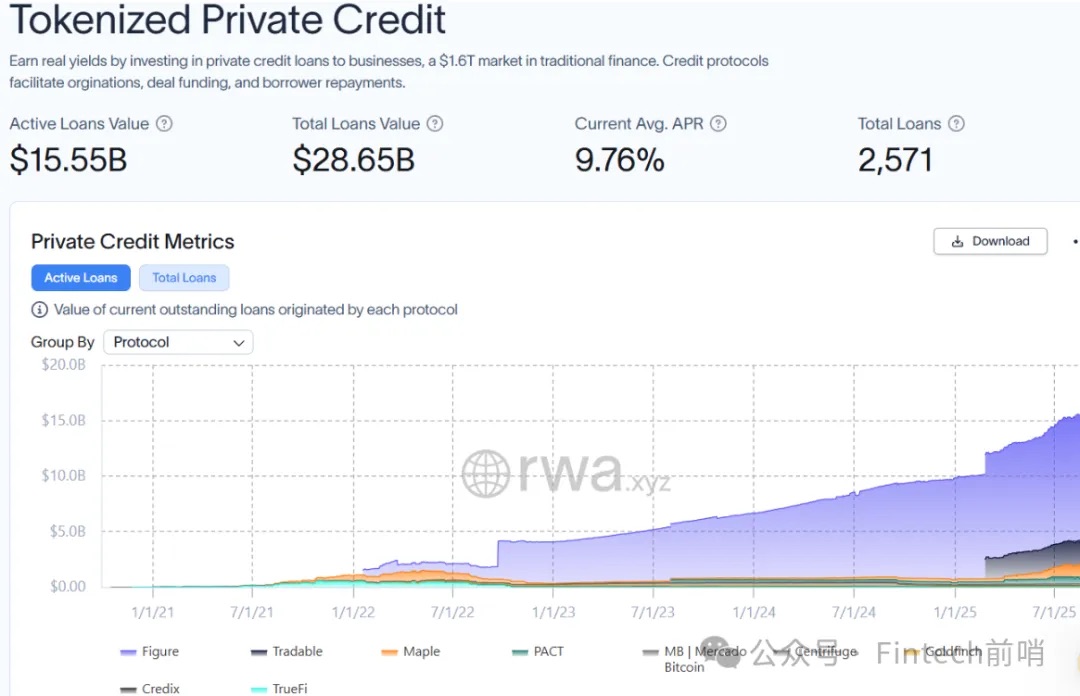
Мы считаем, что Figure Technology является одним из немногих крипто-стартапов, вышедших на рынок в этом цикле, который действительно использует блокчейн-технологии для реализации конкретных бизнес-сценариев, обеспечивая существенное добавление стоимости. Конкретнее, система инициации кредитования Figure LOS, блокчейн Provenance и платформа торговли токенизированными активами реального мира (RWA) в сети Figure Connect образуют набор продуктов «блокчейн + SaaS», специально нацеленный на американский рынок частного кредитования объемом в триллионы долларов. С момента запуска Figure Connect всего за два квартала объем торгов превысил 1,3 млрд долларов, а доход компании вырос более чем на 45 млн долларов, быстро подтвердив соответствие продукта рынку (PMF). Мы уверены, что Figure, занимающая 42% доли мировых активов RWA, после листинга на фондовой бирже США сможет получить поддержку институциональных инвесторов и трейдеров в статусе лидера вертикального рынка RWA, получая премию к оценке.
Исполнительное резюме
Если предыдущее десятилетие было полигоном для криптовалют, то это десятилетие станет настоящей «главной ареной» для вывода активов реального мира (RWA) в блокчейн. Figure — финтех-компания, основанная повторно Майком Кагнеи (Mike Cagney), соучредителем SoFi, методично переносит рынок частного кредитования объемом в триллионы долларов в блокчейн. Являясь четвертым по величине кредитором по HELOC (кредитная линия под залог недвижимости) в США, Figure носит титул «короля ончейн HELOC» и станет первой RWA-платформой, которая пройдет проверку традиционных финансовых инвесторов на открытом рынке. Успех или неудача Figure могут стать ключевым индикатором нарратива RWA на ближайшие пять лет.
Ключевой тезис: Figure Technology Solutions (далее просто «Figure») представляет собой новаторскую финансовую экосистему, созданную вокруг вертикальной интеграции в нише HELOC. Система построена на базовой технологии блокчейна и призвана постепенно, но революционно трансформировать рынок частного кредитования объемом в триллионы долларов.
Бизнес-модель: Операционная модель Figure выходит за рамки традиционных кредитных учреждений; по своей сути это финтех-компания, движимая технологиями «SaaS + блокчейн». Через собственный кредитный подразделение (Figure Branded) и обширную сеть партнеров (Partner Branded) компания инициирует высоколиквидные финансовые активы (преимущественно HELOC), затем токенизирует их в собственном блокчейне Provenance и продвигает продажу и финансирование этих токенизированных активов через свою капитальную платформу Figure Connect. Этот процесс создает мощный самоподкрепляющийся «цикл винтовой турбины» (flywheel effect), охватывающий этапы инициации активов, создания ликвидности и генерации комиссионных доходов.

Финансовые показатели (первое полугодие 2025 года): Финансовые результаты компании демонстрируют заметный перелом; за первое полугодие 2025 года выручка достигла 191 млн долларов, увеличившись на 22,4% год к году, при этом компания успешно вернулась к прибыли, продемонстрировав чистую прибыль в размере 29,1 млн долларов. Основным драйвером этого перехода стал взрывной рост платформы Figure Connect, которая сгенерировала 45 млн долларов чистой выручки (включая 20 млн долларов «экологических сервисных сборов»), что не только подтвердило ее стратегический фокус на платформе, но и продемонстрировало значительный операционный леверидж.
Ключевые преимущества и возможности:
-
Первопроходец и доминирование на рынке: Figure занимает лидирующие позиции на рынке RWA в сфере частного кредитования в сети блокчейн, составляя более 40% доли рынка по объему активных кредитов, а ее вторичный рынок OHCHON HELOC уже обработал торгов на сумму свыше 13 млрд долларов.
-
Собственный сквозной технологический стек: Наличие серии проприетарных технологий, включая блокчейн Provenance, DART (технология регистрации цифровых активов) и Figure Connect, обеспечивает существенное технологическое преимущество первопроходца.
-
Масштабируемый потенциал инициации активов: Будучи четвертым крупнейшим кредитором по HELOC в стране, Figure доказала способность инициировать крупные объемы активов, выпустив свыше 16 млрд долларов HELOC-кредитов и создав партнерскую сеть из более чем 160 организаций.
-
Визионерский подход основателя: Соучредитель Майк Кагнеи имеет успешную историю выявления и использования структурной неэффективности крупных финансовых рынков, а бизнес-модель его прежней компании SOFI до сих пор признается рынком.
Основные риски и вызовы:
-
Риски рынка и исполнения: Бизнес в высокой степени зависит от состояния рынка недвижимости США и сектора HELOC, которые крайне чувствительны к колебаниям процентных ставок и макроэкономической конъюнктуре. Успешное масштабирование бизнес-модели на новые классы активов (коммерческие кредиты, потребительские займы, кредитные карты и т.д.) остается ключевым испытанием на исполнение.
-
Регуляторная неопределенность: Операционная деятельность компании находится на стыке нескольких постоянно развивающихся областей регулирования цифровых активов, блокчейн-технологий и потребительского кредитования, что сопряжено со значительными рисками комплаенса и репутационными вызовами на разных рынках.
-
Риски, связанные с основателем и корпоративным управлением: Двухклассовая структура акций предоставляет основателю Майку Кагнеи около 90% прав голоса, что приводит к высокой концентрации власти и возможным расхождениям с интересами публичных акционеров. Его противоречивое увольнение из SoFi также создает факторы репутационного риска.
Оценка и контекст IPO: На последнем раунде приватного финансирования в 2021 году стоимость компании достигла 3,2 млрд долларов. В качестве ожидаемой «первой акции RWA» ее цена размещения будет пристально отслеживаться рымом. 19 августа 2025 года Figure официально подала заявку на IPO с планами листинга на NASDAQ под тикером «FIGR», что может установить новый стандарт для будущих публичных размещений компаний цифровых активов.
01 История основателя / Предпринимательский бэкграунд
Мы считаем, что карьера основателя Майка Кагнеи глубоко сформировала ДНК Figure. Он предприниматель со сложным бэкграундом, но проницательным взглядом на бизнес, чьи прошлые успехи заложили прочную основу для будущего нарратива Figure.
Майк Кагнеи представляет собой сочетание типичного нью-йоркского «олдайка» Уолл-стрит и силликоновой «мятежника». Опыт работы трейдером и управляющим хедж-фондом в Wells Fargo сформировал у него обостренный, можно сказать, «хищнический» нюх, позволяющий точно выявлять «финансовые разломы» в регулировании и рынке, а также создавать захватывающие нарративы для привлечения капитала.
Проверенная бизнес-модель и успех SoFi: Бизнес-подход Кагнеи четко структурирован: выявить крупный, неэффективный и жестко регулируемый финансовый рынок и разрушить его устоявшиеся паттерны с помощью технологий. Соучреденная им гигантская платформа Student Loan SoFi стала вершиной этой модели. SoFi не просто превратилась в финтех-единорога оценкой в десятки миллиардов долларов, что еще важнее, она успешно пережила несколько рыночных циклов, доказав рынку, что является зрелой и устойчивой финтех-компанией.
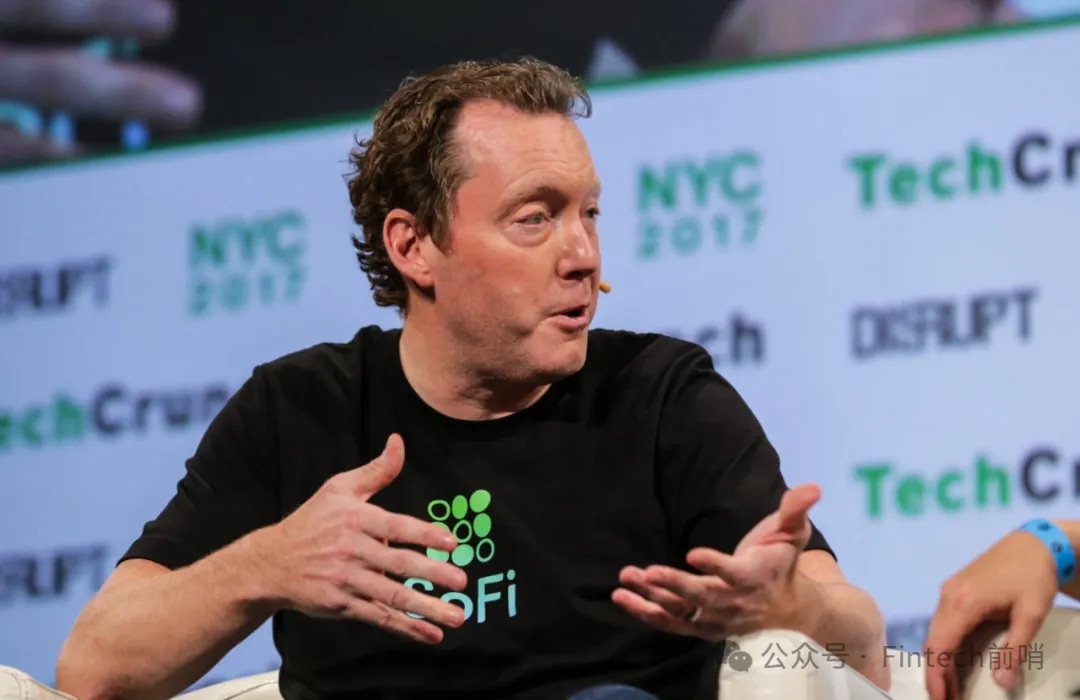
Противоречивая личная история и риски: Несмотря на огромный коммерческий успех, личный путь Кагнеи довольно сложен. Его блестящий период в SoFi завершился вынужденным уходом из-за скандала, связанного с обвинениями в сексуальных домогательствах и «культурном взрыве». Это сделало его крайне противоречивой фигурой, создавая значительный «ключевой риск» для Figure и потенциальный репутационный груз для публичной компании.
«Вторая глава» Figure: Создание Figure рассматривается как «вторая глава» Кагнеи. На этот раз он больше не满足于 оптимизировать существующую систему, а стремится провести «ончейн-апгрейд» проверенной в SoFi «мышления деструктора»:
-
Он применил ту же стратегию, усилив ее блокчейн-технологиями, к бизнесу Figure HELOC (кредитная линия под залог недвижимости) и использовал вторичный рынок OHCHON HELOC Figure Connect в качестве инструмента инноваций, решив проблему низкой эффективности, непрозрачности права собственности и записей транзакций на рынке HELOC.
-
Более радикальные идеи Кагнеи получили первоначальное подтверждение и дальнейшее развитие в экспериментальных продуктах, таких как Democractized Prime (ончейн секьюритизация активов + P2P-торговля) и Figure Exchange (доходная стабильная монета, регулируемое избыточно обеспеченное кредитование криптовалют).
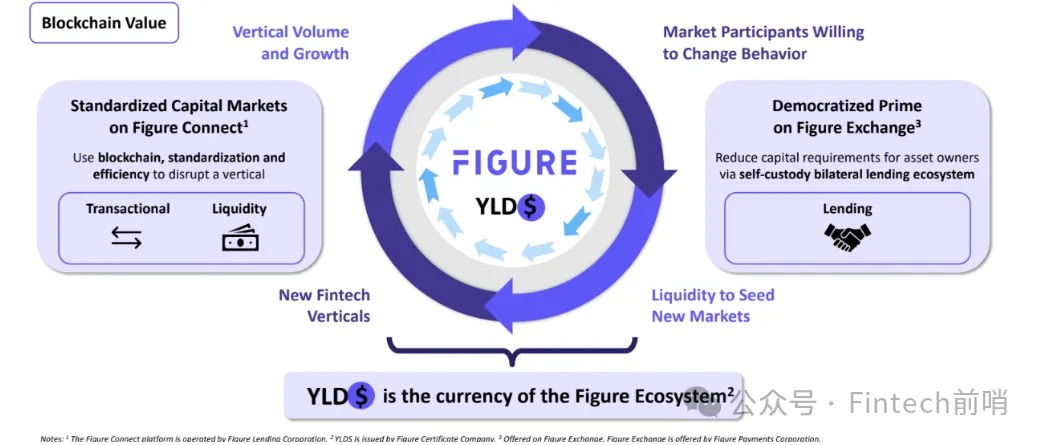
Помимо Майка Кагнеи, еще одним ключевым членом руководства Figure является его супруга Джун Оу (June Ou), чье сотрудничество формирует «супружескую команду у власти» в руководстве компании. Если Кагнеи выступает стратегом и публичным голосом Figure наружу, то Джун Оу является внутренним фундаментом технологий и операций. Она обладает более чем 20-летним опытом в технологической сфере, занимала пост главного операционного директора (COO) в SoFi, где курировала расширение платформы с единого продукта студенческого лизинга до диверсифицированной финансовой службы. В Figure она перешла с поста COO на должность президента, продолжая отвечать за ключевые операции компании, разработку технологий и реализацию продуктов.
02 Обзор рынка HELOC в США: восстановление после кризиса субпрайм
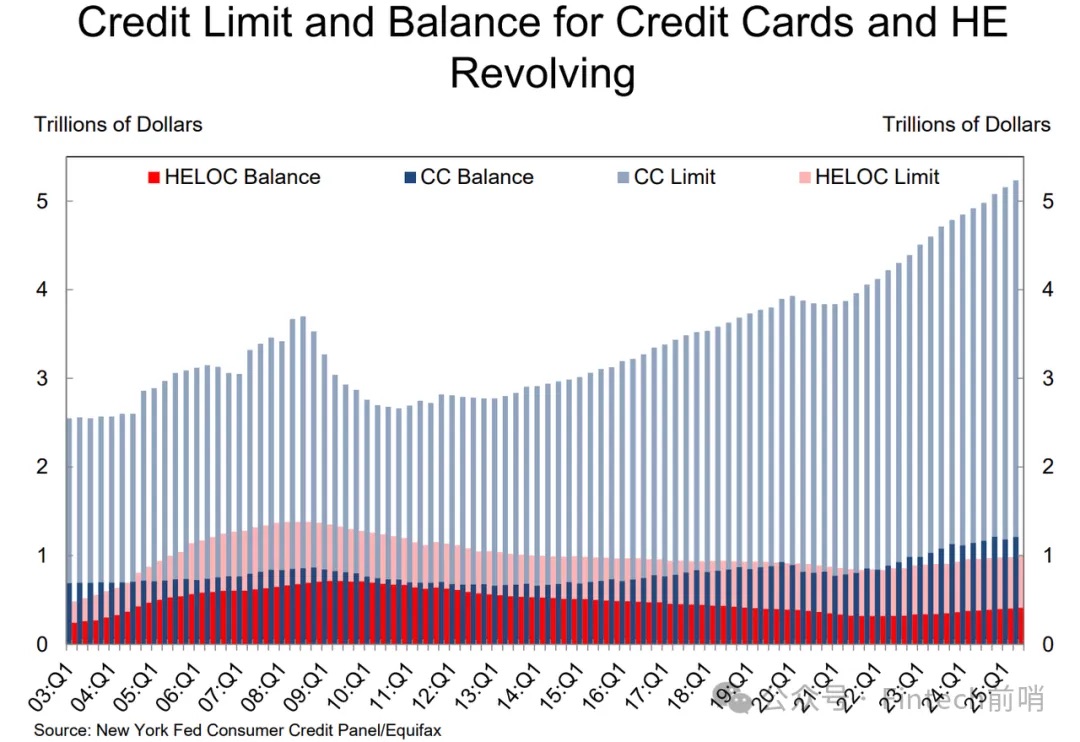
После финансового кризиса баланс HELOC пережил длительное сокращение: исследование Федерального резервного банка Нью-Йорка показывает, что остатки по HELOC продолжали снижаться после пика в 2009 году как минимум до конца 2018 года (в IV кв. 2018 г. они составили около 412 млрд долларов, став 14-летней минимальной отметкой).
Впоследствии на фоне роста цен на жилье и располагаемого чистого имущества дома, а также изменений в налоговом законодательстве и эффекта «блокировки» (Lock-in: подавляет рефинансирование первого ипотеки наличными, продукты второго залога начали восполнять недостаток) стимуляция рынка HELOC поддерживала постоянный рост: во II кв. 2025 года Федеральный резерв НЙ сообщил, что остаток по HELOC в квартале вновь вырос на 9 млрд долларов, достигнув 411 млрд долларов, увеличиваясь 13 кварталов подряд (что означает, что дно рынка было примерно достигнуто в начале 2022 года).
Быстрая реакция капиталов рынка
После кризиса субпрайм крупные банки США стали придерживаться осторожной позиции на рынке HELOC, делая акцент на управлении рисками и контроле ликвидности, одновременно активно участвуя в рынке для захвата возможностей роста.
Каналы для обращения на капитал восстанавливаются
За последние два года секьюритизация HELOC/вторичного залога вновь активизировалась: KBRA в 2024–2025 годах выпустил новые кредитные индексы HELOC/CES, указав, что该类资产约占其追踪的私募 RMBS 存量的 4.5%, и спрогнозирав рост эмиссии в 2025 году; Goldman Sachs выпустил GSMBS 2024-HE1 в 2024 году (99.6% составляют HELOC второго залога); Fitch несколько раз проводил обзор/рейтинги сделок, включающих HELOC в 2024–2025 гг., указывая на признаки возрождения сегмента. Эти динамики свидетельствуют о том, что каналы капитализации вторичного залога восстанавливаются, предоставляя инфраструктуру для оборота активов/трансфера рисков для небанковских организаций и некоторых крупных банков.
Chase возвращается в гонку HELOC в 2025 году
25 августа 2025 года Chase Home Lending объявил о повторном запуске продукта HELOC. Это означает, что ведущие банки после возврата от рисков, восстановления каналов на капитал и роста спроса возвращают эту линейку продуктов. Wells Fargo пока не возобновил прием новых клиентов.
Другие крупные/региональные банки и кредитные союзы普遍活跃
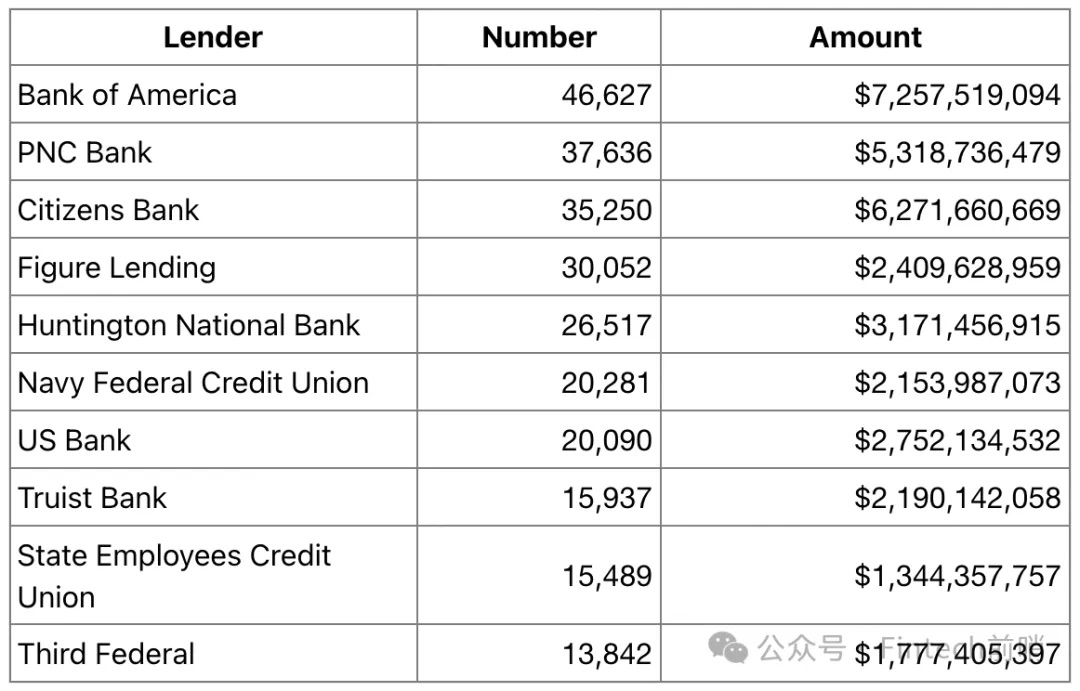
Bank of America (BofA), PNC, U.S. Bank, Truist, Huntington и другие крупные/региональные банки продолжают предлагать продукт HELOC новым клиентам; Citibank также предлагает HELOC; сектор кредитных союзов (такие как State Employees Credit Union, Navy Federal и др.) занимает верхние строчки в рейтингах выдачи. По данным HMDA за 2024 год, Bank of America лидирует с около 46 тыс. транзакций, за ним следуют PNC, Citizens и Figure Lending; Figure Lending, будучи одной из немногих небанковских организаций, вошла в топ-10.
Топ-10 эмитентов HELOC в 2024 году:
Рынок андеррайтинга HELOC-ипотек: концентрация лидеров, ample room for Figure
Количество организаций: много, но не «рассредоточено»
На основе отчета CFPB по данным HMDA за 2023 год, в 2023 году 1 221 организация отчиталась о бизнесе HELOC в HMDA, но бизнес не был рассредоточен: первые 25 организаций совершили вместе 461 тыс. транзакций, заняв 44,4% доли рынка; за исключением 3 организаций все являются депозитными учреждениями, ни одно из них не является маленьким банком.
Из всех 1 221 организаций в 2023 году: 388 организаций выдавали <100 сделок в год, суммарно лишь 6 тыс.; 356 организаций выдавали 100–499 сделок в год, суммарно 68 тыс.; 477 организаций выдавали ≥500 сделок в год, суммарно 966 тыс. Иными словами, около 39% организаций (≥500 сделок) осуществили около 93% объема выдачи, что указывает на очень высокую концентрацию среди лидеров.
Относительное положение Figure Lending
По данным CFPB, не депозитные организации составляют лишь 4,9% объема выдачи, что по общему масштабу сопоставимо с уровнем крупного банковского учреждения — например, первых двух позиций Bank of America и PNC (доли около 6,2% и 5,1% соответственно). Как представитель небанковской платформы, Figure已成功进入前列. Industry rankings show that Figure Lending ranked 6th in 2023, and by 2024 had moved up to 4th place; however, the Top 25 remains dominated by banks/credit unions.
На данный момент Figure Lending сотрудничает менее чем со 100 организациями, что явно указывает на пространство для расширения. Чтобы увеличить объем сделок HELOC, Figure зависит от сотрудничества с крупными банками/кредитными союзами для дистрибуции и передачи активов на капитал (секьюритизация/трасты), например, через недавнюю попытку запустить второй OHCHON рынок Figure Connect. Мы полагаем, что относительный масштаб Figure в вертикальном рынке HELOC достаточно велик, чтобы поддерживать постепенный переход за счет технологических преимуществ и эффективности торгов, привлекая больше крупных партнеров и расширяя объем торгов Figure Connect.
03 Продукты Figure и обслуживаемая ими экосистема
Figure уже создала интегрированный стек технологических продуктов в бизнес-экосистеме вертикального рынка HELOC в традиционных финансах; ее умелое применение технологий блокчейна является ярким примером того, как Web3 реально усиливает коммерческие сценарии Web2.
Блокчейн Provenance: тщательно спроектированная базовая архитектура экосистемы Figure
-
Стратегический выбор Cosmos SDK и архитектурные преимущества: Provenance представляет собой публичный блокчейн на алгоритме Proof-of-Stake (PoS), построенный на базе фреймворка Cosmos SDK. В отличие от универсальных платформ, таких как Ethereum, Cosmos SDK специально разработан для создания «приложений-специфичных блокчейнов» (AppChains). Это позволяет Figure с нуля построить протокол, полностью адаптированный для удовлетворения строгих потребностей регулируемых финансовых услуг (например, аутентификация, конфиденциальность данных, детерминированность транзакций). Внедряя функции уровня финансовых услуг (например, атрибуты идентификации, права доступа к данным) непосредственно на уровень протокола, Figure реализует концепцию «compliance by design», обладая фундаментальным архитектурным преимуществом перед конкурентами, строящими аналогичные решения на универсальных блокчейнах.
-
Роль неизменяемой системы учета: выступая в качестве единственного и юридически значимого реестра для всех торговых активов в экосистеме, Provenance заменяет фрагментированные устаревшие системы и процессы сверки в традиционных финансах. Такая неизменная запись договорных условий кредитования, залогов и истории прав собственности создает «единый источник истины», значительно снижая риски мошенничества (например, двойное заложничество залога) и существенно экономя затраты на аудит и комплаенс. По оценкам Figure, данная технология экономит в среднем более 100 базисных пунктов затрат на каждый кредит.
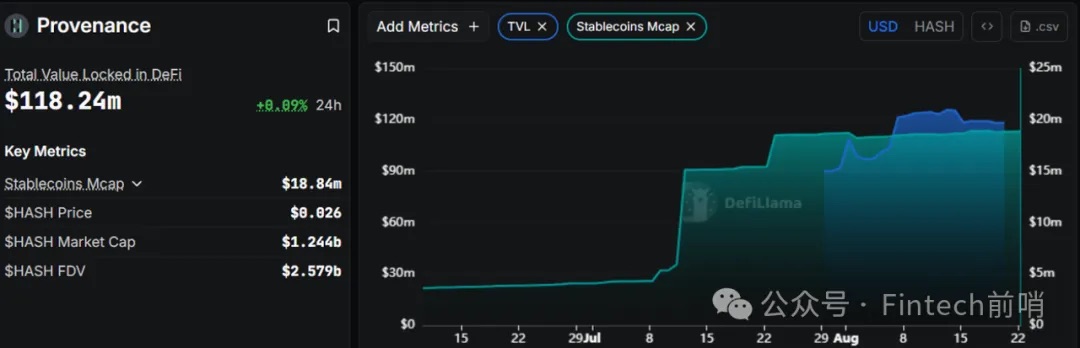
Figure Connect: центральный двигатель современных капиталов
Figure Connect представляет собой нативную ончейн-платформу капиталов для частного кредитования, рабочий процесс которой через серию бесшовных ончейн-шагов кардинально меняет способ движения традиционных активов.
Изменение способа движения активов:
-
Инициация актива (Origination): эмитент кредита (будь то собственная Figure Lending или такие партнеры, как The Loan Store) использует систему инициации кредитования Figure (LOS) для андеррайтинга займа.
-
Токенизация в Provenance: после выдачи контракта и связанных данных регистрируются в блокчейне Provenance, становясь уникальным, нативным цифровым активом (RWA).
-
Листинг на маркетплейсе (Marketplace Listing): эмитент выставляет этот токенизированный кредитный актив на продажу в Figure Connect.
-
Ставки и ценообразование (Bidding & Price Discovery): институциональные инвесторы (например, Bayview Asset Management или Saluda Grade) могут просмотреть актив и его верифицированные данные ончейн и сделать ставку. Эмитент также может принять «форвардные обязательства» для фиксации цены на будущие пулы кредитов.
-
Двусторонняя мгновенная расчет (Bilateral, Instantaneous Settlement): после принятия ставки сделка напрямую проводится между кошельками провайдера и инвестора в блокчейне Provenance. Переход права собственности фиксируется неизменно, а расчет завершается почти в реальном времени (T+0), устраняя контрпартийные и расчетные риски, сокращая традиционный длительный цикл расчета с месяцев до дней.
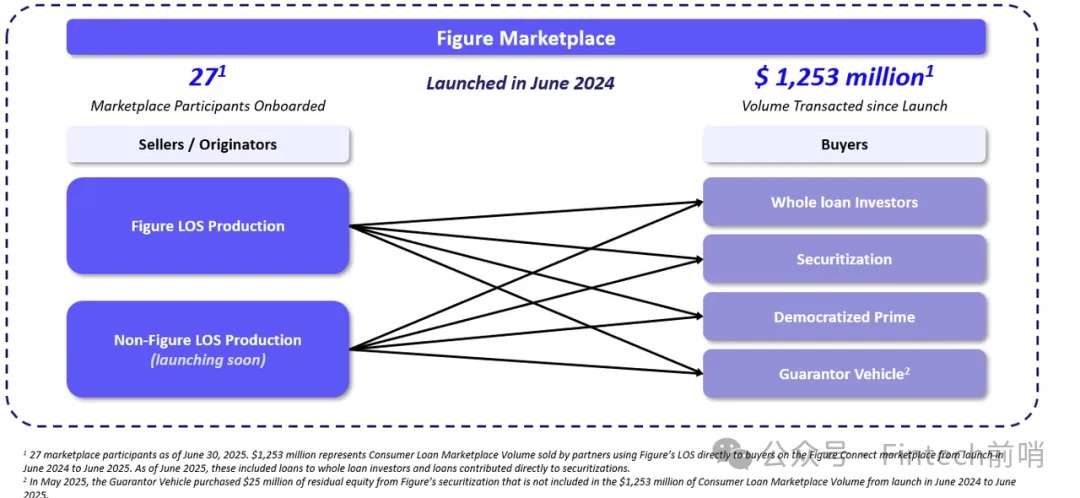
Синергия с кредитным бизнесом Figure: Figure Lending является крупнейшим единоличным эмитентом активов на этой платформе, с момента основания инициировав более 16 млрд долларов HELOC-кредитов. Эта вертикально интегрированная модель создает мощный самоподкрепляющийся цикл, эффективно решая распространенную «проблему холодного старта» новых платформ. Figure Lending действует как «якорный инициатор», непрерывно поставляя стандартизированные, высококачественные активы на Figure Connect, привлекая институциональных инвесторов; вход этих инвесторов формирует ликвидный вторичный рынок, что в свою очередь привлекает других третьих эмитентов подключиться к этому огромному пулу средств, порождая сетевой эффект.
Democratized Prime: расширение полезности активов через DeFi
Democratized Prime представляет собой децентрализованный кредитный протокол, построенный на базе Provenance, являющийся ключевым шагом на пути соединения традиционных финансов (TradFi) с децентрализованными финансами (DeFi).
-
Связь TradFi и DeFi: Democratized Prime позволяет использовать токенизированные активы с Figure Connect (например, пулы активов HELOC) в качестве залога. В июне 2025 года Figure запустила лимит в 15 млн долларов, что ознаменовало первый случай, когда нативно оцифрованные активы RWA могут использоваться в качестве залога на рынке децентрализованных финансов (DeFi).
-
Производительное использование активов: платформа использует механизм голландского аукциона с обновлением раз в час для сопоставления кредиторов и заемщиков. Любой член Figure Markets может кредитовать пулы активов HELOC и зарабатывать доход, при этом текущая годовая доходность приближается к 9%. Это доказывает, что токенизированные RWA могут служить не только для торговли, но и выступать производными, генерирующими доход активами в экосистеме DeFi, значительно повышая эффективность капитала.
Ключевая инфраструктура цифровых активов: DART и YLDS
-
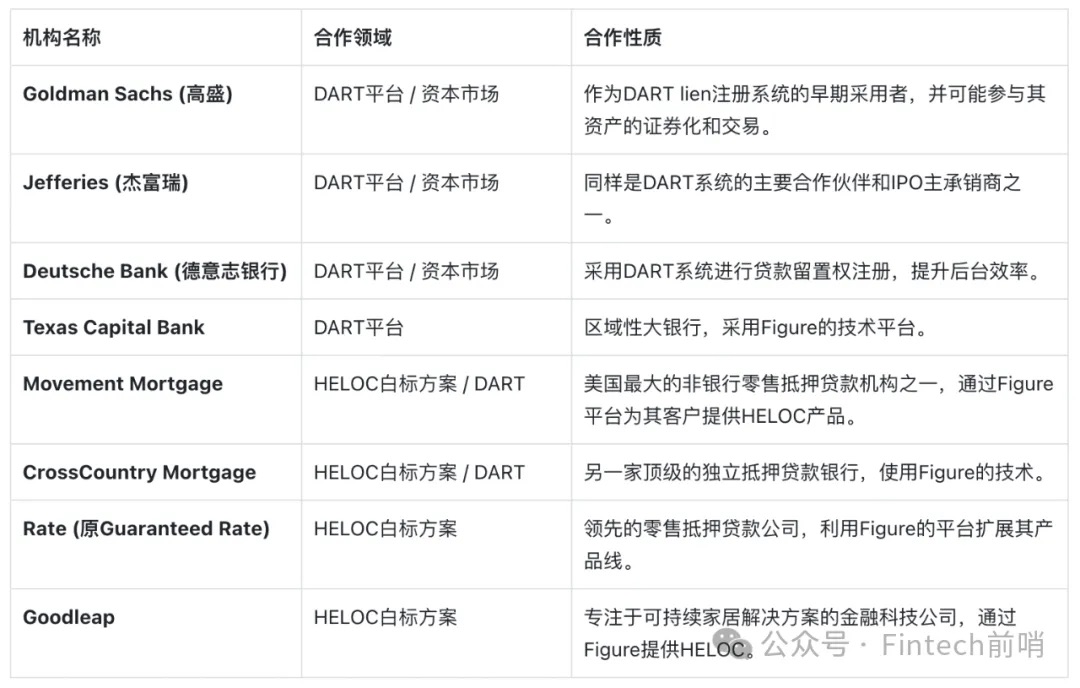
DART (Technology регистрации цифровых активов): запущен в апреле 2024 года, представляет собой систему регистрации удержаний и электронных векселей (eNote) на блокчейне Provenance, призванную стать более современным и эффективным заменителем существующей системы MERS в отрасли ипотечного кредитования. Он позволяет和完善担保权益 на цифровых активах для таких кредиторов и инвесторов, как Goldman Sachs и Jefferies. По состоянию на 30 июня 2025 года 80% кредитов, инициированных через систему LOS Figure, зарегистрированы в DART.
-
Стабильная монета YLDS: запущенная в феврале 2025 года, YLDS является первой в мире одобренной Комиссией по ценным бумагам и биржам США (SEC) доходной стабильной монетой, зарегистрированной как ценная бумага. Она обеспечена наличными и их эквивалентами и выплачивает плавающую процентную ставку, привязанную к гарантированной Overnight Financing Rate (SOFR). Стратегическая роль YLDS заключается в том, чтобы стать нативной валютой и основным расчетным активом экосистемы Figure; ее регулируемый статус предоставляет необходимую базу доверия для массового внедрения. Цель Figure состоит в том, чтобы YLDS стал фиатным активом для биржи Figure и предоставил экосистеме каналы входа/выхода фиатных денег.
04 Ключевые линии бизнеса
Грандиозное технологическое видение Figure должно быть реализовано через масштабирование ее основного бизнеса. Бизнес HELOC служит ее надежным фундаментом, а стратегия платформного масштабирования выступает ускорителем роста.
1. Кредитная линия под залог недвижимости (HELOC): фундаментальный бизнес
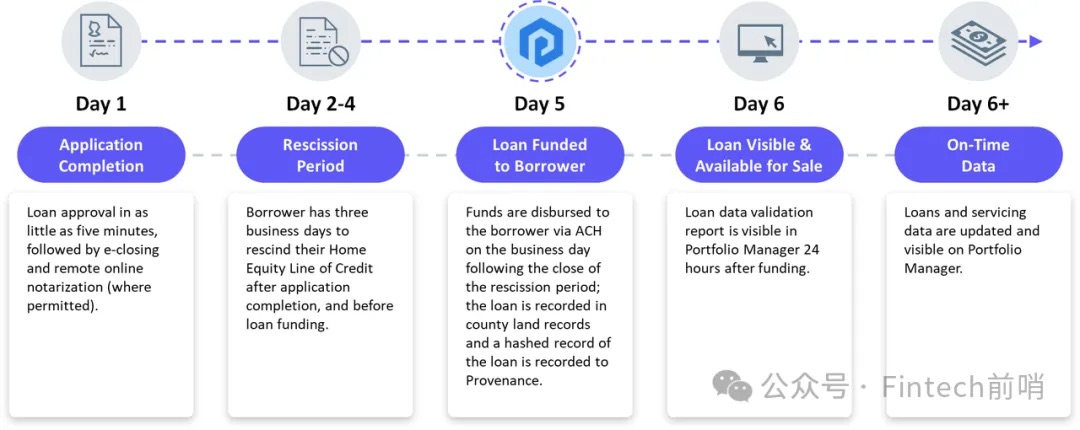
Операционный процесс и механизм вывода в сеть:
-
Весь процесс начинается с 100% онлайн-заявки, при помощи искусственного интеллекта и автоматизированных моделей оценки (AVM) одобрение может быть получено всего за 5 минут без традиционной оценки недвижимости.
-
Средства зачисляются на счет всего за 5 дней, что резко контрастирует с процедурами традиционных банков, занимающими недели и месяцы.
-
Кредит не «выводится в сеть» на последующих этапах, а изначально становится ончейн-нативным активом. В момент выдачи займа его электронный вексель (eNote) и связанные данные об удержании регистрируются в DART, создавая токенизированный RWA, которым может управлять платформа Figure Connect.
-
Figure начала выдавать HELOC-кредиты с момента основания в 2018 году, а ее первая ончейн-секьюритизация активов произошла в марте 2020 года, что свидетельствует о накоплении кредитных активов на собственном блокчейне в течение многих лет для построения инфраструктуры и торговой истории текущего рыночного сервиса.
Размер рынка и рост:
-
Figure и ее партнеры совместно выдали более 16 млрд долларов HELOC-кредитов, обслужив более 201 тыс. домохозяйств, что делает экосистему Figure одним из крупнейших небанковских поставщиков HELOC в США.
-
В 2024 году платформа Figure обеспечила выдачу HELOC на сумму 5,1 млрд долларов, увеличившись на 50% год к году.
Стратегия привлечения клиентов:
-
Начальная стратегия (с 2018 г. по настоящее время): ранняя стратегия Figure была классическим финтех-деструктивом. Основатель Кагнеи четко идентифицировал рыночную нишу: после 2008 года крупные банки массово ушли с рынка HELOC, а рост цен на жилье создал для домовладельцев рекордный чистый выделяемый капитал. Figure успешно привлекла первые основные клиентские массы благодаря превосходному ценностному предложению скорости (5 дней против 6 недель) и удобства (100% онлайн).
-
Текущая стратегия (платформа B2B2C): сегодня стратегия Figure эволюционировала в мощную платформенную модель B2B2C. Компания предоставляет весь свой технологический стек в качестве белого лейбла (white-label) платформы «кредит как услуга» (Lender as a Service) более чем 160 партнерам, включая банки, кредитные союзы и независимые ипотечные банки.
-
Этот переход от прямого кредитора к платформенному поставщику является ключом к достижению масштабируемого роста с легким балансом. Figure, обеспечивая другими кредиторами техническими инструментами, получает платформенные комиссии с транзакционных потоков в своей экосистеме, значительно расширяя покрытие рынка без пропорциональных маркетинговых расходов или рисков баланса.
-
Анализ рынка HELOC в США ранее показал, что у Figure есть как минимум трехкратный запас пространства для расширения партнерской базы.
Подтвержденный список финансовых партнеров:
Согласно файлам S-1, официальным пресс-релизам и публикациям официальных аккаунтов компании X, ниже приведен список известных традиционных финансовых учреждений, уже сотрудничающих с Figure:
2. Ипотечное кредитование под криптовалюту: стратегически смежный бизнес
Бизнес-модель и масштаб: Figure позволяет клиентам брать кредит в фиате под залог своих BTC или ETH без проверки кредитного рейтинга, с максимальным показателем LTV (Loan-to-Value) до 75%. Однако в 1H25 доля HELOC составила более 99% от общего объема выдачи Figure, что указывает на то, что бизнес кредитования под криптовалюту сейчас занимает небольшую часть в общем объеме, но обладает важной стратегической ролью моста между двумя категориями: потребительским кредитованием и цифровыми активами.
Ценностное предложение и управление рисками:
-
Ценностное предложение: предоставляет ликвидность владельцам криптовалют без необходимости продавать активы и платить налоги с прироста капитала, позволяя сохранить потенциальный апсайд актива.
-
Управление рисками: все залоги хранятся в децентрализованных мультиподписных кошельках (MPC). При падении стоимости залога и срабатывании уведомления о margin call, если заемщик не реагирует своевременно, залог будет ликвидирован с комиссией за ликвидацию в 2%.
05 Финансовый анализ / Сравнительные бенчмарки
(Первое полугодие 2025 года)
1. Глубокий анализ выручки и проверка устойчивости
Основные драйверы выручки:
-
В первом полугодии 2025 года общая чистая выручка Figure составила 190,6 млн долларов, увеличившись на 22,4% по сравнению с 156 млн долларов за аналогичный период 2024 года.
-
Основу выручки компании составляют комиссии за инициацию, доходы от продажи кредитов, сервисные сборы и проценты, генерируемые активами через ее систему инициации кредитования (LOS). В 1H25 эта часть составляла около 76% от общей чистой выручки.
-
Выручка платформы Figure Connect: это сердце истории роста компании. Чистая выручка платформы достигла 45 млн долларов в 1H25. По сравнению с 200 тысячами долларов за весь 2024 год это феноменальный рост.
Анализ двигателя роста:
-
Взрывной рост выручки от Figure Connect является фундаментальным катализатором общего ускорения выручки и достижения прибыльности компании, что всесторонне подтверждает успех ее платформенной стратегии.
-
До 1H25 выручка Figure практически полностью зависела от собственной кредитной деятельности (инициация, продажа, обслуживание), представляя собой капиталоемкую традиционную модель кредитования. Однако 45 млн долларов выручки от Figure Connect в 1H25 представляют собой высокомаржинальные, легковыборчатые платформенные комиссии с сторонних транзакций.
-
Это свидетельствует о том, что стратегия B2B2C Figure не только работает, но и быстро масштабируется. Данная модель роста устойчива и может даже ускоряться. По мере проявления сетевого эффекта и включения большего числа классов активов в Figure Connect ее ценностное предложение будет усиливаться, порождая доброкачественный цикл роста. По сравнению с чисто кредитным бизнесом, это более масштабируемая бизнес-модель с более высокой маржинальностью.
2. Анализ прибыльности и структуры затрат
Путь к прибыли: Figure добилась драматического финансового перелома, отчитавшись за 1H25 о чистой прибыли в размере 29,4 млн долларов по сравнению с чистым убытком в 13,4 млн долларов за аналогичный период 2024 года.
Вклад затрат в расширение маржинальности:
-
Прибыльность Figure — это не только результат роста выручки, но и прямое отражение внутренней эффективности затрат, обеспечиваемой бизнес-моделью на базе блокчейна. Традиционные процессы инициации кредитов, обслуживания и секьюритизации включают множество посредников и большое количество повторяющихся ручных операций, что ведет к высоким операционным затратам.
-
Figure использует блокчейн Provenance в качестве единого, неизменяемого реестра для автоматизации многих таких функций. DART заменяет MERS, смарт-контракты заменяют ручную верификацию, а ончейн прозрачность снижает накладные расходы на аудит и комплаенс.
-
Figure заявляет, что эти повышения эффективности экономят в среднем более 100 базисных пунктов затрат на кредит. По мере роста объема выдачи эти сбережения масштабируются, приводя к улучшению маржинальности. В отличие от традиционных кредитных организаций, чьи затраты обычно растут линейно с объемом бизнеса, технологическая платформа Figure создает выраженный операционный леверидж. Особенно высокая маржинальность выручки от Figure Connect напрямую влияет на чистую прибыль, объясняя, почему компания смогла так быстро вернуться к прибыльности.
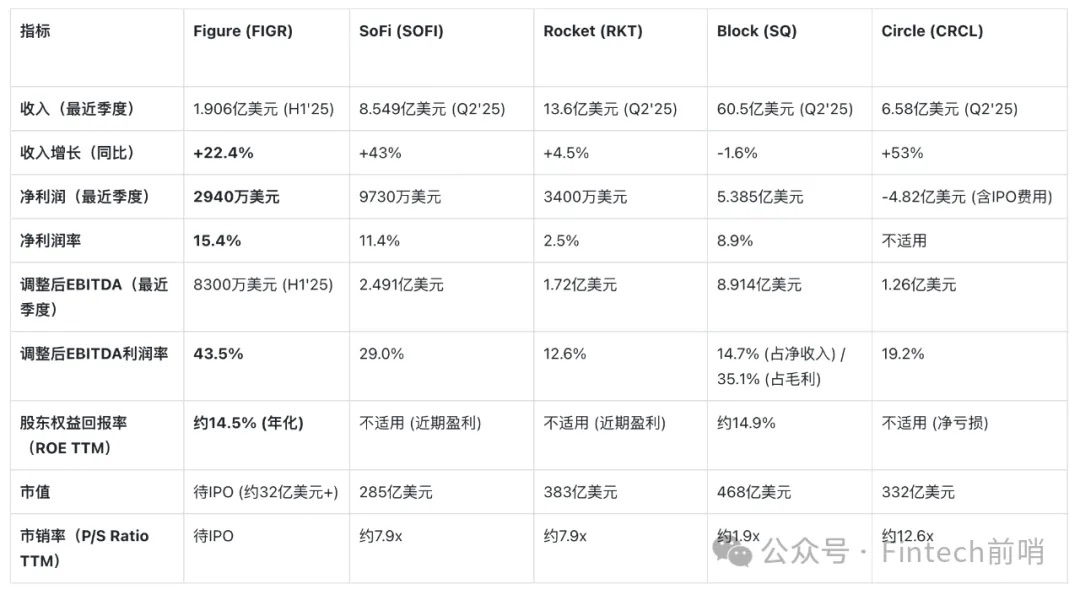
3. Ключевые финансовые метрики и сравнение с коллегами
Денежный поток и рентабельность собственного капитала (ROE):
По состоянию на 30 июня 2025 года общий собственный капитал компании составил 404,5 млн долларов. Годовое исчисление чистой прибыли за 1H25 (29,4 млн долларов) дает предварительную оценку годового ROE на уровне около 14,5%. Для компании на стадии роста это сильный показатель.
Баланс и капитальная структура:
По состоянию на 30 июня 2025 года общие активы Figure составили 1,27 млрд долларов, общие обязательства — 869 млн долларов, собственный капитал — 404,5 млн долларов. Компания накопила кумулятивный убыток в размере 291,7 млн долларов, что отражает непрерывные инвестиции в рост до достижения прибыльности.
Сравнение с коллегами (бенчмаркинг):
Для полноценной оценки результатов Figure критически важно сравнение с ключевыми публичными компаниями. SoFi является релевантной финтех-кредитной компанией, Rocket — гигантом ипотечных технологий, Block — диверсифицированной финтех-компанией с крипто-бизнесом, а Circle — эталоном регулируемого эмитента цифровых активов. Эта таблица сравнения предоставляет инвесторам количественную базу для быстрой оценки финансового положения Figure в плане роста, прибыльности и эффективности, подчеркивая ее уникальное сочетание сильных темпов роста и зарождающейся прибыльности.
06 Основная управленческая команда / Структура акционеров / Ключевые риски
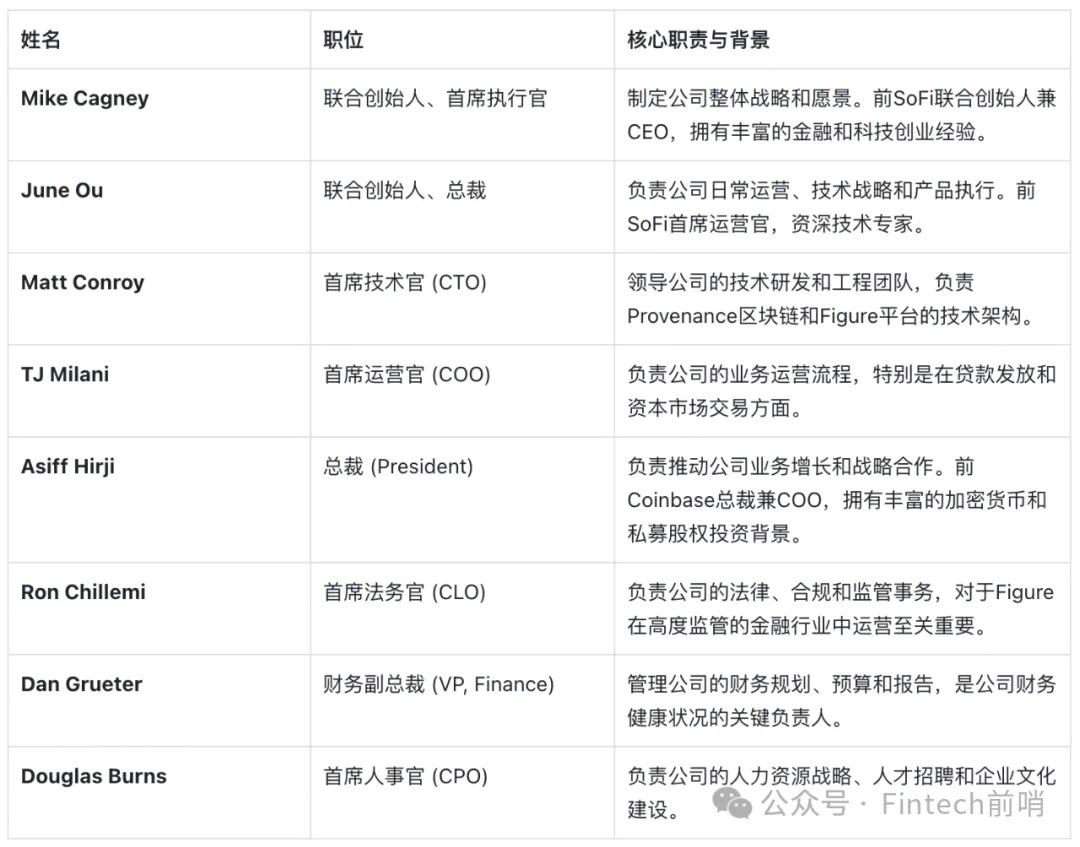
Основная управленческая команда Figure
Согласно проспекту эмиссии и открытым данным LinkedIn, Figure собрал команду руководителей с богатым опытом в сферах финансов, технологий и юриспруденции:
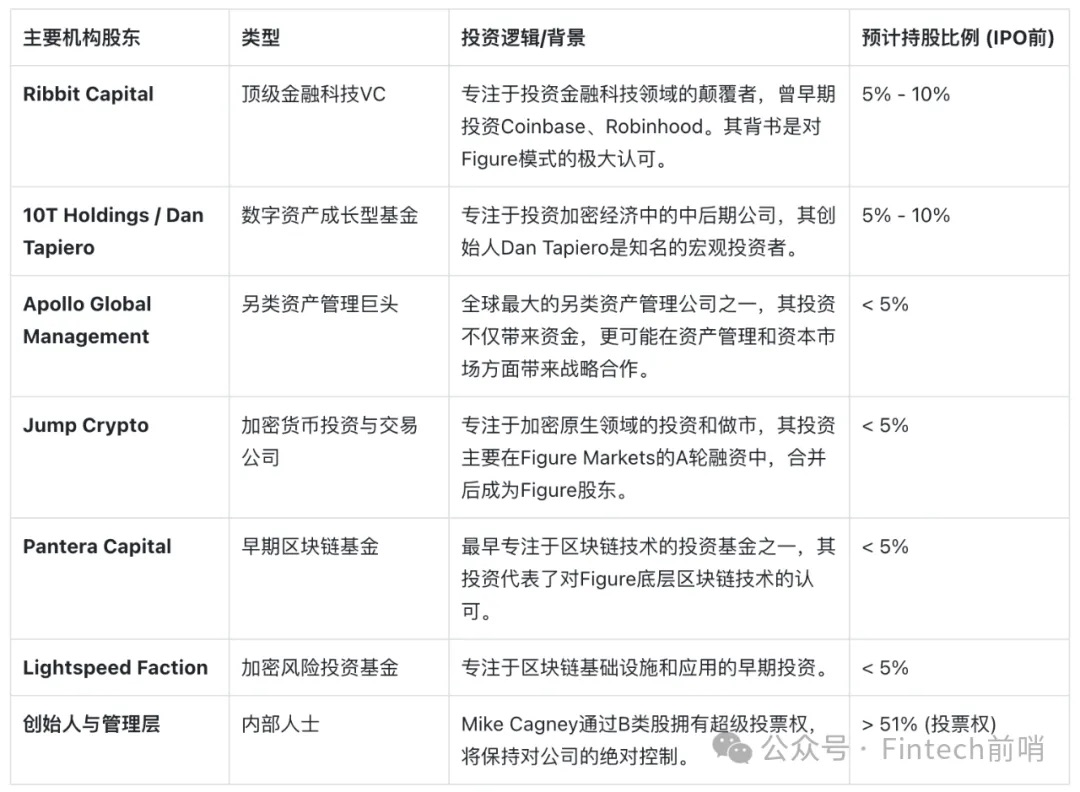
Корпоративное управление и структура акционеров: «Компания под контролем»
-
После IPO Figure перейдет на двухклассовую структуру акций, где одна акция класса B будет иметь десять прав голоса. Основной акционер Майк Кагнеи и его разрешенные правопреемники будут держать все акции класса B, совокупно контролируя около 90% голосов в компании.
-
Это означает, что согласно правилам NASDAQ, Figure станет «компанией под контролем». Публичные акционеры практически не имеют влияния на стратегические решения компании, состав совета директоров или размер вознаграждения исполнительных директоров; судьба компании будет полностью связана с видением и исполнением Кагнеи. Отсутствие контроля со стороны акционеров станет главной заботой инвесторов, следящих за корпоративным управлением, и может повлиять на оценку.
Ключевые инвестиционные риски
Согласно документам проспектэмиссии и анализу, мы считаем, что инвесторам следует обратить внимание на следующие ключевые риски:
-
Риск конкуренции: Figure сталкивается с острой конкуренцией с обеих сторон: с одной стороны — традиционные финансовые учреждения, возвращающиеся на рынок HELOC, с другой — новые финтех-конкуренты. Кроме того, нельзя игнорировать конкуренцию со стороны неконтролируемых или слабо регулируемых крипто-нативных компаний, которые могут действовать быстрее.
-
Риски блокчейна и цифровых активов: применение блокчейна на капиталовых рынках все еще находится на ранней стадии. Компания сталкивается с рядом присущих технологии рисков, включая потенциальные уязвимости безопасности, продолжающуюся регуляторную неопределенность вокруг цифровых активов и влияние волатильности крипторынка на ее бизнес.
-
Макроэкономическая чувствительность: ее основной бизнес HELOC в высокой степени зависит от здоровья рынка недвижимости США и процентных циклов. Значительное падение цен на жилье или долгосрочное удержание высоких ставок могут подавить спрос на ее основной продукт.
07 Заключение и точки интереса
IPO Figure — это не просто выход еще одной финтех-компании на биржу, это важнейшая публичная проверка нарратива токенизации активов реального мира (RWA) на сегодняшний день. Figure не является теоретическим проектом, это уже прибыльная, масштабируемо работающая实体企业, которая токенизировала и перевела в сеть сотни миллионов долларов реальных финансовых активов.
1. Публичная проверка темы RWA
-
Бычий сценарий (Bull case): логика покупки строится на мощности вертикально интегрированной экосистемы Figure. Если Figure Connect удастся успешно расшириться от HELOC к более широким классам активов частного кредитования (автокредиты, потребительские кредиты, кредиты малому и среднему бизнесу) и стать доминирующей блокчейн-рыночной площадкой в этой области, компания превратится из обычного кредитора в незаменимую инфраструктуру финансовых рынков. В этом сценарии ее TAM (общий адресный рынок) расширится от рынка HELOC до глобального рынка частного кредитования в триллионы долларов, обосновывая получение более высоких множителей оценки на основе платформенного бизнеса.
-
Медвежий сценарий (Bear case): критика сосредоточена на высокой концентрации рисков в структуре управления и лицах основателей, а также на серьезных регуляторных и макроэкономических ветрах в лицо. Инвесторам придется почти полностью ставить ставку на долгосрочное видение и исполнение Майка Кагнеи, а при его стратегической ошибке или возникновении новых конфликтов вокруг стиля лидерства инвесторы столкнутся с отсутствием механизмов сдерживания.
-
Также есть аналитики, указывающие, что помимо рынка HELOC объемом 400 млрд долларов, концентрация в других сегментах частного кредитования выше, а存量业务 (stock business) сосредоточена в руках крупных национальных банков, поэтому добавленная коммерческая ценность, которую приносит блокчейн-технология Figure, ограничена, что затрудняет продвижение внутренних структурных изменений в этих вертикалях.
-
Итоговая оценка: IPO Figure предоставляет заманчивую, но рискованную инвестиционную возможность. Компания обладает четкими технологическими преимуществами и первым преимуществом на рынке с огромным потенциалом. Ее недавние финансовые результаты доказывают жизнеспособность бизнес-модели и операционный леверидж. Однако инвесторы должны взвесить эти преимущества против глубоких рисков корпоративного управления и неопределенностей внешней регуляторной и экономической среды. Успех или неудача акции FIGR на публичном рынке может породить значительные каскадные эффекты, повлияв на темпы притока институционального капитала в более широкий сектор RWA в предстоящие годы.
2. Катализаторы роста котировок после листинга
Снижение процентных ставок и восстановление спроса:
-
Умеренное снижение ставок понизит стоимость заимствований по HELOC, стимулируя большее число домовладельцев申请 кредитные линии. Учитывая, что высокие ставки в течение последнего года подавляли спрос на жилищное ипотечное кредитование, даже совокупное снижение на 50 базисных пунктов значительно улучшит ежемесячные платежи по HELOC.
-
Данные показывают, что с начала 2024 года по начало 2025 года ставки HELOC упали примерно на 2,5 процентных пункта, средняя ставка по вторичному HELOC в марте 2025 года снизилась ниже 7,5%, что снизило ежемесячный платеж при займе $50 000 с $412 до $311. По мере прогнозируемого дальнейшего снижения ставок на 50 базисных пунктов во втором полугодии 2025 года стоимость заимствований将进一步降低.
-
В Q1 2025 года объем снятия средств по вторичному ипотеке в США достиг $25 млрд, показав рост на 22% год к году, установив максимум за последние 17 лет за тот же период. Видно, что снижение ставок вызывает изменение поведения заемщиков, усиливая готовность «брать под залог equity жилья».
-
Кроме того, снижение ставок стимулирует большее строительство нового жилья и ремонт старого, стимулируя общий спрос на денежные средства в секторе недвижимости.
Прямое влияние на Figure:
-
Для Figure, используя свою гибкую онлайн-платформу и быстрый процесс одобрения, компания готова принять этот рост спроса,同步扩大 увеличив как объем выдачи кредитов, так и размеры торгов на платформе Figure Connect.
-
Сама Figure, поскольку основная выручка поступает от платформенных комиссий, а не от спреда по кредитам, обладает относительно низкой прямой финансовой чувствительностью к ставкам, однако ее объем торгов в высокой степени зависит от кредитного спроса, управляемого ставками. В целом, снижение ставок оказывает сложное влияние на компании, живущие за счет процентного дохода, тогда как на компании с комиссионной выручкой (как Figure) оно воздействует косвенно, через объемы сделок.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @SevenXVentures














