Оффшорное «пиршество» позади: от налогов по акциям США до ончейн-ценообразования — «борьба за стратегию» криптобирж
Автор: Фрэнк, аналитик сектора Web3
Задумывались ли вы когда-нибудь о том, что торговля криптоактивами в будущем тоже будет облагаться налогом?
Начиная с весны этого года многие пользователи материкового Китая, торгующие акциями США через Tiger Brokers и Futu Securities, стали получать уведомления о необходимости доплатить налоги задним числом. Это далеко не случайность: на фоне внедрения глобального обмена финансовой информацией по системе CRS зарубежные счета и инвестиции попадают под всесторонний мониторинг — от клиентов с высоким уровнем капитала до обычного среднего класса.
Логика здесь очевидна: «период вакуума финансового суверенитета» обычно недолог. Сегодняшние брокеры для торговли акциями США являются прологом к завтрашней торговле криптоактивами — как только эпоха диких правил завершится, бунтари с Ляншаня неизбежно будут интегрированы в регулярную армию:
От скрытой свободы открытия офшорных счетов для торговли акциями США до глобального обмена данными по CRS, от бурного роста сторонних платежных систем до строгого регулирования банковскими лицензиями центральных банков, финансовые инновации, существующие вне рамок основного регулирования, переходят из серой зоны в норму по необратимому пути.
Особенно в этом году на фоне интеграции Web3 в мейнстрим и прихода институциональных сил криптобиржи буквально оказались на исторической развилке: локально локализованные платформы с полным комплаенсом уверенно занимают свои позиции, серые офшорные пространства стремительно сокращаются, а цепочечные DEX набирают ход.
Пространства для маневра нет, есть лишь четкое разделение по направлениям.
Офшорные CEX: пиршество завершено
Централизованные биржи (CEX) остаются главными хищниками в текущей экосистеме криптоактивов.
Можно сказать, что CEX, чья основная статья дохода — комиссии за сделки, извлекли максимальную выгоду из взрывного роста рынка криптоактивов. По оценкам открытого рынка, годовая выручка и прибыль крупнейших офшорных CEX, таких как Binance и OKX, исчисляются миллиардами и даже десятками миллиардов долларов, например, годовая выручка Binance в 2023 году составила впечатляющие 16,8 млрд долларов, а годовой объем торгов криптовалютой превысил 34 трлн долларов.
Это означает, что даже в периоды нестабильности глобальной макроэкономики офшорные CEX остаются одним из самых прибыльных бизнесов.
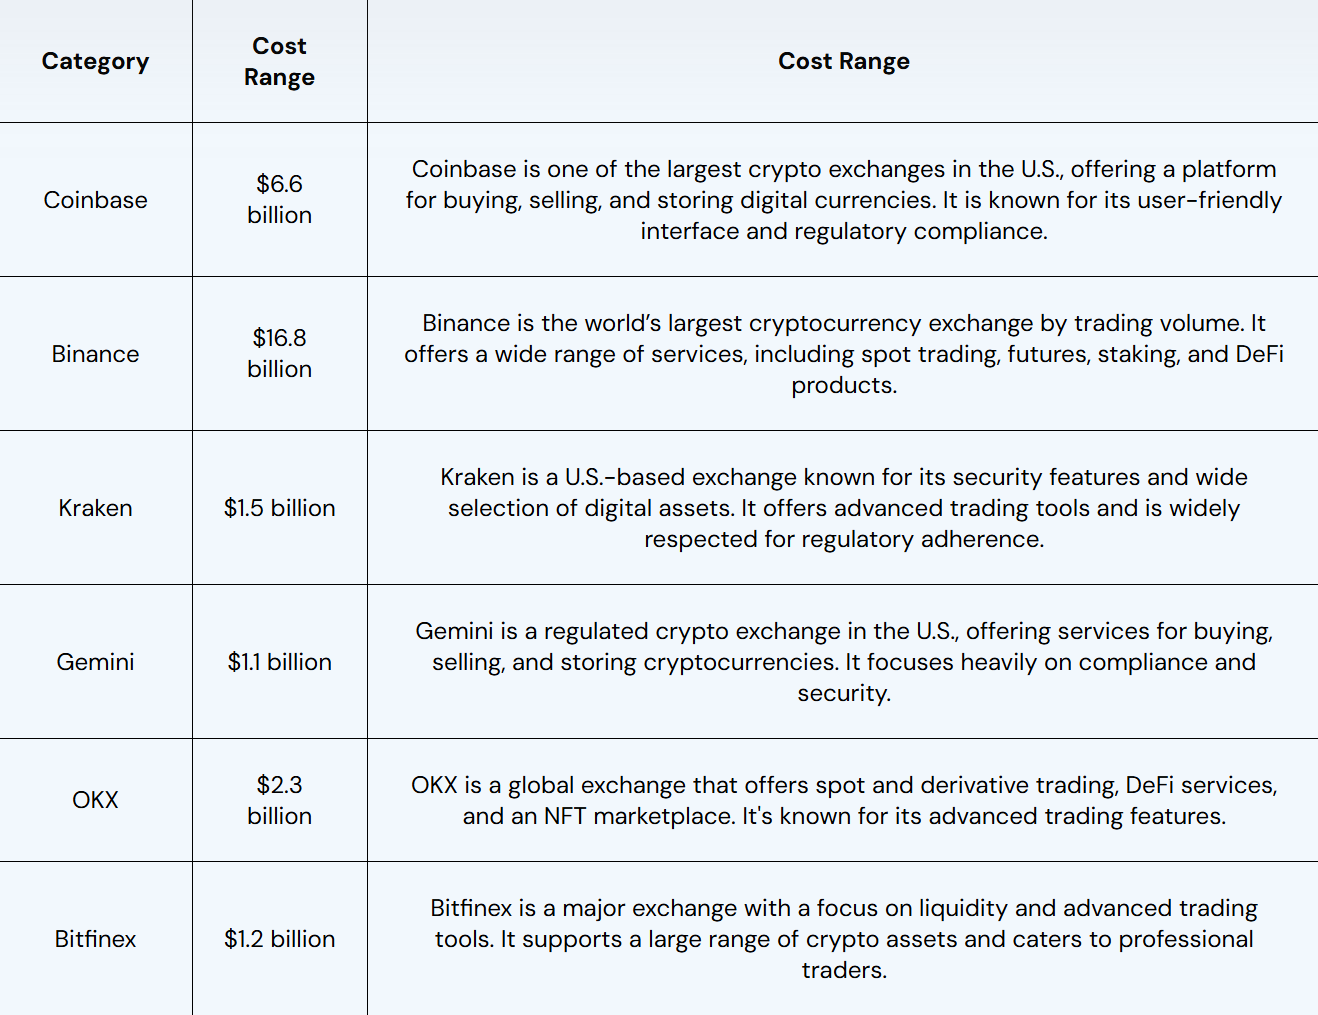
Источник: Fourchain
Лишь золотая эра офшорной модели, очевидно, подходит к концу.
Давление комплаенса и налоговый шторм перекидываются из традиционного финансов в криптопространство. Подобно недавнему громкому повышению требований к доплате налогов на торговлю акциями США, внимательные пользователи наверняка заметили, что за последний год на офшорных CEX, таких как Binance и OKX, постепенно нарастали споры и дискуссии:
Включая ограничение доступа к счетам для пользователей, чьим единственным источником дохода являются криптоактивы, и требование предоставлять подтверждение годового дохода и уплаты налогов.
Если оценивать объективно, цена, которую платят гиганты вроде Binance и OKX ради выхода из тени («легализации»), весьма высока. Помимо судебного преследования основателей, требуются колоссальные финансовые вложения — так, Binance публично сообщала, что только на комплаенс и безопасность в 2024 году было потрачено несколько сотен миллионов долларов, а внутренняя команда комплаенса выросла до 650 специалистов.
Особенно начиная с 2025 года все игроки стремятся ускоренно пройти комплаенс-аудит и подготовиться к потенциальному размещению акций, пока действует «политическое окно возможностей».
Например, Kraken сначала получил освобождение от обвинений в нарушении законодательства о ценных бумагах со стороны американской SEC, после чего ФБР прекратило расследование в отношении его основателя. Затем компания намекнула на планы IPO, а в последнее время появилась информация о привлечении инвестиций в размере 500 млн долларов при оценке компании в 15 млрд долларов, что свидетельствует о полном переходе к регуляторной модели.
OKX движется по тому же пути: еще в феврале этого года компания достигла соглашения с министерством юстиции США, выплатив штраф свыше 500 млн долларов, после чего активно продвигается к IPO на американских площадках. Кроме того, появились сведения о том, что отдел комплаенса в США был переведен в разряд структур с высшим приоритетом среди всех подразделений.
Эти шаги дают четкий сигнал: пространство для существования офшорной модели сжимается до исторического минимума, и CEX ведут ожесточенную гонку, чтобы успеть попасть в последнее окно комплаенс-возможностей.
Можно сказать, что политический медовый месяц в криптоиндустрии, спровоцированный изменением риторической повестки Трампа, включением BTC в балансы корпораций и фондов («балансизацией») и ажиотажем вокруг стейблкоинов, служит почти последним окном возможностей для трансформации офшорных CEX.
Упустив шанс на легализацию, эти игроки рискуют превратиться из вершины пищевой цепи экосистемы в объект, устраняемый историей.
Предсказуемая модель «разделения мира на три части»
Если представить текущий крипторынок аналогично рынку Гонконга и США, где участвовали китайские инвесторы десять лет назад, то регулирование и эволюция рынка просто отстают на несколько лет в своем временном графике.
При наложении глобальных требований налоговой комплаенс-совместимости, валютного контроля и прихода финансовых институтов будущее распределение ролей между биржами практически предсказуемо и сводится к разделению на три лагеря:
-
Локальные лицензированные CEX, соответствующие требованиям комплаенса: Яркие представители — Coinbase, Kraken, HashKey, OSL. Их ключевая особенность заключается в прямом взаимодействии с банками и возможностях комплаентного клиринга. Основная аудитория — локальные пользователи, институциональные клиенты и инвесторы с высоким капиталом. Эти площадки строят долгосрочную ценность бренда благодаря комплаенс-барьерам;
-
Офшорные серые CEX: Примеры — Binance, Bitget, Bybit. Обслуживают глобальных розничных трейдеров и часть пользователей с высоким риском. Под давлением общемировых комплаенс-тенденций и улучшения пользовательского опыта в блокчейне они неминуемо столкнутся со сжатием доли рынка, вытеснением и маргинализацией;
-
Полностью цепочечные децентрализованные биржи (DEX / DeFi-native): Не требуют прохождения KYC, работают по принципу разрешения для всех, изначально поддерживают расчеты криптоактивами внутри сети и кросс-чейн комбинированный трейдинг. В перспективе могут стать новым глобальным узлом ликвидности;
Среди них комплаентные биржи безусловно становятся «игроками на восходящей кривой», извлекая выгоду из политических преференций. На рынках США, Гонконга и других юрисдикциях такие платформы способны не только привлекать партнерства с банками и институционами, но и интегрироваться в национальные налоговые системы. Стратегическая цель этих площадок четко определена — стать цифровыми биржевыми и клиринговыми центрами нового поколения.
Так, один из часто упускаемых из виду сигналов таков: комплаентные биржи во главе с Coinbase входят в собственную золотую пору — в течение всего 2024 года доходы Coinbase составили 6,564 млрд долларов, что более чем вдвое превышает показатели прошлого года, а чистая прибыль достигла отметки в 2,6 млрд долларов, что почти равно половине доходов лидера офшорного сектора Binance (согласно рыночным оценкам).
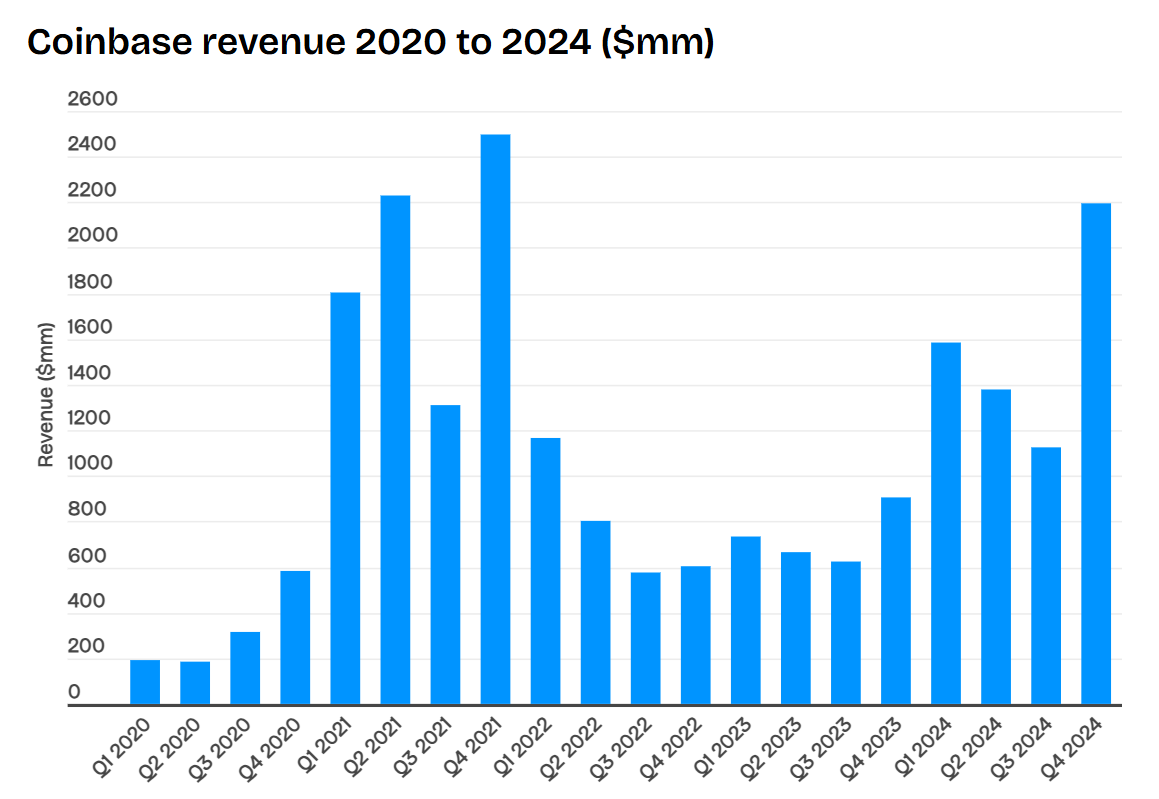
Что еще важнее, Coinbase практически не беспокоится об угрозах правоприменительных органов или риска блокировки счетов со стороны банков в основных юрисдикциях мира, что делает ее естественным «убежищем» для институциональных клиентов и инвесторов с высоким капиталом.
Цепочечные DEX относятся к категории игроков с наибольшим потенциалом и самым высоким потолком — «глобальных игроков рынка». Они не зависят от государственных лицензий, служат круглосуточными (7×24) мировыми узлами ликвидности, нативно поддерживают расчеты криптоактивами внутри сети и кросс-активные портфельные стратегии, отличаются высокой степенью программируемости.
Хотя их текущий объем рынка все еще не достигает 10% от показателей CEX, их рост обладает огромной эластичностью. Как только рынок деривативов внутри сети достигнет зрелости, глубина рынка DEX и пространство для стратегий привлекут значительный поток высокочастотного капитала, арбитражных операторов и институциональной ликвидности.
Например, объемы активов на Hyperliquid продемонстрировали впечатляющий рост в июле: увеличившись в начале месяца с отметки чуть ниже 4 млрд долларов, он достиг 5,5 млрд долларов, а к середине и второй половине месяца временами приблизился к 6 млрд долларов.
Кроме того, функционал DEX выходит за рамки простого носителя DeFi-инноваций и может стать базисом децентрализованного ценообразования для мировых товаров и криптоактивов. Яркий пример — новые индексные торговые пары TSLA.M/BTC и другие, запущенные на платформе Fufuture на базе механизма «бессрочных опционов с залогом в криптовалютной монете»:
Они позволяют пользователям использовать токенизированную акцию TSLA.M в качестве залога для торговли бессрочными опционами по парам BTC/ETH. Это не только открывает новый путь для обеспечения ликвидности токенизированных акций США, но и в более широком контексте может служить инструментом для формирования пулов ценообразования продуктов, токенизированных золота / нефти или других мелких мем-активов.
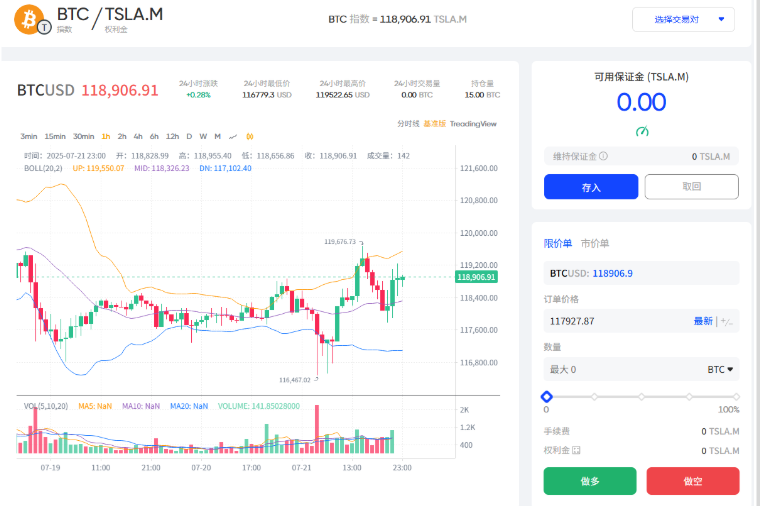
В целом стратегическая ценность подобных механизмов деривативов на DEX, как у Fufuture, сочетающих опционы и бессрочные контракты, заключается в способности преобразовать длинные хвосты активов, которые ранее лежали мертвым грузом в кошельках (например, SHIB, TSLA.M и т.д.), в полноценный маржинальный залог, тем самым активируя кросс-активную ликвидность. Это формирует естественную положительную обратную связь «владение позицией = участие в строительстве ликвидности», позволяя цепочечному рынку ближе приблизиться к эффективности использования капитала и глубине традиционных производственных рынков.
Напротив, офшорные CEX уже достигли своего потолка, а пространство для выживания стремительно сжимается. С одной стороны, они зажаты между требованиями комплаенса и развитием цепочечных решений, не имея перспективы долгого существования, а с другой — ужесточение глобального регулирования, автоматический обмен налоговыми данными по системе CRS и многослойные банковские процедуры KYC делают поддержку серого трафика крайне затруднительной.
Безусловно, пиршество офшорной модели подходит к концу. Если раньше она служила «серой буферной зоной», аккумулирующей возможности арбитража с регулированием, то в перспективе рискует надолго остаться на политической границе, оказавшись под двусторонним давлением со стороны комплаентных площадок и цепочечных рынков: либо интегрироваться в налоговую и комплаенс-систему, став локальным лицензированным институтом, либо полностью перейти в блокчейн, превратившись в безграничный глобальный рынок.
Промежуточная зона обречена на очищение.
Новая миссия DEX: децентрализованное ценообразование мировых активов
При взгляде на ситуацию в долгосрочной перспективе конкуренция будущих бирж вышла далеко за рамки битвы за трафик и комиссии — это теперь борьба маршрутов в условиях переписанных правил глобального рынка.
Если DEX первого поколения были скорее экспериментальной площадкой для DeFi-инноваций, то по мере того как локализованные лицензированные биржи в США, Гонконге и других регионах начнут выполнять требования комплаенса, интегрироваться в налоговые системы и выстраивать полное взаимодействие с банковской инфраструктурой, миссия DEX может быть полностью переосмыслена:
Они возьмут на себя функцию «ценообразования и установления котировок» на глобальных рынках с свободным доступом.
Почему именно цепочечные DEX должны обладать правом ценообразования на глобальные активы?
-
Потому что в отличие от акций и облигаций, которые имеют ярко выраженные региональные особенности (за исключением американских акций и облигаций), сырьевые товары, такие как золото, нефть и медь, а также криптоактивы вроде BTC и ETH, от природы являются универсальными торгольными инструментами по всему миру;
-
В то время как традиционные товарные фьючерсы концентрируются в Чикаго, Лондоне, Шанхае и других городах, подвержены ограничениям по часовым поясам и торговым сессиям, то блокчейн работает непрерывно 7×24 часа, обеспечивая ликвидность без часовых различий и ограничений по доступу;
-
И самое интересное, что стейблкоины могут выступать в роли универсального инструмента расчетов в мировом масштабе — трейдеры открывают позиции с залогом в стейблкоинах, а весь PnL рассчитывается в той же валюте. Это означает, что процесс ценообразования больше не будет зависеть от географических границ или банковской инфраструктуры;
Благодаря этим трем ключевым характеристикам, DEX естественным образом претендует на роль фундамента децентрализованного ценообразования для криптоактивов и сырьевых товаров.
Источник: CoinGecko
Разумеется, для DEX фундаментальным драйвером ценообразования всегда была не простая спотовая торговля, а механизмы ценообразования и глубина рынка, формируемые системами деривативов, таких как фьючерсы и опционы.
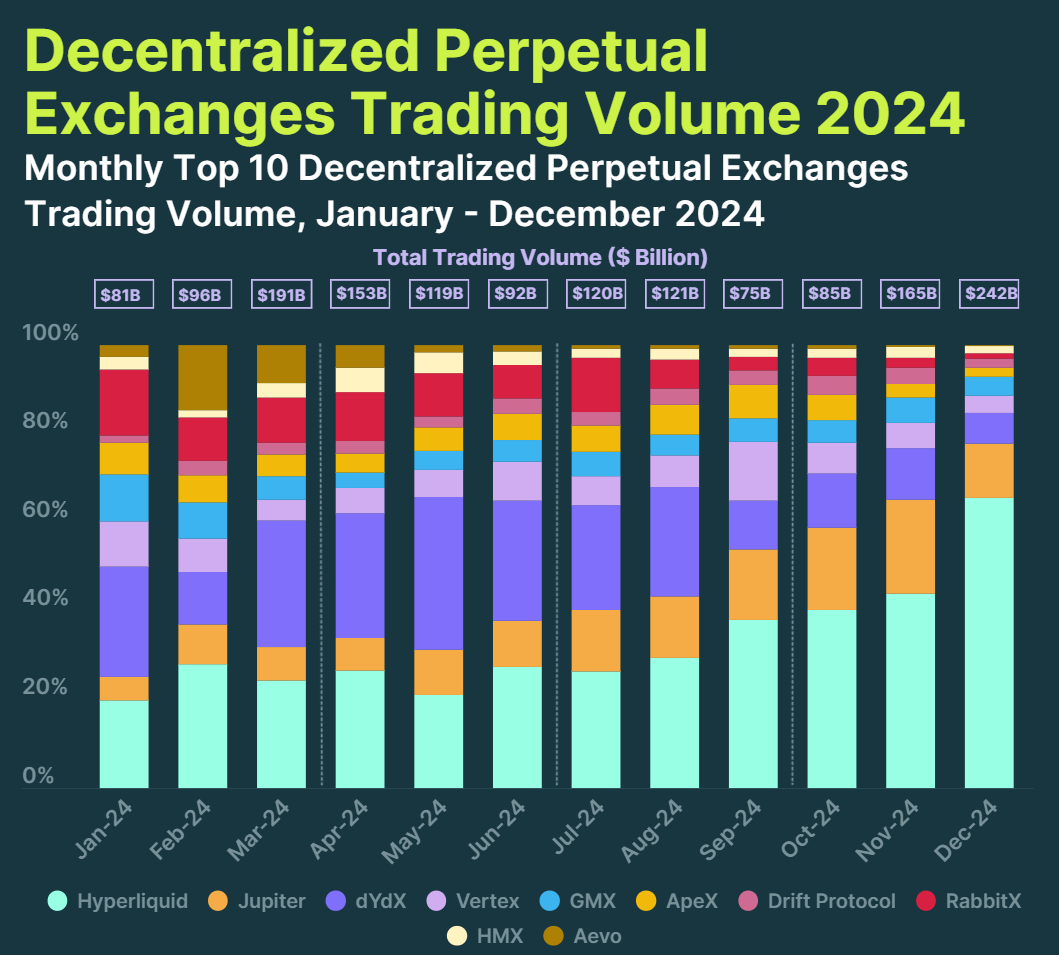
Поэтому именно в 2024 году рынок деривативных DEX пережил взрывной рост: совокупный оборот всех Perp DEX достиг отметки в 1,5 трлн долларов, что более чем вдвое превышает показатель 2023 года в 647,6 млрд долларов.
В сегменте фьючерсных контрактов лидирует Hyperliquid, чей годовой оборот взлетел с 21 млрд долларов в 2023 году до 570 млрд долларов в 2024 году, продемонстрировав кратный рост в 25,3 раза. В последнее время платформа вошла в пятерку ведущих торговых деривативов по дневным объемам, местами преодолевая отметку в 10 млрд долларов ежедневно, что сопоставимо с показателями некоторых бирж среднего звена.
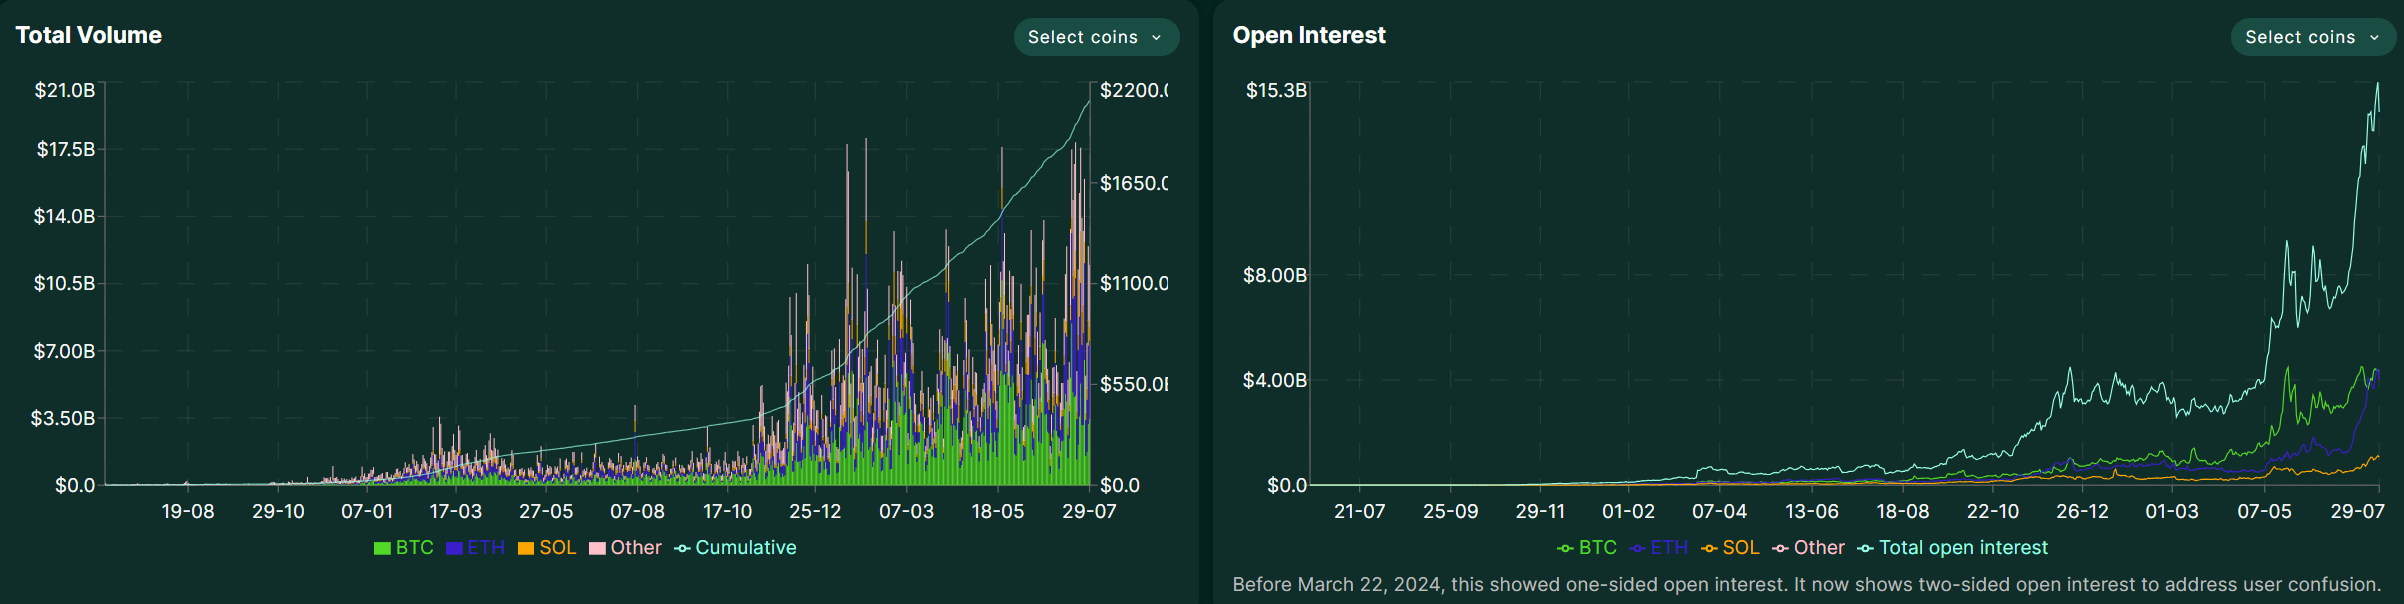
Источник: Hyperliquid
На уровне более сложных кросс-активных стратегий и логики ценообразования деривативов внутри сети, Fufuture представляет собой конкретный пример работы своего механизма «бессрочных опционов с залогом в криптовалютной монете»: отсутствие фиксированной даты экспирации и динамическое начисление премии в зависимости от времени удержания позиции позволяет одновременно использовать нелинейную доходность опционов и ритмику торговли бессрочными контрактами.
Только непосредственно ознакомившись с продуктом бессрочных опционов Fufuture, можно по достоинству оценить его инновационность по сравнению с традиционными цепочечными опционами. Возьмем для примера пользователя, владеющего токенами SHIB: такие мем-активы в классических протоколах внутри сети практически непригодны в качестве любого вида обеспечительного залога, однако на платформе Fufuture достаточно депонировать SHIB на счет, чтобы сразу использовать его в качестве маржи для торговли.
На практическом уровне, как только SHIB конвертируется в статус «доступной маржи», весь торговый процесс становится практически идентичным обычной контрактной сделке — вам не нужно использовать стейблкоины в качестве залога, не нужно выбирать дату экспирации, страйк-цену или кривые прибыли/убытков по сделке на покупку/продажу. Просто, как и в обычной торговле фьючерсами, выберите актив, направление (лонг/шорт) и объем позиции, чтобы приступить к торгам.
Теоретически эта архитектура также позволяет активировать в качестве доступной маржи любые цепочечные активы, включая новейшие токенизированные акции США — пользователи могут использовать TSLA.M и NVDA.M в качестве залога для участия в стратегиях бессрочных опционов на BTC и ETH (дополнительное чтение: 《Мысли о ликвидности токенизации акций США: как реконструировать логику внутрисетевых торгов?》), тем самым формируя подлинную сеть спекуляций и хеджирования через рынки, уровень свободы комбинаций на которой труднодоступен для традиционных CEX.
С точки зрения отраслевого значения, такие цепочечные деривативные DEX, как Hyperliquid и Fufuture, представляют собой нечто большее, чем просто способ обойти регуляторные ограничения; они создают для мировых сырьевых товаров беспрецедентную 7×24-часовую транснациональную торговую и клиринговую сеть.
Особенно ценен механизм торговли наподобие Fufuture, где не требуется заранее конвертировать средства в стейблкоины, а открытие позиции происходит путем простого выбора направления, что позволяет максимально раскрыть ликвидность и пространство для стратегий внутри сетевых активов. Такой подход не только сопоставим по удобству с традиционными CEX, но объективно достижим исключительно через деривативные DEX внутри сети, что дает им большой потенциал стать главным «точкой входа в ценообразование» для глобальных активов в блокчейне.
Заключение
Конкуренция бирж будущего — это не битва за считанные дни, а определение разрыва между теми, кто переписывает правила глобального рынка.
Локализованная комплаентная модель, офшорная серая ниша и третья модель, которая станет фундаментом децентрализованного ценообразования для следующего витка развития мировых товаров и криптоактивов.
Промежуточных вариантов не существует.
На исторической развилке будущего выбор направлений уже сделан; остается лишь вопрос времени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Farm_Web3