


Кто из трёх ключевых игроков на рынке токенизированных акций США окажется впереди?
Автор: @BlazingKevin_, исследователь в Movemaker
На фоне ожидаемого дерегулирования со стороны Трампа давно замороженный рынок токенизированных акций в 2025 году заново оживает под новым соусом RWA. Введение в криптоиндустрию одного из самых ликвидных активов в мире — американских акций — и предоставление возможности глобальным криптопользователям торговать ими в любое время и в любом месте несомненно является масштабным и привлекательным нарративом.
Однако путь этот нестелется ковром. От ранних концепций STO до экспериментов с синтетическими активами в период Лета DeFi и кратких попыток FTX и Binance — история токенизированных акций полна взлетов и падений. Сегодня, на фоне тонких изменений регуляторной среды, началась новая гонка.
В этой гонке выходят на передний край три силы, представляющие три совершенно разных пути: «удар сверху» от гиганта онлайн-брокериджа Robinhood, «открытое лего» нативного для DeFi проекта xStocks (выпускается Backed Finance, распространяется через Kraken и др.), а также «гибридная модель» загадочного новичка StableStocks, поддерживаемого венчурными фондами, включая Matrix Partners.
В данной статье мы подробно разберем эти три направления, детально рассмотрим их правовую основу, бизнес-модели и ключевые различия, а также обсудим, кто с наибольшей вероятностью окажется в лидерах в этой рискованной игре.
1. Четыре волны токенизации акций
Чтобы понять текущую конкурентную среду, необходимо обратиться к истории. Развитие токенизированных акций прошло примерно четыре этапа:
-
Зарождение STO (2017–2018 гг.): Появилась концепция STO (токенизация ценных бумаг), направленная на вывод традиционных ценных бумаг в блокчейн с соблюдением нормативных требований. Однако из-за отсутствия единых стандартов, высоких затрат на комплаенс и дефицита ликвидности на вторичном рынке эта попытка вскоре угасла.
-
Эксперименты с синтетическими активами (Лето DeFi 2020): Проекты, такие как Synthetix и Mirror Protocol, попытались создать «синтетические активы», привязанные к ценам американских акций, путём избыточного залога криптоактивов. Эта модель обошла проблему прямого владения акциями с точки зрения регулирования, но в итоге провалилась из-за нехватки PMF (соответствия продукта рынку). Недостаточный спрос на ончейн-торговлю лишил маркетмейкеров стимулов, ликвидность иссякла, и в конечном итоге большинство проектов сняли соответствующие активы по «регуляторным соображениям».
-
Пробные запуски на CEX (2020–2021 гг.): Централизованные биржи, такие как FTX и Binance, запустили токенизированные акции с централизованным хранением благодаря сотрудничеству с лицензированными финансовыми организациями. Этот подход на время привлёк значительный объём торгов (ежемесячный объём FTX в октябре 2021 года достиг 94 млн долларов США), однако, конкурируя напрямую с традиционными биржами, такими как NASDAQ, он быстро столкнулся с огромным регуляторным давлением. Сервис Binance был приостановлен всего через три месяца после запуска, а операционная деятельность FTX завершилась вместе с крахом его империи.
-
Ренессанс RWA (настоящее время): На фоне новых регуляторных ожиданий сектор перезагружается. На этот раз ключевой нарратив сместился в сторону RWA, делая акцент на выпуске токенов, полностью обеспеченных реальными акциями в пропорции 1:1 через юридически прозрачные структуры, где безопасность активов и прозрачность выходят на первый план.
2. Обзор текущей рыночной ситуации
Согласно данным RWA.xyz, совокупный объем выпуска на рынке акций RWA составляет около 374 млн долларов США, однако рост идёт медленно. Рыночная структура характеризуется фрагментацией:
-
Exodus (EXOD): Самая крупная капитализация (около 258 млн долларов США), но её модель носит скорее символический характер. Пользователи могут перенести акции EXOD, торгующиеся на NYSE, в сеть Algorand, однако это лишь «цифровой двойник», не предоставляющий никаких ончейн-прав и не подлежащий свободной торговле в блокчейне.
-
Dinari: Образец compliant-исследований. Компания зарегистрирована в США и получила драгоценную лицензию брокера-дилера. Однако, чтобы соответствовать строгим требованиям, выпускаемые ею dShares не могут свободно торговаться ончейн; все покупки и продажи должны осуществляться через официальный сайт в часы торгов американскими акциями. Это делает пользовательский опыт продукта ничуть не лучше, чем у традиционных брокеров вроде Futu, скорее напоминая традиционного брокера, использующего криптовалюту как канал пополнения депозита, поэтому размер рынка остается ограниченным.
-
Montis Group: Британский эмитент цифровых активов с капитализацией около 55 млн долларов США, специализирующийся на выводе в блокчейн реальных активов, таких как европейские акции и облигации. Однако, аналогично ситуации с Exodus, Montis на данный момент токенизировала лишь собственные акции, и эти токены также не подлежат свободной ончейн-торговле. Для инвесторов Web3, ищущих ликвидность и композируемость, такая модель на данном этапе не представляет особой практической ценности.
Именно в этом контексте выход на рынок Robinhood, xStocks и StableStocks приносит в индустрию три более амбициозных парадигмы.
3. Три локомотива — глубокое деконструирование трёх моделей
Мы разберем этих трех основных игроков с трех измерений: правовой основы, бизнес-модели и композиции (совместимости).
1. Robinhood: деривативные контракты + B2C + контролируемая экосистема
-
Правовая основа и путь комплаенса: По всему миру немало компаний исследуют путь интеграции «крипто + акции», но подход Robinhood выделяется. Вместо прямого выпуска токенов, подтверждающих право собственности на акции, они выбирают более гибкий способ выхода на рынок: отражение базового актива через деривативы. Продукт, запущенный в Европе, по сути не является торговлей ценными бумагами, а представляет собой внебиржевой финансовый контракт, выпущенный в рамках европейской директивы MiFID II. Другими словами, пользователи покупают не «токен акции», а цифровой сертификат, отслеживающий колебания конкретной стоимости акции. Такое юридическое конструирование позволило Robinhood избежать сложнейших барьеров комплаенса с ценными бумагами и выйти на зарубежные рынки с минимальным сопротивлением.
-
Техническая архитектура и «закрытый сад»:
-
Выбор базовой сети: С технической точки зрения Robinhood использует Arbitrum в качестве развернутой сети. По сравнению с Ethereum Mainnet она обеспечивает высокую производительность, низкие транзакционные издержки и при этом наследует зрелую безопасность Ethereum. Деплой сотен токенов был завершен всего за несколько долларов комиссии Gas, что наглядно демонстрирует преимущество в эффективности.
-
Контроль доступа: Однако эта система не является открытым райским уголком DeFi. Внутри смарт-контрактов прописаны строгие правила белого списка: каждая транзакция проверяет, прошел ли получатель комплаенс-аутентификацию Robinhood. Другими словами, это типичная «контролируемая зона», куда можно попасть только пройдя KYC. Экосистема жестко контролируется самой компанией, за счет чего приходится жертвовать совместимостью с внешним миром DeFi.
-
Будущие амбиции: Еще более примечательным шагом компании является подготовка к запуску собственной сети Layer 2 — Robinhood Chain, построенной на технологическом стеке Arbitrum. Это действие направлено не просто на снижение затрат, а посылает более сильный сигнал: Robinhood хочет взять контроль над базовой технологией, создавая кастомизированную среду для будущей масштабной стратегии в сфере RWA.
-
Стратегическая глубина и видение: Если сводить эту модель исключительно к «закрытому саду», значит недооценивать амбиции Robinhood. Генеральный директор Влад Тенев неоднократно заявлял о видении компании: «Capital as a Service» (капитал как сервис). Токенизация здесь не просто маркетинговый ход, а важный инструмент демократизации финансов, особенно для неликвидных активов, которые долгое время были зарезервированы для клиентов с высоким уровнем капитала. Представьте: если обычные пользователи смогут косвенно получить экспозицию к акциям недооцененных гигантов вроде SpaceX или OpenAI через деривативные токены, структура власти на рынке капитала будет переформатирована.
Конечно, реальность не всегда выглядит оптимистично. Крупные частные компании обычно не испытывают проблем с финансированием, поэтому практически невозможно заставить их самостоятельно «приглашать розничных инвесторов». Это означает, что решение по токенизации должно обойти традиционную логику размещения, чтобы достичь обычных вкладчиков. Но у этой модели есть и скрытые риски: после выпуска токенов, связанных с OpenAI, сам OpenAI незамедлительно выпустил заявление об отсутствии связей с ними, что обнажило проблему — деривативный подход может создавать огромный разрыв в прозрачности информации и понимании со стороны инвесторов.
При сравнении с другими платформами подход Robinhood отличается от традиционных попыток вывода ценных бумаг в блокчейн (таких как синтетические активы Synthetix или предиктивные рынки Polymarket). Он не делает ставку на полную открытость DeFi, а стремится захватить долю рынка за счет комбинации «строгий комплаенс + высокий уровень пользовательского опыта». Его логика скорее напоминает расширение классической финтех-платформы, а не фундаменталистский подход к on-chain технологиям.
В случае терпимого отношения или постепенного признания со стороны регуляторов Robinhood сможет первой создать супер-портал, объединяющий розничных инвесторов, комплаенс и RWA, став потенциально первым пунктом входа в токенизированную финансовую систему для розницы в Европе и Америке.
Комментарий одним предложением: Попытка Robinhood — это не просто «перенос акций в блокчейн», а эксперимент по реконструкции традиционной модели дистрибуции деривативов с использованием криптографии. Она применяет блокчейн для повышения эффективности доставки продукта и комплаенса, стремясь к целям, значительно превосходящим рамки криптоиндустрии, и фактически указывая на новое определение всей глобальной финансовой системы.
2. xStocks: токены, обеспеченные активами + B2B2C + полная композируемость
-
Правовая основа и путь комплаенса: На рынке токенизированных акций позиция xStocks довольно уникальна. В отличие от некоторых платформ, предлагающих лишь ценовую корреляцию деривативов, они идут по пути полного отражения реальных активов. Вся архитектура создана швейцарской compliance-командой Backed Finance, опирается на законодательную базу Швейцарии в области DLT и использует специальный целевой вектор (SPV), созданный в Лихтенштейне, для депонирования реальных акций. Этот SPV отвечает только за одно — хранение базовых активов и полное юридическое разделение с эмитентом и торговой площадкой. Другими словами, даже в случае проблем с оператором права инвесторов будут защищены независимо. Инвесторы получают не «контрактную бумажку», а приоритетное обеспеченное кредиторское требование, привязанное к реальным активам.
-
Техническая архитектура и прозрачность:
-
Выбор базовой сети: На техническом уровне выпуск токенов xStocks осуществляется в сети Solana. Причина понятна: высокая пропускная способность, низкие расходы и минимальная задержка подтверждения — эти характеристики изначально подходят для частых сделок и комбинирования с инструментами DeFi.
-
Основа прозрачности: Чтобы инвесторы могли доверять тому, что токены действительно обеспечены реальными резервами, xStocks внедрила доказательство резервов от Chainlink. Любой желающий может в любой момент проверить состояние резервов ончейн, что добавляет их «токенам активов» дополнительный слой прозрачности.
-
Открытые контракты: С другой стороны, будучи стандартными токенами SPL, токены xStocks свободно циркулируют в сети Solana, легко интегрируются с нативными протоколами DeFi, такими как Jupiter и Kamino, обладают полной композируемостью.
-
Стратегическая глубина и видение: С коммерческой точки зрения xStocks не является закрытой системой, ориентированной напрямую на потребителей, а использует логику дистрибуции B2B2C. Выпуск и выкуп токенов на первичном рынке осуществляются Backed Finance для институциональных клиентов, а торги на вторичном рынке проводятся через такие биржи, как Kraken и Bybit. Таким образом, она способна привлекать профессиональные институты, одновременно охватывая массы розничных инвесторов через зрелые площадки, в конечном итоге высвобождая ликвидность в открытой экосистеме. Данные уже подтверждают потенциал такой модели: после поддержки со стороны популярных платформ ее дневной объем торгов однажды превысил 6 млн долларов. Долгосрочное видение заключается в развитии этой модели в виде «токенизации как услуги» (Tokenization as a Service), предоставляя финансовым учреждениям стандартизированные инструменты для вывода активов в блокчейн.
Подход xStocks создает резкий контраст с Robinhood. Модель Robinhood скорее напоминает «цифровизацию финансовых деривативов», фиксируя пользователей за счет механизма контролируемого белого списка; тогда как xStocks выводит в блокчейн реальные активы и сохраняет полную интероперабельность с DeFi. Это означает, что она изначально лучше соответствует нарративу Web3 об «открытом лего», но также берет на себя риски нахождения в регуляторной серой зоне и возможность утечки рисков в открытой среде.
Успех этой модели зависит от двух факторов:
1.Способность реально обеспечить глубину ликвидности.Если токенизированные активы будут выпускаться только в одну сторону без достаточного числа контрагентов и арбитражных механизмов, их рыночная ценность останется весьма ограниченной.
2. Сумеет ли завоевать долгосрочную терпимость регуляторов. Текущая структура SPV уже обеспечивает юридическую изоляцию, однако будущая квалификация «токенизированных ценных бумаг» в разных странах еще не унифицирована. В случае возникновения регуляторных коллизий экосистема может столкнуться со значительными потрясениями.
Стоит отметить, что модель xStocks может вдохновить на более широкое применение. Например, она предлагает воспроизводимую парадигму для «токенов с поддержкой активов», отличных от стейблкоинов, что особенно подходит для токенизации облигаций, ETF и даже фондов искусства. В отличие от «контролируемых токенов», выпускаемых отдельными биржами, она делает упор на свободную комбинируемость с модулями DeFi, что приносит в целом криптоэкосистему новые источники ликвидности.
Комментарий одним предложением: xStocks не пытается переделать биржи, а предоставляет DeFi новый базовый слой активов. Они стремятся перенести стоимость традиционных финансов в блокчейн честно и прозрачно, формируя новую рыночную экосистему через открытую композицию. Если направление Robinhood можно охарактеризовать как «вывод бизнеса в блокчейн», то логика xStocks ближе к «выводу активов в блокчейн».
3. StableStocks: агентское удержание + B2C + внутренняя композиционная механика
-
Правовая основа: StableStocks использует уникальную модель «агентского удержания + бенефициар». Платформа создает специальный SPV и совместно с лицензированным брокером (например, австралийским HABIT TRADE) открывает институциональный счет для фактической покупки и депонирования акций. Конечные инвесторы не владеют акциями напрямую, а выступают в роли бенефициаров,享有的 соответствующими правами. Такая структура позволяет StableStocks функционировать, опираясь на compliance-систему партнера, не обладая прямой полноценной брокерской лицензией, сохраняя баланс между соответствием нормам и гибкостью.
-
Бизнес-модель: Позиционирование StableStocks представляет собой типичную модель B2C. Она упаковывает пополнение счета, торговлю, депонирование и деривативные инструменты в собственную платформу. В отличие от некоторых решений, следующих логике B2B2C, StableStocks предпочитает самостоятельно обслуживать конечных пользователей. В плане экосистемы платформа тесно связана с Binance и BNB Chain.
-
Композируемость: Ключевое отличие StableStocks заключается в том, что оно не стремится к полностью открытой внешней композиции, а строит внутреннюю замкнутую систему с композируемыми элементами. Токены прав на акции, которыми владеют пользователи, можно дополнительно внести в «StableVault» платформы, чтобы затем выпустить токены stStock с доходностью. Это логика «финансового парка с ограждением» — варианты использования ограничены, но пользовательский опыт гораздо более контролируемый.
В более системном представлении цепочка работы модели StableStocks распадается на пять ключевых этапов:
Источник и получение акций базируются на реальных ценных бумагах от лицензированных брокеров:
-
Австралийская Habit Trade (владеет 70%) курирует канал торговли американскими акциями
-
Традиционные банки (такие как ANZ и DBS) обеспечивают валютные расчеты и поддержку каналов финансирования.
-
Происхождение акций проверено, это не синтетические активы.
Механизм расчетов и депонирования: акции централизованно депонируются SPV, что изолирует риски;
-
Сотрудничество с клиринговым оператором NASDAQ гарантирует соблюдение нормативных требований и стабильность движения базовых активов.
-
Обеспечивается соответствие 1:1, снижая риск дефолта контрагента.
Токенизация и выпуск ончейн: StableStocks конвертирует депонированные акции в токены акций;
-
Выпуск токенов осуществляется в сети BNB Chain, получая поддержку от кошелька Binance и торговой экосистемы;
-
Каждый токен обеспечен реальным активом и относится к стандартным токенам, обеспеченным активами.
Интеграция стейблкоинов и крипто-ворота: подключается к каналу стейблкоинов Coinbase, позволяя пользователям напрямую обменивать USDC на токены акций;
-
Это устраняет барьеры преобразования средств между пользователями фиатных валют и крипто-пользователями.
Использование на стороне пользователя и масштабирование
-
Токены акций можно хранить и торговать в кошельке Binance;
-
Помимо непосредственных инвестиций, они интегрируются в собственные модули DeFi платформы StableStocks (стейкинг, повышение доходности).
-
Пользовательский опыт больше напоминает комбинацию «Robinhood + DeFi-lite».
StableStocks выбирает «средний путь» — он не так закрыт, как Robinhood (где только торговля), и не настолько открыт, как xStocks (полная интеграция с лего DeFi), а строит полуоткрытую систему. Для традиционных финансовых инвесторов он предлагает новый способ входа на ончейн-рынок; для крипто-пользователей предоставляет удобный доступ к голубым фишкам, таким как Tesla, Apple и McDonald's. Его ключевые преимущества заключаются в следующем:
-
Соответствие нормам: использование архитектуры лицензированных брокеров;
-
Стабильность: клиринговые операторы + депонирование через SPV;
-
Удобство: замкнутый цикл B2C;
-
Инновации: внутренняя композируемость DeFi-lite.
Комментарий одним предложением: StableStocks прокладывает промежуточный маршрут, пытаясь найти баланс между закрытой простотой использования Robinhood и открытой сложностью xStocks. Ее ставка сделана на то, что пользователи хотят опыта «DeFi-lite» — получать повышение доходности от DeFi, не неся всех рисков и сложности открытой DeFi-среды.
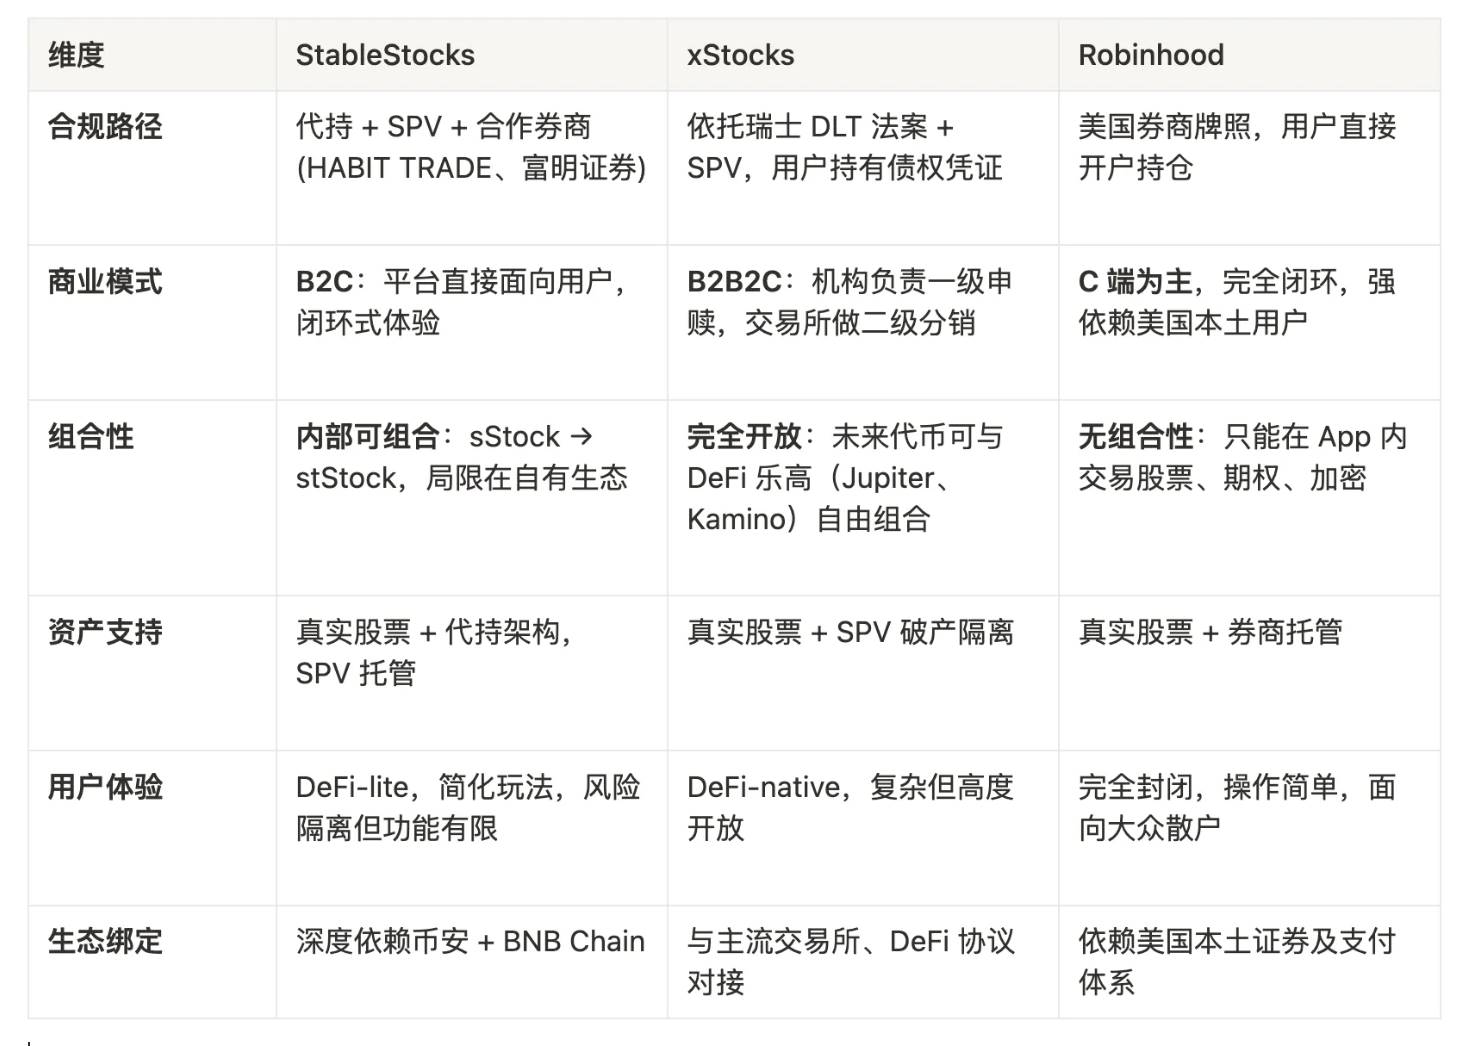
Сравнительная таблица: StableStocks vs xStocks vs Robinhood
4. Непреодолимые структурные барьеры
Несмотря на разнообразие моделей, на текущем этапе все решения по токенизации акций сталкиваются с рядом общих структурных барьеров, решение которых в короткие сроки затруднено:
-
Конфликт ценностного предложения и реальной ликвидности: Все текущие платформы сталкиваются с классической дилеммой «что было раньше: яйцо или курица». С одной стороны, для пользователей, уже имеющих удобное доступ к торговле американскими акциями, ценностное предложение токенизированных акций кажется размытым. Ончейн-торговля не только не предлагает лучших комиссий, но и из-за дефицита ликвидности приводит к повышенным проскальзываниям, существенно уступая по удобству зрелым интернет-брокерам. С другой стороны, именно недостаток сильной ценностной базы для привлечения массовых пользователей и капитала тормозит углубление ончейн-ликвидности, образуя самоподкрепляющийся цикл отрицательной обратной связи: нет пользователей — нет ликвидности, нет ликвидности — нет привлечения пользователей. Разорвать этот круг крайне сложно, если не предоставить существующей базе абсолютно новую незаменимую функциональность.
-
Структурные изъяны: Текущие токенизированные акции по сути являются лишь «цифровыми двойниками» реальных акций, однако такое копирование несет фундаментальные недостатки. Во-первых, обещание круглосуточной торговли во многом иллюзорно. Когда базовый фондовый рынок (например, NASDAQ) закрыт, ончейн-маркетмейкеры не могут хеджировать свои риски, прибегая к экстремальному расширению спредов или полному оттоку ликвидности для защиты, что серьезно снижает эффективность торгов в выходные дни и после закрытия основной сессии. Во-вторых, эти токены лишают пользователей полных прав акционеров. Инвесторы получают лишь право на экономическую выгоду от акции, а не полноценную собственность, включающую право голоса.
-
Централизованные риски под маской «децентрализации»: Несмотря на работу в децентрализованных блокчейнах, основа доверия для этих моделей RWA высококонцентрирована в ряде офчейн-сущностей. Будь то SPV, выпускающий токены, сторонние банки, отвечающие за депонирование активов, партнеры-брокеры, выполняющие сделки, или мосты между фиатным и крипто-миром, каждый этап представляет собой потенциальную точку отказа. При любом сбое в управлении, судебных разбирательствах или банкротстве этих централизованных структур ончейн-токены могут мгновенно потерять стоимостное обоснование.
-
Потенциальный парадокс композиции DeFi: Для открытых моделей вроде xStocks конечное видение — стать «финансовым лего» мира DeFi. Однако эта композитивность сталкивается с суровым парадоксом. Когда протокол кредитования DeFi рассматривает возможность приема TSLAx в качестве залога, ему необходимо оценивать не только волатильность самой акции Tesla, но и платформенные риски, возникающие из-за структуры токенизации — риск дефолта эмитента Backed Finance или ее депозитария. Этот двойной риск «актив + платформа» заставляет протоколы DeFi проявлять крайнюю осторожность при интеграции подобных RWA-активов. Кроме того, размытый правовой статус этих токенов отпугивает протоколы из страха попасть под регуляторные удары за «незаконную деятельность на рынке ценных бумаг». Это объясняет, почему ни один из крупных протоколов DeFi пока не принимает их в качестве основного залога, а путь к истинной композиции остается долгим.
Заключение: Кто из трех моделей победит в будущем?
Финал этой гонки, возможно, будет зависеть не столько от того, чья юридическая архитектура изящнее, а от того, кто первым создаст для пользователей неотъемлемую ценность.
-
Путь к победе Robinhood лежит через масштабирование. Если их цель — просто предложить привычный класс активов миллионам существующих пользователей в новом формате, они, вероятно, одержат верх по количеству пользователей.
-
Путь к победе xStocks лежит через создание экосистемы. Если нарратив «финансового лего» оправдается и в будущем многие протоколы DeFi начнут использовать его в качестве основного залога или базового актива для построения ончейн-опционов, кредитования и структурированных продуктов, именно эта модель определит будущее Web3.
-
Путь к победе StableStocks лежит через оптимизацию пользовательского опыта. Если ей удастся доказать, что рынок «DeFi-lite» реален, предложив комплексный, низкопороговый опыт «торговля + доходность», она, возможно, пробьет себе голубую воду между обычными пользователями и ярыми энтузиастами DeFi.
В конечном счете, так называемые «ончейн-акции США» по-прежнему находятся в стадии испытаний и сейчас скорее напоминают финансовую оболочку в пробелах регулирования, чем зрелый рыночный инструмент. Узловой момент, способный изменить правила игры, кроется не в том, кто быстрее пройдет проверку гипотезы, а в том, кто сможет предложить в блокчейне полноценную торговую систему, объединяющую спотовую торговлю, короткие позиции, кредитное плечо и управление рисками. Только когда финансовые возможности и функциональность ончейн-акций действительно сравняются с ведущими нью-йоркскими брокерами Wall Street или превзойдут их, этот переход перейдет в实质ную стадию. На сегодняшний день пионеры этого рынка лишь начали запускать свои колеса на трассу, и настоящая гонка впереди.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @MovemakerCN













