Киты проголосовали 2,2 млрд долларов: почему они продали BTC, но выбрали стейкинг ETH?
Автор: Оливер, Mars Finance
25 августа 2025 года рынок криптовалют стал свидетелем исторического события. По данным мониторинга Onchain Lens, таинственный по происхождению, но с историей холдов, уходящей в самое раннее существование Биткойна, «кит из древних времен» совершил операцию, впечатляющую масштабом и решимостью: продал почти 20 000 BTC (на сумму около $2,22 млрд) и полностью обменял их на более чем 450 000 ETH, большая часть которых (около $1,13 млрд) была быстро отправлена в сеть Proof-of-Stake (PoS) Ethereum для стейкинга.
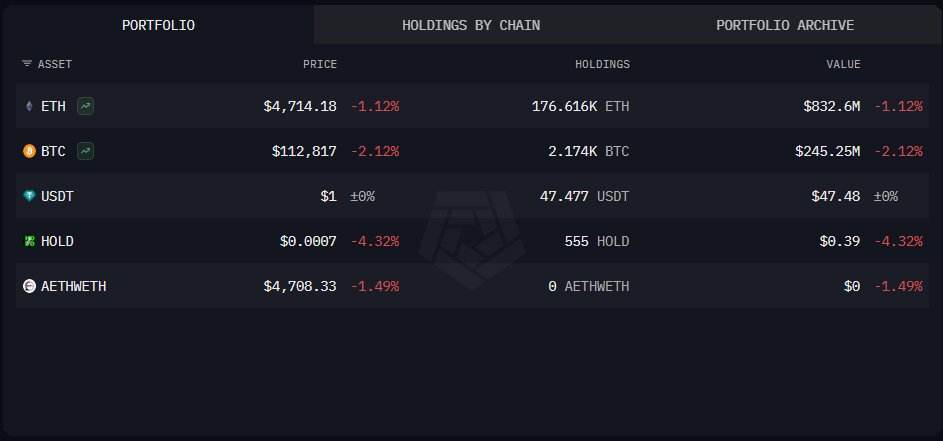
Это действие стало подобно стартовому выстрелу, мгновенно разбудив рыночное воображение. Речь уже не идет о простом «фиксировании прибыли», поскольку капитал не покинул криптосообщество, а был точно переброшен из сектора «хранилища стоимости» экосистемы в сектор её «генерации ценности». Тем временем рыночные графики давно ответили взаимностью: курс ETH/BTC уверенно растет с мая этого года, демонстрируя устойчивое превосходство Ethereum над Bitcoin.
Является ли перераспределение портфеля этим китом спекуляцией одиночки или знаменует собой коллективный переход «умных денег»? Подтверждает ли это теорию аналитика Уилли Ву о «болях роста» Биткойна? Как оно войдет в резонанс с предсказанной Артуром Хейзом «великой миграцией 13 трлн стабкоинов»? Эта статья начнет свой анализ с этой «сделки века», слоями разбирая факты, чтобы найти структурный парадигмальный сдвиг, происходящий в мире криптовалют.
1. Невероятная перестановка активов: деконструкция переоценки «атрибутов актива» за 2,2 млрд долларов
Чтобы понять глубинный смысл этой операции, нам необходимо выйти за рамки колебаний цен и погрузиться в саму суть атрибутов этих активов.
Во-первых, это стратегический переход от «непорождающих доход активов» к «порождающим доход активам».
Ценностное ядро Биткойна заключается в его непререкаемой цифровой редкости и децентрализации, что превращает его в «цифровое золото» для защиты от инфляции фиатных валют. Однако простое хранение BTC (без учета производных операций, таких как займы) не генерирует внутренним образом денежных потоков. Это пассивный инструмент хранения стоимости, чья доходность полностью зависит от роста рыночной цены.
Стейкинг Ethereum работает совершенно иначе. Заложив ETH в сеть для обеспечения ее безопасности, участники получают постоянные вознаграждения, номинированные в ETH. Это делает ETH «порождающим активом» или «цифровой облигацией», способным генерировать предсказуемый реальный доход (Real Yield). Немедленно после переноса капитала кит заложил в стейкинг более половины полученных ETH, что прозрачно указывает на его намерения: он стремится не просто к потенциалу роста стоимости актива, а к непрерывному и стабильному денежному потоку. Это знаменует эволюцию финансового мышления ранних криптомагнатов от простой капитальной прибыли к более зрелой модели, напоминающей традиционные финансовые «рентные» схемы.
Во-вторых, это подтверждает теорию Уилли Ву о «древнем давлении на продажи» и раскрывает конечное направление движения капитала.
Точка зрения Уилли Ву бьет точно в цель: медленный рост Биткойна в этом цикле обусловлен тем, что киты, сформировавшие свои позиции еще в 2011 году при стоимости менее 10 долларов, начинают продавать. Для поглощения каждого проданного им BTC рынку необходимо привлечь свыше 100 000 долларов нового капитала. Это создает колоссальное сопротивление для дальнейшего роста.
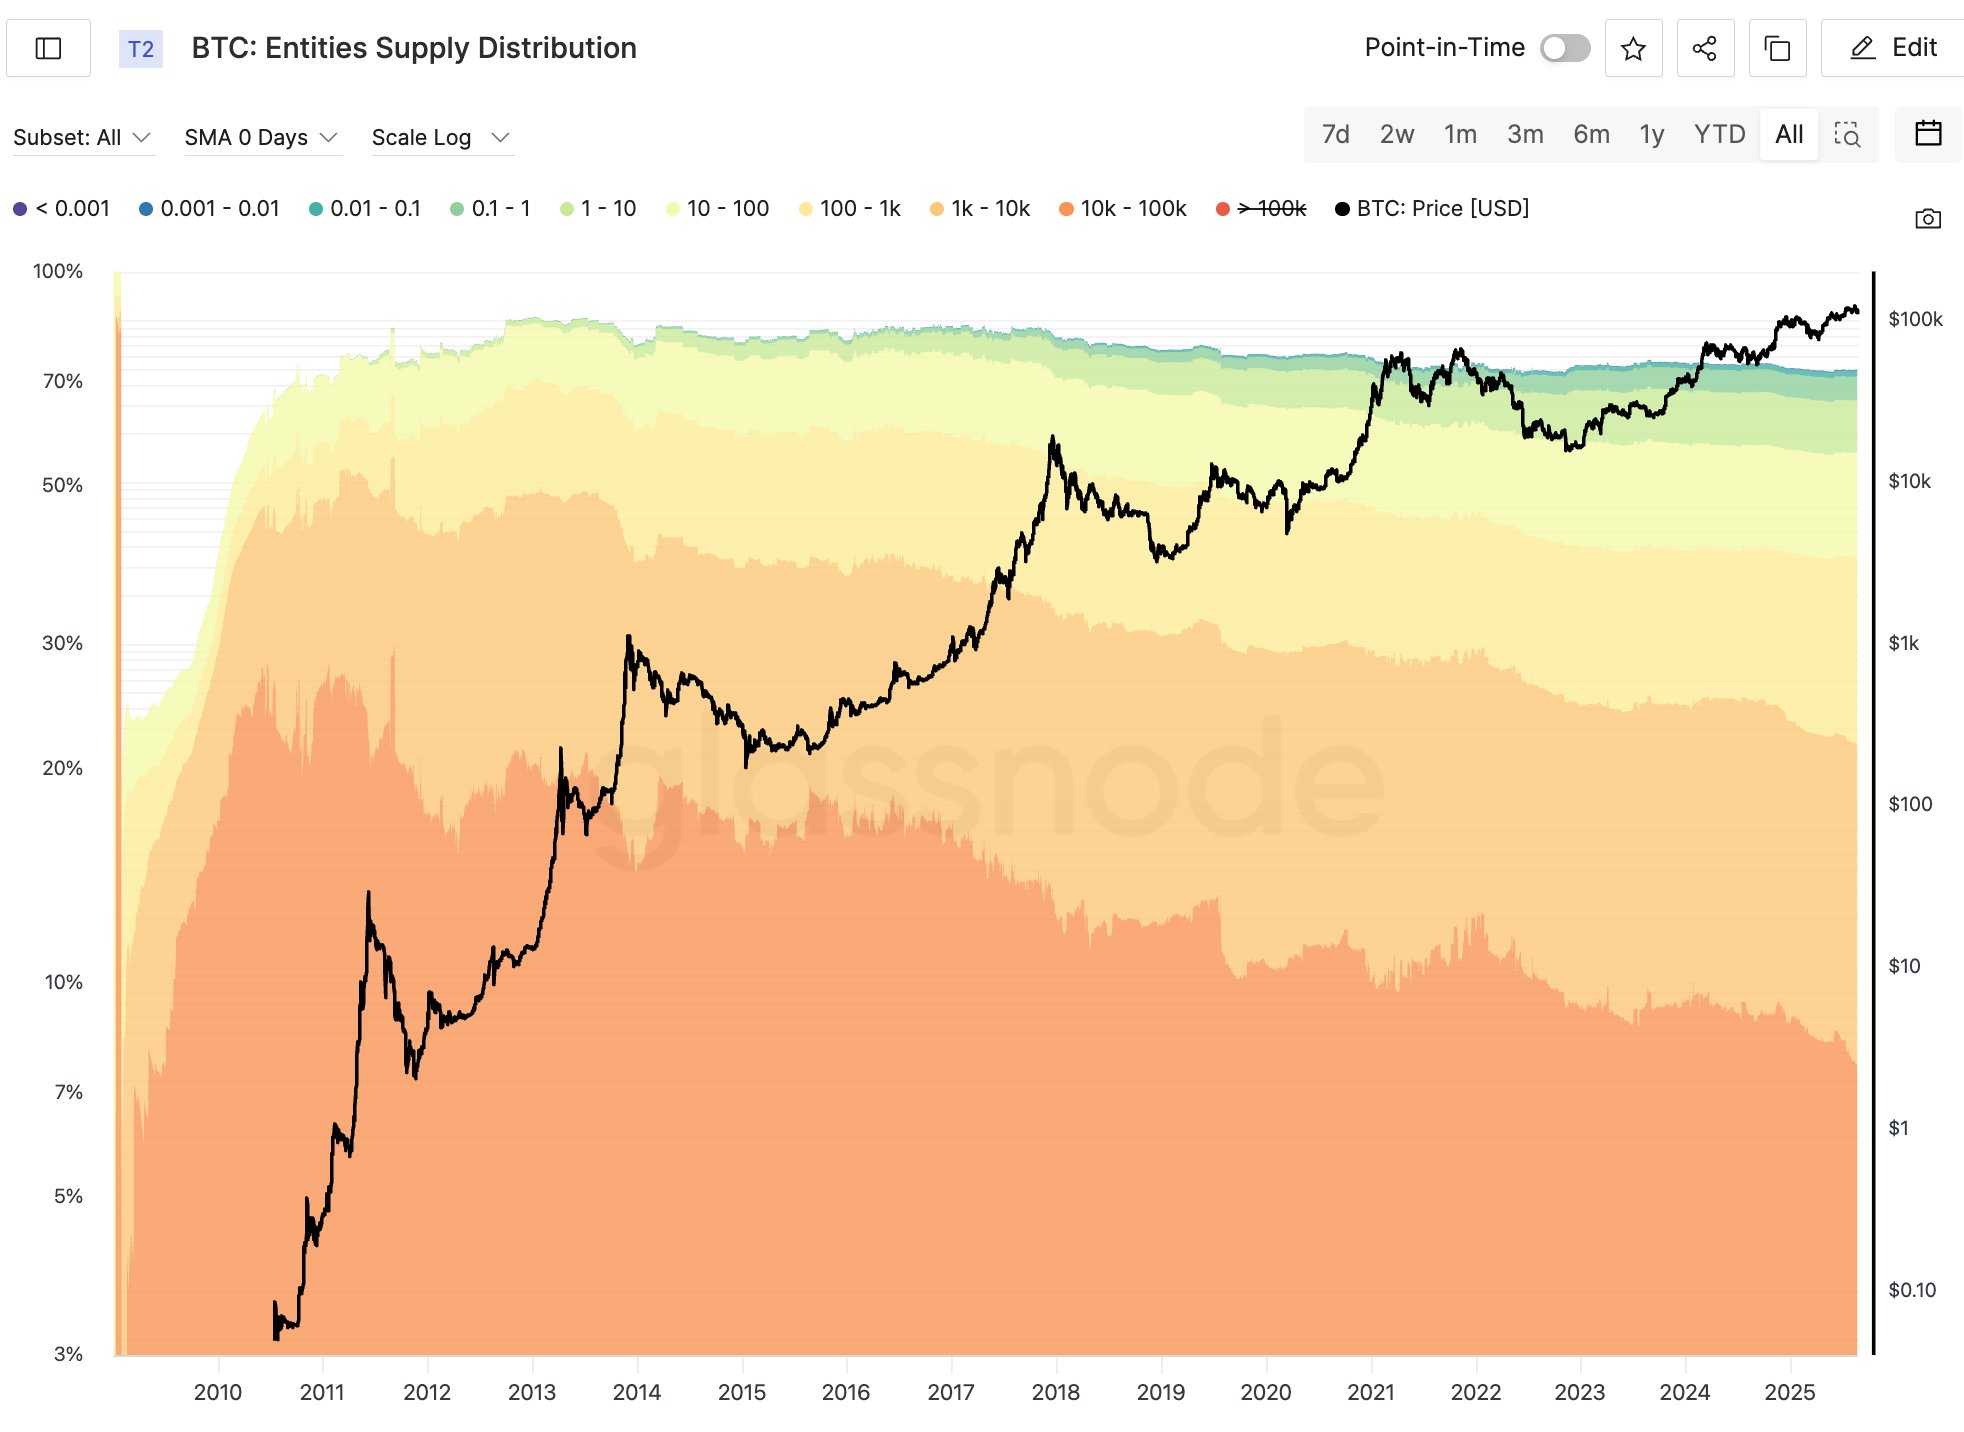
Данная операция крупного кита становится идеальной иллюстрацией этой теории в реальности. Но она идет дальше абстрактной концепции, показывая, что огромная ликвидность, образовавшаяся в результате этого «древнего давления на продажи», не покинула рынок, а выбрала Ethereum в качестве нового «резервуара накопления». Это формирует яркую картину контраста:
На стороне Bitcoin: древняя эмиссия активирована, формируется постоянное давление продавцов, рынок должен непрерывно переваривать этот «исторический груз».
На стороне Ethereum: поглощены огромные остаточные средства из экосистемы Bitcoin, которые немедленно через стейкинг превращены в «оздоровительный ров» сети, сокращая свободное предложение.
Эта динамика «выхода и входа» является самым прямым и объективным объяснением укрепляющегося курса ETH/BTC.
2. Две стороны одной медали: «боли роста» Биткойна и «экосистемное крыло» Ethereum
Действие кита — это следствие, тогда как фундаментальные различия служат причиной. Bitcoin и Ethereum находятся на совершенно разных этапах развития и движутся по разным нарративным траекториям.
«Медовая ловушка» Биткойна: цена взросления, переваривающая десятикратную прибыль
Будучи пионером, главное достижение Биткойна — создание беспрецедентной в истории инвестиционной доходности——сегодня же стало его «медовой проблемой» для дальнейшего легкого движения вперед. Огромные нереализованные прибыли ранних участников висят над рынком как дамоклов меч. Каждый подъем рынка провоцирует часть «инвесторов с десятикратной прибылью» на вывод средств или ребалансировку портфелей. Этот процесс — обязательный этап полного взросления Биткойна и достаточного обмена рук, его «боли роста». До завершения этого этапа ценовое поведение BTC неизбежно будет выглядеть относительно «тяжелым».
«Экосистемное крыло» Ethereum: внутренний рост под управлением трех двигателей
В отличие от «игры с нулевой суммой» в запасах Биткойна, Ethereum демонстрирует мощные характеристики «прироста», где захват стоимости обеспечивается позитивным циклом (flywheel), состоящим из трех главных двигателей:
-
Supply-дыра стейкинга PoS: последние данные validatorqueue показывают, что, хотя есть очередь на выход с прибылью (около 846 тыс. ETH), очередь на вход в стейкинг стремительно растет (с 150 тыс. до 400 тыс. ETH). Это свидетельствует о том, что новый виток институциональных инвесторов и долгосрочных игроков, представленный такими публичными компаниями, как SharpLink и BitMine, с невероятным энтузиазмомembraces доходность от стейкинга ETH. Механизм стейкинга действует как гигантская «черная дыра предложения», непрерывно переводя свободный ETH в заблокированное состояние, структурно снижая давление продавцов.
-
Сетевой эффект уровня расчетов стейблкоинами: данные Token Terminal показывают, что использование USDC на Ethereum достигло исторического максимума, ежемесячный объем переводов близок к 750 млрд долларов, сопоставимо с системой крупных банков. Это раскрывает одно из ключевых ценностных предложений Ethereum: он становится базовым расчетным сетью для глобальной экономики цифрового доллара. Каждая транзакция со стейблкоином или взаимодействие в DeFi требует затрат ETH на Gas, часть из которых сжигается через механизм EIP-1559. Этот спрос, основанный на «реальной экономической активности», обеспечивает ETH надежную фундаментальную ценность, выводя его за рамки простого спекулятивного инструмента.
-
Дефляционный нарратив «Ультразвуковых денег»: под двойным воздействием блокировки стейкинга и сжигания комиссии за Gas чистая эмиссия Ethereum при высокой загруженности сети становится отрицательной, переходя в стадию дефляции. Эта модель денег «чем больше используешь, тем меньше остается», известная как «Ultrasound Money» (Ультразвуковые деньги), дает ему новый ценностный нарратив, сопоставимый с «цифровой редкостью» Биткойна, причем эта редкость динамична и положительно коррелирует с процветанием экосистемы.
Эти три двигателя усиливают друг друга, формируя мощный «экосистемный цикл»: чем процветает экосистема -> тем выше потребление Gas и спрос на стейкинг -> тем сильнее дефляция ETH и теснее предложение -> растут ожидания по росту цены монеты -> привлекаются новые капиталы и разработчики в экосистему, повторяя цикл заново.
3. Макроэкономический ветер: прогноз Артура Хейза о 13 трлн стабкоинов
Если перераспределение китов является сигналом тактического уровня, а экосистемный цикл Ethereum служит фундаментом стратегического уровня, то макроэкономические инсайты бывшего сооснователя BitMEX Артура Хейза предоставляют абсолютный катализатор для этого «великого цикла» в контексте эпохи.
Хейз четко указал на конференции WebX, что главным драйвером будущего бычьего рынка криптовалют в ближайшие годы станут геополитические и фискальные потребности США. Он прогнозирует, что США будут целенаправленно направлять рынок евродолларов размером до 10–13 триллионов долларов обратно в контролируемые ими блокчейн-стейблкоин экосистемы. Масштаб этого заявления революционен: оно предрекает, что крипторынок скоро примет огромный объем ликвидности из глобальной традиционной финансовой системы, исчисляемый «триллионами».
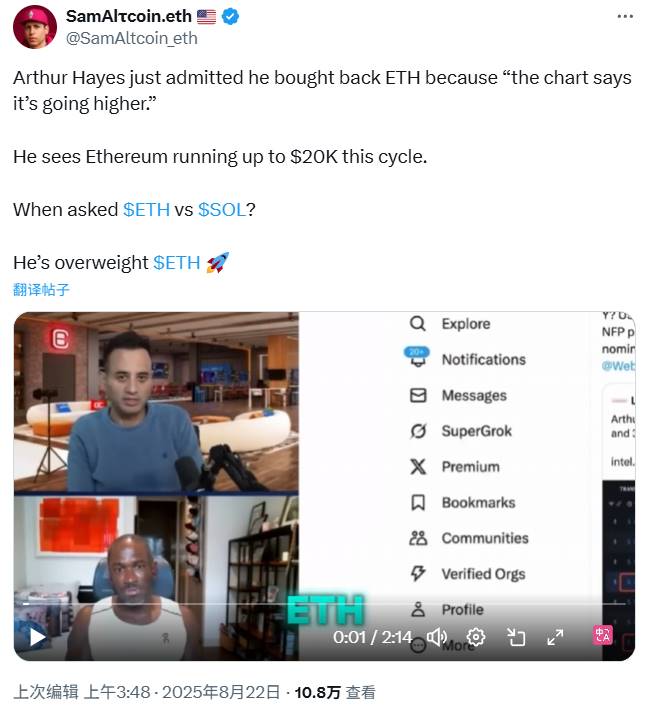
При этом Хейз — не только визионер, но и человек дела. Уже на прошлой неделе (22 августа) он публично заявил о личной покупке Ethereum, озвучив шокирующую цель роста до 20 000 долларов в рамках текущего цикла. Этот сильный сигнал на повышение мгновенно получил отклик со стороны институционалов: известная публичная компания BitMine, активно занимающаяся стейкингом ETH, первой же поделилась интервью Хейза, выразив свое согласие.
Ответ становится очевидным: когда эта волна стабкоинов нуждается в эффективной, безопасной платформе с глубоко развитыми финансовыми конструкциями (DeFi), Ethereum и его процветающие сети Layer 2 остаются единственно верным выбором.
Сейчас все нити сходятся воедино: когда квадрильоны стабкоинов потечут в экосистему Ethereum в поисках доходности (например, в Ethena) и для трейдинга (например, на Hyperliquid), спрос на базовый актив ETH будет усиливаться экспоненциально. А тот самый кит из древности, вкладывая гигантские объемы ETH в стейкинг, также реализует планы «продолжить продажу BTC ради ETH на Hyperliquid», идеально попадая в ритм предсказаний Хейза.
Его действия ясно демонстрируют: он покупает не просто базовую доходность от стейкинга ETH, а гигантским корпусом в 2,2 млрд долларов заранее выстраивает позицию перед совершенно новым, высокорезультативным DeFi-летом, которое взорвется от притока ликвидности стейбкоинов.
Заключение: встреча парадигмального сдвига в накоплении стоимости
Возвращаясь к нашему исходному вопросу: чему же предшествует эта невероятная перестановка активов китом на 2,2 млрд долларов?
Она сигнализирует о глубоком парадигмальном сдвиге в системе оценки стоимости в криптомире. Хотя логика инвестиций в «хранители стоимости», основанная исключительно на масштабных нарративах и цифровой редкости, остается прочной, весы капитала постепенно склоняются в сторону «порождающих доход активов», способных генерировать реальную прибыль, поддерживать сложные экономические взаимодействия и фиксировать сетевую ценность.
Мы движемся из эпохи, определяемой культурой «HODL», во времена, задаваемые сочетанием «Yield» (доходности) и «Utility» (полезности).
Этот «великий цикл» вовсе не означает конец Биткойна. Как самый децентрализованный и устойчивый к цензуре медиум хранения ценности, статус «цифрового золота» BTC остается неприкосновенным, продолжая играть роль краеугольного камня в макро-стратегиях управления рисками и распределения активов. Однако с точки зрения гибкости роста и эффективности капитала прожектор рынка безвозвратно направляется на Ethereum.
Для инвесторов и наблюдателей понимание этого цикла является ключом к успеху в текущем рынке. Курс ETH/BTC перестал быть просто торговой парой; он стал зеркалом, отражающим эволюционный путь криптомира от версии 1.0 к 2.0. Тот самый кит из ранней эпохи проголосовал за эту траекторию весомой и максимально достоверной частью богатства, накопленного еще с момента зарождения Bitcoin. И, возможно, это лишь начало.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News