Отчет о тенденциях финансирования Web3 за второй квартал 2025 года
Автор: Роберт Осборн, Outlier, Ventures
Перевод: AididiaoJP, Foresight News
Краткое содержание
-
Венчурные инвестиции в Web3 выросли до $9,6 млрд, что стало вторым по величине показателем за квартал с момента начала ведения учета, несмотря на снижение количества раскрытых сделок всего до 306 раундов.
-
Усиливается концентрация капитала. Меньшее число компаний привлекает большие суммы, медианный объем всех стадий раундов увеличивается. Раунд A достиг $17,6 млн, что является рекордным значением более чем за два года.
-
Рост объемов на стадии Seed. Медианная сумма Seed-финансирования подскочила до $6,6 млн, развернув тренд на спад первого квартала, что свидетельствует об укреплении уверенности инвесторов на ранних этапах.
-
Частные продажи токенов остаются стабильными, привлечено $410 млн всего по 15 сделкам. Публичные продажи снизились на 83%, всего 35 мероприятий привлекли $134 млн.
-
Инфраструктура продолжает доминировать, сегменты криптовалют, майнинга и валидации, а также вычислительных сетей лидируют как по объему капитала, так и по интересу инвесторов.
-
Потребительский сегмент демонстрирует признаки оживления, особенно в сфере финансовых услуг и рынков, но объемы финансирования и доля сделок остаются относительно небольшими.
Тренды финансирования этого квартала показывают, что это уже не борьба за широкое покрытие, а глубоко продуманные инвестиционные решения, основанные на верном выборе.
Обзор рынка: концентрация капитала
На первый взгляд цифры кажутся противоречащими друг другу: общий объем венчурных инвестиций в Web3 резко вырос, но количество сделок стремительно упало. Однако в контексте более широкой адаптации, которую мы отслеживаем с 2024 года, логика становится ясной: инвесторы переходят от широкого покрытия к более глубоким и стратегическим ставкам, что во втором квартале 2025 года окончательно закрепилось.
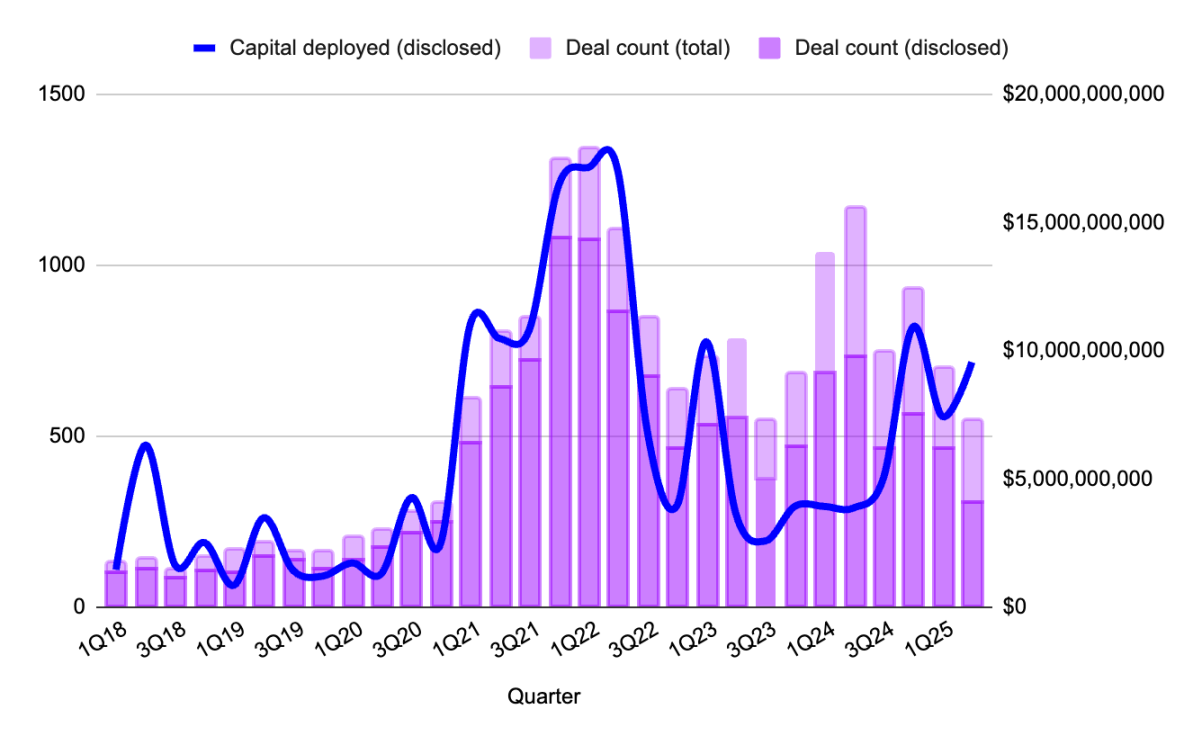
Рис. 1: Количество сделок и объем финансирования Web3 по кварталам. Источник: Outlier Ventures, Messari
В этом квартале было зарегистрировано всего 306 раскрытых сделок (тех, что опубликовали детали финансирования): это самый низкий показатель с середины 2023 года. Но объем финансирования подскочил почти до 10 млрд долларов, что на 30% больше, чем в прошлом квартале, причем без каких-либо экстремальных выбросов сверхкрупных сумм. Вместо одной гигантской сделки, искажающей данные, мы наблюдаем плотный кластер раундов финансирования от $50 млн до $250 млн, сосредоточенных в стратегических областях, таких как инфраструктура Rollup, ликвидность валидаторов и т.д. Яркой чертой финансирования в этом квартале стало меньшее число ставок, более крупные раунды и высокая планка входа.
В результате рынок ощущается меньше, но одновременно становится серьезнее. В условиях доминирования мега-фондов инвесторы больше не преследуют каждый питч; они тщательно оценивают нарративы, зависимость протоколов и преимущества дистрибуции. Теперь финансирование получают не за перспективность, а за незаменимость.
Стадии финансирования стартапов Web3: возвращение раунда A
После года забытья раунд A снова стал в центре внимания.
Медианная сумма раунда A поднялась до $17,6 млн, достигнув самого высокого уровня с начала 2022 года, при этом 27 сделок привлекли $420 млн. Это уже не «квази-B» раунды, замаскированные под A; это точное и взвешенное распределение капитала компаниям с сильным соответствием продукта рынку (PMF), которые обычно демонстрируют рост доходов и имеют выверенную токеномику.
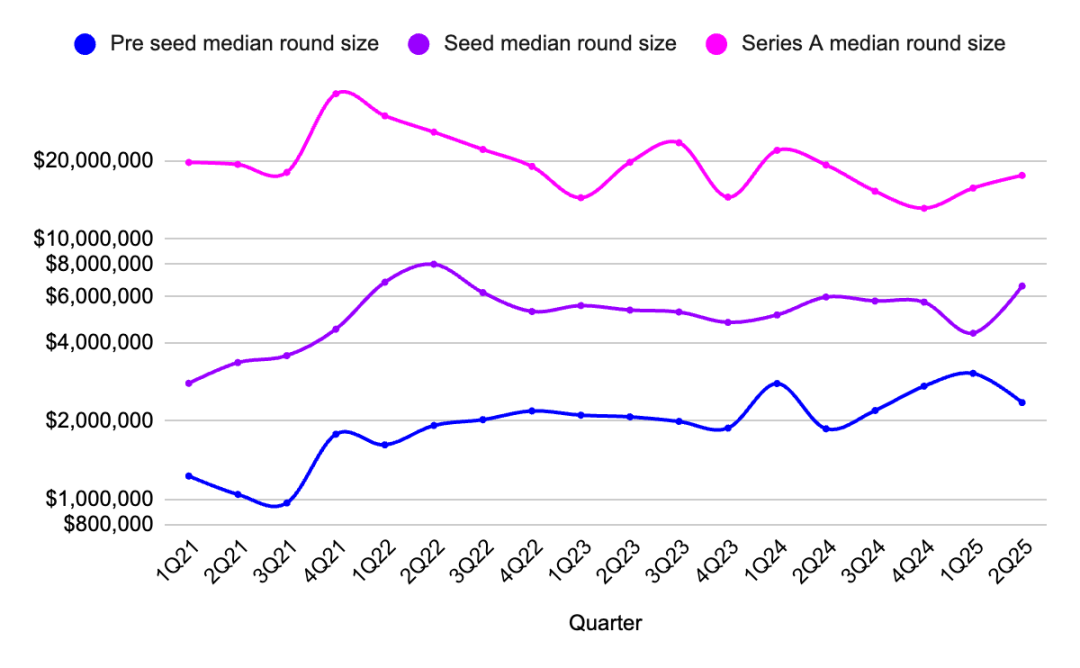
Рис. 2: Квартальное изменение медианного объема финансирования на стадиях Pre-Seed, Seed и A. Источник: Outlier Ventures, Messari
Стадия Seed также показала восстановление: медианный объем семенного раунда достиг $6,6 млн на фоне небольшого роста общего числа сделок. Это указывает на возвращение интереса инвесторов к риску на ранних этапах, по крайней мере в популярных секторах, таких как AI-нативная инфраструктура или инструменты для валидаторов. Тем временем Pre-Seed раунды остались стабильными с медианой в $2,35 млн, что подтверждает тенденцию последнего года: проекты на самых ранних стадиях по-прежнему существуют.
Если в 2024 году капитал концентрировался на двух полюсах спектра — оптимизме Pre-Seed и зрелости B-раунда и далее, то раунд A был местом угасания веры. Но венчурный рынок не может стоять на месте вечно. Инфраструктуре требуется время на создание и масштабирование, и этот момент настал.
Инвестиции в инфраструктуру задают тон движению капитала в Web3
Карту категорий Web3, взвешенную по капиталу в этом квартале, можно назвать дорожной картой постпотребительской трансформации.
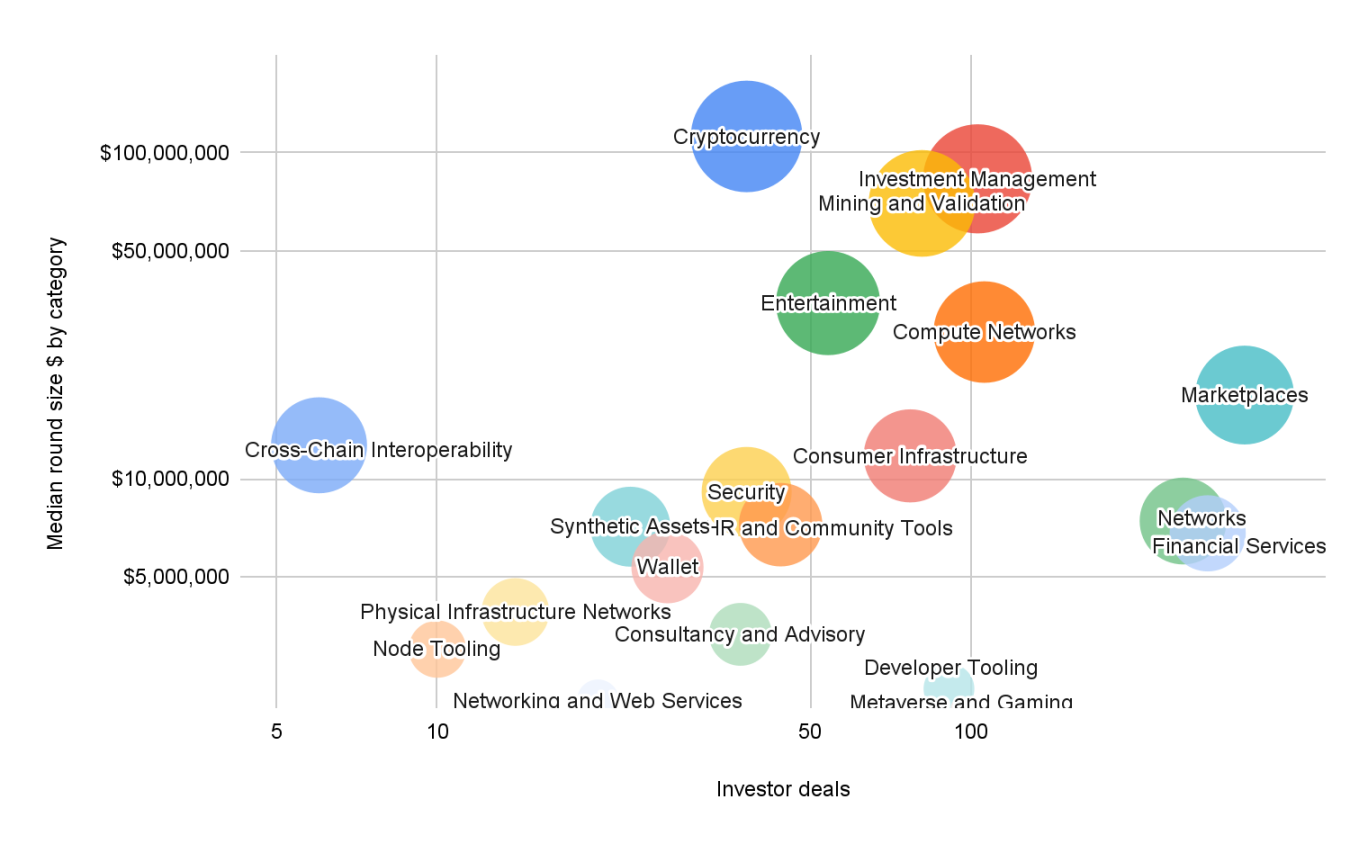
Рис. 3: Средняя стадия и размер раунда финансирования по категориям за первый квартал 2025 года. Источник: Outlier Ventures, Messari
Примечание: «Сделки инвесторов» относится к общему числу транзакций с участием инвесторов в данной категории, а не к количеству независимых инвесторов. Если один инвестор участвовал в трех раундах, это считается тремя сделками инвестора.
Самые крупные суммы были привлечены в инфраструктуру (медиана $112 млн), майнинг и валидацию (медиана $83 млн) и вычислительные сети (медиана $70 млн). Речь идет не о спекулятивных токенах, а об инфраструктуре, поддерживающей сети валидаторов, модульное блочное пространство и системы консенсуса для выравнивания ИИ. Именно базовые слои определяют долгосрочные стратегии инвестиций в блокчейн. Логика инвесторов очевидна: поддерживайте фундамент, а затем стремительно развивайте слой приложений.
Другие заметные области инфраструктуры включают потребительскую инфраструктуру (медиана $11,7 млн) и управление активами (медиана $83 млн). Эти категории находятся на стыке инфраструктуры и пользовательского опыта (UX), представляя собой высокомаржинальные продукты с глубокой функциональностью и долгосрочной композируемостью.
С другой стороны, инструменты для разработчиков вновь привлекли сильное внимание капитала (91 сделка инвестора), но на меньшие суммы. Это знакомый нарратив для этой отрасли с длинным хвостом и низкой капитальной интенсивностью. Тем не менее, она по-прежнему остается песочницей для ранних команд и участников грантовых программ и механик с токеническими опционами.
Финансовые услуги, развлечения и рынки показали здоровое количество сделок и умеренный медианный объем (в диапазоне от $6 млн до $18 млн), что свидетельствует о стабильном и осторожном внимании инвесторов. Однако их объемы торгов далеки от показателей 2021-2022 годов. Инвесторы не потеряли интерес к потребительским приложениям, они просто ждут появления новых продуктов.
Токенизированное финансирование во II квартале 2025 года: частные и публичные продажи
После ажиотажа первого квартала финансирование через токены во втором квартале перешло в более спокойное русло, но этот переход скорее напоминает перераспределение, нежели отступление.
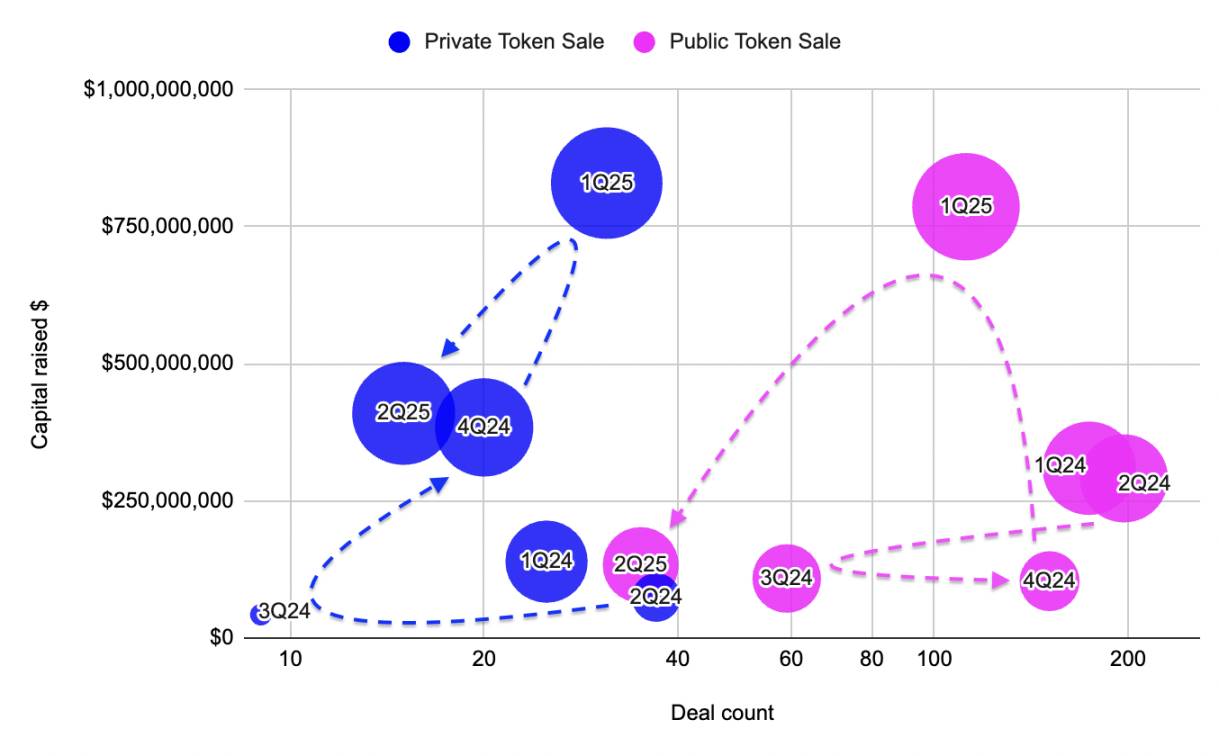
Рис. 4: Сравнение частных и публичных продаж токенов по объему финансирования и количеству сделок с 2022 по 2024 год. Источник: Outlier Ventures, Messari
Частные продажи токенов привлекли $410 млн всего по 15 сделкам, а медианный объем составил $29,3 млн — самый высокий уровень с 2021 года. Рост высококачественных частных размещений подчеркивает текущую среду финансирования Web3: согласованность и стратегические партнерства важнее хайпа. Это не мемкоины, движимые хайпом, или утилитарные токены, замаскированные под протоколы. Скорее, альянсы валидаторов, казначейства L2 и экосистемы модульных Rollup тихо консолидируют ликвидность.
Напротив, публичные продажи токенов рухнули. Всего совершено 35 сделок (против 112 в первом квартале), общая сумма составила лишь $134 млн, медианный объем сократился вдвое. Даже предложения, популярные среди розничных инвесторов, не смогли привлечь внимание; основной объем торговли сосредоточился в нескольких высокоизвестных проектах. За пределами этого настроение рынка ощущается скорее как выжидательное, чем медвежье — это позиция ожидания, а не тотального отступления.
Разрыв между частными и публичными продажами продолжил тренд, который мы отслеживаем с конца 2023 года. Публичные эмиссии токенов резко растут на горячем рынке, но раунды отражают согласованность, а не хайп.
Заключение
Инвесторы ищут более ясные нарративы, прочную инфраструктуру и строителей, умеющих ориентироваться в новой среде финансирования.
Если 2024 год стал годом восстановления и реорганизации, то второй квартал 2025 года ощущается как год молчаливого воплощения в жизнь.
Капитал течет, но лишь в узкие русла. Поток сделок уменьшается, но объемы финансирования растут. Инфраструктура неизменно побеждает, но не из предвзятости; идеологического сдвига не произошло.
Для основателей путь стал уже, но не закрыт: ранние сделки продолжаются, раунд A вернулся. Пока проекты согласуют свои цели со стратегией, масштабируемостью и зависимостью от протокола, частные токены вновь заняли реальное место за столом переговоров.
Короче говоря: мы покинули цикл рыночного хайпа. Это медленное, напряженное восхождение к важным инфраструктурным проектам и устойчивым приложениям.
Вывод прост: этому рынку не нужны новые циклы хайпа; ему нужна неизбежность.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Outlier Ventures