Оценка и привлечение инвестиций в крипто в условиях пузырьковых циклов: житейская игра, где всё решает тайминг
Автор: Howe
Данная статья является дополнением и расширением к развернутому материалу Нань «Как формируются финансирование и оценка стоимости в Web3-VC?».
Поэтому перед чтением этой статьи настоятельно рекомендуется ознакомиться с упомянутым выше материалом. Я постараюсь изложить свои мысли максимально простым и понятным языком.
1. Процесс финансирования и оценки
Сначала необходимо разделить VC на три категории: фонды с возможностью быть ведущими инвесторами, фонды с такой возможностью, но не выступающие в этой роли, и фонды без возможности вести раунды.
В процессе финансирования и оценки проекта доля переговорного влияния распределяется следующим образом: VC с правом ведения раунда >> VC с правом ведения, но не ведущие его ≈ VC без права ведения.
Кроме того, чем на более ранней стадии происходит участие ведущего VC, тем больше у него влияния. Судя по наблюдениям за процессами финансирования проектов, ведущие VC обычно присутствуют лишь в первых двух раундах, после чего это либо стратегическое финансирование, либо обычные раунды без явного лидера.
Почему так происходит?
Главная проблема ранних проектов в вопросах привлечения инвестиций — где найти деньги? Каналы для питчинга инвесторам у большинства команд крайне ограничены: это либо знакомые по знакомству, либо привлечение FA для вывода на VC, либо помощь ангельских инвесторов.
VC, подключающиеся на ранних этапах с правом ведения, обычно выполняют не только функцию инвестора, но и роль консультанта. Изнутри они помогают скорректировать нарратив, доработать презентацию (deck), разработать токеномику, согласовать условия финансирования и т.д.; снаружи занимаются коммуникацией с другими фондами, налаживанием партнерств и обеспечением репутационной поддержки маркетинговых активностей.
Можно сказать, что уровень и статус ведущего VC первого раунда практически определяют потолок потенциала проекта. Участие фондов с правом ведения, но не ведущих раунд, и фондов без такого права сводится преимущественно к предоставлению капитала, хотя первые иногда добавляют дополнительную ресурсную поддержку. Поэтому на этом этапе команде крайне важно осторожно выбирать своего ведущего инвестора.
После классификации VC необходимо разделить сами проекты на уже существующие в рамках конкретной ниши и проекты в совершенно новой нише.
Оценить проект в существующей нише проще всего: верхняя граница обычно определяется долей общей капитализации ниши на рынке, после чего устанавливается benchmark относительно рыночной стоимости лидеров отрасли (топ-1 и топ-2) с применением определенного коэффициента. При наличии дополнительных рычагов переговоров этот коэффициент может быть увеличен.
С проектами в новых нишах ситуация значительно сложнее. Чаще всего такими проектами первыми начинают заниматься самые крупные ведущие VC, которые затем с помощью ряда «стандартов/данных/процедур» проводят предварительное ценообразование для всей ниши, после которого фиксируется примерная оценка конкретного проекта.
Проекты, закрепляющие позиции на ранних этапах, как правило, получают определенную оценку с премией. В конце концов, если ниша не окажется ложной, завышение цены в рамках обоснованных ожиданий поможет увеличить объем рынка (сформировать пузырек).
Но честно говоря, сколько бы ни проводилось аналитики, дать точный диапазон оценки ниши на раннем этапе крайне сложно. Обычно приходится действовать пошагово и постепенно корректировать цифры.
Почему анализ оценки ниши могут проводить только крупнейшие ведущие VC, а остальные нет?
Ответ: теоретически да, но на практике это бесполезно. Подобный анализ требует обширного и точного массива рыночной информации, которой в огромном объеме обладают только топовые ведущие VC (их можно сравнить с вершиной пищевой цепочки в экосистеме).
Остальные фонды тоже способны этим заняться, но при отсутствии достаточного объема данных получить обоснованный и точный результат почти невозможно. Поэтому в большинстве случаев они просто слушают мнение «лидеров».
2. Как команды определяют оценку собственного проекта
Здесь мы хотим снять вуаль тайны с этого процесса. Ожидается, что оценка рассчитывается на основе детальных исследований и моделей, однако на деле это скорее исключение. В большинстве случаев все выглядит так:
➣ Смотрят на данные о финансировании конкурентов и интуитивно повышают или понижают цифру.
➣ Ранний ведущий VC манипулирует оценкой, чтобы захватить большую долю, а команда слепо следует совету (типичная ошибка новичков в бизнесе).
➣ Слепая уверенность: когда случайно попадаете в фазу роста, команда раздувает амбиции и необоснованно задирает цену.
➣ Полное подчинение ведущему инвестору: слово спонсора — закон.
……
Часто сама команда едва ли способна грамотно просчитать финансы, подтверждая актуальность тезиса о том, что «мир — это гигантский самоделкин».
Как верно заметил один из пионеров китайского венчура Чжуан Минхао, большинство инвестиционных решений и процессов оценки являются «черными ящиками». Уточним: у VC редко есть зрелая методология или четкая логика инвестирования до сделки. Всё легко объясняется задним числом, но предсказать исход заранее практически невозможно.
Также настоятельно рекомендую посмотреть видеоролик от @HanyangWang, посвященный интервью с Чжуан Минхао: «Чжуан Минхао: есть ли методология в VC-инвестировании? История о решениях, сожалениях, вкусе и хаосе ранних лет мобильного интернета». Это позволит вам дополнить картину, нарисованную в моей предыдущей статье «Трилогии эволюции VC: Хроники арбитража».
с точки зрения механизмов работы VC. (При появлении времени планирую написать отдельный рецензионный пост.)
3. Имеет ли смысл обсуждать процессы финансирования и оценки?
На мой взгляд, значение данного обсуждения может варьироваться, но не стоит полагаться на него слепо. Метафора Чжуан Минхао относительно процесса формирования оценки выглядит очень точно.
Инвестирование VC, особенно на ранних стадиях, напоминает древние ритуалы вызова дождя. Если смотреть назад сегодня, в этих ритуалах нет никакого научного обоснования, но почему на протяжении веков и в разных странах существуют подобные церемонии? Потому что человеку свойственно искать опору и повторяющиеся паттерны в условиях крайней неопределенности. Если удача сопутствует ритуалу (хотя бы частично), он получает развитие и закрепляется как традиция. И если говорить грубо, но прямо, то эта «традиция» — это вкусовые предпочтения фонда, его стратегии и фильтры.
В этом процессе заложено множество случайных факторов, и степень неопределенности крайне высока.
Представьте, что во время молебна обильно дул морской ветер, несший влагу, которая охлаждалась, превращалась в облака и выпадала в виде дождя. Люди ошибочно приписывали заслугу ритуалу, возлагая надежды на эту случайность.
Приведу пример из индустрии: в периоды 2021–2022 годов Opensea на фоне бычьего рынка, избытка ликвидности и бурного развития NFT-сектора оценивалась в десятки миллиардов долларов. Была ли эта оценка логично выведена VC через различные методы? Нашлись ли тогда инвесторы, считающие её завышенной? На самом деле большинству VC была страшна лишь одна вещь — не успеть войти в раунд. Им было всё равно, разумна ли оценка или она чрезмерна (не забывайте, что VC тоже подвержены FOMO).
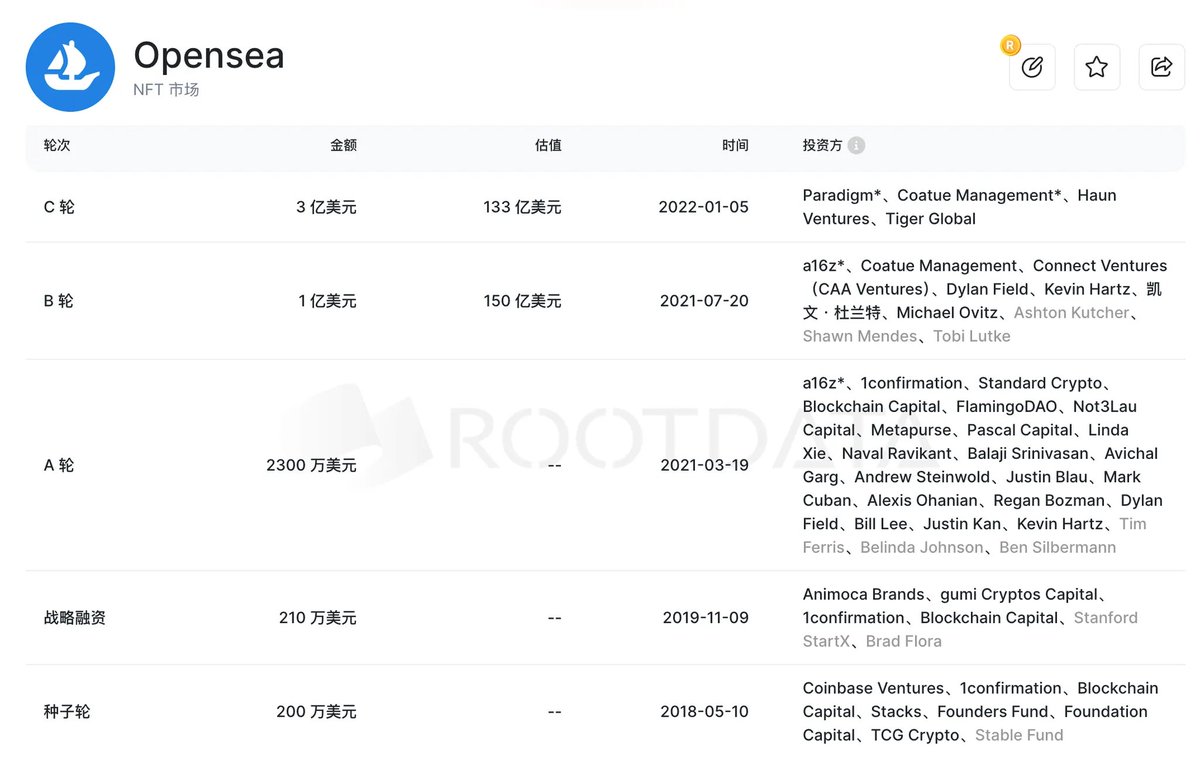
История финансирования Opensea
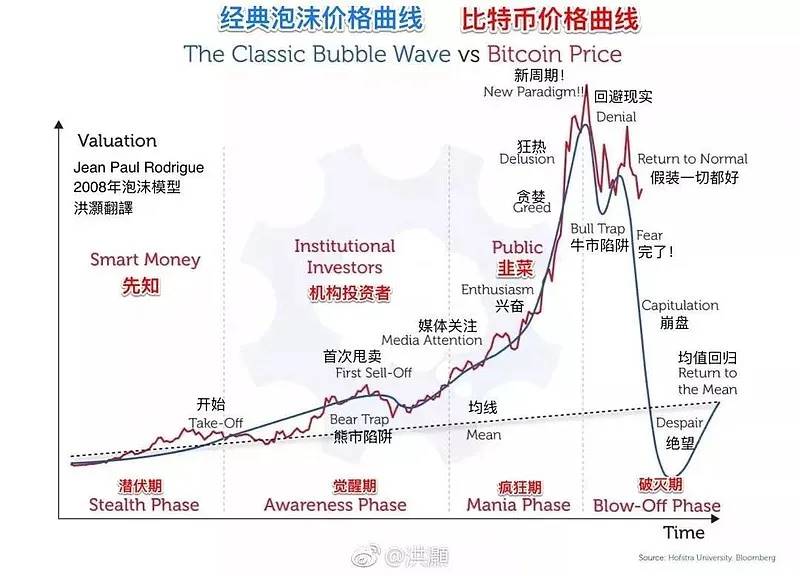
Понятие «благоприятных обстоятельств» по сути отражает теорию циклов пузырей. Разные фазы пузыря соответствуют различной рыночной ликвидности и настроениям. Именно эти факторы вызывают отклонения в финансировании и оценке: FOMO искусственно завышает показатели над нормой, а FUD, наоборот, занижает их.
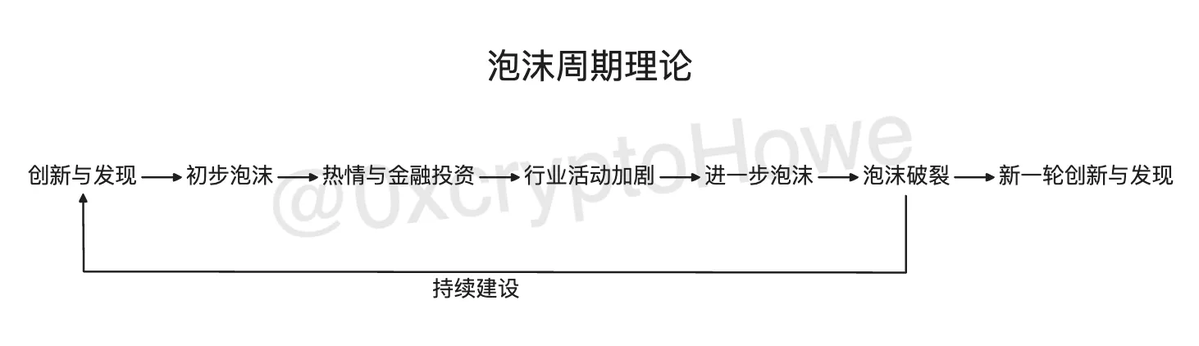
Теория циклов пузырей
Здесь наблюдается еще одна интересная закономерность — некоторые VC или инвесторы разрабатывают логику вложения средств в конкретную нишу, которая впоследствии оказывается очень полезной для анализа. Но заработали ли они действительно много благодаря этой логике? Отнюдь нет. Большинство зарабатывает совсем немного (кажется, я сейчас говорю о себе сам).
Поэтому иногда даже самые лучшие теории проигрывают правильному таймингу входа в проект.
История имеет тенденцию к цикличности. Если проанализировать два последних инвестиционных цикла, вы увидите примерно следующую динамику на графике:
4. Дополнительные замечания к некоторым пунктам оригинальной статьи
В данном разделе я высказываю собственные взгляды по некоторым подразделам текста Нань. Материал представлен исключительно для ознакомления.
-
Количество проектов различных уровней «оценки / финансирования»
Необходимо исключить выбросы из имеющихся данных. Например, оценка Opensea в десятки миллиардов долларов, которую мы упоминали ранее: такие экстремальные значения сильно искажают статистику и мало подходят для практического применения.
По своей природе такие проекты получают аномально высокие или низкие оценки и объемы финансирования из-за жадности или паники на рынке, что полностью выходит за рамки нормального состояния площадки. Следовательно, их нужно либо отбросить из выборки, либо выделить в отдельную категорию для анализа.
-
Влияние количества раундов финансирования на множитель «оценки / финансирования»
Судя по текущим данным, общее количество раундов финансирования у большинства проектов составляет 3–4 и менее. Для криптопроектов дальнейшее увеличение числа раундов теряет экономический смысл. Исключение составляют лишь инфраструктурные инициативы, притягивавшие капитал в первые два раунда, и лидеры инновационных ниш в периоды бычьего рынка и массового FOMO.
Более того, проекты, запущенные за последние два года, практически не преодолевают этот порог. Кроме того, при столь длительной серии раундов проект неизбежно пересечет полную фазу бычьего и медвежьего рынков. Помимо ситуации, когда команда постоянно меняет курс (pivot), продавая доли новым VC ради поддержания ликвидности для розничных трейдеров, я не вижу иных вариантов.
-
Влияние года финансирования на множитель «оценки / финансирования»
Этот параметр напрямую коррелирует с упомянутой ранее теорией циклов пузырей: степень коллективного FOMO меняется в зависимости от эпохи. Вы также заметите, что текущие криптопреимущества и объем доступной ликвидности имеют тенденцию к снижению.
Волна ICO 2017 года, лето DeFi Summer 2021 года, экосистема铭文 2023 года, мем-волна 2024 года. Объем ликвидности, поддерживаемый каждым макроциклом, становится всё меньше. Растет дефицит свободной маржи на рынке. Эпоха тотального «разлива воды», пробуждающего все секторы одновременно, вероятно, осталась в прошлом; максимум, на что стоит рассчитывать, — это появление возможностей в нескольких отдельных направлениях.
По субъективным ощущениям, накопленный за последние десятилетие опыт в криптопространстве соответствует полному циклу развития пузыря. В свете ужесточения регуляторных мер последних лет мы стоим на пороге нового этапа, ориентированного на инновации и исследования. Надеюсь, впереди нас ждет появление большего числа возможностей.
-
Моделирование отношений между командами проектов, VC, биржами и розничными инвесторами в различных рыночных условиях
Развитие данной модели имеет множество сценариев. Каждый участник действует исходя из собственных корыстных интересов, но все объединяет общая цель — максимизация личной выгоды. Пути ее достижения разнообразны, представляя собой сложнейшую экосистему, которая будет трансформироваться по мере развития индустрии.
Если удастся разобраться в этой картине экосистемы, многие вещи станут очевидны: вы поймете, кто, какие деньги и почему зарабатывает, а значит, сможете определить собственную оптимальную стратегию на рынке. Жаль, что на данный момент мне открыта лишь малая часть этой головоломки.
Однако давайте вернемся к реальности: проведя в индустрии чуть больше двух лет, я осознал главное правило заработка денег: правильный тайминг решает всё. А удача всегда является неотъемлемой частью успеха.
Об этом нюансе также упоминал ZZ. Если войти в правильную индустрию в подходящий момент, прибыль буквально лежит на поверхности. Однако часто когнитивное восприятие таких людей несоразмерно размерам их капиталов. Яркий пример недавнего случая: пользователь потерял около 4 млн юаней активов из-за покупки аппаратного кошелька на платформе JD.com. Тот факт, что обладатель подобных состояний даже не знает базовых правил выживания в «темном лесу», наглядно подтверждает, что правильный выбор важнее усердных усилий.
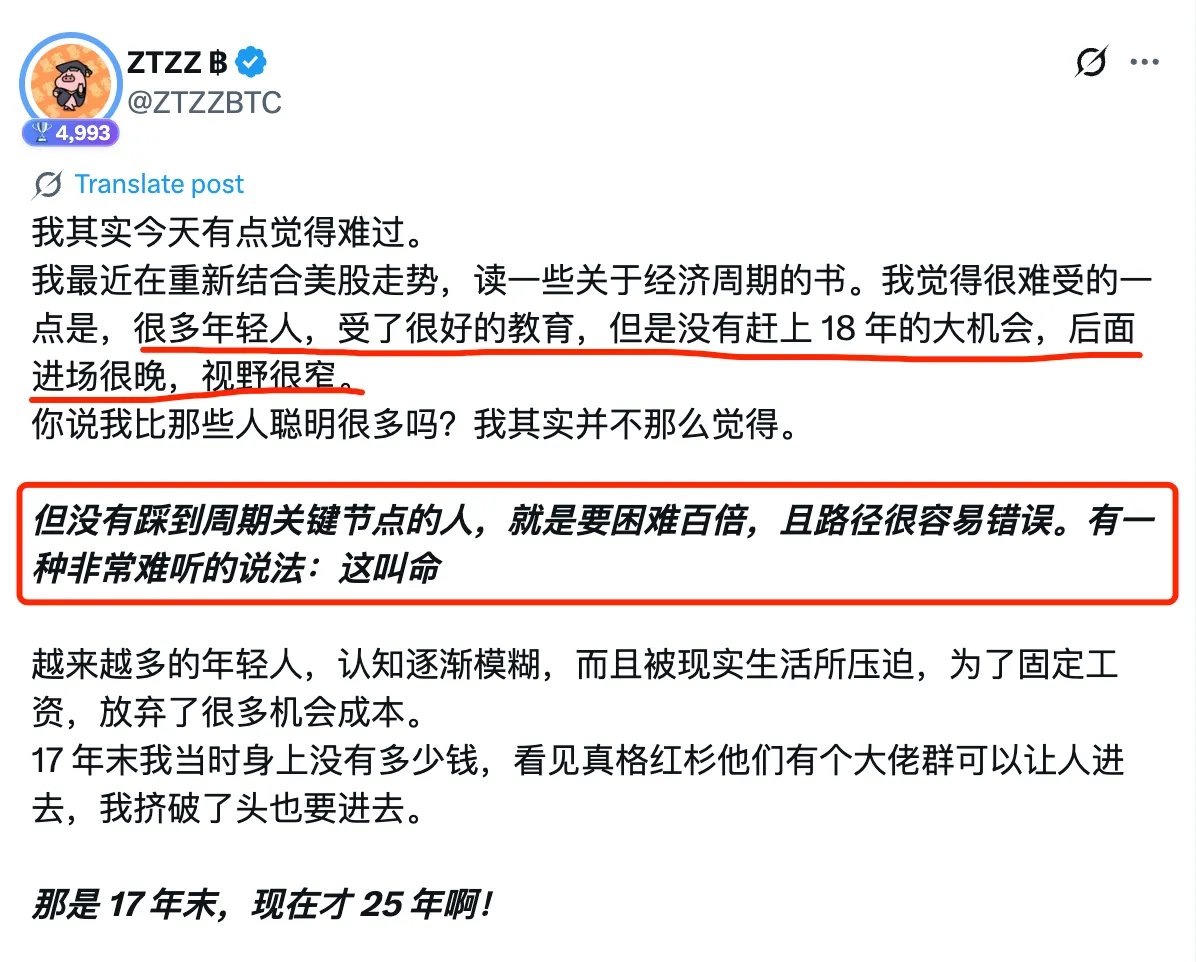
https://x.com/ZTZZBTC/status/1948687136322191450
На завершающем этапе желаю каждому из вас суметь поймать свою личную возможность. Медленно — значит быстро. Многое на самом деле не является таким уж «элитарным» или загадочным, каким кажется со стороны. Демастификация необходима ради более эффективного заработка средств. Вдохновляемся и движемся вперед вместе 🫡
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xcryptoHowe