


Повторное открытие RWA: новая жизнь традиционных активов в блокчейне
Авторы: KleinLabs и Aquarius
Введение
С 2024 года RWA (активы реального сектора) вновь стали одним из ключевых нарративов криптовалютного рынка. От стейблкоинов до казначейских облигаций США, от тестируемых акций до нестандартных активов — процесс токенизации реальных активов переходит из стадии проверки в стадию масштабирования. Движущими силами этого процесса выступают не только техническое совершенствование, но и прояснение глобальной регуляторной среды, а также прямое свидетельство того, что традиционный финансовый сектор активно начинает использовать блокчейн-инфраструктуру. Эта волна интереса к RWA не случайна. Она стала результатом пересечения нескольких факторов:
-
Макроэкономический фон: сохранение высоких процентных ставок в мировых масштабах заставляет институциональный капитал переоценивать инструменты доходности в ончейн-среде;
-
Эволюция регуляторики: основные регуляторы в США и ЕС постепенно формируют рамки для «регулируемых токенизированных активов», расширяя пространство для соответствия требованиям проектов;
-
Технологическое развитие: инфраструктура становится зрелее — улучшаются механизмы ончейн-расчетов, модули KYC, институциональные кошельки и системы управления доступом;
-
Интеграция с DeFi: RWA больше не являются просто «упаковкой» оффчейн-активов, а становятся неотъемлемой частью ончейн-финансовой системы, обладая ликвидностью, составными свойствами и программируемостью.
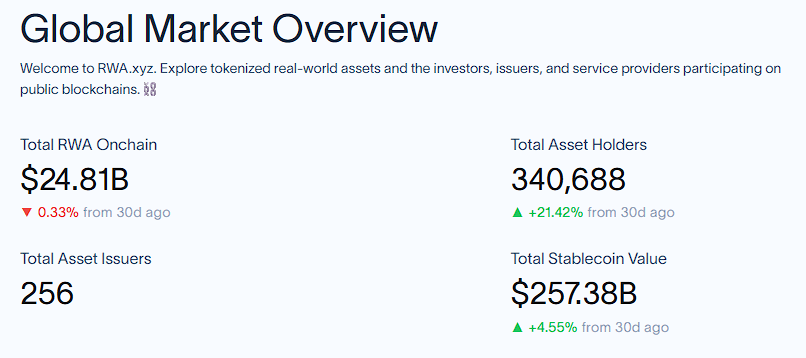
Данные показывают, что по состоянию на август 2025 года общий объем ончейн-активов RWA в мире (без учета стейблкоинов) превысил 25 млрд долл., а капитализация стейблкоинов составила более 2500 млрд долл. RWA рассматривается как ключевой интерфейс для интеграции Web3 и финансов Web2, а также критически важная ниша на пути к массовому внедрению ончейн-финансов.
1. Токенизация активов реального сектора: мотивация и пути реализации
1.1 Зачем RWA? Почему реальные активы должны выходить «ончейн»?
Традиционная финансовая система строится на центральных регистрирующих органах и многоуровневых посредниках. Эта архитектура изначально обладает структурной неэффективностью, которая стала узким местом, ограничивающим оборотность активов и финансовую инклюзивность:
-
Ограниченная ликвидность: такие активы, как недвижимость, венчурный капитал и долгосрочные облигации, сталкиваются с высокими порогами входа (частоStarting с миллионов долларов), длительными циклами удержания (годами или даже десятилетиями) и ограниченными каналами обращения. Значительные объемы капитала оказываются «заблокированными», что затрудняет эффективное распределение ресурсов.
-
Запутанные процессы расчетов и хранения: выпуск, торговля и клиринг активов зависят от множества посредников — брокеров, клиринговых палат и банков-кастодианов. Процессы сложны и занимают много времени (например, клиринг трансграничных облигаций занимает 3–5 дней), что повышает комиссионные издержки и увеличивает риски操作ных ошибок и задержек.
-
Низкая прозрачность данных: оценка стоимости активов опирается на фрагментированные оффчейн-данные (отчеты об оценке недвижимости, финансовые отчеты компаний), записи о сделках分散рованы в системах разных организаций, что затрудняет их реальную синхронизацию и перекрестную проверку. Это приводит к запаздыванию ценообразования и низкой эффективности управления портфелями.
-
Слишком высокий порог входа: качественные активы (такие как частный капитал, предметы искусства премиум-класса) часто доступны лишь институтам и высокодоходным инвесторам. Обычные инвесторы исключаются из-за ограничений по капиталу и соответствию нормативным требованиям, что усугубляет неравенство на финансовых рынках.
Блокчейн как децентрализованная распределенная система учета реконструирует логику регистрации прав собственности и транзакций через «устранение посредников», решая фундаментальные проблемы традиционных финансов на технологическом уровне. Его ключевые преимущества и ценность токенизации активов реального сектора проявляются следующим образом:
Фундаментальная поддержка со стороны блокчейн-технологий
-
Децентрализованная устойчивость: записи о правах собственности поддерживаются всеми нодами сети, что eliminates зависимость от одного централизованного органа, снижает риски единой точки отказа (мутации данных, сбои системы) и повышает общую отказоустойчивость экосистемы.
-
Неизменяемость и отслеживаемость: Once подтвержденные ончейн-транзакции фиксируются навсегда и могут быть обратно прослежены по временным меткам, предоставляя неизменяемые «цифровые сертификаты» перехода прав собственности на активы и сокращая мошенничество и споры.
Конкретная ценность, приносимая токенизацией
-
Революция в ликвидности: благодаря «дробному владению» дорогостоящие активы делятся на мелкие токены (например, объект недвижимости стоимостью 10 млн долл. разбивается на 1000 токенов по 10 тыс. долл.), которые торгуются на работающих круглосуточно децентрализованных рынках с автоматическими маркет-мейкерами (AMM). Это значительно снижает порог входа и повышает гибкость торговли.
-
Автоматизация процессов и устранение посредников: смарт-контракты автоматически исполняют эмиссию активов, распределение дивидендов и платежи при наступлении срока погашения, заменяя ручную работу традиционных посредников. Ораклы (Oracles) интегрируют оффчейн-данные (оценки недвижимости, выручка компаний), обеспечивая триггеры сложных сценариев, таких как автоматические страховые выплаты, что существенно снижает операционные затраты.
-
Повышение уровня комплаенса и аудита: встроенные в цепочку правила KYC/AML позволяют автоматически проверять квалификацию инвесторов. Все данные транзакций выгружаются в цепочку в реальном времени, позволяя регулирующим органам и аудитору эффективно проводить проверки. По оценкам, это снижает затраты на соблюдение требований на 30%–50%.
-
Атомарные расчеты и устранение контрагентских рисков: использование смарт-контрактов обеспечивает одновременную передачу «актива и средств» (атомарные расчеты), полностью устраняя риск несоответствия передачи товара и денег, характерный для традиционной торговли. Время расчетов сокращается с T+3 до секунд.
-
Глобальное обращение и синергия с DeFi: токенизированные активы преодолев geographic ограничения, бесшовно циркулируют в глобальной сети блокчейнов. Одновременно они служат обеспечением в протоколах кредитования, майнинга ликвидности и других продуктах DeFi, реализуя принцип «один актив — многократное использование», что высвобождает более высокую капитальную эффективность.
-
В целом, RWA представляют собой парето-улучшение традиционного финансового сектора: на основе технологического прогресса оптимизируется эффективность классических финансов.
Подтвержденный успешный путь: опыт стейблкоинов
Выступая в роли «стартовой площадки» для вывода активов реального сектора ончейн, стейблкоины уже полностью подтвердили жизнеспособность блокчейн-технологий в связке оффчейн-стоимости и ончейн-экосистем:
-
Зародыш модели: стейблкоины вроде USDT и USDC впервые осуществили стандартизированное отображение фиатных активов в блокчейн-токены путем 1:1 привязки к оффчейн-резервам в долларах США, став первоначальной практикой «вывода реальных активов ончейн».
-
Рыночное подтверждение: по состоянию на август 2025 года капитализация стейблкоинов превысила 256,8 млрд долл., занимая абсолютное доминирование на рынке RWA и доказывая потенциал масштабирования вывода оффчейн-активов в цифровую среду.
-
Обучающая ценность: успешная работа стейблкоинов подтвердила безопасность, прозрачность и эффективность сопоставления «оффчейн-актив — ончейн-токен», предоставив технологические стандарты и комплаенс-прототипы для токенизации более сложных RWA (недвижимость, облигации).
Благодаря технологиям блокчейна активы реального сектора избавляются от ограничений традиционных финансов, осуществляя парадигмальный переход от «статичного удержания» к «динамичному обращению», и от «исключительности для избранных» к «доступности для всех».
1.2 Как реализовать RWA? Пути реализации и операционная структура RWA
По своей сути RWA представляет собой процесс преобразования ценных активов из реального мира в программируемые цифровые сертификаты в цепочке с помощью блокчейн-технологий, замыкая цикл «оффчейн-ценность — ончейн-ликвидность». Его основная операционная дорожная карта разделяется на четыре ключевых этапа:
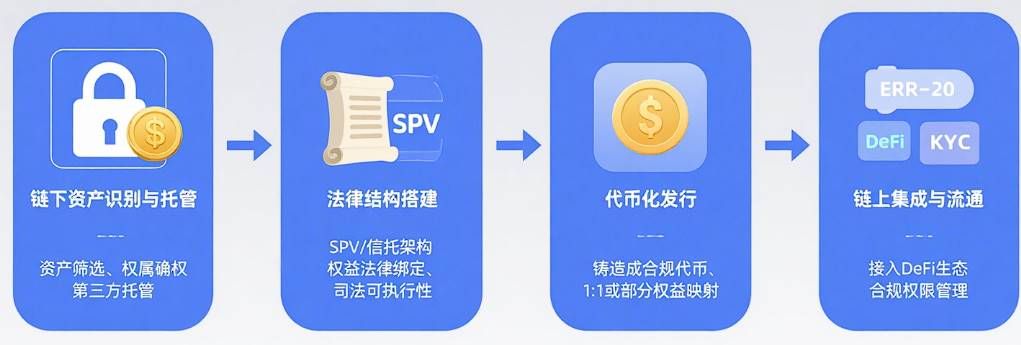
a) Идентификация и кастодианское хранение оффчейн-активов:
- Оценка и идентификация оффчейн-активов: легитимность, права собственности и стоимость активов должны верифицироваться сторонними организациями (юридическими фирмами, бухгалтерскими аудиторскими компаниями, независимыми оценщиками). Например, для недвижимости требуется сверка свидетельств о праве собственности, для прав на арендные платежи — подтверждение договоров аренды, для золота — хранение в хранилищах, сертифицированных LBMA, с регулярными аудитами. Для дебиторской задолженности подлинность долга должна быть подтверждена компании-эмитентом, а запись создана в блокчейне.
· Классификация и практика моделей хранения:
Централизованное хранение
a. Преимущества: высокая степень комплаенса, подходит для финансовых активов (например, казначейские облигации, корпоративные债券). Например, облигации для MakerDAO хранятся в банках, статус обеспечения фиксируется смарт-контрактами, а данные обновляются ежеквартально.
Риски: существует риск misuse активов кастодианом. В 2024 году проект на основе недвижимости в Сингапуре столкнулся с ситуацией, когда NFT стал «ничейным активом» из-за отсутствия синхронизации изменений прав собственности с цепочкой, что ярко продемонстрировало проблему запаздывания информации при централизованном хранении.
Децентрализованное хранение
Техническая реализация: автоматическое распределение доходов управляется через governance DAO и смарт-контракты. Например, протокол DeFi Goldfinch выводит ончейн активы по займам, а смарт-контракты управляют погашением и обработкой дефолтов.
Вызовы: отсутствие правовой поддержки и уязвимости в коде могут привести к потере активов. Некоторые проекты пытаются применять доказательства с нулевым разглашением (ZKP) для проверки согласованности прав собственности, однако широкое внедрение еще не достигнуто.
Смешанное хранение
Баланс интересов: оффчейн-активы хранятся у доверенных третьих лиц, а ончейн-данные верифицируются нодами. Например, в консенсусной системе блокчейна консорциума RWA Huamin Data узлы распределяются следующим образом: институциональные узлы (банки, трастовые компании) отвечают за хранение активов, регуляторные узлы (30%) устанавливают стандарты комплаенса, промышленные узлы (например, логистические хабы) предоставляют данные о цепочке поставок.
Кейс: проект токенизации углеродных кредитов Toucan Protocol находится под хранением экологических организаций, информация о сделках и списании фиксируется в цепочке, обеспечивая прозрачность.
b) Построение правовой структуры:
Использование правовых структур, таких как СПВ (Special Purpose Vehicle), трастовые соглашения и т.д., предоставляет держателям ончейн-токенов законные права собственности или права на доходы, одновременно создавая юридический мост, совместимый с оффчейн-судебной системой, чтобы гарантировать, что «токен = сертификат прав».
Из-за различий в регуляторных рамках конструкция правовых структур существенно варьируется по регионам:
-
США: основа лежит в «изоляции через СПВ + соблюдение требований к ценным бумагам». Распространенная архитектура заключается в регистрации LLC (Limited Liability Company) в штате Делавэр в качестве СПВ, которая владеет базовыми активами (например, казначейскими облигациями США, долями участия). Держатели токенов косвенно получают права на активы через долю в ООО. Одновременно необходимо адаптироваться к регулированию SEC: если токены представляют облигации или доли, требуется соответствие исключениям регистрации Reg D (для квалифицированных инвесторов) или Reg S (для иностранных инвесторов); при дроблении прав на доход применяется структура «токенизированных обязательств» (Tokenized Note) для четкого определения creditor-debtor отношений, избегая классификации как «нерегистрируемые ценные бумаги».
-
Европа: опирается на рамку MiCA (Regulation on Markets in Crypto-Assets), базируясь на «трастах или признанных ЕС СПВ». Например, в Люксембурге регистрируется SICAV (Investment Company with Variable Capital) в качестве СПВ, владеющего активами и выпускающего «токены, привязанные к активам» (ART). Механизм привязки токенов к базовым активам контролируется двойным образом: через условия смарт-контрактов и правовые договоры. MiCA строго требует от эмитентов раскрытия деталей хранения активов, правил распределения прав и прохождения регулярных аудитов со стороны надзорных органов ЕС, обеспечивая правоприменение юридической привязки между ончейн-токенами и оффчейн-правами во всем Европейском Союзе.
c) Выпуск токенов (Токенизация):
Преобразование указанных оффчейн-активов в токены (обычно по стандарту ERC-20), которые служат носителями для ончейн-обращения и комбинирования.
-
Полная 1:1 привязка: каждый токен соответствует полному пакету прав на эквивалентный базовый актив. Например, в Paxos Gold (PAXG) один токен эквивалентен одной унции физического золота, держатель может随时 обменять его на равное количество золота, а стоимость токена полностью синхронизируется с ценой металла; токены казначейских облигаций США, такие как $OUSG, соотносятся 1:1 с долями ETF краткосрочных казначейских облигаций США, включая полное право на основной долг и проценты.
-
Частичная привязка прав: токен представляет лишь определенные права на базовый актив (например, денежный поток, право на дивиденды), не включая полномочное право собственности. Например, при токенизации недвижимости может быть выпущен «токен арендной ренты», где держатель получает долю от арендных платежей пропорционально своему вкладу, но не владеет объектом и не имеет права распоряжаться им; при токенизации корпоративных облигаций можно выпустить «процентные токены», отвечающие только за доход по процентам, при этом principal остается у оригинального владельца. Этот модель идеально подходит для фрагментарного разбиения дорогостоящих активов, снижая барьер для инвесторов.
d) Ончейн-интеграция и обращение:
Токены интегрируются в экосистему DeFi, используются для обеспечения в кредитных системах, маркетмейкинга, повторного стейкинга, структурирования активов и т.д. Участие комплаенс-пользователей обеспечивается через системы управления правами доступа и ончейн-KYC.
Система ончейн-KYC является ключевым инструментом для обеспечения合规ного обращения. Ее логика работы строится на «выгрузке верификации личности в цепочку + динамический контроль прав»:
-
Основные функции: через интеграцию смарт-контрактов со сторонними провайдерами верификации личности (такими как Civic, KYC-Chain) пользователи предоставляют документы (паспорт, подтверждение адреса, декларацию о доходах и т.д.). После успешной проверки генерируется «ончейн-сертификат KYC» (не сами данные личности, а хэш-значение результата верификации).
-
Контроль доступа: смарт-контракты ограничивают торговые права на основании сертификата KYC — например, разрешают участие в торговле токенами частного кредитования только «квалифицированным инвесторам» (капитал свыше 1 млн долл.); для токенов казначейских облигаций restrict non-US investors (согласно Reg S) от redemption только в определенные временные окна.
-
Защита конфиденциальности: с использованием технологии ZK-proof (zero-knowledge proof) смарт-контракту доказывается лишь факт «соответствия пользователя квалификации», без раскрытия конкретных персональных данных. Это балансирует требования комплаенса и конфиденциальности. Например, сертификат KYC пользователя может показывать лишь «прошел проверку против отмывания денег в ЕС», скрывая имя или адрес.
Благодаря закрытому дизайну этих четырех этапов RWA实现了 от «реальных активов» до «программируемых ончейн-активов», сохраняя при этом фундаментальную стоимость традиционных активов и наделяя их высокой скоростью обращения и комбинированием возможностей блокчейна.
2. Классификация: основные категории активов RWA и восхождение нарратива казначейских облигаций США
Оффчейн-активы (Real World Assets, RWA) с беспрецедентной скоростью мигрируют в мир блокчейна. Их охват расширился от ядра традиционных финансов до широких сегментов реальной экономики. От стандартизированных финансовых инструментов, таких как государственные и корпоративные облигации, акции, до материальных активов, включая недвижимость, золото, сырую нефть, вплоть до нестандартизированных прав, таких как частный капитал, интеллектуальная собственность и дебиторская задолженность в цепочках поставок, практически все реальные активы, генерирующие стоимость или обладающие характеристиками прав собственности, исследуются на предмет включения в сеть блокчейнов в форме токенов.
2.1 Семь основных категорий активов RWA
На сегодняшний день в экосистеме RWA сформировались семь устойчивых категорий: стейблкоины, токенизированные казначейские облигации США, токенизированные глобальные облигации, токенизированное частное кредитование, токенизированные товары, институциональные альтернативные фонды и токенизированные акции. По состоянию на август 2025 года объем ончейн-активов RWA достиг $25,22 млрд, при этом стейблкоины и казначейские облигации США по-прежнему доминируют, общая капитализация стейблкоинов составляет $256,82 млрд, а объем токенизированных государственных облигаций достигает $6,80 млрд. (Источник данных: RWA.xyz | Analytics on Tokenized Real-World Assets)
2.1.1 Стейблкоины
-
Хотя стейблкоины не являются типичным «оффчейн-активом», их механизм привязки в большинстве случаев опирается на резервы в фиатной валюте или казначейских облигациях, поэтому они занимают крупнейшую долю в широком понимании RWA.
-
Представители: USDT, USDC, FDUSD, PYUSD, EURC
-
Драйверы вывода ончейн: компонуемость платежных инструментов, инфраструктура ончейн-финансов, замена традиционного фиатного клиринга.
-
Направления развития: ускоренное тестирование локальных стейблкоинов (KRW, JPY) для обслуживания криптоэкосистем и снижения зависимости от доллара; пилотные запуски традиционными банками депозитных токенизированных монет для повышения эффективности и адаптивности сценариев; многосторонние эксперименты по CBDC (например, цифровой гонконгский доллар) для накопления технического и политического опыта к официальному выпуску.
2.1.2 Казначейские облигации США
-
Облигации казначейства США стали самым популярным активом для токенизации, занимая более 60% рыночной капитализации, и обеспечивают низкодоходный профиль для DeFi.
-
Представленные протоколы: Ondo, Backed, OpenEden, Matrixdock, Swarm
-
Драйверы вывода ончейн:
-
Со стороны спроса: на фоне снижения доходности Crypto-native инвестиций потребность в стабильном, компонуемом «безрисковом процентном ориентире».
-
Со стороны технологий: совершенствование инфраструктуры ончейн-обертывания, KYC-whitelists и кроссчейн-мостов.
-
Со стороны комплаенса: использование правовых структур (SPV, tokenized note, BVI fund) для пробития активов и адаптации к регулированию.
-
-
Типичная продуктовая структура:
-
$OUSG (Ondo): отслеживает ETF краткосрочных казначейских облигаций США, выплачивает ежедневные проценты.
-
2.1.3 Глобальные облигации
-
Помимо облигаций США, начинают токенизироваться государственные и корпоративные облигации Европы, Азии и других регионов.
-
Представленные протоколы: Backed, Obligate, Swarm
-
Драйверы вывода ончейн: расширение географического и валютного покрытия; обслуживание эмиссии нефт-долларовых стейблкоинов (например, EURC); формирование глобальной процентной кривой.
-
Точки вызова: сложность трансграничных правовых структур, неоднородность стандартов KYC.
2.1.4 Частное кредитование
-
Связывает ончейн-капитал с реальными доходными активами: кредиты MME, микрозаймы, ипотека, оборотный капитал.
-
Представленные протоколы: Maple, Centrifuge, Goldfinch, Credix, Clearpool
-
Драйверы вывода ончейн: создание реальных источников доходности для ончейн-капитала; повышение прозрачности и компонуемости кредита.
-
Типичная структура:
-
СПВ управляет базовыми активами, DeFi обеспечивает ликвидность капитала, инвесторы получают ончейн-ставку.
-
Chainlink Proof of Reserve / Attestation повышает достоверность данных.
-
-
Основной конфликт: баланс между прозрачностью и защитой конфиденциальности, доходностью и качеством контроля рисков.
2.1.5 Товары
-
Токенизация материальных активов: золото, углеродныеcredits, энергоресурсы.
-
Представленные протоколы: Tether Gold (XAUT), Pax Gold (PAXG), Toucan, KlimaDAO
-
Драйверы вывода ончейн: предоставление товарного экспозиции ончейн-инвесторам; физическое хранение + ончейн-торговля.
-
Горячие направления: зеленые финансы, углеродный рынок, сценарии устойчивого развития.
2.1.6 Институциональные фонды
-
Ончейн-выпуск паев закрытых форматов: private equity, хедж-фонды, ETF.
-
Представленные протоколы: Securitize, ADDX, RedSwan, InvestX
-
Драйверы вывода ончейн: повышение ликвидности паев, снижение порога входа, расширение базы квалифицированных инвесторов по всему миру.
-
Ограничения развития: высокие барьеры комплаенса, доступ ограничен инвесторами Reg D / Reg S.
2.1.7 Акции
-
Сопоставление оффчейн-активов акций через токены / синтетические формы.
-
Представленные протоколы: Backed (xStock), Securitize, Robinhood, Synthetix
-
Драйверы вывода ончейн: поддержание стратегий ончейн-трейдинга, кроссчейн-арбитража, дробных инвестиций.
-
Стадия развития: преимущественно ранние испытания, регуляторные пути仍在探索中.
Среди различных категорий RWA облигации демонстрируют наивысшую степень адаптации. Облигации изначально обладают высокой степенью стандартизации: будь то казначейские, корпоративные, муниципальные или потребительские облигации, все они опираются на четкую контрактную структуру и механизмы платежей, обеспечивая эффективный путь для масштабного вывода ончейн. Напротив, оффчейн-материальные активы разнообразны по формам, а процессы подтверждения прав собственности сложны. Стандартизация облигаций делает процесс их ончейн-маппинга более детерминированным и гладким. Кроме того, относительная предсказуемость доходности облигаций позволяет的效率 взаимодействия ончейн-капитала с оффчейн-доходами значительно превосходить другие категории активов, быстро формируя замкнутый цикл «ончейн — оффчейн» ценности, точно соответствуя основным запросам на цифровизацию и высокую эффективность активов RWA.
2.2 Kазначейские облигации США как фундамент отрасли
Почему именно RWA в сегменте казначейских облигаций США так стремительно стали «точкой входа трафика» для ончейн-активации? Помимо сильнейших финансовых характеристик, они попали точно в «разрыв» и «жесткую потребность» текущего крипторынка как на стороне предложения, так и на стороне спроса. Вот наиболее ключевые аспекты:
Страна предложения: структурная безопасность и понятный путь комплаенса
-
Казначейские облигации США изначально лишены риска дефолта (теоретически), являясь базовым активом с наибольшим уровнем доверия в мире.
-
ETF и нотный рынки имеют развитый вторичный рынок с высокой ликвидностью.
-
По сравнению с акциями или кредитованием, правовая структура токенизации казначейских облигаций стабильнее и понятнее (например, комбинация BVI fund + token wrapper).
Страна спроса: альтернатива после исчерпания Crypto-native доходностей
-
С момента пиковой ликвидности 2021 года по настоящее время развалились многие модели доходности DeFi, рынок вошел в период «низких доходностей».
-
Инвесторы начали обращать взгляд на реальные доходные активы, компонуемые ончейн, где казначейские токены стали самым естественным выбором.
-
Возрос спрос на «ончейн-ориентир процентной ставки», особенно после расцвета протоколов ставок LayerZero, EigenLayer, Pendle и др.
Технический аспект: постепенное созревание структуры стандартизированных обернутых активов
-
Типичные структуры:
-
Tokenized Note: привязаны к базовому ETF, ежемесячно/ежедневно начисляют проценты.
-
Real-time redeemable Stablecoin:可随时兑换, обладают компонуемостью.
-
-
Инструменты сопровождения (Oracle, аудиты, Proof of Reserve, tracking NAV token-ETF) доведены до ума.
Регуляторный аспект: относительно легко проходит проверку надзорных органов
-
Большинство протоколов в сегменте казначейских облигаций используют пути Reg D / Reg S, открывая доступ только квалифицированным инвесторам.
-
Структуры финансирования четкие, налоговые и регуляторные риски относительно контролируемы.
-
Идеально подходят для участия институционалов, способствуя конвергенции TradFi и DeFi.
3. Прогресс и рыночная картина RWA
RWA постепенно переходит от стадии нарратива к структурному росту. Участники рынка, категории активов, технологическая архитектура и регуляторные пути вступают в фазу实质ного развития. Данный раздел систематизирует текущее состояние ончейн-рынка RWA и эволюцию ландшафта, проводя анализ по четырм измерениям: тренды активов, экосистема участников, региональное регулирование и институциональное принятие.
3.1 Рыночный прогресс и ключевые тренды
Исходя из текущей динамики развития, RWA демонстрирует мощный импульс роста. По всему миру рынок持续快速扩张, в первом полугодии 2025 года общая стоимость ончейн-активов RWA в мире превысила 23,3 млрд долл., увеличившись почти на 380% по сравнению с началом 2024 года, став второй по темпам роста нишей в криптоиндустрии . Множество институтов активно размещаются на рынке: финансовые гиганты Уолл-стрит ускоряют действия, Tether запускает платформу токенизации RWA, Visa тестирует токенизацию активов, BlackRock выпускает токенизированный фонд, что толкает рынок в сторону нормативизации и масштабирования. Различные типы активов RWA также непрерывно продвигаются в своих нишах: активы в сегменте казначейских облигаций благодаря стабильности и зрелой системе продолжают лидировать в росте, частное кредитование активно расширяет рынок и оптимизирует контроль рисков под драйвом высокой доходности, токенизация товаров逐步扩大应用范围, токенизация акций старается пробить регуляторные ограничения.
Рынок казначейских облигаций (T-Bills): ведущий двигатель роста под воздействием структурных процентных ставок
-
По состоянию на август 2025 года капитализация ончейн-активов в сегменте казначейских облигаций США突破了 $68 млрд, прибавив более 200% год к году. Эта ниша стала крупнейшим подклассом активов RWA после стейблкоинов.
-
Ведущие платформы, такие как Ondo, Superstate, Backed, Franklin Templeton, уже осуществили децентрализованное отображение ETF казначейских облигаций и фондов денежного рынка ончейн.
-
Для институтов RWA в сегменте казначейских облигаций предоставляет инфраструктуру безрисковой ончейн-доходности; для протоколов DeFi они становятся источником дохода для резервов стейблкоинов и DAO, формируя модель «ончейн-ЦБ».
-
Продукты в сегменте казначейских облигаций обладают высокой зрелостью в вопросах комплаенса, клиринга и правовых структур, являясь в данный момент наиболее перспективным с точки зрения масштабирования типом RWA.
Частное кредитование: сочетание высокой доходности и высокого риска
-
Протоколы вроде Maple, Centrifuge, Goldfinch развиваются вокруг расширения кредитования ончейн, осваивая ниши займов MME, раздела доходов, потребительского кредитования и т.д.
-
Особенность: высокая доходность (8–18%), но сложный контроль рисков, требующий оффчейн-Due Diligence и хранения активов. Такие проекты, как TrueFi, Clearpool, также переходят к обслуживанию институциональных клиентов.
-
Goldfinch и Centrifuge в 2024 году расширили новые пилоты кредитования на рынках Африки и Азии, повышая финансовую инклюзивность.
Токенизация товаров: ончейн-маппинг золota и энергоресурсов
-
Представленные проекты: Paxos Gold (PAXG), Tether Gold (XAUT), Meld, 1GCX и другие, маппирующие запасы драгоценных металлов в форму ончейн-токенов.
-
Золото является首选 для токенизации товаров из-за четкой логики резервирования и стабильной стоимости, часто выступая обеспечением для стейблкоинов.
-
Энергетические товары (например, углеродные credits, спот-нефть) сталкиваются с более высоким регуляторным порогом и в настоящее время находятся на стадии испытаний.
Токенизация акций: ранние прорывы, но продолжающиеся регуляторные ограничения
-
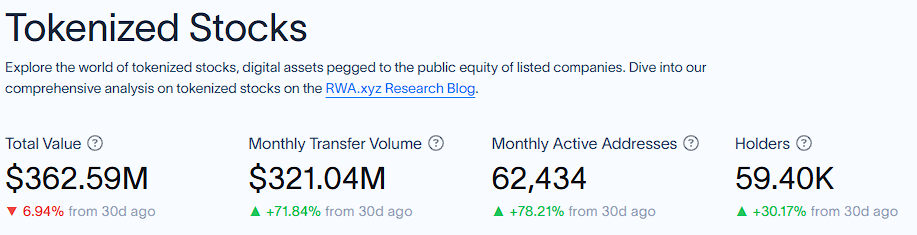
Текущая капитализация ончейн-токенизированных акций составляет около $362 млн, что составляет 1,4%, преимущественно за счет Exodus Movement (EXOD) (83% доли).
-
Представленные платформы: Securitize, Plume, Backed, Swarm и другие осуществляют комплаенс-маппинг акций США, европейских публичных компаний, стартапов и т.д.
-
Главный вызов этих активов — комплаенс вторичной торговли и управление KYC. Некоторые проекты применяют стратегии разрешительных блокчейнов или white-list адресов.
Глядя в будущее, RWA потенциально способен стать рынком стоимостью в триллионы долларов. Bank of America предполагает, что практически любой ценный актив может быть токенизирован, и к 2030 году объем токенизированных частных активов достигнет 4 трлн долл. BlackRock прогнозирует, что к 2030 году размер рынка токенизированных RWA может достичь 16 трлн долл. (включая приватные цепочечные активы), составив 1%–10% от глобального объема управляемых активов. С технологической точки зрения, по мере развития блокчейна, например, дальнейшей оптимизации смарт-контрактов, улучшения кроссчейн-технологий, будет расти эффективность и безопасность вывода активов ончейн, снижаться операционная стоимость. Интернет вещей (IoT) позволит собирать данные об активах в режиме реального времени, AI оптимизирует модели оценки, технологии доказательств с нулевым разглашением усилят защиту конфиденциальности, что обеспечит технологическую поддержку развитию RWA. Приложения будут постоянно расширяться, ускоряя токенизацию новых областей, таких как углеродные активы, данные, интеллектуальная собственность. В глобальном плане политики,完善监管框架, формировании относительно единых стандартов,极大促进 RWA的全球流通与发展.RWA станет核心纽带 между традиционной экономикой и Web3, глубоко меняя глобальную конфигурацию активов.
3.2 Структура экосистемы и ландшафт участников
3.2.1 Распределение участников на уровне протоколов
|
Экосистемы публичных сетей |
Ведущие проекты |
Характеристики |
|
Ethereum |
Ondo, Superstate, Franklin, Plume |
Концентрация крупнейших институтов, полная комплаенс-дорожная карта, самая развитая экосистема стейблкоинов и фондов |
|
Stellar |
Franklin Templeton FOBXX |
Прозрачные операции институционального хранения, высокая скорость платежей и эмиссии |
|
Solana |
Maple, Zeebu, Clearpool |
Низкие комиссии делают идеальным для частого кредитования, но безопасность и инфраструктура еще несовершенны |
|
Polygon |
Centrifuge, Goldfinch |
Поддержка маппинга оффчейн-активов и governance DAO, низкая стоимость, высокая масштабируемость |
|
Avalanche / Cosmos |
Backed, WisdomTree |
Эксперименты с межсетевым взаимодействием и комплаенсом фонда, преимущественно развертывания экспериментального характера
|
Наблюдение за трендами: Экосистема Ethereum по-прежнему остается основным плацдармом для активов RWA, особенно подходящим для фондов и облигаций с высоким уровнем комплаенса; тогда как кредитные RWA начинают мигрировать на цепи с низкой стоимостью и высокой пропускной способностью.
|
Регион |
Отношение регуляторов |
Представительная политика |
Ключевое влияние |
|
США |
Жесткое регулирование, разнонаправленные пути |
Проверки SEC / CFTC + рамки Reg D/S/CF |
Крупные институты предпочитают модель Reg D, например, Securitize и BlackRock |
|
ЕС |
Открытое, унифицированное |
Вступление в силу法规 MiCA (2024) |
Четкое разделение токенов электронных денег и токенов, привязанных к активам, благоприятствует операциям compliant-институтов |
| <сингапур |
Высоко дружелюбное |
Регуляторная песочница MAS + лицензия RMO |
Поддержка пилотов RWA и клиринга в мультивалютном режиме, Circle, Zoniqx уже зарегистрированы |
|
Гонконг |
Постепенное открытие |
Механизм VASP SFC + политика ETF виртуальных активов |
Поддержка выхода合规-токенизированных фондов, продвижение слияния本地 TradFi–Web3 |
| <Дубай (VARA) |
Самый активный |
Многоступенчатая система лицензий + песочница проектов |
Стал хабом экспериментов RWA на Ближнем Востоке, привлечение Plume, Matrixdock для развертывания |
Некоторые регионы Азии (Сингапур, Гонконг, Дубай) идут впереди в проектировании регулирования и продвижении инноваций в сфере RWA, постепенно становясь центрами концентрации капитала и проектов.
3.2.3 Анализ участия институционалов
Участие институционалов в RWA переходит от «наблюдения за пилотами» к «практическому развертыванию». Согласно рыночным отслеживаниям, основными институциональными игроками на данный момент являются:
|
Тип |
Название института |
Путь участия |
|
Управляющие гиганты |
BlackRock, Franklin Templeton, WisdomTree |
Эмиссия ончейн-фондов, продуктов денежного рынка; выпуск инструментов стабильной доходности через Ethereum/Stellar |
|
Брокеры / платформы эмиссии |
Securitize, Tokeny, Zoniqx |
Поддержка комплаенс-эмиссии акций / облигаций / фондов, интеграция традиционных брокерских счетов с ончейн-позициями |
|
Crypto-native протоколы |
Ondo, Maple, Goldfinch, Centrifuge |
Создание нативной структуры RWA, обслуживание DAO, казначейств, экосистемы DeFi |
|
Торговые платформы / синтезные протоколы |
Backed, Swarm, Superstate |
Предоставление вторичной ликвидности для Tokenized assets, исследование LP-портфелей и комплаенс-механизмов торговли |
Роли институционалов постепенно диверсифицируются, расширяясь от «эмитентов» до «клиринговых сервисов», «кастодиальных платформ» и «маркетмейкеров вторичной торговли». RWA станет мостом прямого соединения Web3 и TradFi.
4. Анализ типовых проектов
Ниже мы рассмотрим представители сегментов казначейских облигаций, частного кредитования, товаров и акций, разложив их модели токенов, структуры инвесторов, механизмы продукции и логику доходности:
4.1 Сегмент казначейских облигаций: Ondo Finance
Ondo Finance — платформа, специализирующаяся на токенизации традиционных финансовых активов, в особенности казначейских облигаций США. Проект стремится внедрить в криптомир активы с низкой рисковой доходностью, предлагая инвесторам стабильные и компонуемые источники дохода. Через комплаенс-подходы Ondo создает мост между традиционными финансами и децентрализованными финансами (DeFi), позволяя казначейским облигациям торговаться и использоваться в цепочке в форме токенов.
• Модель токена: Эмиссия ERC-20 токенов, привязанных к оффчейн-ETF казначейских облигаций США (например, $OUSG соответствует ETF краткосрочных облигаций), 1:1 маппинг стоимости базового актива, автоматическая ежедневная выплата процентов.
• Структура инвесторов: Преимущественно институциональные клиенты (семейные офисы, управляющие компании) и квалифицированные инвесторы, доступ осуществляется через комплаенс-пути Reg D/S, часть розничных пользователей может участвовать косвенно через протоколы DeFi.
Механизм продукта: Построение архитектуры «ончейн-фонда», СПВ владеет активами казначейских облигаций, смарт-контракты управляют подпиской, выкупом и распределением процентов, поддерживается ончейн-стейкинг и кредитование (например, интеграция с Aave, Compound).
• Логика доходности:
• Доходность базовых активов: Базовая доходность токенов вроде $OUSG происходит от поступлений по процентам на базовые казначейские облигации. Казначейские облигации обладают низким риском и относительно стабильной доходностью, эти доходы распределяются между держателями токенов после вычета комиссий за управление платформой (например, комиссия 0,15% – 0,3%).
• Доходность в экосистеме DeFi: Когда токены вроде $OUSG используются в экосистеме DeFi, генерируется дополнительная доходность. Например, залог $OUSG в кредитных протоколах для заимствования других активов с последующим инвестицией в майнинг ликвидности или другие приложения DeFi; или участие в пулах ликвидности связанных токенов для получения комиссий за сделки и т.д.
4.2 Сегмент частного кредитования: Maple Finance
Maple Finance — мультичейн DeFi-платформа для институционального ончейн-кредитования и инвестиций в RWA, функционирующая на публичных сетях Ethereum, Solana и Base. Основные целевые клиенты включают хедж-фонды, DAO, крипто-трейдинговые компании и других институционалов. Через упрощение сложных процессов традиционных финансов платформа предлагает продукты с низким залогом, токенизированные казначейские облигации и пулы торговых дебиторских задолженностей. В июне 2025 года объем под управлением (AUM) превысил 2,4 млрд долл., став представительным частнокредитным протоколом в тренде институционального входа.
-
Модель токена:
-
Ядерный токен: SYRUP (стандарт ERC-20), общее предложение 118 млн штук, текущий оборот ~111 млн штук, состояние почти полного оборота, что снижает потенциальное давление продаж.
-
Ядерные функции:
-
Механизм стейкинга: Держатели SYRUP могут стейкать токен, становясь «несущими риск участниками». В случае дефолта займа средства优先用于弥补损失, при отсутствии дефолта участники получают вознаграждения платформы (например, долю комиссий).
-
Улавливание стоимости: Платформа взимает комиссию 0,5%-2% за каждую операцию заимствования, из которых 20% направляются на обратный выкуп SYRUP и распределение среди стейкеров, формируя основу поддержки стоимости токена.
-
-
-
Структура инвесторов: Институциональные кредиторы (хедж-фонды, крипто-VC) предоставляют крупные объемы капитала, DeFi-казначейства (например, раннее участие Alameda Research) дополняют ликвидность, заемщики проходят оффчейн-Due Diligence (KYC, рейтинговая оценка).
-
Механизм продукта: Модель «децентрализованного кредитного пула», смарт-контракт сводит спрос на заимствования (оборотный капитал SME, кредиты крипто-добывающих компаний) с предложением капитала, автоматически исполняя погашение и клиринг дефолтов (верификация оффчейн-данных погашения через оракл Chainlink).
-
Логика доходности:
-
Базовая доходность: Кредиторы получают процентные платежи от заимствований, доходность коррелирует с риском продукта (например, High Yield приносит больше доходности из-за вложений в высокорисковые активы, чем Blue Chip).
-
Комиссионный раздел платформы: Стейкеры получают долю комиссий платформы за стейкинг SYRUP (20% комиссий используется для обратного выкупа SYRUP и распределения), одновременно несите ответственность за покрытие убытков при дефолтах.
-
Экосистемная синергия: Институциональные заемщики оперативно получают ликвидность по низкой ставке, поддерживая свои бизнес-операции, арбитраж и т.д., косвенно стимулируя рост спроса на заимствования платформы, замыкая цикл «заем — кредит — распределение доходности».
-
4.3 Сегмент товаров: Paxos Gold ($PAXG)
Paxos Gold — продукт токенизации золота, выпущенный комплаенс- fintech компанией Paxos. Цель проекта — обеспечить ончейн-обращение и эффективное управление физическим золотом через блокчейн. Его ключевая ценность заключается в объединении свойств сохранения стоимости традиционного золота с программируемостью блокчейна, позволяя инвесторам удобно участвовать в инвестициях в золото без затрат на хранение и транспортировку физических слитков, поддерживая круглосуточную глобальную торговлю и синергию с DeFi.
-
Модель токена:
-
Ядерный токен: $PAXG (стандарт ERC-20), строго следует правилу 1:1 привязки, каждый токен эквивалентен 1 унции физического стандартизированного золота, сертифицированного London Bullion Market Association (LBMA), хранение и обеспечение отвечают мировые顶级的 кастодианские учреждения, такие как Brink’s.
-
Механизм эмиссии и сжигания: При покупке $PAXG Paxos параллельно приобретает равный объем физического золота; при выкупе токены сгорают, освобождая соответствующее золото, гарантируя полное соответствие объема токенов в цепочке резервам золота оффчейн, предотвращая риски сверхэмиссии.
-
-
Структура инвесторов: Розничные инвесторы (покупка через криптобиржи, кошельки), институциональные клиенты (управляющие компании, формирующие золотую экспозицию), протоколы DeFi (используются как обеспечение для пополнения резервов эмиссии стейблкоинов).
-
Механизм продукта: Смарт-контракты связаны с доказательствами резервов золота кастодиана (верификация через оракл Chainlink PoR), поддерживается随时 обмен на физическое золото (при соблюдении минимального порога и выплате комиссии), либо свободная торговля на DEX (например, Uniswap).
-
Логика доходности: Долгосрочное увеличение стоимости золота (хedge against inflation) + доходность от ликвидности ончейн-торговли/залога (например, стейкинг $PAXG для генерации $DAI с последующим инвестижением в майнинг DeFi); Paxos взимает комиссии за выкуп, хранение и торговлю, покрывая расходы на хранение золота, аудит и техподдержку, формируя устойчивую коммерческую модель.
4.4 Сегмент акций: xStocks (платформа токенизации американских акций Backed Finance)
xStocks — платформа токенизации американских акций от швейцарской финтех-компании Backed Finance. С помощью блокчейна Solana она превращает такие американские акции, как Tesla (TSLAx), в ончейн-трейдовые токены. Основная цель — преодолеть ограничения часовых поясов и барьеры ликвидности традиционных фондовых рынков, одновременно интегрируя экосистему DeFi для достижения программируемости акцийных активов. По состоянию на июль 2025 года ее токены листингнулись на биржах Bybit, Kraken и DEX Raydium, став representative кейсом «круглосуточной торговли + ончейн-множественного использования» в сегменте токенизации акций.
-
Модель токена:
-
Ядерный токен: Выпущен по стандарту SPL на базе Solana (например, $TSLAx соответствует акции Tesla), 1:1 привязан к оффчейн-базовой акции, каждый токен обеспечен 1 реальной акцией, находящейся в совместном хранении Backed с комплаенс-организациями (американская Alpaca Securities, швейцарская InCore Bank и др.).
-
Механизм ценообразования: Оракл Chainlink синхронизирует цены акций США в реальном времени. В периоды традиционного рынка (выходные, праздники) цена формируется автономижно из спроса и предложения в цепочке, используя последнюю цену закрытия в качестве ориентира, обладая свойствами «предиктивного рынка».
-
-
Структура инвесторов: Нет строгих ограничений на квалифицированных инвесторов (требуется KYC через биржу), охватывает частных лиц (покупка через Bybit, Kraken или кошелек Solana), малые управляющие компании (формирование дробной экспозиции к акциям США).
-
Механизм продукта:
-
Эмиссия и хранение: Backed предварительно покупает базовые акции, которые хранятся у комплаенс-брокеров и банков, с пропорцией 1:1 выпускаются соответствующие токены в сети Solana; при выкупе токены сгорают, освобождая оффчейн-акции, обеспечивая прозрачность резервов (регулярная верификация через механизм Proof of Reserve).
-
Обработка прав: Право голоса акционеров и участие в собраниях не поддерживается, но дивидендная доходность реализуется через «токенизированные дропы» — после выплаты дивидендов по базовой акции Backed пропорционально увеличивает количество токенов у держателей, косвенно передавая экономические выгоды.
-
Ончейн-обращение: Поддержка торговли 24/7 (преодоление ограничений времени традиционного рынка), доступность на централизованных биржах (Bybit, Kraken) и децентрализованных площадках (Raydium, Jupiter), наличие потенциала кроссчейн (план подключения кроссчейн-мостов в будущем).
-
-
Логика доходности: Рост стоимости базовых акций и дивидендная доходность + премия за ликвидность ончейн-торговли (торговля дробными акциями, круглосуточный рынок); Backed взимает комиссии за выпуск токенов, хранение и транзакционный канал, покрывая комплаенс и технические издержки.
4.5 Сегмент инфраструктуры RWA: Plume Network
Plume Network — полнофункциональная блокчейн-платформа, специализирующаяся на активах реального сектора (RWA). Проект нацелен на создание моста между традиционными финансами и криптоиндустрией, эффективно выводя各类 реальные активы в цепочку и интегрируя их с экосистемой DeFi, решая проблемы комплаенса, ликвидности и пользовательского опыта, с которыми сталкиваются проекты RWA при выводе активов.
-
Модель токена:
-
Ядерный токен: $PLUME (стандарт ERC-20), общее предложение 10 млрд штук, 59% направлено на стимулирование сообщества и развитие экосистемы. Функции токена включают оплату ончейн-комиссий, голосование в управлении, стейкинг для получения доли в доходах, а также функцию расчетной единицы для торгов активами внутри экосистемы.
-
Дизайн стимулов: Пользователи, использующие платформу для размещения RWA-активов (токены недвижимости, кредитные сертификаты), помимо базовой доходности (10%-20% годовых), дополнительно получают награды $PLUME. Размер вознаграждения зависит от периода удержания актива и объема стейкинга, что повышает лояльность экосистемы.
-
-
Структура инвесторов: На институциональной стороне проекты поддержали топ-капиталы Brevan Howard Digital, Haun Ventures, которые инвестируют и инициируют пилоты по выводу активов旗下 в экосистему. Розничные и крипто-нативные пользователи участвуют через кошелек Passport для торговли и майнинга, ориентируясь на личные инвестиции, сочетающие «традиционные активы + крипто-доходность», уделяя особое внимание комплаенсу и кроссчейн-возможностям.
-
Механизм продукта:
-
Управление классификацией активов: Охватывает коллекционные предметы (кроссовки, карточки Pokémon, часы, вино, искусство), альтернативные активы (частное кредитование, недвижимость, проекты зеленой энергетики), финансовые инструменты (акции или корпоративные облигации), удовлетворяя разные предпочтения по риску и инвестиционным потребностям пользователей.
-
Поддержка экосистемы инструментов:
-
Arc: Система выпуска токенизированных активов, помогающая активам выводиться в цепочку в гибких формах (NFT, токены, составные активы), оптимизируя структуру эмиссии и повышая ликвидность.
-
Nexus: Специализированный оракл для RWA, обеспечивающий точную синхронизацию ончейн-данных с оффчейн-данными активов, надежную основу для расчетов и вычисления доходности.
-
Passport: Инструмент агрегированного управления активами, интеллектуальный кошелек, объединяющий различные стандарты токенов и компонуемость DeFi в цепочке. Пользователи могут через этот кошелек удобно участвовать в операциях с любыми активами RWA и DeFi-приложениях, таких как yield farming.
-
SkyLink: Кроссчейн-мост, позволяющий пользователям получать институциональную доходность RWA без разрешения путем зеркалирования YieldToken, ломая межцепочечные барьеры и расширяя круг обращения активов.
-
Обеспечение комплаенса: Опиралась на партнеров из разных юрисдикций для гибкого переключения лицензий, предоставляя полный комплекс комплаенс-решений от разработки до эксплуатации. Например, поддерживаемый ими стандарт ERC 3643 использует встроенную систему децентрализованной идентичности ONCHAINID, гарантируя, что только пользователи, соответствующие определенным стандартам, могут владеть токенами, поддерживая соответствие регулированию.
-
-
Логика доходности:
-
Доходность пользователей: Участвуя в различных проектах активов на платформе, пользователи получают доходность от самих активов (например, стабильная доходность проектов зеленой энергетики). Одновременно стейкая $PLUME, они могут делить прибыль от торговых комиссий платформы, а также получать капитальную прибыль от колебаний цен на активы. Например, в категории коллекционных активов пользователи могут участвовать в скаутах, залоговом кредитовании и的合成ных торгах активами, ловя возможности заработка на изменении цен.
-
Доходность платформы: Plume покрывает операционные издержки и достигает прибыльности, собирая комиссии за выпуск активов, торговые комиссии и плату за услуги для институционалов, формируя устойчивую модель коммерческого функционирования. Одновременно с процветанием экосистемы спрос и стоимость токена $PLUME имеют потенциал к росту, принося платформе дополнительную доходность от роста стоимости токена.
-
-
5. Вызовы и соображения
Взрывной рост RWA не является гладким путем. По своей сути это столкновение и компромисс между «логикой традиционных активов» и «децентрализованной философией блокчейна». Ниже мы直击核心矛盾 в пяти измерениях, выявляя «структурные проблемы», которых неизбежно придется избегать в отрасли:
5.1 Юридические вопросы и регулирование: динамический баланс адаптации правил
-
Двусторонний эффект арбитража регулирования: Большинство текущих проектов RWA выбирают модель «зарегистрированы в офшоре + оперируют на территории страны» (например, эмитент — компания BVI, пользователи из США). Это кажется соответствующим рамкам Reg D/S,实则埋下 «conflict of legal jurisdiction»隐患. Например, европейская директива MiCA классифицирует токены казначейских облигаций США как «токены, привязанные к активам», в то время как американская SEC может определить их как «ценные бумаги». Если возникнут судебные разбирательства из-за трансграничных транзакций, инвесторы окажутся в ситуации «невозможно защитить свои права».
-
Серая зона определения прав собственности: Архитектура СПВ утверждает, что «токен = сертификат прав», но правовое сопряжение передачи ончейн-токенов и оффчейн-перехода прав собственности остается пустым. Если владелец токена на недвижимость подлежит судебному иску по долгам, сможет ли суд напрямую заморозить线下产权, соответствующий его ончейн-токену? В настоящее время отсутствуют глобальные судебные прецеденты, подтверждающие это. Такое «правовое разделение» превращает RWA в «самосоответствующие цифровые расписки».
5.2 Оценка и прозрачность: границы достоверности данных
-
Черный ход манипуляций данными: Хотя ораклы типа Chainlink заявляют о «децентрализации», получаемые ими оффчейн-данные (рейтинги корпоративных облигаций, оценки недвижимости) все равно опираются на централизованные机构, такие как Standard & Poor's, Jones Lang LaSalle. Если какой-либо протокол частного кредитования сговорится с агентством по рейтингам для изменения данных о дефолте, ончейн-смарт-контракт выполнит клиринг на основе ложной информации, образуя «систематическое мошенничество с цифровой поддержкой».
-
Динамическая оценка ценностей: Существует trade-off между оперативностью и точностью. Стандартизированные активы (казначейские облигации США) могут осуществлять точное ценообразование за счет высокочастотного обновления данных, но для нестандартизированных активов (частный капитал) цикл оценки стоимости длительный. Цена токенов в цепочке может отставать от фактической стоимости актива. Это «рассогласование» может спровоцировать арбитражные или клиринговые риски.
5.3 Ликвидность и компонуемость: практические ограничения экосистемного сотрудничества
-
Ликвидность токенов RWA демонстрирует четкую分层特征:标准化资产如国债、黄金因市场接受度高,在 DEX 和 CEX 均有一定交易深度,但私募信贷、股权等非标资产的二级市场交易仍较清淡,主要依赖协议内的赎回机制。这与「区块链提升资产流动性」的初衷形成一定差距。
-
跨链与跨生态的可组合性面临技术与信任双重挑战:尽管跨链桥和 Layer2 方案试图解决不同公链间的资产流通问题,但跨链过程中的资产托管、手续费成本以及潜在的安全风险,可能削弱 RWA 与 DeFi 生态的协同效率。例如,某条链上的美债代币如需质押到另一条链的借贷协议,中间环节的信任成本可能抵消链上组合的收益。
5.4落地风控体系:线上线下的风险传导
-
线上风控规则难以完全覆盖线下风险:智能合约可通过抵押率、清算阈值等参数控制线上风险,但对线下资产的实际违约(如企业债发行人破产、房产抵押品损毁),线上机制往往只能被动响应,难以主动介入处置,这种「风控断层」可能导致投资者损失。
-
系统性风险的交叉传导值得关注:RWA 与传统金融市场的关联性较强(如美债 RWA 受利率政策影响),而 DeFi 生态的杠杆机制可能放大这种关联性。当传统市场出现波动时,RWA 代币的价格波动是否会通过质押借贷等渠道引发链上流动性危机,仍需更长时间的市场检验。
5.5 技术基础设施与信任桥梁:去中心化的渐进性
-
现有区块链性能与 RWA 的规模化需求存在差距:以太坊等公链的吞吐量和 Gas 费问题,使得大规模机构资金参与 RWA 交易仍存在障碍,尽管 Layer2 和新公链在性能上有所突破,但生态成熟度和安全性尚未完全得到机构认可。
-
信任机制的构建仍是混合模式:RWA 虽强调「去中介化」,但实际运作中仍依赖托管机构(如黄金的仓储方、债券的托管银行)、审计机构(如储备验证)等中心化角色,这种「技术去中心化 + 信任中心化」的混合模式,是当前阶段的现实选择,但其长期是否会演变为「区块链赋能的传统金融」,尚未有明确答案。
RWA 的发展本质是一场跨体系的融合实验,其挑战既源于技术落地的客观限制,也来自于金融逻辑与技术哲学的深层磨合。这些问题的解决可能需要行业、监管与技术的共同演进,而非单一维度的突破,其最终形态仍有待市场的持续探索与验证。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @K1_Research














