


Почему отказ Федеральной резервной системы от снижения процентных ставок на самом деле более благоприятен для фондового рынка США и криптовалютного рынка в долгосрочной перспективе?
Автор: Dr.PR
Рынок в настоящее время сосредоточен вокруг вопроса “когда начнут снижать ставку”, но по-настоящему заслуживает внимания следующее: поддержание ФРС высокой процентной ставки может оказаться именно той макроэкономической конъюнктурой, которая долгосрочно выгоднее для фондового рынка США и криптоактивов. Хотя эта точка зрения кажется интуитивно неверной, исторический опыт, фундаментальная структура экономики и фискально обусловленное скрытое смягчение монетарной политики указывают на один и тот же вывод.
I. Высокие ставки ≠ медвежий рынок: история показывает, что структурные бычьи рынки часто возникают именно в условиях высоких ставок
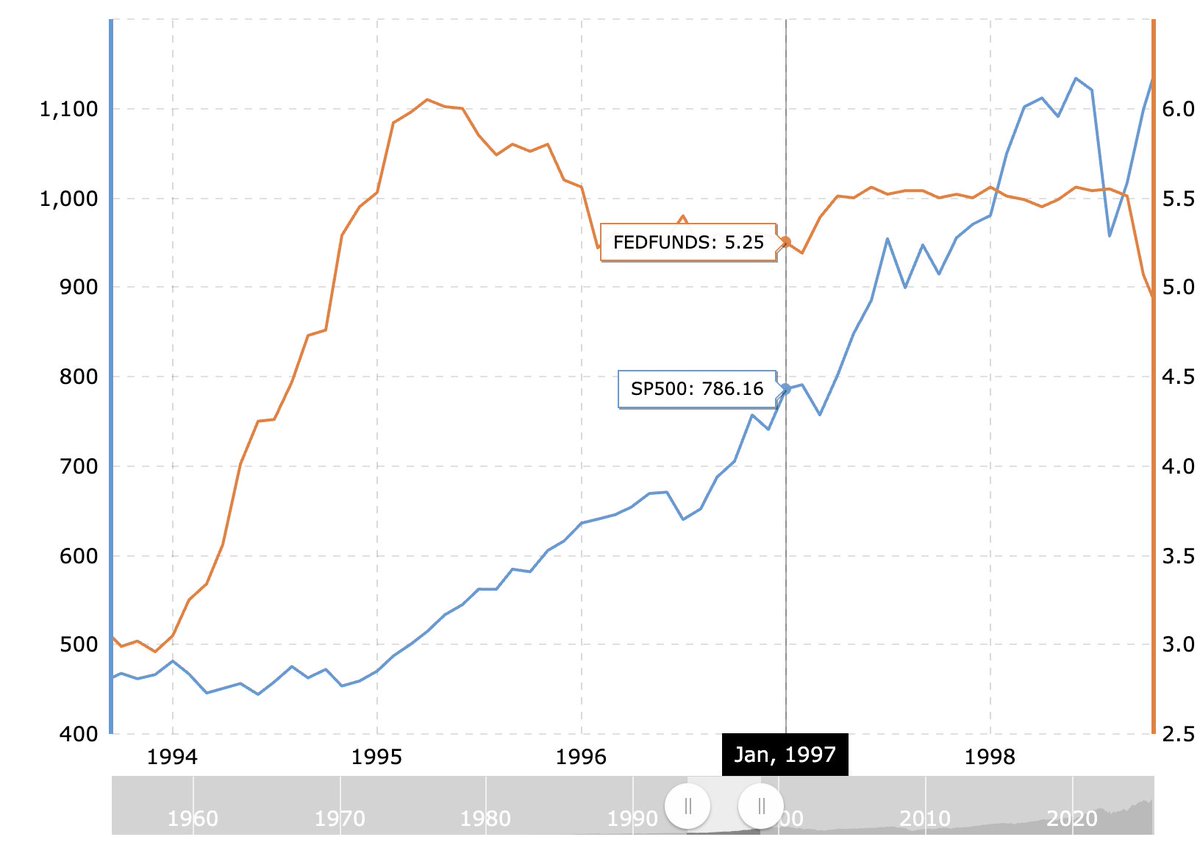
Целевая ставка по федеральным фондам ФРС против S&P 500 (около 1994–2000 гг.)
Возьмем период с 1994 по 2000 год: когда ФРС повысила целевую ставку по федеральным фондам примерно с 3% до 6%, за этим циклом ужесточения последовал один из сильнейших технологических бычьих рынков в истории:
-
Индекс S&P 500 вырос примерно с 470 пунктов до отметки 1500 пунктов на пике 2000 года;
-
Годовая доходность NASDAQ в период 1995–2000 годов превышала 25%, что обеспечило реальный цикл роста прибыльности до формирования “пузыря доткомов”;
-
Главную роль играли корпоративная прибыль, технологические инновации и рентабельность инвестиций, а не сам факт монетарного смягчения.
Это означает, что при условии отсутствия резкого экономического спада высокие ставки вовсе не являются главной угрозой для фондового рынка.
II. Фактический отказ от снижения ставки сегодня — это проявление уверенности в экономике
По состоянию на июль 2025 года целевой диапазон ставки по федеральным фондам ФРС составляет 4,25%–4,50%. Несмотря на отсутствие значительного смягчения, важно отметить другое — повышение также приостановлено.
За этим стоит реализация ситуации с “мягкой посадкой”:
-
Базовая инфляция по индексу личных расходов (PCE) снизилась с максимума 5,4% в 2022 году до диапазона 2,6%–2,7% в середине 2025 года;
-
Рост ВВП сохраняется в пределах 1,5%–3% в годовом выражении;
-
Уровень безработицы стабилен на уровне 4,1%, демонстрируя высокую устойчивость рынка труда;
-
Ожидания по прибыли на акцию (EPS) американских компаний на 2025 год находятся в диапазоне 250–265, показатель прибыльности восстанавливается.
Иными словами, суть сохранения текущей ставки заключается в том, что ФРС считает нецелесообразным вмешательство в спасение рынка, поскольку экономика восстанавливается самостоятельно.
III. Истинное “смягчение” монетарной политики сейчас движется фискальными, а не денежно-кредитными рычагами
Хотя номинальная ставка остается неизменной, общая макроэкономическая структура ликвидности в США уже перешла в режим “фискально обусловленных стимулов”.
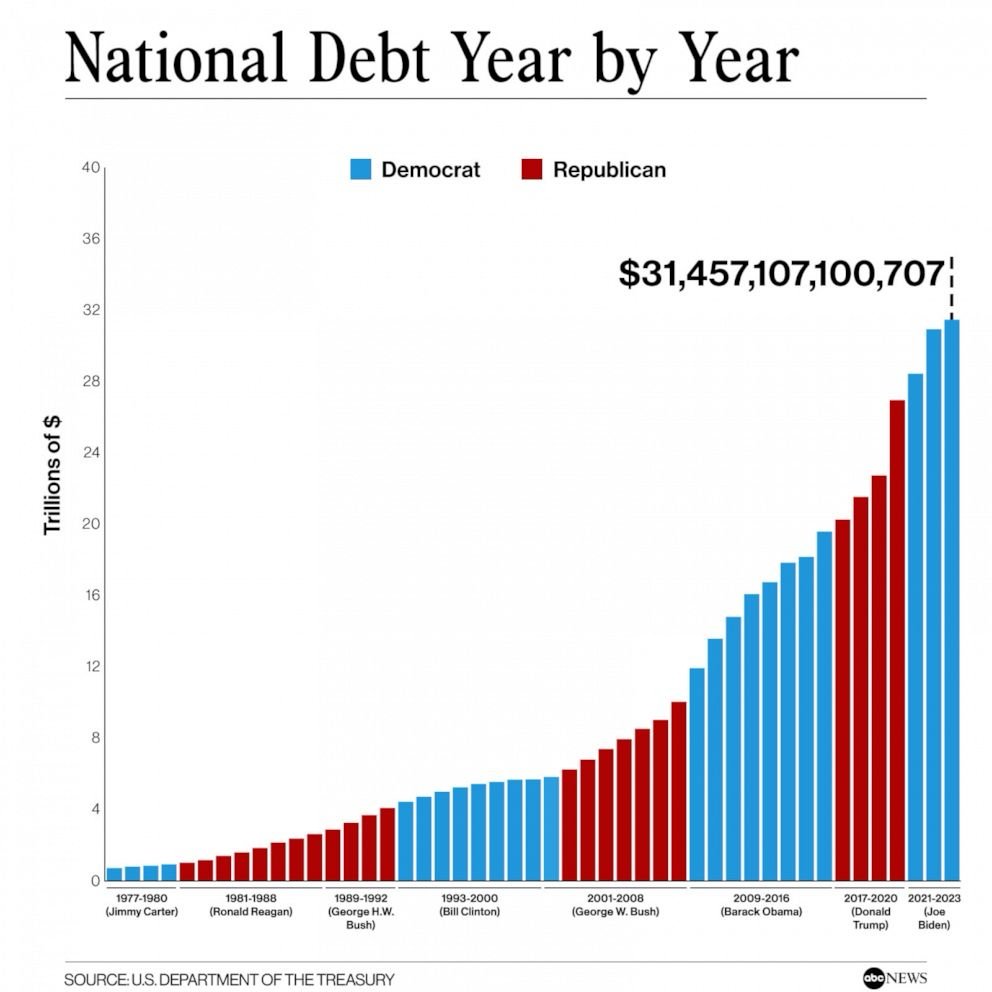
Динамика ежегодного роста государственного долга США
-
Дефицит федерального бюджета США в 2024 году превысил 6,4% ВВП, став одним из самых высоких показателей послевоенного периода;
-
По состоянию на июль 2025 года совокупный федеральный долг США превысил 36,7 трлн долларов;
-
Объем чистых эмиссий гособлигаций в III квартале 2025 года, как ожидается, превысит 1 трлн долларов;
-
Продвижение администрацией Трампа законопроекта “Big Beautiful Bill”, включающего масштабные налоговые льготы и отраслевые субсидии, увеличит дефицит бюджета примерно на 3 трлн долларов в течение 10 лет.
Даже при сохраняющемся статус-кво со стороны ФРС такие фискальные расходы фактически образуют “скрытую ликвидность”.
IV. Высокие ставки очищают структуру рынка и укрепляют логику доминирования лидеров
Среда высоких ставок усложняет привлечение заемного финансирования, однако для крупных компаний это скорее “положительный фактор”:
-
Apple аккумулирует свыше 130 млрд долларов наличными, Alphabet — более 90 млрд, Meta — около 70 млрд;
-
При ставках 4%–5% эти денежные резервы генерируют миллиардные доходы по процентам;
-
Малый и средний бизнес маргинализируется из-за высоких затрат на финансирование, а доля рынка постепенно концентрируется в руках гигантов;
-
Массовый выкуп акций за счет свободного денежного потока толкает EPS вверх, делая структуру оценок более устойчивой.
Это не только объясняет, почему “семь великих технологических компаний” по-прежнему контролируют рейтинг капитализации, но и показывает, почему индексные активы продолжают устанавливать новые максимумы даже на фоне высоких ставок.
V. Крипторынок: переход от спекулятивной игры к структурированному размещению активов
Криптоактивы ранее воспринимались как “спекулятивный продукт, рожденный нулевыми ставками”, однако за последние два года в условиях высоких ставок структура рынка претерпела глубокие изменения:
1) Соотношение ETH/BTC стало объектом размещения в качестве “цифрового денежного потока” и “цифрового золота”
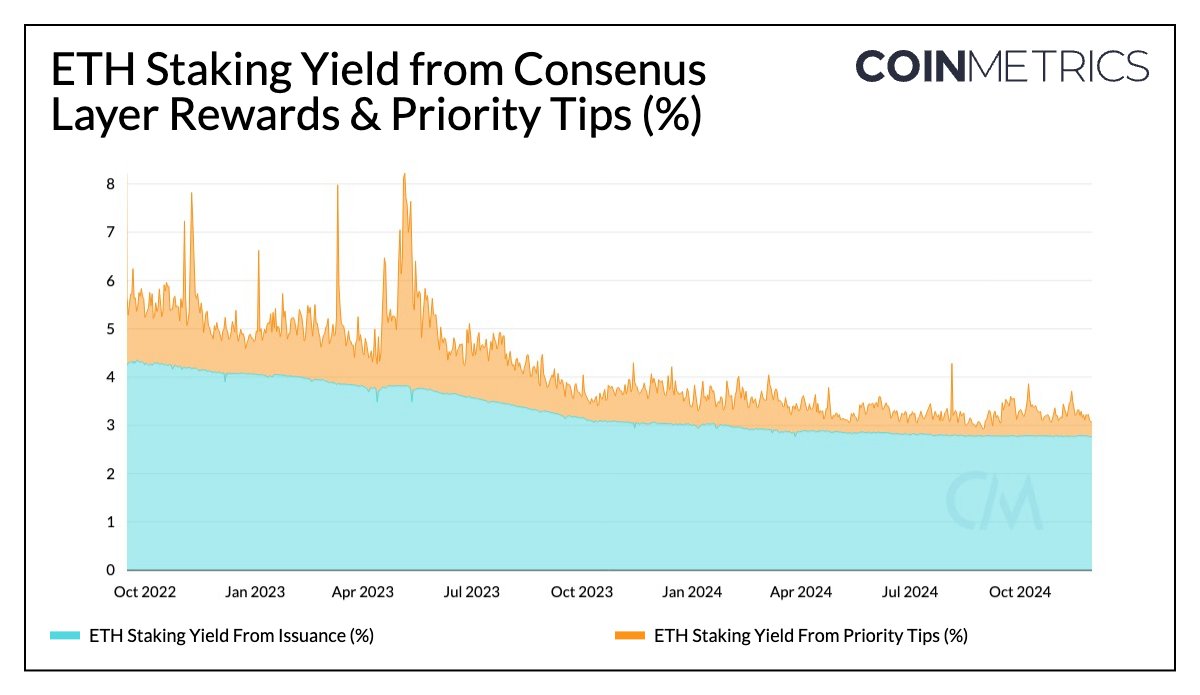
Динамика годовой доходности стейкинга Ethereum ETH
-
Годовая ставка доходности стейкинга Ethereum держится в диапазоне 3,5%–4,5%, приобретая свойства, аналогичные государственным облигациям;
-
BTC стал ключевым резервным активом в портфелях ряда публичных американских компаний (например, MicroStrategy);
-
Запуск ETF, механизмы рестейкинга и генерация доходности через ончейн-управление формируют для ETH комбинацию “стабильной доходности + ограниченной предложения”.
2) “Преимущество процентного спреда” стейблкоинов превращается в скрытый пул прибыли
-
Circle получила сверх 1,7 млрд долларов прибыли исключительно за счет дохода от гособлигаций в 2024 году;
-
Tether заработала более 4 млрд долларов доходности от инвестирования резервов за последний год;
-
Экосистема стейблкоинов при высоких ставках лишь усиливает прибыльность, что повышает общую устойчивость инфраструктуры DeFi.
3) Логика выживания на крипторынке смещается в сторону “денежного потока” и “системной доходности”
-
Спекулятивные алткойны и мемы уходят с радаров инвесторов;
-
Капитал активно привлекают проекты с четкой финансовой моделью: Uniswap, EigenLayer, Lido и другие;
-
Рынок начинает оценивать ончейн-активы через призму “ROE, денежного потока, способности защищать от инфляции”.
Крипторынок завершает переход от “торговли на историях” к “торговле на структурах”.
VI. Заключение: это переоценка логики активов, а не повторение цикла глобальной печати денег
Снижение ставок действительно способно подтолкнуть цены активов вверх, но если оно не опирается на реальную прибыльность и структурную оптимизацию, неизбежно повторится сценарий разрушения пузыря после 2021 года.
В этот раз фондовый рынок США и крипторынок идут по гораздо более здоровому пути:
-
Ставки высоки, но инфляция жестко контролируется;
-
Фискальное стимулирование продолжается, корпоративная прибыль восстанавливается;
-
Лидеры рынка получают преимущество в денежном потоке;
-
Криптоактивы возвращаются к конкуренции экономических моделей.
Настоящий медленный бычий рынок формируется не печатными станками, а структурной ребалансировкой, которую обеспечивают механизмы ценообразования и денежный поток.
Текущая позиция невмешательства ФРС — именно та самая ключевая предпосылка, благодаря которой возможна данная структурная переоценка.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xDrPR













