


Прогноз решений ФРС: как процентные ставки в США влияют на рынок стейблкоинов?
Авторы: 0xYYcn Yiran, Bitfox Research
Рынок стейблкоинов продолжает стремительно наращивать объемы и значимость благодаря ажиотажу на криптовалютном рынке и расширению внедрения в основные прикладные сферы. К середине 2025 года его совокупная рыночная капитализация превысила отметку в 250 млрд долларов США, продемонстрировав рост более чем на 22% по сравнению с началом года. Согласно отчету Morgan Stanley, средний дневной объем торгов этими привязанными к доллару токенами в настоящее время превышает 100 млрд долларов, а общий объем транзакций в блокчейне в 2024 году достиг 27,6 трлн долларов. Данные Nasdaq показывают, что данный масштаб торгов уже превзошел суммарные показатели Visa и Mastercard. Тем не менее, на фоне этой динамики скрывается целый ряд уязвимостей, среди которых наиболее критичной выступает жесткая привязка бизнес-модели эмитентов и стабильности самих токенов к колебаниям процентных ставок в США. В преддверии следующего заседания Федерального комитета по операциям на открытом рынке (FOMC) настоящее исследование сосредоточено на стейблкоинах, обеспеченных фиатной валютой (таких как USDT и USDC), и рассматривает с глобальных позиций то, как циклы процентных ставок Федеральной резервной системы США и иные скрытые риски способны перекроить ландшафт индустрии.
Стейблкоины 101: Рост на волне ажиотажа и регулирования
Определение стейблкоинов:
Стейблкоин представляет собой криптоактив, предназначенный для поддержания постоянной стоимости, где каждый токен обычно закреплен в соотношении 1:1 к доллару США. Механизм стабилизации цены реализуется преимущественно двумя способами: через полное покрытие резервными активами (такими как наличность и краткосрочные ценные бумаги) или посредством алгоритмического контроля предложения токенов. Стейблкоины, обеспеченные фиатной валютой, такие как Tether (USDT) и Circle (USDC), предоставляют полное обеспечение за выпущенные единицы токенов путем хранения наличных средств и краткосрочных ценных бумаг. Данный гарантийный механизм лежит в основе ценовой стабильности. Согласно данным Atlantic Council, около 99% общего обращения стейблкоинов в настоящее время приходится на инструменты, номинированные в долларах США.
Значение для отрасли и текущее состояние:
В 2025 году стейблкоины выходят за рамки криптопространства и ускоряют интеграцию в традиционную финансовую систему и коммерческую среду. Глобальный платежный гигант Visa запустил платформу, поддерживающую эмиссию стейблкоинов банками, Stripe интегрировал возможности платежей в стейблкоинах, а Amazon и Walmart разрабатывают собственные токены. Параллельно формируется глобальная нормативно-правовая база. В июне 2025 года Сенат США принял знаковый Закон о четких платежах со стабильными монетами (GENIUS Act), ставший первым на федеральном уровне регуляторным актом, посвященным стейблкоинам; его ключевые положения обязывают эмитентов поддерживать стабильное соотношение обеспечения 1:1 высоколиквидными активами (наличностью или краткосрочными казначейскими обязательствами США со сроком погашения до трех месяцев) и четко гарантировать права держателей токенов. В трансатлантической Европе регламент рынков криптоактивов (MiCA) внедряет еще более строгие нормы, предоставляющие регуляторам право ограничивать обращение стейблкоинов, не привязанных к евро, если они создают угрозу монетарной стабильности зоны евро. На рынке стейблкоины демонстрируют мощную динамику роста: по состоянию на июнь 2025 года их совокупная рыночная стоимость вышла за пределы 255 млрд долларов. По прогнозам Citi, масштабы данного сегмента способны достичь 1,6 трлн долларов к 2030 году, увеличившись примерно в семь раз. Это ясно свидетельствует о переходе стейблкоинов в мейнстрим, однако их стремительное расширение сопровождается возникновением новых рисков и отраслевых трений.
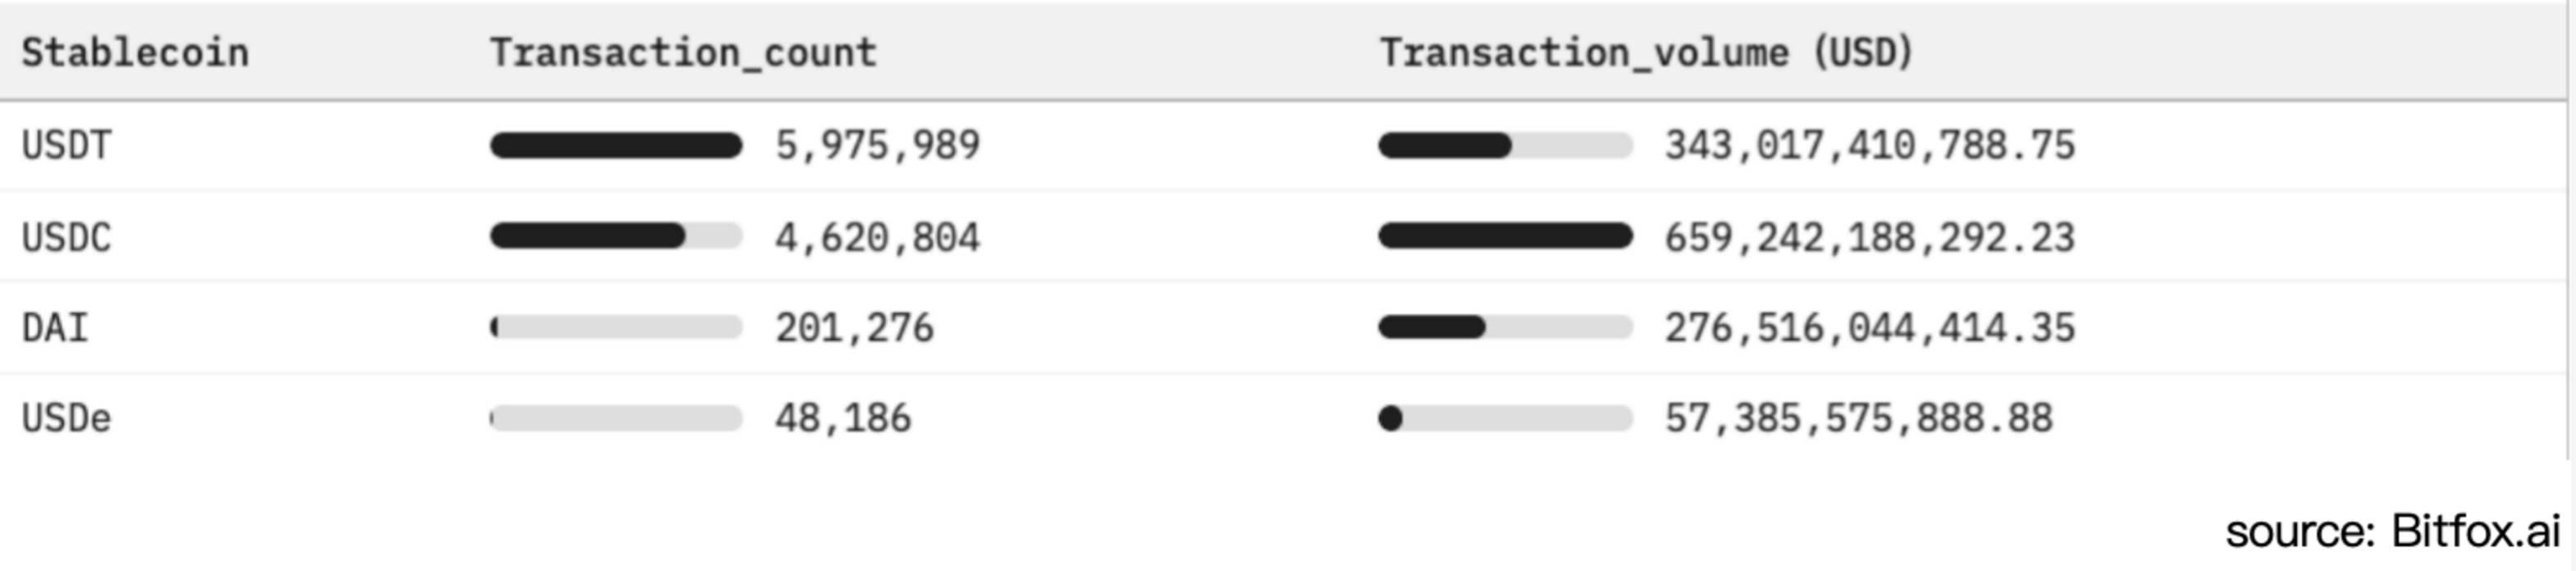
Рис. 1: Сравнение внедрения стейблкоинов в сети Ethereum и анализ рыночной активности (за последние 30 дней)
Фиатные обеспеченные стейблкоины и модель чувствительности к процентным ставкам
В отличие от традиционных банковских вкладов, приносящих процентный доход, владельцы стейблкоинов обычно не получают никакой прибыли. Согласно Закону о четких платежах со стабильными монетами (GENIUS Act), балансы учетных записей пользователей фиатных обеспеченных долларовых стейблкоинов должны оставаться строго беспроцентными (0%). Такое нормативное решение позволяет эмитентам присваивать себе все инвестиционные доходы от этих резервов. В условиях текущей фазы высоких процентных ставок эта схема уже превратила компании, такие как Tether (Tether) и Circle (эмитент USD Coin), в высокорентабельные бизнес-структуры. Тем не менее, данная модель подвергает их экстремальной уязвимости в периоды снижения ставки.
Структура инвестиций в резервы:
Обеспечивая ликвидность и поддержку курса токена, крупнейшие эмитенты размещают основную часть своих резервов в краткосрочные казначейские обязательства США (U.S. Treasury bills) и другие краткосрочные финансовые инструменты. По итогам первой половины 2025 года объем долга правительства США, контролируемый Tether, составлял от 113 млрд до 120 млрд долларов, что составляет около 80% от общей суммы резервов и включает компанию в число крупнейших мировых держателей американских гособлигаций. Приведенная ниже диаграмма детально отражает структуру активов Tether, наглядно демонстрируя высокую концентрацию портфеля в государственных бумагах и инструментах денежного рынка, при этом доля нетрадиционных активов, таких как другие ценные бумаги, золото и биткоин, существенно ниже.
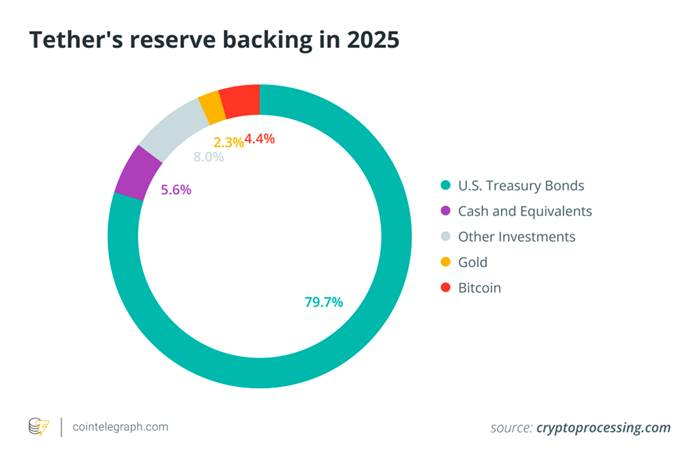
Рис. 2. Структура резервных активов Tether в 2025 году (основу составляют казначейские обязательства США), отражающая высокую зависимость фиатных обеспеченных стейблкоинов от доходных государственных инструментов
Высококачественные активы резервного фонда, наряду с поддержанием паритета курсовой привязки и укреплением пользовательского доверия, генерируют существенный процентный доход — важнейшую статью доходов современной бизнес-модели стейблкоинов. В период с 2022 по 2023 год агрессивная политика повышения ставки Федеральной резервной системы (Fed) довела доходность краткосрочных казначейских векселей и банковских депозитов до многолетних максимумов, что напрямую усилило инвестиционную отдачу резервов стейблкоинов. На примере финансовой отчетности Circle видно, что из 1,68 млрд долларов общей выручки компании за 2024 год колоссальные 1,67 млрд долларов (или 99%) пришлось именно на процентный доход от резервов. С другой стороны, согласно сообщениям Techxplore, прибыль Tether в 2024 году, по оценкам, достигла 13 млрд долларов, что сопоставимо с показателями или даже превосходит результаты ведущих инвестбанков, таких как Goldman Sachs. Масштаб такой прибыльности (генерируемой операционной командой Tether численностью около 100 человек) особенно ярко подчеркивает мощный стимулирующий эффект высокой процентной среды для финансовых потоков эмитентов. По сути, стейблкоин-эмитент ведет свою деятельность по схеме высокдоходного арбитража процентных ставок (carry trade), размещая средства пользователей под более чем 5% годовых в гособлигациях и полностью присваивая данную процентную разницу из-за того, что сами пользователи получают 0% доходности. Уязвимость к колебаниям процентных ставок.
Воздействие колебаний процентных ставок на риск-профиль
Модель доходов эмитентов стейблкоинов отличается экстремальной чувствительностью к изменениям ставки ФРС. Например, даже единственное снижение базовой ставки на 50 базисных пунктов (0,50%) способно обрушить ежегодный процентный доход Tether примерно на 600 млн долларов. Как предупреждают аналитики Nasdaq: «Чрезмерная зависимость от процентов сделает эмитентов, таких как Circle, крайне уязвимыми в периоды монетарного смягчения».
На рисунке 3 ниже представлен прогноз графика эффективной ставки по федеральным фондам, составленный Чикагской биржей товаров и опционов (CME) на основе ожиданий рынка по состоянию на 23 июля 2025 года (горизонт прогноза до конца 2026 года); рисунок 4 наглядно раскрывает механизм влияния изменений ставки на инвестиционный доход Circle через количественную оценку в миллионах долларов.
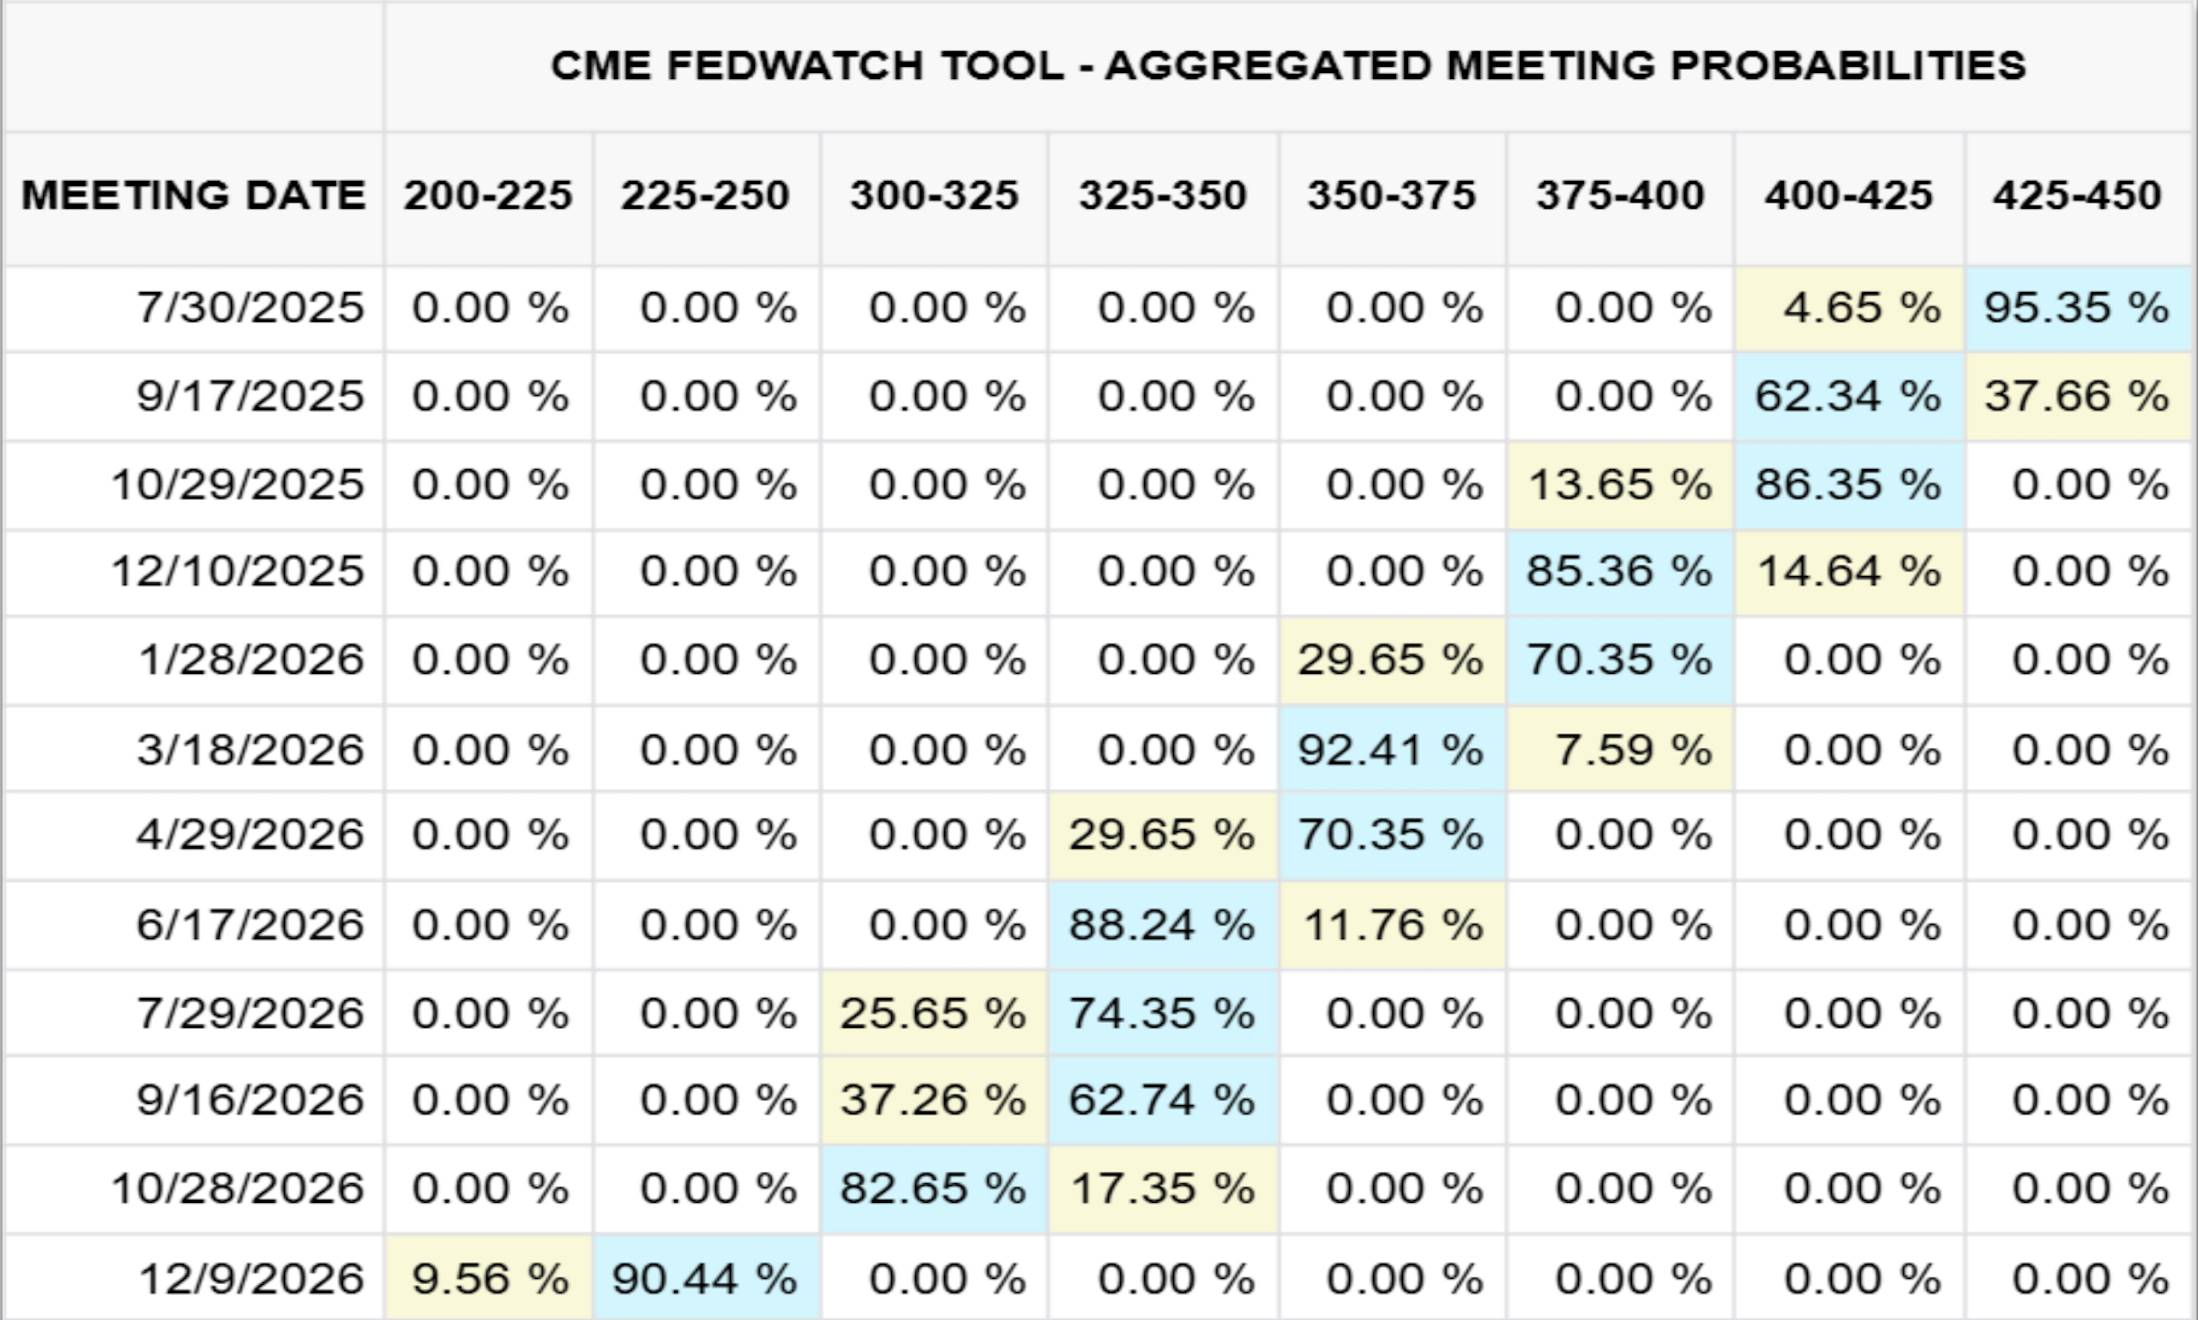
Рис. 3. Прогноз эффективной ставки по федеральным фондам на декабрь 2026 года (CME, 23.07.2025)
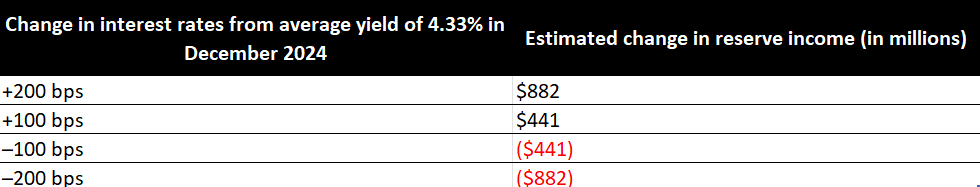
Рис. 4. Чувствительность инвестиционного дохода резервов Circle к изменению ставок
Возьмем для примера 2024 год: процентный доход Circle от резервных активов составил 1,67 млрд долларов, что покрывало 99% от ее общей выручки (1,68 млрд долларов). Опираясь на модель данных CME (по состоянию на 23 июля 2025 года), если ставка по федеральным фондам в декабре 2026 года снизится до диапазона 2,25%–2,50% (вероятность такого сценария составляет около 90%), Circle прогнозирует потерю порядка 882 млн долларов процентного дохода, что превысит половину соответствующих показателей 2024 года. Для покрытия возникшего дефицита доходов компании придется удвоить объем обращенных токенов своего стейблкоина USDC до конца 2026 года.
Иные ключевые риски помимо процентных ставок: Множественные вызовы экосистемы стейблкоинов
Несмотря на центральную роль динамики ставок для индустрии стейблкоинов, внутри данной архитектуры существует ряд других критических рисков и проблем. На фоне повсеместного оптимизма в секторе остро стоит задача систематизировать эти факторы риска для предоставления взвешенного и всестороннего анализа:
Регуляторная и правовая неопределенность
Деятельность стейблкоинов в настоящее время регулируется фрагментированными рамочными документами, такими как американский Закон о четких платежах со стабильными монетами (GENIUS Act) и европейский Регламент рынков криптоактивов (MiCA). Хотя подобные нормы легализуют операции ряда эмитентов, они одновременно влекут за собой высокие затраты на соблюдение требований и внезапные ограничения доступа к рынку. Применение регуляторами принудительных мер из-за недостаточной прозрачности резервов, обхода санкций (например, участия Tether в транзакциях на миллиарды долларов в санкционных юрисдикциях) или нарушения прав потребителей может в кратчайшие сроки привести к приостановке функции выкупа специфических токенов или их полному исключению из основных рынков.
Риски концентрации контрагентов-банков и ликвидности
Хранение резервов и обслуживание фиатных коридоров (депозиты/выводы) фиатных обеспеченных стейблкоинов критически зависят от узкого круга банков-партнеров. Внезапный кризис в банке-партнере (как случай с крахом Silicon Valley Bank, заморозившим резервы USDC на сумму 3,3 млрд долларов) или массовая волна единовременного выкупа могут моментально истощить остатки на счетах в банках, спровоцировав отрыв цены токена от паритета, а при давлении институционального выкупа, превышающем кассовые буферы банков, поставить под удар общую ликвидность банковской системы.
Проблемы курсовой стабильности и риск девязания (depegging)
Даже при заявленном полном обеспечении стейблкоины склонны к разрушению механизма привязки при потере рыночного доверия (ярким историческим подтверждением служит март 2023 года, когда опасения по поводу доступности резервов обвалили цену USDC до 0,88 доллара). Кривая устойчивости алгоритмических стейблкоинов значительно круче, о чем красноречиво свидетельствовал коллапс TerraUSD (UST) в 2022 году.
Прозрачность и риски контрагентов
Пользователи полагаются на отчеты об аттестации резервов (Attestations), публикуемые эмитентами (обычно ежеквартально), чтобы оценить достоверность активов и их ликвидность. Однако отсутствие регулярных независимых аудиторских проверок порождает сомнения в надежности. Независимо от того, хранятся ли резервы в виде банковских депозитов, паев фондов денежного рынка или активов по сделкам репо, они всегда несут в себе риски контрагентов и кредитные риски, которые в стрессовых ситуациях способны существенно подорвать способность эмитента исполнять обязательства по выкупу.
Операционные и технические угрозы безопасности
Централизованные стейблкоины обладают функцией заморозки или конфискации токенов для реагирования на кибератаки, что неизбежно несет риски единой точки управления; версии для DeFi же постоянно сталкиваются с угрозами уязвимостей смарт-контрактов, взлома межсетевых мостов и компрометации хранилищ. Кроме того, ошибки пользователей, фишинговые атаки и необратимость блокчейн-транзакций создают постоянные барьеры по обеспечению безопасности для держателей токенов.
Скрытые угрозы макрофинансовой стабильности
Концентрация резервных средств стейблкоинов объемом в сотни миллиардов долларов исключительно на рынке краткосрочных казначейских обязательств США означает, что их массовый выкуп способен напрямую изменить структуру спроса и уровень волатильности доходности гособлигаций. Экстремальные сценарии оттока капитала могут спровоцировать панические распродажи на рынке государственного долга (fire-sales); тогда как широкое внедрение стейблкоинов в качестве инструмента долларового финансирования способно ослабить механизмы передачи монетарной политики Федеральной резервной системы, тем самым ускорив разработку цифровой валюты центрального банка США (CBDC) либо введение более жестких надзорных ограничений.
Заключение
По мере приближения очередного заседания Федерального комитета по операциям на открытом рынке (FOMC), хотя большинство участников рынка прогнозируют сохранение текущих ставок, особое внимание будет уделяться протоколу прошедших заседаний и ориентирам будущего курса. Резкий рост популярности фиатных обеспеченных стейблкоинов вроде USDT и USDC временно маскирует саму суть их бизнес-модели, глубоко интегрированной в колебания процентных ставок США. Заглядывая в будущее, даже умеренное смягчение политики (например, на 25–50 базисных пунктов) способно сократить миллионные потоки процентного дохода, заставляя эмитентов пересматривать стратегии экспансии или передавать часть комиссии пользователям для сохранения темпов принятия продукта рынком.
Помимо высокой чувствительности к процентным ставкам, индустрии стейблкоинов предстоит преодолевать эволюционирующее нормативное поле, риски концентрации в банковском секторе и ликвидности, проблемы целостности паритета, а также операционные уязвимости — от дыр в коде смарт-контрактов до недостаточной прозрачности резервов. Наиболее критичным аспектом является то, что по мере превращения данных токенов в системно значимых держателей краткосрочных казначейских облигаций США, процесс их выкупа способен дестабилизировать механизмы ценообразования на глобальных долговых рынках и нарушить стандартные каналы трансляции монетарной политики.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @bitfoxdotai














