ETH против SOL: криптобитва 2025 года, триллионы капитала делают ставку на смену старого и нового порядка
Автор: Этан
«2021 год стал годом борьбы за лидерство на уровне Layer 1, а 2024-й — фестивалем мемов. Куда же двинется главная линия рынка в 2025 году?»
Ответ на этот вопрос, вызвавший жаркие дискуссии на платформе X, наглядно демонстрируется мейнстримным капиталом: на фоне успешного принятия закона «GENIUS» и включения стейблкоинов в систему государственного регулирования США формируется новый многомерный финансовый нарратив, сочетающий «стейблкоины × RWA × ETF × DeFi», который уверенно заявляет о себе.
В ходе этой глубокой эволюции кроссчейн-финансов главный фокус сместился не с биткоина или монет-мемов, а на противостояние старого и нового порядков между Ethereum и Solana. Эти две публичные сети кардинально различаются по архитектуре, стратегиям комплаенса, путям масштабирования, моделям построения экосистем и даже базовым ценностным фундаментам.
На данный момент эта борьба, определяющая будущую конфигурацию рынка, перешла в критическую стадию, когда капитал вливает реальные средства для интенсивных ставок.
Предпочтения капиталовложений: от «веры в BTC» к выбору «ETH или SOL»
В отличие от прошлых криптобычьих рынков, движимых макроэкономикой и характеризуемых синхронным ростом и падением, рынок 2025 года демонстрирует четкую структурную диверсификацию. Ведущие проекты больше не растут синхронно; капитал концентрируется в отобранных нишах, где начинает проявляться тенденция к отбору лучших и отсеиванию слабых.
Самый очевидный сигнал исходит от изменений в стратегии институциональных покупок:
Со стороны ETH: ряд американских публичных компаний начали массово формировать казначейства в криптовалюте.
-
22 июля GameSquare объявил об увеличении лимита полномочий своего цифрового казначейства до 250 млн долларов и дополнительно приобрел 8 351 ETH, четко поставив цель «обеспечить активы лучшей экосистемы Ethereum для получения дохода со стейблкоинов»;
-
SharpLink Gaming в этом месяце увеличила свои позиции на 19 084 ETH, общая сумма достигла 340 тыс. монет на сумму свыше 1,2 млрд долларов;
-
Некоторый новый адрес кошелька за последние 4 дня через платформу FalconX купил более 106 тыс. ETH на сумму около 400 млн долларов;
-
The Ether Machine объявила о планах выйти на биржу через обратное поглощение с использованием 400 тыс. ETH и привлекла инвестиции от ведущих институциональных игроков, включая соучредителя Consensys, Pantera и Kraken, в размере свыше 1,5 млрд долларов, стремясь стать «крупнейшей публичной компанией по добыче ETH».
Со стороны SOL: объемы покупок также впечатляют, но обладают более выраженной спекулятивной природой.
-
Публичная компания DeFi Development Corp объявила о приобретении еще 141 383 SOL, приблизив общий объем портфеля к отметке в миллион монет;
-
Казначейская компания Upexi заявила о покупке 100 тыс. SOL за 17,7 млн долларов, общая позиция достигла 1,82 млн монет, а нереализованная прибыль уже превысила 58 млн долларов;
-
По данным CoinGecko, PENGU достиг рыночной капитализации в 2,785 млрд долларов, обойдя BONK (2,701 млрд долларов), став крупнейшим мем-токеном в экосистеме Solana.
Эти явления свидетельствуют о том, что ETH и SOL стали приоритетными базовыми активами для мультиактивных институциональных портфелей. При этом инвестиционная логика по ним существенно различается: ETH рассматривается как «цифровой госдолг + базовый слой качественных активов + институциональный инструмент с доступом к спотовым ETF», тогда как SOL активно позиционируется как «высокопроизводительная потребительская цепь + основная арена новой экономики мемов».
Два таких подхода отражают различные ожидания относительно двух главных направлений будущего крипторынка: ETH — это финансовый двигатель, интегрируемый в регулируемую систему, а SOL — спекулятивная арена для наступательных капиталовложений.
ETH: неправильно понятая институциональная ось, выполняющая миссию финансового актива
На протяжении последних двух лет нарратив вокруг Ethereum сталкивался с сомнениями в виде «пустого вращения». От невыразительного роста доходности стейкинга после обновления The Merge до фрагментации экосистемы Layer 2, завышенных комиссий Gas, а также оттока проектов вроде dYdX и Celestia — рыночные ожидания по ETH неоднократно опускались на дно.
Однако реальность такова: ETH никогда не уходил с рынка, а напротив, стал ключевым активом, наиболее тесно связанным с институциональными нарративами. Его фундамент опирается на глубокую институциональную синергию по трем направлениям:
Закрепление статуса ключевого хаба RWAОбщий объем выпускаемых в онлайне RWA сейчас превышает 4 млрд долларов, при этом более 70% приходится на сеть Ethereum Mainnet и ее сети L2. Ключевые продукты, такие как BUIDL от BlackRock, BENJI от Franklin Templeton, USDY от Ondo и денежный фонд от Maple, используют ETH в качестве важного слоя хеджирования или ликвидности (например, WETH). Чем больше масштабируется RWA, тем незаменим становится ETH.
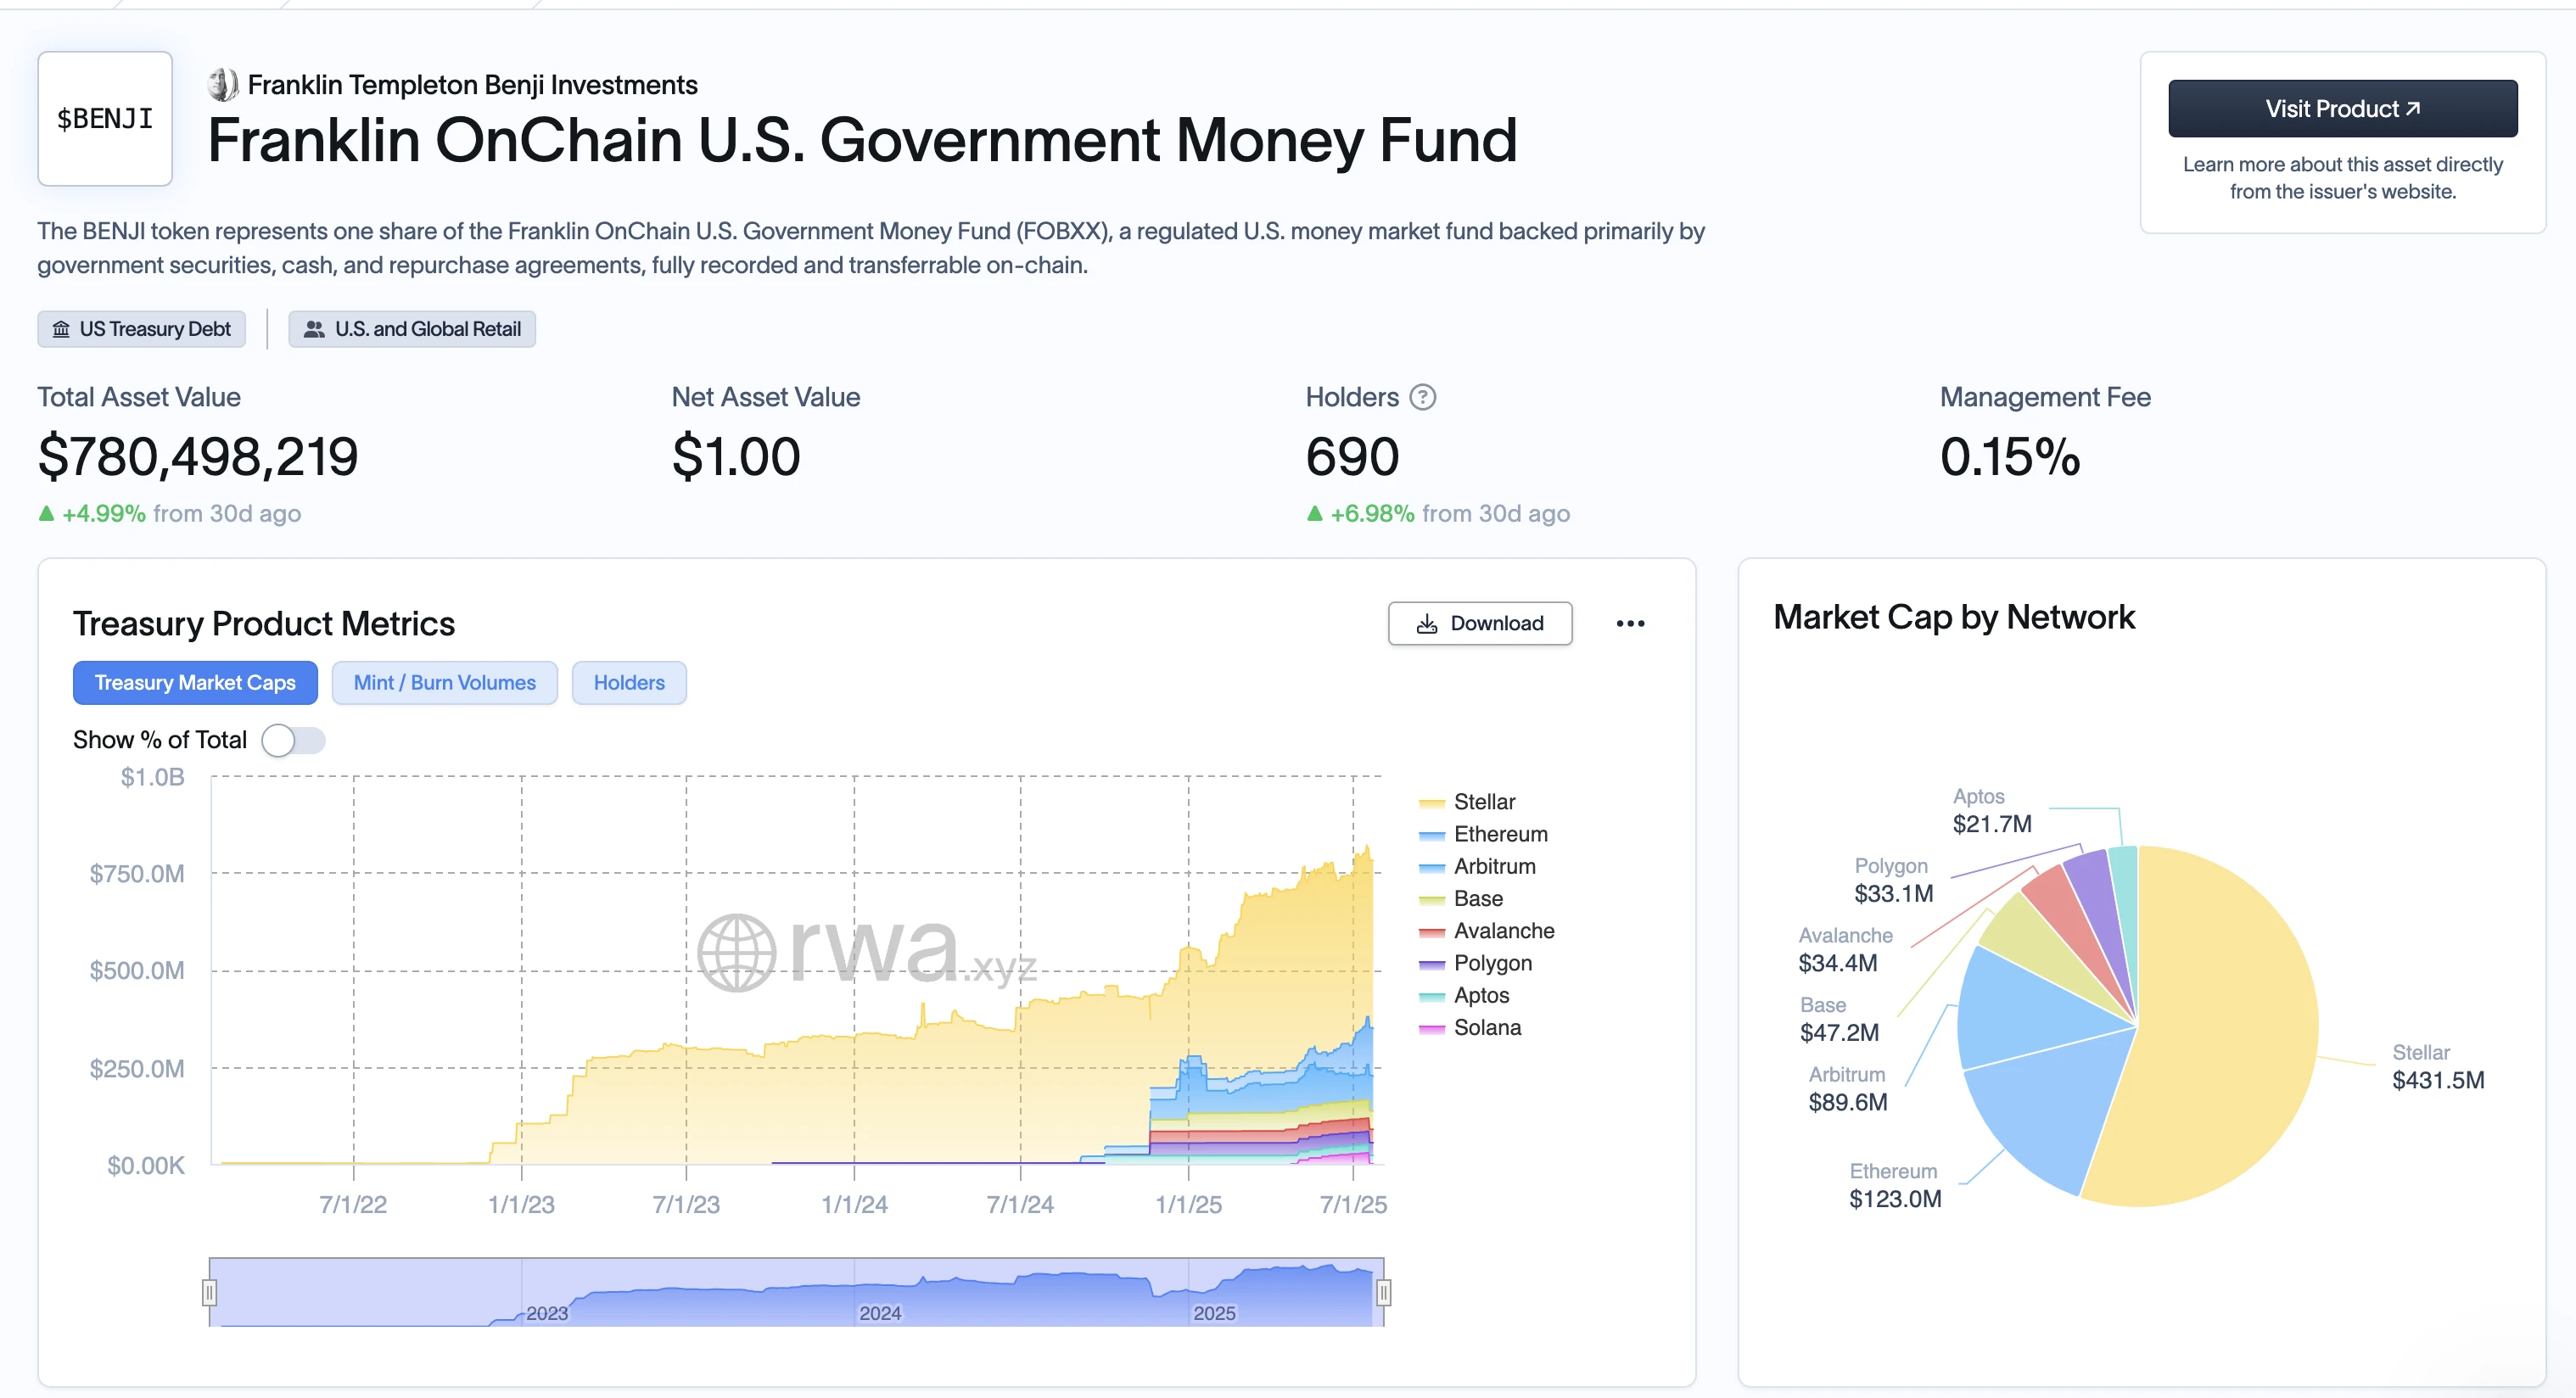
После принятия Закона GENIUS эмитенты стейблкоинов, такие как Circle и Paxos, официально заявили о приоритете «прозрачности резервов в блокчейне» и «структуры залога короткими гособлигациями США». В последнем портфеле Circle доля WETH выросла до 6,7%. Одновременно Grayscale, VanEck и другие институты ускоряют подготовку продуктов спотовых ETF на Ethereum. После BTC ETH крайне вероятно станет следующим объектом внимания ETF-рынков.
Абсолютное преимущество по объему заблокированных средств и экосистеме разработчиковПо состоянию на 22 июля совокупный TVL сетей Ethereum Mainnet и L2 достигает 110 млрд долларов, занимая 61% от глобального криптотVL. Активность разработчиков ETH стабильно превышает 50 тысяч человек в месяц, что в 4 раза больше показателя Solana и более чем в 8 раз остальных L1. Это означает, что независимо от изменений рыночных нарративов, в качестве «главного финансового уровня» для управления онлайнами активами, накопления стоимости и распределения ликвидности институциональная база и экосистемная связность ETH в краткосрочной перспективе останутся непоколебимыми.
Что касается цены, ETH вплотную подобрался к отметке 4000 долларов. На фоне преодоления Bitcoin порога в 120 000 долларов и закрепления выше нее процесс восстановления рыночных ожиданий вокруг ETH — это не создание новых историй, а переоткрытие устоявшейся ценности.
SOL: нативная потребительская сила блокчейна и логика капиталов за взрывным потенциалом
Если Ethereum занимает позицию «финансового центра», то Solana скорее напоминает потребительскую инфраструктуру для высокочастотных сценариев. Ее нарратив успешно трансформировался из «цепочки с оптимальными техническими параметрами» в «генератор вирусных онлайновых продуктов», добившись структурного прорыва в 2024–2025 годах.
Родной рынок для мем-коинов, а не площадка для вторичного перепродавания:В текущем буме «криптопотребительских товаров» количество мем-коинов и уровень ликвидности в Solana установили исторические максимумы. Данные показывают, что по состоянию на 22 июля самым капитализированным проектом BONK в Solana достиг 2,67 млрд долларов, за ним следуют PENGU (2,32 млрд) и TRUMP (2,2 млрд), причем сумма капитализации этих трех монет уже превысила показатели Dogecoin. Благодаря невероятно низким комиссиям Gas и высокому TPS в Solana эти проекты формируют быстрый замкнутый цикл: «дешевые эксперименты → FOMO под руководством сообщества → стимуляция высокочастотной торговли». В Solana мем-коины стали нативным поведением потребления для пользователей блокчейна.
Капитал делает ставку на «онлайновую активность», а не на технологический стек:Масштабные закупки публичных компаний DeFi Development Corp и Upexi свидетельствуют о том, что мейнстримный капитал рассматривает SOL как триединую цель, сочетающую «торгуемый актив + индикатор роста пользователей + носитель нарратива». Их интерес направлен на активность экосистемы, глубину ликвидности и потребительский аспект «блокчейн-историй», а не на технические детали.
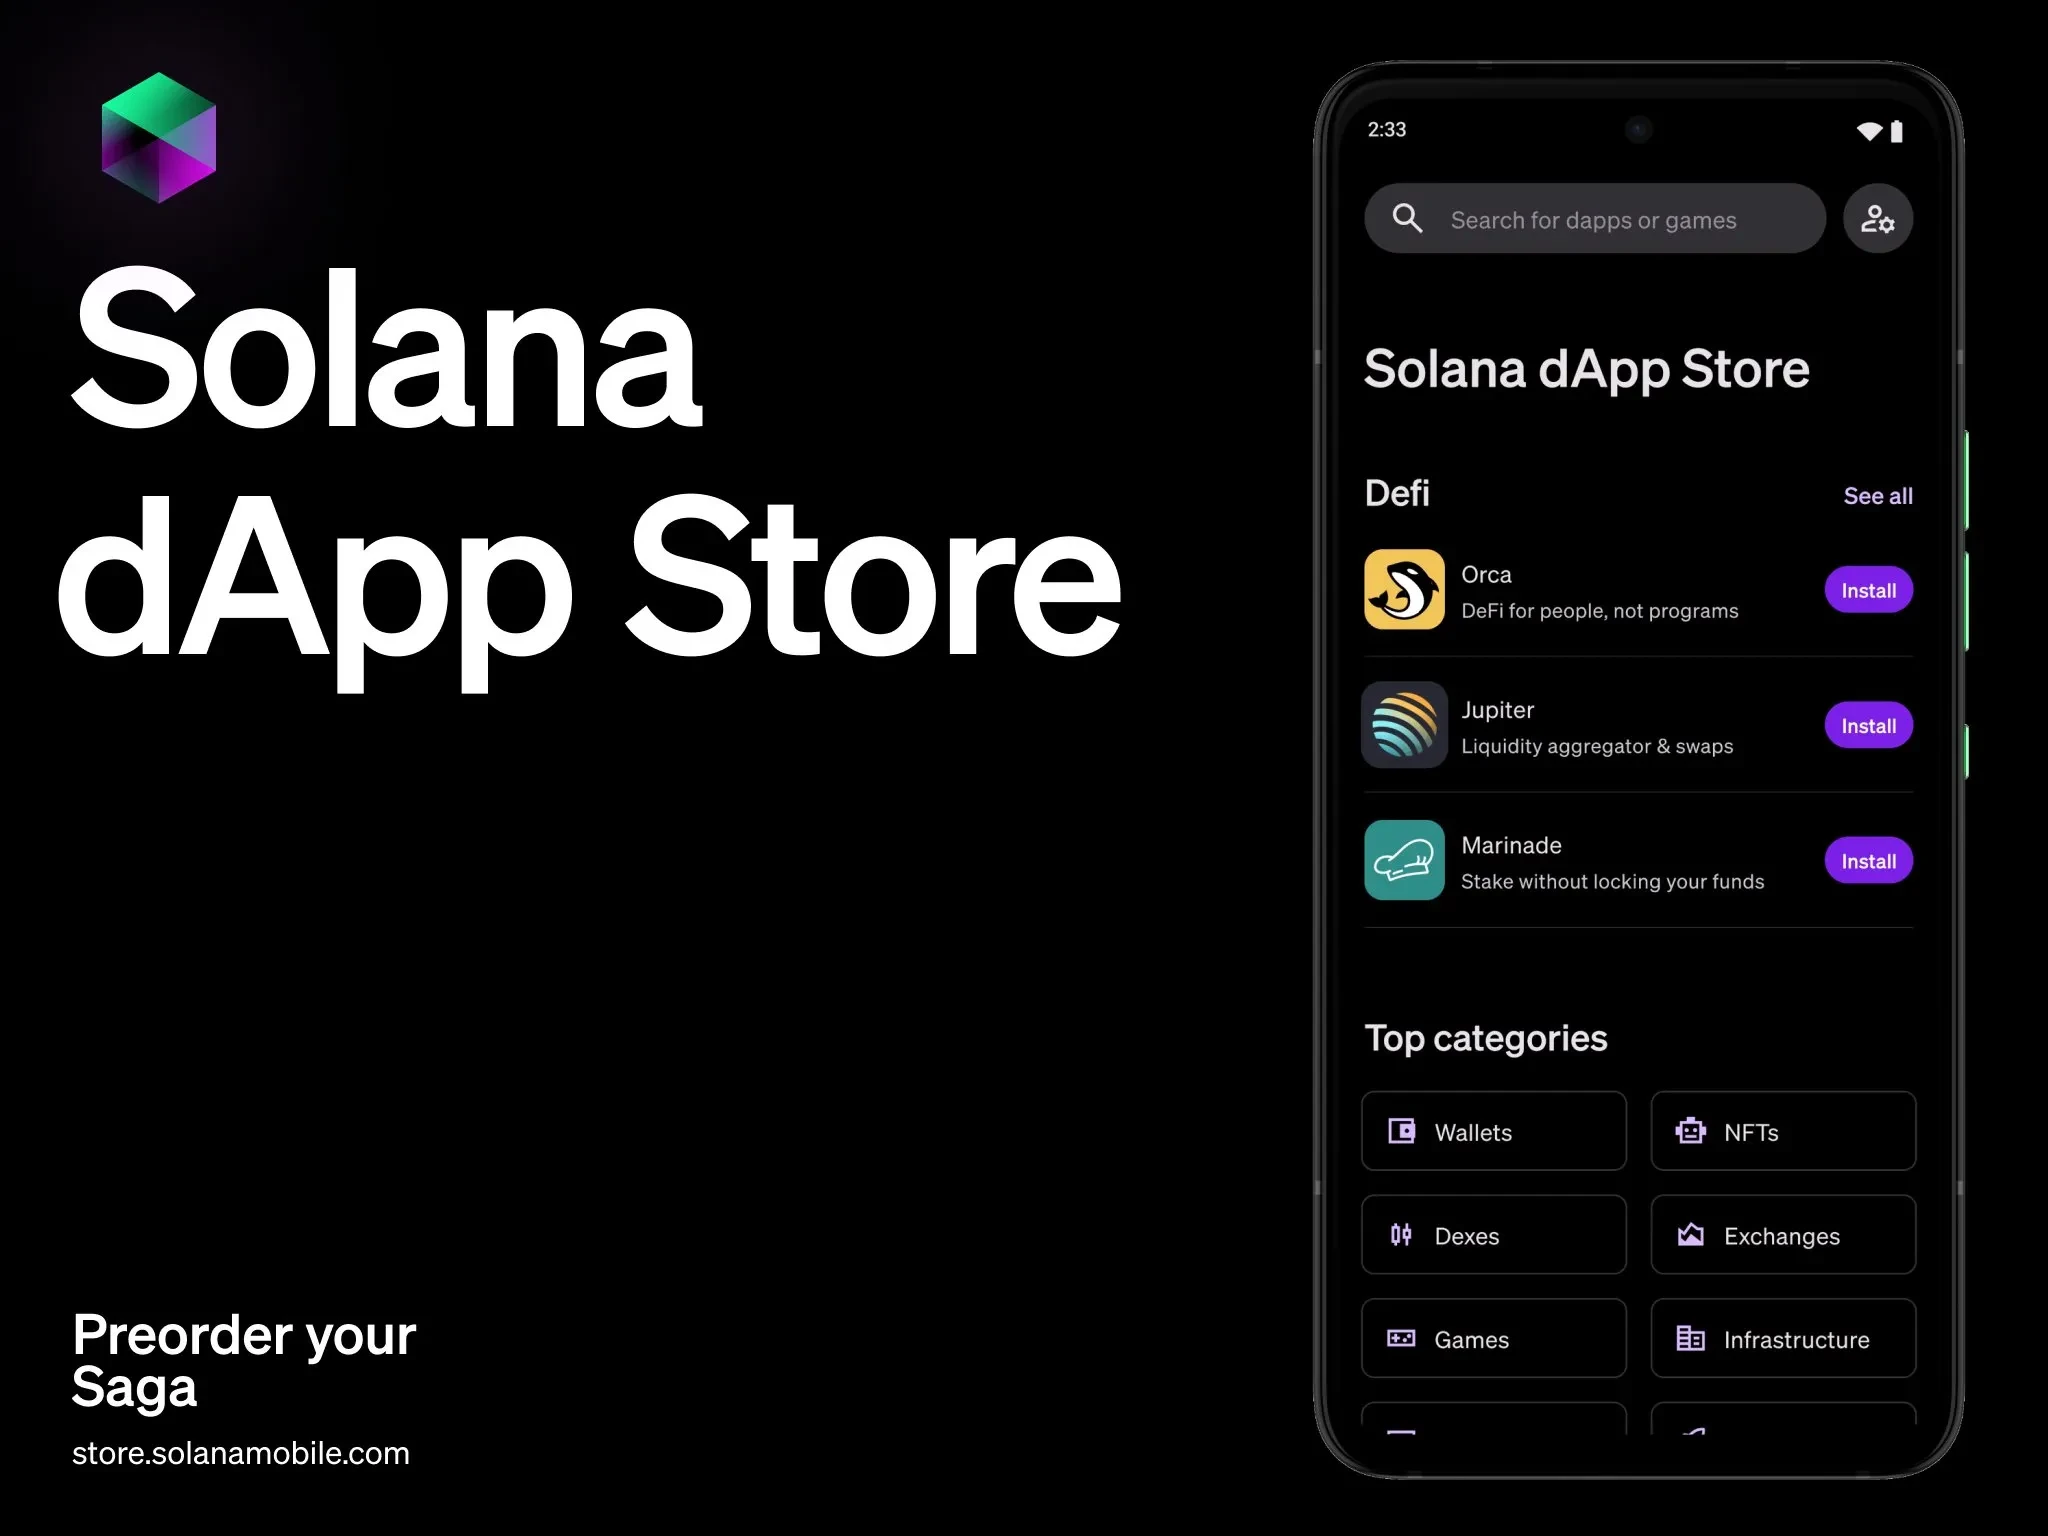
Продукты экосистемы переходят от вирусных хитов к «базовому потребительскому уровню»:От опыта DEX на Jupiter и мобильного кошелька Backpack до телефона Solana и скорого запуска Solana App Store — вся экосистема пытается создать замкнутый контур, максимально приближенный к привычкам пользователей Web2. Нативное онлайновое потребление (включая мем-коины, DePIN, мини-игры, системные баллы сообществ, соцсети) стало для Solana «местной повседневностью», создавая естественные сценарии сжигания для SOL. Хотя его TVL составляет лишь 12% от показателей Ethereum, частота транзакций, количество взаимодействий на пользователя и общее потребление газа в Solana уже значительно превосходят традиционные L1 вроде Polygon и BNB Chain. Скорее всего, она функционирует как «точка входа для ежедневной активности криптоаборигенов», а не как чистый финансовый «якорь котировок».
На фоне закрепления BTC на уровне 120 тысяч долларов и попытки ETH преодолеть отметку 4000 долларов, SOL в последнее время вновь поднялась выше 200 долларов. Высокая волатильность в сочетании с повышенным вниманием сама по себе является предвестником созревания нового нарратива и смены позиций крупным капиталом. Мы наблюдаем не спекулятивный зуд, а постоянно сокращающийся цикл обратной связи между «онлайновым поведением» и «ценовой реакцией».
Это модель, в которой торговые ожидания формируются на основе данных о потреблении. То, чего не может сделать ETH, SOL реализует как новую парадигму.
Игра китов и политический катализ: кто примет заряд капитала при смене позиций?
Уровень технологий определяет «нарративный потенциал» публичной цепи, а капитал и политика решают ее «торговую вместимость» — особенно когда Bitcoin преодолевает барьер в 120 тысяч долларов и рынок входит в главную волну роста, критически важно идентифицировать следующую зону «концентрации капитала».
Онлайн-данные показывают, что со второго квартала 2025 года стратегии «накопления позиций в блокчейне» трех крупных институтов радикально разошлись: Grayscale продолжала наращивать ETH с мая по июль (совокупно 172 тыс. монет на сумму около 640 млн долларов), четко направляя их на формирование базовой позиции своего спотового ETF на ETH; Jump Trading с июня часто корректировала портфель в сети Solana, делая ставку на BONK, PENGU и Jupiter, и через несколько адресов совместно добавила почти 280 тыс. SOL; публичные компании DeFi Development Corp и Upexi регулярно анонсировали увеличение позиций в SOL, обе уже сформировали портфели свыше миллиона монет (общая стоимость близка к 500 млн долларов) и зафиксировали солидную нереализованную прибыль.
Это не простая ставка на «победу» или «поражение», а стратификация рынка: ETH выступает как «структурное управление активами», а SOL — как «короткий цикл инструмента волатильности».
Различия в политических векторах стимулируют «двухлинейный рост». 19 июля президент США Трамп официально подписал Закон о национальной инновационной политике в области стейблкоинов США (GENIUS Act), положив начало первой федеральной нормативной базе для стейблкоинов в стране. В сочетании с подачей форм S-1 на спотовый ETF на ETH компаниями Coinbase и BlackRock путь «интеграции ETH в регулируемое поле» становится все более ясным. Тем временем команда Solana сотрудничает с биржами OKX, Bybit и другими для проведения экспериментов по «регулируемому выпуску потребительских активов». Например, OKX запустила в июле специализированный Launchpad для активов в сети Solana и внедрила легкий механизм KYC в процесс выпуска мем-коинов.
Такой «двунаправленный комплаенс» означает, что политические дивиденды дифференцированно распределяются в зависимости от сценариев применения, природы капитала и толерантности к риску: ETH продолжает привлекать традиционный капитал, а SOL становится легальной песочницей для молодых пользователей и потребительских сценариев.
Краткосрочные политические ожидания: выгода от ETF и RWA очевиднее для ETH, ограничения меньше для SOL. Несмотря на то, что ETH находится на передовой политического регулирования в вопросах ETF и RWA, он также сталкивается с множеством барьеров от SEC в вопросах квалификации ценных бумаг и классификации стейкинга. Экосистема SOL, реже использующая централизованный выпуск и сложные каналы стейкинга, позволяет ее токенам и приложениям легче попадать в «серую безопасную зону» регуляторов. Это приводит к тому, что путь роста ETH более стабилен, но длится дольше, а путь SOL более крутой и волатильный.
Кто определяет будущее? Хеджирование, а не выбор одного из двух
Глядя на траекторию рынка после преодоления Bitcoin отметки в 120 тысяч долларов, разница между ETH и SOL больше не является линейным вопросом «кто кого заменит», а представляет собой распределенный ответ на вопрос «кто будет определять будущее в определенный цикле».
ETH: главный герой среднего и долгосрочного нарратива при структурной поддержкеНа фоне поддержки Закона GENIUS путь интеграции ETH в систему финансовой регуляции очевиден. Как продвижение спотовых ETF, так и его позиционирование в качестве «слоя клиринга и расчетов» в рамках модели RWA превращают его в «центральный актив» для аллокации криптовалютных портфелей Уолл-стрит.
Судя по логике накопления позиций институтов вроде BlackRock и Fidelity, ETH трансформируется из «токена за газ» в «базовую финансовую платформу», а его точка valuation смещается с онлайновой активности на модели доходности гособлигаций и ставки стейкинга. Путь победы ETH заключается не во взрывном рывке, а в аккумулировании стоимости.
SOL: короткоцикловый эксплодер внутри структурных разломовВ противовес стабильности ETH, Solana стала главным полем битвы капитала на уровнях высокочастотной торговли, нарративов мем-коинов, конечных приложений и нативных потребительских товаров (таких как телефон Saga). От BONK до PENGU и далее эксперимента по управлению JUP сеть Solana выстроила собственную «нативную нарративную площадку» с высокой ликвидностью и проникновением.
В сочетании с реальными онлайновыми показателями: TPS SOL, затраты и скорость реакции терминалов продолжают оставаться лидерами; независимость экосистемы SVM также позволила ей избежать проблем внутренней конкуренции и избыточного дублирования в рамках EVM-экосистемы.
Более того, SOL — одно из редких «нарративных углублений», способное принимать капитал и допускающее высокую волатильность. После запуска Bitcoin основной волной роста оно стало ключевой опцией краткосрочного цикла для улавливания «быстрых реакций ротации капитала».
Таким образом, перед инвесторами стоит не «выбор из нескольких вариантов», а «игра с учетом рыночных циклов»:
Для среднесрочных и долгосрочных капиталов, верящих в институциональные реформы и делающих ставку на структурированный вход мейнстримных денег, ETH остается приоритетным выбором. Для участников короткого цикла, стремящихся использовать возможности ротации капитала и нарративных всплесков, SOL обеспечивает более емкий Beta-экспозицию.
Между нарративами и институтами, волатильностью и аккумуляцией стоимости ETH и SOL, возможно, перестали быть взаимоисключающими опциями, а сформировали оптимальный пул инвестиций для эпохи временного дисбаланса.
Кто определит будущее? По всей видимости, ответ кроется не в одном конкретном проекте, а в непрерывном процессе тонкой настройки «весов этого пула».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Odaily