IOSG: Битва криптовалют и акций — инновация или пузырь для SBET, BTCM и им подобных?
Автор: Sam, IOSG”
TL;DR
-
Высокая концентрация портфеля: MSTR занимает 2,865% от совокупного объема BTC публичных компаний, доля остальных позиций в топ-10 невелика
-
Острая гомогенизация проектов: у большинства резервных проектов отсутствует устойчивое конкурентное преимущество, долгосрочная премия к NAV может снизиться в пользу высококачественных проектов
-
Риски оценочного пузыря: множители NAV повсеместно >2× (лишь немногие <1×), цены акций подвержены влиянию новостей, а риски медвежьего рынка могут быстро уничтожить премию
-
Metaplanet использует финансирование через беспроцентные конвертируемые облигации + опционы на повышение стоимости акций (SAR), извлекая выгоду из разницы налогов: 20% на дивиденды и 55% на торговлю биткоином
-
SPAC/PIPE/конверты/физические обязательства стали основным инструментом, TwentyOne и ProCap вышли на биржу с уже сформированными резервами после многоступенчатых объединений
-
SharpLink привлек более 838 млн долл. США, практически полностью застейкал ETH, Joseph Lubin вошел в совет директоров, завершена внебиржевая сделка (OTC) на 10 000 ETH с Ethereum Foundation
-
BTCS инновационно берет USDT в долг через Aave под залог ETH для последующего стейкинга, при этом критически зависит от ставок кредитования и сетевой ликвидности
-
Криптофонды через PIPE и иные инструменты размещают акции стратегических резервов и формируют профильные фонды; отраслевые эксперты выступают в роли стратегических консультантов, обеспечивая практическую поддержку и профессиональный опыт.
Введение
Волна интереса публичных компаний к стратегии формирования криптовалютных резервов ничуть не угасает. Одни компании рассматривают это как последнюю попытку спасти бизнес, другие просто копируют подход MicroStrategy, но ряд по-настоящему инновационных проектов выделяется на общем фоне.
В этой статье мы рассмотрим лидеров в сфере стратегических резервов биткоина и эфира — проанализируем, как они предлагают альтернативу спотовым ETF, внедряют сложные структуры финансирования, оптимизируют налогообложение, генерируют доходность от стейкинга, интегрируются в экосистему DeFi и реализуют уникальные конкурентные преимущества.
Биткоин
Общий обзор
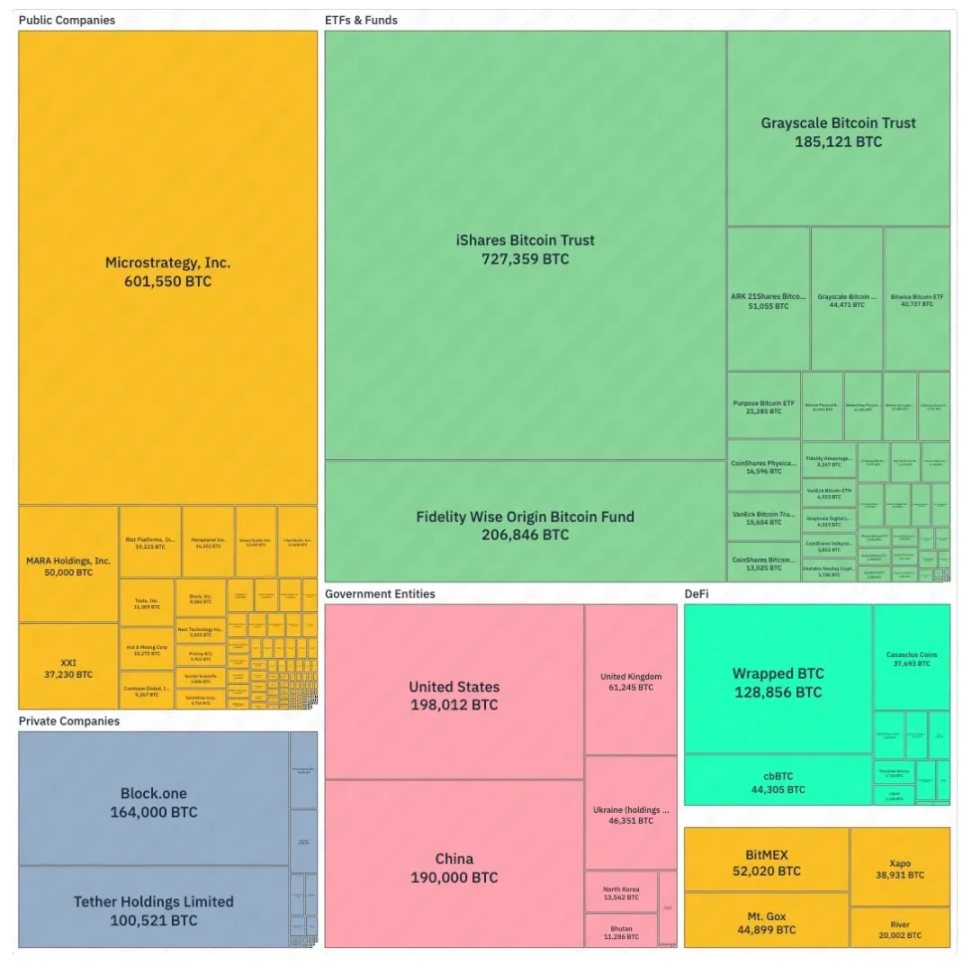
Согласно древовидной карте (Treemap) на BitcoinTreasuries.net, среди организаций с публично раскрытыми позициями MicroStrategy стремительно выросла до статуса крупнейшего корпоративного держателя — уступая лишь iShares Bitcoin Trust — контролируя сегодня около 2,865% от общей эмиссии в 21 млн монет.
▲ bitcointreasuries.net
Тем не менее, доминируют ETF и трасты, среди которых лидируют iShares, Fidelity и Grayscale. На суверенном уровне наибольшими резервами биткоина обладают Китай и США, значительные запасы сохраняет также Украина. В сегменте частных компаний лидируют Block.one и Tether Holdings.
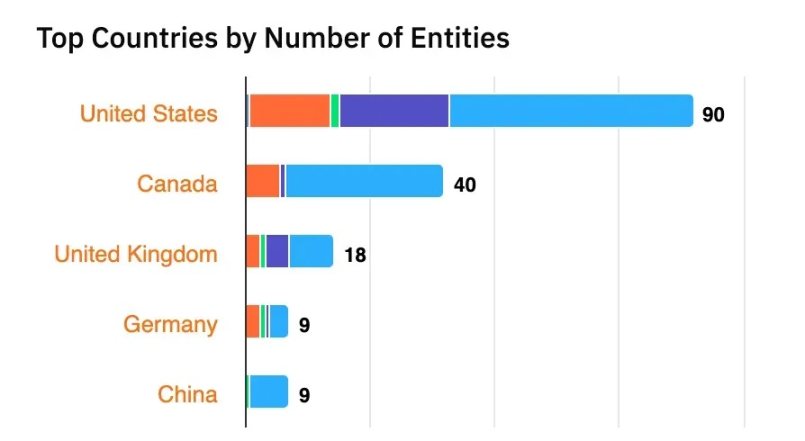
Среди всех организаций, владеющих биткоином, первое место занимают США и Канада, за ними следует Великобритания. Однако заслуживают внимания Metaplanet из Японии (5-е место) и китайская Next Technology Holding (12-е место).
▲ bitcointreasuries.net
Приведенный ниже список отражает ситуацию с биткоиновыми резервами среди 30 крупнейших публичных компаний, где MicroStrategy занимает безоговорочно первую позицию.
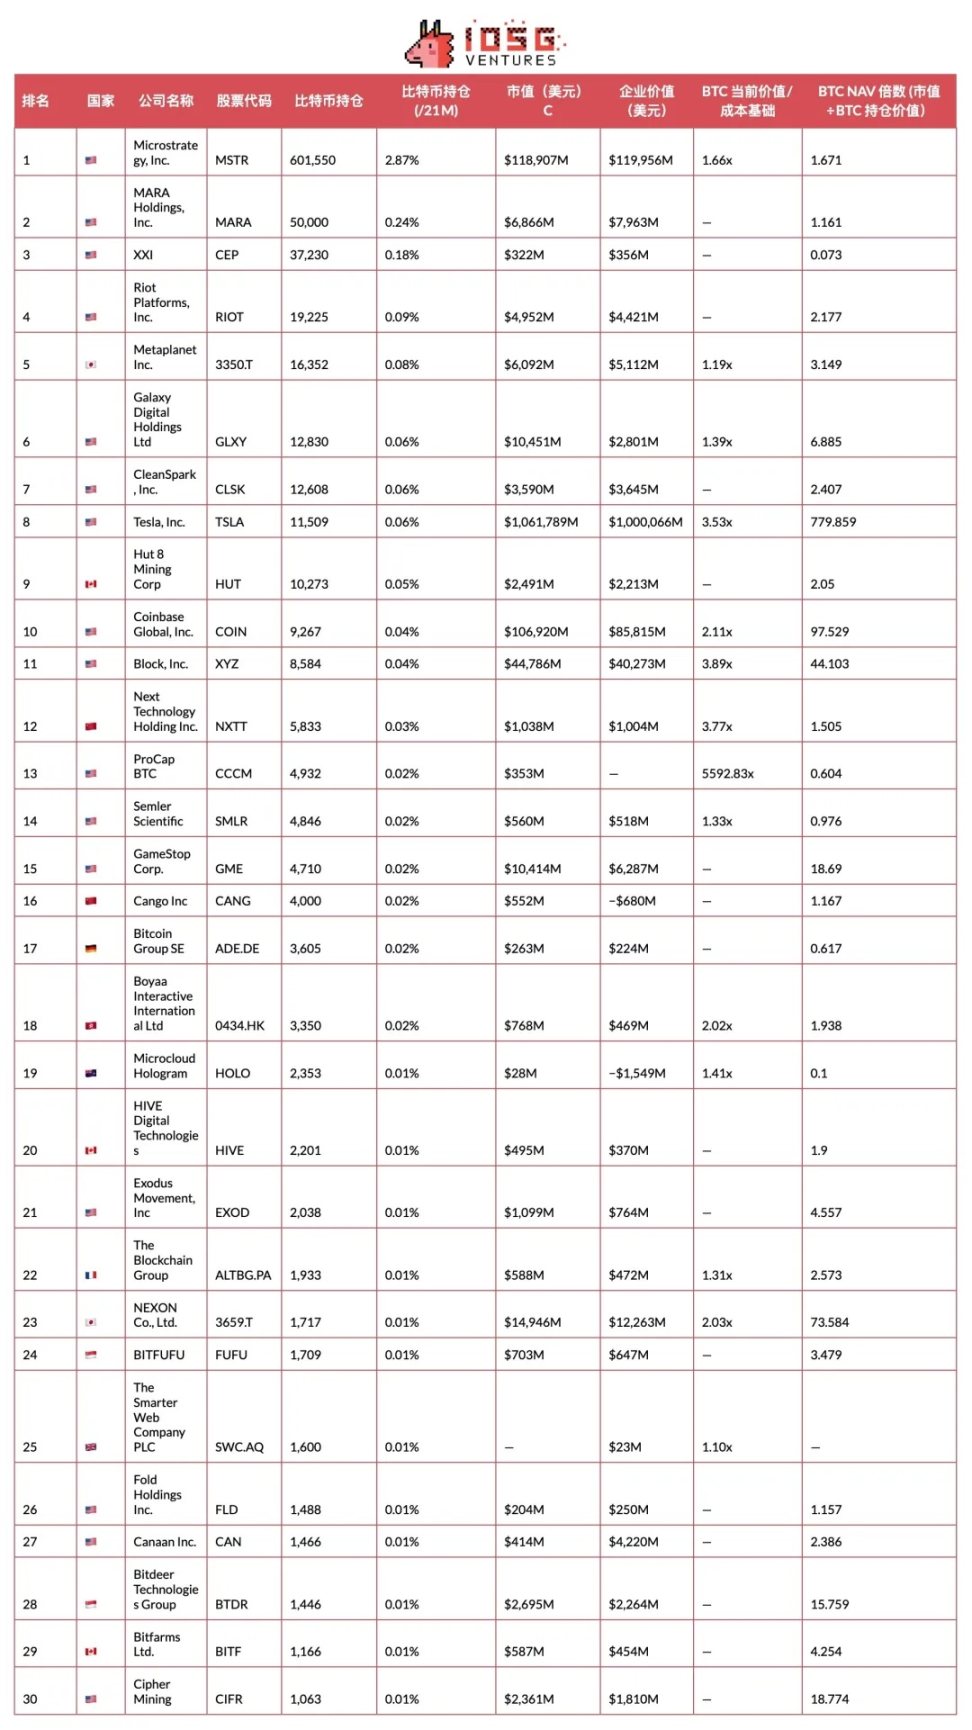
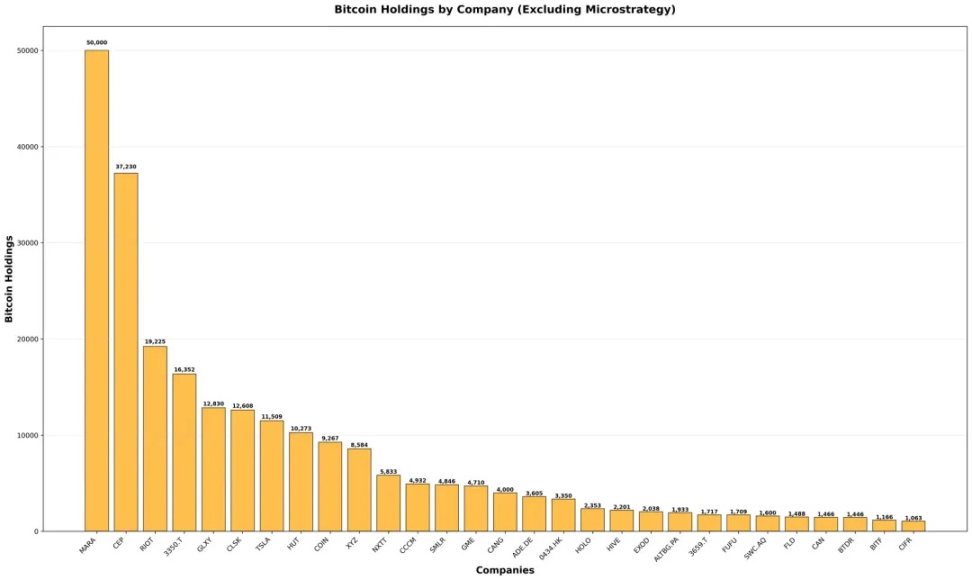
Даже если исключить MicroStrategy, MARA и Twenty One Capital продолжают занимать лидирующие позиции, однако распределение портфелей остается крайне концентрированным — большинство компаний, находящихся за пределами топ-10, держат значительно меньшие объемы по сравнению с лидерами отрасли.
▲ bitcointreasuries.net, IOSG
При оценке биткоиновых резервов публичных компаний особое внимание следует уделять двум показателям:
Соотношение текущей стоимости и базовой цены
Сравнение текущей долларовой стоимости портфеля биткоина с первоначальными затратами на его приобретение. Более высокое соотношение означает значительную нереализованную прибыль, которая способна повысить общую рентабельность и выступить буфером против рыночных колебаний.
Множитель стоимости активов на долю биткоина (BTC NAV Multiple)
mNAV рассчитывается путем деления рыночной капитализации компании на долларовую стоимость ее резервов биткоина; некоторые компании вместо рыночной капитализации используют стоимость предприятия (EV).
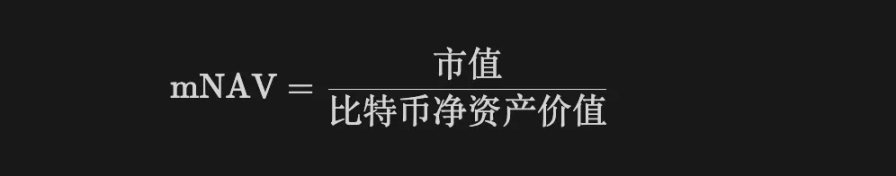
Данный множитель отражает премиальную оценку инвесторами основного бизнеса компании, не связанного с криптоактивами.
-
При mNAV > 1 рыночная оценка компании превышает стоимость ее биткоиновых резервов, что указывает на готовность инвесторов платить премию за каждую единицу «биткоиновой позиции».
-
Ключевой момент заключается в том, что mNAV > 1 обеспечивает антиразводняющее финансирование: при mNAV > 1 компания может увеличить выпуск акций → приобрести биткоины → повысить стоимость чистых активов в пересчете на биткоин → стимулировать рост EV, одновременно увеличив количество биткоинов на одну акцию.
Анализ множителей NAV среди топ-30 компаний выявляет выраженные групповые различия, например, у Tesla (TSLA) и Coinbase (COIN). Поскольку эти компании не специализируются исключительно на биткоиновых хранилищах и обладают прочным основным бизнесом, их коэффициенты NAV соответственно выше.
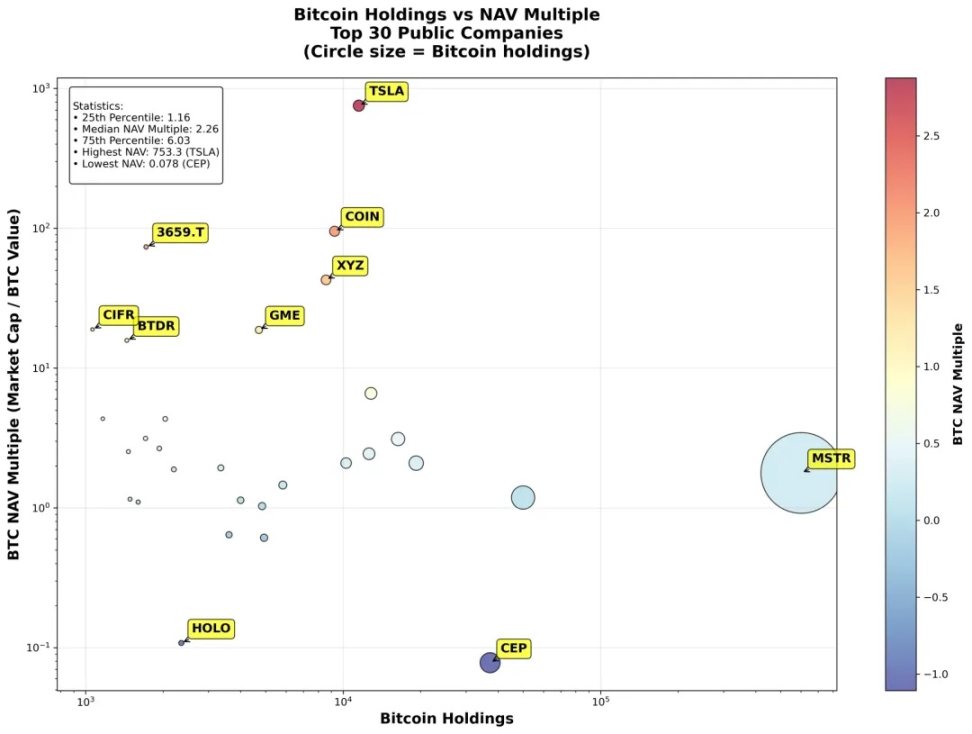
▲ bitcointreasuries.net, IOSG
Если исключить компании, не фокусирующиеся на резервах биткоина, становится видно, что большинство компаний торгуется именно с высокими множителями NAV — многие превышают отметку 2. Лишь у четырех компаний этот показатель ниже NAV = 1, в то время как такие крупные держатели, как MSTR и MARA, не демонстрируют экстремальных значений, характерных для небольших предприятий.
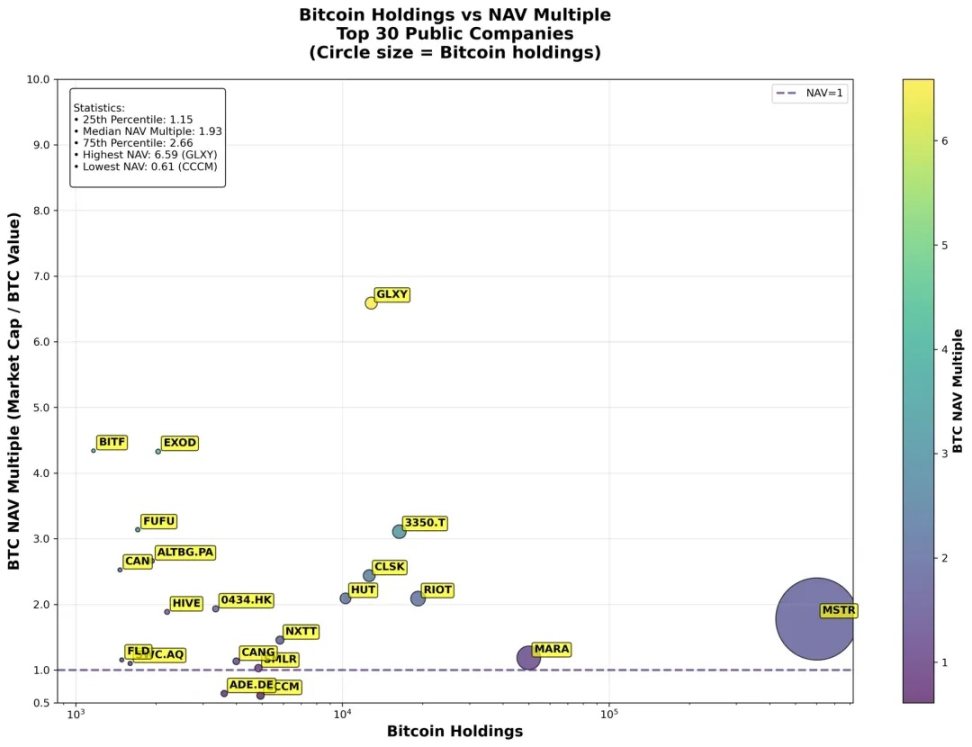
▲ bitcointreasuries.net, IOSG
Согласно данным BitcoinTreasuries.net, компании, обеспечивающие комплексное публичное раскрытие информации, действительно демонстрируют высокий базовый коэффициент стоимости, что отражает существенную нереализованную прибыль, вероятно, обусловленную тем, что организации с большей прибылью чаще склонны раскрывать подобные данные.
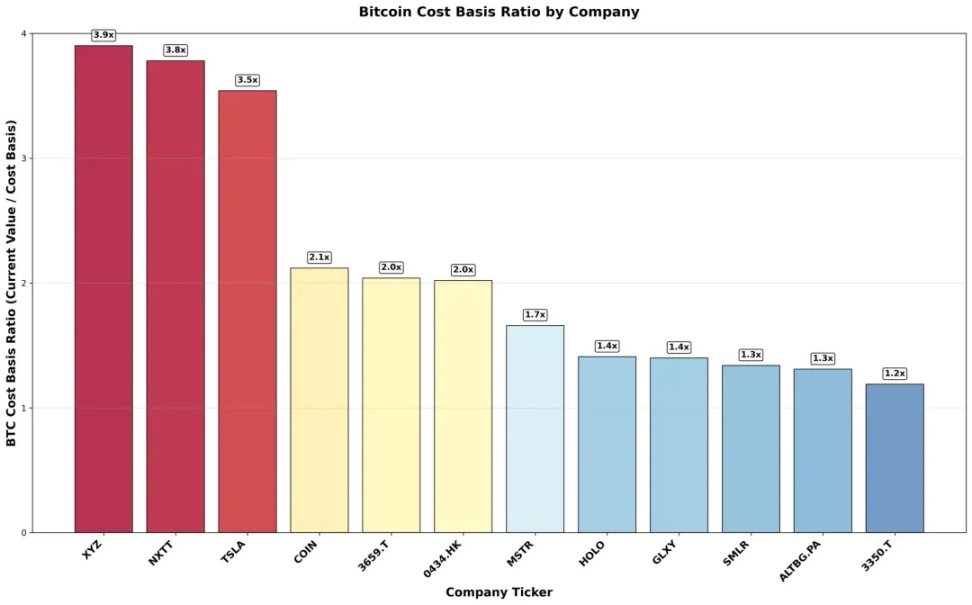
▲ bitcointreasuries.net, IOSG
Metaplanet Inc. (MPLAN)
Среди множества публичных компаний, следующих стратегии MicroStrategy, выделилась японская компания Metaplanet. На данный момент она аккумулировала 16 352 биткоина, войдя в пятерку крупнейших публичных эмитентов с запасами BTC и существенно ускорив темпы закупок в последние месяцы.
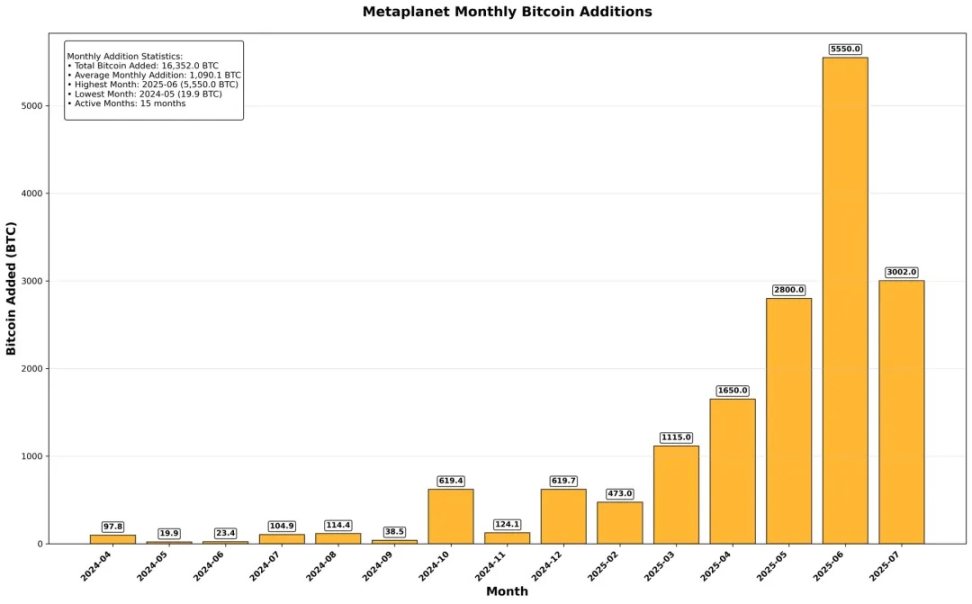
▲ bitcointreasuries.net, IOSG
Как описывает сама компания: «Привлечено 500 млн долл. в виде акционерного капитала», «Крупнейший эмитент акций в Японии в 2025 году», «Крупнейшее в истории финансирование с нулевой стоимостью».
Процентные ставки в Японии традиционно оставались низкими вплоть до повышения в июле 2024 года до 0,25%, после чего в январе 2025 года были повторно повышены до 0,5% и остаются на данном уровне. Данный дифференциал заметен и на рынке конвертируемых облигаций: как видно из графиков Metaplanet, американские выпуски обычно предусматривают более высокие купонные ставки, тогда как японские отличаются минимальной доходностью и низкой волатильностью.
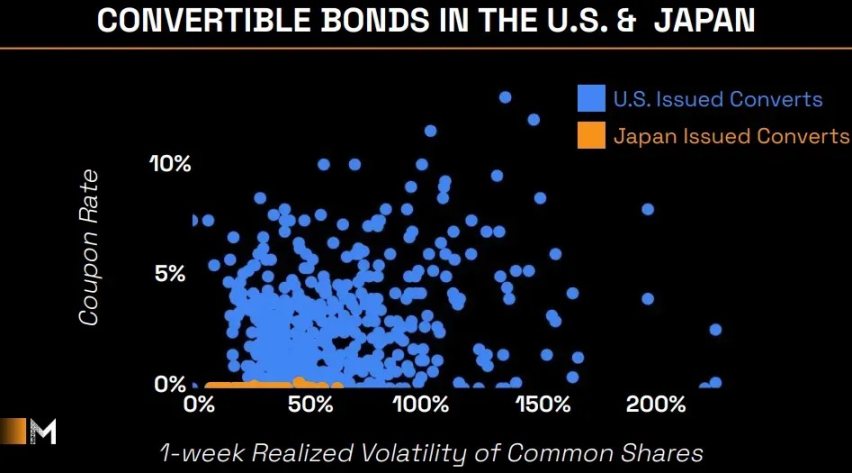
▲ Metaplanet Investor Deck
Несмотря на общую низкую рыночную ставку в Японии, «финансирование по нулевой ставке» для Metaplanet не является бескорыстным — компания компенсирует затраты путем выдачи опционов на повышение стоимости акций (SARs).
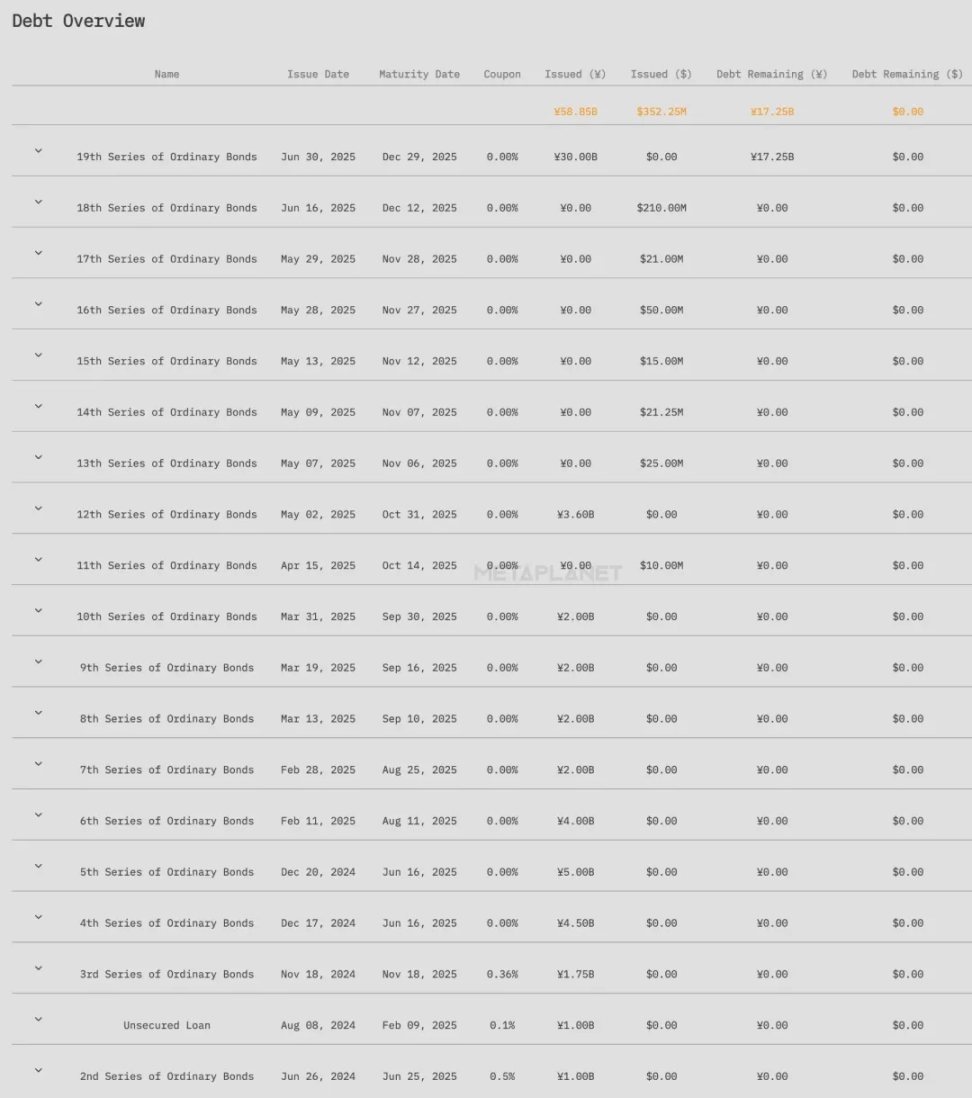
▲ Metaplanet Analytics
Сначала Metaplanet привлекает наличные через выпуск шестимесячных бессрочных облигаций по номинальной стоимости. Для обеспечения платежеспособности, согласно тому же решению совета директоров, компании фонду EVO предоставляются соответствующие SARs.
Условия соглашения по облигациям гласят: по наступлении срока погашения Metaplanet обязан использовать средства фонда EVO для исполнения указанных SARs по плавающей цене исполнения, направляя полученные денежные средства исключительно на погашение облигаций.
За счет данной конструкции Metaplanet избегает любых регулярных выплат процентов.
Доходная база фонда EVO имеет двойную гарантию:
-
Защита капитала: полный возврат суммы по номиналу денежными средствами при погашении облигаций, что исключает риски снижения котировок целевых акций;
-
Потенциал роста: когда цена акций Metaplanet превышает плавающую цену исполнения, фонд EVO получает разницу между рыночной ценой и ценой исполнения путем реализации SARs.
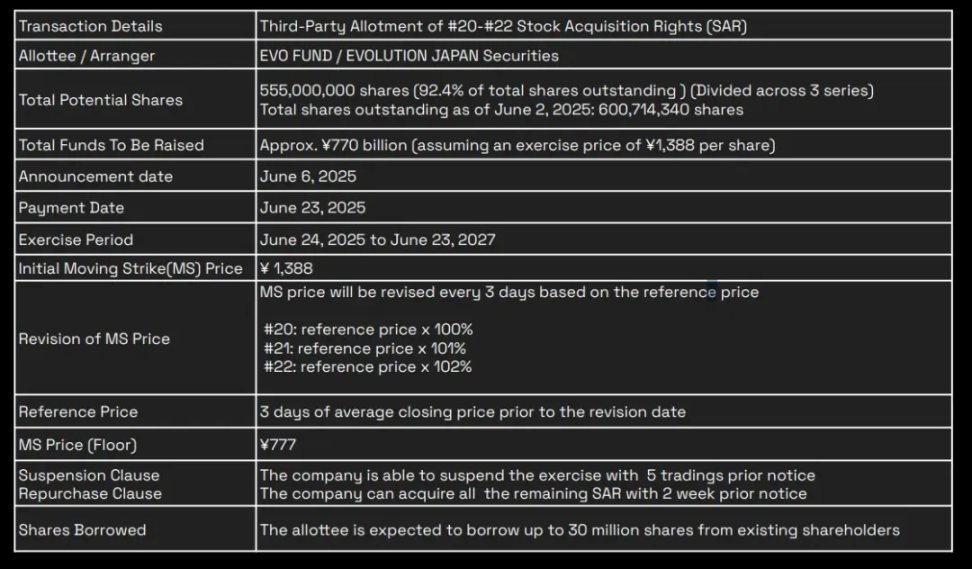
▲ Metaplanet Investor Deck
Запущенная 6 июня 2025 года программа «5,55 млрд» (номера опционов #20–#22) стала крупнейшим единовременным финансированием Metaplanet на сегодняшний день. Было выпущено 5,55 млрд SARs, что эквивалентно 92,4% от 600,7 млн обращающихся акций, позволяя привлечь до 770 млрд иен по итогам исполнения. Первоначальная плавающая цена исполнения установлена на уровне 1388 иен за акцию, пересматривается каждые три торговых дня на основе среднего значения закрытия за предыдущие три дня по формуле 100%/101%/102%, но не может опускаться ниже минимальной страховой цены в 777 иен.
Фонд EVO может реализовать права anytime в период с 24 июня 2025 года по 23 июня 2027 года, после чего Metaplanet выпустит новые акции и получит средства по исполнению. Чтобы контролировать разводнение акционерного капитала и рыночные потрясения, Metaplanet вправе приостановить исполнение за пять торговых дней до уведомления или выкупить неиспользованные доли за две недели до истечения срока.
Налоговые преимущества составляют еще одну ключевую ценность: в Японии доходы от продажи акций и дивиденды облагаются единым налогом в размере около 20%, тогда как прибыль от торговли спотовым биткоином классифицируется как прочие доходы и облагается прогрессивным федеральным налогом 5%–45% плюс 10% местный муниципальный налог (плюс применимые дополнительные налоги), что дает совокупную ставку до 55%. Для инвесторов из высших налоговых категорий, стремящихся получить экспозицию на биткоин, Metaplanet представляет собой крайне привлекательную альтернативу, особенно учитывая, что спотовые биткоин-ETF в Японии пока не одобрены.
▲ Metaplanet Investor Deck
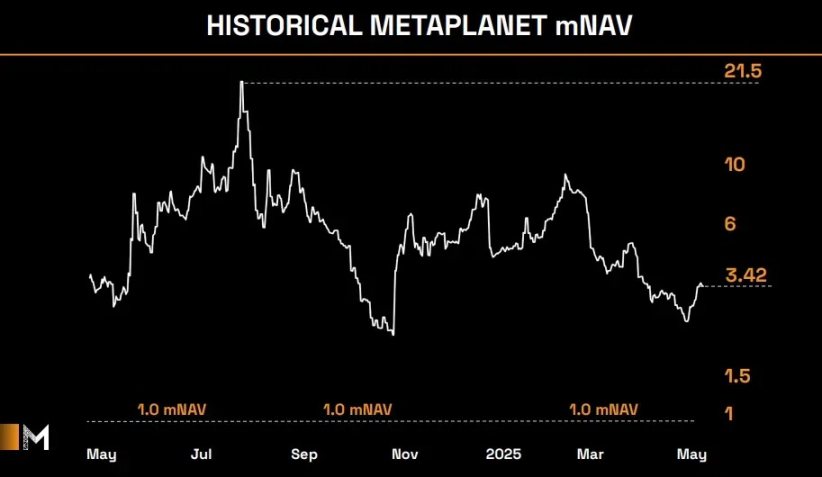
Metaplanet традиционно торгуется с высоким множителем mNAV — обычно свыше 5×, достигая в отдельные периоды даже 20×, что значительно превышает показатели основных конкурентов. Хотя эта премия отражает доверие инвесторов к структуре финансирования, налоговым льготам и оптимизированной доходности, она также несет более высокие риски и может свидетельствовать об излишнем завышении котировок.
Другие корпоративные резервы биткоина: воспользовавшиеся волной SPAC
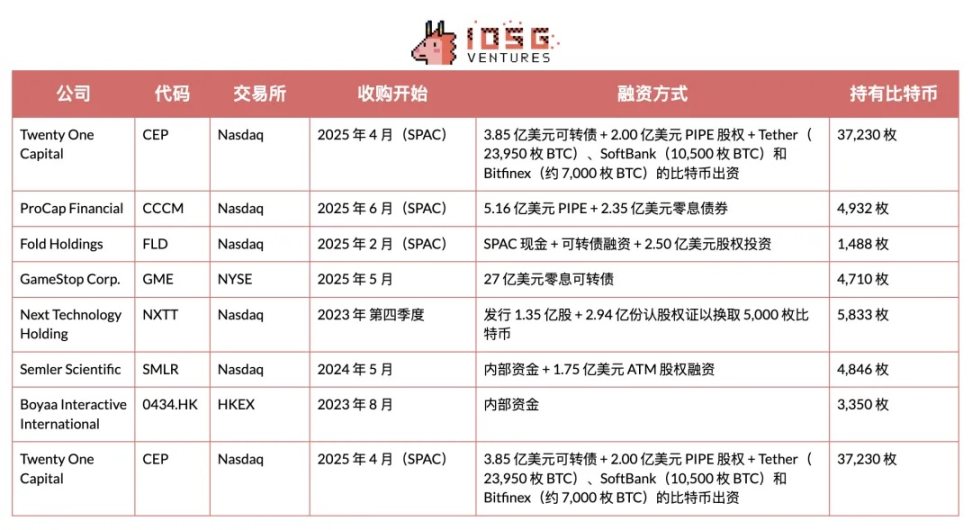
Ряд компаний активно конкурируют за возможность скопировать стратегию резервирования биткоина от MicroStrategy. Примечательно, что SPAC-компании, такие как Twenty One Capital (3-е место) и ProCap Financial (13-е место), благодаря сложной архитектуре привлечения средств сразу после завершения слияния вошли в число крупнейших держателей.
Twenty One Capital, Inc.
Основана совместно с генеральным директором Strike Джеком Маллерсом. Путь Twenty One через SPAC сочетает физические обязательства по поставке биткоина, финансирование через PIPE и конвертируемые облигации, а также двухэтапную структуру слияния, что позволило компании в первый день торгов на NASDAQ иметь полностью профинансированный резерв в 42 000 BTC.
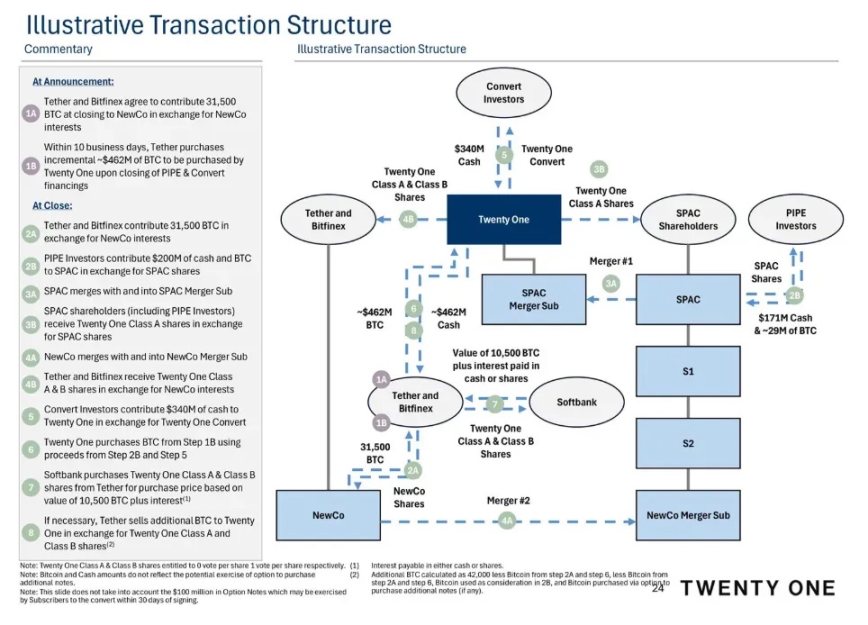
Сделка началась с того, что Tether и Bitfinex взяли обязательство предоставить новой частной компании (NewCo) 31 500 биткоина, дополнительно затратив 462 млн долл. США на покупку BTC. Программа PIPE (Private Investment in Public Equity) на сумму 200 млн долл. обеспечила финансы SPAC-траста, который затем был слит с дочерней компанией-преемником, выпустившей акции класса A для инвесторов SPAC и PIPE.
Тем временем NewCo и та же дочерняя компания завершили слияние через обмен акциями, обменивая акции классов A и B. Параллельно финансирование в размере 340 млн долл. в виде конвертируемых облигаций было напрямую направлено в Twenty One. Вскоре Twenty One использовала средства от PIPE и конвертов для покупки ранее зарезервированных биткоина обратно у Tether и Bitfinex. SoftBank выступила стратегическим якорным инвестором, разместив эквивалентные акции на сумму, равную стоимости 10 500 BTC. Если итоговый резерв не достигнет цели в 42 000 BTC, Tether обязана покрыть дефицит.
▲ Twenty One Investor Deck
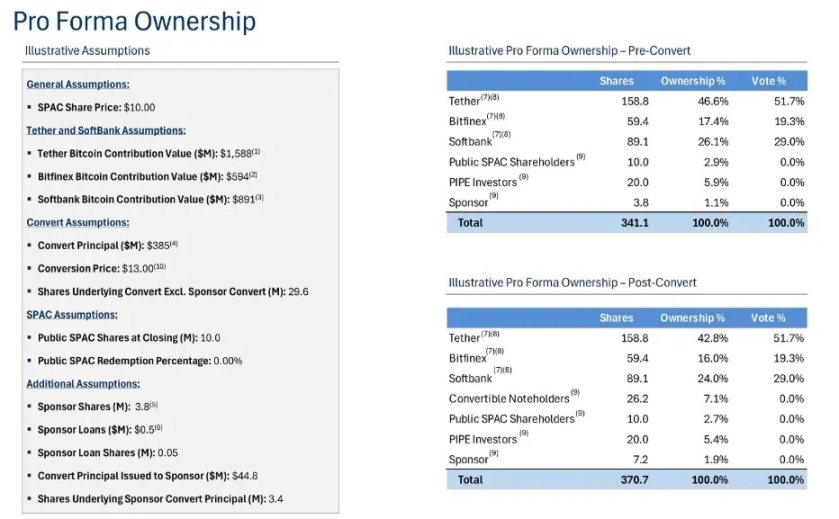
По завершении слияния SPAC контрольный пакет Twenty One будет принадлежать преимущественно Tether и связанной с ней бирже Bitfinex, тогда как SoftBank Group займет существенную долю меньшинства.
▲ Twenty One Investor Deck
Tether и Bitfinex взяли на себя значительные обязательства по поставке BTC до слияния в обмен на новые акции, в результате чего получили контрольные пакеты (Tether — 42,8%, Bitfinex — 16,0%). Затем SoftBank приобрела акции на сумму, эквивалентную 10 500 BTC по той же цене, получив сопоставимую долю (24,0%). Напротив, денежный капитал SPAC-траста (около 100 млн долл.), а также доли от PIPE и конвертов представлены меньше.
ProCap BTC(PCAP)
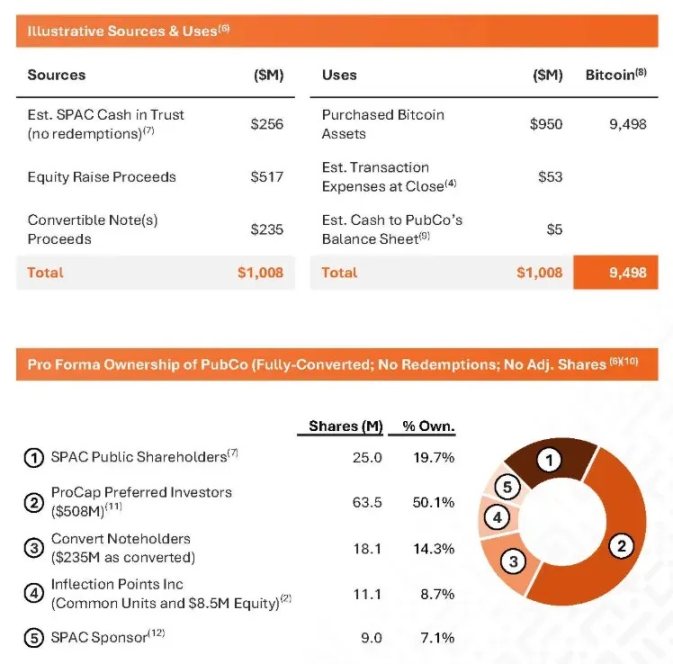
ProCap Financial привлек 1,008 млрд долл. США для запуска своей платформы резервов BTC, из которых 256 млн поступили от SPAC-траста (при условии крайне низкого уровня выкупа), 517 млн — от приоритетного PIPE, а 235 млн — от раунда конвертируемых облигаций без купона и с приоритетным залогом. Почти 95% привлеченных средств (950 млн долл.) незамедлительно были направлены на закупку 9 498 BTC.
▲ ProCap BTC Investor Deck
Открытые акционеры SPAC обменяли 256 млн долл. траста на 25 млн акций класса A, составив 19,7%; лидером приоритетного PIPE на сумму 517 млн долл. выступил Magnetar Capital при участии ParaFi, Blockchain.com Ventures, Arrington Capital, Woodline Partners, Anson Funds, RK Capital, Off the Chain Capital, FalconX и BSQ Capital, которые разместили 63,5 млн акций, что составляет 50,1%; конвертация 235 млн долл. беспроцентных приоритетных обеспеченных облигаций принесла 18,1 млн акций (14,3%); Inflection Points Inc. обменяла свои текущие акции и дополнительно инвестировала 8,5 млн долл. в покупку акций, получив 11,1 млн акций (8,7%); учредители SPAC сохранили 9 млн акций promote за 7,1%.
Несмотря на общую слабость SPAC-проектов, спейсы с резервами криптовалют пользуются признанием благодаря прозрачности структуры владения и базовой стоимости. Их документы S-1/S-4 содержат детальное раскрытие сумм денежных взносов каждой стороны, распределения акций и стоимости внесений физическими активами (например, финансирование Twenty One через PIPE в 200 млн долл. связано с ценой исполнения акции в 10 долл., а 385 млн долл. по нуль-купонным облигациям конвертируются по цене 13 долл. за акцию, с четким указанием количества уставного капитала до и после конвертации). Поскольку бизнес-модель этих компаний схожа («закупить и удержать биткоин»), подобные раскрытия данных служат надежным ориентиром для инвесторов при оценке степени разводнения акций, себестоимости портфеля и состава резервов.
В отличие от недавних сложных моделей финансирования SPAC, такие ранние пионеры, как Next Technology Holding, аккумулировали резервы BTC через более прямые сделки с акциями за наличные.
Тем не менее, шаг GameStop вызывает особый интерес: 28 мая 2025 года розничный игровой ритейлер с золотовалютными резервами в 4,8 млрд долл. объявил о приобретении примерно 4 710 BTC примерно за 513 млн долл. в рамках части цифровой валютной стратегии.
Платформы с избытком ликвидности
Хотя многие компании копируют стратегию MicroStrategy по полному переходу на биткоин, существует немало криптоплатформ естественного происхождения, которые стабильно инвестируют в цифровые активы, иногда прибегая к разовым крупным закупкам, подобным Tesla.
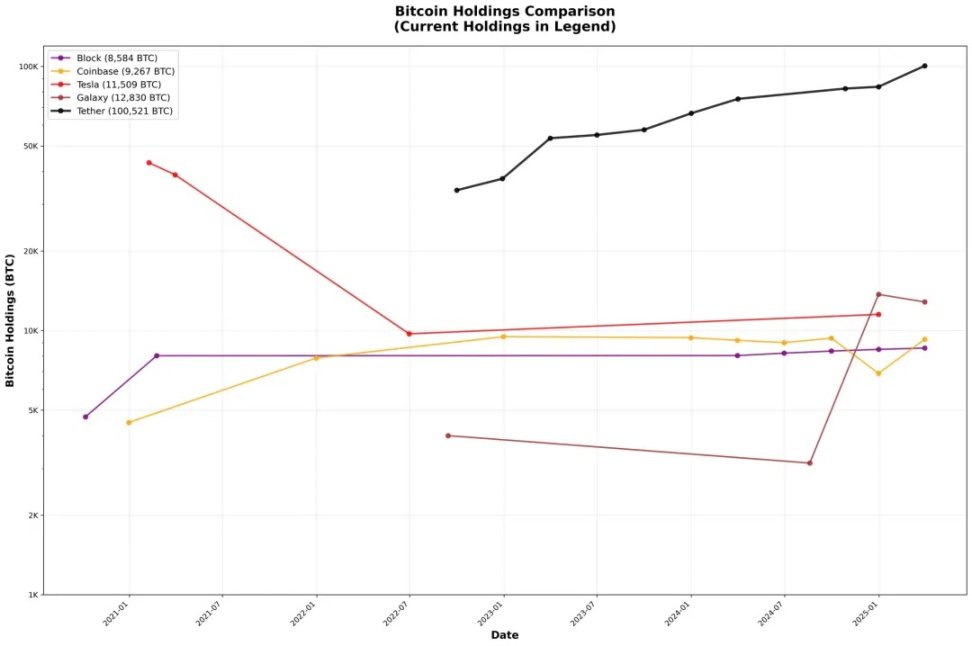
▲ bitcointreasuries.net, IOSG
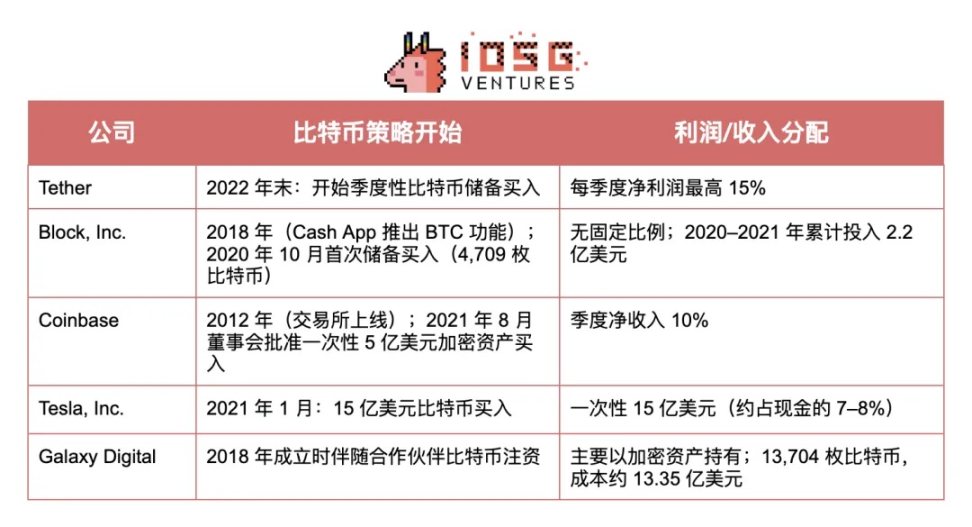
Эмиссер USDT, компания Tether, начала активно включать биткоин в свои резервы с конца 2022 года, направляя до 15% чистой прибыли каждый квартал на прямые покупки на открытом рынке и инвестиции в майнинг на возобновляемой энергии. Как заявил её CTO Паоло Ардойно: «Обладание биткоином добавляет к нашим резервам долгосрочный актив с потенциалом роста», Tether также отмечает, что данное действие «укрепит доверие рынка к USDT за счет диверсификации резервов в сторону хранения стоимости в форме цифровых активов». Следовательно, биткоиновые резервы Tether растут ежеквартально с 2023 года — сейчас они удвоились, превысив отметку в 100 000 BTC, и накопили нереализованную прибыль порядка 3,9 млрд долл.
Block (бывший Square) впервые сделал «ставку» в октябре 2020 года, купив 4 709 BTC на сумму 50 млн долл., что составляло около 1% от его активов на тот момент. В первом квартале 2021 года компания доинвестировала еще на 170 млн долл. (3 318 BTC), увеличив объем резерва до более чем 8 000 монет. После этого Block сохраняла неизменным свой биткоиновый портфель. В апреле 2024 года Block запустила корпоративную стратегию усреднения долларовой стоимости (DCA), направляя 10% валовой прибыли от ежемесячного продукта BTC на систематические покупки через внебиржевых поставщиков ликвидности по взвешенной средней цене за два часа.
Coinbase официально утвердила корпоративную стратегию биткоина в августе 2021 года: совет директоров одобрил единоразовую покупку цифровых активов на 500 млн долл. и обязал вкладывать 10% квартальной чистой прибыли в портфель, включая биткоин.
В январе 2021 года совет директоров Tesla одобрил покупку биткоина на 1,5 млрд долл., сославшись на то, что «мы верим как в долгосрочный потенциал цифровых активов как инвестиций, так и в их ценность в качестве альтернативы денежной ликвидностим». Через несколько месяцев Илон Маск заявил, что Tesla продала около 10% своих BTC «для подтверждения ликвидности», реализовав прибыль в размере 128 млн долл. в первом квартале 2021 года; во втором квартале 2022 года компания продала около 75% оставшихся позиций. Маск объяснил это решение необходимостью «максимизировать денежную позицию на фоне производственных проблем в Китае из-за пандемии», подчеркнув при этом, что «это не должно восприниматься как негативная оценка биткоина».
Эфир (Ethereum)
Многие компании присоединились к движению за создание резервов эфира с таким же энтузиазмом, с каким MicroStrategy формировала биткоиновые запасы. Драйверами здесь выступают бычьи ожидания по ETH, вознаграждения от стейкинга и тот факт, что на текущем этапе спотовые ETF по ETH не позволяют участвовать в стейкинге. Как отметил основатель Wintermute Евгений Гавой 17 июля: «Очевидно, на внебиржевых терминалах Wintermute почти невозможно купить ETH».
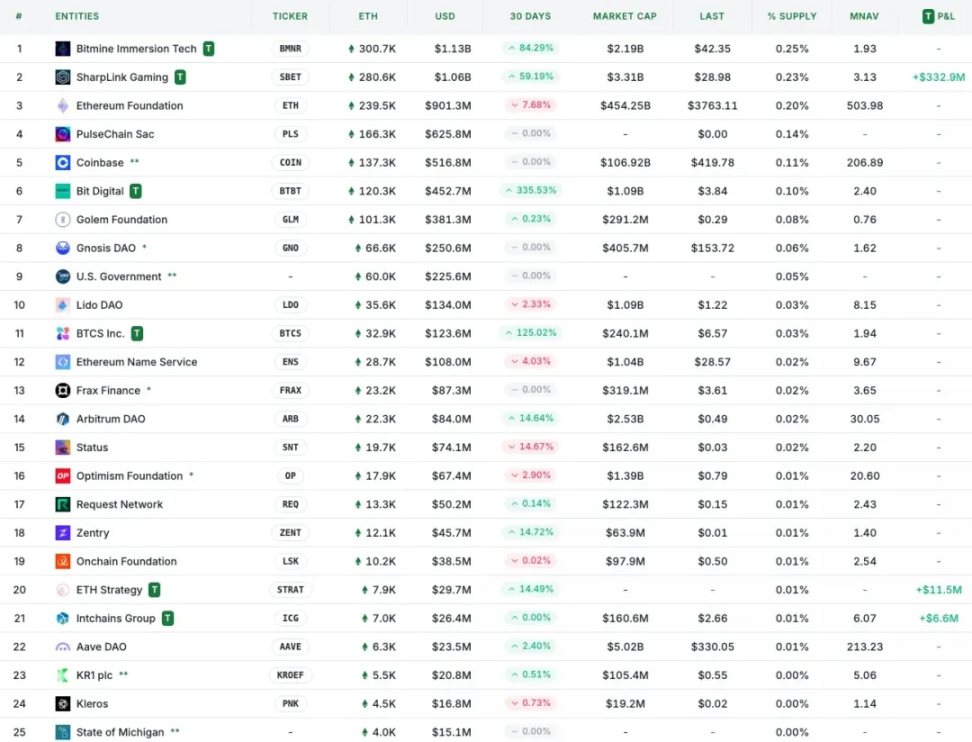
▲ strategicethreserve.xyz
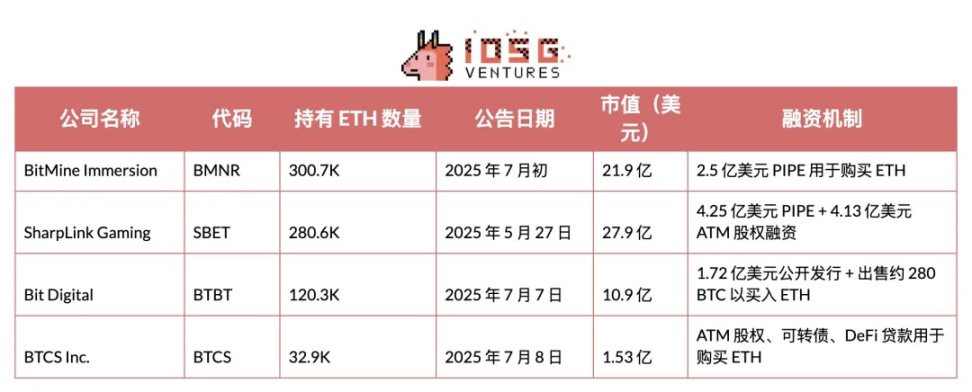
Компании, участвующие в стратегии резервирования эфира, помечены символом «T». Лидерами являются BitMine, SharpLink, Big Digital и BTCS, все из которых продемонстрировали существенный рост объемов владения за последние 30 дней, что отражает их агрессивную политику накопления ETH.
Хотя резервы BitMine и SharpLink уже превысили позиции Ethereum Foundation, по сравнению с контролем MicroStrategy около 2,865% циркулирующей эмиссии BTC их индивидуальные позиции остаются умеренными — всего около 0,25% и 0,23% от общей эмиссии соответственно. К тому же, большинство инициатив по созданию резервов эфира стартовали между маем и июлем этого года, поэтому речь идет о крайне свежих тенденциях.
SharpLink Gaming (NASDAQ: SBET)
SharpLink Gaming — компания iGaming-альянса, листинг которой прошел на NASDAQ, объявила о запуске стратегии резервирования эфира в 2025 году посредством размещения акций Private Placement объемом 425 млн долл. США.
SharpLink построила данную стратегию вокруг двух каналов финансирования: крупного PIPE (Private Investment in Public Equity) и механизма ATM (At-The-Market) продаж акций. 27 мая 2025 года SharpLink завершила размещение PIPE на сумму 425 млн долл. (69,1 млн акций по цене 6,15 долл.), возглавляемое Consensys (компанией Джо Любина), а также ParaFi Capital, Electric Capital, Pantera Capital, Arrington Capital, GSR и Primitive Ventures среди ведущих крипто-венчурных фондов.
По итогам сделки Любин вошел в совет директоров SharpLink и занял пост председателя, отвечая за стратегическое направление проекта по резервам эфира.
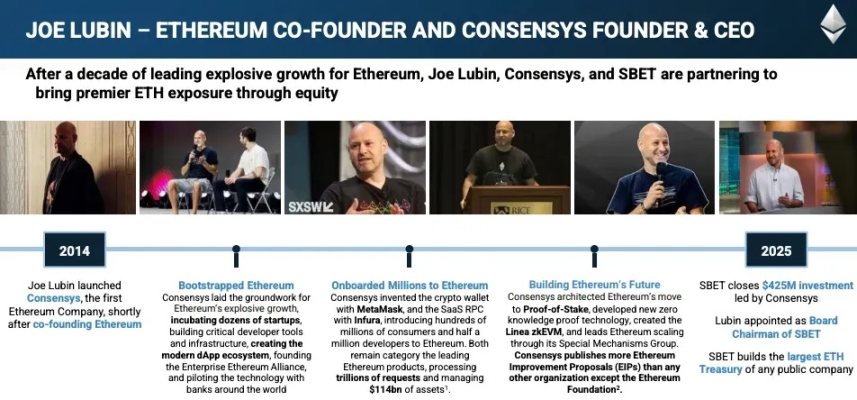
▲ SharpLink Investor Deck
После размещения PIPE SharpLink запустил механизм ATM, продавая акции рынку в зависимости от спроса. Например, в конце июня 2025 года через ATM было привлечено около 64 млн долл., а в начале июля 2025 года было продано 24,57 млн акций на сумму примерно 413 млн долл.
Тем временем SharpLink взяла на себя обязательство практически 100% выделить свой портфель ETH для стейкинга с целью получения дохода. По состоянию на середину июля 2025 года около 99,7% ее активов в Ethereum уже находились в стейкинге.
10 июля 2025 года SharpLink заключила окончательное соглашение с Ethereum Foundation, непосредственно купив 10 000 ETH за общую сумму 25 723 680 долл. США (что составляет 2 572,37 долл. за каждую монету). Это стала первой внебиржевой (OTC) сделкой между фондом Ethereum Foundation и публичной компанией.
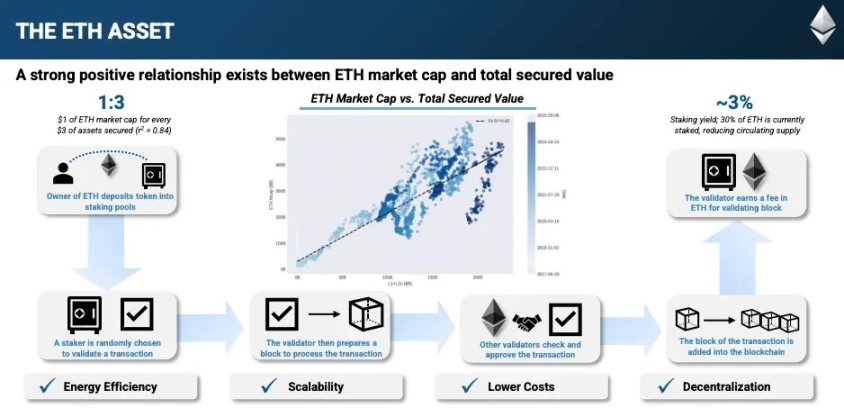
Ценностное предложение резервов ETH в SharpLink базируется на четырех ключевых столпах: привлекательная доходность от стейкинга, высокая общая заблокированная стоимость (TVS), операционная эффективность и более широкие сетевые эффекты. Вознаграждения от стейкинга не только обеспечивают стабильный буфер доходов для резервного портфеля, но и помогают компенсировать затраты на приобретение. На текущий момент TVS эфира достигает 0,80 трлн долл. США, а его коэффициент безопасности составляет 5,9× — то есть общее заблокированное в сети стоимость ETH, токенов ERC‑20 и NFT (0,80 трлн долл.) делится на стоимость застейканного ETH (0,14 трлн долл.). Помимо этих финансовых показателей, сеть Ethereum обладает лучшей энергоэффективностью по сравнению с Proof-of-Work сетями, тысячью независимых валидаторов для глубокой децентрализации и четким планом масштабирования через секционирование (sharding) и решения Layer 2.
BTCS Inc. (NASDAQ: BTCS)
8 июля 2025 года BTCS (Blockchain Technology & Consensus Solutions) объявила о планах привлечь 100 млн долл. США в 2025 году для acquisitions (приобретения) активов своего резерва эфира.
BTCS разработала смешанную модель финансирования, сочетающую традиционные инструменты и децентрализованные финансы (DeFi): продолжение накопления ETH будет финансироваться через продажи акций по механизму ATM, выпуск конвертируемых облигаций и заемные средства через блоччейн-кредитование платформы Aave.
В блокчейн-части стратегия BTCS построена вокруг протокола Aave: компания берет в долг USDT в сети Aave под залог ETH, а полученные средства направляет на дополнительную покупку ETH. Затем BTCS застейкивает эти активы через свою сеть валидаторов NodeOps для получения вознаграждений. Генеральный директор Чарльз Аллен подчеркивает, что такая стратегия с минимальным разводнением и твердым шагом — «медленно и верно побеждает» — направлена на максимальное увеличение количества ETH на акцию при минимальной стоимости.
Например, в июне 2025 года BTCS дополнительно заимствовала 2,5 млн долл. USDT в Aave (доведя общий долг Aave до 4 млн долл.) под залог приблизительно 3 900 ETH. В июле 2025 года она заимствовала еще 2,34 млн долл. USDT (общий долг Aave составил около 17,8 млн долл.) под залог около 16 232 ETH.
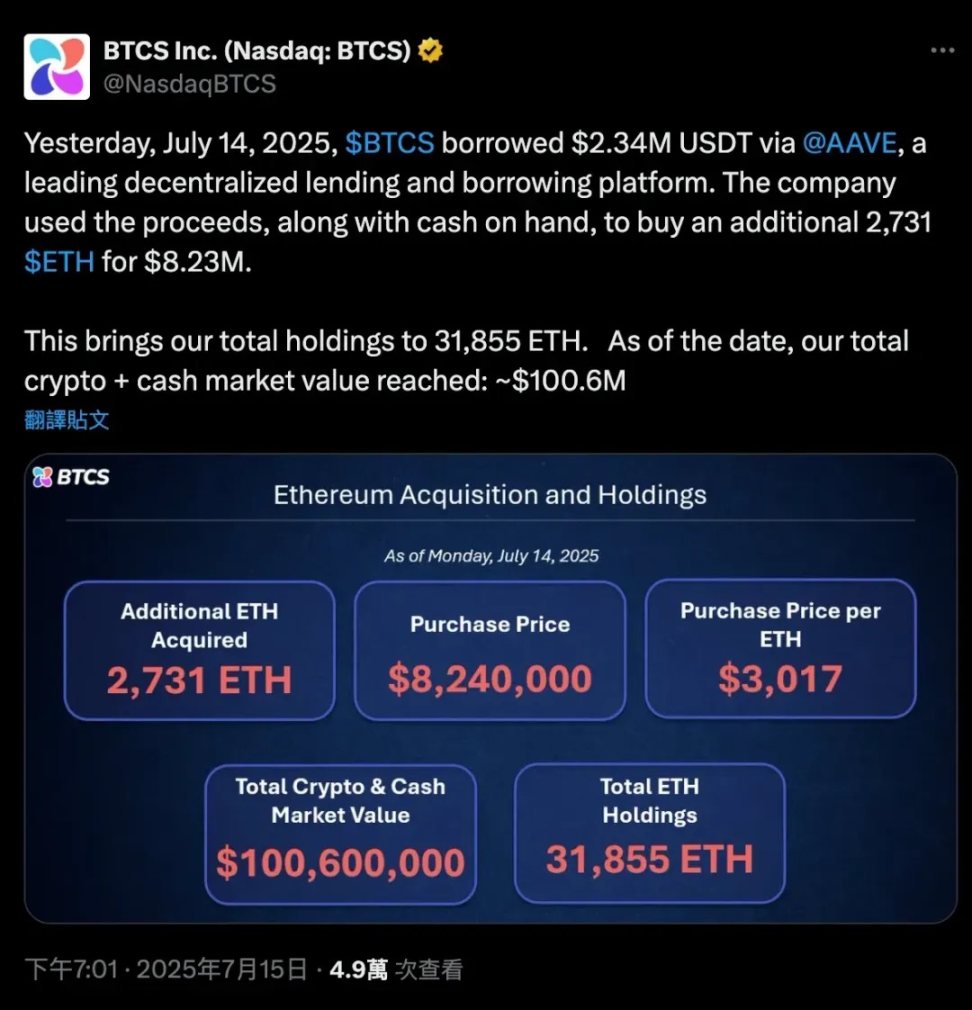
Большинство вновь приобретенных ETH направлялись в стейкинг. BTCS подключает их к своей сети валидаторов NodeOps, одновременно управляя независимыми узлами валидатора и нодами RocketPool.
Стратегия BTCS в сети крайне инновационна — интеграция DeFi в стратегию формирования резервов. Однако ее конкурентное преимущество по стоимости зависит от процентных ставок на платформе Aave, а операции с плечом сопряжены с присущими рисками. Тем временем увеличение спроса на ETH со стороны других компаний, сосредоточенных на управлении резервами, может сократить сетевую ликвидность. Будучи покупателем сетевого плеча с потенциально усиливающим эффектом, BTCS может поддерживать цены в краткосрочной перспективе, но долгосрочное воздействие требует тщательного мониторинга — особенно если ее позиции станут достаточно значительными для влияния на рынок Aave.
Другие компании
BitMine Immersion Technologies (NYSE American: BMNR)
8 июля 2025 года (первоначальное финансирование). Компания BitMine, специализирующаяся на криптомайнинге, инициировала 7 июля 2025 года стратегию резервирования эфира с «легкими активами» и в тот же день завершила размещение PIPE на сумму 250 млн долл. для покупки ETH. За одну неделю BitMine приобрела около 300 657 ETH. Компания публично заявила, что ее долгосрочная цель — «приобрести и застейкать 5% всей эмиссии ETH».
Bit Digital (NASDAQ: BTBT)
7 июля 2025 года. Ранее сфокусированная на майнинге биткоина компания Bit Digital объявила о завершении перехода к стратегии резервирования эфира. Согласно пресс-релизу от той же даты, Bit Digital привлекла около 172 млн долл. через продажу акций и продала 280 BTC со своего баланса, реинвестировав вырученные средства в эфир. Таким образом, общий объем удерживаемых компанией ETH достиг примерно 100 603 монет (накопленных непрерывно с 2022 года через операции стейкинга).
GameSquare Holdings (NASDAQ: GAME)
10 июля 2025 года. Цифровая медиа / игровая компания GameSquare представила стратегию формирования резервов эфира объемом до 100 млн долл. В рамках того же объявления GameSquare подтвердила первичное инвестирование 5 млн долл. в покупку примерно 1 818 ETH по цене около 2 749 долл. за монету. В ходе июльского открытого размещения компания первоначально привлекла 9,2 млн долл. (по номиналу эмиссии), после чего анонсировала дополнительное размещение по подписке на 70 млн долл. (с возможностью сверхэмиссии до 80,5 млн долл.) для дальнейшего расширения резервов ETH.
Заключение
Волна формирования корпоративных резервов криптовалют вышла далеко за пределы биткоина и эфира — многие компании расширяют географию своих резервов до SOL, BNB, XRP, HYPE и иных активов, стремясь занять первые позиции на рынке.
Однако большая часть проектов страдает от жесткой гомогенизации и отсутствия устойчивых конкурентных преимуществ, поэтому их премии к NAV с высокой долей вероятности будут постепенно поглощены более стратегически сильными конкурентами.
Компании, обладающие реальными преимуществами, как правило, располагают более мощными структурами финансирования и стратегическими партнерствами. Так, Metaplanet выигрывает от благоприятного налогового режима Японии для акций и от отсутствия на рынке спотовых ETF по BTC; Twenty One использует сложную архитектуру привлечения капитала, чтобы задействовать все доступные каналы для приобретения биткоина, установив стратегические отношения с Tether, Bitfinex и SoftBank, что мгновенно возвестило её в тройку крупнейших держателей, максимально реализуя эффект масштаба. В свою очередь, SharpLink инициирован Consensys и ведущими крипто-VC фондами, а Joseph Lubin вошел в его совет директоров; BTCS же проникает в экосистему DeFi эфира.
Для розничных инвесторов крайне важно сохранять осторожность: за огромной шумихой многие компании продолжают торговаться на высоких уровнях множителя NAV, их котировки часто колеблются из-за новостей, а у самих инвесторов зачастую отсутствует необходимый уровень прозрачной и оперативной информации для оценки изменений в компаниях. Кроме того, более широкие рыночные риски, особенно в условиях медвежьего тренда, могут быстро стереть любую премию, созданную этими стратегиями.
В институциональном секторе всё больше криптофондов распределяют портфели акциями крипто-резервов, создавая даже специализированные фонды. Одновременно с этим опытные отраслевые ветераны подключаются в качестве стратегических консультантов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures