


Почему мы инвестировали в SBET: Начало новой эры интеграции CeDeFi
Автор: Yetta (@yettasing), инвестиционный партнер Primitive Ventures
Шон Тан, партнер по ликвидности Primitive Ventures, бывший управляющий макропортфелем Tower Research
Введение
Статья написана в мае 2025 года. В этом месяце мы завершили PIPE-инвестиции в SharpLink, что стало очередным этапом нашей целенаправленной работы на рынке PIPE с начала года. Начиная с текущего года, Primitive Ventures активно выстраивает позицию, опираясь на проактивный взгляд на тренд слияния CeDeFi, и первой сосредоточилась на сделках PIPE, связанных с казначейскими резервами цифровых активов (Digital Asset Treasury PIPE). В рамках этой стратегии мы системно изучили все репрезентативные сделки, и SharpLink, безусловно, стала самой важной и показательной из тех, в которых мы участвовали на данный момент.
Основной текст
Мы рады сообщить, что Primitive Ventures приняла участие в PIPE-сделке объемом $425 млн на развитие SharpLink Gaming, Inc. (NASDAQ: SBET). Данная инвестиция предоставляет нам уникальную экспозицию — возможность инвестировать в нативную компанию, стратегию которой является накопление Ethereum. Архитектура этого вложения сочетает в себе свойства опциона с потенциалом долгосрочного приращения капитала, отражая нашу сильную уверенность в стратегической роли Ethereum на американском финансовом рынке и полностью согласуясь с нашим общим видением тенденций институционализации криптоактивов.
Причины нашей инвестиции
ETH против BTC: разделение в производственной стоимости
В отличие от BTC, который не обладает собственной способностью генерировать доход, Ethereum как актив, приносящий процентный доход, по своей природе позволяет вырабатывать вознаграждение за стейкинг. Стратегии, основанные на BTC (например, у MicroStrategy), главным образом зависят от привлечения заемного финансирования для покупки активов, не генерируют внутреннего дохода самих активов и сопряжены с более высокими рисками плеча. В свою очередь, модель SBET позволит напрямую использовать стейкинговые доходы ETH и экосистему DeFi для сложного роста капитала on-chain, формируя практическую ценность для акционеров.
На сегодняшний день ни один стейкинговый ETF на основе ETH не получил одобрения в рамках действующего регуляторного фреймворка, а открытые рынки практически не способны захватить экономический потенциал уровня доходности Ethereum. Мы считаем, что SBET предлагает дифференцированный путь: при поддержке Consensys компания получает шанс внедрить протокольно-нативные стратегии, обеспечивая существенную окупаемость on-chain, причем ожидаемые показатели модели могут превзойти даже будущие стейкинговые ETF на ETH.
Кроме того, подразумеваемая волатильность Ethereum (69) значительно превышает волатильность Bitcoin (43), что добавляет к структуре, привязанной к акциям, асимметричный восходящий опцион. Это особенно привлекательно для инвесторов, реализующих стратегии арбитража конвертируемых облигаций и структурированных деривативов — в данном контексте волатильность выступает не как источник риска, а как актив, поддающийся монетизации—подобная структура делает волатильность самостоятельным торгуемым ресурсом.
Стратегическое участие Consensys
Мы гордимся сотрудничеством с Consensys, которая выступает организатором данного PIPE-финансирования на сумму $425 млн. Будучи наиболее эффективным исполнителем коммерциализации Ethereum, Consensys обладает уникальными преимуществами в трех ключевых аспектах: техническая экспертиза, глубина продуктовой экосистемы и масштаб операционной деятельности, что делает ее идеальным инвестором для трансформации SBET в платформу нативной корпорации Ethereum.
Consensys была основана сооснователем Ethereum Джо Любином в 2014 году и сыграла ключевую роль в переводе открытой базы Ethereum в масштабируемые реальные приложения: от EVM и zkEVM (Linea) до кошелька MetaMask, который уже привел десятки миллионов пользователей в Web3. Компания аккумулировала более $700 млн инвестиций от ведущих фондов, таких как ParaFi и Pantera, а также накопила богатый опыт успешных стратегических приобретений, являясь одним из наиболее глубоко интегрированных коммерческих операторов в экосистеме Ethereum.
Занятие Джо Любиным поста председателя совета директоров несет не только символическое значение. Будучи одним из главных архитекторов базовой архитектуры Ethereum и лидером одной из важнейших инфраструктурных компаний современности, Джо обладает глубоким и всесторонним пониманием продуктной дорожной карты и структуры активов Ethereum. Его ранний опыт работы на Уолл-стрит также дарует ему уверенное управление финансовыми рынками, что необходимо для беспрепятственной интеграции SBET в институциональную финансовую систему.
В SBET мы видим симбиоз уникального актива и максимально квалифицированного инвестора. Данное синергетическое взаимодействие создает мощный позитивный «маховик», движимый одновременно протокольно-нативной стратегией резервирования и руководством на уровне самого протокола. Под эгидой Consensys мы верим, что SBET может стать флагманским кейсом, демонстрирующим, как производственный капитал Ethereum достигает институционализации и масштабирования на традиционных финансовых рынках.
Сравнение рыночной оценки
Для понимания инвестиционной возможности SBET мы проанализировали стратегии криптовалютных резервов различных публичных компаний:
MicroStrategy: пионер стратегии крипторезервов
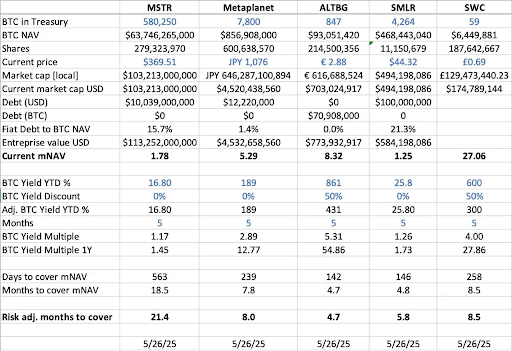
MicroStrategy задала отраслевой стандарт стратегии криптовалютных резервов: по состоянию на май 2025 года компания накопила 580 250 биткоинов, что составляет около $63,7 млрд по их рыночной стоимости на тот момент. Стратегия MSTR заключается в покупке BTC посредством выпуска недорогих долгового и долевого финансирования, что спровоцировало волну корпоративного подражания и наглядно продемонстрировало жизнеспособность криптоактивов в качестве резервных средств.
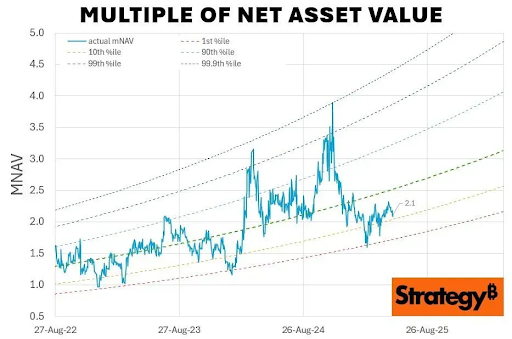
По состоянию на май 2025 года MSTR владела 580 250 BTC (примерно на $63,7 млрд), ее акции торговались с мультипликатором mNAV (рыночная капитализация к чистой стоимости активов) в размере 1,78x, что ярко подчеркивает сильный спрос инвесторов на получение регулируемой экспозиции к криптоактивам с эффектом рычага через публичные бумаги. Этот премиум является результатом комбинации факторов, включая восходящий потенциал, предоставленный левериджем, право включения в индексы, а также удобство приобретения по сравнению с прямым хранением монет.
Анализ исторических данных показывает, что в период с августа 2022 года по август 2025 года мультпликатор mNAV MSTR колебался в диапазоне от 1x до 4,5x, что свидетельствует о значительном влиянии рыночных настроений на оценку. Когда этот показатель достигал 4,5x, это обычно совпадало с бычьим рынком Bitcoin и крупными покупками со стороны MSTR, отражая высокую степень оптимизма инвесторов; в моменты снижения до 1x, напротив, чаще всего наблюдались периоды консолидации рынка, что выявило цикличность изменений потребительского доверия.
Сравнение с аналогами
Мы провели горизонтальный анализ нескольких публичных компаний, использующих стратегию резервного хранения BTC:
- По показателю BTC NAV (чистая стоимость активов в BTC), то есть общей стоимости биткоинов, находящихся в портфеле компании, MicroStrategy занимает лидирующие позиции с 580 250 BTC (около $63,7 млрд), за ней следуют Metaplanet (7 800 BTC, ок. $857 млн), SMLR (4 264 BTC, ок. $468 млн), ALTBG (847 BTC, ок. $93 млн) и SWC (59 BTC, ок. $6,4 млн).
- Что касается соотношения рыночной капитализации и BTC NAV (mNAV), то самый высокий премий отмечает SWC — 27,06x, что объясняется небольшой базой holdings и высокой популярностью среди рынка. Показатель mNAV у ALTBG составляет 8,32x, а у Metaplanet — 5,29x, что также остается на повышенном уровне; в то же время у MSTR он равен 1,78x, а у SMLR — 1,25x, поскольку большие объемы активов и наличие долга сдерживают размер премии к оценке.
- Относительно годовой доходности в BTC (BTC Yield YTD %) (корректируется на разводнение, измеряется в процентах прироста на акцию), компании с маленькой капитализацией демонстрируют более высокий рост на акцию благодаря постоянным закупкам, где ALTBG достиг 431%, а SWC — 300%. Эти данные отражают их капитальную эффективность и способность к сложному проценту.
- Согласно текущим темпам наращивания BTC-резервов (Дней/Месяцев для покрытия mNAV), теоретически ALTBG и SMLR смогут накопить достаточное количество BTC в течение 5 месяцев, чтобы покрыть текущую премию mNAV, что открывает потенциальное пространство для альфа-прибыли на стратегиях конвергенции NAV и относительной переоценки.
- С точки зрения рисков, доля долга в структуре BTC NAV у MSTR и SMLR составляет 15,7% и 21,3% соответственно, что делает их более уязвимыми к падению цены BTC; в то же время ALTBG и SWC работают без задолженности, что обеспечивает более контролируемый уровень риска.
Кейс японской Metaplanet: оценка арбитража в региональных рынках
Различия в оценке часто проистекают из различий в масштабах резервов активов и рамках распределения капитала. Однако динамика региональных рынков капитала также играет ключевую роль и является важным фактором для понимания расхождений в оценках. Одним из самых показательных примеров здесь служит Metaplanet, которую нередко называют «японской MicroStrategy».
Его премиум к оценке отражает не только стоимость владеемых биткоинов, но и структурные преимущества, связанные с внутренним рынком Японии:
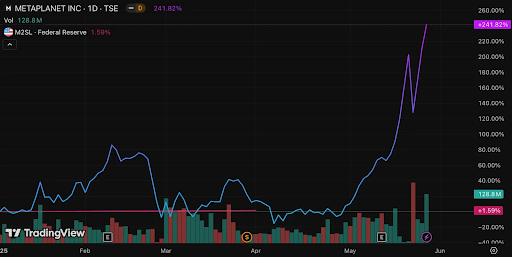
- Преимущества налоговой программы NISA: Японские розничные инвесторы активно вкладываются в акции Metaplanet через NISA (систему индивидуальных сберегательных счетов). Данный инструмент позволяет ежегодно освобождать от налогообложения прибыль в размере около 25 000 долларов США, что существенно привлекательнее по сравнению с максимальной ставкой налога в 55% при прямом владении BTC. По данным SBI Securities Japan, за неделю, завершившуюся 26 мая 2025 года, Metaplanet оказалась самой приобретаемой акцией на счетах NISA, что способствовало росту её котировок на 224% за последний месяц.
- Перекос на японском долговом рынке: Уровень госдолга Японии составляет 235% ВВП, а доходность 30-летних японских гособлигаций (JGB) выросла до 3,20%, что свидетельствует о структурном напряжении на местном рынке долга. В этих условиях инвесторы начинают рассматривать запасы Metaplanet в размере 7 800 BTC в качестве макрохеджа против обесценивания йены и внутренней инфляции.
SBET: позиционирование глобального лидера на рынке ETH
При работе на открытых рынках региональные потоки капитала, налоговое регулирование, психология инвесторов и макроэкономическая конъюнктура имеют такое же значение, как и сами базовые активы. Понимание различий между юрисдикциями является ключом к раскрытию асимметричных возможностей, возникающих на стыке криптоактивов и публичных акций.
Как первая публичная компания, выстроенная вокруг капитала ETH, SBET также обладает потенциалом получения выгоды от стратегического юридического арбитража. Мы полагаем, что SBET может воспользоваться возможностью двойного листинга на азиатских площадках (таких как Гонконгская биржа или Токийская биржа), чтобы дополнительно активизировать региональную ликвидность и защититься от риска размывания нарратива. Эта кроссмаркетная стратегия поможет SBET укрепить свои позиции как самого репрезентативного нативного криптовалютного публичного актива в мире, привлекая институциональное признание и участие.
Тенденции к институционализации структуры криптокапитала
Слияние CeFi и DeFi ознаменовывает собой ключевой поворотный момент в развитии крипто рынка, указывая на его растущую зрелость и постепенную интеграцию в более широкие финансовые системы. С одной стороны, протоколы вроде Ethena и Bouncebit воплощают эту тенденцию, расширяя практичность и доступность криптоактивов путем объединения централизованных компонентов с ончейн-механизмами.
С другой стороны, интеграция криптоактивов с традиционными финансовыми рынками отражает более глубокие макрофинансовые сдвиги: криптоактивы постепенно утверждаются как регулируемая категория активов институционального качества. Данный эволюционный процесс можно приблизительно разделить на три ключевых этапа, каждый из которых символизирует новый скачок в степени зрелости рынка:
- GBTC: Будучи одним из первых каналов инвестирования в BTC для институционалов, GBTC обеспечила регулируемый доступ к рынку, но отсутствие механизма выкупа привело к длительной дивергенции цены от NAV. Несмотря на новаторство, он выявил структурные ограничения традиционных упакованных продуктов.
- Спот ETF на BTC: После одобрения Комиссией по ценным бумагам и биржам США (SEC) в январе 2024 года спотовые ETF внедрили ежедневный механизм создания/выкупа, позволив ценам тесно следовать за NAV и значительно улучшив ликвидность и участие институционалов. Однако, будучи по своей сути пассивными инструментами, они не позволяют захватить ключевые части нативного потенциала криптоактивов, такие как стейкинг, генерация дохода или проактивное создание ценности.
- Стратегии корпоративных казначейств: Компании типа MicroStrategy, Metaplanet, а теперь и SharpLink продвинули эволюцию стратегий дальше, включив криптоактивы в свой финансовый операционный цикл. Этот этап переходит рамки простого удержания монет, начиная использовать сложные проценты от дохода, токенизацию активов и генерацию денежных потоков on-chain для повышения капитальной эффективности и стимулирования возврата акционерам.
От жесткой структуры GBTC к прорыву механизмов спотовых ETF и вплоть до возрождения резервных моделей с фокусом на оптимизацию доходности сегодня, эта траектория эволюции наглядно демонстрирует, как криптоактивы постепенно вплетаются в архитектуру современных рынков капитала, обеспечивая более высокую ликвидность, большую зрелость и увеличивая возможности для создания стоимости.
Оповещение о рисках
Несмотря на нашу высокую уверенность в SBET, мы сохраняем осторожность, обращая внимание на два потенциальных риска:
- Риск сжатия премии: Если цена акций SBET будет длительно торговаться ниже их чистой стоимости активов, это может привести к размыванию доли при последующих акционерных размещениях.
- Риск замены ETF: При утверждении ETF на ETH со функцией стейкинга может появиться более простое регулируемое решение, способное отвлечь часть капитала.
Вместе с тем мы убеждены, что благодаря нативной способности ETH генерировать доход, в долгосрочной перспективе SBET сможет обойти классические ETH-ETF, успешно сочетая рост капитала с доходностью.
Подводя итог, наши PIPE-инвестиции в SharpLink Gaming на сумму $425 млн основаны на твердой вере в стратегическую роль Ethereum в корпоративных резервных стратегиях. При поддержке Consensys и под руководством Джо Любина SBET способна стать символом нового этапа в создании крипто-ценностей. По мере того как слияние CeFi и DeFi перекраивает глобальные рынки, мы продолжим поддерживать SBET, стремясь обеспечить долгосрочные выдающиеся результаты и реализовать нашу миссию «Обнаруживать высокопотенциальные возможности».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @YettaSing







