Слухи о выходе платежного гиганта Stripe на рынок L1: какие новые приложения стоит ожидать?
Автор:100y.eth
TechFlow
Ключевые тезисы:
-
Слухи о том, что Stripe может запустить собственный блокчейн первого уровня (L1), циркулируют в крипто-сообществе. В свете недавних покупок компаний Bridge и Privy запуск собственной сети выглядит логичным следующим шагом.
-
Как ведущий мировой провайдер платежных услуг (PSP), Stripe технически связывает продавцов, эквайринговые банки, платежные системы и эмиссионные банки, обеспечивая плавность и безопасность транзакций.
-
Если Stripe действительно выпустит L1, в базовом сценарии ожидается поддержка платежей стейблкоинами и интеграция Stripe L1 для обработки клиентских платежей и расчета с продавцами; в оптимистичном случае она может кардинально преобразить платежную систему благодаря следующим функциям:
-
Реализовать прямые платежи с обходом банков-эмитентов и платежных сетей;
-
Поддерживать потоковые подписки по микроплатежам, которые невозможны в традиционных системах;
-
Генерировать доход от остатков краткосрочных депозитов на Stripe L1.
-
-
В настоящее время Stripe функционирует преимущественно как платежный шлюз и эквайринговый банк, однако запуск Stripe L1 позволит ему выполнять роли, традиционно выполняемые банками-эмитентами и карточными сетями, что станет важной вехой в истории платежной индустрии.
Запустит ли Stripe собственную блокчейн-сеть?
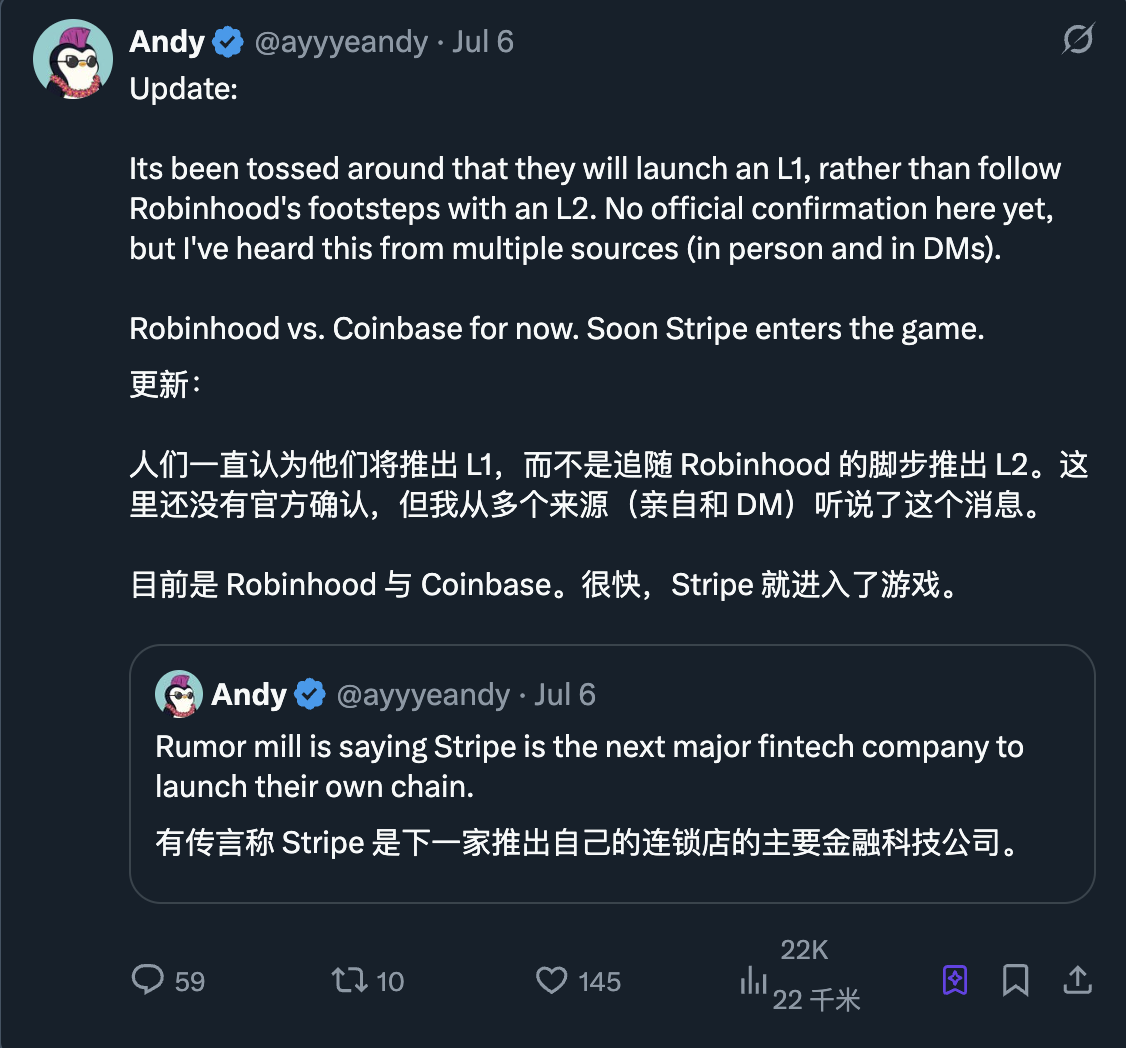
Недавно в крипто-сообществе стали распространяться слухи о том, что глобальная компания по разработке платежной инфраструктуры @Stripe готовится к выпуску блокчейна первого уровня (L1). Другая серия слухов связана с недавней тайной кампанией по найму сотрудников Paradigm, которую некоторые эксперты интерпретируют как часть плана Stripe по созданию своей L1-сети.
Несмотря на то, что только инсайдеры знают наверняка, выпустит ли Stripe L1, сочетание факторов привлекает внимание сообщества: резкий рост интереса традиционного американского финансового сектора к блокчейну и рынку стейбкоинов, активное внедрение блокчейн-технологий со стороны платежных сетей (таких как Visa и Mastercard), а также объявление Robinhood о планах по токенизации акций через Arbitrum. Эти обстоятельства быстро разожгли дискуссии вокруг потенциального запуска L1 от Stripe.
Миссия Stripe — «расширять экономику Интернета». Компания сосредоточена на создании глобальной финансовой инфраструктуры, помогая бизнесу любого масштаба — от стартапов до корпораций — управлять платежами, операциями и ростом в онлайн-среде. С этой точки зрения блокчейн-технологии представляют для Stripe огромный интерес.
Фактически, в последние годы Stripe активно расширяет свое присутствие в сфере блокчейна. В феврале 2025 года компания приобрела инфраструктурного разработчика стейбкоинов Bridge (@Stablecoin) примерно за 1,1 млрд долларов США, стратегически укрепив свои позиции в области финансовой инфраструктуры на базе стейбкоинов. На этом фундаменте в мае 2025 года в рамках мероприятия Stripe Sessions был запущен сервис Stablecoin Financial Accounts.
Сервис Stablecoin Financial Accounts от Stripe теперь доступен в 101 стране мира и предоставляет предприятиям следующие возможности:
-
Хранить USDC от Circle и USDB от Bridge;
-
Выполнять ввод и вывод стейбкоинов через ACH/банковский перевод в долларах США или SEPA в евро;
-
Поддерживать операции с USDC в различных блокчейн-сетях, включая Arbitrum, Avalanche C-Chain, Base, Ethereum, Optimism, Polygon, Solana и Stellar.
Таким образом, предприятия в 101 стране получают легкий доступ к привязанным к доллару стейбкоинам через Stripe с бесшовной интеграцией в традиционные банковские системы для удобного ввода/вывода долларов и совершения платежей.
Кроме того, в июне 2025 года Stripe приобрела стартап по разработке инфраструктуры кошельков для Web3 @privy_io. Компания предлагает ряд функций, включая создание кошельков через электронную почту или единый вход (SSO), подпись транзакций, управление ключами и абстракцию комиссий (gas).
Учитывая эти шаги, слухи о возможном запуске Stripe собственного блокчейна первого уровня (L1) кажутся вполне обоснованными. Иными словами, имея уже готовую инфраструктуру для стейбкоинов и цифровых кошельков, создание блокчейн-сети, способной обеспечить синергию с этими ресурсами, является естественным следующим шагом в развитии блокчейн-направления компании.
Какие возможности откроет запуск Stripe L1?
Разумеется, пока нет никаких достоверных доказательств того, что Stripe выпустит L1, это лишь предположения. Однако мы можем смело гипотезировать, как будет использоваться такая сеть и какие услуги она сможет предложить, недоступные в традиционных платежных системах. Приведенные ниже идеи являются исключительно моими личными размышлениями; относиться к ним стоит легко, просто поразмыслив о том, «оказывается, блокчейн в платежных сервисах можно применять так».
2.1 Роль Stripe как провайдера платежных услуг (PSP)
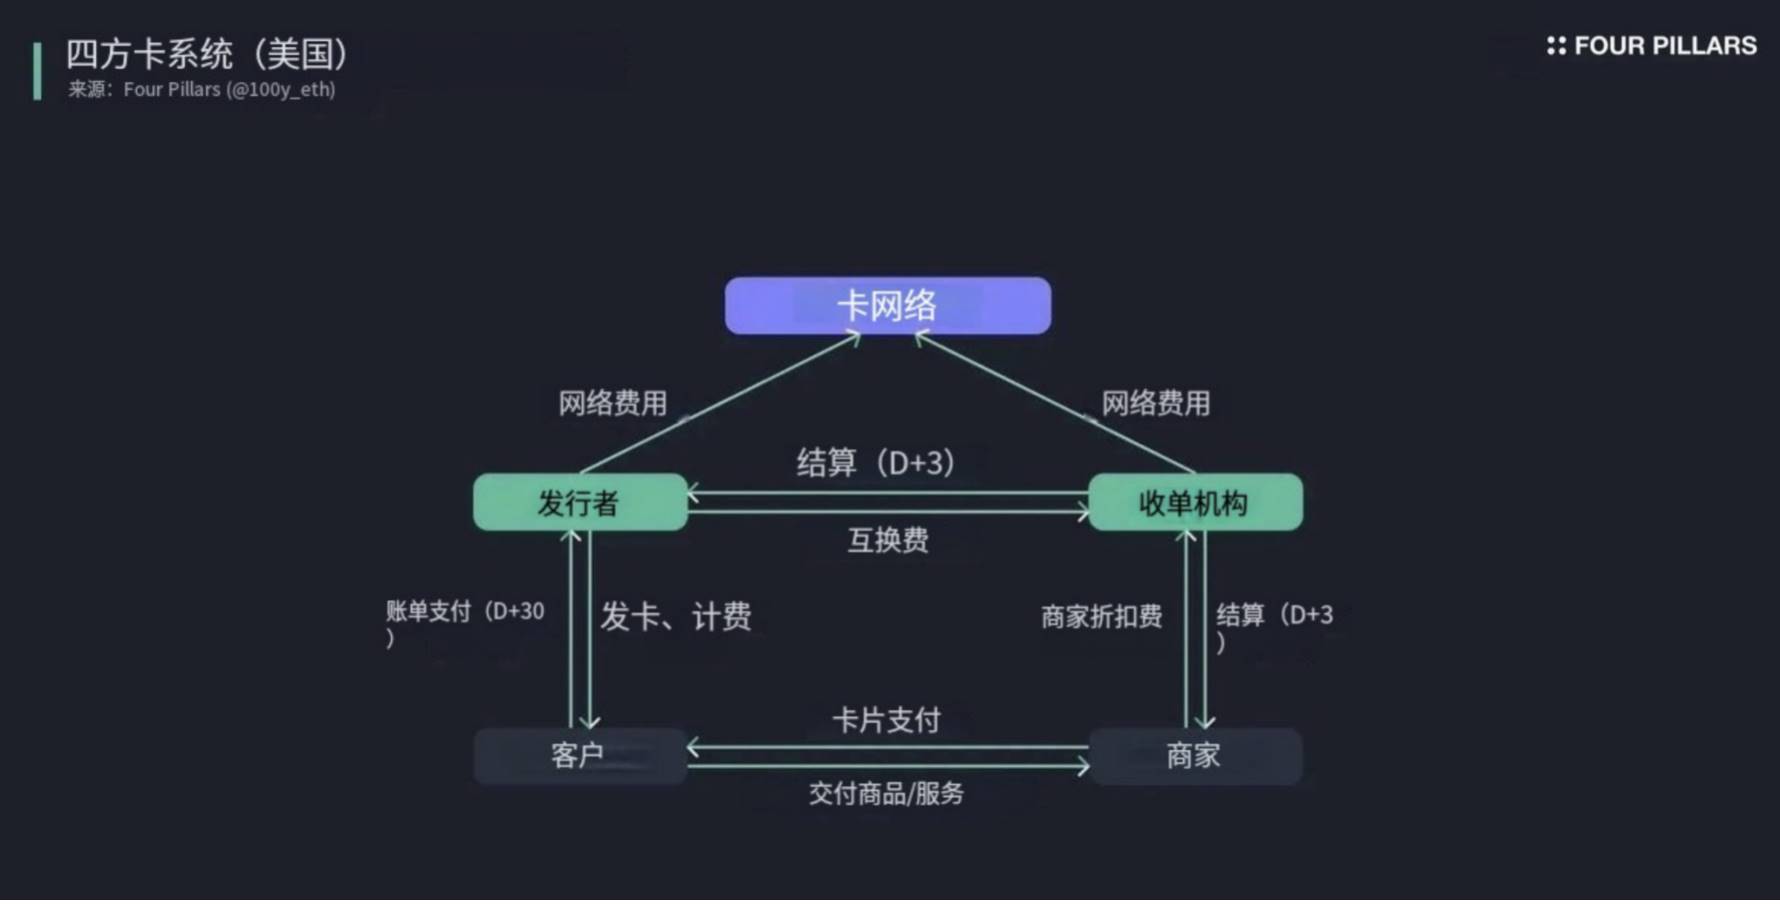
Чтобы понять, каким образом блокчейн способен улучшить процессы, необходимо сначала разобраться в типе услуг, предоставляемых Stripe. Будучи одним из самых известных мировых провайдеров платежных услуг (PSP), Stripe выступает технологическим мостом между магазинами, эквайринговыми банками, карточными сетями и эмитирующими банками, обеспечивая плавность и безопасность процесса оплаты. Конкретно Stripe выполняет следующие функции:
-
Платежный шлюз: когда клиент оплачивает товар онлайн или офлайн картой, Stripe безопасно собирает данные карты, шифрует их и передает в платежную сеть и эмитирующий банк.
-
Поддержка множественных способов оплаты: интеграция множества опций, включая кредитные карты, цифровые кошельки, банковские переводы и локальные методы оплаты, обеспечивая удобство для покупателей и продавцов.
-
Выявление мошенничества и защита данных: использование систем выявления мошеннических операций на базе машинного обучения и мер безопасности, соответствующих стандарту PCI-DSS, для предотвращения несанкционированных транзакций.
-
Мультивалютные и международные платежи: автоматическая конвертация валюты, поддержка мультивалютных транзакций для развития международных продаж.
-
Отчетность и аналитика: предоставление продавцам подробной истории транзакций, показателей успешности и анализа поведения клиентов для оптимизации операционной деятельности.
-
Техническая интеграция и операционная поддержка: помощь компаниям в легком создании платежных систем через API и SDK, а также обработка служб поддержки, регуляторного соответствия, возвратов средств и выставления счетов.
-
Улучшение пользовательского опыта: обеспечение быстрого и бесперебойного процесса оплаты с поддержкой таких сценариев, как подписка, рассрочка и возвраты.
-
Оператор расчетов с продавцами: взаимодействие с эквайринговыми банками или выступая непосредственно как эквайринговый банк, зачисляет средства от эмитирующих банков на счета продавцов.
Без участия PSP продавцам пришлось бы самостоятельно интегрировать различные способы оплаты и заключать сложные контракты напрямую с эквайринговыми банками. Это не только возложило бы дополнительную техническую и операционную нагрузку на бизнес, но и значительно ухудшило бы опыт оплаты как для продавцов, так и для клиентов.
2.2 Какие изменения принесет Stripe L1?
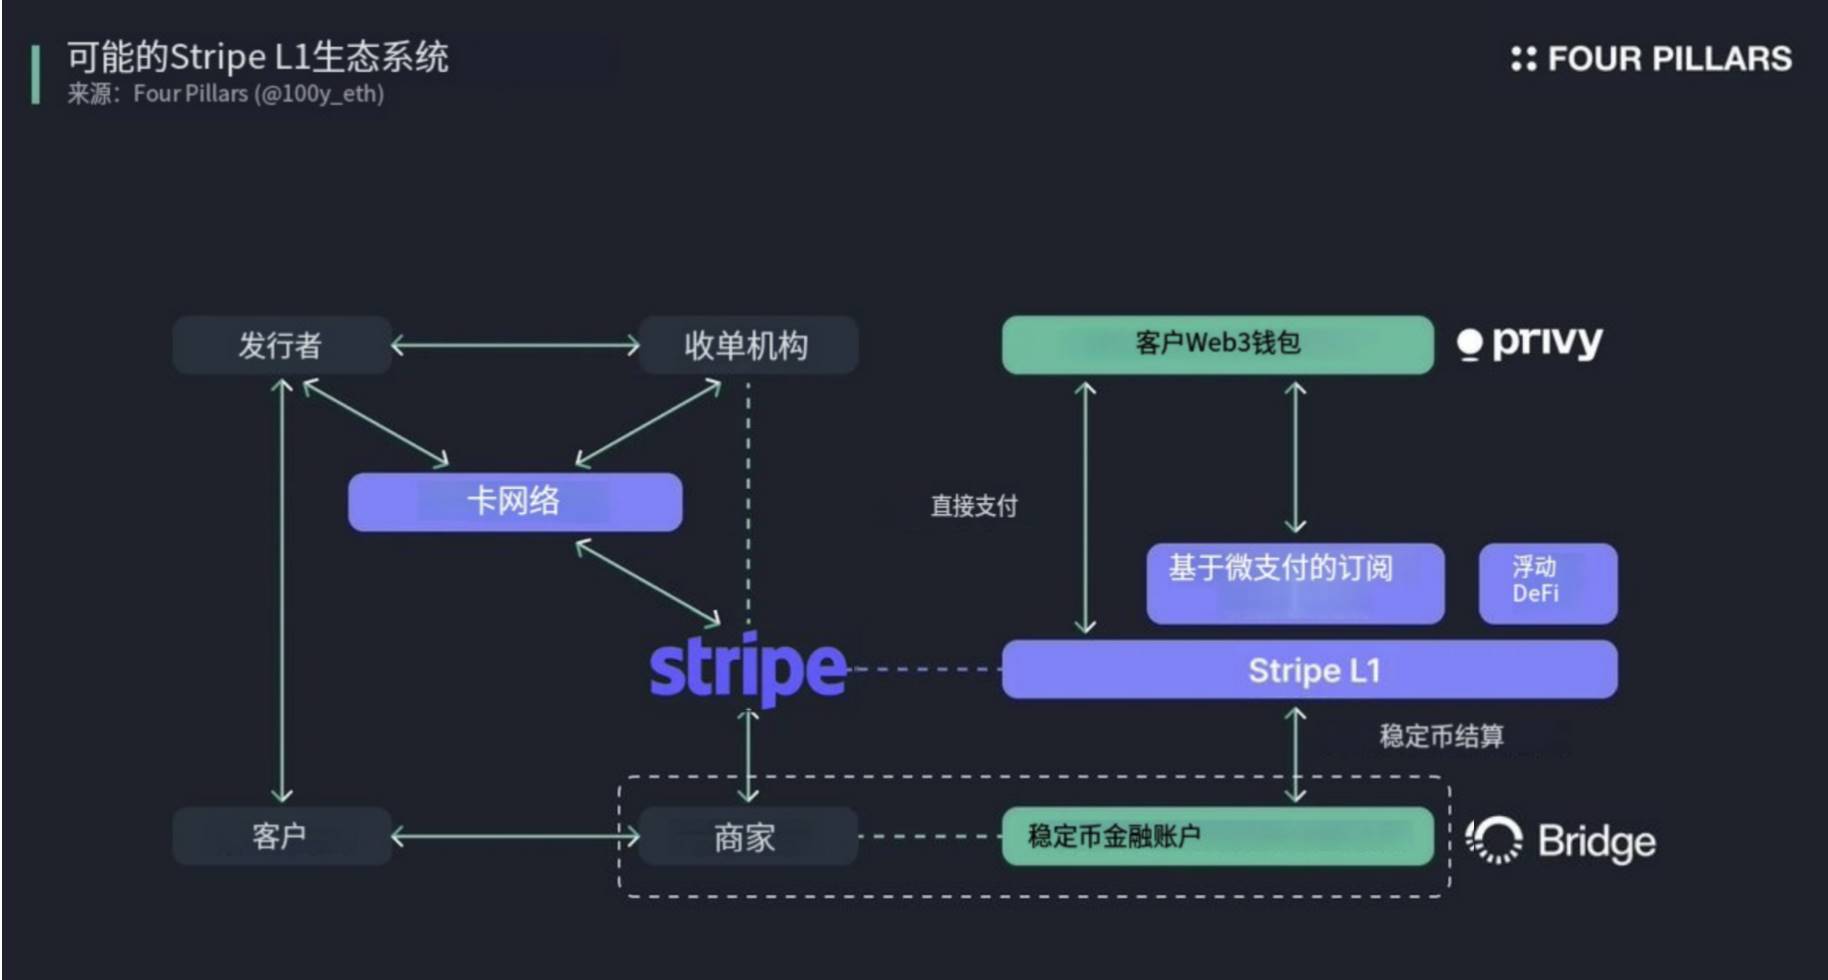
Каким образом запуск собственного блокчейна первого уровня (L1) мог бы оптимизировать существующие сервисы и создавать новые функции? Вот несколько гипотетических сценариев:
2.2.1 Базовый сценарий
Интеграция финансовых счетов продавцов в стейблкоинах со Stripe L1
В настоящее время Stripe предлагает сервис финансовых счетов в стейблкоинах для продавцов из 101 страны, позволяющий им хранить USDC и USDB и осуществлять ввод/вывод средств через традиционные банковские системы (например, ACH, SEPA), а также через различные блокчейн-сети.
После запуска Stripe L1 сервис финансовых счетов в стейблкоинах, вероятно, также поддерживает операции ввода и вывода через эту сеть. Кроме того, продавцы смогут использовать оставшиеся на Stripe L1 балансы в стейблкоинах для участия в различных финансовых инструментах.
Вариант расчетов для продавцов в стейблкоинах
Выступая в качестве PSP, Stripe обычно сотрудничает с эквайринговыми банками или действует как таковой для расчета с продавцами по выручке от продаж. При запуске Stripe L1 продавцы смогут выбрать расчет в привязанных к доллару стейбкоинах. Это станет значительным преимуществом для бизнеса, испытывающего высокую потребность в долларах, но сталкивающегося с ограничениями в каналах их получения.
Кошелек для клиентов
Ранее Stripe приобрел компанию Privy, предоставляющую инфраструктуру для кошельков, которая позволяет пользователям легко создавать и управлять ими. Хотя Stripe традиционно ориентирован на бизнес и корпоративный сектор, не предлагая личных кошельков, интеграция технологий Privy в Stripe L1 может дать возможность физическим лицам легко создавать Web3-кошельки внутри сети, оплачивать покупки стейбкоинами и участвовать в финансовых сервисах экосистемы Stripe L1.
Вариант оплаты клиентов стейблкоинами
В настоящее время при оплате товаров онлайн через Stripe клиенты ограничены использованием банковских карт, счетов и других традиционных методов. Запуск Stripe L1 позволит пользователям подключать Web3-кошельки (разработанные как самой Stripe, так и сторонними партнерами) и выбирать стейбкоины в качестве способа оплаты.
2.2.2 Оптимистичный сценарий(бычий рынок)
Прямые платежи между клиентами и продавцами
Традиционные платежные системы (такие как кредитные карты или банковские счета) зависят от классических финансовых сетей, включая карточные ассоциации и банки. Однако если Stripe L1 позволит клиентам напрямую платить продавцам в стейбкоинах, это устранит необходимость участия банков-эмитентов и карточных сетей, существенно ускорив расчеты и снизив комиссии. Разумеется, учитывая сложность отмены или возврата транзакций в блокчейне, потребуется внедрение соответствующих защитных механизмов для обеспечения безопасности платежей.
Подписки с потоковой оплатой по микроплатежам
Блокчейн способен поддерживать микроплатежи и потоковые модели подписок, недоступные в традиционных системах. Сегодня большинство подписок через Stripe рассчитываются помесячно или поквартально/погодно, тогда как Stripe L1 потенциально позволяет реализовать поминутную тарификацию подписок. Пользователи будут платить исключительно за фактическое потребление времени доступа, причем все транзакции могут автоматически исполняться смарт-контрактами. Такая инновационная модель создаст простор для развития широкого спектра сервисов, построенных на ее основе.
Применение DeFi для краткосрочных депозитов
Одной из причин задержек при расчетах в нынешних платежных системах является необходимость резервирования средств на случай выявления мошенничества, отмены заказов или оформления возвратов. Следовательно, даже если Stripe L1 позволит клиентам напрямую оплачивать товары стейбкоинами, эти средства могут временно аккумулироваться в сети Stripe L1, прежде чем будут окончательно переведены продавцам.
Масштабы этих краткосрочных резервов будут огромны и смогут стать крупным пулом ликвидности для Stripe L1. Например, эти средства могут предоставляться в виде ликвидности протоколам DeFi, размещаться на кредитных рынках или инвестироваться в облигации для получения процентов, что существенно повысит эффективность использования капитала.
Итоги и размышления
Проведя длительное исследование стейбкоинов и наблюдая за развитием отрасли и экосистем, я считаю слухи о запуске Stripe L1 действительно примечательными. До настоящего момента такие гиганты платежного рынка, как Visa, Mastercard и PayPal, рассматривали блокчейн и стейбкоины преимущественно как вспомогательные функции. Однако реальная реализация собственного блокчейна первого уровня (L1) компанией Stripe способна стать историческим моментом для индустрии платежных систем, знаменуя начало новой парадигмы.
Stripe традиционно выполняла роль платежного шлюза или эквайрингового банка, однако внедрение архитектуры Stripe L1 может позволить ей параллельно брать на себя функции карточных сетей и банков-эмитентов. Кроме того, благодаря технологиям блокчейна компания сможет существенно повысить эффективность платежей и реализовать ранее недостижимые функции, такие как потоковые микросубсидки и автоматизированное управление краткосрочными резервами.
Мы находимся в эпоху инноваций в платежных системах, движимых блокчейн-технологиями. Станет ли запуск L1 реальностью вопреки текущим слухам, покажет время.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @100y_eth