Правда, которую не расскажут крипто-KOL: четыре заблуждения при запуске новых проектов и их опровержение данными
Автор: rosie, крипто-KOL
Подготовил: Felix, PANews
Крипто-твиттер (CT) постоянно учит вас, как выпускать токены: сначала накопить 100 тысяч подписчиков, повысить вовлеченность через задания, привлечь инвестиции от венчурных фондов первого круга, держать объем обращающихся токенов при эмиссии на уровне 2% и максимально раскачивать проект в неделю токенизации (TGE).
Проблема заключается в следующем: всё это полная чушь.
Недавно Simplicity Group опубликовала исследовательский отчет, в котором проанализирована 50 000 показателей по 40 крупным запускам токенов в 2025 году. Результаты показывают, что традиционный подход, продвигаемый в CT, не работает на практике.
Ложь о вовлеченности
Все (включая самого автора) одержимы метриками в Твиттере. Лайки, репосты, комментарии, охват — все эти пафосные показатели. Проекты тратят тысячи долларов на engagement farming, платформы заданий и покупку подписчиков.
Корреляция с ценовой динамикой за одну неделю: практически нулевая.
Регрессионный анализ Simplicity Group показал, что коэффициент детерминации R² между показателями вовлеченности и ценовой динамикой составляет всего 0,038. Проще говоря: вовлеченность практически не объясняет успех токена.
Лайки, комментарии и репосты фактически демонстрируют легкую отрицательную корреляцию с ценовым поведением. Это означает, что проекты с более высокой вовлеченностью иногда показывают худшие результаты. GoPlus, SonicSVM и RedStone постоянно публикуют контент, но их пользовательская активность не пропорциональна размеру их аудитории.
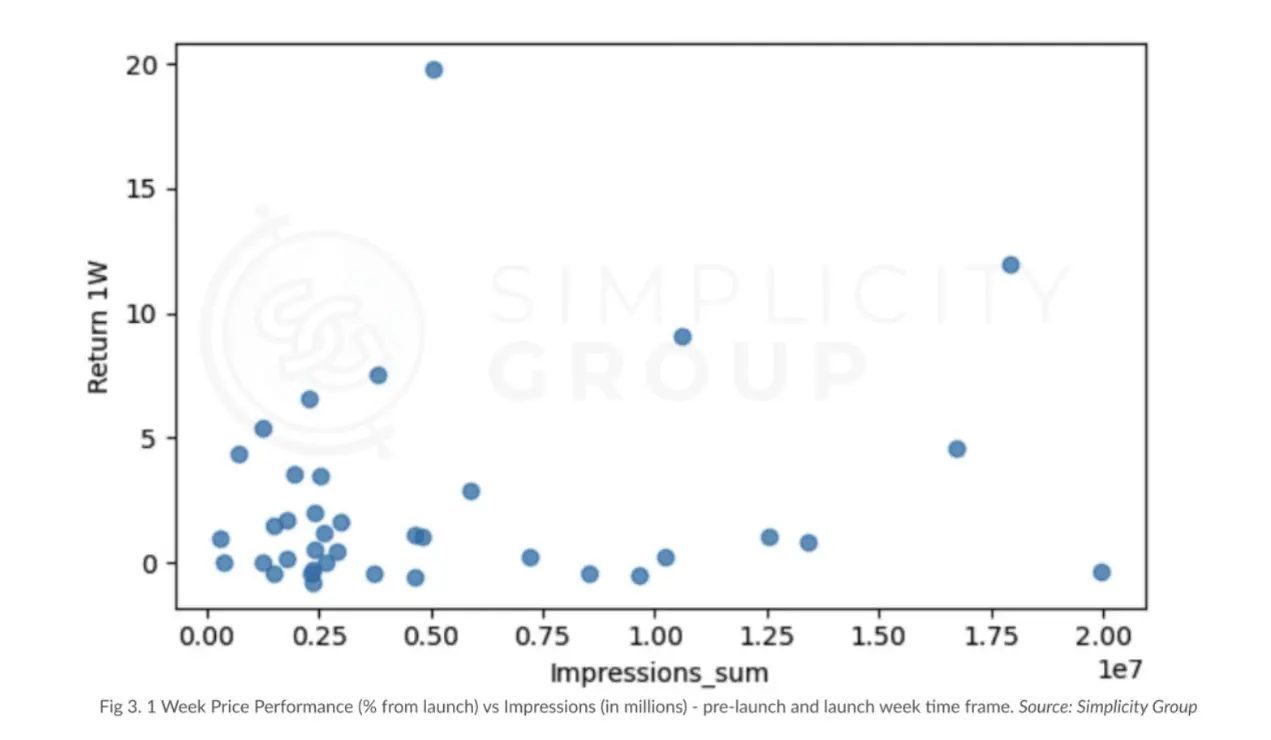
Единственным показателем, продемонстрировавшим положительную корреляцию, оказался неожиданно объем репостов за неделю до запуска. Значение p равно 0,094, что едва ли имеет статистическую значимость, но даже в этом случае корреляция остается слабой.
Таким образом, тратя деньги на покупку троллей со стороны и тщательно организуя сложные задания, вы просто «сливаете» капитал впустую.
Миф о низком объеме обращения
CT одержима проектами с формулой «низкий объем обращения — высокая FDV». Идея заключается в том, чтобы выпустить токен с минимальным объемом обращения, создать искусственный дефицит и наблюдать, как цена взлетает.
Но на практике это снова оказывается ошибкой.
Доля начального объема обращения от общего предложения не имеет никакой связи с ценовой динамикой. Исследование показывает, что здесь нет никакой статистически значимой корреляции.
Настоящую важность представляет размер начальной рыночной капитализации в долларах.
R² равен 0,273, скорректированный R² равен 0,234; связь между ними довольно ясна: на каждую увеличенную на единицу начальную рыночную капитализацию (IMC) доходность через неделю снижается примерно на 1,37 единицы.
Проще говоря: при увеличении начальной капитализации в 2,7 раза ценовая динамика в первый месяц падает примерно на 1,56%. Эта связь настолько тесна, что её можно почти назвать причинно-следственной.
Урок: дело не в проценте разблокированных токенов, а в общей долларовой стоимости, поступающей на рынок.
VC поддержки иллюзия
“Вау, они привлекли 100 миллионов долларов от a16z, это гарантированно улетит в космос!”
За кадром: вместо этого ничего похожего не произошло.
Корреляция между привлеченным объемом финансирования и доходностью за неделю составляет 0,1186 при p = 0,46. Корреляция между объемом финансирования и доходностью за месяц равна 0,2 при p = 0,22.
Оба показателя статистически незначимы. Фактически количество привлеченного проектом капитала никак не связано с производительностью его токена.
Почему? Чем больше собрано средств, тем выше, как правило, оценка проекта, а значит, нужно преодолевать более сильное давление продаж. Дополнительные средства не превращаются магическим образом в лучший токен.
Однако CT воспринимает аннунссы о финансировании как сигнал к покупке. Это всё равно что оценивать качество ресторана по тому, сколько арендной платы платит его владелец.
Прекрасный пример: проекты, собравшие огромные средства в ходе исследования, далеко не всегда показывают лучшие результаты, чем те, чье финансирование было ограниченным. Привлечение 100 млн долларов не гарантирует лучшей токеномики или более сильного комьюнити по сравнению с раундом в 10 млн долларов.
Заблуждение о тайминге хайпа
Традиционная точка зрения гласит: самые важные сообщения следует сохранять на неделю запуска проекта, чтобы максимально создать атмосферу “FOMO” и привлечь внимание всех к моменту листинга токена.
Но данные свидетельствуют об обратном.
После запуска проекта вовлеченность пользователей падает. Они переключаются на следующий проект с эйрдропом, а ваш тщательно подготовленный контент остается без внимания.
Проекты, которые стабильно сохраняют хорошие показатели, создают узнаваемость еще до недели запуска, а не во время неё. Они понимают, что внимание до запуска приносит реальных покупателей, в то время как интерес в неделю запуска привлекает лишь «прохожих». Уровень вовлеченности достигает пика перед TGE, когда выходит анонс запуска, а не после него, когда все уже переключаются на следующую возможность.
То, что действительно работает
Если вовлеченность в Твиттере, низкий объем обращения, поддержка VC и тайминг хайпа не имеют значения, то что же действительно важно?
Реальная полезность продукта
Проекты, самостоятельно генерирующие контент (например, Bubblemaps с функциями ончейн-исследований или Kaito с отслеживанием нарративов), показывают лучшие результаты, чем аккаунты, ориентированные преимущественно на мемы. Bubblemaps и Kaito обладают огромной и стабильной вовлеченностью пользователей, поскольку их продукты позволяют естественно создавать контент, насыщенный альфа-инсайтами.
Сохранность торгового объема
Токены, сохраняющие торговый объем после первоначального хайпа, демонстрируют значительно лучшие ценовые показатели. Коэффициент ранговой корреляции Спирмена(PANews прим.: непараметрическая мера, измеряющая зависимость между двумя переменными)составляет −0,356(p = 0,014)— токены, объем торгов которых существенно снижается, как правило, показывают худшую динамику цены. Через месяц после эмиссии квартиль с наибольшим сохранением торгового объема(PANews прим.: один из видов квартиль в статистике, представляющий собой разбиение упорядоченного ряда значений на четыре равные части, где три разделительные точки и есть квартили)статистически значительно превосходит остальные по медианному и среднему ценовому показателю.
Адекватная начальная капитализация
Сильнейший предиктор успеха. Коэффициент корреляции равен −1,56 и является статистически значимым. Выход на рынок с разумной оценкой оставляет место для роста. Выход с капитализацией свыше $1 млрд — это борьба против природы.
Честная коммуникация
Последовательный тон, соответствующий продукту. Раунд финансирования Powerloom на 5,2 млн долларов плохо сочетался с излишне циничным тоном — POWER обрушился на 77% в первую неделю и упал на 95% с момента выпуска. Тем временем Walrus публиковал посты с искренним юмором, и через месяц после TGE цена выросла на 357%. Hyperlane придерживалась фактических обновлений, что привело к скачку на 533% в первую неделю.
CT почему ошибается?
Этот разрыв не вызван злонамеренностью, а носит структурный характер.
CT вознаграждает вовлеченность, а не точность. Посты о «10 способах сделать токен x100 при запуске» получают больше репостов, чем публикации, отражающие то, что показывают данные.
KOL накапливают аудиторию, «польстявшись» на проекты, а не бросая им вызов. Говорить пользователям, что их engagement farming не имеет смысла и не приносит отдачи, невыгодно.
Более того, большинство KOL в CT никогда фактически не выпускали собственные токены. Они лишь комментируют игру, в которую сами никогда не играли. В то же время проекты вроде Story Protocol, которые реально выводят продукт на рынок, стабильно показывают отличные результаты независимо от количества подписчиков в Твиттере.
Настоящая Meta
Вот как на самом деле поступают успешные проекты (согласно данным):
-
Сфокусируйтесь на создании продукта, которым хотят пользоваться люди
-
Адекватно оценивайте проект при выпуске токена
-
Ведите честную коммуникацию с аудиторией
-
Измеряйте действительно важные метрики, а не количество лайков
Это абсолютная революция.
Возьмите в пример Quai Network — они делают упор на технические разъяснения и образовательные посты об их уникальной модели консенсуса блокчейна. Во время TGE средняя просмотровость составляла около 24 тысяч. QUAI вырос на 150% в первую неделю после листинга. Не потому, что у них миллионы подписчиков, а потому, что они по-настоящему заинтересовали людей своим инновационным подходом.
Для сравнения: токены тех проектов, которые сливали бюджет на платформы заданий и engagement marketing, падали в цене, потому что никто по-настоящему не понимал и не заботился о том, что они строят.
Ирония ситуации в том, что, хотя каждый угождается алгоритму Twitter, настоящий успех сопутствует именно тем проектам, которые молча создают полезные инструменты и грамотно их представляют.
Кейс: Zora вовремя не раскрыла детали токеномики, что привело к падению на 50% через неделю после TGE. Тем временем проекты, действовавшие открыто и фокусировавшиеся на продуктоцентричном контенте, неизменно показывали отличные результаты.
CT не пытается лгать намеренно. Но когда система мотиваций вознаграждает модные мнения, а не объективные данные, полезная информация тонет в информационном шуме.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @therosieum