Pump.fun: выпуск токенов — возможности и риски при оценке в $4 млрд
Автор:GLC
Перевод: TechFlow
Выпуск токена на платформе Pump.fun в ближайшее время может стать одним из самых ожидаемых событий в криптоиндустрии в этом году. С 2024 года этот лаунч-платформа находится в центре мемовой волны, создав канал розничного трафика, который можно назвать самым успешным и одновременно самым спорным в экосистеме.
Любите вы её или ненавидите, Pump.fun уже доказала своё соответствие продукта рынку (Product-Market Fit).
Её открытая платформа для выпуска токенов, благодаря вирусному распространению и геймифицированному пользовательскому опыту (UX), привлекла тысячи пользователей и создателей, сгенерировав впечатляющий объём торгов. Несмотря на общее охлаждение активности вокруг мемкоинов, Pump.fun сохранила мощную конкурентную защиту и продолжает развивать проект через новые инициативы, такие как PumpSwap.
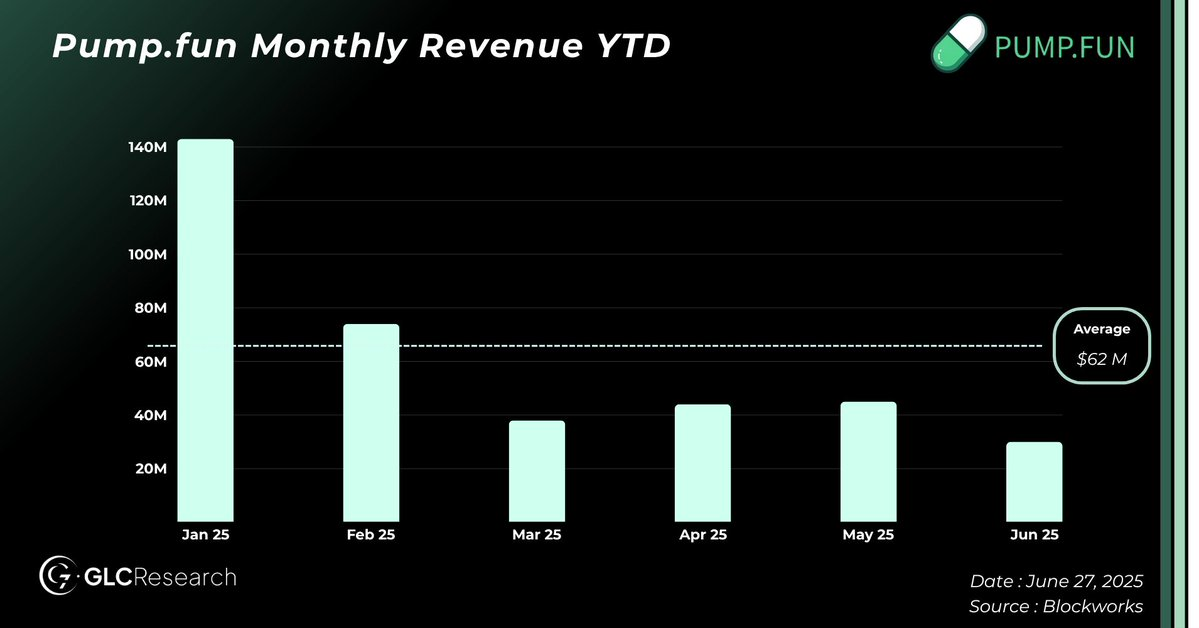
По итогам года средняя месячная прибыль Pump составляет около 45 млн долларов, что делает её не только одной из самых используемых, но и одной из самых прибыльных платформ в криптопространстве. В преддверии запуска токена $PUMP протокол находится на ключевой точке перелома.
Ключевой вопрос заключается в том, видит ли команда эту возможность как шанс создать устойчивый, инвестиционно привлекательный актив, или предпочтет агрессивное изъятие ценности. Их прошлые действия вызвали некоторые сомнения, но шансы всё ещё есть.
В любом случае соотношение риска и доходности (R/R) имеет выраженную асимметрию.
Далее мы подробно разберём бычий и медвежий сценарии развития $PUMP.
Содержание
-
Данные и показатели: доходы, объёмы торгов и база пользователей
-
Команда и смена нарратива: смогут ли они согласовать интересы с держателями?
-
Оценка стоимости: анализ денежного потока, выручки и коэффициента P/E
-
Катализаторы роста: аирдропы, поглощения и вертикальная экспансия
-
Основные риски: исполнение, конкуренция и структура рынка
-
Заключительные мысли
Ключевые метрики: большая устойчивость, чем ожидалось
В январе этого года, с запуском личного токена президентом Трампом, рынок мемкоинов охватил ажиотаж, достигший пика активности всей индустрии. В том месяце Pump.fun сгенерировала впечатляющую выручку в 140 млн долларов. Однако вскоре после этого объемы торгов на рынке мемкоинов начали резко снижаться, а рыночные настроения быстро сменились на отрицательные.
Речи о «конце эпохи мемкоинов» быстро распространились.
Тем не менее, показатели Pump.fun оказались значительно более устойчивыми, чем предполагало большинство.
Даже на фоне общего спада на рынке Pump.fun удалось сохранить крупную и активную базу пользователей. В настоящее время количество ежедневных активных пользователей (DAU) составляет около 340 тысяч, что лишь незначительно меньше январских 400 тысяч. Конечно, PumpSwap тогда ещё не был запущен, но главное заключается в том, что огромное количество пользователей продолжают ежедневно использовать продукты Pump.
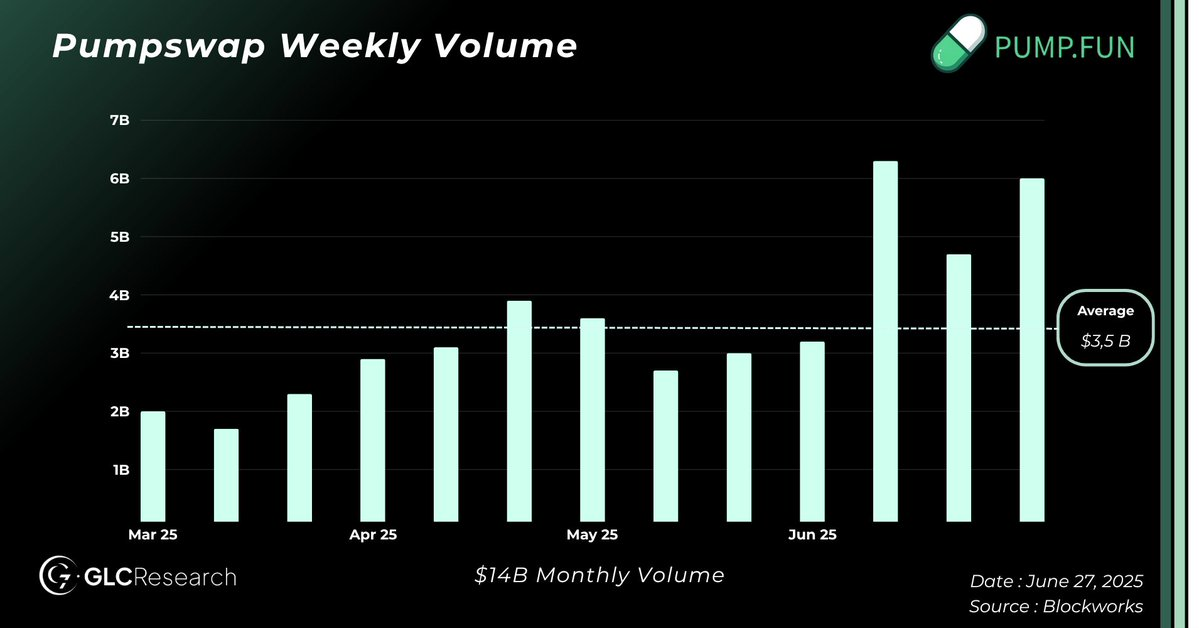
С начала года средний месячный объём торгов через Pump.fun составил около 14 млрд долларов, при общей комиссии в 0,3% (из них 0,2% распределяется среди поставщиков ликвидности, 0,05% — создателям, а 0,05% остаётся у Pump).
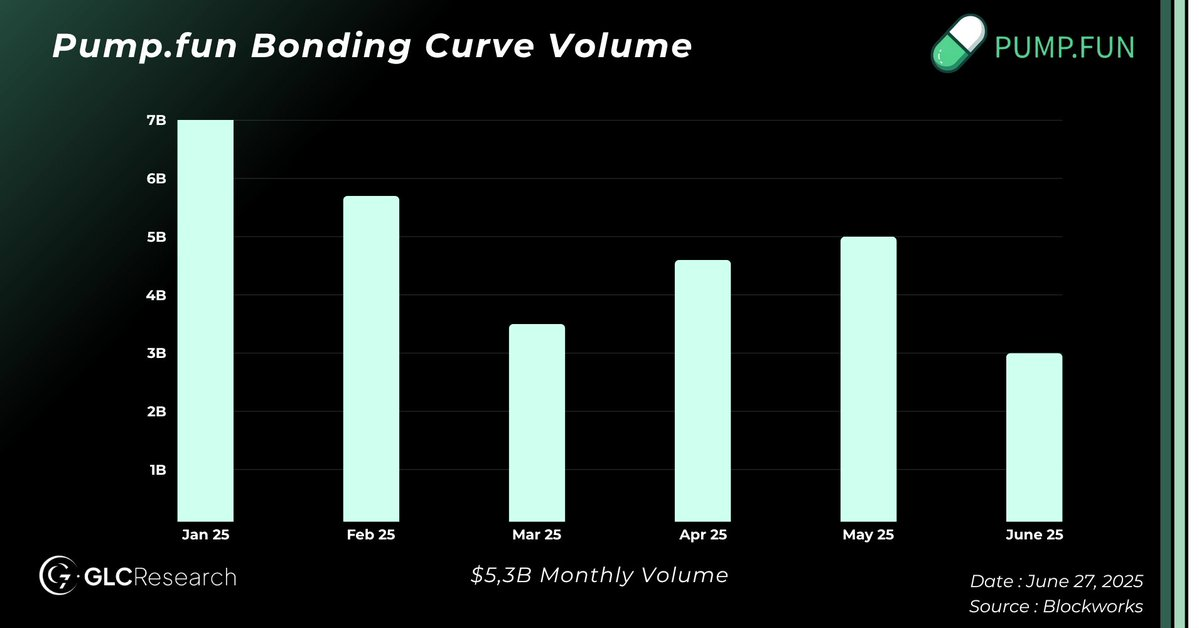
Её основной продукт Bonding Curve также продемонстрировал ежемесячный объём торгов около 5 млрд долларов, взимая комиссию в 1% как при покупке, так и при продаже.
Этот ряд активных показателей объясняет, почему платформа стабильно генерирует от 45 до 60 млн долларов выручки в месяц, что даёт годовую выручку примерно в 500 млн долларов. Это делает $PUMP одним из самых высокодоходных токенов в криптоиндустрии.
Запуск токена $PUMP ожидается при полностью разводненной оценке (FDV) в 4 млрд долларов, что неудивительно делает его одним из самых ожидаемых запусков в этом году.
Позже мы подробно разберём механизм оценки, но главный вывод здесь прост: даже в периоды рыночного затишья $PUMP продолжает беспрерывно «печатать деньги».
Команда: сможет ли она изменить нарратив?
Pump.fun создала один из самых прибыльных продуктов в криптоиндустрии, однако команда за кулисами не завоевала сопоставимого уважения. Критики утверждают, что они слишком сосредоточены на извлечении ценностей, не возвращая достаточной пользы сообществу. Кроме того, многие воспринимают мемкоины как фактор, вредящий репутации криптоиндустрии, а не как катализатор роста.
Несмотря на это, их успех не случаен. Спекуляции остаются основным драйвером индустрии, и Pump.fun стала первой командой, которая действительно смогла полноценно уловить эту потребность через соответствие продукта рынку (Product-Market Fit).
Сейчас у них есть шанс перевернуть этот нарратив.
Грядущий выпуск токена $PUMP представляет собой возможность выстроить alignment с держателями. Сообщается, что часть доходов протокола может быть направлена на обратный выкуп токенов, хотя точные пропорции пока не раскрыты.
Мы не ожидаем модели возврата 100% доходов, аналогичной Hyperliquid. Такая модель хоть и стимулирует ценовую динамику в краткосрочной перспективе, но подрывает долгосрочную устойчивость. Pump — это не L1 (блокчейн первого уровня), её рост требует финансирования. Более реалистичным подходом мог бы быть возврат 50% дохода на выкуп токенов по аналогии с Raydium или Jupiter.
Эта доля является конкурентоспособной и оставляет пространство для реинвестирования в новые направления, поглощения или расширение экосистемы. Pump.fun — молодая компания с реальным потенциалом роста. Нам хотелось бы видеть цель в виде дивидендной доходности около 10% годовых с одновременным использованием оставшихся средств для сложного процента долгосрочного роста ценности.
Важнее цифр является прозрачность. Если команда хочет, чтобы к ней относились серьезно, им необходимо открыто заявить об использовании средств, включая операционные расходы, капитальные затраты (CapEx), планы формирования резервов и структуру управления.
Привлечение 1 млрд долларов требует реальной ответственности.
Если они реализуют это, то даже умеренный обратный выкуп окажется эффективным. Но если они вновь прибегнут к скрытому извлечению ценности, реакция рынка может оказаться негативной.
При этом, даже если они допустят ошибки, нисходящие риски, похоже, ограничены. Мы подробно разберем это в следующем разделе.
Анализ оценки стоимости $PUMP
В этой части я не буду предоставлять полный фреймворк оценки, как обычно делают в GLC. Причина проста: мы не являемся экспертами в сфере мемкоинов, и любая попытка моделирования может обладать высокой степенью субъективности.
Тем не менее, @defi_monk из Messari уже предложил довольно надежный фреймворк оценки, и мои опасения относительно его допущений развеяны. Он отличный аналитик и, похоже, занял скорее консервативную, а не оптимистичную позицию, что очень хорошо сочетается с моим подходом к оценке подобных вопросов.
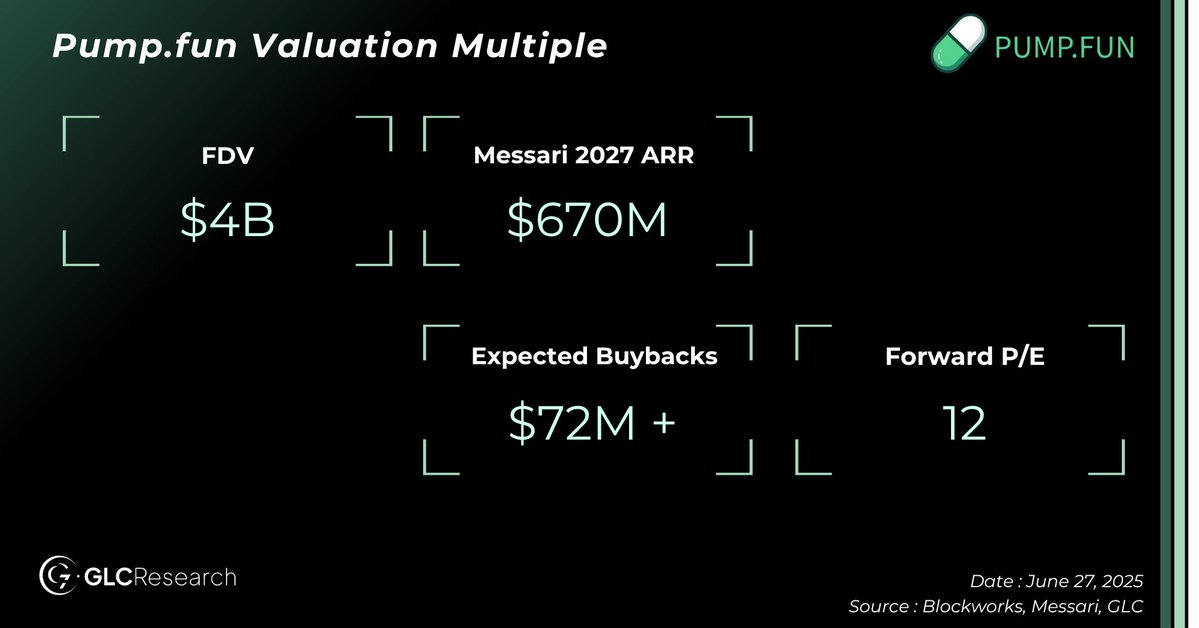
В своей базовой проекции Monk ожидает снижения объемов торгов Bonding Curve, но увеличения активности АММ (автоматизированных маркетмейкеров), в результате чего годовая выручка к 2027 году может достичь около 670 млн долларов. Эти прогнозы отражают общий рост ончейн-объемов, потенциальное увеличение доли рынка по сравнению с Raydium и преимущества вертикальной интеграции.
На мой взгляд, этот прогноз не просто обоснован, но и крайне реалистичен.
Разумеется, мы не можем точно знать конкретные планы команды PUMP. Именно поэтому это возможность с асимметричным соотношением риска и доходности. Если выручка действительно выйдет в этот диапазон, трудно утверждать, что $PUMP переоценен при FDV в 4 млрд долларов, особенно когда коэффициент P/E составляет около 12.
Несомненно, долгосрочное существование мемкоинов остается неопределенным, но факт остается фактом: они существуют дольше, чем предполагали многие. Мемкоины обладают мощной поддержкой сообщества, и если биткойн позднее в этом году пробьет исторические максимумы, спекулятивная активность снова взлетит, и $PUMP, вероятно, станет одним из главных бенефициаров.
Ранее основным каналом для инвестиций в мемкоины была $SOL, но теперь $PUMP становится все более прямым и логичным выбором. Если рынок развернется в сторону роста, $PUMP, скорее всего, превратится в актив с высокой бета-волатильностью, быстро отражающий этот тренд.
В целом, учитывая, что протокол ежегодно генерирует около 500 млн долларов выручки и обладает кассовыми резервами в 1 млрд долларов, покупка $PUMP по оценке в 4 млрд долларов при условии, что 75% предложения токенов может быть направлено на community-инцентивы или аирдропы, кажется выбором с относительно ограниченными нисходящими рисками.
Если мы случайно не провалимся в глубокую медвежью фазу с коллапсом ончейн-объемов (что я не верил в феврале этого года и продолжаю не верить сейчас), эта возможность представляется мне весьма привлекательной.
Катализаторы роста: двигатель аирдропов и поглощений
Есть несколько ключевых причин, по которым $PUMP считается возможностью с асимметричным соотношением риска и доходности:
Во-первых, большинство участников криптопространства теперь понимают, что операционная модель Hyperliquid работает —— создавать продукты для сообщества, делиться доходами с ним и в итоге получать награду. Теория игр явно ставит в выигрышное положение основателей, следующих модели Hyperliquid. На текущем этапе эмиссии $PUMP полностью контролирует предложение своих токенов, опираясь на высокорентабельный бизнес, кассовые резервы в 1 млрд долларов и потенциальные планы крупных аирдропов. Эти условия однозначно обеспечивают все элементы успеха.
Еще более примечательно то, что команда уже сгенерировала сотни миллионов долларов выручки еще до выпуска собственного токена. Оправданно предположить, что большинство членов команды заработали значительно больше ожиданий, и теперь, владея всеми ресурсами, они могут превратить $PUMP в актив для долгосрочного успеха.
Хотя предсказать рост исключительно на основе спекуляций вокруг аирдропов сложно, более практичным источником расширения станет потенциал вертикальных поглощений. Благодаря кассовым резервам и сильной рентабельности, Pump.fun абсолютно способна приобретать компании, идеально вписывающиеся в её модель.
Джек Кубинец недавно поделился некоторыми наблюдениями в рассылке Lightspeed от Blockworks, где две предложенные им цели для поглощения особенно хорошо соответствуют стратегии роста Pump:
-
Торговые боты Telegram (например, BullX)
Торговые боты Telegram активно используются множеством активных трейдеров для сканирования и копирования сделок. Данные боты монетизируются за счет отчислений от объема торгов. По оценкам Blockworks, только торговые боты на Solana приносят не менее 500 млн долларов годового дохода. Поглощение подобных ботов не только отлично интегрируется с основным продуктом Pump, но и добавит ему существенный новый источник выручки.
-
DEX Screener:
Как отметил Джек, другая проблема Pump, ведущая к оттоку пользователей, связана с поиском токенов. Трейдеры часто полагаются на платформы вроде DEX Screener для получения анализов в реальном времени с большим объемом данных. При этом DEX Screener генерирует значительную выручку, беря плату с проектов мемкоинов за повышение видимости. По данным DeFiLlama, эта платформа заработала более 100 млн долларов только за последний год. Если Pump сумеет приобрести такой ресурс, это поможет лучше контролировать пользовательский опыт и повысить уровень удержания аудитории.
Выше приведены лишь два примера вертикальной интеграции, способных укрепить позиции Pump на рынке, но потенциальные возможности этим не исчерпываются. Мы уверены, что Pump будет активно использовать привлеченный капитал и операционный денежный поток для приобретения компаний, расширяющих её конкурентную защиту, обеспечивающих диверсификацию и ускоряющих рост.
Обладая сильными фундаментальными показателями, внушительными кассовыми резервами и четким путем вертикального расширения, Pump, вероятно, трансформируется во всесторонний двигатель поглощений для продвижения следующего этапа своего роста.
Риски и проблемы
Очевидно, у Pump.fun существуют определенные риски.
В первую очередь напрашивается конкуренция. Все видят, насколько прибыльна бизнес-модель Pump, поэтому несколько команд пытаются занять долю рынка, включая Launchlabs, Believe App, Moonshot и других. Одна из них вполне может в итоге привлечь внимание рынка.
Другой риск связан с регуляторным давлением. Pump уже столкнулась с некоторыми проблемами, и можно сказать, что её текущая модель не полностью соответствует регуляторным ожиданиям. Дополнительный аудит и проверка вполне возможны.
Однако, на мой взгляд, самый большой риск кроется в будущих операционных решениях команды. Как упоминалось ранее, чтобы выпуск получил положительную оценку, команде необходимо embrace прозрачность, вести последовательную отчетность и должным образом синхронизировать интересы с держателями токенов. Если они повторят прошлые ошибки, проявят признаки экстракции или переведут ценность внутрь команды без четкого информирования, я считаю, что рынок отреагирует негативно.
В данный момент рынок, похоже, хочет, чтобы команда следовала модели Hyperliquid, воспринимая токен как долгосрочный, согласованный с сообществом актив, а не как инструмент для краткосрочной извлечения ценностей.
Даже если команда не достигнет этих ожиданий, я полагаю, что нисходящие риски могут быть ограничены примерно -50%, при условии сохранения стабильности ончейн-объемов. Разумеется, глобальные изменения на рынке могут всё поменять.
Тем не менее, мне сложно поверить, что компания с кассовыми резервами в 1 млрд долларов и годовой выручкой в 500 млн долларов надолго закрепится ниже отметки оценки в 2 млрд долларов.
Заключительные мысли
Pump.fun оказалась на стыке криптоспекуляций и ончейн-инфраструктуры. Несмотря на сохраняющуюся дискуссионность нарратива вокруг мемкоинов, платформа продемонстрировала четкое соответствие продукта рынку и стала одним из наиболее прибыльных и широко используемых приложений в своей нише.
Грядущий выпуск $PUMP — это знаковый момент. Помимо того что это событие привлекает пристальное внимание, оно представляет собой более широкое испытание:
“Сможет ли команда перейти от закрытой, извлекающей модели к более прозрачной, согласованной с интересами держателей токенов и ориентированной на долгосрочную устойчивость?”
Если да, то $PUMP обладает потенциалом превратиться в более долговечный актив экосистемы.
В то же время долгосрочный успех может зависеть от способности команды выйти за рамки сектора мемкоинов и начать диверсификацию. Чтобы конкурировать с такими зрелыми платформами, как Jupiter, и стать более широкой ончейн-«суперапп», потребуются постоянная разработка продуктов, более глубокая интеграция и стратегические поглощения. Несмотря на высокую степень неопределенности, фундамент для этого уже заложен.
Данный отчет специализированно фокусируется на асимметричной возможности при выходе $PUMP на рынок, исходя из текущих фундаментальных показателей и рыночных ожиданий. Учитывая ежегодную выручку примерно в 500 млн долларов, кассовые резервы в 1 млрд долларов и гибкий механизм предложения токенов, FDV в 4 млрд долларов не выглядит завышенной, при условии выполнения командой правдоподобной стратегии, согласованной с интересами инвесторов. Кроме того, по мере роста спроса рынка на прямое воздействие на инфраструктуру мемкоинов, $PUMP может получить дополнительную премию к оценке.
Важно отметить, что мы обычно не специализируемся на секторе мемкоинов и не считаем его нашей ключевой экспертизой. Однако, с финансовой точки зрения, при принятии командой правильных мер оценка $PUMP на момент выхода выглядит обоснованной. Учитывая текущие денежные потоки и силу баланса, нисходящие риски в краткосрочной перспективе, похоже, ограничены, если только макроэкономические условия или активность в блокчейне не ухудшатся существенно.
Одним словом, $PUMP — это возможность с высоким риском и высокой доходностью, обладающая рядом четких драйверов будущего роста, при этом нисходящие риски в краткосрочной перспективе выглядят ограниченными. Хотя мы обычно относимся к подобным областям осторожно, это действительно классический пример асимметричной возможности, заслуживающей внимания.
Раскрытие информации: Аналитики данного исследования планируют приобрести этот актив в момент выхода $PUMP на рынок.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @GLC_Research