


Токенизация американских акций с точки зрения теории заговора, мягкий глобальный «сбор урожая доллара»?
Автор: Тайлер
Ты когда-нибудь торговал американскими акциями ончейн?
Проснувшись утром, обнаруживаем, что Kraken запустила xStocks, первоначально поддержав 60 токенизированных акций США; за ней немедленно последовала Bybit, добавившая популярные пары на токены AAPL, TSLA и NVDA; а Robinhood также объявил о поддержке торговли акциями США в блокчейне и планах по запуску собственной публичной сети.
Независимо от того, является ли волна токенизации «старом вине в новых бутылках», акции США действительно стали за одну ночь «новоиспеченным фаворитом» в блокчейне.
Однако если вникнуть, эта новая нарративная схема, сплетенная из доллара в стабильных монетах, токенизации акций США и блокчейн-инфраструктуры, похоже, затягивает криптомир в финансовые нарративы и геополитические игры, неизбежно подталкивая его к новому позиционированию.
Токенизация акций США — не новинка
По сути, токенизация акций США — это далеко не новая концепция.
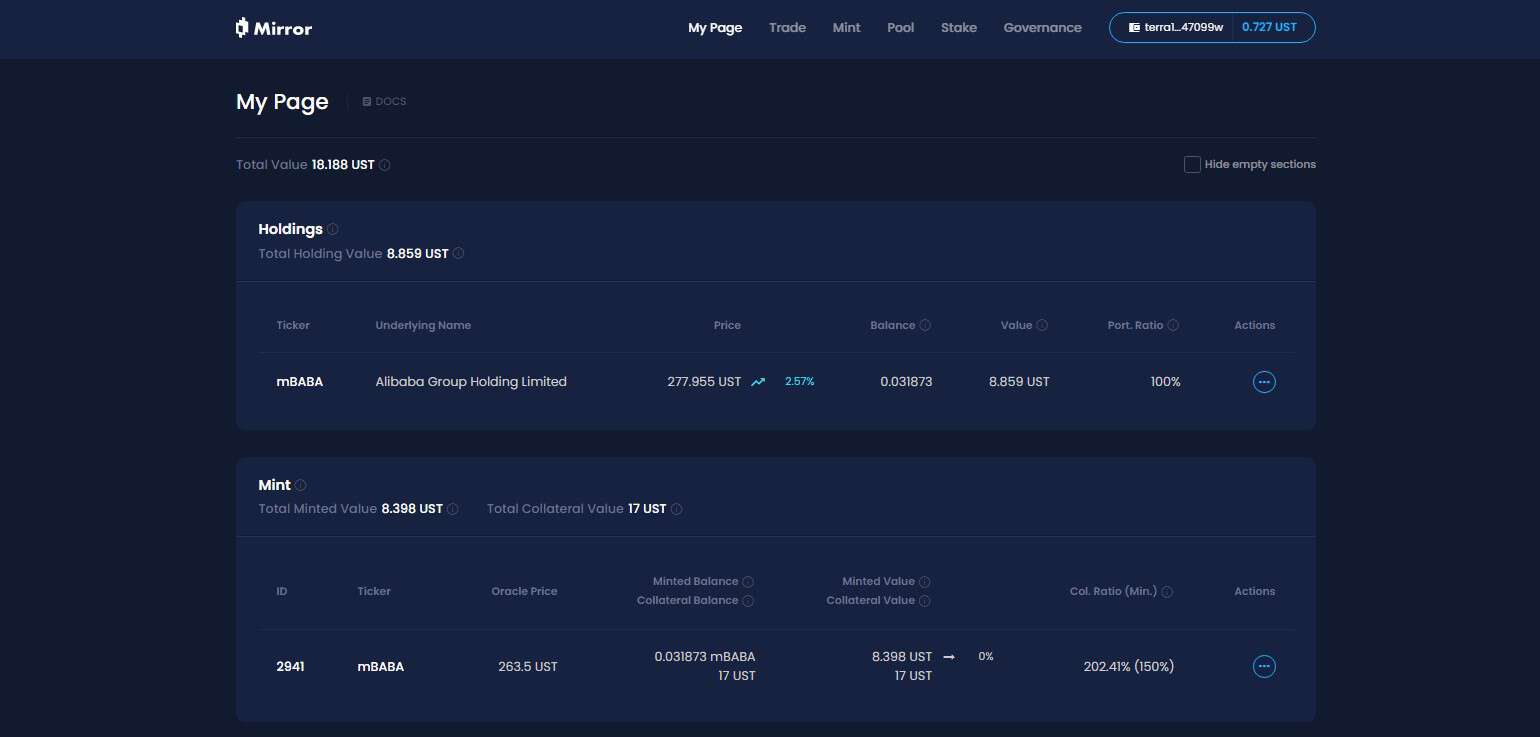
На прошлом цикле представители таких проектов, как Synthetix и Mirror, уже исследовали весь комплекс механизмов ончейн-синтетических активов. Эта модель позволяет пользователям через сверхобеспечение (например, SNX или UST) создавать и торговать «токенами акций США» (как TSLA, AAPL), а также покрывать фиатные валюты, индексы, золото и сырую нефть, фактически охватывая практически любые торгуемые инструменты.
Причина заключается в том, что механизм синтетических активов основан на отслеживании базового актива для выпуска токенов посредством сверхобеспечения: например, при коэффициенте обеспечения 500% пользователь может заблокировать криптоактивы на сумму 500 долларов (такие как SNX или UST) в системе, чтобы затем выпустить синтетический актив, привязанный к цене базового инструмента (как mTSLA или sAAPL), и вести по нему торговлю.
Поскольку вся операционная система использует котировки оракулов и исполнение сделок смарт-контрактами, все транзакции выполняются внутренней логикой протокола без реальных контрагентов, что теоретически дает ей главное преимущество — возможность обеспечивать бесконечную глубину ликвидности без проскальзывания.
Почему же эта модель синтетических активов так и не смогла достичь массового принятия?
Короче говоря, привязка цены ≠ право собственности на актив. Выпущенные и торгуемые в рамках синтетической модели «токены акций США» не отражают реальное владение этими бумагами, а лишь представляют собой ставку на движение цены. В случае отказа оракула или дефолта обеспечительного актива (именно так Mirror рухнул из-за краха UST) вся система окажется под угрозой дисбаланса ликвидации позиций, отрыва цены от базового актива и полного кризиса доверия пользователей.
Важным долгосрочным фактором, который часто упускают из виду, является то, что токены акций США в рамках синтетической модели обречены оставаться нишевым рынком в криптосфере. Движение средств происходит исключительно внутри замкнутого блокчейн-контура без участия институциональных игроков или брокеров, что означает вечное пребывание проекта на уровне «теневых активов». Он не способен интегрироваться в традиционную финансовую систему для выстраивания настоящего доступа к активам и денежным потокам, а вокруг него крайне редко разрабатываются деривативные продукты, что делает почти невозможным привлечение структурного притока нового капитала.
Именно поэтому, даже пережив кратковременный всплеск популярности, они так и не смогли закрепиться на устойчивой основе.
Структура привлечения капитала на рынок акций США в новой архитектуре
На этот раз подход к токенизации акций США принципиально иной.
Если взять продукты для торговли токенизированными акциями США, недавно запущенные Kraken, Bybit и Robinhood, то, судя по раскрытой информации, речь идет не о привязке цен и не о блокчейн-симуляции, а о реальном депозитарном хранении бумаг с переводом капиталов на фондовый рынок через лицензированных брокеров.
Объективно говоря, в этой модели любому пользователю достаточно установить криптокошелек и иметь стейблкоины, чтобы в любое время и в любом месте, используя DEX, обойти пороги открытия счетов и процедуры проверки личности, легко приобретая токены американских акций. Весь процесс не требует наличия счета в США, учета временных зон или идентификационных ограничений, позволяя напрямую направлять средства в акции США прямо через блокчейн.
На микроуровне это дает пользователям со всего мира большую свободу в торговле акциями США, однако в макромасштабе доллар и американский фондовый рынок, опираясь на криптовалютный коридор с низкими издержками, высокой эластичностью и режимом работы 7×24 часа, привлекают мировой дополнительный капитал. Ведь в данной структуре пользователи могут только открывать длинные позиции, не имеют возможности играть на понижение, а также лишены кредитного плеча и нелинейных структур доходности (по крайней мере, на данный момент).

Представьте такую ситуацию: пользователь из Бразилии или Аргентины, ранее не знакомый с криптоиндустрией, неожиданно узнает, что приобрести токены акций США можно прямо в блокчейне или через централизованную биржу. Для этого ему нужно лишь скачать приложение кошелька/биржи, конвертировать местную валюту в USDC и несколькими тапами купить токены AAPL или NVDA.
Приукрашивая, это называют упрощением пользовательского опыта, но по факту создается структура для привлечения капитала на рынок акций США с «низким риском и высокой предсказуемостью». Горячие деньги криптопользователей по всему миру могут беспрепятственно, с исторически низким уровнем трения, переходить через границы в пул американских активов, позволяя людям везде и вместе покупать акции США.
Особенно по мере того, как всё больше нативной инфраструктуры второго уровня (L2), бирж и кошельков начнет интегрировать эти «модули торговли акциями США», связь между криптомиром, долларом и NASDAQ станет еще более скрытой и прочной.
С этой точки зрения серия «новых/старых» нарративов вокруг криптоиндустрии проектируется в виде децентрализованной финансовой инфраструктуры, полностью ориентированной на обслуживание интересов финансового сектора США:
-
Стейблкоины под гособлигации США → глобальный резервуар денежной ликвидности
-
Токенизация акций США → точка входа трафика в NASDAQ
-
Ончейн-инфраструктура для торговли → мировая транзитная площадка для брокеров США
Возможно, это мягкий инструмент для всасывания мирового капитала. Безусловно, стоит игнорировать конспирологические оттенки или нет, но как минимум Дональд Трамп или новые лидеры будущих администраций США наверняка найдут эту новую нарративную тему о «токенизации акций США» весьма привлекательной.
Как оценивать плюсы и минусы «токенизации акций США»?
Если смотреть исключительно с точки зрения криптоиндустрии, насколько привлекательна токенизация акций США и какое влияние она в принципе может оказать на ончейн-циклы?
Я считаю, что к этому вопросу нужен диалектический подход.
Для пользователей, лишенных доступа к рынкам акций США, особенно для исконных криптоэнтузиастов и розничных инвесторов из развивающихся стран, токенизация американских акций открывает беспрецедентный путь с низким порогом входа, что заслуженно можно назвать «равенством прав на активы», разрушающим старые барьеры.
В конце концов, фондовый рынок США, предоставляющий такие технологические гиганты, как Microsoft, Apple, Tesla и Nvidia, традиционно славится своим «историческим бычьим трендом», чем активно интересуются инвесторы по всему миру. Однако для большинства рядовых участников торгов порог для входа и получения дохода всегда оставался довольно высоким: необходимость открытия счетов, проведение депозитов и снятие средств, процедуры KYC, регуляторные ограничения, разница во времени торгов… Множество препятствий отпугивало огромные слои населения.
А теперь достаточно иметь только кошелек и несколько стейблкоинов, чтобы в Латинской Америке, Юго-Восточной Азии или Африке в любой момент времени легко приобрести токены Apple, Nvidia или Tesla. Это обеспечивает доступность долларовых активов для глобальной базы пользователей. Проще говоря, для развивающихся регионов, где местные активы проигрывают американским акциям или даже инфляции, токенизация акций США предоставляет беспрецедентный уровень доступности.
Что касается внутренней криптоиндустрии, особенно трейдеров из китайскоязычных сообществ, их аудитория перекрывается с инвесторами на рынке акций США в достаточно высокой степени. Большинство из них уже имеют счета в США и подключаются к глобальной финансовой системе через международные брокерские компании (банк в связке с Interactive Brokers и т.д.) в одно касание (лично я сам в повседневной работе использую связку SafePal/Fiat24 и Interactive Brokers).
Для подобных пользователей токенизация акций США выглядит немного непрофессионально: разрешены только длинные позиции, отсутствуют сопутствующие деривативы, нет даже базовых инструментов вроде опционов или продаж в долг (шорта), что определенно нельзя назвать удобным торговым опытом.
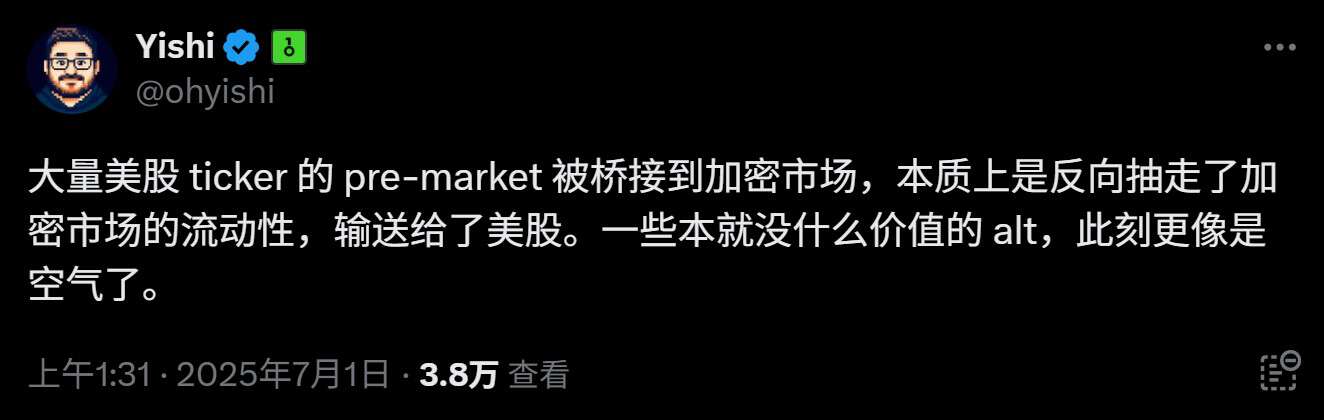
Насчет возможного дальнейшего «высасывания сока» из крипторынка этим продуктом, не торопитесь с резкими выводами. Возможно, это как раз окно возможностей для нового этапа создания «децентрализованного конструктора» активов после очистки экосистемы DeFi от низкокачественных токенов.
В конце концов, одна из главных проблем текущего состояния цепочечных DeFi-экосистем — острый дефицит качественных активов. Помимо Bitcoin, Ethereum и стейблкоинов, существует мало ресурсов, обладающих действительно общепризнанной ценностью, тогда как сотни альткоинов демонстрируют сомнительное качество и экстремальную волатильность.
Если в будущем эти токены американских акций, обеспеченные реальным депозитарным хранением и выпущенные в блокчейне, начнут постепенно проникать в DEX, кредитные протоколы, ончейн-опционы и деривативные системы, они вполне смогут стать новыми базовыми активами, дополняя портфельные наборы в блокчейне и предоставляя DeFi более надежные источники стоимости и простор для нарративов.
Более того, текущие продукты токенизации акций США по своей сути представляют собой спотовое хранение плюс ценовое отображение, не имея механизма плеча и сложных структур доходности, что объективно лишает их глубокой финансовой инфраструктуры. Ключевой вопрос в том, кто первым создаст высококомпозибельный и ликвидный продукт и предложит пользователям единую ончейн-среду для «спота, шорта, кредитного плеча и хеджирования».
Например, использовать их в качестве залогового актива с высоким рейтингом доверия в кредитных протоколах, строить новые объекты для хеджирования в опционных системах или формировать корзины композибельных активов в протоколах стейблкоинов. С этой точки зрения тот, кто первым предоставит комплексный ончейн-торговый опыт, включающий спот, шорт, плечо и хеджирование, сможет заложить фундамент для следующего «ончейн-Robinhood» или «ончейн-Interactive Brokers».
А вот для самой индустрии DeFi это, возможно, и станет настоящей точкой перелома.
Остается лишь посмотреть, кто из участников сумеет максимально воспользоваться плодами ончейн-продуктов в рамках этой новой волны нарративов.
В заключение
Начиная с 2024 года, вопрос о том, «сможет ли криптоиндустрия окончательно заменить традиционные финансы (TradFi)», уже давно перестал быть предметом для дискуссий.
Особенно в этом году стало ясно: использование стейблкоинов для преодоления географических ограничений традиционных финансовых каналов, обхода суверенных барьеров, налоговых препон и процедур проверки личности с конечной целью создания нового типа долларовой инфраструктуры через криптоинструменты — стала ключевой темой многих нарративов, запущенных в последнее время при доминирующей роли регулируемых долларных стейблкоинов.
Лозунг «Крипто благословляет Америку» (Crypto bless America) может оказаться вовсе не просто шуточной выходкой.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News













